年末の経理は、帳簿より先に、社内への連絡から始まります。12月の第1週に締め切りを伝えておかないと、領収書も請求書も仕事納めの間際にまとめて届くからです。
そのあとは請求書の照合、未払と前払、現金と預金の残高、書類の保存。どの会社でもこの順番で進められますが、12月が決算かどうかで重さはずいぶん変わります。
まず、12月が決算かどうかで分ける
12月決算の会社にとって、12月31日は事業年度の終わりです。ここで引いた線が、そのまま今期の売上と費用になります。
3月決算などの会社なら、年をまたいでも同じ事業年度の中。12月の締めは、ふだんの月次を少していねいにする作業です。
| 順番 |
12月決算の会社 |
12月が決算でない会社 |
| ①締め切りの連絡 |
12月31日までの分を漏らさないように |
休みの前に月次を閉じられるように |
| ②請求書の照合 |
今期の売上の線を引く |
12月分の月次の線を引く |
| ③未払と前払 |
決算の仕訳を1件ずつ |
大きな金額だけ月次に入れる |
| ④現金と預金 |
12月31日の残高を決算書と内訳書へ |
現金は休み前に数え、預金はいつもの照合 |
| ⑤書類の保存 |
今期の分をまとめ、申告のあとに閉じる |
12月分を月の束にしておく |
差が大きいのは②と③です。ただ、12月末を四半期の区切りにしている会社は、右の列でも社内の決算日程に合わせてください。
年末調整や法定調書のように暦で来る期限は、年末年始の総務・経理カレンダーに並べています。
締めの順番や現金を数える日を定めた法令は、調べた範囲では見当たりませんでした。ここでの順番と日付は編集部の例です。社内の規程や顧問税理士の指示があれば、そちらが先です。
銀行は12月30日まで、会社は28日まで
 仕事納めの夕方に閉じるものと、年明けに回すものがありますイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
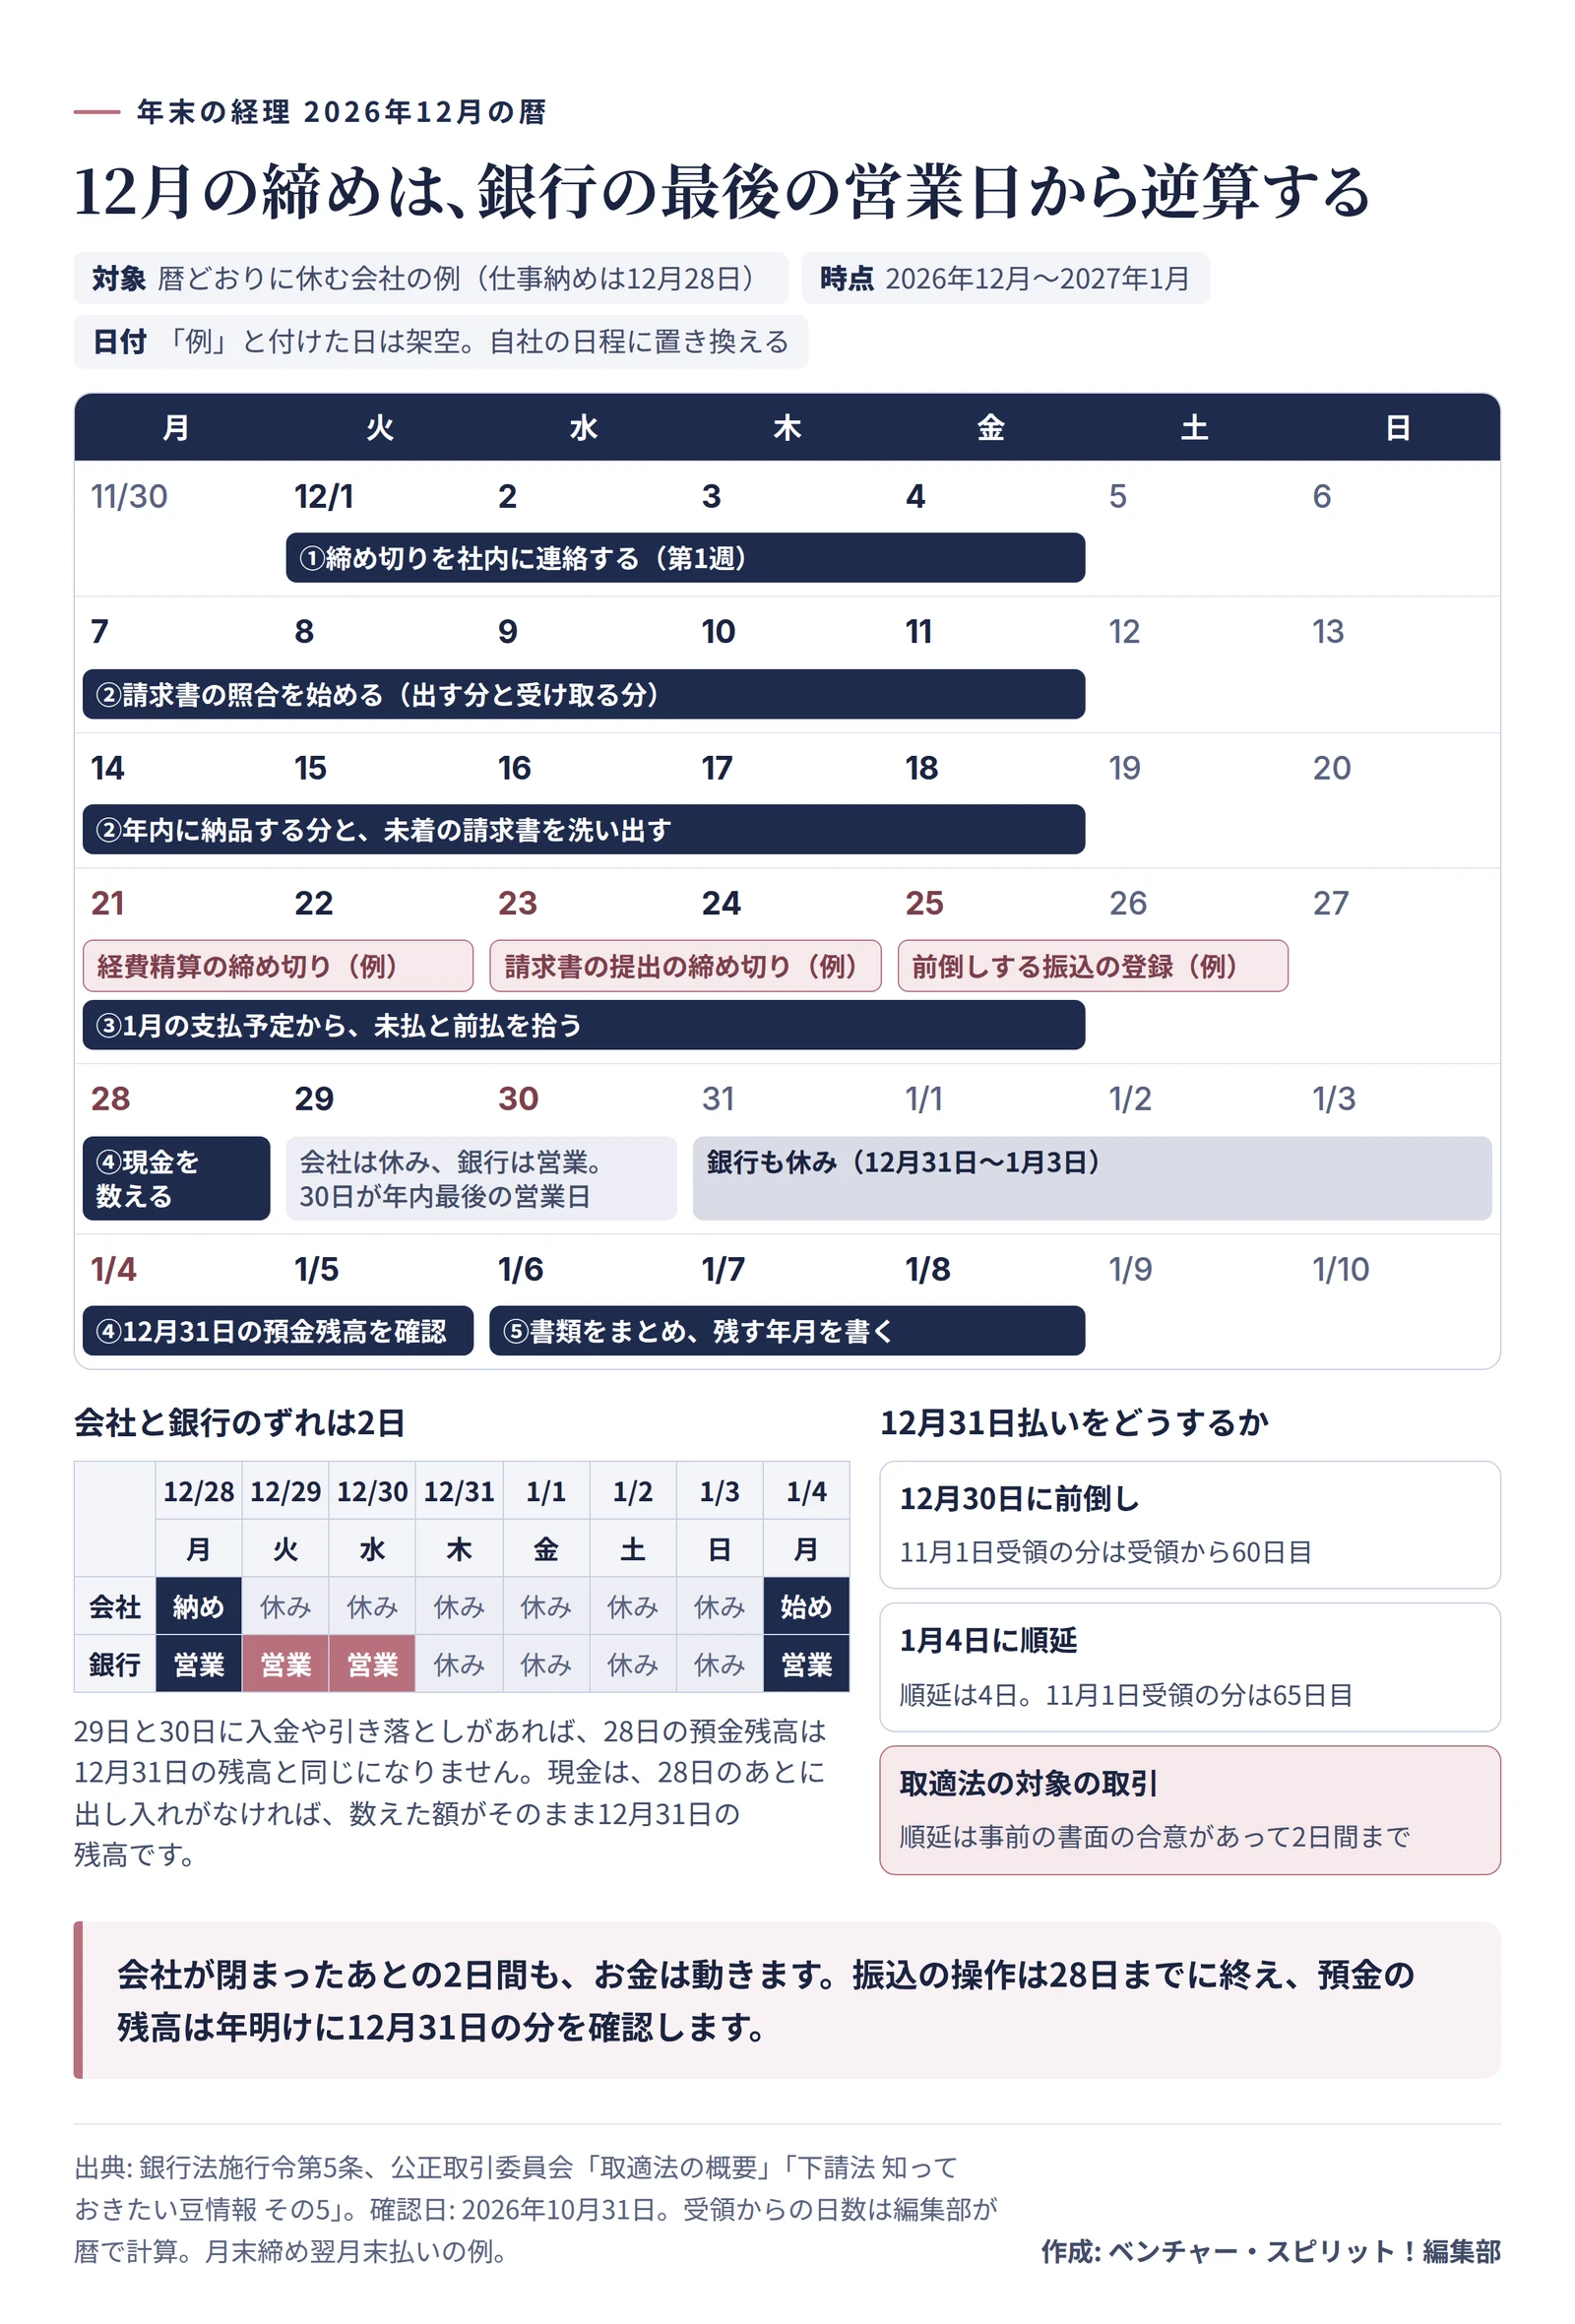
暦どおりの会社なら、仕事納めは12月28日(月)。でも、銀行はそこからまだ2日開いています。銀行の休日は12月31日(木)から1月3日(日)までで、129日(火)と30日(水)はふつうの営業日だからです。会社だけが休みのこの2日間も、お金は動きます。
困るのは月末払いの振込でしょう。12月31日は銀行の休日なので、30日に前倒しするか1月4日(月)にずらすかを、契約の定めで確認します。
外注先への支払いが取適法の対象なら、前倒しで考えておくのが無難です。公正取引委員会の資料では、支払日が休業日と重なるときに順延できるのは、事前に合意して書面にしている場合で2日間まで。212月31日から1月4日までは4日あります。
たとえば月末締め翌月末払いで11月1日に受け取った分は、30日なら受領から60日目ですが、1月4日だと65日目。順延しても60日(2か月)以内に収まるなら、事前の合意で2日を超えてよいという案内はあるものの、3この例には当てはまりません。
前倒しするなら、振込の登録と承認は28日までに済ませます。いつまでに指定すればいいかは銀行や契約で違うので、12月の初めに取引銀行の案内を見ておくと慌てません。
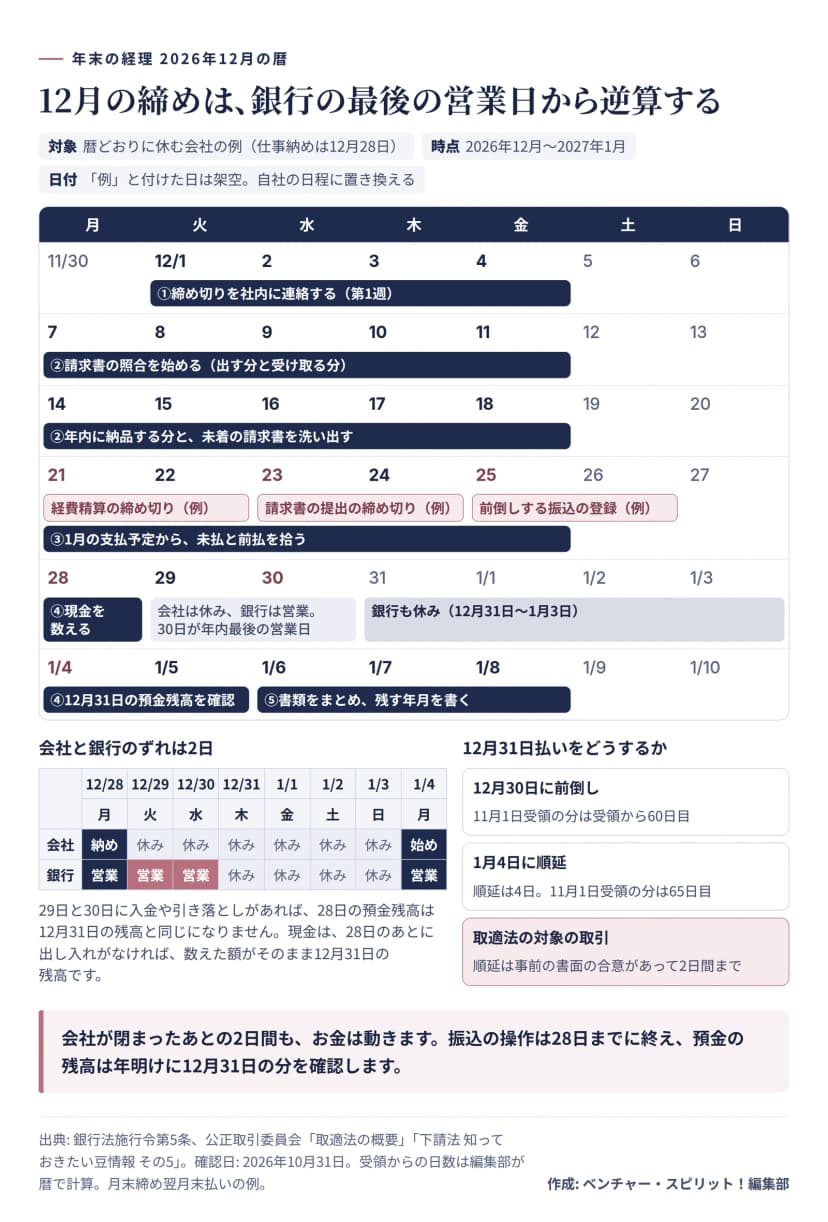 2026年12月の暦に5つの順番を重ねた図。銀行は30日まで、会社は28日まで作成: 編集部 / 出典: 銀行法施行令・公正取引委員会
最初の連絡は、12月の第1週に
締め切りは、休みと銀行の日程から逆算して決めます。12月1日(火)から4日(金)のあいだに送れば、社内の人にはまだ2週間以上の余裕があります。
取引先には、休業のお知らせに「12月分の請求書の提出日」を1行足します。年末の挨拶メールを送る会社なら、そこに入れれば手間は増えません。
年内の売上は、請求書の日付で決まらない
12月28日付で請求書を出せば、年内の売上になる。そう思っていませんか。
税の計算で見るのは、請求書の日付ではなく、物を引き渡した日やサービスを提供した日です。4物の販売なら、国税庁の通達は「出荷した日」「相手方が検収した日」などを例に挙げ、合理的な日のうち会社が続けて使っている日で判定するとしています。5つまり、年末の分だけ基準を変えるのは、この考え方に合いません。
12月決算の会社なら、線はこう引かれます。例はどれも架空です。
| 例 |
会社の基準 |
売上の期 |
| 12月28日に出荷、相手の検収は1月6日 |
出荷した日 |
今期 |
| 12月28日に出荷、相手の検収は1月6日 |
検収した日 |
来期 |
| 1月8日に納品する分の請求書を12月25日付で出した |
納品した日 |
来期 |
| 12月22日に納品し、請求書は1月に出す |
納品した日 |
今期 |
照合は2方向です。出す側は、12月に納品や検収があった分を書き出し、発行する請求書と並べます。20日締めの会社だと、21日から31日までの分は12月の請求書に載りません。12月決算なら、この分も今期の売上です。
受け取る側は、発注の控えや納品書を届いた請求書と並べ、「納品済みなのに請求書がない」ものを拾います。これが次の未払の出発点です。
未払と前払は、1月の支払予定から拾う
未払は、1月に払う予定の一覧を開くと見つけやすくなります。12月分の残業代、12月に使った電気代や通信費、年末に終わった外注の作業。払うのは1月でも、受けたのは12月という分です。
税の計算で今期の費用にできる販売費などは、期末までに債務が確定したものです。国税庁の通達は、債務が成立している、給付すべき原因の事実が発生している、金額を合理的に算定できる、の3つを挙げています。6「来年、修繕を頼むつもり」だけでは債務は成立しません。
12月決算の会社が決算賞与を1月に払って今期の費用にするなら、12月31日までに支給する全員へ金額を通知しておく必要があります。7ほかの条件は決算賞与の記事にあります。
前払はその逆で、12月に払った来年の分です。2026年12月に、2027年1月から6月までの保守料6万円(架空)を払ったとしましょう。原則は資産に計上し、サービスを受けた時に費用にします。8
ただ、支払った日から1年以内に受けるサービスの分は、支払った期の費用にする処理を続けているなら、支払った時の費用にできます。これが短期前払費用です。借入金を預金などで運用するときの利子のように、対象にならないものもあります。8
続けることが条件なので、今年だけ使う手ではありません。前期の決算書でどちらの処理かを見ておき、迷ったら税理士に相談してください。
現金は仕事納めに、預金は年明けに
現金は、仕事納めの日の終業前に数えます。数えた額と並べるのは現金出納帳です。青色申告の法人は、日々の残高まで帳簿に書くことになっています。928日のあとに出し入れがなければ、数えた額がそのまま12月31日の残高です。
金種ごとに枚数を書き、数えた人と確認した人が記名する。差が出たら、その日のうちに原因を探します。休み明けだと、何に使ったお金か、もう思い出しにくいですよね。
預金は違います。28日に残高を見ても、そのあと動くかもしれません。銀行は30日まで開いていますし、全銀ネットは銀行振込の「24時間365日化」が実現していると案内しています。10
だから、1月4日に12月31日の残高を通帳や明細で確認し、帳簿と並べます。12月決算の会社は、この額を申告書に付ける「預貯金等の内訳書」にも書きます。11
書類は、捨てられる年を書いて閉じる
帳簿と取引の書類は、確定申告書の提出期限の翌日から7年残します。欠損金が出た期は10年です。12会社法にも会計帳簿と事業の重要な資料を10年残す定めがあるので、13帳簿は10年で管理すると決めておけば迷いません。書類ごとの年数は保存期間の一覧にあります。
2026年12月期で申告期限の延長がなければ、提出期限は2027年3月1日(月)。147年なら、2034年3月までは残す計算です。箱やフォルダにこの年月を書いておくと、次の担当者が中を開けずに判断できます。
紙の箱に入れられないものもあります。メールやサイトで受け取った請求書などの電子取引データは、電子のまま保存する義務があるからです。15年末の確認は1つで十分。今年受け取った請求書を3件選び、「日付・金額・取引先」で探してみてください。見つからなければ、ファイル名や索引簿の付け方を電子帳簿保存法の記事を見ながら年内に決めます。
12月の経理チェックリスト
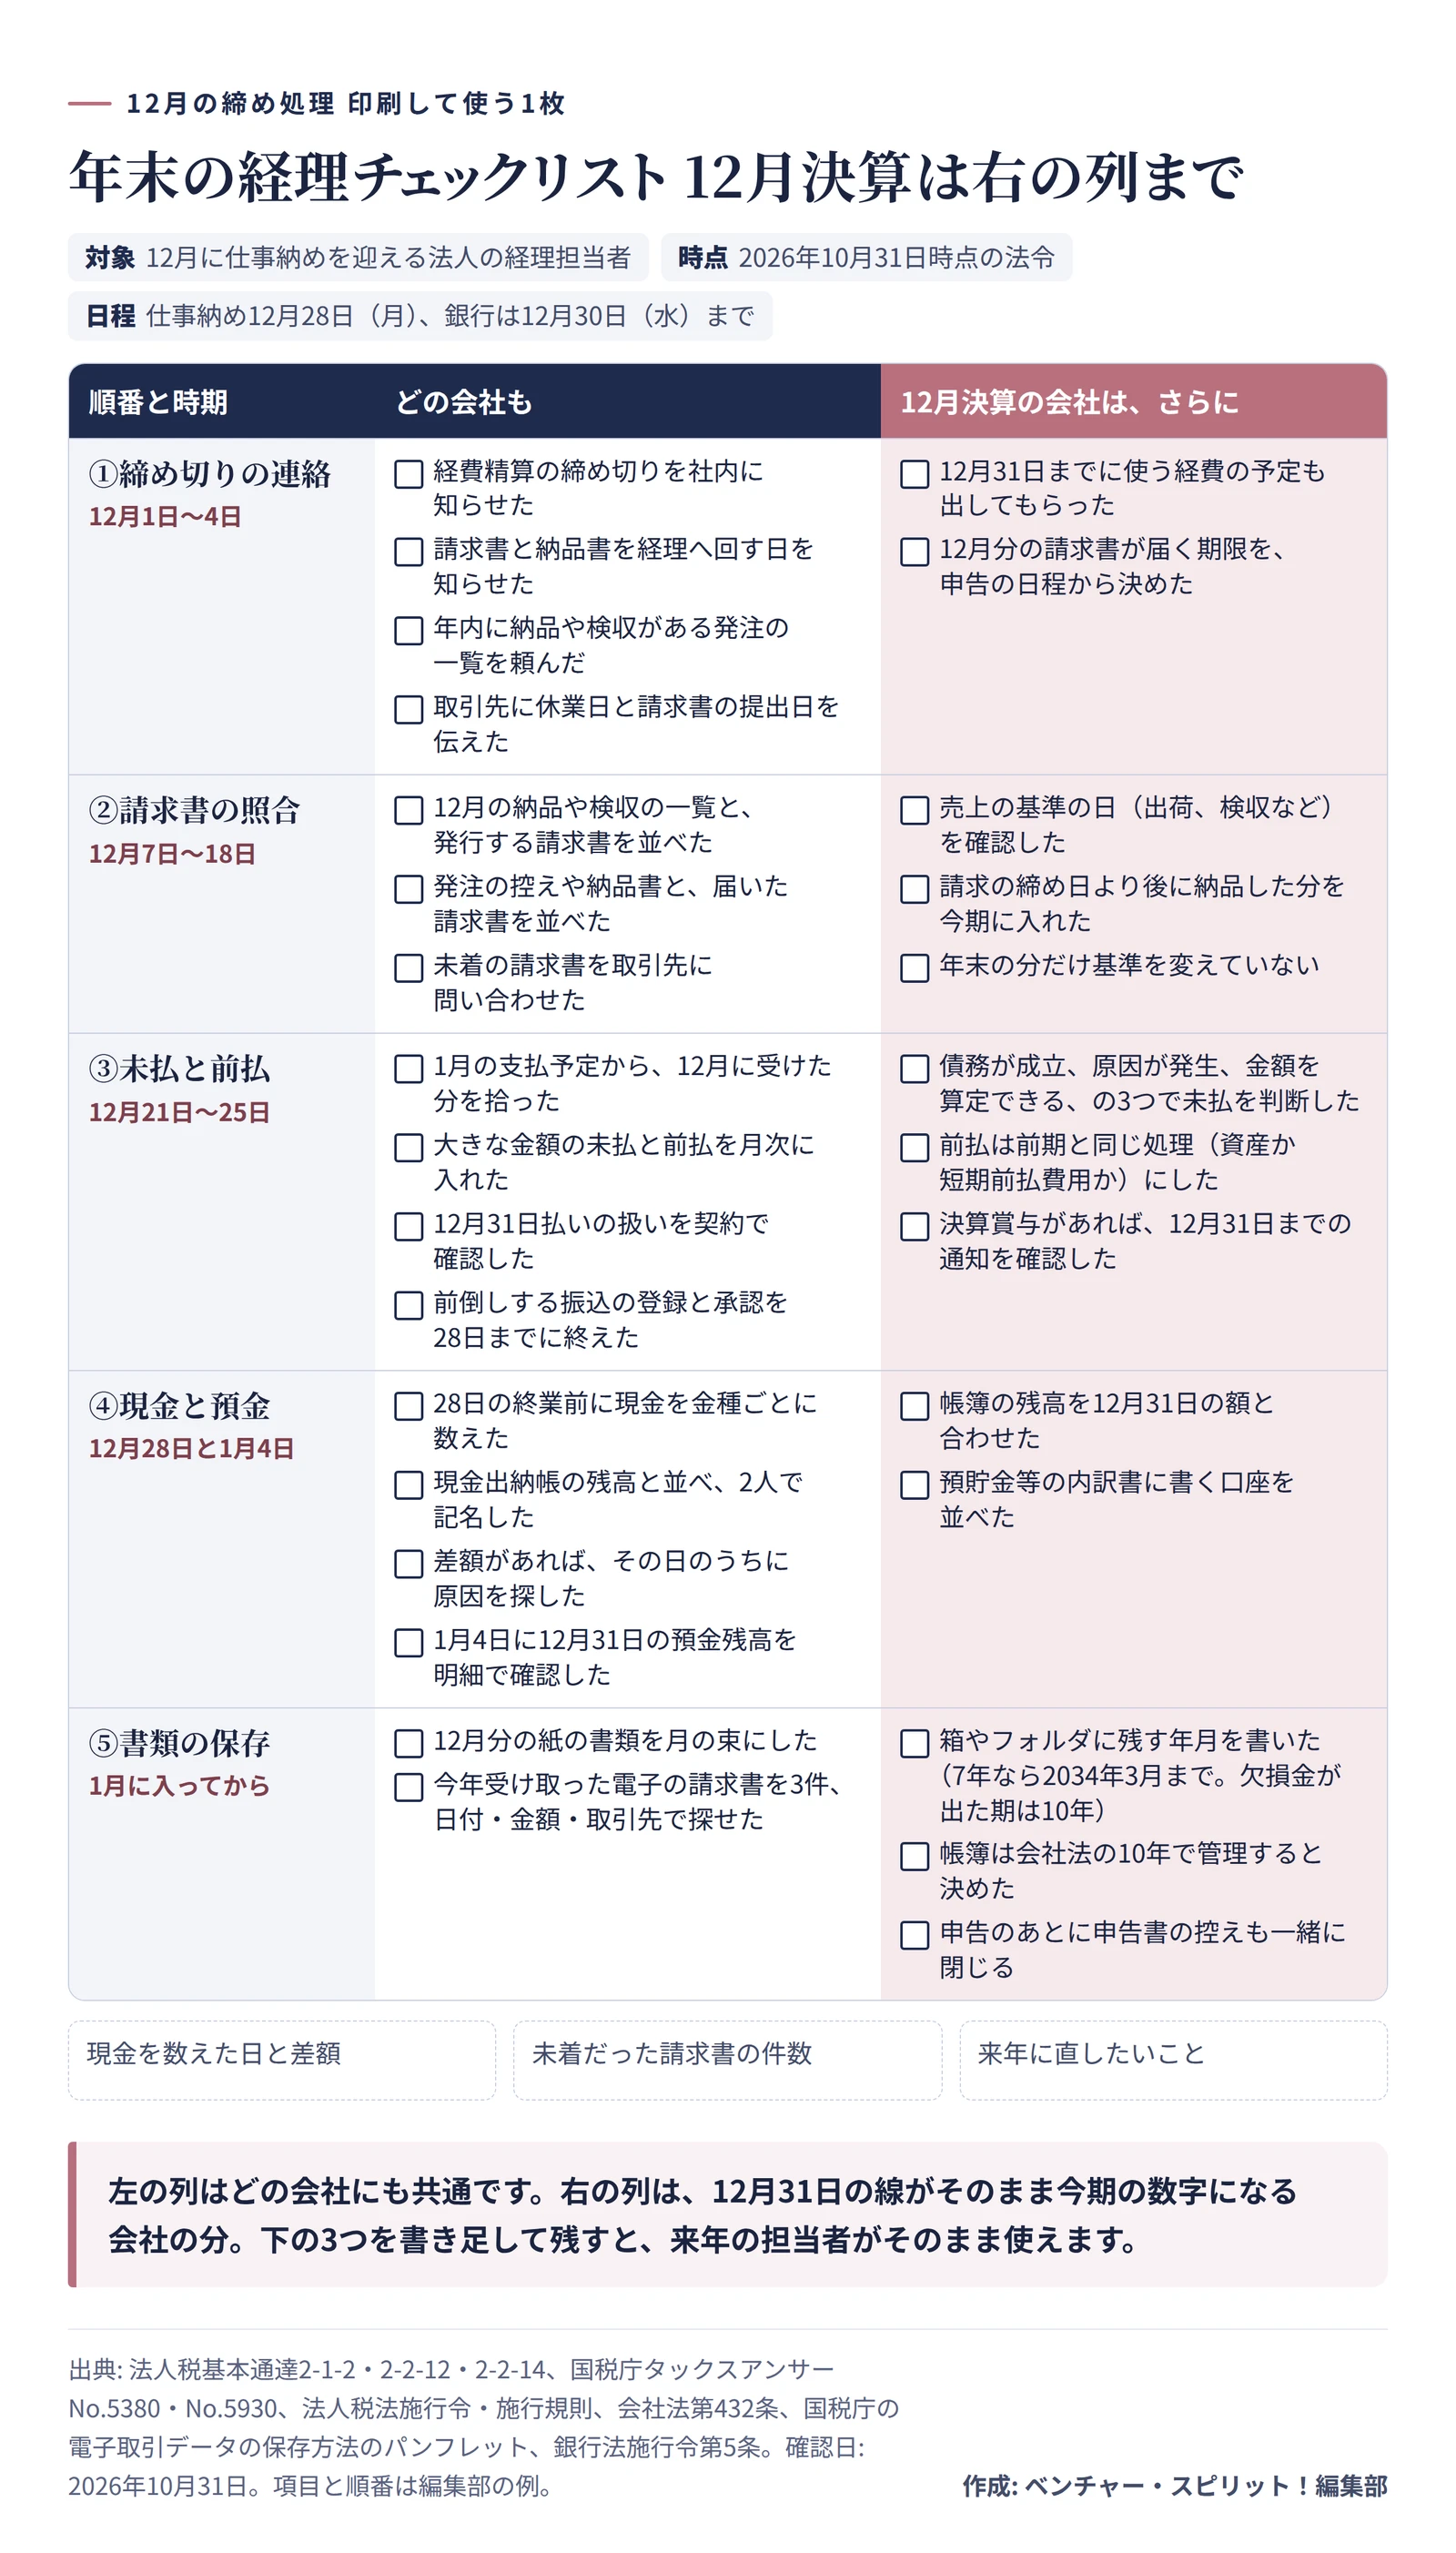
5つの順番を、印刷して使える1枚にしました。右の列は12月決算の会社だけです。
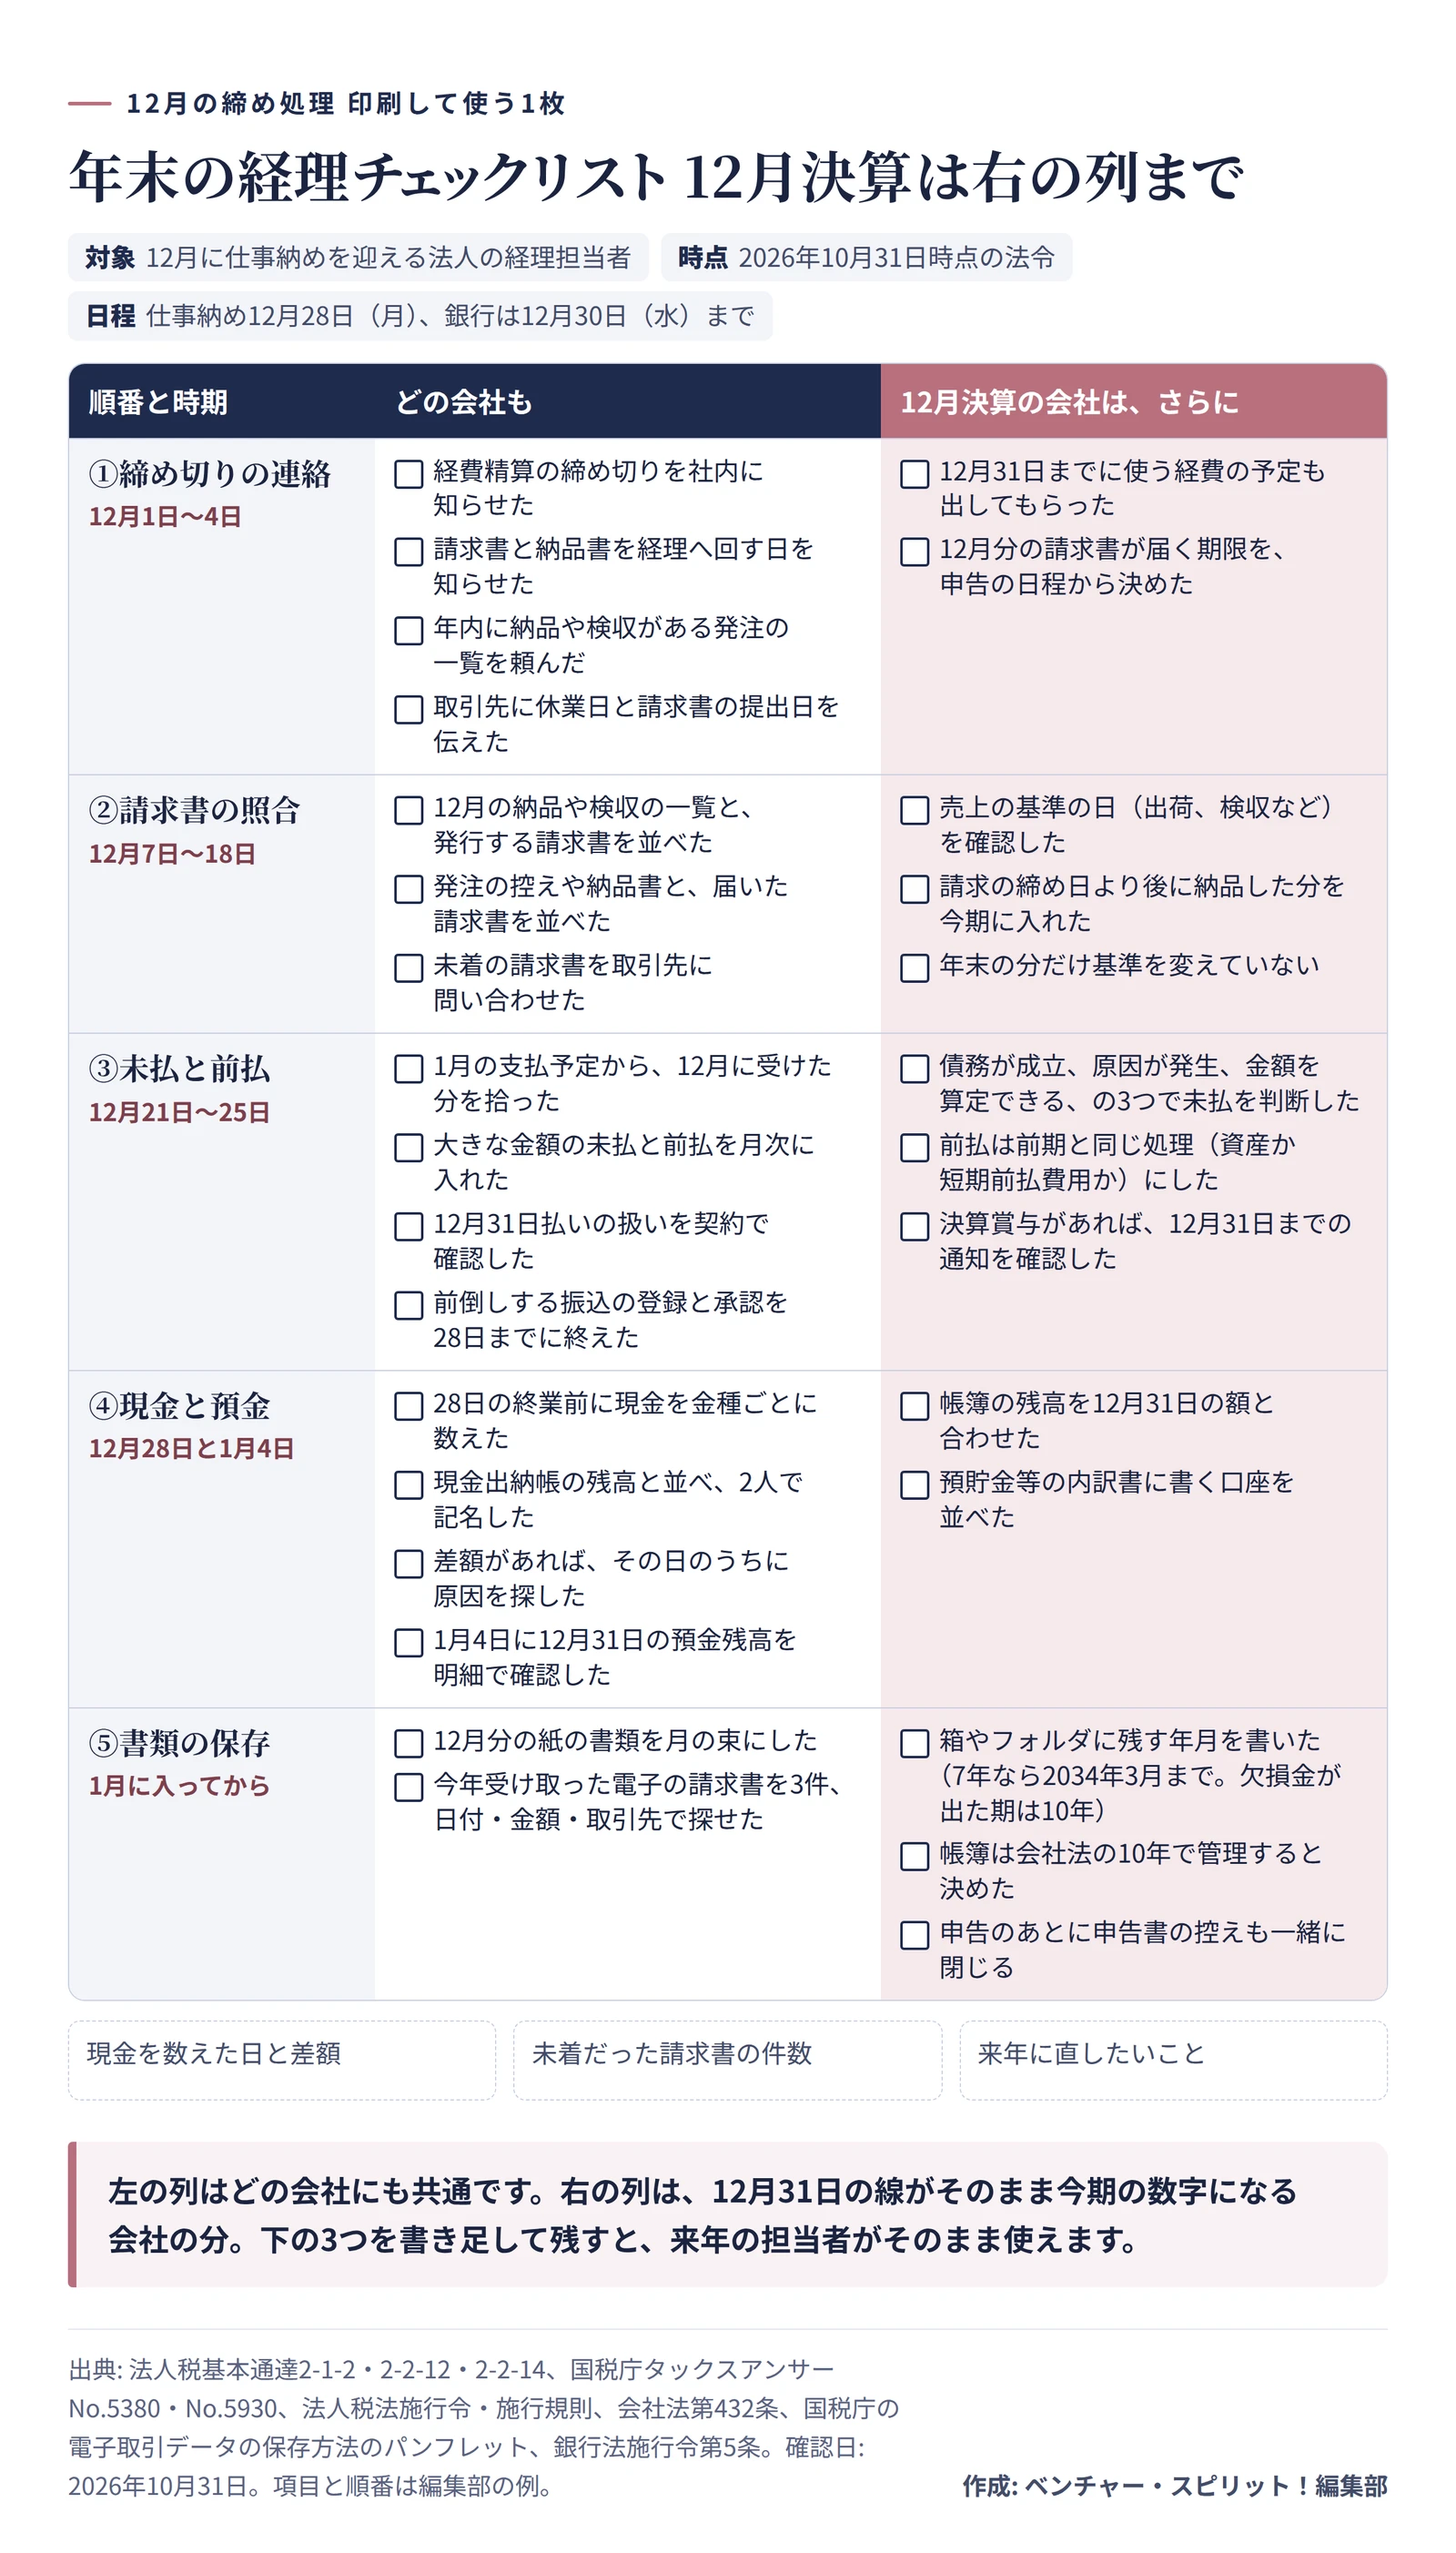 12月の締め処理を5つの順番に分けたチェックリスト。右の列は12月決算の会社だけ作成: 編集部 / 出典: 国税庁・会社法・法人税法施行規則
この紙に、現金を数えた日と差額、未着だった請求書の件数を書き足して残しておきましょう。2年分そろうと、どの部署の請求書が遅れやすいかまで見えてきて、締めのやり方そのものを直す話ができます。来年の12月は、その記録を開くところから始められます。
この記事は、2026年10月31日時点の法令と、国税庁、公正取引委員会、全銀ネットの資料をもとに書きました。仕事納めの日は暦どおりに休む会社の例です。線引きや処理に迷ったら、顧問の税理士か所轄の税務署に相談してください。