国税庁は11月5日、11月が申告・納付期限の法人に送る予定申告書と中間申告書、納付書の発送が遅れていると発表しました。発送予定日は改めて知らせるとしています。e-Taxのメッセージボックスに届くお知らせも遅れ、送信は11月9日ごろの見込みです1。
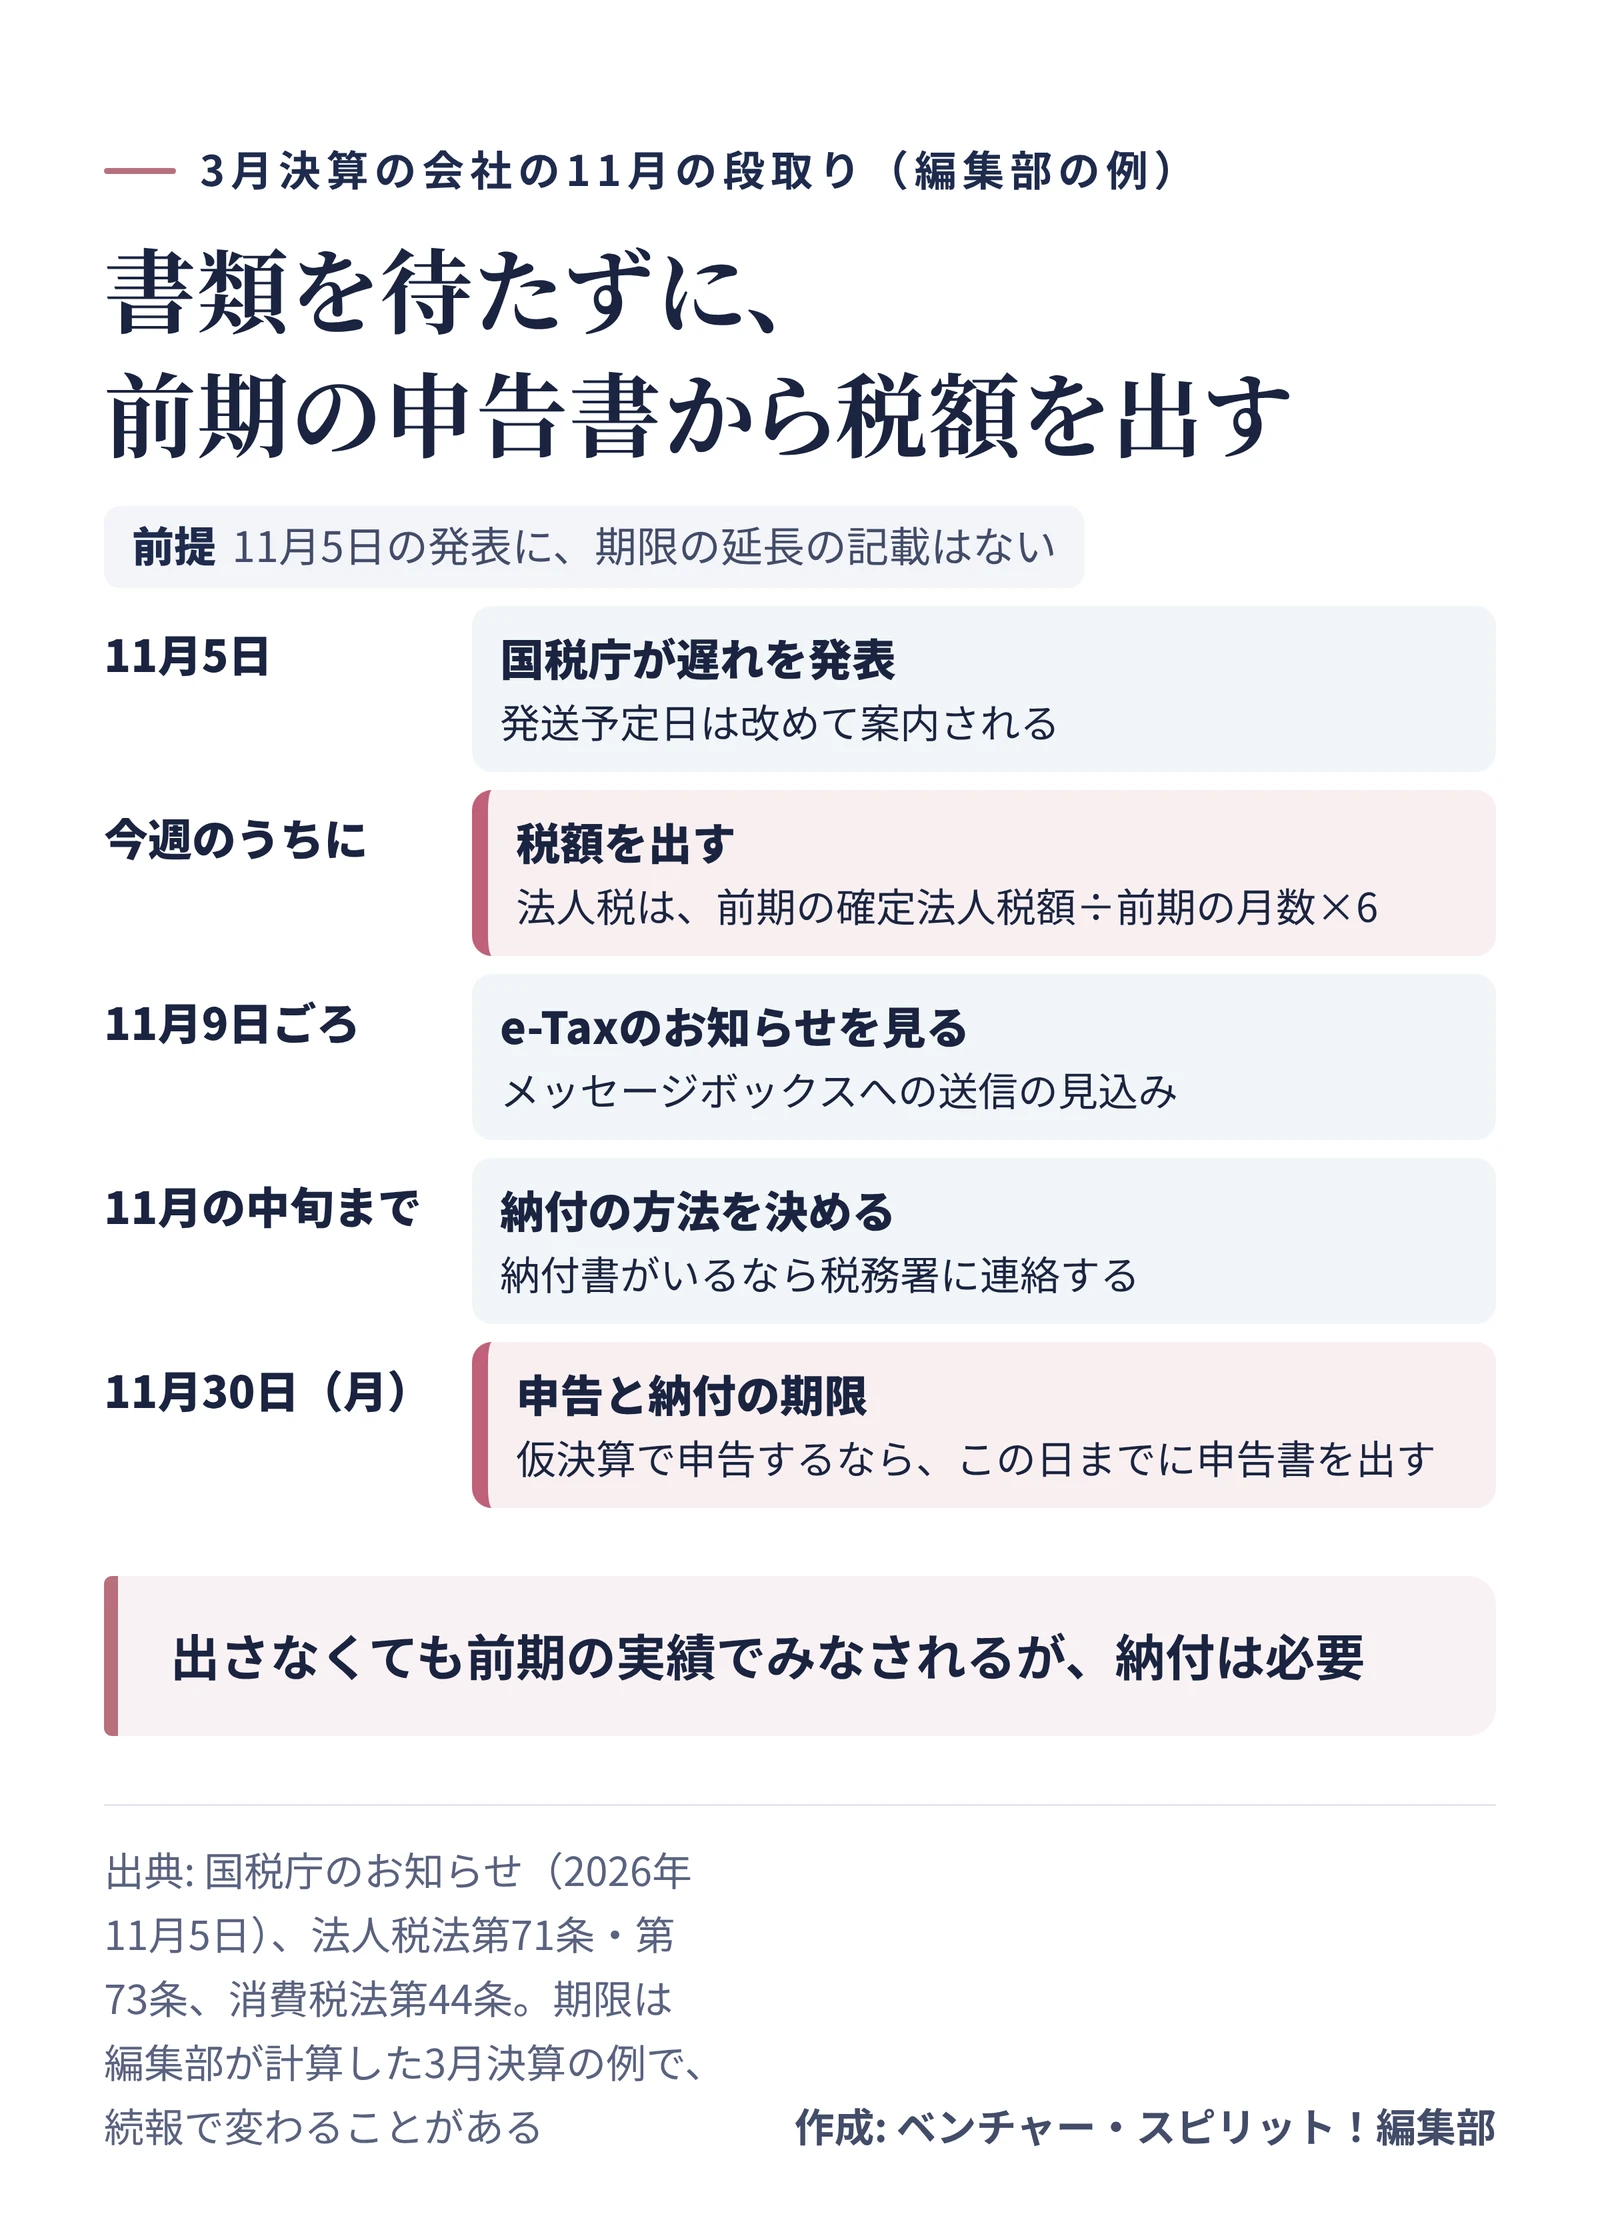
お知らせに期限の延長の記載はありません。3月決算の会社なら、法人税の予定申告と消費税の中間申告の期限は11月30日(月)です(編集部の計算)。書類を待たずに、税額と納付の方法を先に決めておきましょう。
遅れているのは、書類とお知らせの2つ
遅れているのは、中間申告書等の発送と、e-Taxのお知らせの送信です。お知らせは「法人税予定申告のお知らせ」と「消費税中間申告のお知らせ」の2種類です。法人税のお知らせは、ふだん期限の月の上旬に届きます12。遅れの理由は、発表に書かれていません。
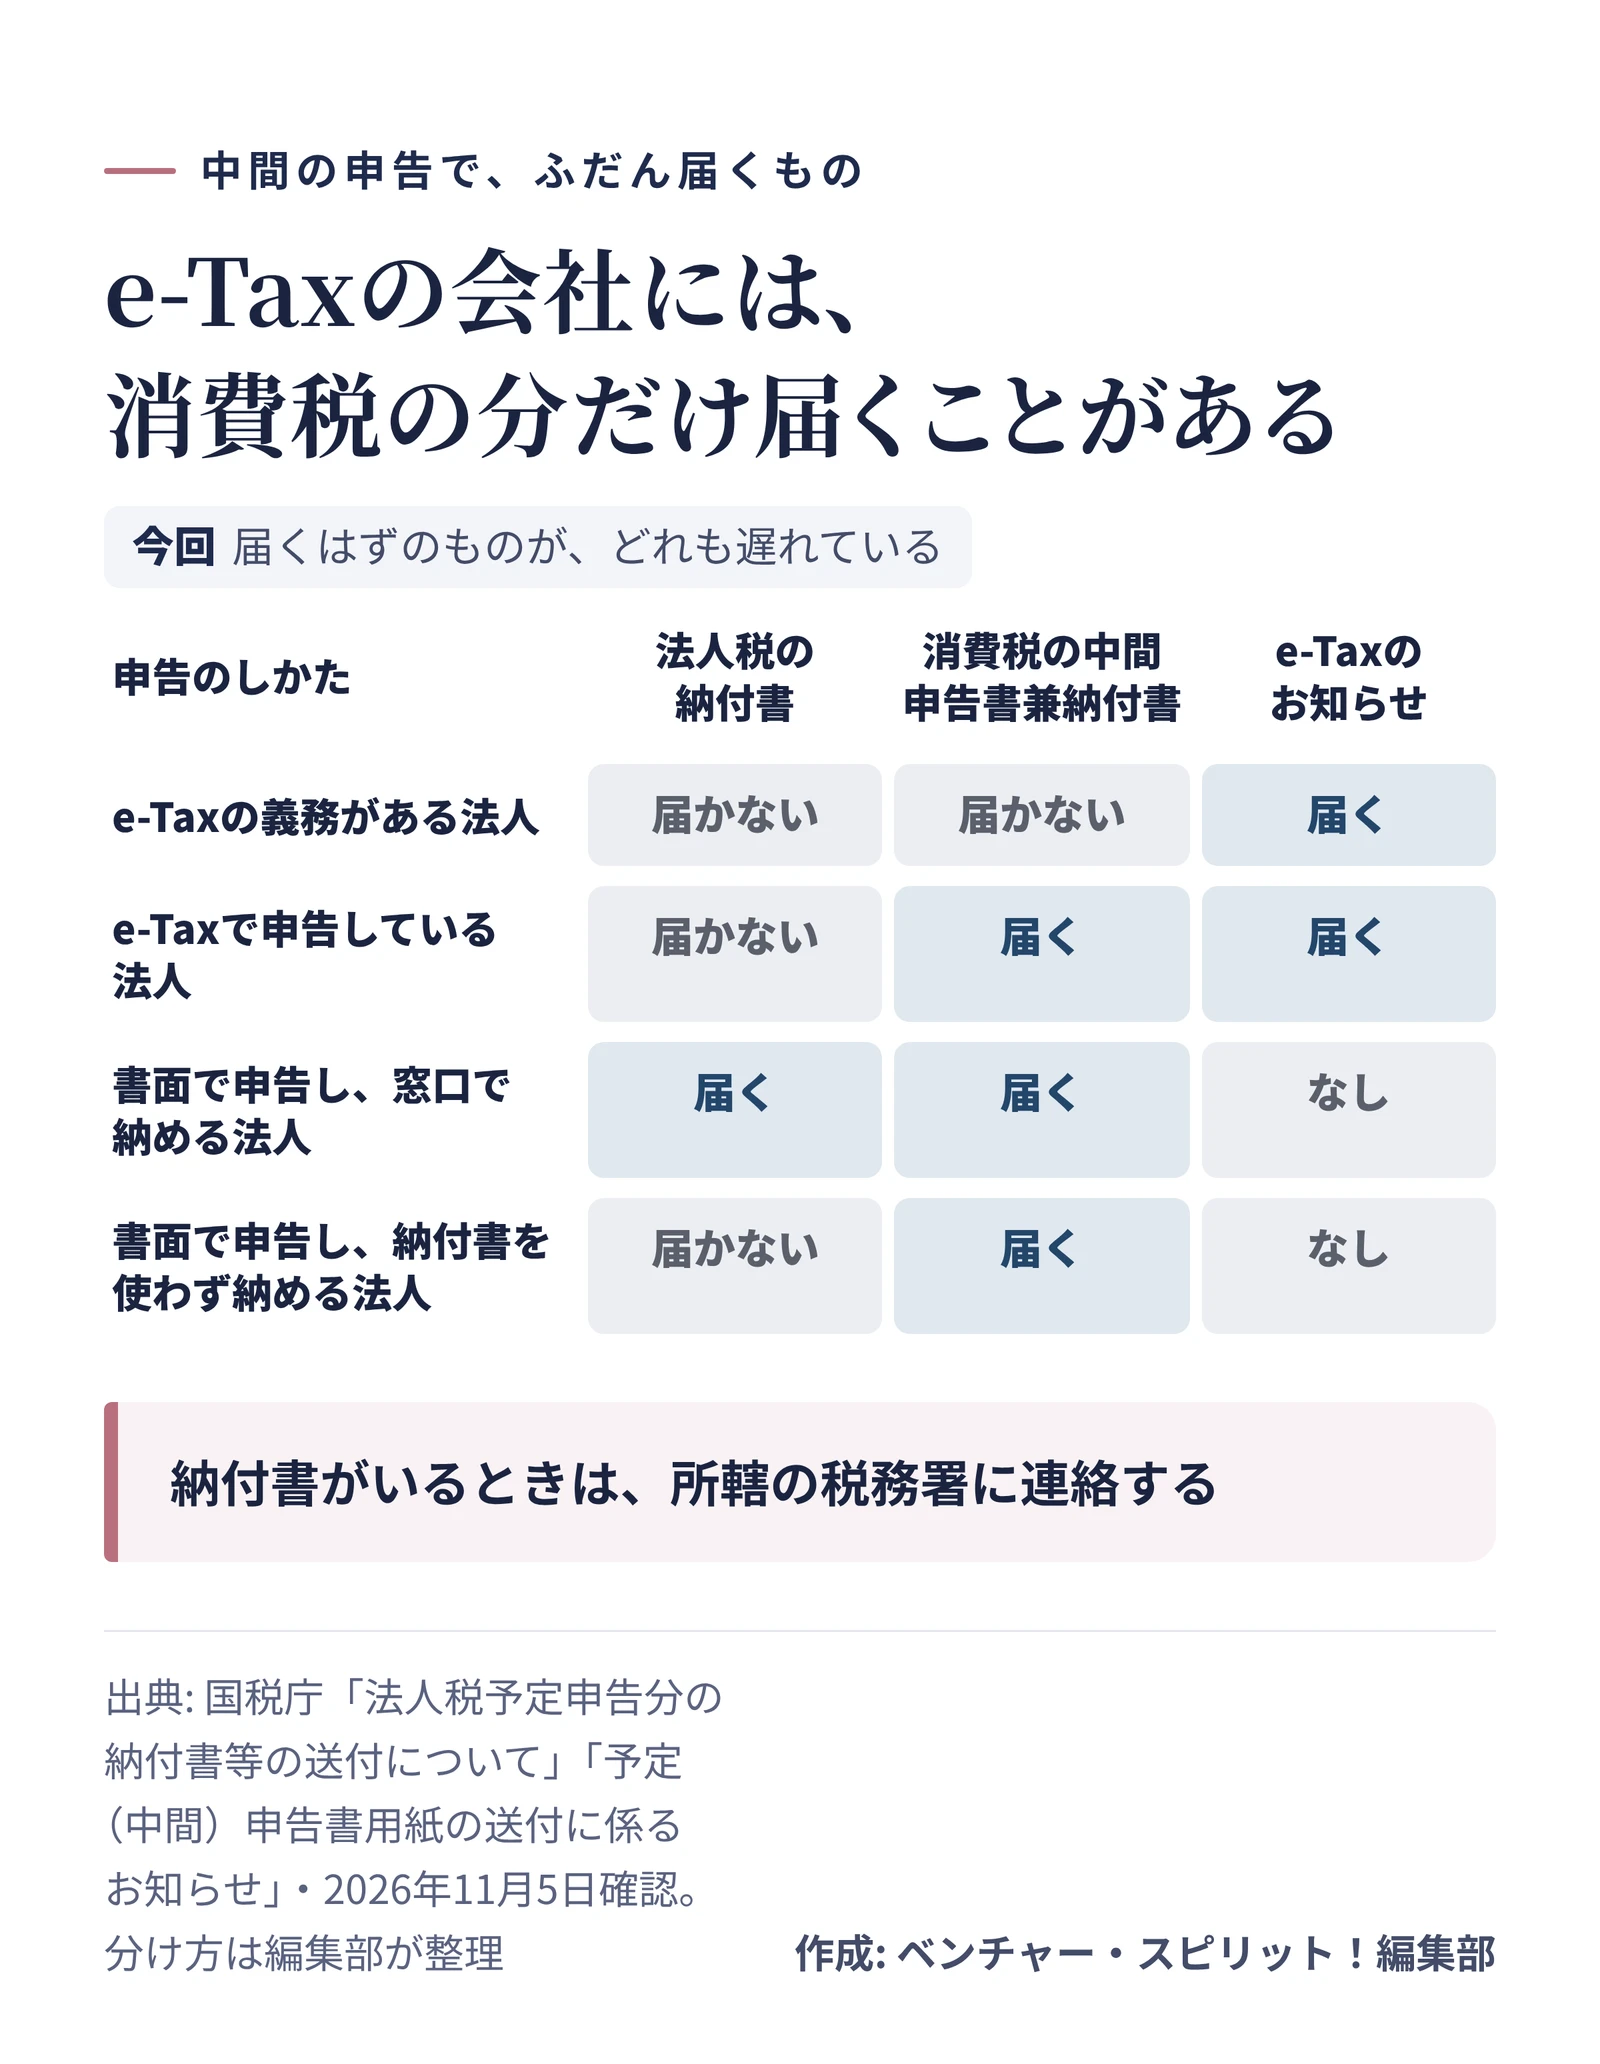
どちらが自社に関わるかは、申告のしかたで変わります。e-Taxで確定申告を出している法人には、法人税の予定申告書の用紙も納付書も、もともと届きません。一方で、消費税の中間申告書兼納付書は、e-Taxの義務がある法人を除いて送られます23。だから、法人税の分は来ないのに消費税の分だけ来る、という会社もあります。
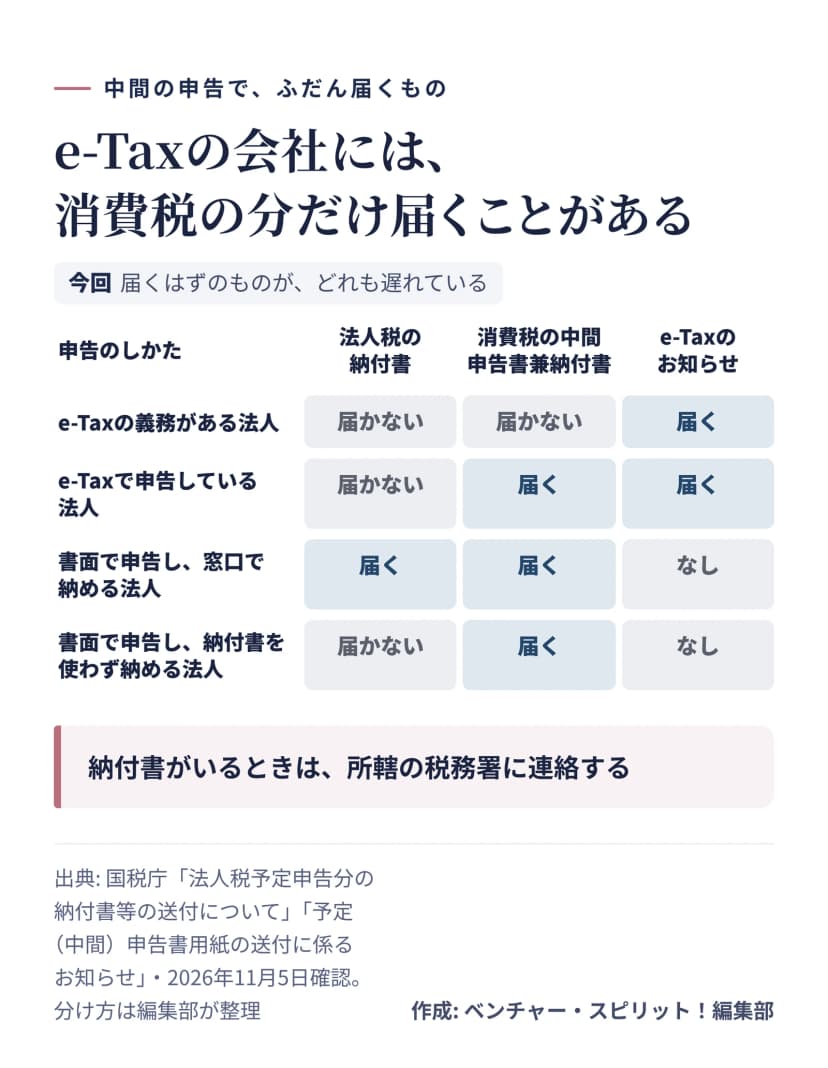 申告のしかたごとに、中間の申告でふだん届くもの作成: 編集部 / 出典: 国税庁
11月が期限になるのは、どんな会社か
法人税の予定申告は、事業年度が始まって6か月たった日から2か月以内です。前期の確定法人税額が20万円を超えると、義務が出ます24。4月に始まる3月決算の会社なら、期限は11月30日(月)にあたります(編集部の計算)。
消費税は、前の課税期間の税額で回数が変わります。48万円超400万円以下なら年1回、4,800万円以下なら年3回、4,800万円超なら年11回です5。回数が多い会社は、3月決算以外でも11月が期限の回があるので、自社の予定表で確認しましょう。
書類がなくても、税額は出せる
前期の実績で出す場合は、手元の前期の申告書があれば計算できます。法人税なら、前期の確定法人税額を前期の月数で割り、6を掛けます4。12か月の決算で前期の法人税が300万円なら、予定申告の税額は150万円です(編集部の例)。地方法人税も同じように前期の額から出します。
申告書を出さなかった場合は、期限の日に、前期の実績にもとづく中間申告書を出したものとみなされます。法人税も消費税も同じです67。みなされても納付は必要なので、申告書の到着を待ちすぎないようにしましょう。
仮決算で申告する会社は、期限までに申告書を出す必要があります。消費税では、期限を過ぎると前の課税期間の税額で出したものとみなされ、あとから仮決算の申告書は出せません5。
納付書が手元にないとき
納付書を使わない方法なら、書類の到着を待たずに納められます。国税庁は、ダイレクト納付、インターネットバンキング、クレジットカード納付、スマホアプリ納付、QRコードを使うコンビニ納付などを案内しています。金融機関の窓口で納めたくて納付書が必要なら、所轄の税務署に連絡します2。
ダイレクト納付は事前の届出が必要なので、今から使うなら早めに確認しましょう。e-Tax自体は11月5日に利用が再開されています。経緯はe-Taxの緊急メンテナンスと助成金の期限、11月4日の国の情報まとめで追えます。
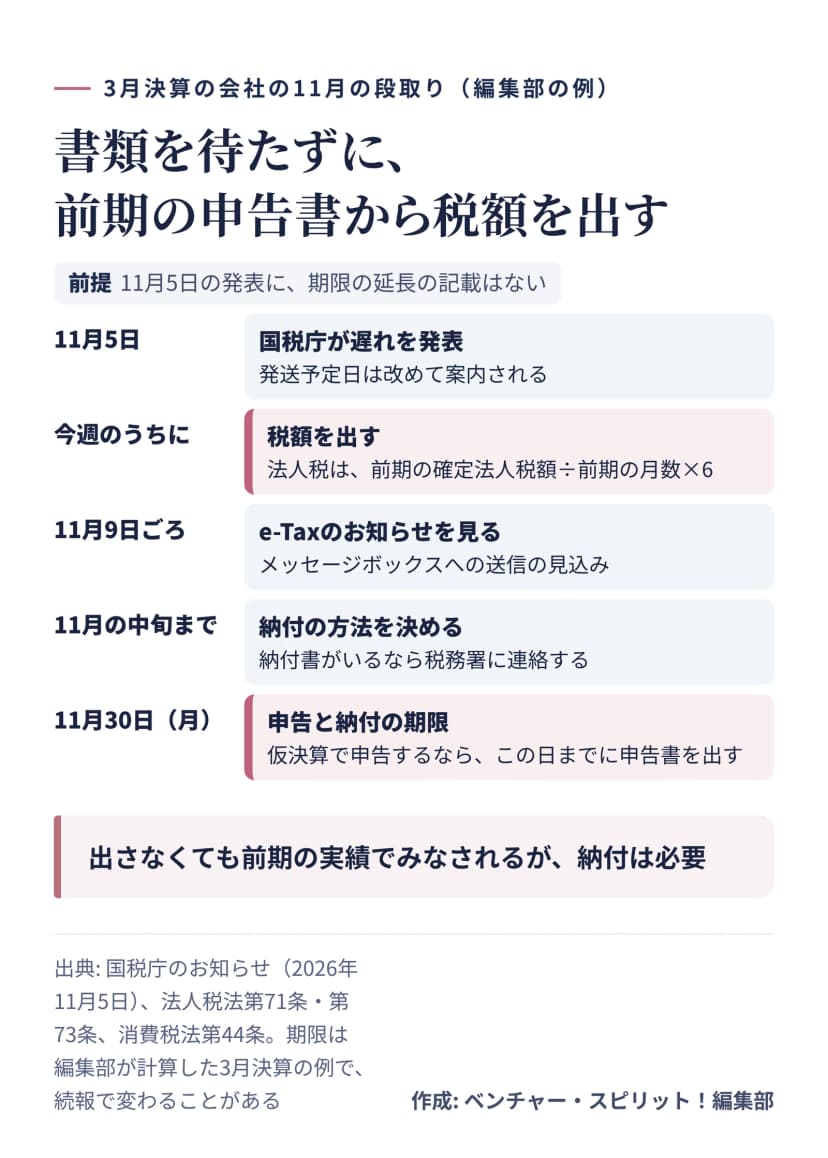 3月決算の会社の11月の段取りの例(編集部の例)作成: 編集部 / 出典: 国税庁
影響する会社と、しない会社
影響するのは、11月が法人税の予定申告か消費税の中間申告の期限にあたる法人です。3月決算の会社のほか、消費税を年3回や年11回申告する会社が入ります。前期の法人税額が20万円以下で、消費税額も48万円以下の会社には、そもそも中間申告の義務がありません。
個人事業主の予定納税や、毎月の源泉所得税は、この発表の対象ではありません。
今週確認すること
- 自社の決算月から、法人税の予定申告の期限を確認する
- 消費税の中間申告の回数と、11月が期限にあたる回があるかを見る
- 前期の申告書から、法人税と消費税の中間の税額を出す
- 前期の実績か仮決算か、どちらで申告するかを決める
- 納付の方法を決める。納付書がいるなら税務署に連絡する
- 11月9日ごろにメッセージボックスを開く予定を入れる
- 国税庁の続報(発送予定日)を確認する
この記事の内容は、2026年11月5日時点の国税庁の発表と法令にもとづいています。期限や税額の判断に迷うときは、顧問の税理士か所轄の税務署に確認してください。