冬の賞与で、役員の分だけ届出より少なく振り込む。会社の負担が減るのだから、問題はなさそうに見えます。でも、税務ではその賞与の全額が損金から外れるのが原則です。1
役員の賞与を損金にできる形は限られています。いつ、いくら払うかを先に決めて税務署へ届け出るのが事前確定届出給与で、期限は総会で決議してから1か月を経過する日と、期首から4か月を経過する日の早いほう。12月に振り込む前も、来年の総会を開く前も、見るのは同じ届出書と付表です。
役員の賞与は、期の初めに決めておく
役員の報酬や賞与で損金になる形は、次の3つです。2
| 形 |
どんな給与か |
主な条件 |
| 定期同額給与 |
1か月以下の一定の期間ごとに同じ額を払う |
額を変えるのは原則、期首から3か月以内 |
| 事前確定届出給与 |
決まった時期に、確定した額を払う |
定めの内容を税務署へ届け出る |
| 業績連動給与 |
業績の指標をもとに算定する |
同族会社は原則対象外。算定方法の開示なども要る |
同族会社は業績連動給与を原則使えないので、賞与で出すなら真ん中を考えることになります。社員の決算賞与のように、期末に額を伝えて未払計上する道は、役員にはありません。決算の数字を見てから決めた額は、事前に確定した額とはいえないからです。
 届け出た日と額のとおりに払う。そろえておくのが損金の前提ですイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
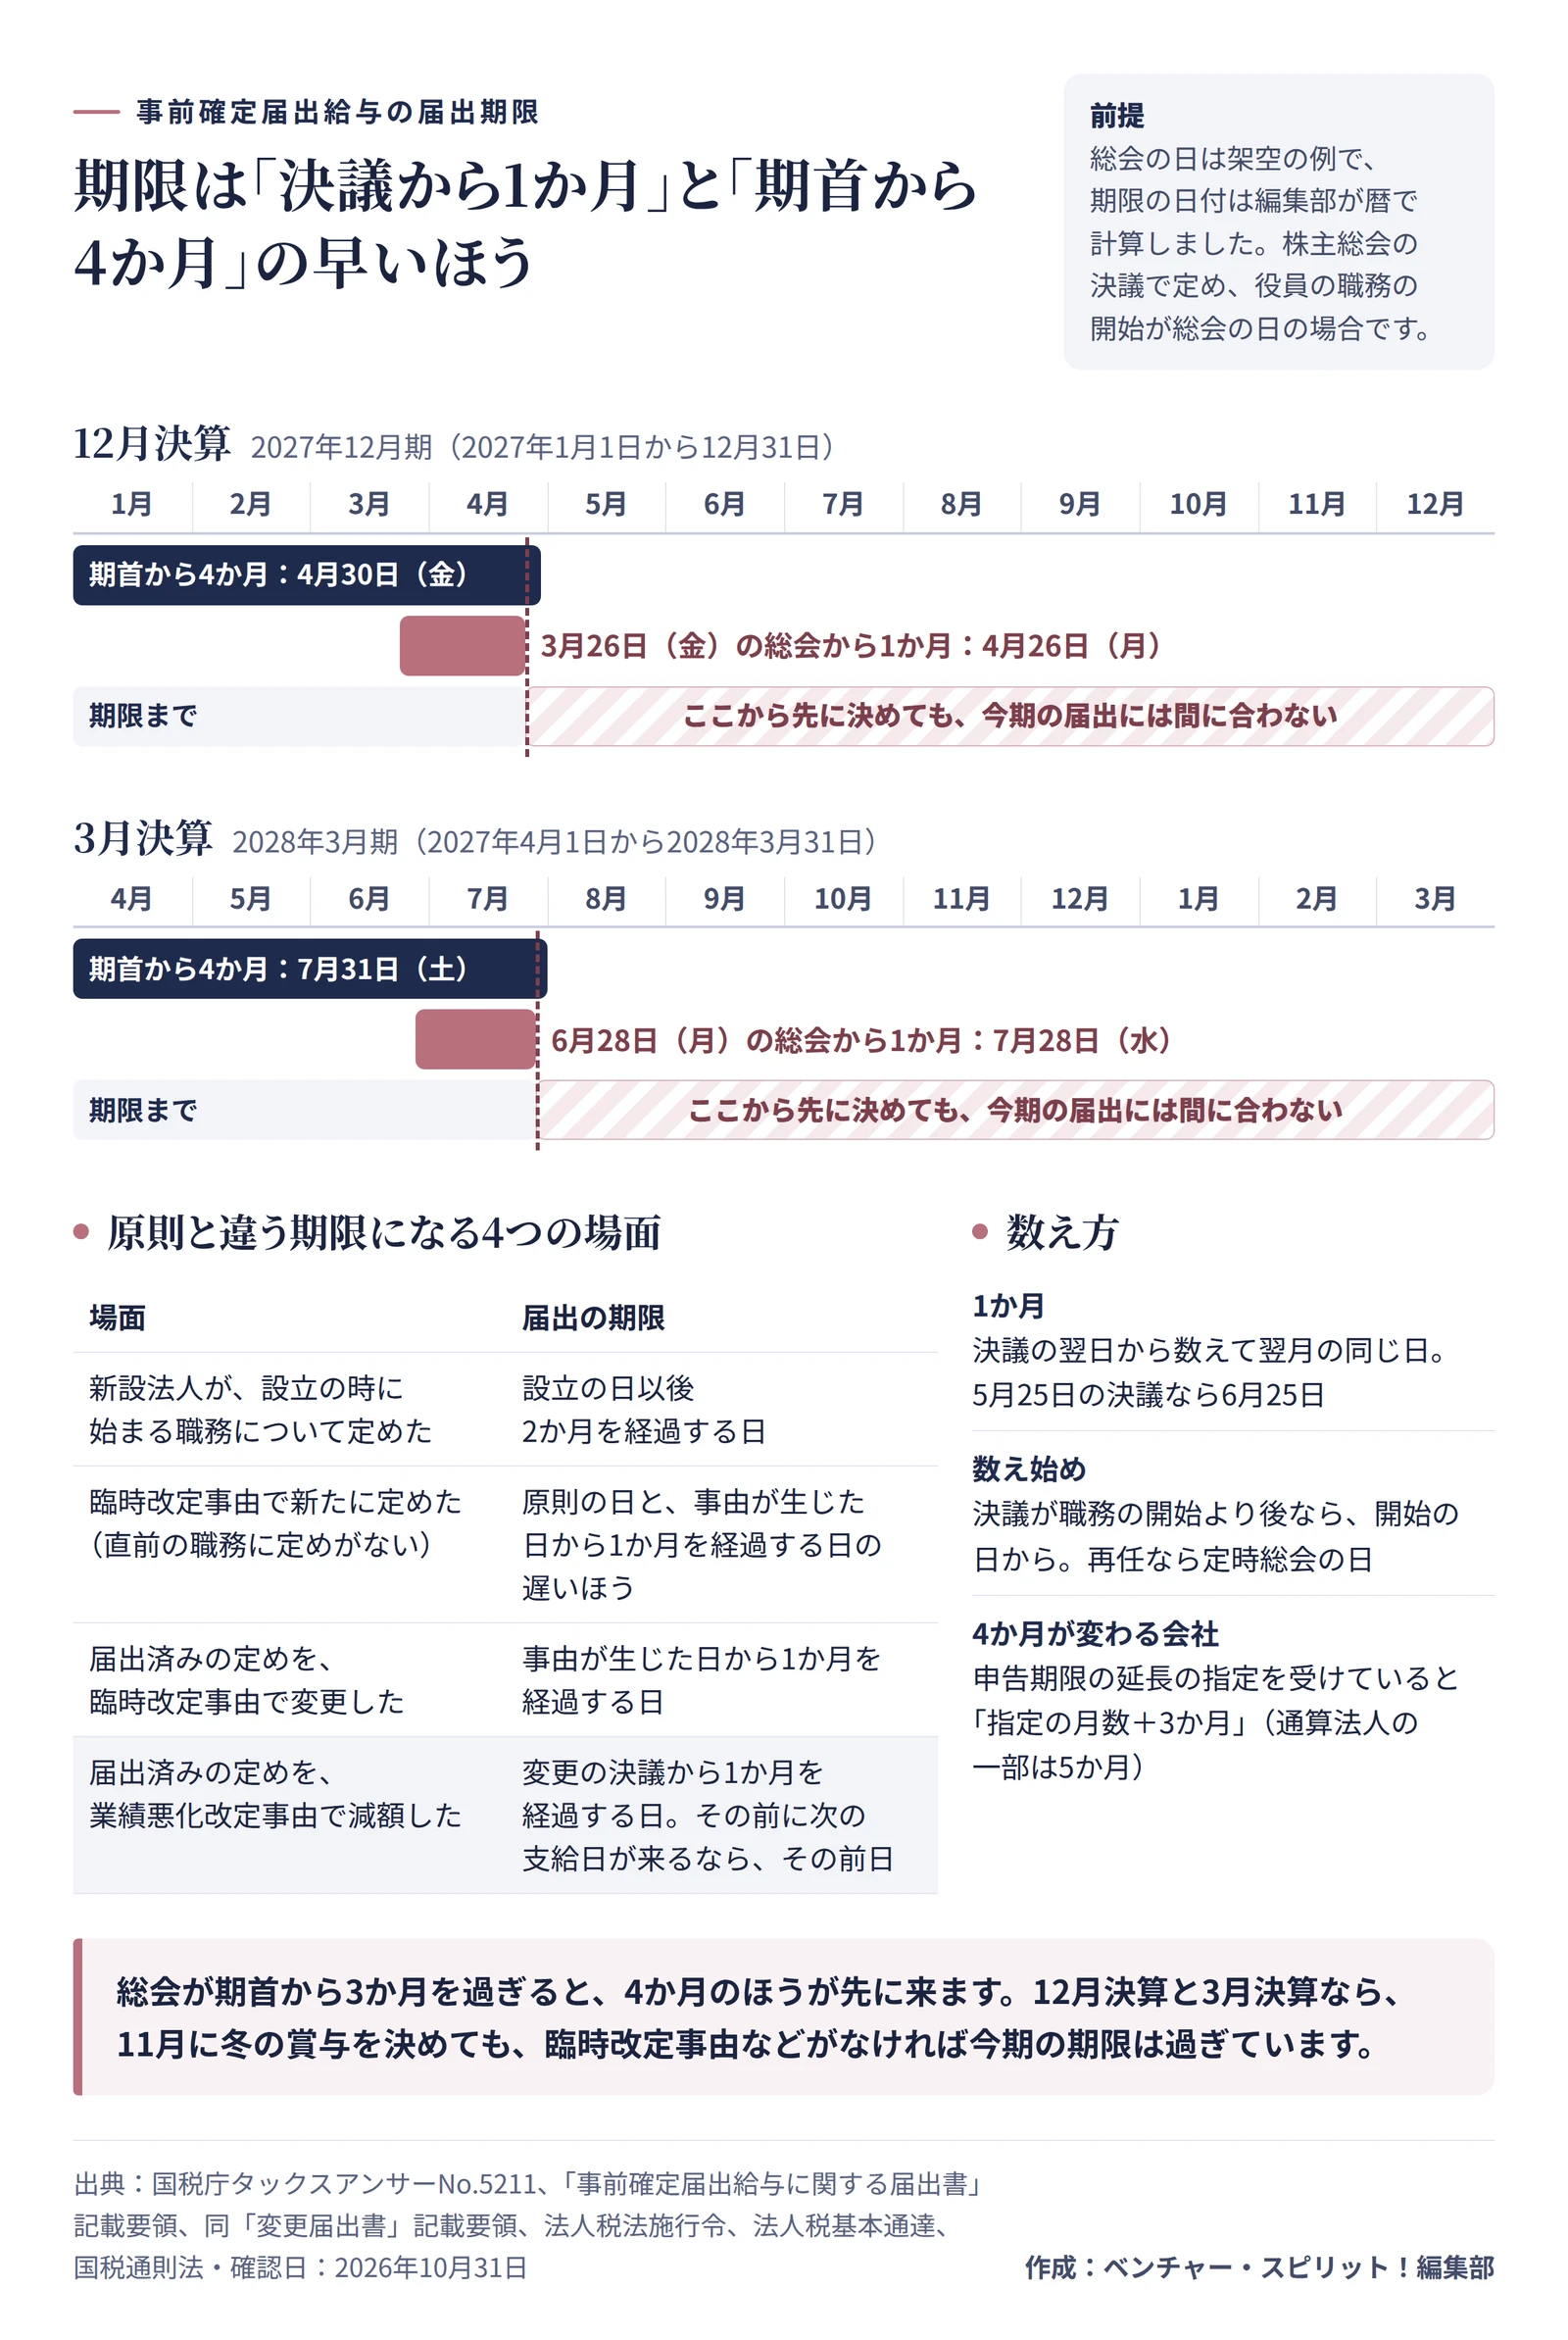
2027年の総会で数えると、期限はこの日
定時総会の日を架空で置き、暦で数えました。3
|
12月決算(2027年12月期) |
3月決算(2028年3月期) |
| 定時総会の例 |
2027年3月26日(金) |
2027年6月28日(月) |
| 決議から1か月を経過する日 |
2027年4月26日(月) |
2027年7月28日(水) |
| 期首から4か月を経過する日 |
2027年4月30日(金) |
2027年7月31日(土) |
| 届出の期限 |
2027年4月26日(月) |
2027年7月28日(水) |
総会が期首から3か月を過ぎると、4か月のほうが先に来ます。なお、国税通則法では、届出などの期限が日曜や祝日などに当たるときは翌日を期限とみなします。4
迷いやすいのが、総会のあと、取締役会で各人の額を決める場合でしょう。決議が職務の開始より後なら、数え始めは開始の日です。3再任の役員なら、開始の日は定時総会の日。5つまり、取締役会を1週間遅らせても、期限は延びません。
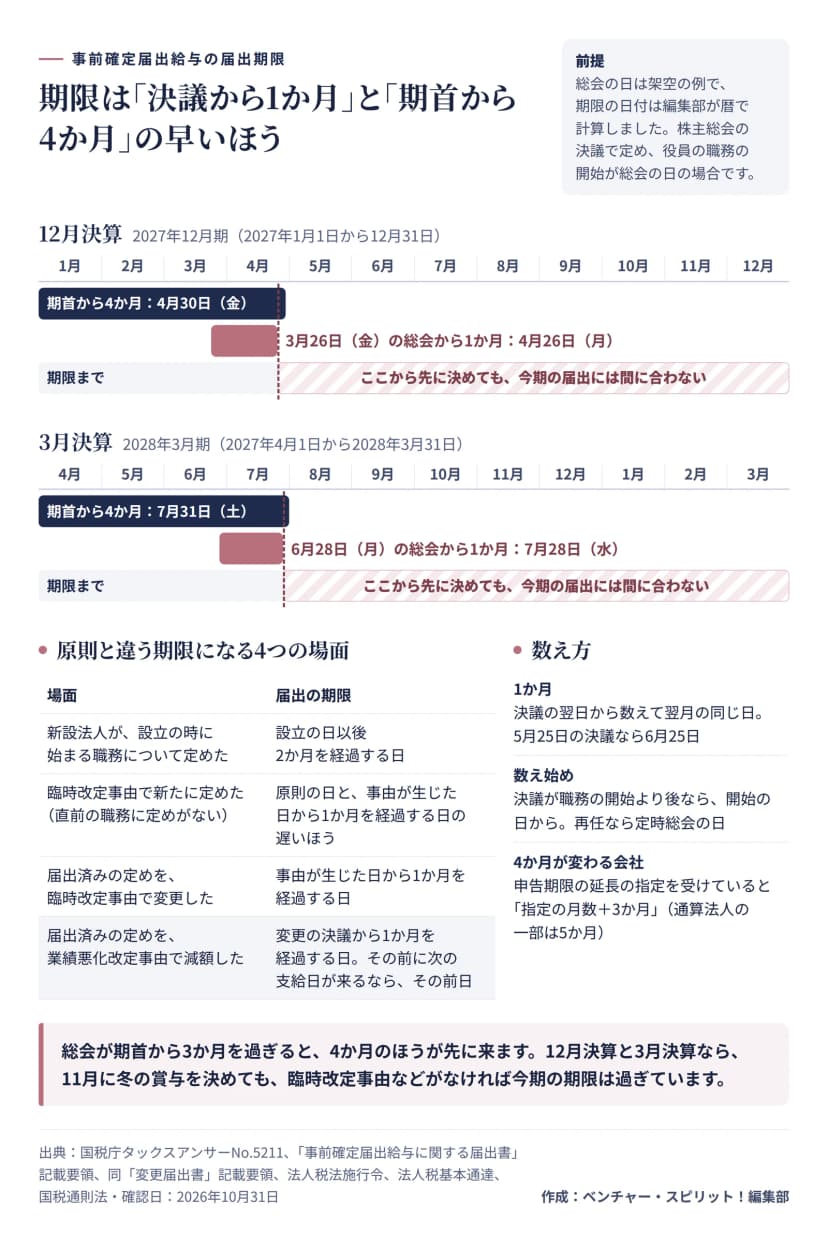 届出の期限は、決議から1か月と期首から4か月の早いほう。12月決算と3月決算の暦の例と、違う期限になる場面作成: 編集部 / 出典: 国税庁(タックスアンサーNo.5211・届出書の記載要領)、法人税法施行令
原則と違う期限になる場面は4つあります。6
| 場面 |
届出の期限 |
| 新設法人が、設立の時に始まる職務について定めた |
設立の日以後2か月を経過する日 |
| 臨時改定事由で新たに定めた(直前の職務に定めがない) |
原則の日と、事由が生じた日から1か月を経過する日の遅いほう |
| 届出済みの定めを、臨時改定事由で変更した |
事由が生じた日から1か月を経過する日 |
| 届出済みの定めを、業績悪化改定事由で減額した |
変更の決議から1か月を経過する日。その前に次の支給日が来るなら、その前日 |
では、11月になって「役員にも冬の賞与を」と言われたらどうでしょう。12月決算や3月決算なら、今期の期限はもう過ぎています。臨時改定事由のような事情がなければ、今から決めてもこの形にはなりません。税務署長がやむを得ない事情を認めたときの救済はあるものの、どんな事情が当たるかの例は国税庁の資料に見当たりませんでした。7損金にならない前提で払うかは会社が決めることで、来期に出すなら次の総会の議案に入れる話になります。
届出書で書きにくいのは2か所
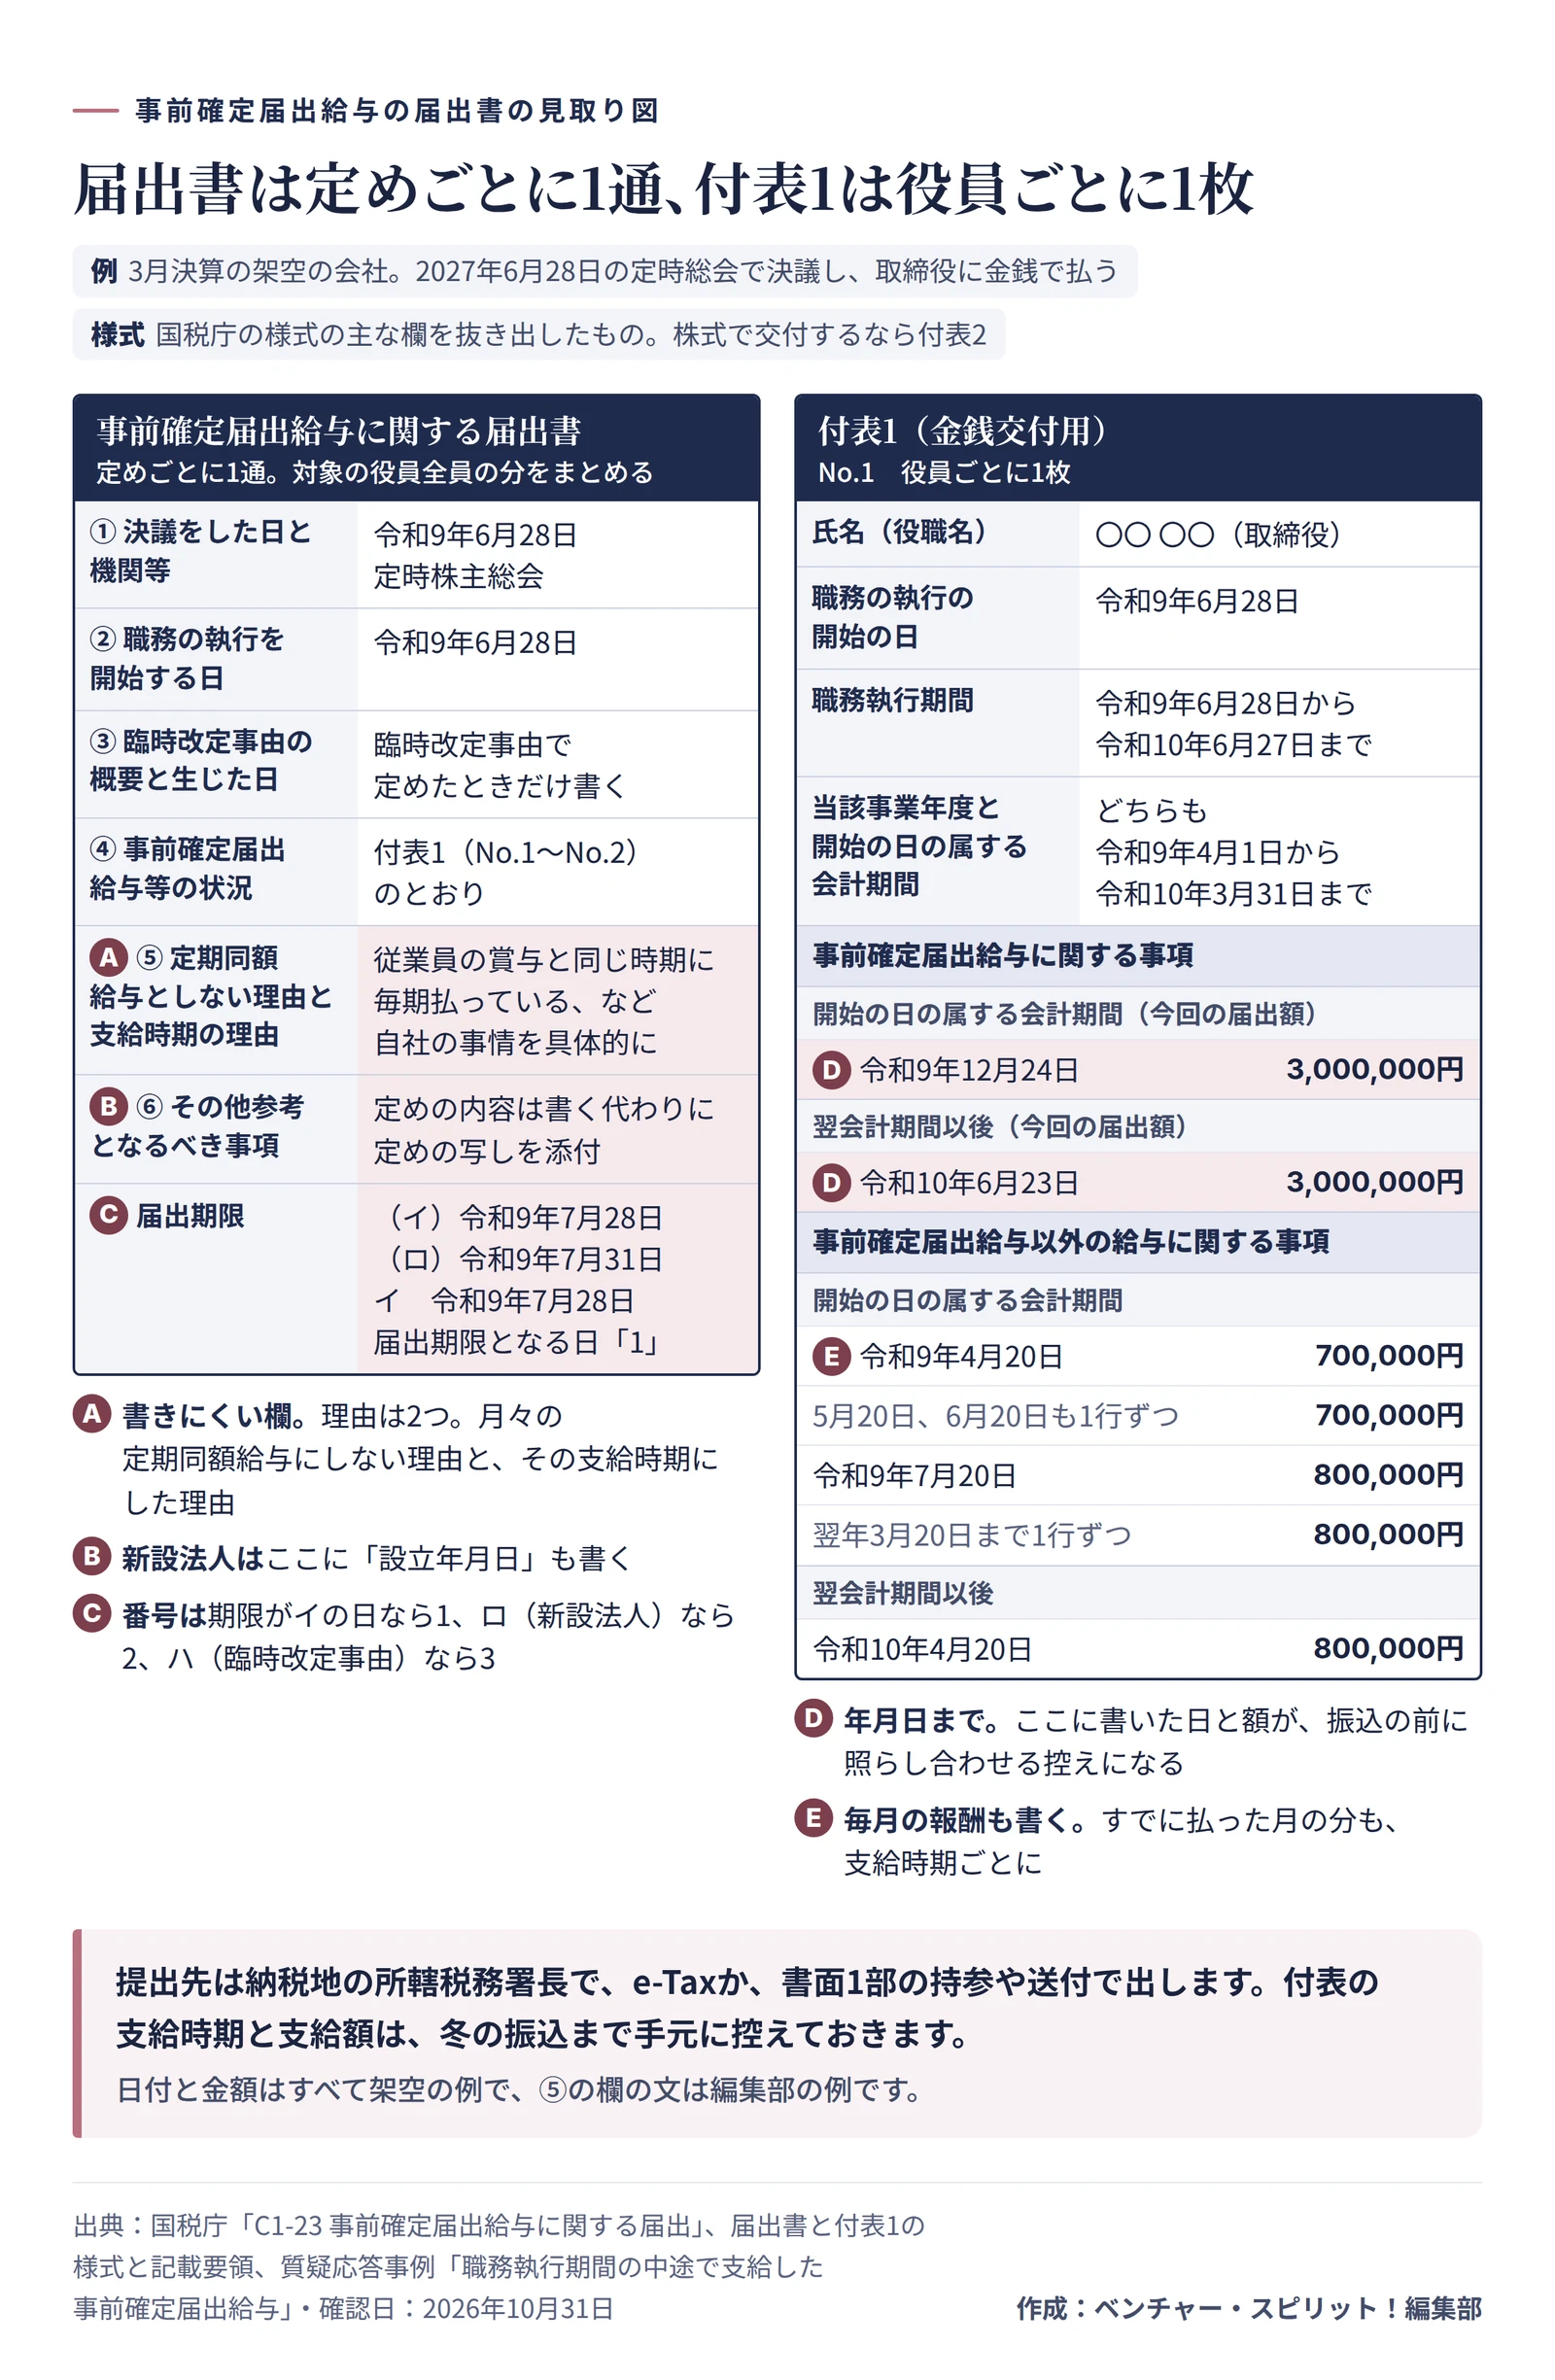
欄ごとに何を書くかを、架空の例で1枚の図にまとめました。
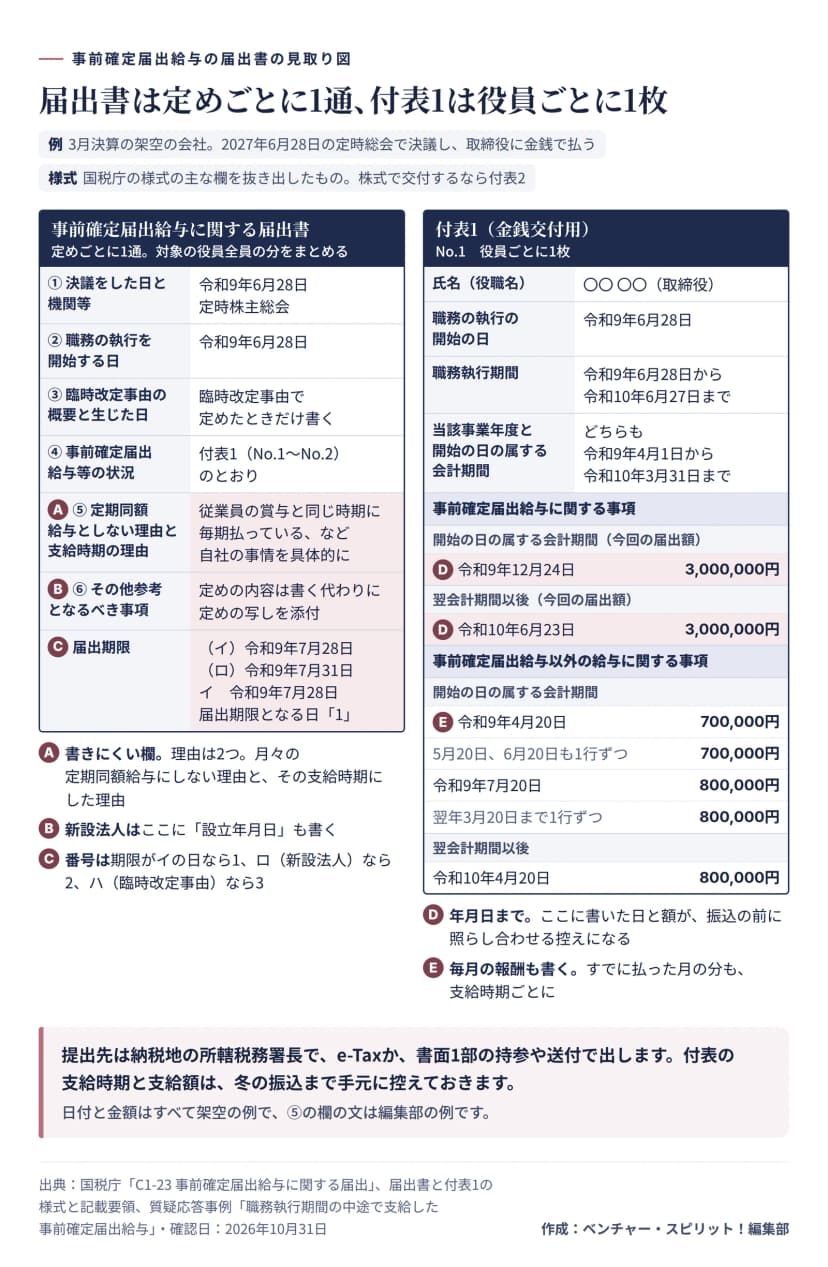 届出書と付表1の主な欄と記入の例。欄は国税庁の様式から抜き出し、日付と金額は架空作成: 編集部 / 出典: 国税庁(事前確定届出給与に関する届出書・付表1の様式と記載要領)
まず⑤の欄です。月々の定期同額給与にしない理由と、その時期に払う理由を、具体的に書きます。手がかりになるのが国税庁の質疑応答事例。役員の賞与を従業員の賞与と同じ時期にして毎期続けているなど、「支給時期が一般的に合理的に定められているような場合」なら、職務執行期間の途中で払っても損金算入できるとしています。8
もう1か所は付表の下半分、「事前確定届出給与以外の給与に関する事項」です。賞与の届出なのに、毎月の報酬も支給時期ごとに書きます。すでに払った月も入るので、給与の台帳を横に置くと早いでしょう。9
違う額を払うと、どこまで損金から外れるか
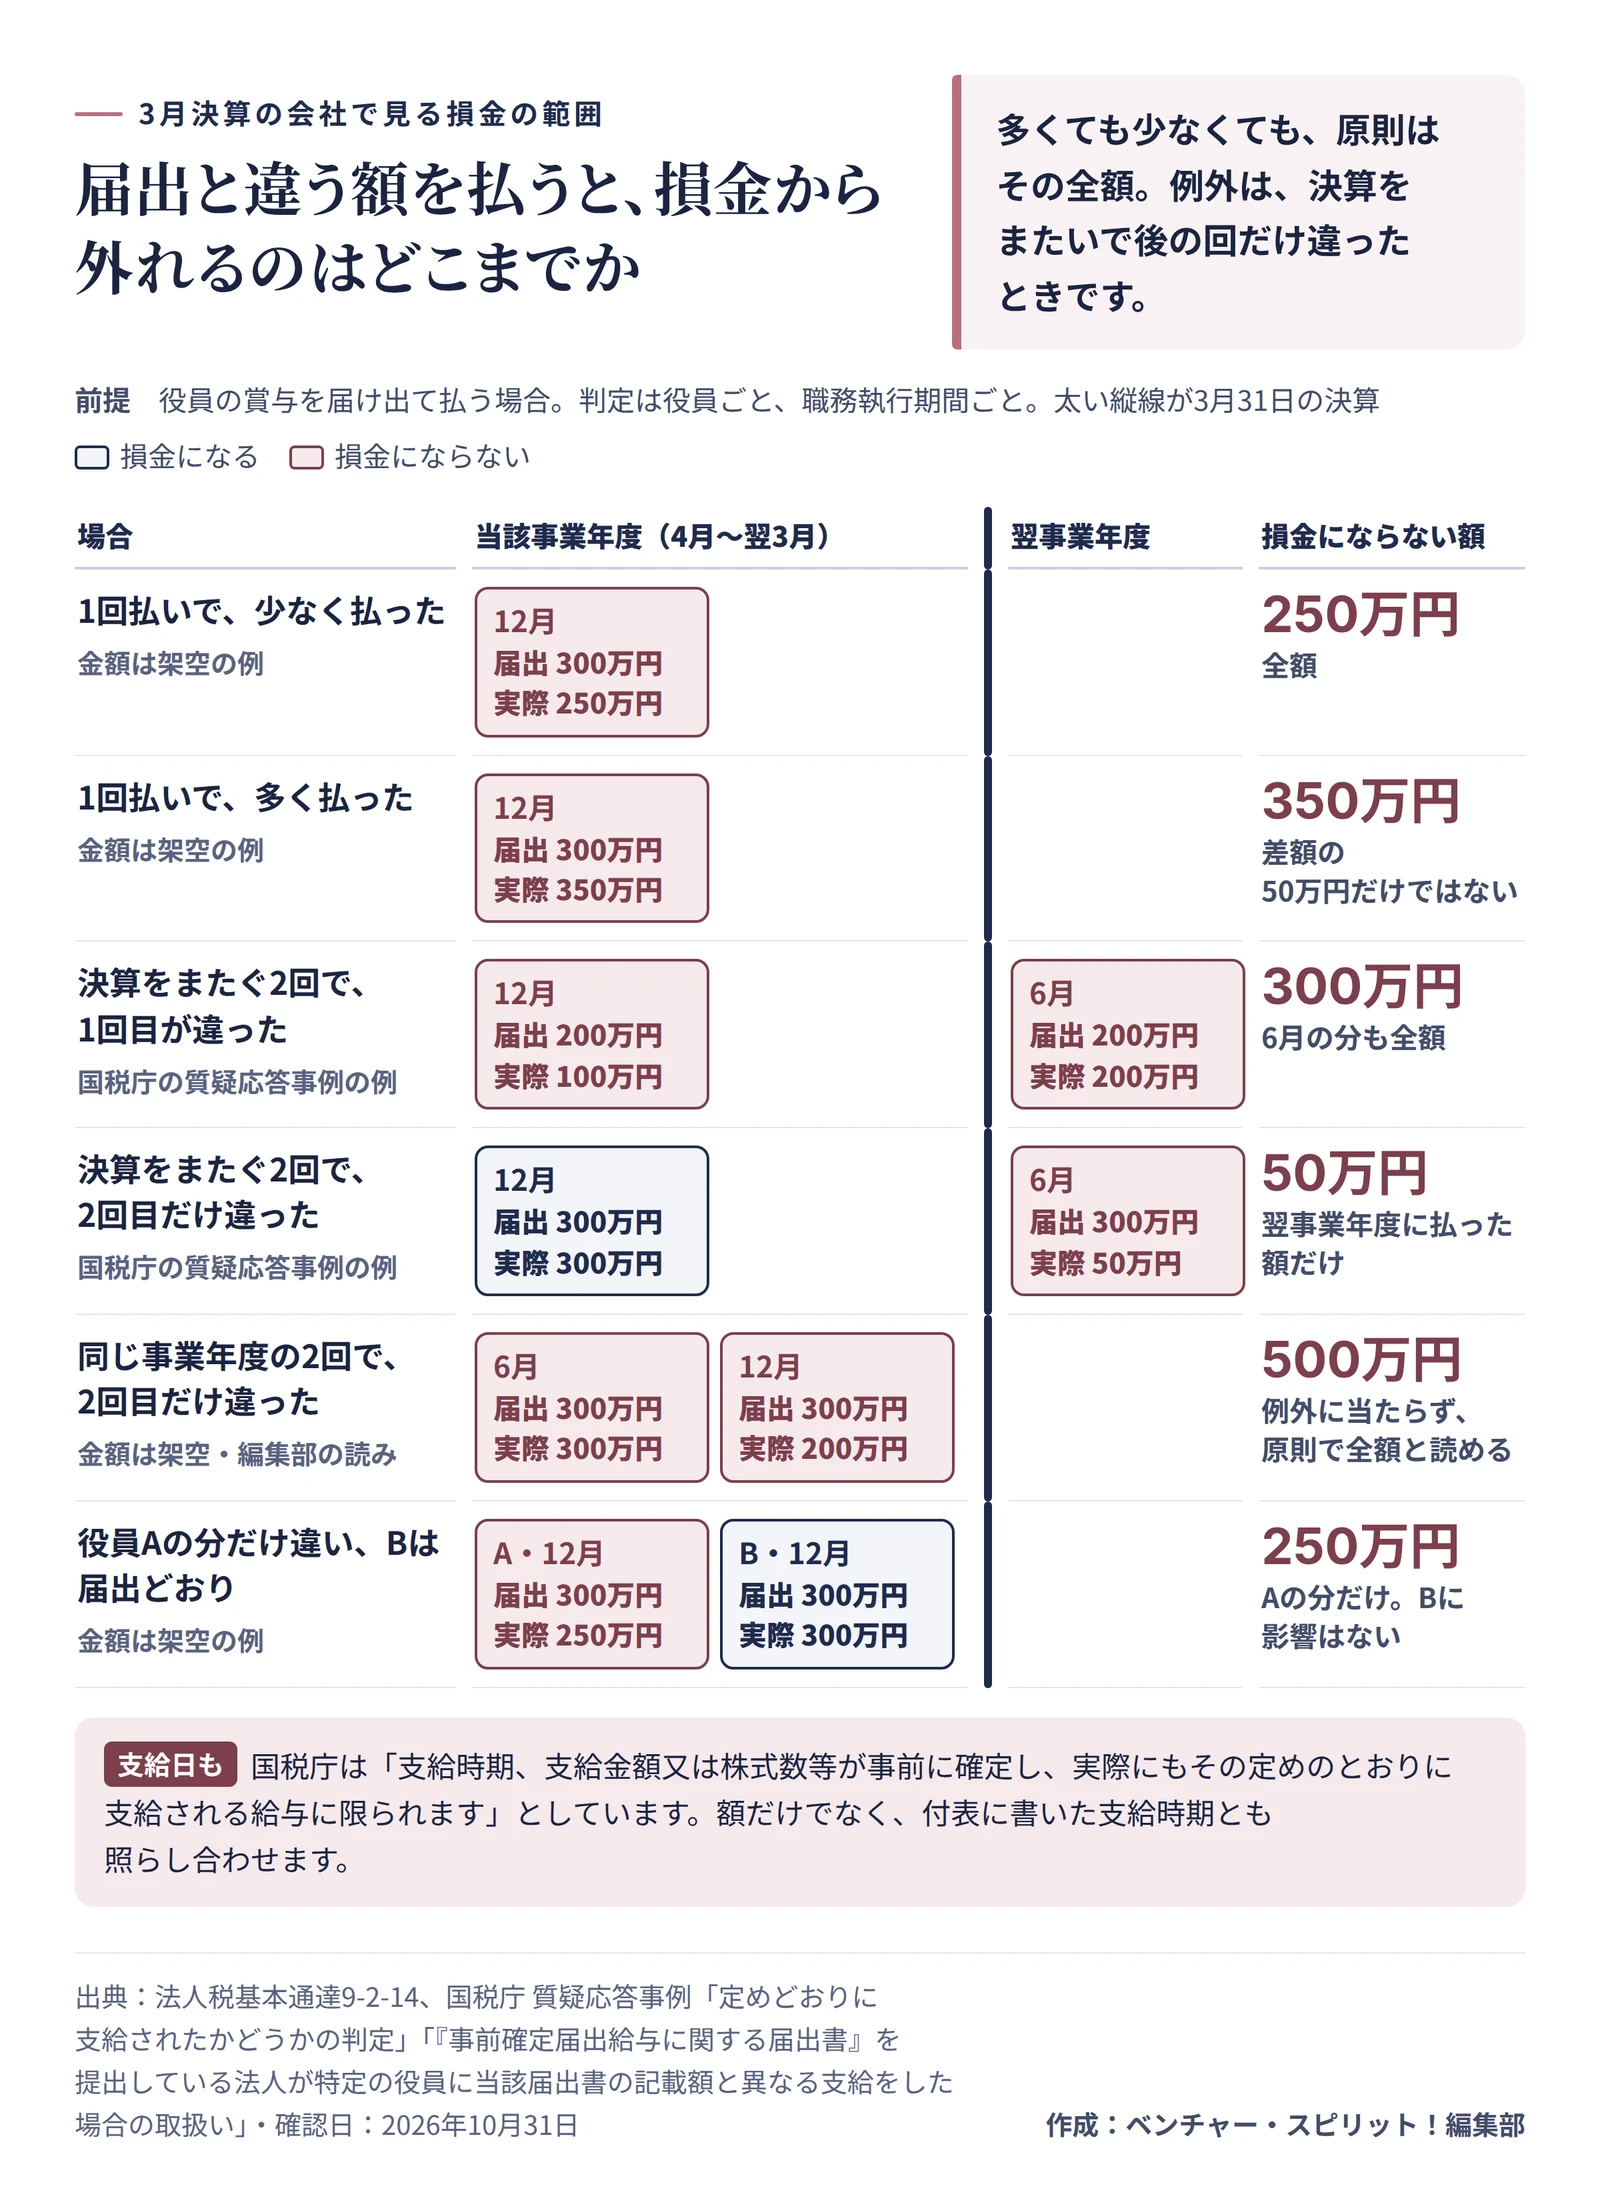
法人税基本通達は、届け出た額と実際の額が異なれば「原則として、その支給額の全額が損金不算入」としています。差額だけではなく、多く払っても少なく払っても同じです。1
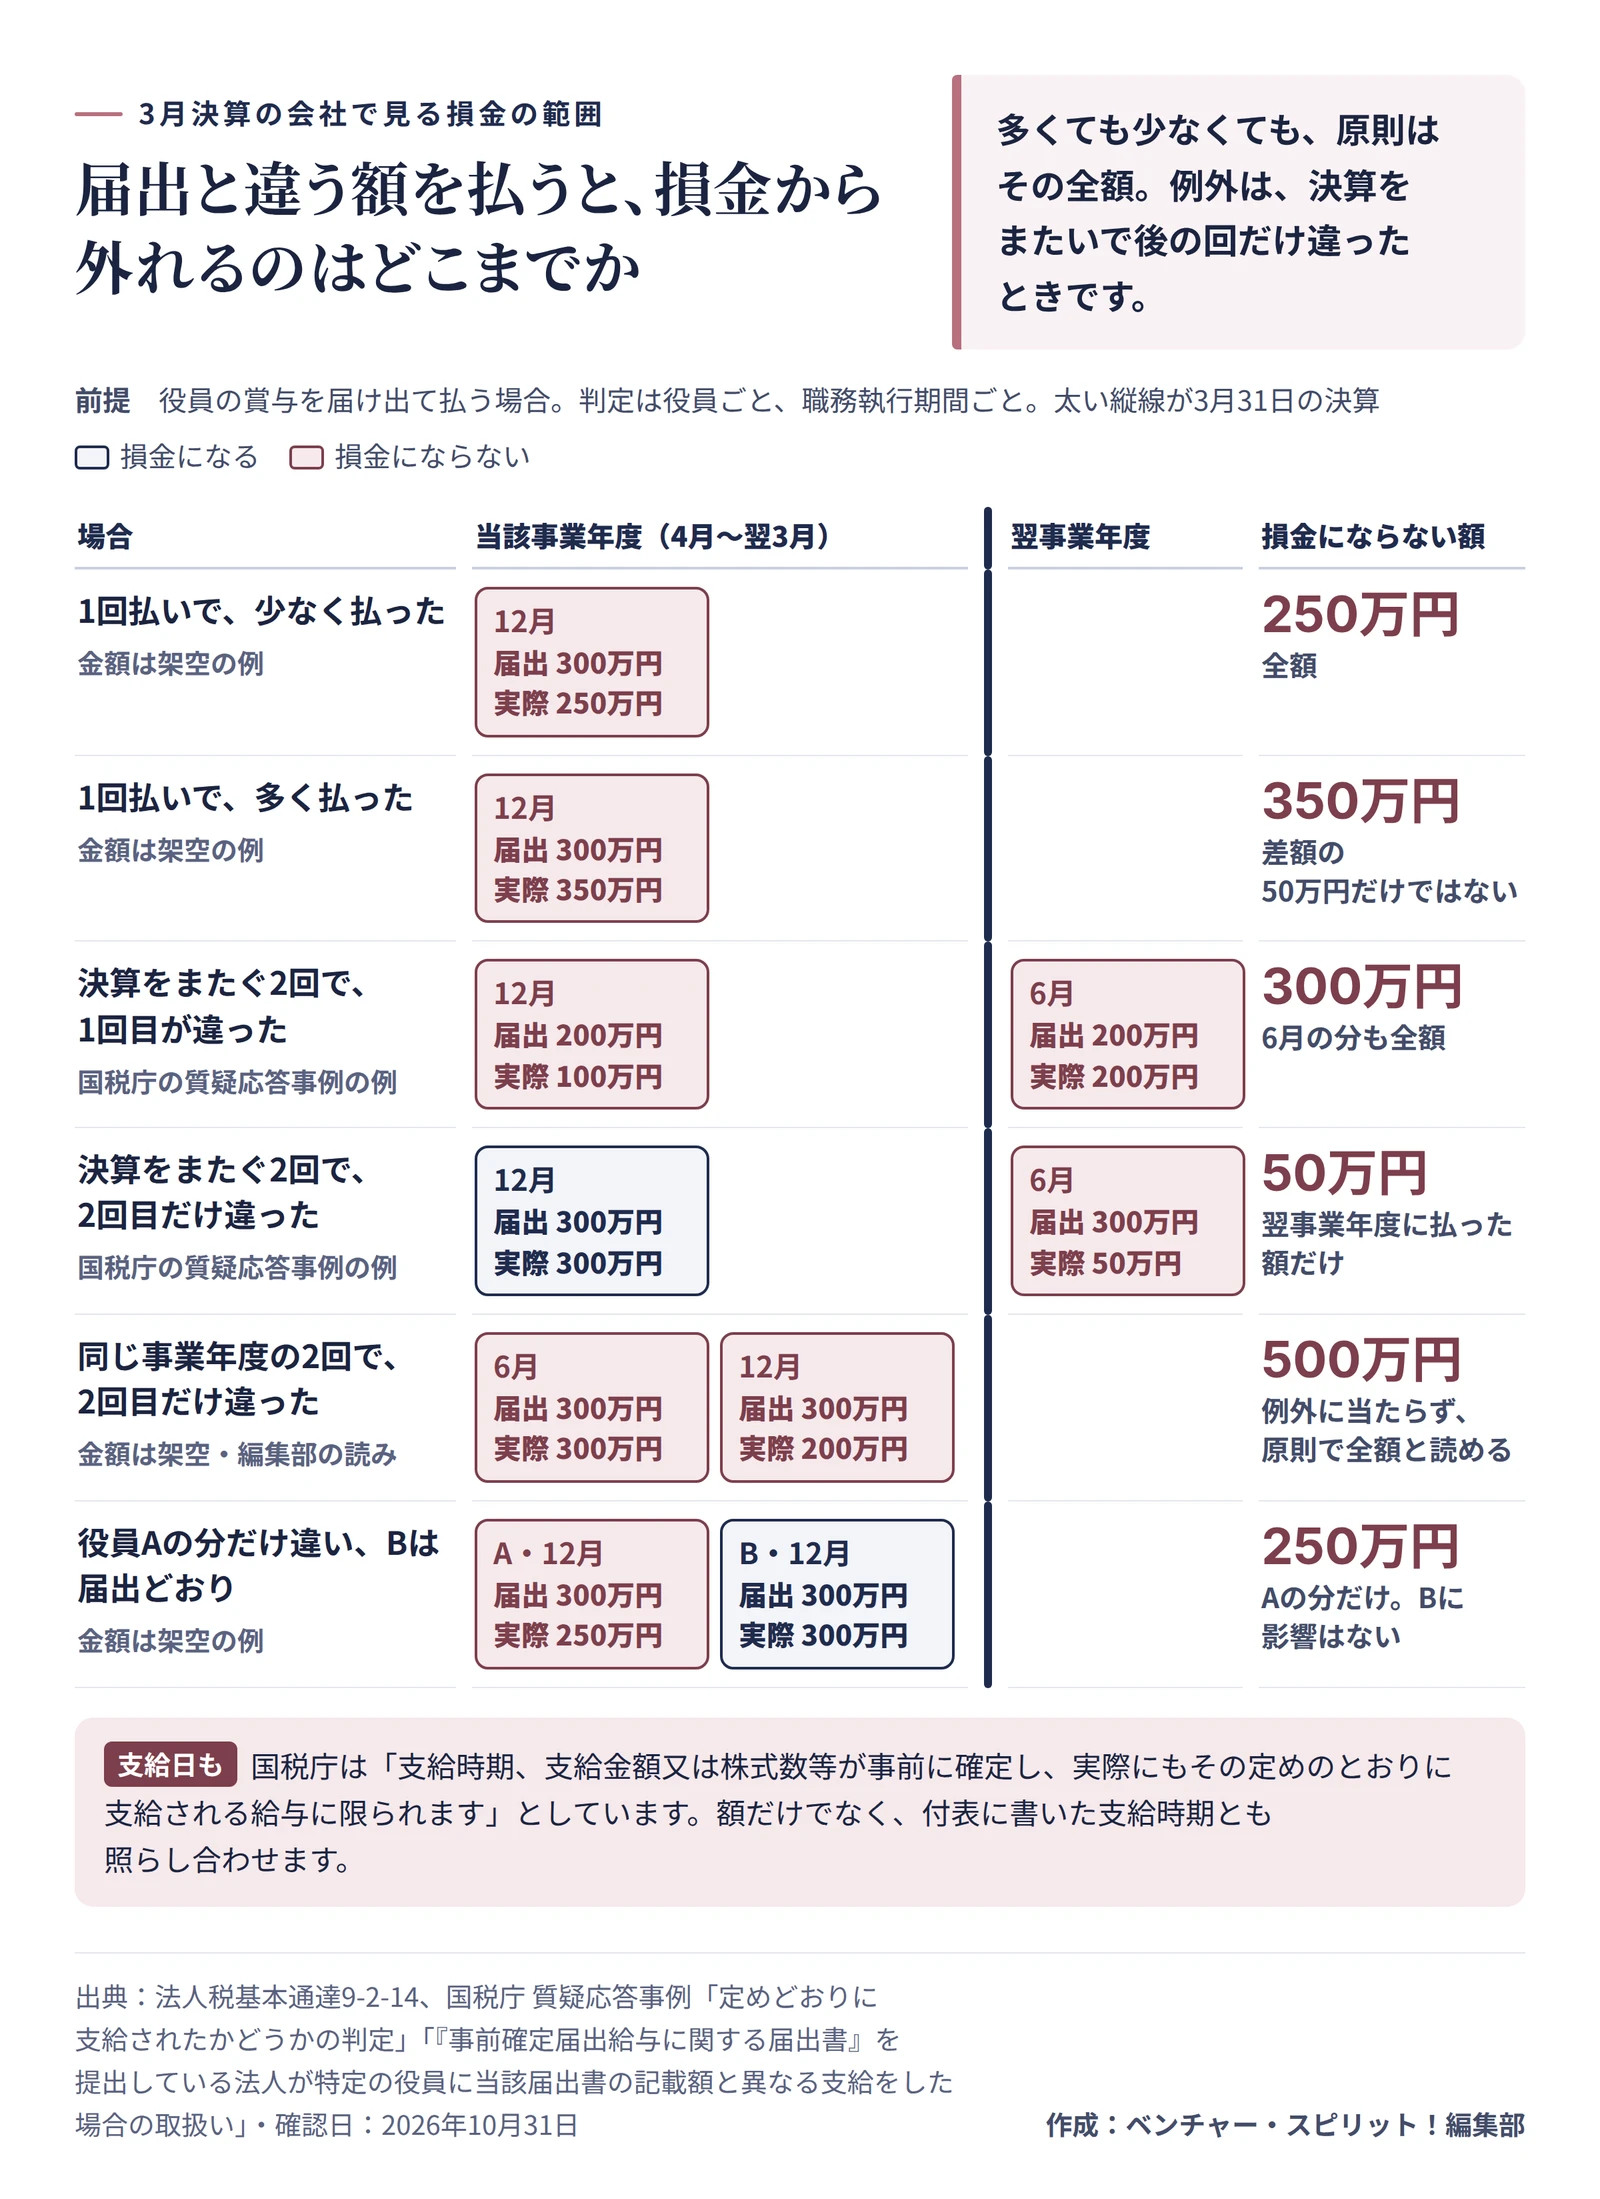 届出と違う額を払ったときに損金から外れる範囲を、支給の回と決算の位置で場合分けした作成: 編集部 / 出典: 国税庁(法人税基本通達9-2-14・質疑応答事例)
| 場合 |
届出→実際 |
損金にならない額 |
| 1回払いで違った(架空) |
12月は300万円→250万円か350万円 |
払った額の全額 |
| 決算をまたぐ2回で1回目が違った(質疑応答事例) |
12月は200万円→100万円、6月は200万円→200万円 |
300万円 |
| 決算をまたぐ2回で2回目だけ違った(質疑応答事例) |
12月は300万円→300万円、6月は300万円→50万円 |
50万円 |
| 同じ事業年度の2回で2回目だけ違った(架空) |
6月は300万円→300万円、12月は300万円→200万円 |
500万円(全額と読める) |
| 役員Aだけ違った(架空) |
Aは300万円→250万円、Bは300万円→300万円 |
250万円(Aの分だけ) |
2回払いは、職務執行期間をひとまとめにして判定します。だから、2行目では定めどおりの6月の分まで損金から外れるのです。3行目は例外で、後の回のずれが前の事業年度の所得に影響しないため、翌事業年度に払った額だけを損金不算入にして差し支えないとされています。10
気をつけたいのは4行目です。例外の理由が前の事業年度への影響なので、同じ事業年度の中で2回払って後の回だけ違ったときは、例外に当たらず全額と読めます。ただ、質疑応答事例がこの形を直接書いているわけではありません。6月と12月に払う定めなら、税理士に確認しておくと確実です。
役員ごとに判定するので、Aの額が違ってもBの分には響きません。11
額が同じでも、支給日は別に確認が要ります。国税庁は「支給時期、支給金額又は株式数等が事前に確定し、実際にもその定めのとおりに支給される給与に限られます」としているからです。10何日のずれまでなら許されるかを示した資料は見つかりませんでした。
額を変えられるのは、2つの事情があるときだけ
定めを変えて変更届を出せる事情は、臨時改定事由と業績悪化改定事由の2つです。6臨時改定事由には、社長の退任で副社長が社長になった、合併で役員の職務が大幅に変わった、といった例があります。12役員が病気で入院し、職務の一部ができなくなった場合も同じです。13
業績悪化改定事由は減額だけ。しかも「法人の一時的な資金繰りの都合や単に業績目標値に達しなかったこと」は含まれません。14たとえば、経営状況が悪化して、株主や取引銀行など第三者との関係で減らさざるを得ない場合が当たります。13冒頭の「少なく振り込む」が資金繰りの都合なら、ここには当たりません。
変更の期限は支給日にも左右されます。12月24日に払う定めで12月1日に減額を決議したなら、変更届の期限は前日の12月23日です。
冬の振込の前のチェックリスト
3月決算で12月に払う会社は、次の順で見ていきます。
- 付表を役員の人数分そろえる。
- 支給日を、付表の「支給時期」と並べて見る。
- 振込額を、付表の「支給額」と並べて見る。
- 額や日を変える話があれば、決議の前に税理士へ相談する。
- 源泉徴収と賞与支払届の予定を入れる。
損金になるかどうかにかかわらず、役員の賞与にも源泉徴収が要り、納付書には「役員賞与」の欄があります。15被保険者である役員なら、賞与支払届も支給から5日以内です。16
12月決算の会社は、来年3月の総会に向けて額と支給日の案を作り、総会から1か月の日を予定表に入れるところから始められます。
届出書の控えと付表、定めの写し、振込の記録を1つのフォルダにまとめておけば、次の担当者にそのまま引き継げます。経営者に聞かれたときも、「届出どおりに払いました」と日付と金額で答えられるようになります。
この記事は、2026年10月31日時点の法令と国税庁の資料をもとに書きました。届出がいるかどうかや額の決め方は会社ごとに事情が違うので、顧問の税理士か所轄の税務署に相談してください。