12月決算の会社なら、12月31日までに一人ひとりへ金額を伝え、年が明けて1月31日までに全員に払えば、決算賞与はその期の損金にできます。期末にはまだ払っていなくても、決算で未払いの賞与として費用に計上しておけばいいのです。1
ただし、通知書に「支給日に在籍している人に限る」と一行添えるだけで、この扱いは受けられなくなります。夏と冬の賞与の規程から、そのまま写したくなる一文ですよね。
条件は3つで、期限は決算日の次の日から1か月。社会保険料と源泉所得税だけは期をさかのぼらず、払った月で考えます。
「払った期の損金」が原則で、例外は2つ
決算賞与は、その期の業績がよいときに、夏や冬とは別に出す賞与です。よい年に、利益の一部を社員に分ける。払う理由があって出すお金で、税金を減らすために出すものではありません。払うと決めたら、そのあとで損金にできる形を整える。この順番なら迷わずに済みます。
法人税では、社員に払う賞与は、実際に払った日のある期の損金にするのが原則です。期末に払っていない賞与は、ふつうはその期の経費になりません。
例外は2つです。1つは就業規則などで決めた支給日が、期末までに来ている賞与。もう1つが、期末までに金額を伝えておき、決算のあとで払う賞与です。決算賞与で使うのは、たいていこちらでしょう。
 一人ひとりの額を、期末までに全員へ伝えるのが最初の条件イラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
では、払っていないのに損金にできるのはなぜでしょう。金沢国税局は文書回答で、この例外を、未払いでも「実際に支払が行われたものと同視し得るような状態にあるもの」に限って認めるものだとしています。2金額も相手も決まっていて、あとは振り込むだけ。つまり、払ったのと同じに扱えるところまで固まった賞与だけが、例外になるのです。
裁判所も同じ見方です。決算賞与をめぐる裁判で、この決まりは、会社ごとに扱いがばらつかず、会社の都合で損金を動かせないように作られたと述べています。3決算の数字を見てから、あとで経費を積み増す。それを防ぐための線引きが、次の3つの条件です。
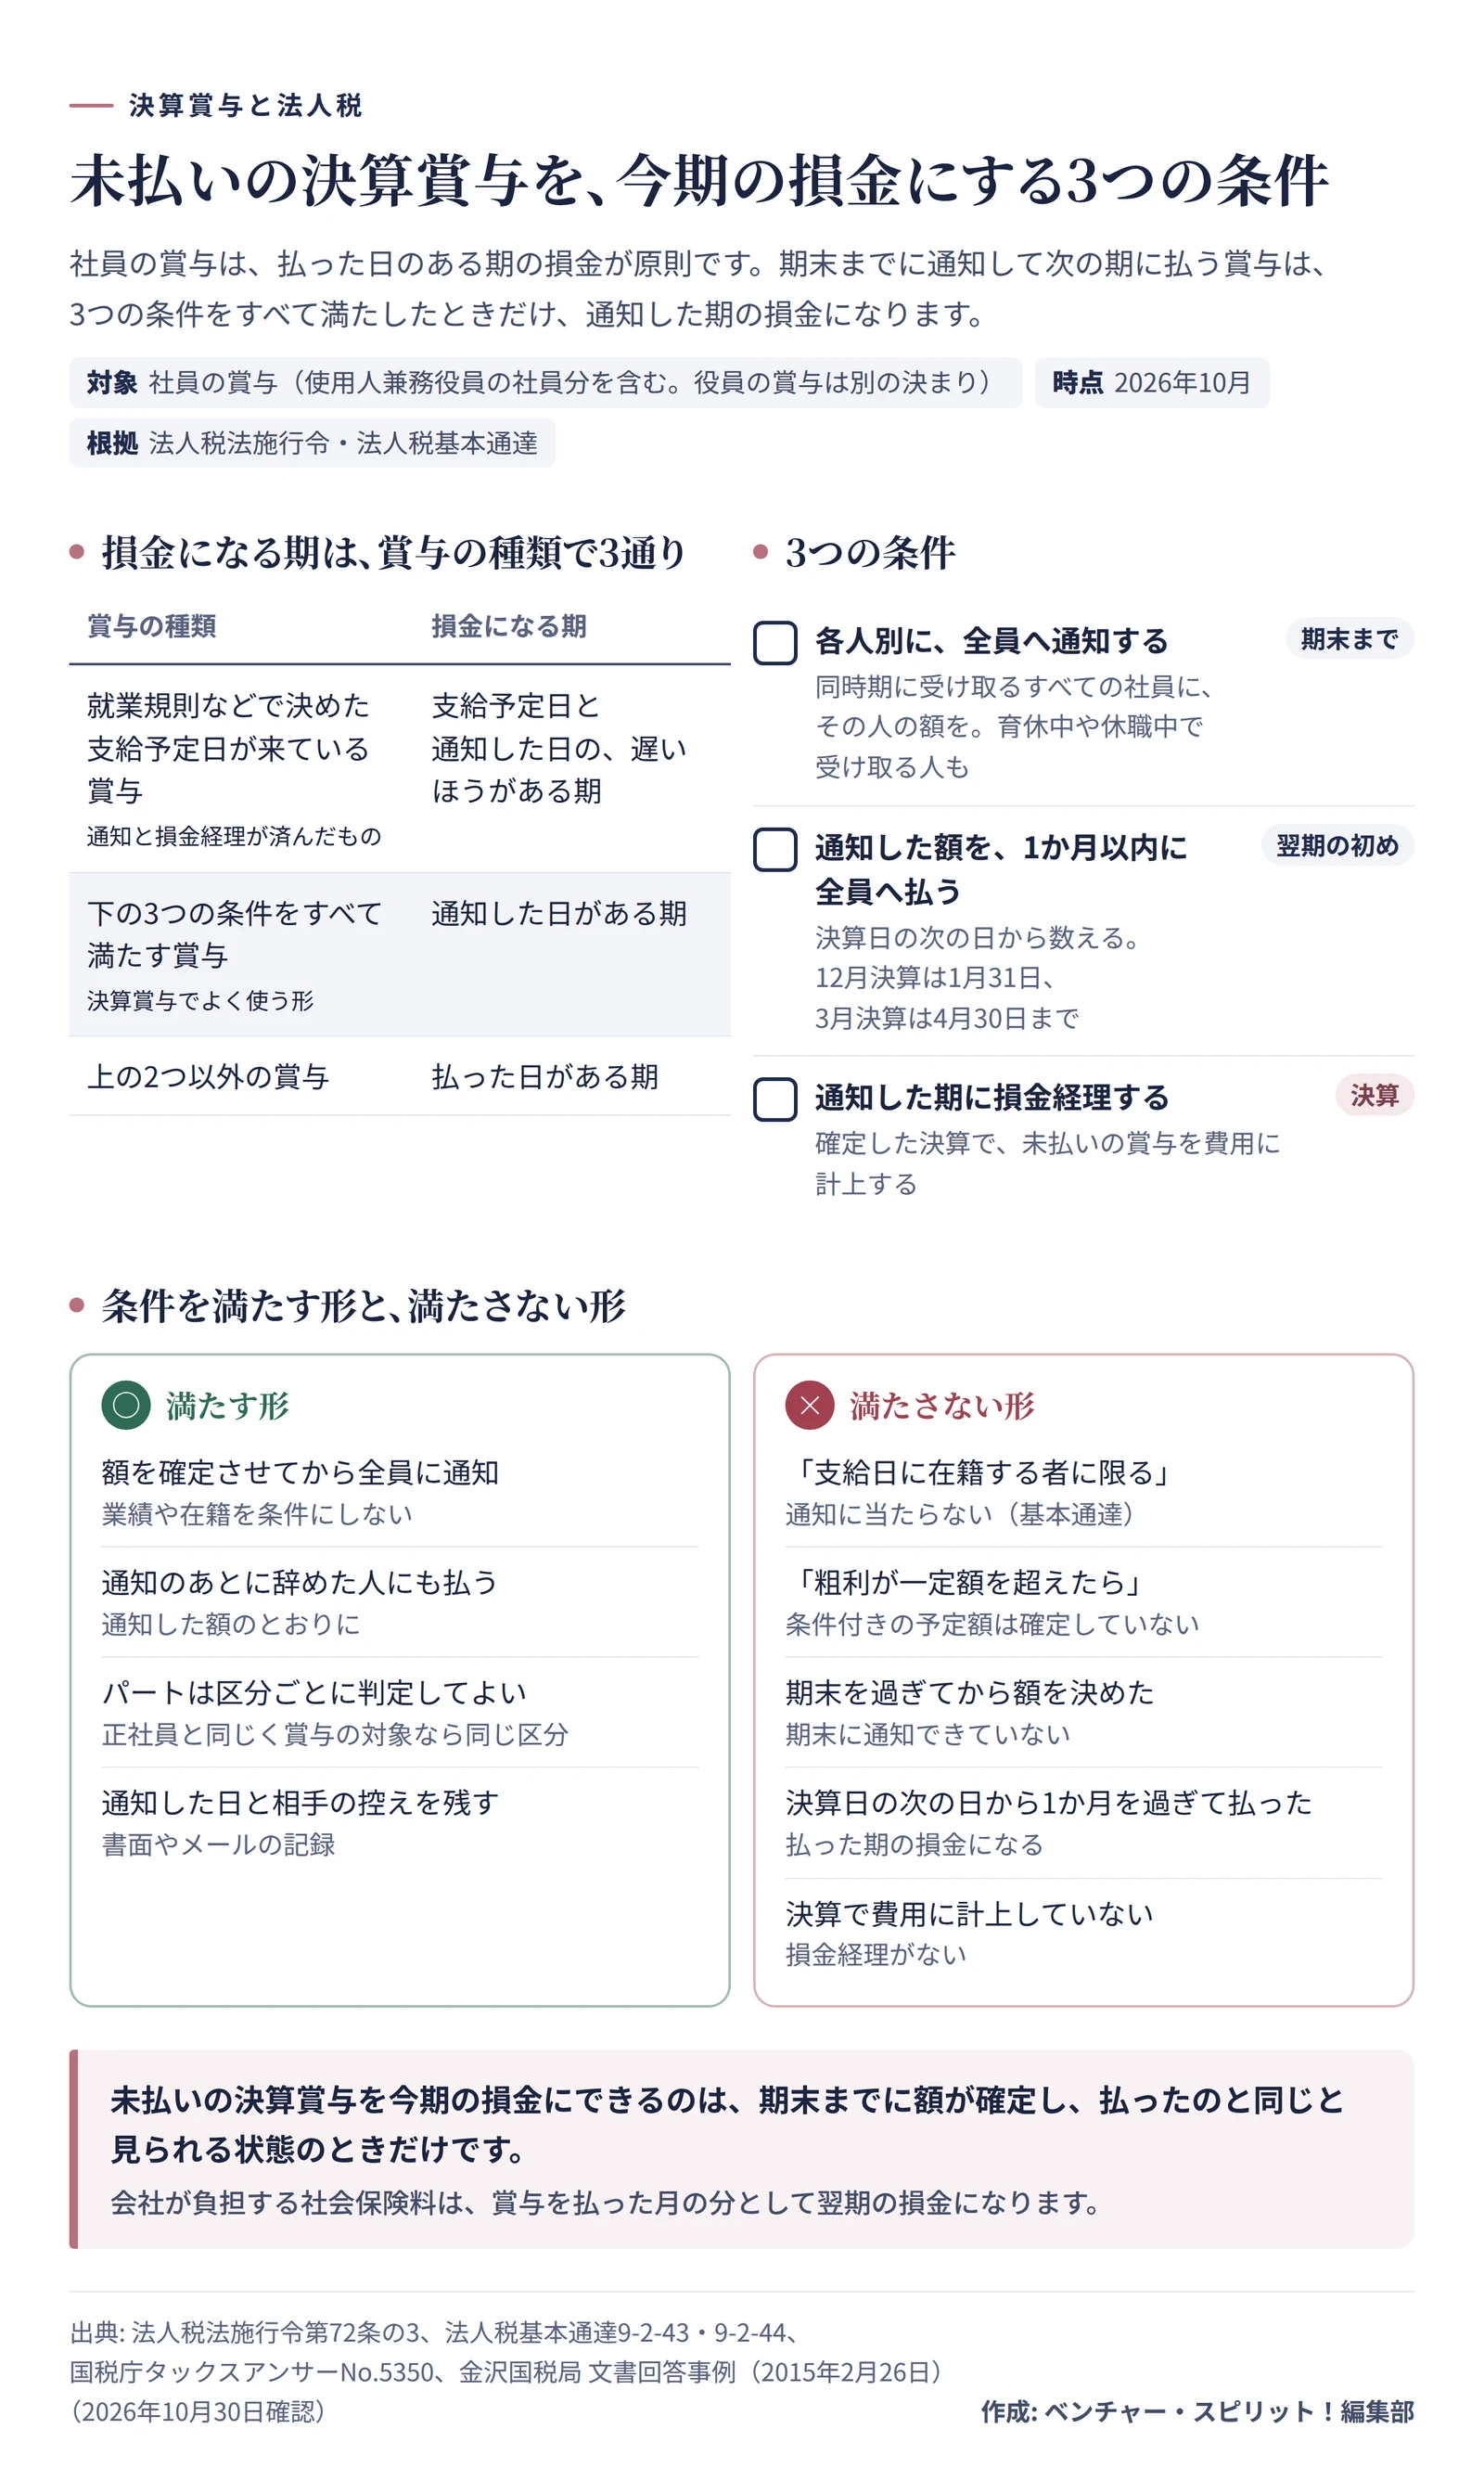
未払計上で損金にする3つの条件
条件は3つで、法人税法施行令に書かれています。国税庁のタックスアンサーも、同じ並びで案内しています。1
- 支給額を、各人別に、同時期に支給を受けるすべての使用人に通知していること
- 通知した金額を、通知したすべての使用人に、事業年度終了の日の翌日から1か月以内に払っていること
- 通知した事業年度に、その支給額を損金経理していること
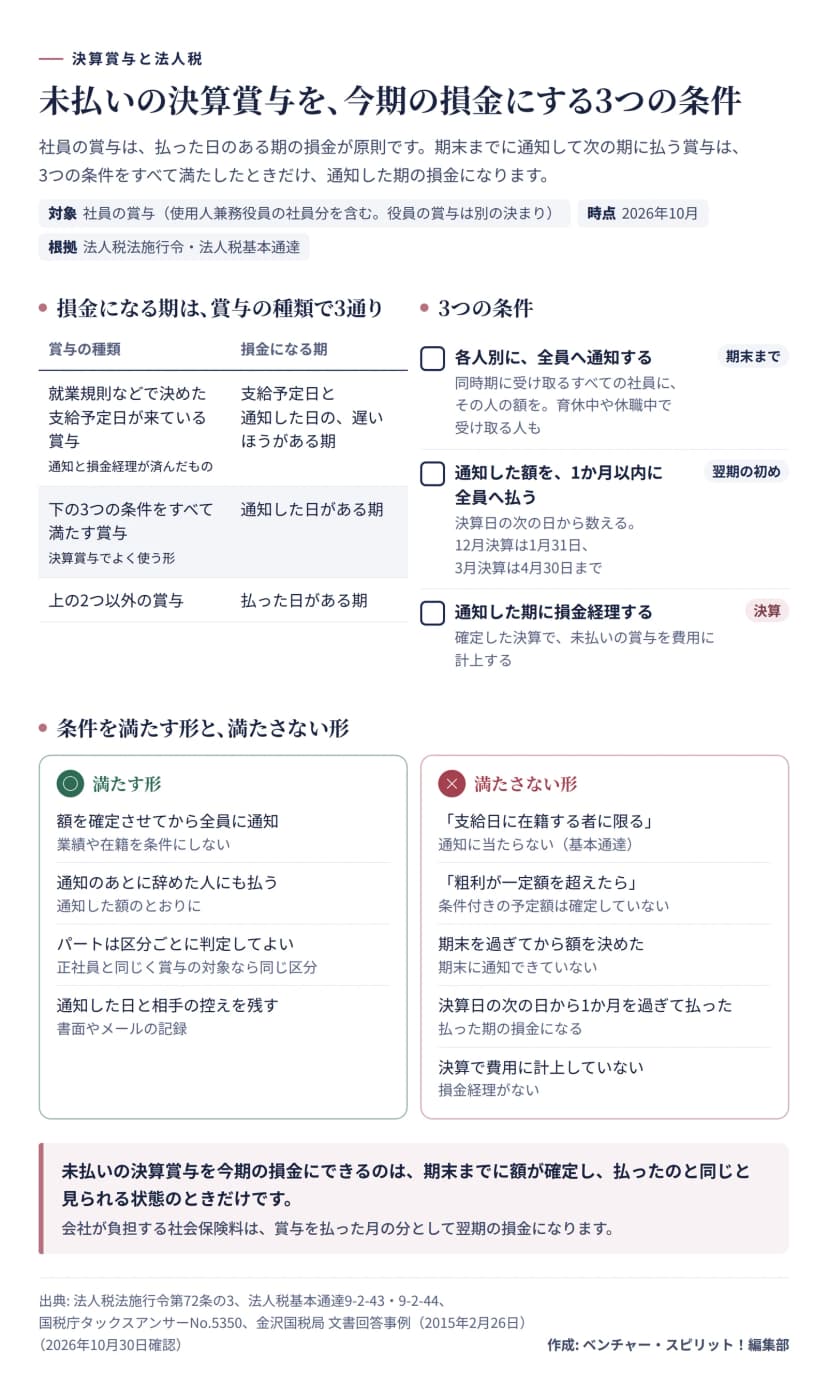 未払いの決算賞与を通知した期の損金にするには、各人別の通知、1か月以内の支払い、損金経理の3つが要る作成: 編集部 / 出典: 国税庁(タックスアンサーNo.5350・法人税基本通達)、金沢国税局
1つ目の「各人別に」は、一人ひとりに、その人の金額を伝えるという意味です。部署ごとの合計を知らせるだけでは足りません。「すべての使用人」は、同じときに受け取る全員のこと。育休中や休職中の人でも、受け取るなら通知の相手です。
パートやアルバイトの賞与を、正社員とは分けて決めている会社もあるでしょう。その場合は、分けたまとまりごとに見てかまいません。4ただ、続けて雇っていて、正社員と同じように賞与を出しているパートは、正社員と同じまとまりに入ります。
2つ目の1か月は決算日の次の日から数えます。12月決算なら1月31日、3月決算なら4月30日まで。伝えた全員に、伝えたとおりの額を払うのが条件です。だから、あとで金額を変えたり、途中で辞めた人に払わなかったりすると、この条件から外れてしまいます。
3つ目の損金経理は確定した決算で費用として計上することです。5伝えて払っても、決算書に未払いの賞与がのっていなければ、その期の損金にはなりません。
役員の賞与はこの話の外にあります。役員の給与は、定期同額給与や事前確定届出給与など、決まった形に当たらないと損金になりません。6役員にも出したいときは、そちらの決まりを顧問の税理士に相談するのが近道です。一方で、取締役営業部長のような使用人兼務役員なら、社員としての仕事の分の賞与は、この決まりで考えます。1
支給日在籍の条件を付けると、通知にならない
支給日に在籍している人だけに払うと決めていると、その金額を伝えても、条件の「通知」には当たりません。法人税基本通達に、そう書かれています。7支給日までに辞めたら払わない額は、まだ決まった額とはいえないからです。
金沢国税局の文書回答に、わかりやすい例があります。2問い合わせた会社は3月決算。1月に「粗利が一定の額を超えたら」という条件と一人ひとりの金額を伝え、社員に確認の印まで押してもらって、4月末までに払うつもりでした。
国税局の答えは「要件を満たしているとはいえません」というもの。通知とは、会社が「具体的な賞与の支給額を最終的、確定的に決定した上で」全員に伝えることだ、と読んだからです。業績が届かなかったり、期末までに辞めたりすれば払わない額は、まだ決まった額ではない。そう判断されました。
辞める人にも払うのは、少し抵抗があるかもしれません。でも、それが「決まった額を伝えた」ということの中身です。そのぶん、金額は利益の見込みが立ってから決めればかまいません。12月決算なら、12月の中ごろに見込みを出し、仕事納めの前に伝える。そんな日程が組みやすいでしょう。
1か月を過ぎた例は、裁判でも認められなかった
期限を過ぎて払った決算賞与は、裁判にもなっています。3 1月決算の会社が3月に払い、未払いのまま前の期の損金にしていた例です。1か月の期限は2月の末日まで。税務署は更正をし、東京地裁は2012年7月5日に会社の訴えを退けました。判決は確定しています。
この会社には、就業規則に決算賞与の定めがなく、金額を決めたのも期末のあとでした。賞与は払った期の損金とされ、会社が負担する保険料も、前の期の損金には入れられませんでした。あとから納める税には、過少申告加算税も上乗せされています。
12月決算なら、期限の2027年1月31日は日曜日です。振込は前に倒せますが、うしろにはずらせません。1月29日(金)までに振り込む日程にしておくと、慌てずに済みます。
社会保険料は、払った月の賞与として扱う
損金の時期は通知した期にさかのぼれますが、社会保険はさかのぼりません。決算賞与も、払った月の賞与として届け出ます。
賞与を払ったら、5日以内に「被保険者賞与支払届」を出します。8保険料は、税を引く前の賞与の額から1,000円未満を切り捨て、そこに率をかけて出します。この切り捨てたあとの額が、標準賞与額です。上限もあって、健康保険は4月から次の3月までの合計で573万円、厚生年金保険は1か月あたり150万円まで。3月決算の会社が4月に払うと、新しい年度の合計に入ります。保険料が免除されている育休中の人に払う賞与も、届にはのせておきます。
回数にも決まりがあります。社会保険で賞与として扱うのは、年3回までのもの。4回以上になると、毎月の給与と同じ報酬として、標準報酬月額のほうに入ります。8回数は名前が違っても、同じ性質のものごとに数えます。その年だけ出したとはっきりしている賞与は、数に入れません。9夏と冬に決算賞与を足せば、年3回。それより多く出すなら、年金事務所に聞いておくと確実です。
会社が負担する保険料も、いつ損金になるかは払った月で決まります。法人税基本通達によると、保険料は、計算のもとになった月の末日がある期の損金にできます。10先の裁判で東京地裁は、賞与の保険料なら、その月は賞与を払った月だとしました。3 3月決算で4月に払うと、会社の負担分は4月末に確定し、次の期の損金になります。賞与は今期で、保険料は来期。決算の前に知っておきたい違いです。
源泉所得税の率は、前の月の給与で決まる
源泉所得税も、払うときの決まりで計算します。前の月の給与から保険料などを引いた額と、扶養親族等の数で「算出率の表」から率を選び、賞与から保険料などを引いた額にかけます。11 1月に払うなら、前の月は12月の給与です。
前の月に給与が出ていない人は、計算が変わります。たとえば、育休中で給与のない人に払うときです。賞与から保険料などを引いた額を6で割り、月額表に当てはめて出た税額を6倍します。賞与の計算期間が6か月を超えるなら、6ではなく12を使います。前の月の給与の10倍を超える賞与を払うときも、月額表を使う計算です。どちらも、保険料などを引いたあとの額で比べます。11
もう一つは使う表の年です。2027年1月からあとに払う賞与には、令和9年分の源泉徴収税額表を使います。令和8年度の税制改正で基礎控除が引き上げられるなどして、税額が変わりました。所得税と復興特別所得税に、防衛特別所得税も合わせて引きます。12 12月のうちに準備をしても、2026年分の表で計算しないよう気をつけてください。納める期限や納付書の書き方は源泉徴収とはの記事で詳しく説明しています。
受け取る側から見ると、1月に出る決算賞与は2027年分の給与です。給与がいつの収入になるかは、支給日で決まるからです。13だから2026年の年末調整にも、2026年分の源泉徴収票にも入りません。手取りの目安はボーナスの手取り早見表で計算の流れと一緒に見られます。
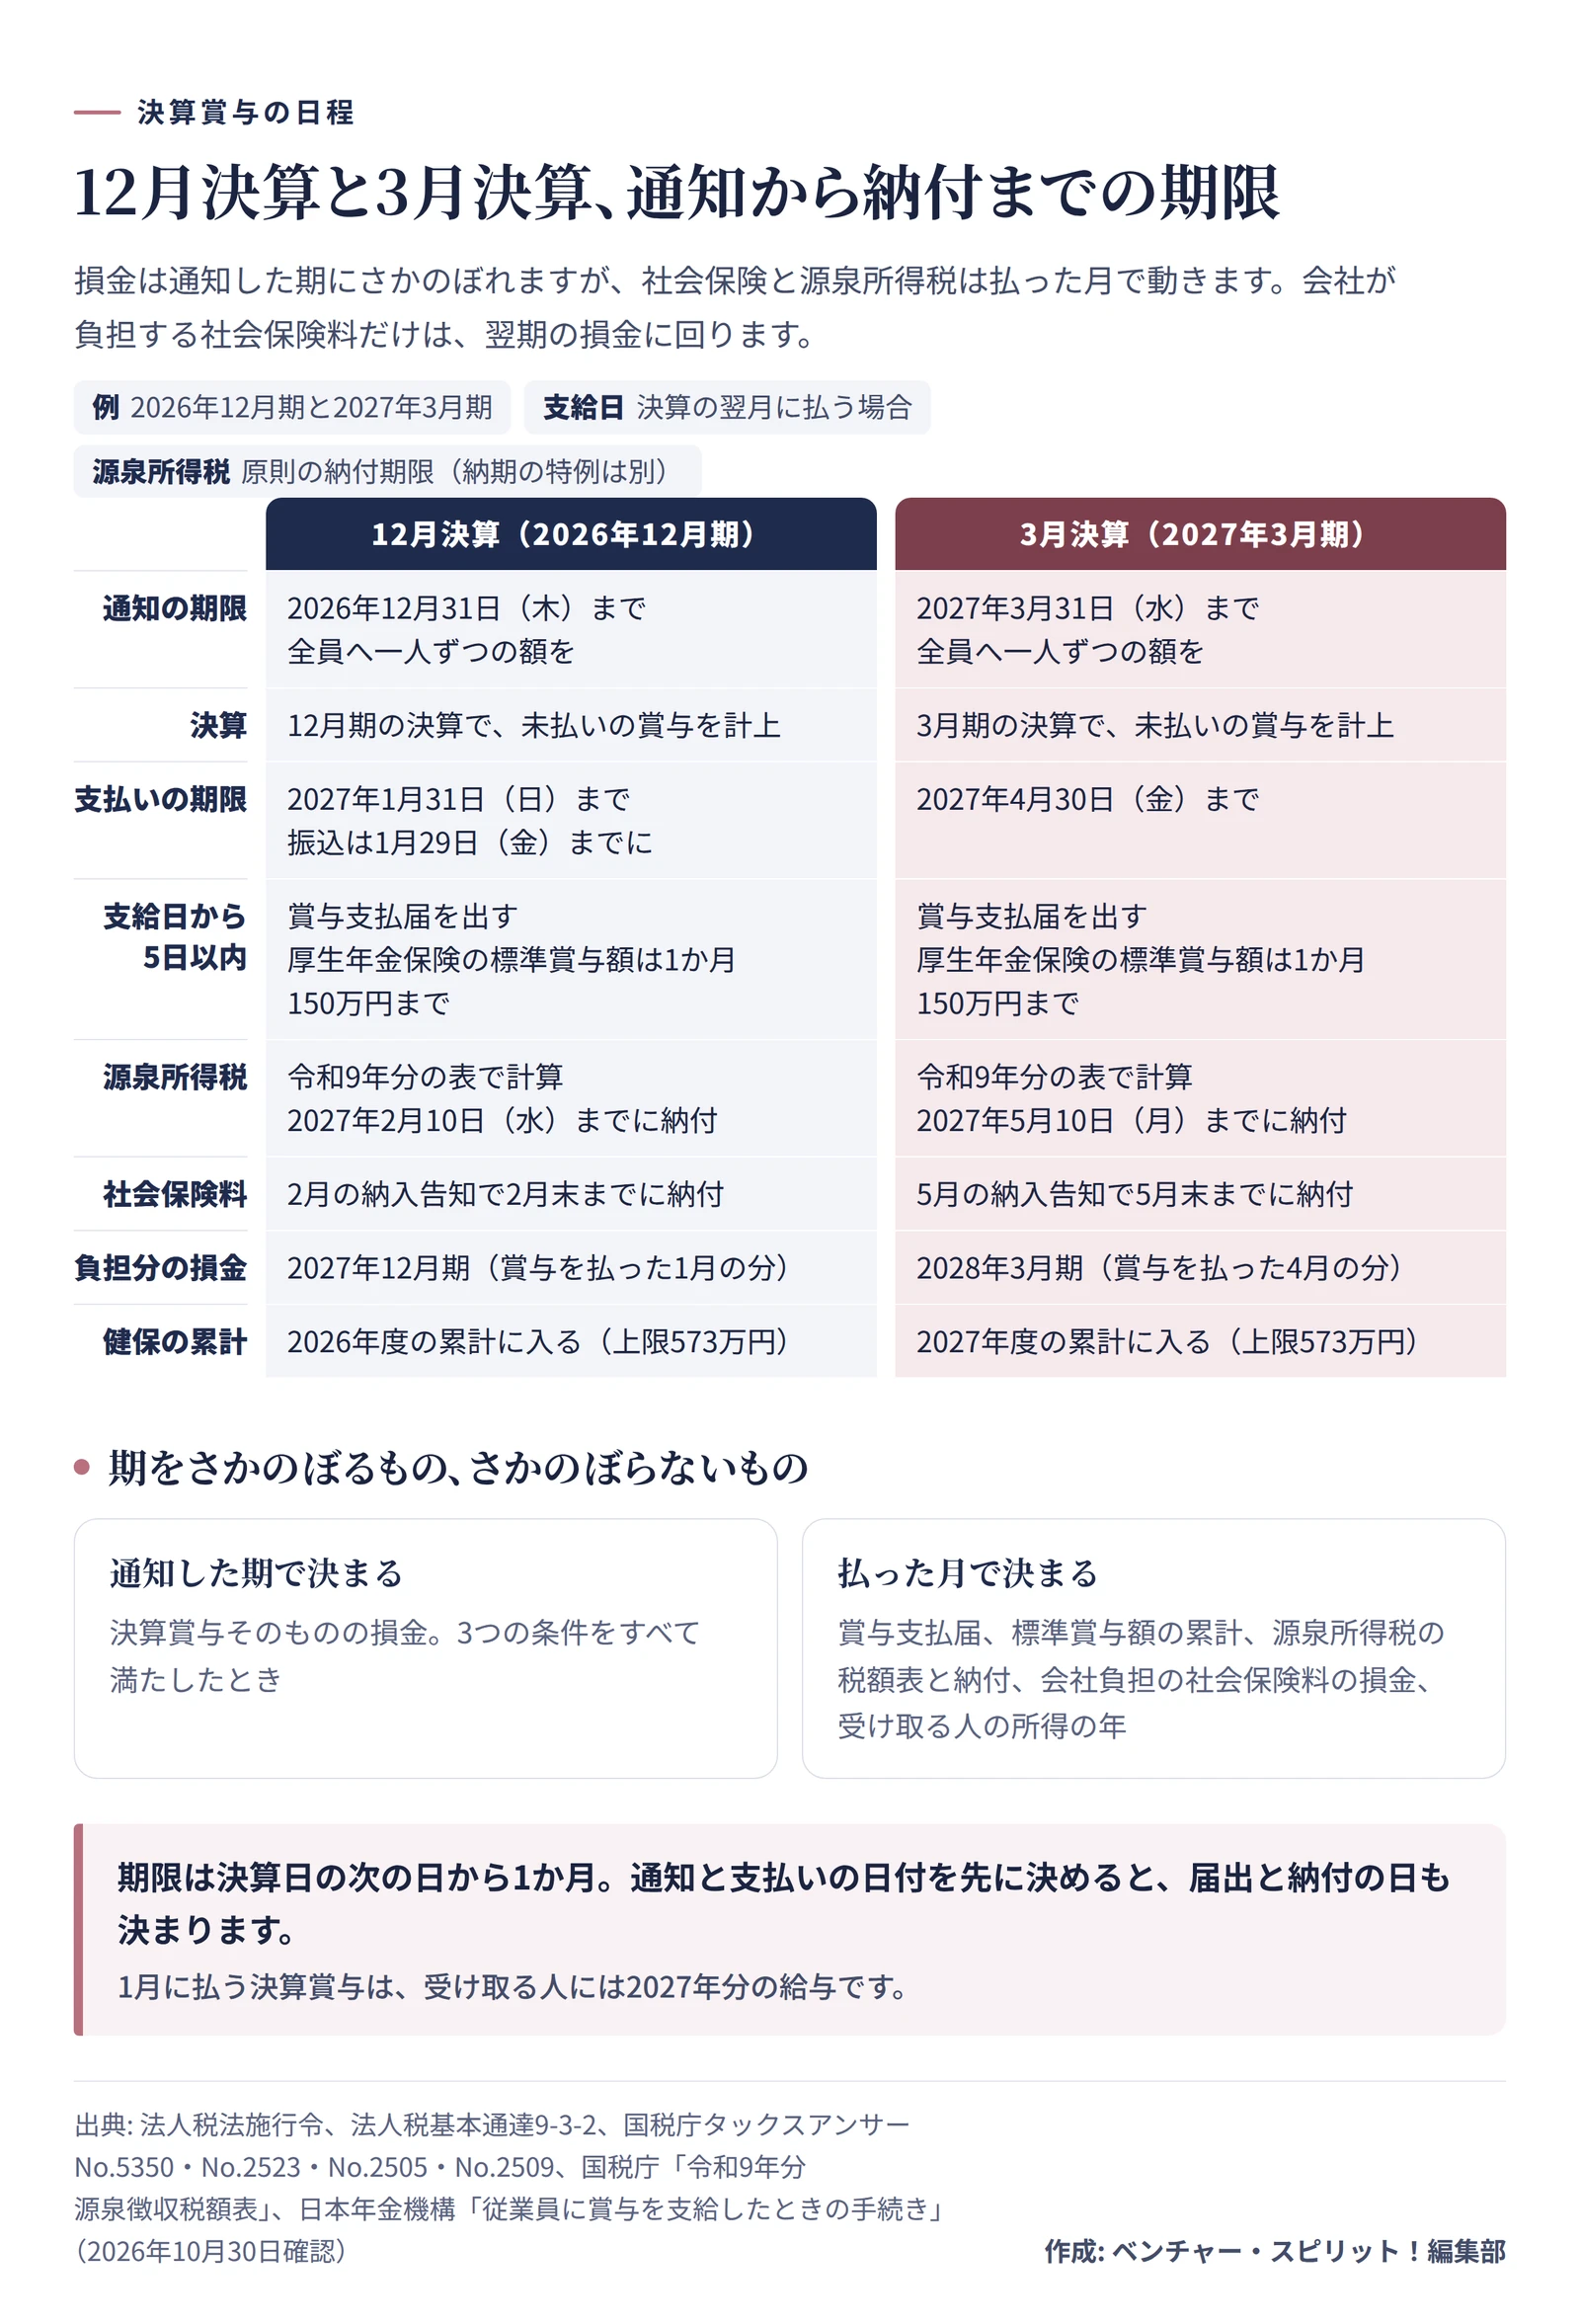
12月決算と3月決算を、日付で並べる
2026年12月期と2027年3月期を例に、通知から納付までを並べました。1月や4月の支給日は会社ごとに決めた日に置き換えて読んでください。
| すること |
12月決算(2026年12月期) |
3月決算(2027年3月期) |
| 支給額を全員に通知する |
2026年12月31日(木)まで |
2027年3月31日(水)まで |
| 未払いの賞与を費用に計上する |
2026年12月期の決算 |
2027年3月期の決算 |
| 通知した全員に払う |
2027年1月31日(日)まで |
2027年4月30日(金)まで |
| 賞与支払届を出す |
支給日から5日以内 |
支給日から5日以内 |
| 源泉所得税を計算する表 |
令和9年分 |
令和9年分 |
| 源泉所得税を納める |
2027年2月10日(水)まで |
2027年5月10日(月)まで |
| 賞与の社会保険料を納める |
2月の納入告知で2月末まで |
5月の納入告知で5月末まで |
| 会社負担の社会保険料の損金 |
2027年12月期 |
2028年3月期 |
| 健康保険の標準賞与額の累計 |
2026年度に入る |
2027年度に入る |
源泉所得税の期限は、ふつうの場合のものです。給与をもらう人がいつも10人に満たない会社で、納期の特例を受けているなら、半年分をまとめて納めます。14
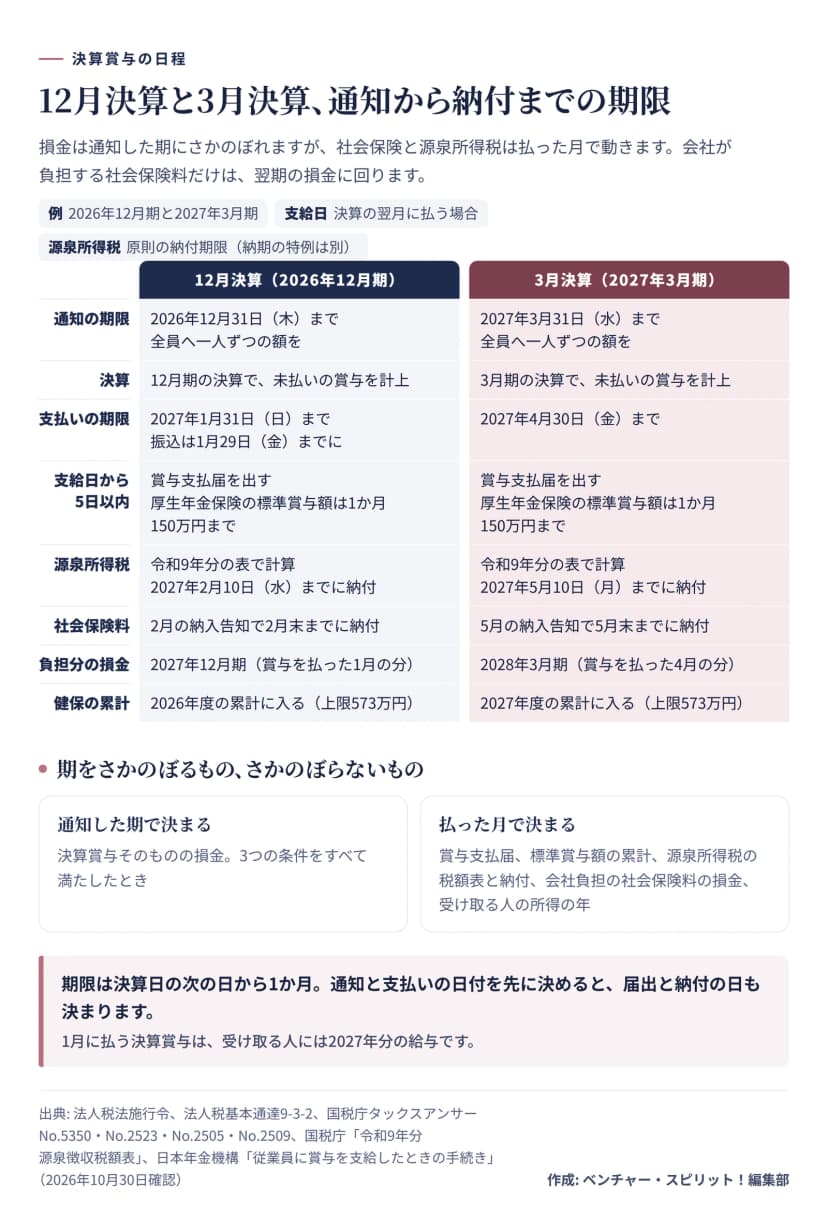 12月決算と3月決算の、通知から納付までの期限。損金は通知した期、届出と納付は払った月で決まる作成: 編集部 / 出典: 国税庁、日本年金機構
表の中で、決算書にかかわるのは上の2行と、会社が負担する保険料の行です。仕訳は決算の日と払う日の2回に分かれます。たとえば総額が300万円なら、決算の日は借方に賞与300万円、貸方に未払費用300万円。科目の名前は未払金や未払賞与など、ふだん使っているものでかまいません。
払う日は借方に未払費用300万円。貸方には、本人から預かる保険料と税を預り金として書き、残りを普通預金にします。会社が負担する保険料は払った月の分なので、次の期の法定福利費です。
通知書とメールの文例
どちらも編集部の例です。会社名や金額、日付は自社のものに置き換えて使ってください。
メールなら、送った日時と相手が残ります。返事も、いつ伝えたかを示す控えになるので、賞与の計算の資料と一緒にとっておくと、あとで聞かれたときに説明しやすくなります。
12月決算の会社が、仕事納めまでに進める段取り
- 12月の中ごろまでに、決算の見込みから決算賞与の総額を決める。
- 一人ひとりの支給額と、1月31日より前の支給日を決める。
- 支給する人の一覧を作り、パートや育休中の人が漏れていないかを見る。
- 通知書から、支給日の在籍などの条件の文を外す。
- 12月31日までに、全員に通知書を渡すか送る。
- 通知した日と相手が分かる控えを残す。
- 決算で、決算賞与を未払いの費用として計上する。
- 1月の支給日に、通知した額を全員に払う。
- 支給日から5日以内に、賞与支払届を出す。
届の書き方や、保険料と税を引く順番は、賞与の計算と賞与支払届に、架空の明細を使った例があります。
「今期の経費になる?」と聞かれたら
決算の前に、経営者から「決算賞与を出したら、今期の経費になる?」と聞かれることもあるでしょう。答えは3文で足ります。「12月中に全員へ金額を伝えて、1月中に払えばなります」「支給日に在籍している人だけ、という条件は付けられません」「会社が負担する保険料は来期の経費です」。
その3文の裏づけは、通知書の文面にあります。今年も決算賞与の話が出たら、まず通知書を開いて、「支給日に在籍する者」の一文が残っていないかを見てみてください。
この記事は、2026年10月30日時点の法令と、国税庁と日本年金機構の案内をもとに書きました。決算賞与を出すかどうかや、金額の決め方は、それぞれの会社が決めることです。自社のことは顧問の税理士や社会保険労務士、年金事務所に相談してください。