年額プランで1年分の利用料を先に受け取ると、入金した月にまとめて売上にしたくなります。けれど、それではまだ提供していない月の分まで売上に入ってしまいます。SaaSの売上は、受け取った代金をいったん「前受収益」にしておき、サービスを提供した月ごとに売上へ移すのが基本です。
年額で受け取るか、月ごとに受け取るか。途中でやめた人にお金を返すときや、最初にもらう費用はどうするか。ITの会社の経理では、迷う場面がいくつもあります。月割りの仕訳から、決算のときの残り、返金まで、順に確認しましょう。
売上にするのは、入金した日ではなく提供した月
法人税法では、サービスの提供による収益を、提供した日の事業年度に計上します。1お金を受け取った日は、基準になりません。
国税庁の通達によると、ある期間にわたって提供するサービスなら、提供が進んでいくそれぞれの日の事業年度に収益を計上します。2相手が使うにつれて便益を受けるものがこれに当たり、例に挙がるのは清掃のように日常的にくり返すサービスです。こうしたサービスなら、契約期間のうち過ぎた期間の割合で進み具合を測るのも、合理的なやり方の一つとされます。2
契約のあいだずっと使える状態を保つクラウドのサービスも、期間にわたって提供していると考えれば、過ぎた月数に応じて売上にできます。ただし、使った量で料金が決まる従量課金や、一度きりの設定作業を含む契約では扱いが変わります。契約ごとに、中身を確かめておくと迷いません。
会計の考え方も同じです。中小企業の会計に関する指針では、続けてサービスを提供する契約で、まだ提供していない分のお金を先に受け取ったものを前受収益と呼び、その期の損益に入れません。3上場企業などが使う「収益認識に関する会計基準」では、同じものを「契約負債」と呼びます。4
年額120,000円の仕訳は、入金のときと毎月末の2つ
4月1日から1年間の年額プラン120,000円を、3月25日に前払いで受け取った例です(説明用の作例。税抜の金額で、消費税は省きます)。
| 日付 |
借方 |
貸方 |
意味 |
| 3月25日(入金) |
普通預金120,000円 |
前受収益120,000円 |
まだ提供していないので、売上にしない |
| 4月30日(月末) |
前受収益10,000円 |
売上高10,000円 |
4月の1か月分を売上へ移す |
| 5月末から翌年3月末まで毎月 |
前受収益10,000円 |
売上高10,000円 |
同じ仕訳を毎月くり返す |
12か月が終わると、前受収益の残りは0円になり、この契約の売上高は合わせて120,000円になります。毎月の仕訳は同じ形なので、会計ソフトに毎月の決まった仕訳として登録しておけば、入れ忘れを防げます(編集部の目安)。
月の途中から始まる契約はどう数えるのでしょうか。日数で割る日割りにするか、始まった月を1か月と数える月割りにするかを、社内で決めておきましょう。中小企業の会計に関する指針でも、選んだやり方は毎期続けて使い、正当な理由がなければ変えないのが決まりです。3
決算をまたぐときは、残りを前受収益として残す
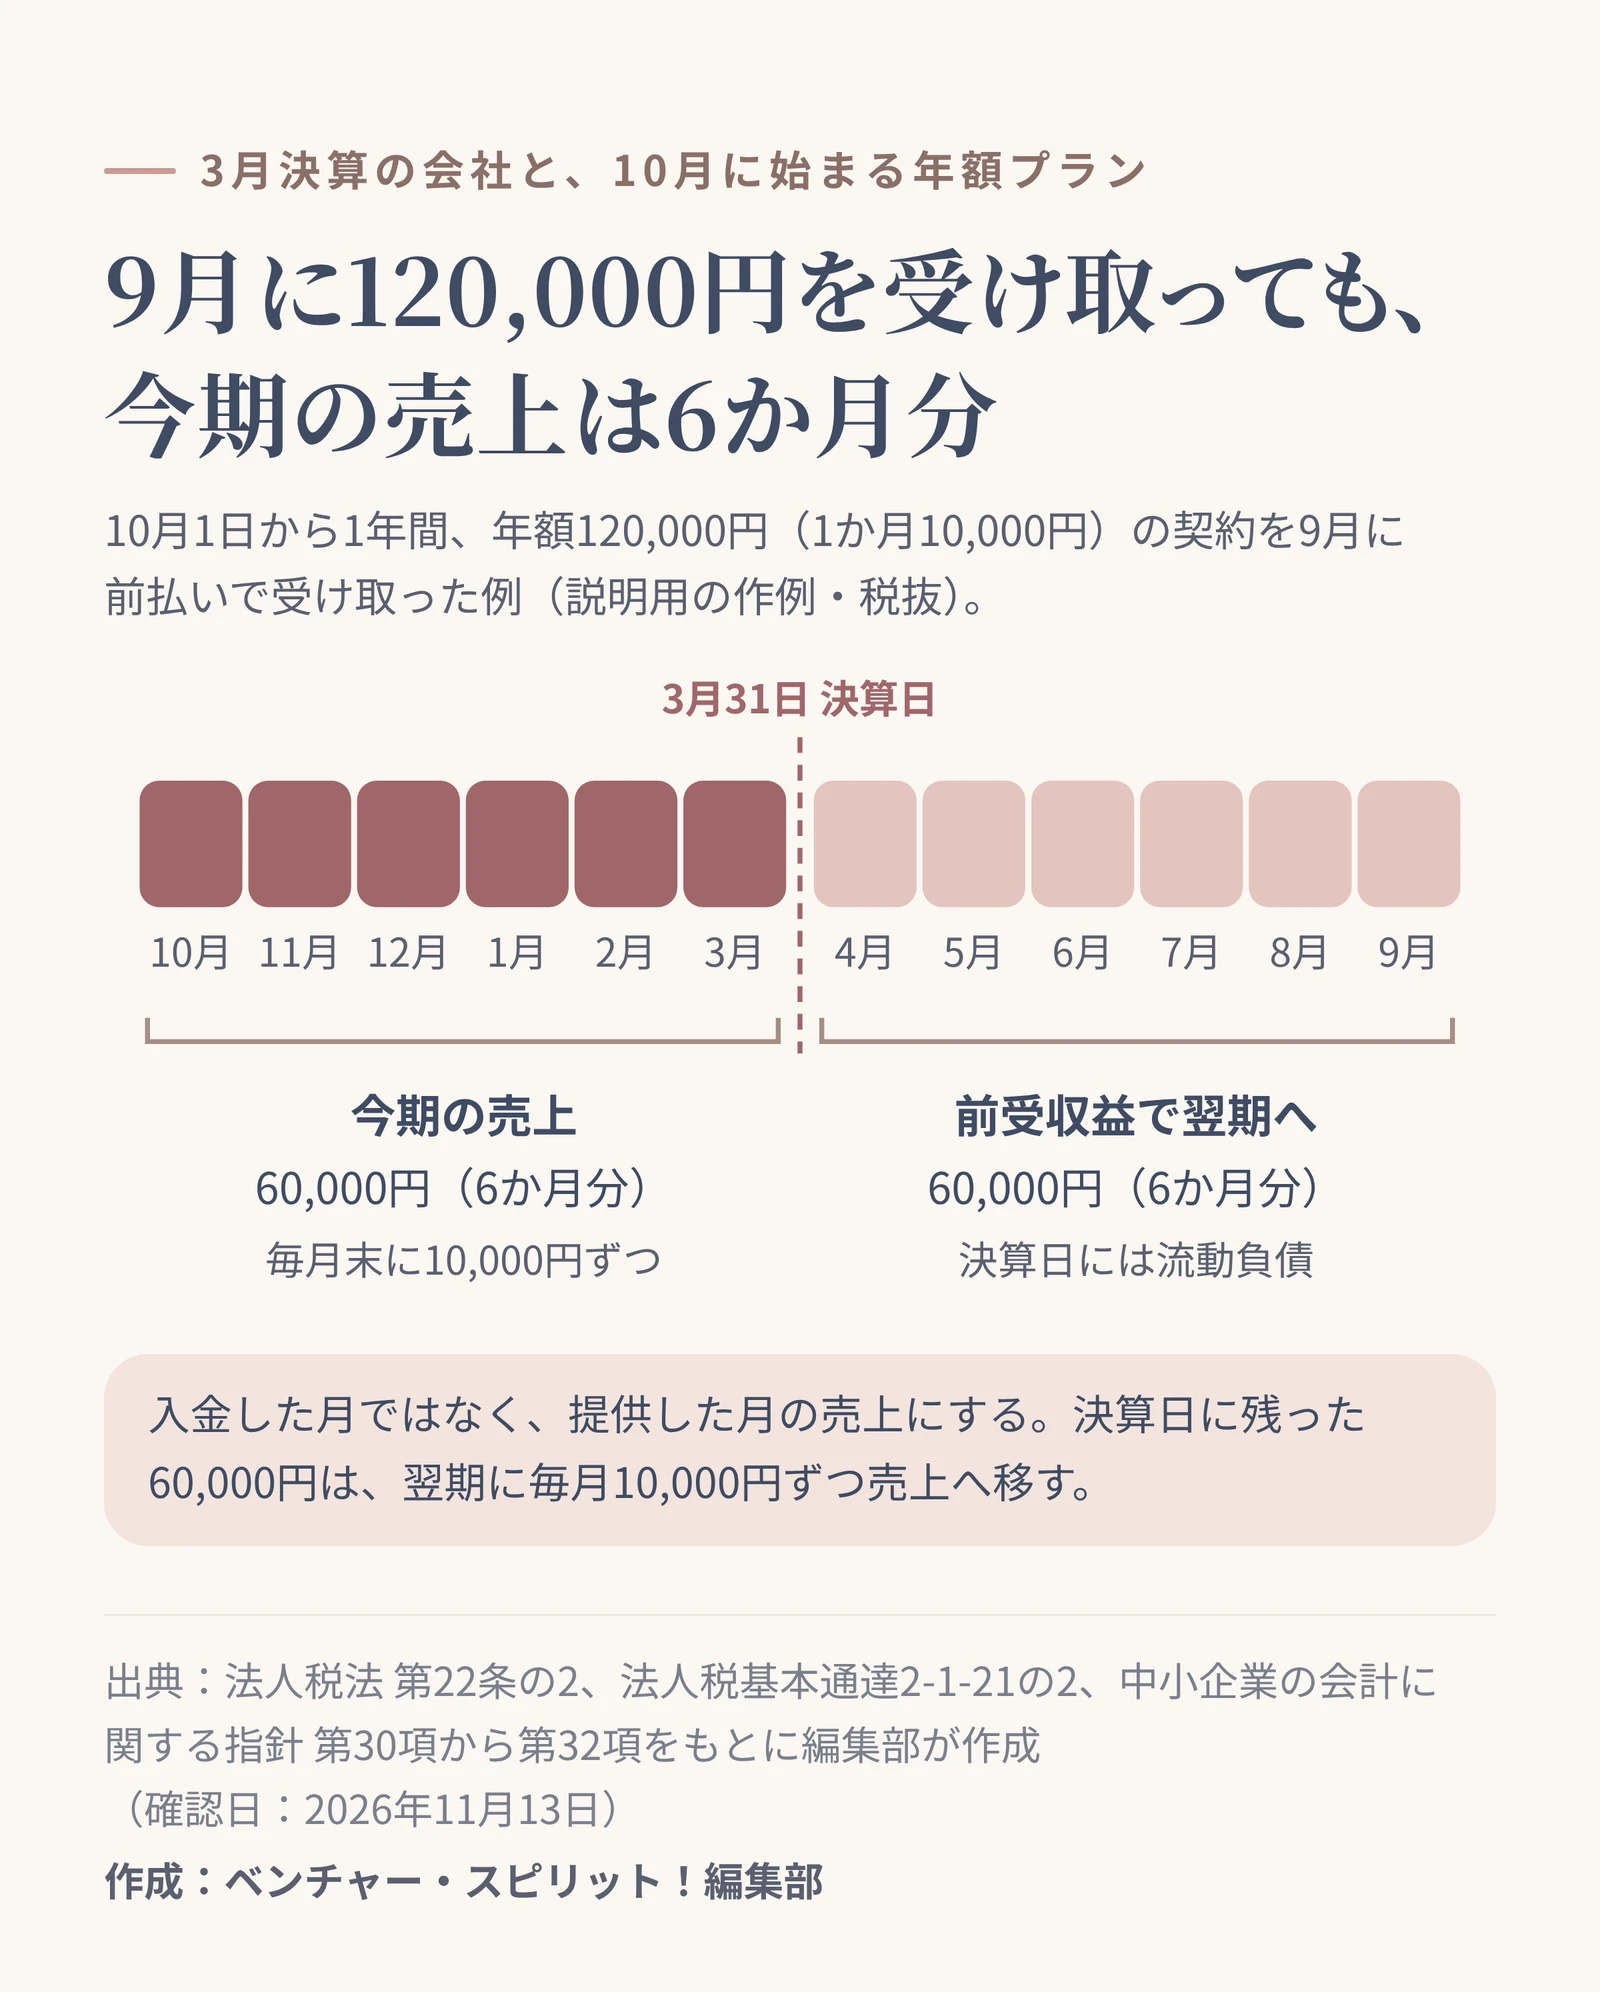
3月決算の会社が、10月1日から1年間の年額プラン120,000円を9月に受け取った例です(説明用の作例)。
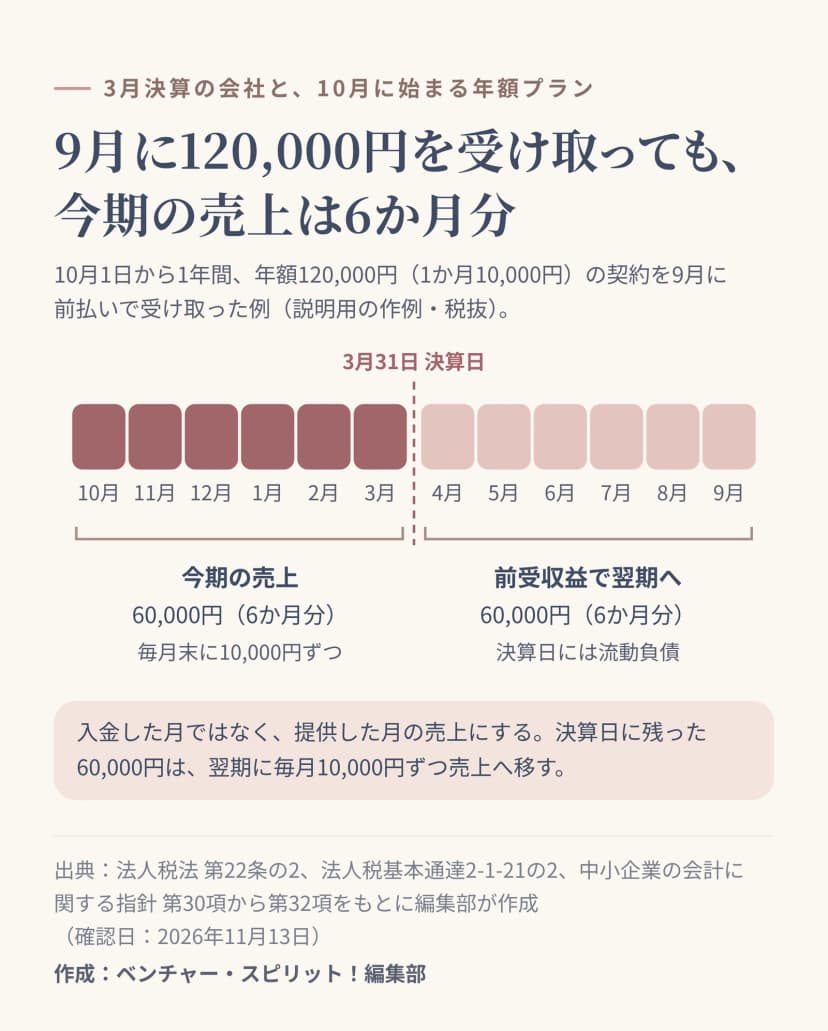 9月に1年分を受け取っても、3月決算なら今期の売上は6か月分の60,000円作成: 編集部 / 出典: ベンチャー・スピリット!編集部
10月から3月までの6か月分、60,000円が今期の売上です。残る4月から9月までの6か月分60,000円は、決算日に前受収益として貸借対照表にのせ、翌期の売上にします。
決算日に残った前受収益は流動負債に表示します。3年分をまとめて受け取ったときなど、決算日の翌日から1年を超えて売上になる部分は、長期前受収益として固定負債に表示します。3
入金の時期で、使う勘定科目が変わる
前受収益を使うのは、提供より先にお金を受け取るときです。入金が提供と同じ月か、提供のあとなら、仕訳の形が変わります(説明用の作例。月額10,000円の場合。借方/貸方の順)。
| 入金の時期 |
入金したとき |
提供した月の末 |
| 年額や半年分を前払い |
普通預金/前受収益(受け取った全額) |
前受収益10,000円/売上高10,000円 |
| 当月分を当月中に受け取る |
普通預金10,000円/売上高10,000円 |
仕訳なし |
| 月末締めで翌月に受け取る |
普通預金10,000円/売掛金10,000円 |
売掛金10,000円/売上高10,000円 |
当月分を当月中に受け取る契約なら、入金の月と提供の月がそろうので、前受収益を通さなくても月の数字は同じです。指針でも、重要性の乏しいものは経過勘定にしなくてよいとされます。3ところが、月末に翌月分を引き落とす契約だと、決算月に受け取った分は翌期の売上になります。こうした契約では前受収益を使いましょう。
請求書を出した日も、売上の日とは限りません。年額の請求書を契約の始まる前に出していても、売上にするのは提供した月です。
途中で解約したら、残りの分を前受収益から返す
4月1日に始まった年額プラン120,000円を、顧客が9月末で解約し、規約どおり残りの6か月分60,000円を返す例です(説明用の作例)。
| 日付 |
借方 |
貸方 |
意味 |
| 9月30日(解約) |
前受収益60,000円 |
未払金60,000円 |
提供しない6か月分を、返す義務に振り替える |
| 10月15日(返金) |
未払金60,000円 |
普通預金60,000円 |
顧客の口座に振り込む |
4月から9月までの60,000円は毎月の仕訳ですでに売上にしてあります。返すのはまだ売上にしていない前受収益の分だけなので、売上を取り消す仕訳はいりません。
規約で「解約しても返金しない」と決めている契約もあります。その場合、残った前受収益をいつ売上にするかは、規約の書き方で変わります。返金しない解約を初めて受けたときは、規約を顧問の税理士に見てもらい、扱いを決めましょう。
初期費用は、何の対価かで扱いが分かれる
初期費用は導入のときに一度に受け取りますが、中身によって売上にする時期が変わります。
- 初期設定やデータ移行などの作業の対価:作業を終えて提供した日の売上です。1
- 作業がなく、返金もしない入会金のような支払:法人税では、原則として取引を始めた日の事業年度の収益です。6
- 一定期間のサービスの代金を前もって受け取ったものと認められる支払:期間に応じて毎期続けて収益にしていれば、そのやり方も認められます。6
通達が返金のいらない支払の例に挙げるのは、スポーツクラブの入会金などです。6自社の初期費用がどれに当たるかは、料金表や規約での説明の仕方によっても判断が分かれます。料金表をつくる段階で顧問の税理士と扱いを決めておけば、あとで直す手間が省けます。
「1年以内の前払いはまとめて費用」は、払う側の決まり
自社が払うクラウドの利用料なら、1年以内に提供を受ける分は、払った期にまとめて費用にできる取扱いがあります。法人税の通達の「短期の前払費用」で、7中小企業の会計に関する指針にも同じような簡便な処理があります。3
ただ、どちらも前払費用、つまりお金を払う側の決まりにすぎません。年額の利用料を受け取る側では、1年以内に終わる契約でも、重要性の乏しいものを除いて、決算日にまだ提供していない分を前受収益として残します。払う側の扱いと取り違えないようにしましょう。
年額契約の売上で、決算の前に確認すること
決算の前には、契約ごとの前受収益の残りを一覧にして、帳簿の残高と合っているかを確かめましょう。契約の台帳に次の項目をそろえておくと、照らし合わせが早く済みます。
- 顧客名と契約番号
- 契約の開始日と終了日
- 契約の金額と、毎月売上にする金額
- 入金日と入金額
- 決算日時点の前受収益の残り
年額契約では、まとまったお金が一度に入るため、入金の月だけ売上がふくらみがちです。前受収益を使って毎月同じ額を売上にしておけば、月ごとの数字が事業の実際の動きに近づき、決算の残高も台帳と照らしやすくなります。
この記事は、2026年11月13日時点の法令、国税庁の通達、会計の指針と基準をもとにしています。消費税の扱いや、自社の契約がどれに当たるかは、顧問の税理士に確認してください。