国民年金と国民健康保険の手続きは、退職日の翌日から14日以内。会社を辞めて次の仕事まで間が空くなら、住んでいる市区町村でこの2つを済ませます。今の健康保険にそのまま残る「任意継続」を選ぶなら、期限は20日以内で、出す先は協会けんぽなどの健康保険です。家族の扶養に入るなら、家族の勤務先から届け出てもらいます。
選び方しだいで、毎月の保険料に1万円以上の差がつくことも。しかも安いほうは、前の年の給与と、辞めた理由によって入れ替わるのです。
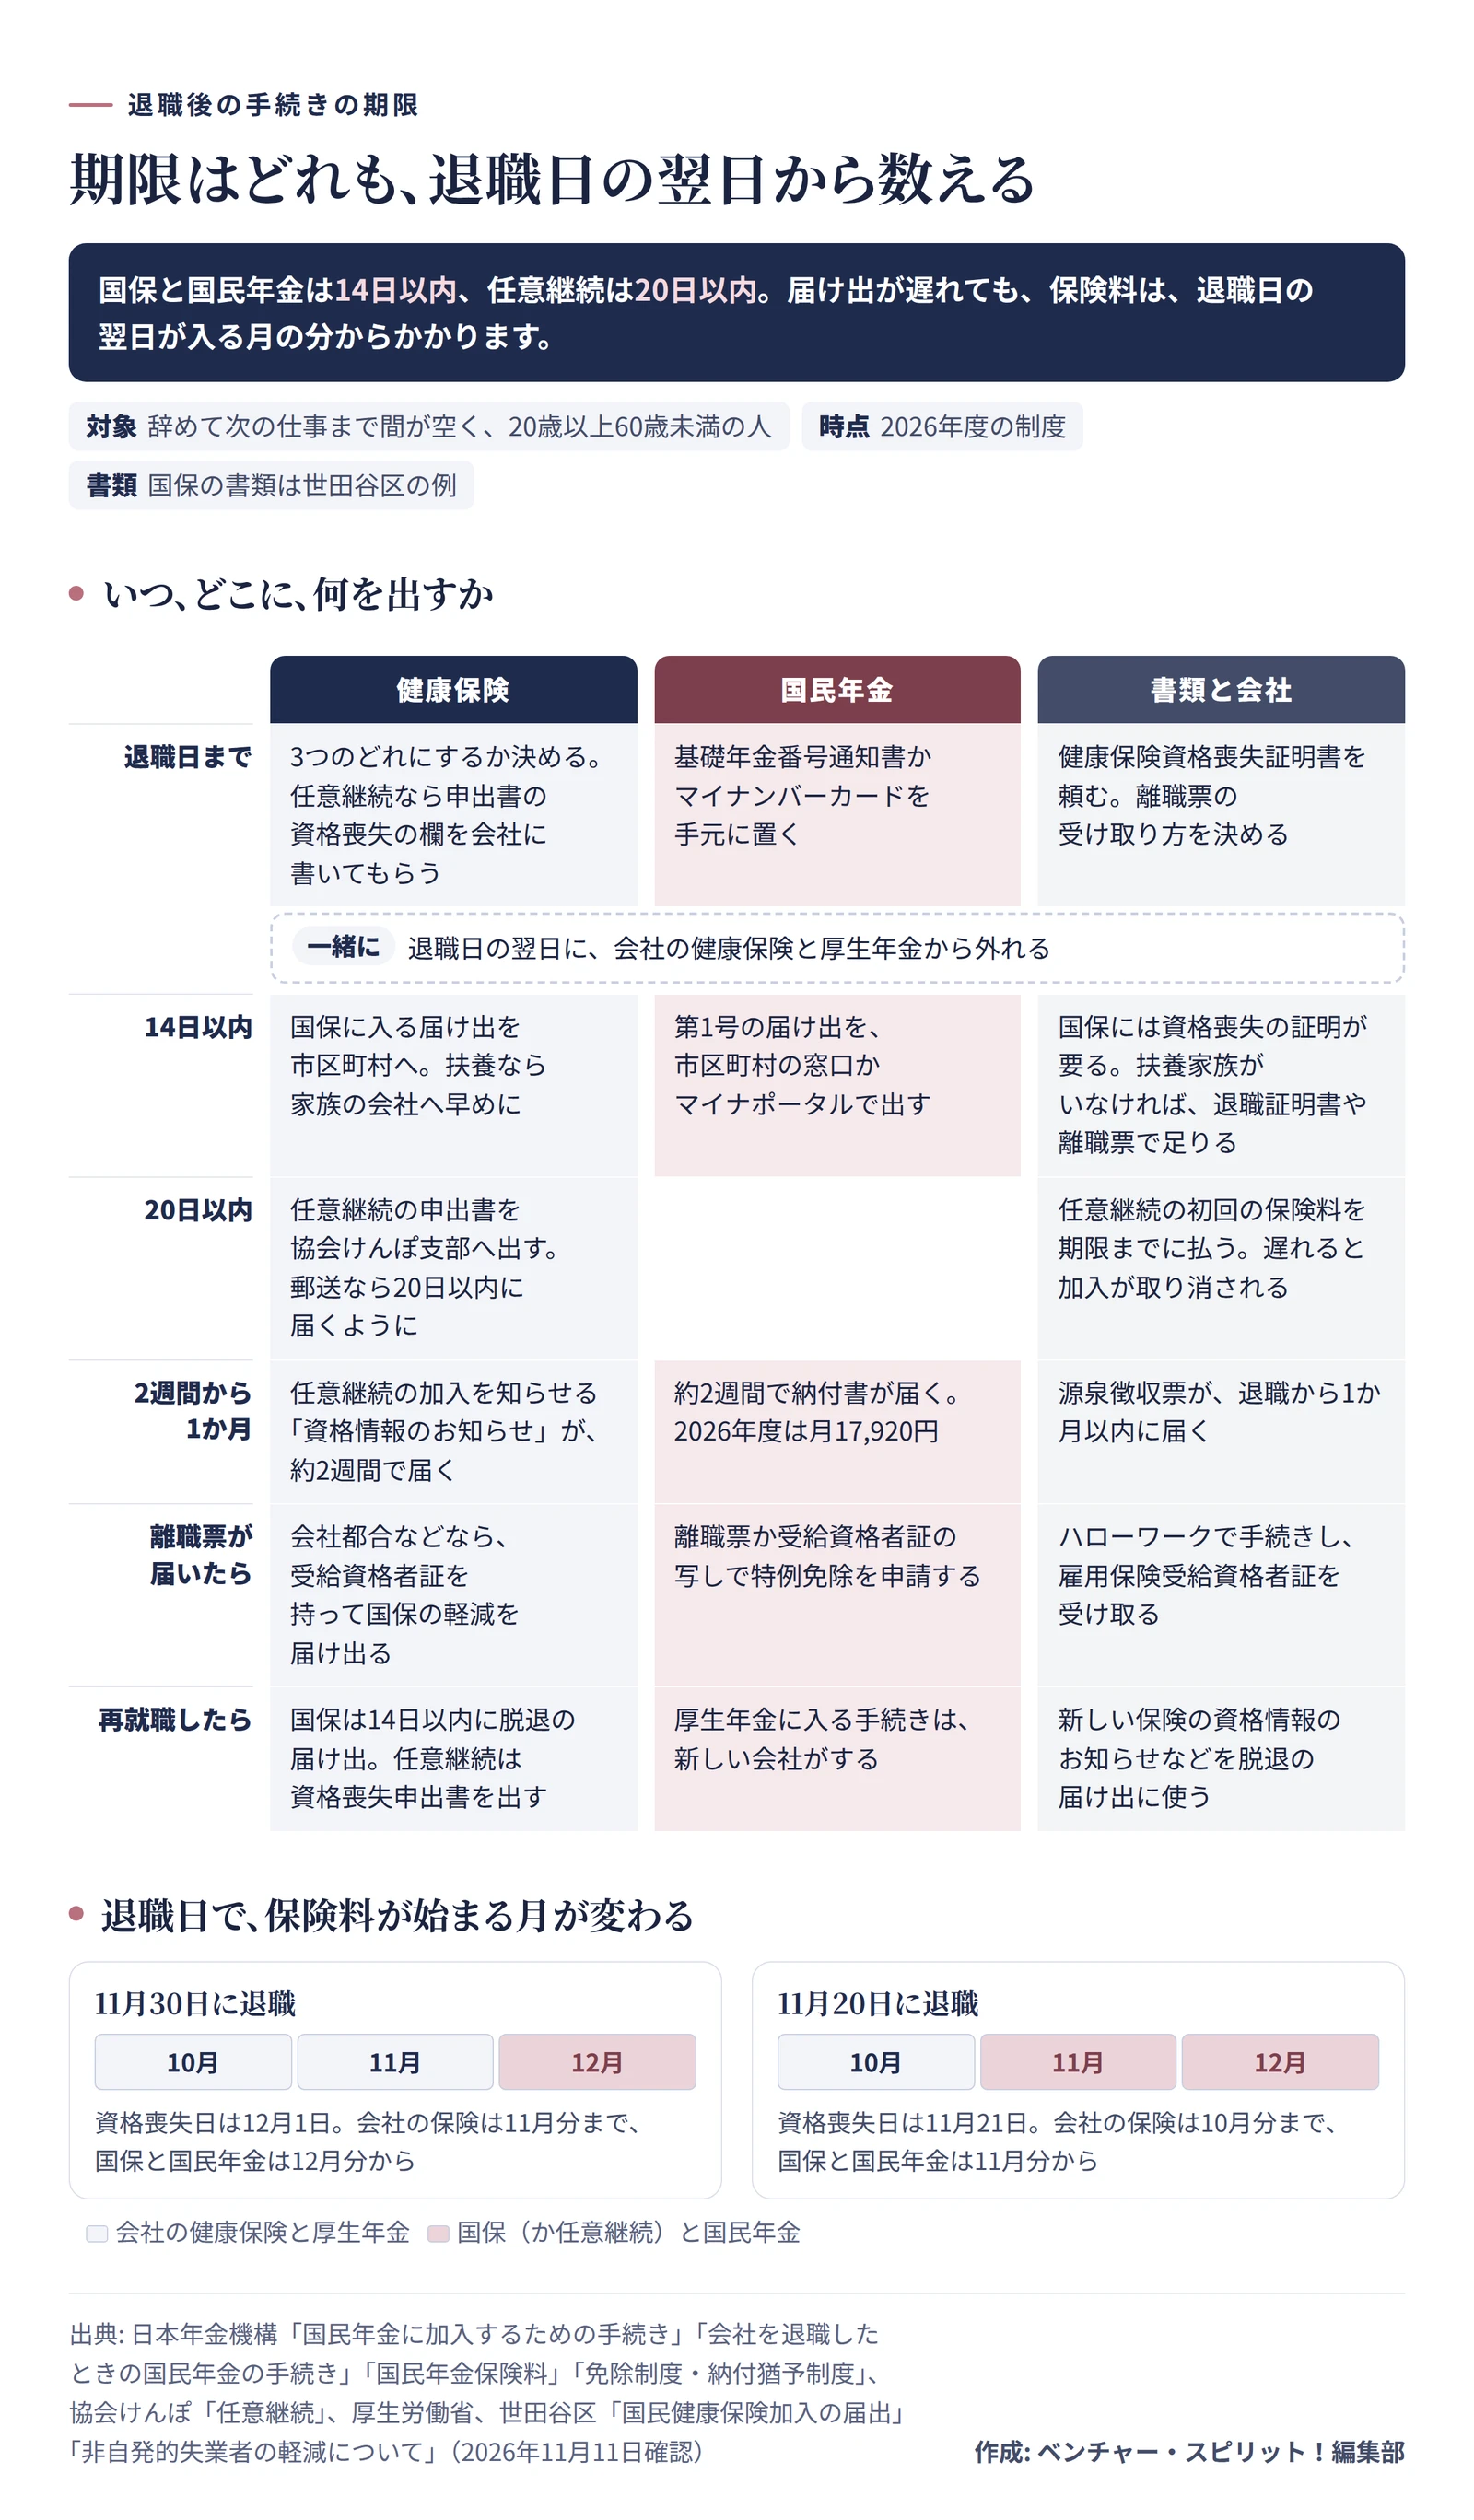
期限は退職日の翌日から数える
 辞めてから次の仕事までの間に、スマホと書類で手続きを進めるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
会社の健康保険と厚生年金からは、辞めた日の次の日に外れます。この日が「資格喪失日」。辞めたあとの期限は、どれもここから数えます。
国保と国民年金は14日、任意継続は20日。任意継続を郵便で出すなら、20日のうちに届いていないといけません。1
届け出が遅れたら、どうなるのでしょう。保険料がかかるのは、届け出た月ではなく、資格を得た月の分からです。世田谷区の案内では、遅れたときは最長で2年度分をさかのぼって払うことになっています。ただ、早めに出そうとしても、国保の届け出は退職日の翌日より前には受け付けてもらえません。
どの月から自分で払うかは、辞める日しだいです。たとえば11月30日に辞めれば、会社の保険は11月分までで、国保と国民年金は12月分から。11月20日に辞めた場合は、会社の保険が10月分までになり、11月分から自分で払います。
任意継続には、もう一つ見落としやすい期限があります。初めての保険料を納付期限までに払わないと、任意継続に入らなかったことになってしまうのです。
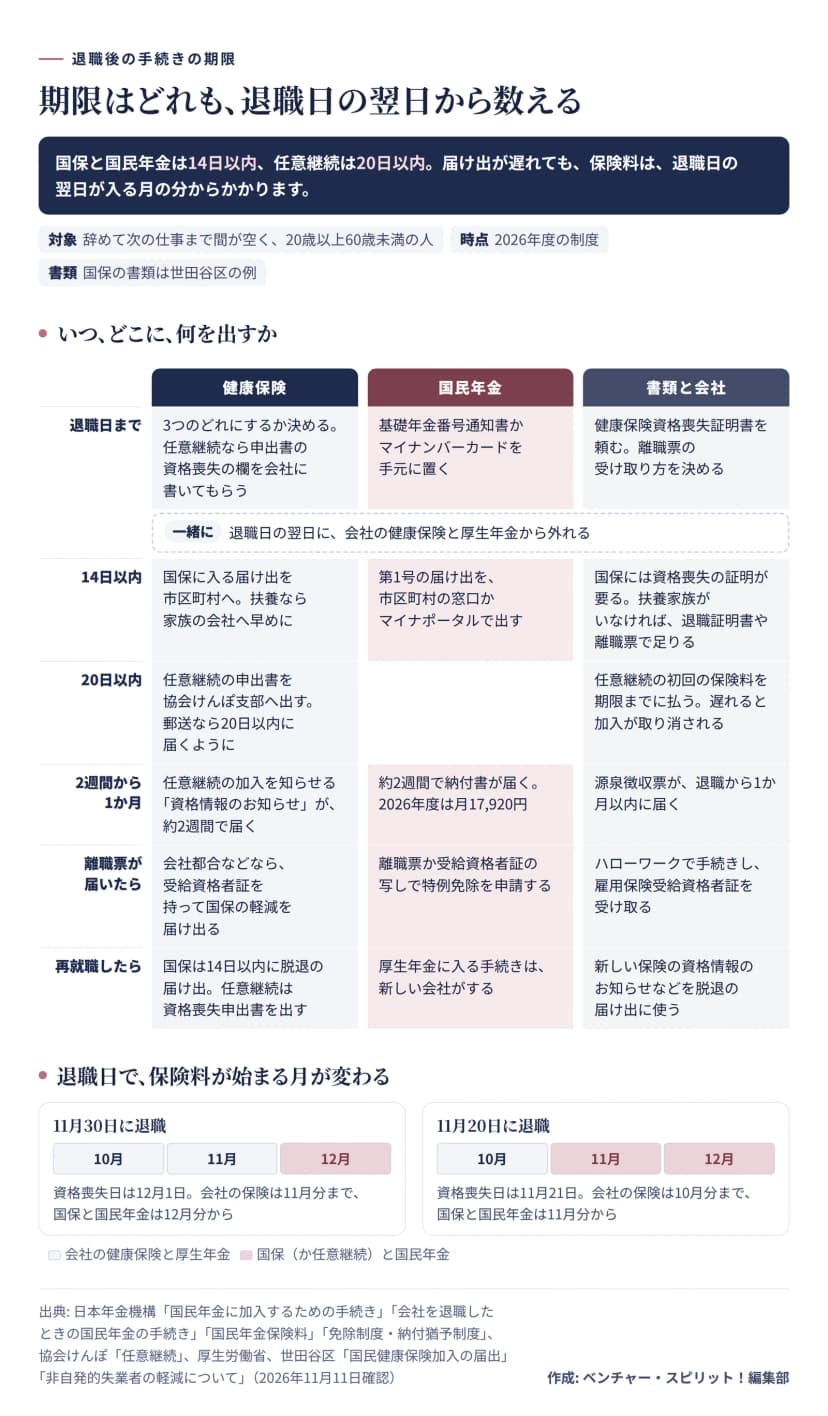 退職後の手続きの期限。どれも退職日の翌日から数え、国保と国民年金は14日以内、任意継続は20日以内作成: 編集部 / 出典: 日本年金機構・協会けんぽ・厚生労働省・世田谷区
健康保険は3つから選ぶ
辞めたあとの健康保険は、任意継続か、国保か、家族の扶養か。どれにするかは、毎月の保険料などを「比較の上」選んでほしいと、協会けんぽも案内しています。
|
任意継続 |
国民健康保険 |
家族の扶養 |
| 出す先 |
住まいの協会けんぽ支部(健康保険組合なら組合) |
住んでいる市区町村 |
家族の勤務先 |
| 期限 |
20日以内(郵送も20日以内に必着) |
14日以内 |
家族の会社が5日以内に届け出る |
| 入れる人 |
退職日まで、2か月以上続けて入っていた人 |
ほかの健康保険に入らない人 |
年収の見込みが130万円未満で、同居なら家族の年収の半分未満 |
| 保険料 |
退職時の標準報酬月額×率を、会社の分も含めて自分で払う。協会けんぽは標準報酬月額32万円で頭打ち |
前年の所得と加入する人数で決まる。市区町村ごとに違う |
かからない |
| 続く期間 |
2年。申し出れば、その月の末日でやめられる |
次の保険に入るまで |
条件を満たしている間 |
| 会社都合などで辞めたとき |
下がらない |
前年の給与所得を30%とみなして計算する |
ー |
| 国民年金 |
第1号。自分で届け出る |
第1号。自分で届け出る |
配偶者の扶養なら第3号。親などの扶養は第1号のまま |
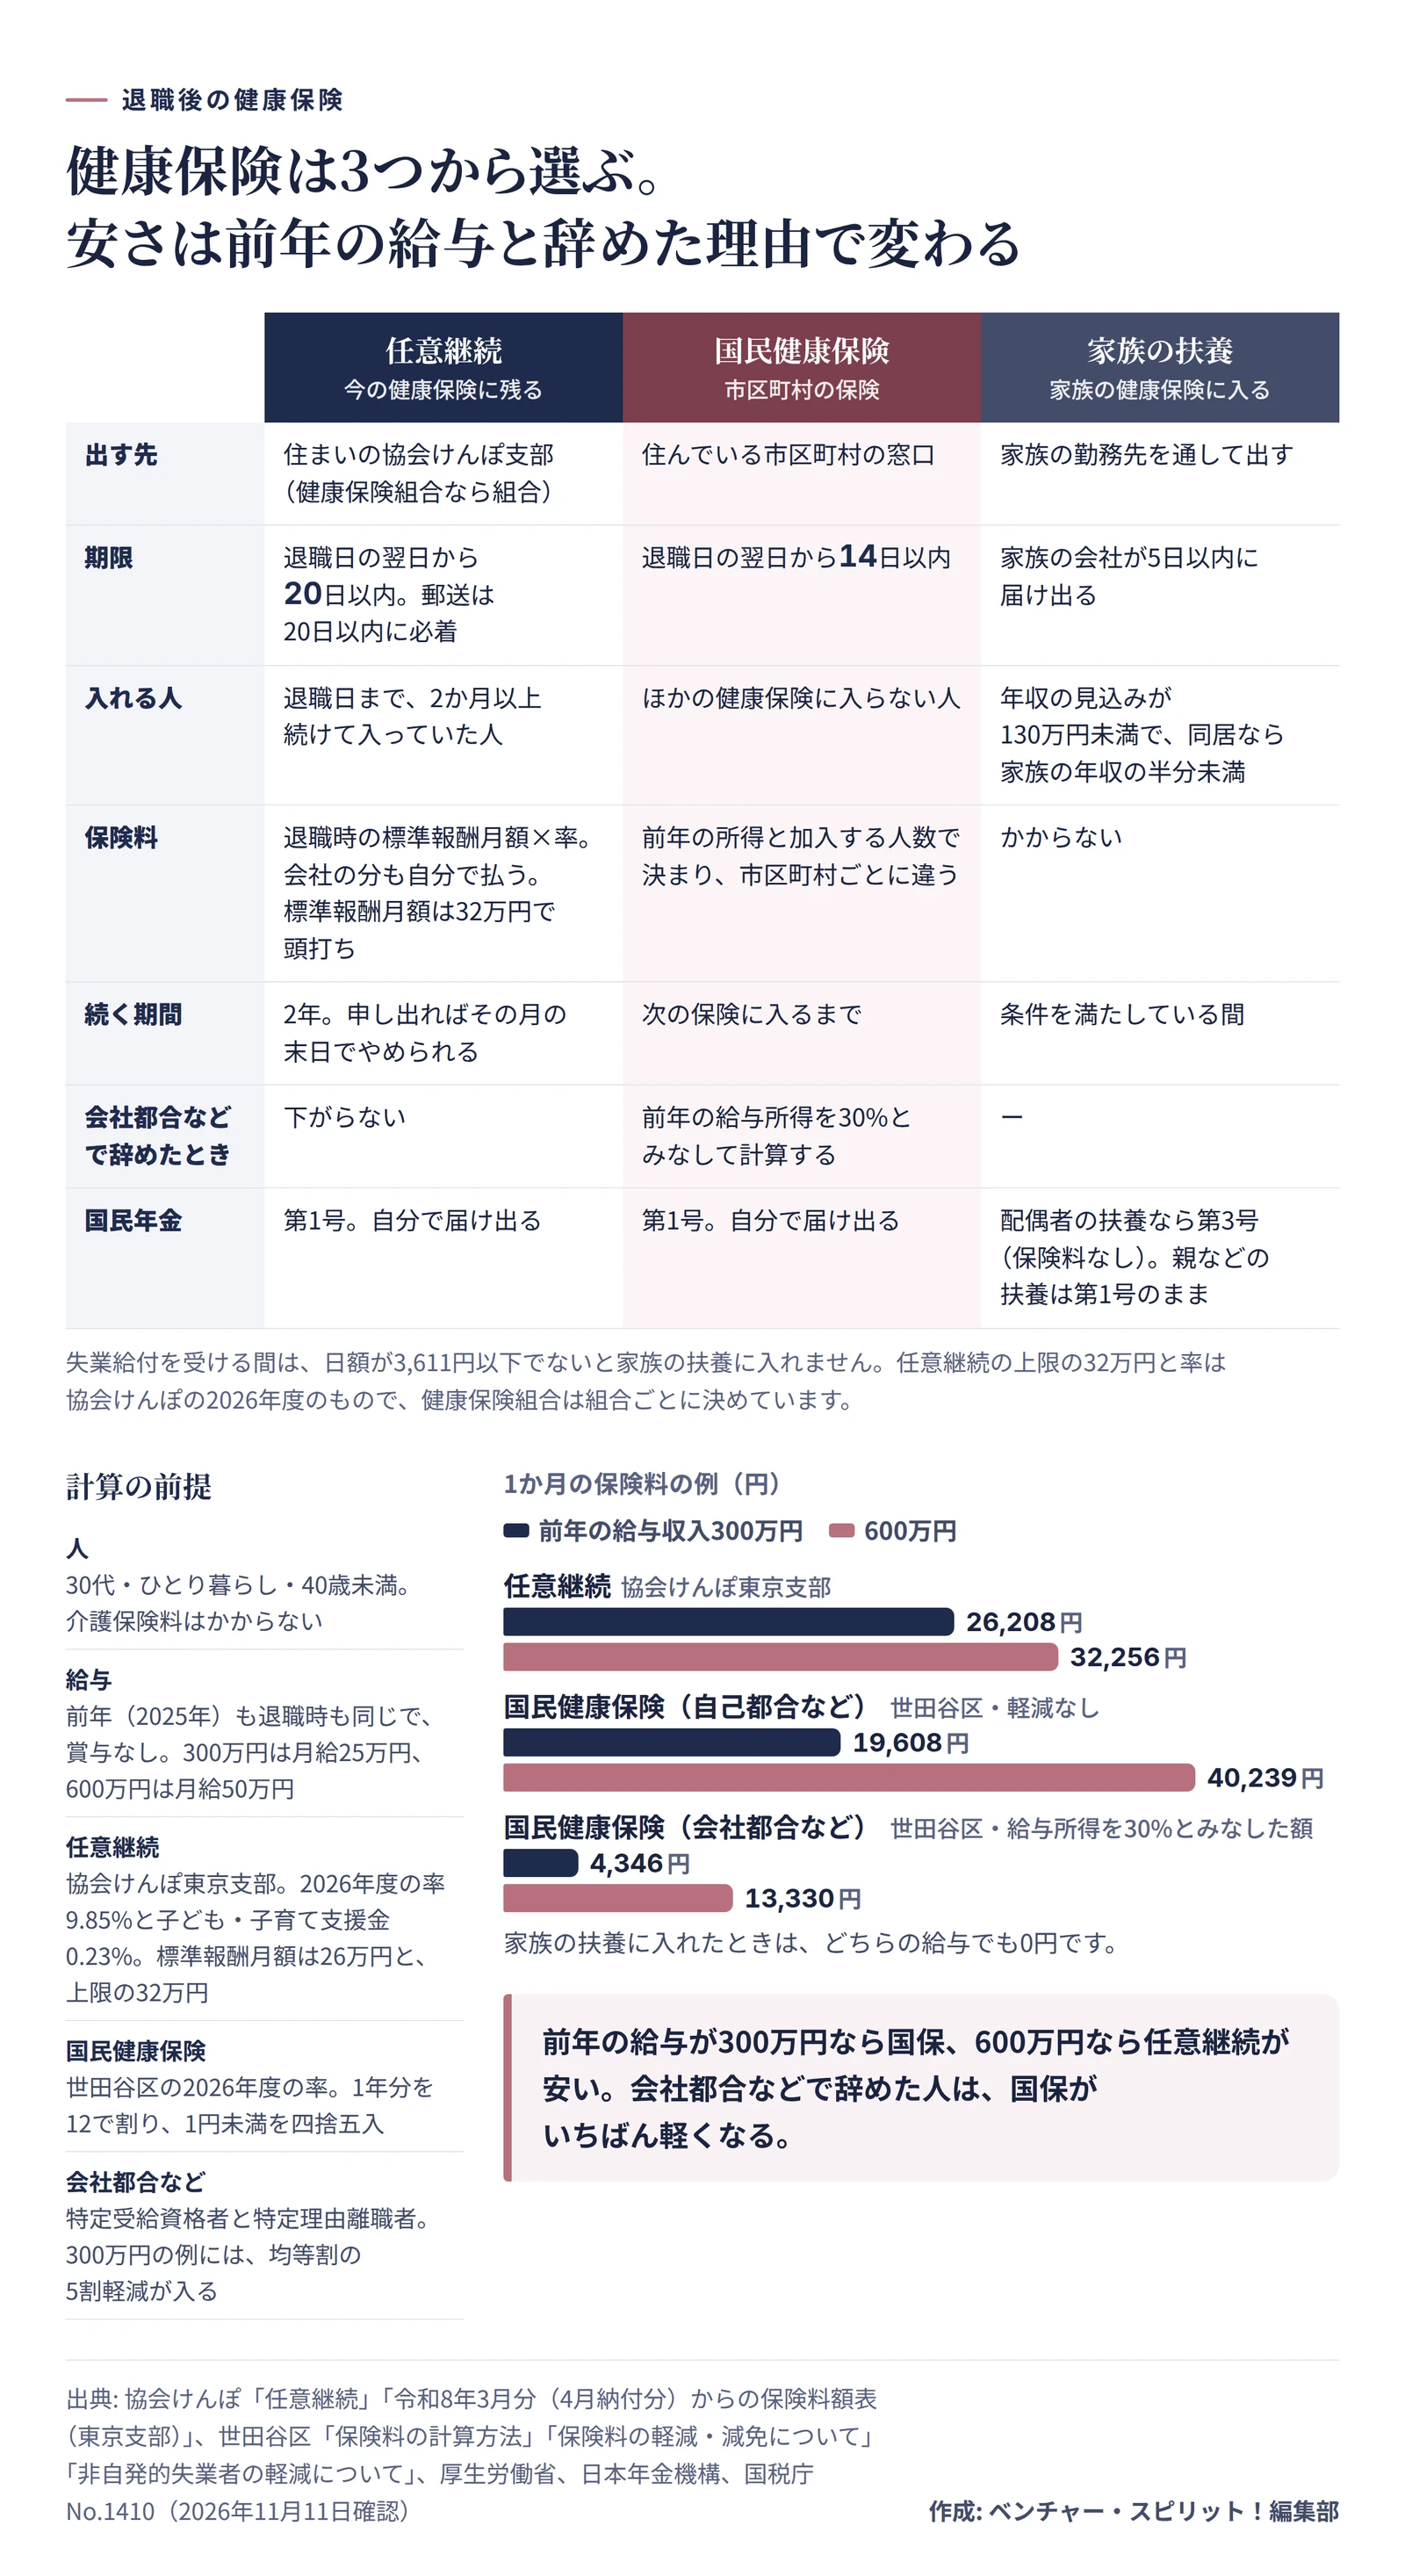
まず見たいのは、保険料の行でしょう。任意継続は辞めたときの給与で、国保は前の年の所得で決まります。つまり同じ人でも、計算のもとが違うのです。
前年の給与で、安いほうが入れ替わる
実際の金額は、どのくらい違うのでしょうか。東京の世田谷区に住む30代のひとり暮らしで、前の年も辞めたときも給与が同じ、ボーナスはない人なら、1か月の保険料は下の表のとおりです。2
| 前年の給与収入 |
任意継続(協会けんぽ東京支部) |
国保・自己都合など(世田谷区) |
国保・会社都合など(世田谷区) |
| 300万円(月給25万円) |
26,208円 |
19,608円 |
4,346円 |
| 600万円(月給50万円) |
32,256円 |
40,239円 |
13,330円 |
家族の扶養に入れれば、どちらも0円です。
300万円の人は国保のほうが月6,600円安く、600万円の人は任意継続のほうが月8,000円ほど安い。入れ替わるのは、任意継続に上限があるため。協会けんぽの任意継続は、辞めたときの標準報酬月額が32万円を超えていても、32万円として計算します。
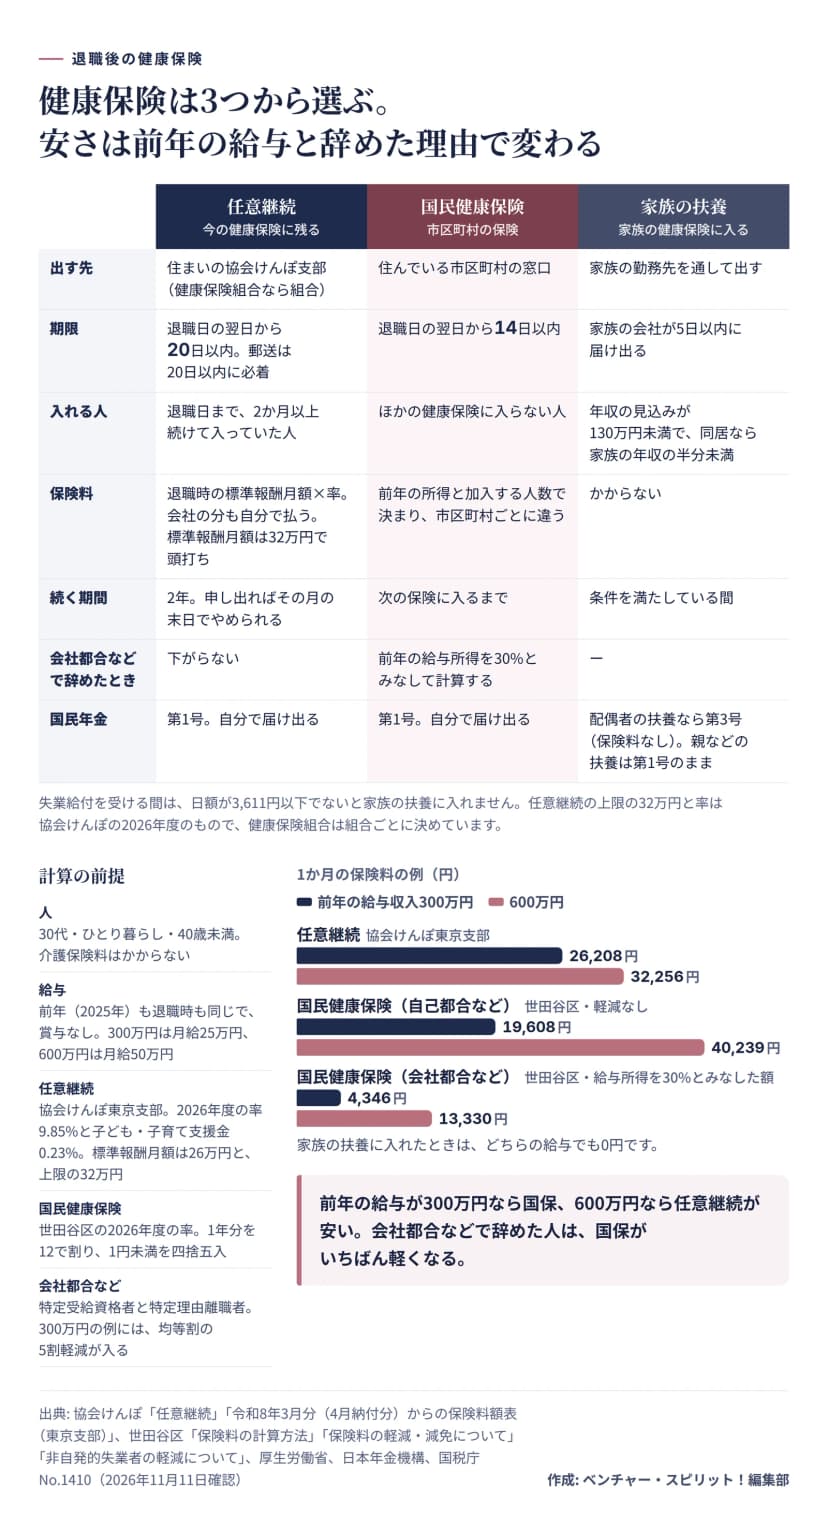 退職後の健康保険3つの比べと、前年の給与収入300万円と600万円の1か月の保険料の例作成: 編集部 / 出典: 協会けんぽ・世田谷区・厚生労働省・国税庁
この表から、もう一つ言えることがあります。国保の保険料は、4月から翌年3月までの1年度ごとに、その前の年の所得で決まるのです。年の早いうちに辞めて、その年に給与をもらった月が少なければ、次の年度の国保はぐっと下がるでしょう。いっぽう任意継続の保険料は、原則2年間そのままです。
だから、給与が高かった人は1年目を任意継続にして、国保のほうが安くなったら切り替える、という選び方もできます。任意継続は申し出ればやめられ、申し出が受け付けられた月の末日までで終わります。3
もっとも、市区町村が違えば率も別です。自分の場合は、住んでいる市区町村の窓口で前の年の所得を伝えれば、国保がいくらになるか出してもらえます。
家族の扶養に入れるかの線
保険料がかからない扶養に入れるかは、これから1年の収入の見込みで決まります。過去の年収ではありません。目安は年130万円未満で、家族と一緒に住んでいるなら、その家族の年収の半分未満です。4
ただ、気をつけたいのは失業給付です。これも収入に数えるため、日本年金機構の案内では、受け取る人は日額3,611円以下が目安です。超えていれば、受け取っている間は扶養に入れません。
年金は少し話が違います。健康保険で親の扶養に入っても、国民年金は第1号のまま。保険料は自分で払います。保険料のかからない第3号になれるのは、会社などで厚生年金に入っている夫や妻に、扶養されている人だけです。
国民年金は第1号に切り替える
20歳以上60歳未満の人が、次の会社にすぐ入らないときは、国民年金の「第1号被保険者」になります。会社で入っていた厚生年金のかわりに、自分で届け出て、保険料も自分で払う立場になります。
届け出る先は住んでいる市区町村の国民年金の窓口。マイナンバーカードがあれば、マイナポータルからスマホで申し込めるので、窓口に行かなくても大丈夫です。
窓口で出すときは、次のどちらかを持っていきます。
- 基礎年金番号通知書か年金手帳など、基礎年金番号が分かるもの
- マイナンバーカード(ないときは、通知カードかマイナンバーの載った住民票の写しと、運転免許証などの本人確認書類)
辞めてすぐのときは、離職票など、厚生年金をやめた日が分かる書類を求められることもあります。届け出から2週間ほどで納付書が届き、保険料は2026年度で月17,920円。払う期限はその月の翌月の末日です。
でも、払うのが苦しいときも、そのままにはしないでください。払っていない月があると、病気やけがで障害が残ったときに、障害基礎年金を受け取れないかもしれません。免除や猶予を申し込んで認められれば、その月も受け取るための期間に数えてもらえます。
なお、夫や妻を自分の扶養に入れていた(相手が第3号だった)なら、相手のほうも第1号に切り替える届け出がいります。
保険料を下げる2つの制度
辞めたあとの保険料を下げる制度は、国保と国民年金に1つずつあります。国保のほうは辞めた理由で使えるかどうかが決まり、国民年金のほうは自己都合で辞めた人も対象です。
国保は前年の給与所得を30%で計算
倒産や解雇、雇い止めで辞めた人や、病気などの正当な理由で自分から辞めた人は、国保の保険料が軽くなります。雇用保険でいえば、特定受給資格者と特定理由離職者にあたる人たちです。厚生労働省によると、ねらいは、辞めたあとも「在職中と同程度の保険料負担で」医療保険に入れるようにすること。
やり方は前の年の給与所得を100分の30とみなして、保険料を計算し直すというもの。期間は離職日の翌日が入る月から、その翌年度の終わりまでです。5さきほどの例でいえば、300万円の人は月19,608円が4,346円に、600万円の人は40,239円が13,330円まで下がる計算です。
届け出にはハローワークでもらう「雇用保険受給資格者証」か「受給資格通知」が必要です。世田谷区では離職票ではだめで、この書類にある離職理由の数字を見て、対象かどうかを決めます。6
つまり順番は、まず14日以内に国保に入る届け出をして、受給資格者証が届いたら軽減を届け出る、で間に合います。ただし世田谷区は、離職から1年以上たつと、さかのぼって軽くできない場合があるとしています。
国民年金は失業の特例で免除を申請
国民年金には「失業等による特例免除」があります。ふつうの免除は前の年の所得で審査しますが、この特例なら、辞めた人の前の年の所得をゼロとして見てくれます。
申し込むときは、離職票か雇用保険受給資格者証の写しを付けます。マイナポータルからも申し込め、結果は2か月ほどで届きます。
ただ、見られるのは本人だけではありません。世帯主や配偶者がいる人は、その人の所得も基準の中に入っていなければなりません。親と同じ世帯で親が世帯主なら、親の所得しだいで免除が通らないこともあるでしょう。
そんなときに使えるのが「納付猶予」です。20歳以上50歳未満の人が対象で、見るのは本人と配偶者の所得だけ。世帯主がいくらかせいでいても、関係ありません。
免除と猶予の違いは、将来の年金への数え方です。全額免除の月は満額で納めたときの2分の1が年金額に入ります。猶予の月は受け取るための期間には数えられても、年金額には入りません。どちらも10年以内なら、あとから納める「追納」で年金を増やせます。
申し込みは7月から翌年6月までの1年度ごと。次の年度も続けるなら、もう一度申し込みます。
最終出社日までの段取り
退職後の手続きが止まりやすいのは、会社からの書類が届かないときです。辞める前に人事や総務へ頼んでおけば、14日と20日の期限に間に合わせやすくなります。
申出書の決まった欄に会社が退職日を書いてくれていれば、協会けんぽは日本年金機構からの知らせを待たずに、任意継続の手続きを進めてくれます。協会けんぽに入っていた人なら、資格喪失証明書が会社からもらえなくても、年金事務所で出してもらえます。世田谷区のように、扶養家族がいなければ退職証明書や離職票でよいとする市区町村もあります。
頼むときは何に使う書類かをひとこと添えると、相手も急ぐ理由が分かりやすいはずです。
会社の担当者が同じころに何を出しているかを知っておくと、書類が遅れたとき、いつ誰に聞けばいいかが分かるでしょう。
再就職したら、もう一度14日以内に
次の会社で健康保険に入ったら、国保は自分で抜ける届け出をします。会社が代わりに出してくれることはありません。出さないままだと、保険料の請求が続いてしまいます。期限はここでも14日以内です。
世田谷区の場合、新しい健康保険の名前と、入った日が分かるものを使って届け出ます。資格確認書や資格情報のお知らせ、マイナポータルの画面などです。払いすぎた保険料は、あとで戻ってきます。
任意継続の人は、協会けんぽの支部に「資格喪失申出書」を出せば終わりです。前にまとめて払っていた分も、資格を失った月から先の分は返ってきます。
国民年金のほうは、新しい会社が厚生年金に入る手続きをするので、自分で窓口に出すものはありません。入社のときに、基礎年金番号が分かるものを会社に渡すだけです。
辞めたあとに払った国民年金や国保、任意継続の保険料は、どれも社会保険料控除に入ります。その年のうちに次の仕事に就かなかったなら、確定申告で入れることになるので、領収書は捨てずに取っておきましょう。
辞める日が決まったら、まず手元にある前の年の源泉徴収票で、給与の額を見てみてください。300万円に近いのか、600万円に近いのか。辞める理由が会社都合にあたるのかどうか。この2つが分かれば、任意継続と国保のどちらから調べればいいかが見えてくるはずです。
ここに出した率と金額は、2026年度(令和8年度)のものです。もとにしたのは日本年金機構と厚生労働省、協会けんぽ、国税庁、世田谷区の案内で、確認した日は2026年11月11日です。国保の率や軽減の届け出方は、市区町村ごとに違います。健康保険組合に入っていた人は、任意継続の保険料を組合に問い合わせると早いでしょう。迷ったら、市区町村の国保の窓口や年金事務所、社会保険労務士に相談してください。