年の途中で会社を辞めたら、確定申告はしたほうがいいのでしょうか。年内に次の会社に入らなかったのなら、多くの場合、答えは「はい」です。毎月の給与から引かれていた税金は、1年間働き続けることを前提にした額で、年末調整で精算されないままになっているからです。
戻すための申告は、2027年1月1日から出せます。3月15日の期限を待つ必要はありません。
税金が戻るのは、年末調整を受けていないから
 源泉徴収票や保険料の書類を、机に1列に並べてそろえるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
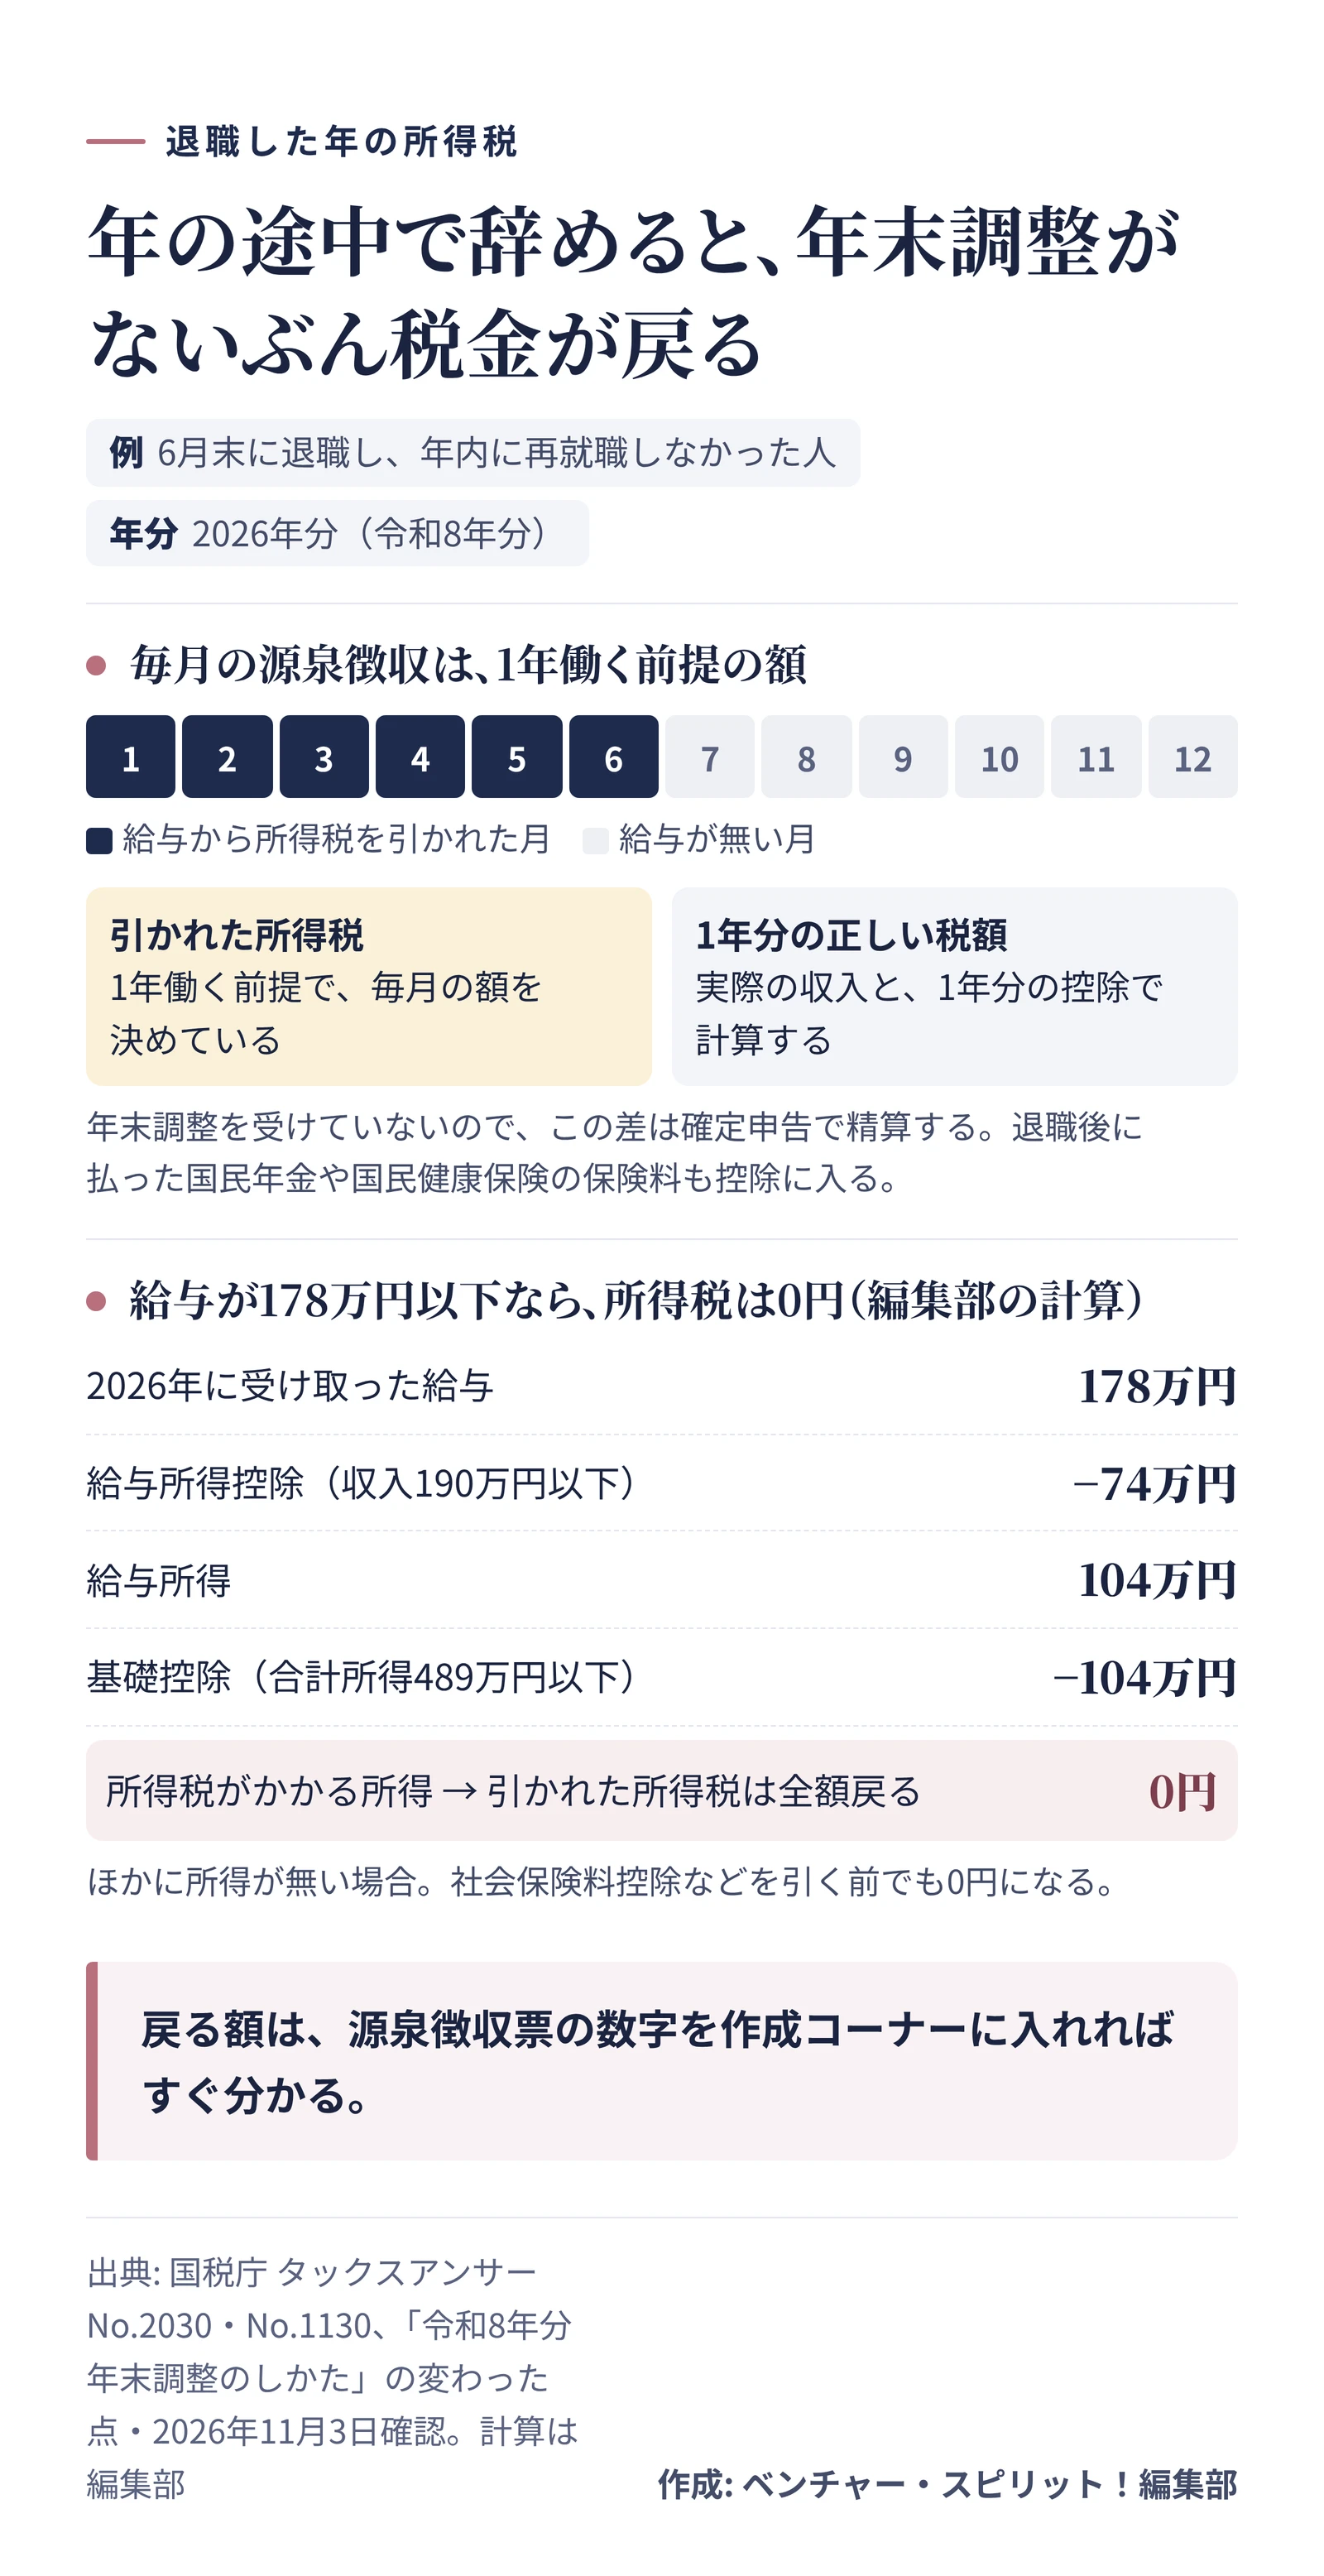
会社員の所得税は、毎月の給与からおおよその額が引かれ、12月の年末調整で1年分の正しい額に合わせて精算されます。ところが、年の途中で辞めた人は年末調整を受けません。国税庁も、年の途中で退職し、年末調整を受けずに源泉徴収税額が納め過ぎになっている場合を、還付申告の例の1つ目に挙げています。1
戻る額は、1年分の収入と控除で計算し直して決まります。2026年分なら、給与の収入が190万円以下の人の給与所得控除は74万円、合計所得金額が489万円以下の人の基礎控除は104万円です。2たとえば、2026年に受け取った給与が178万円以下で、ほかに所得がなければ、給与所得は104万円以下になり、基礎控除を引くと所得税は0円。引かれていた所得税は全額戻ります(編集部の計算)。
給与が多い人でも、年の後半に収入がなければ、毎月の源泉徴収が多めになっていることがあります。いくら戻るかは、確定申告書等作成コーナーで源泉徴収票の数字を入れると分かります。
退職後に払った保険料も、控除に入れられる
辞めたあとに自分で払った保険料は、社会保険料控除に入れられます。国民年金や国民健康保険の保険料のほか、健康保険の任意継続の保険料も対象です。控除できるのは、その年に実際に払った金額の全額です。3
国民年金の保険料は、控除証明書などを確定申告書に付けるか、見せる必要があります。ただ、令和8年分を2027年1月1日以後に申告するときは、証明書の代わりに一定の事項を書いた明細書を付けてもよくなりました。3
生命保険料控除や医療費控除、ふるさと納税の寄附金控除も、同じ申告でまとめて受けられます。1
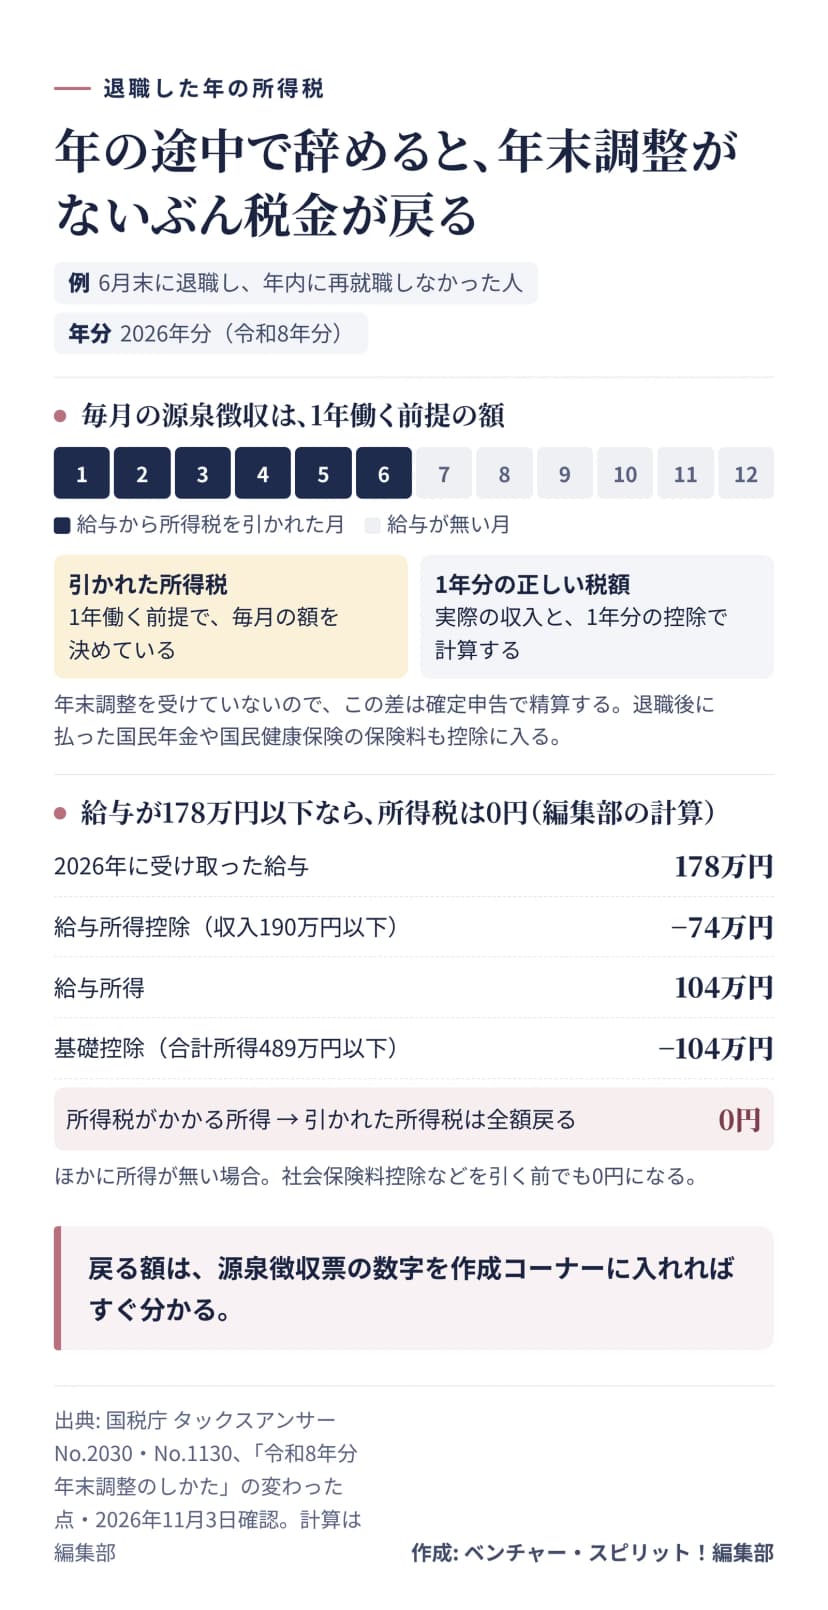 年の途中で辞めた人の所得税が戻るしくみと、計算の例作成: 編集部 / 出典: 国税庁
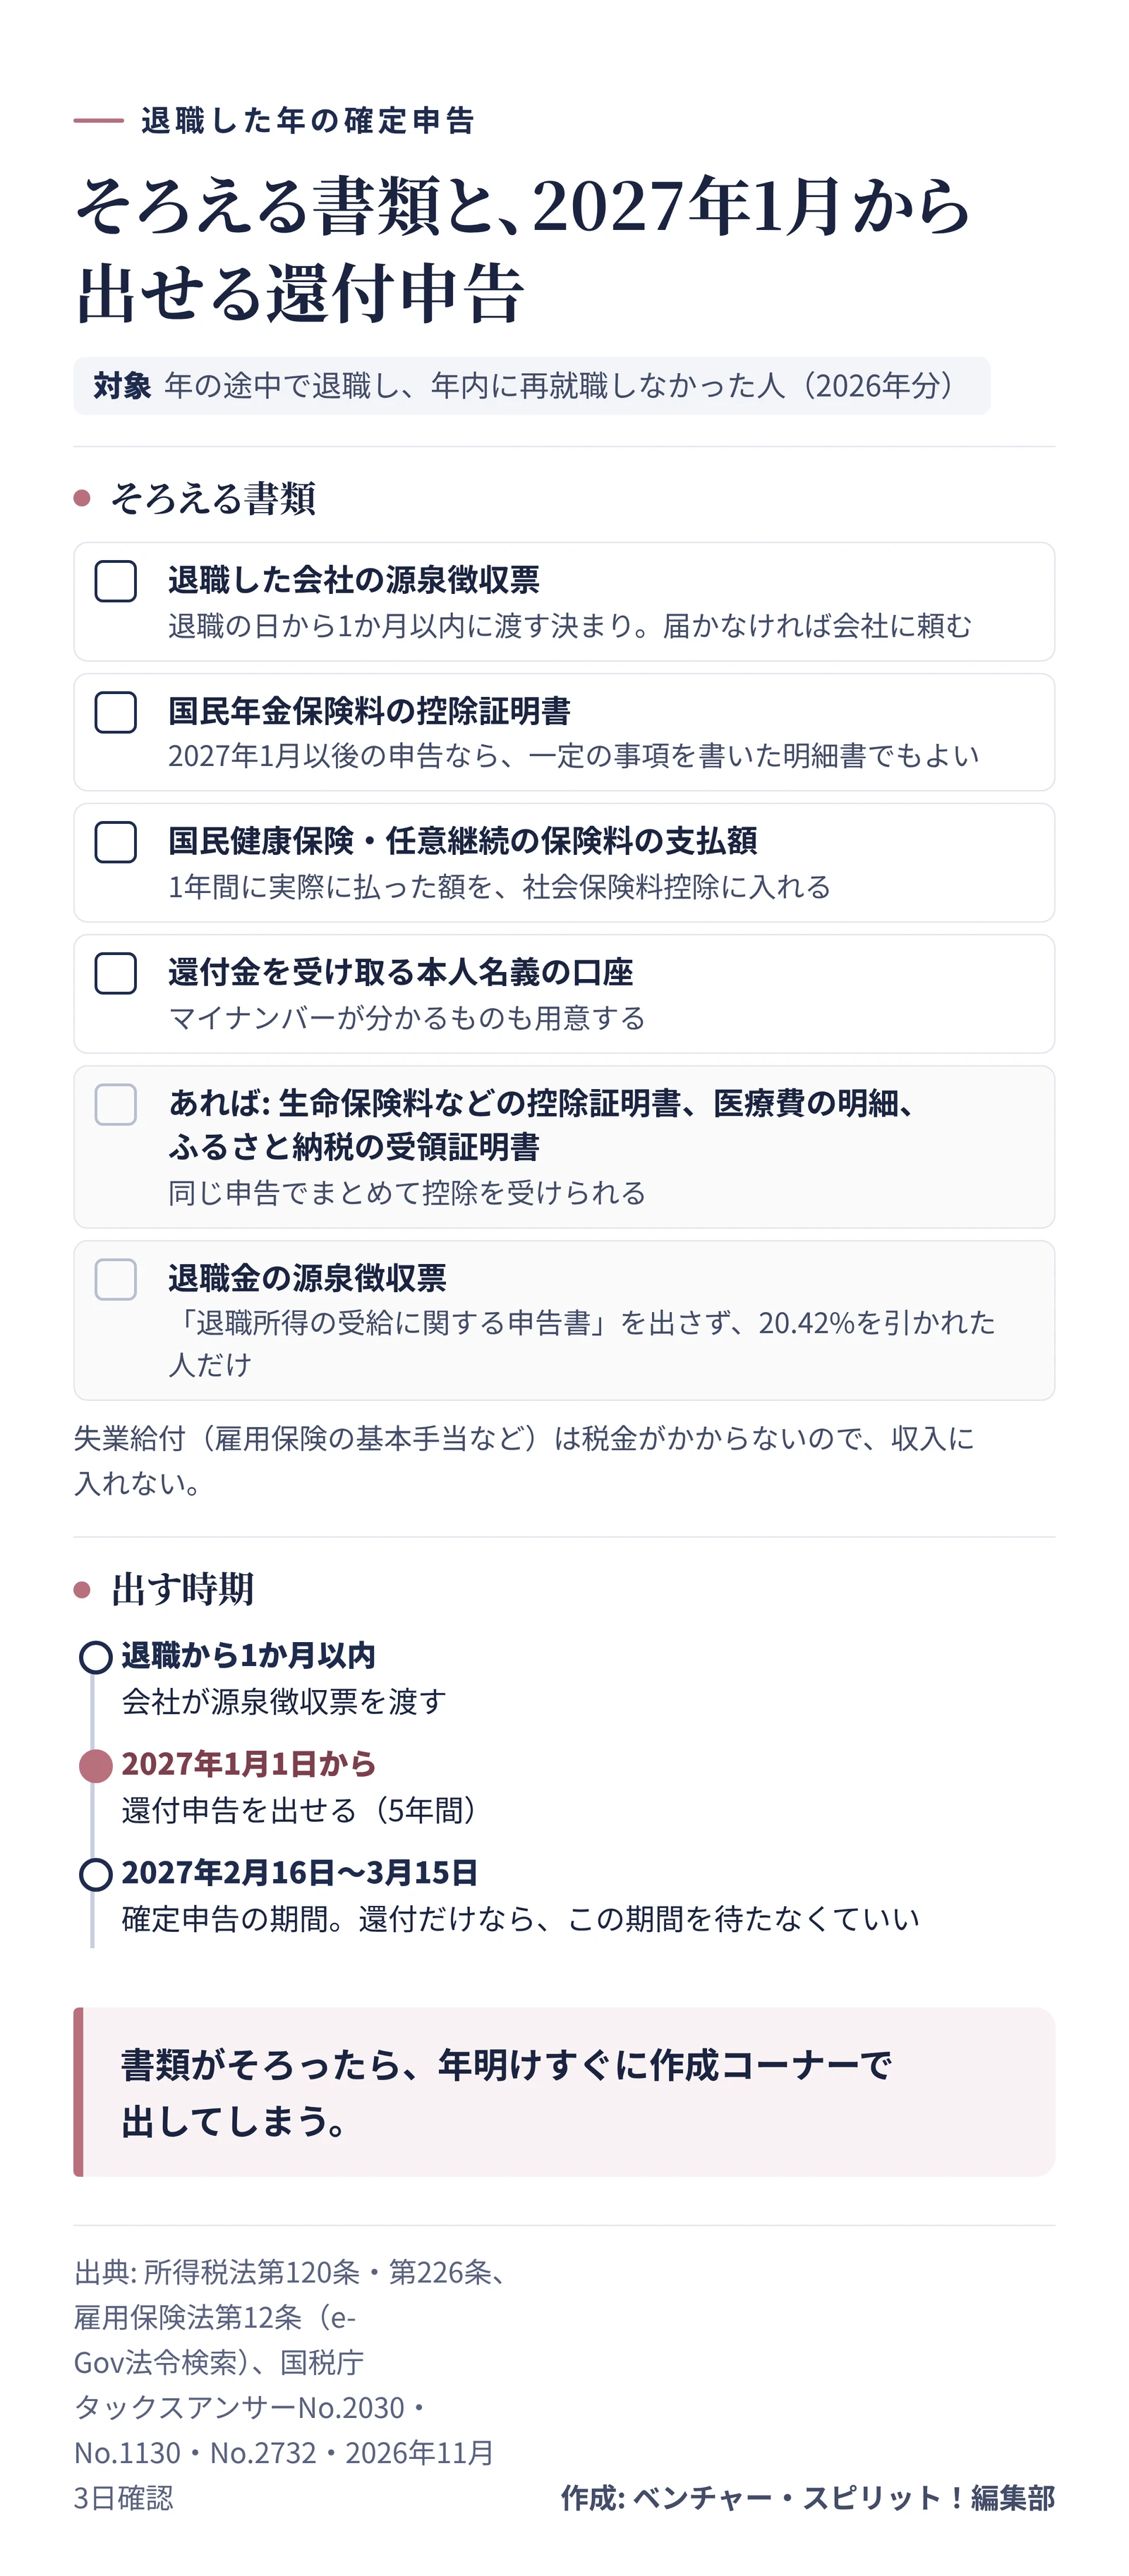
そろえる書類
| 書類 |
入手先 |
ポイント |
| 退職した会社の源泉徴収票 |
退職した会社 |
退職の日から1か月以内に渡す決まり。届かなければ会社に頼む4 |
| 国民年金保険料の控除証明書 |
日本年金機構から届く |
2027年1月以後の申告なら、明細書で代えられる3 |
| 国民健康保険・任意継続の保険料の支払額が分かるもの |
市区町村、健康保険組合など |
1年間に実際に払った額を控除に入れる3 |
| 生命保険料などの控除証明書 |
保険会社 |
退職前に会社に出していなければ、ここで入れる |
| マイナンバーが分かるもの、還付金を受け取る口座 |
― |
還付金は本人名義の口座に振り込まれる |
失業給付(雇用保険の基本手当など)は、税金がかからないお金です。5確定申告の収入には入れません。
退職金を受け取った人は、会社に「退職所得の受給に関する申告書」を出していれば、退職金の税金は源泉徴収で済んでいます。出していなかった場合は、退職金から20.42%が引かれているので、確定申告で精算します。6
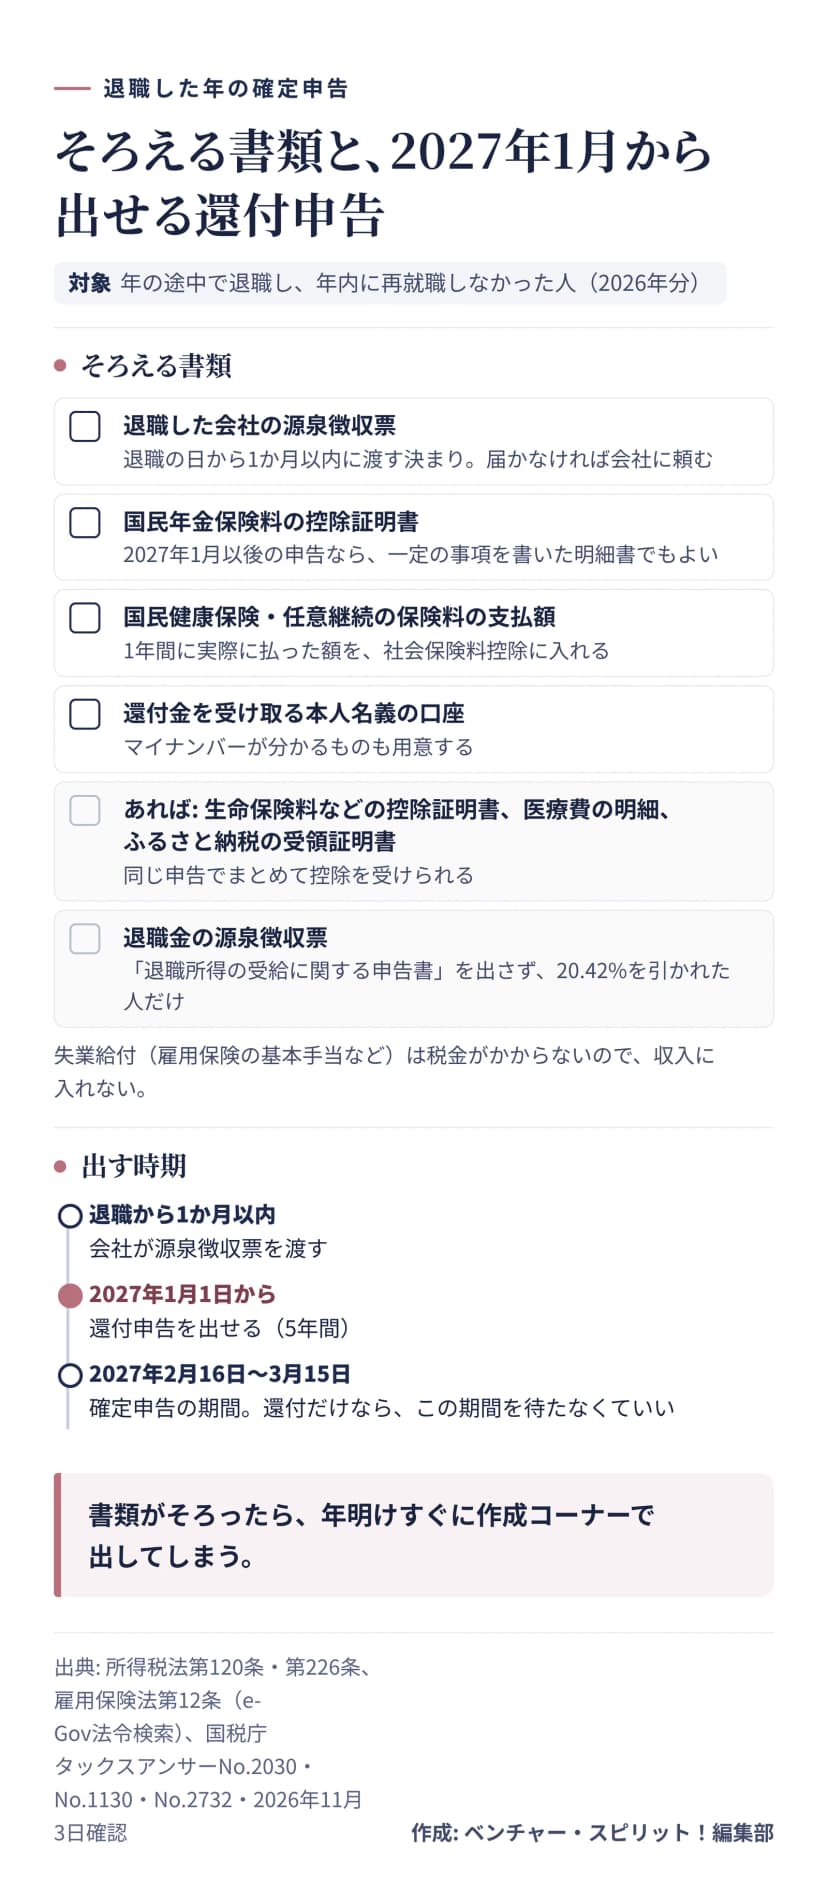 退職した年の確定申告でそろえる書類と、出す時期作成: 編集部 / 出典: e-Gov法令検索、国税庁
出す時期と方法
税金を戻すための還付申告は、翌年の1月1日から5年間出せます。12026年分なら、2027年1月1日から。確定申告の期間(2027年2月16日〜3月15日)を待つ必要はありません。4
申告書は、国税庁の確定申告書等作成コーナーで、画面の案内に沿って数字を入れれば作れます。給与の源泉徴収票は、確定申告書に付けたり見せたりしなくてもよくなっていますが、数字を写すときに手元に置いておきましょう。7
なお、副業の所得が20万円を超えるなど、確定申告をしなければならない人もいます。その場合は、申告の期間内に出します。8
年内に次の会社に入った人は、話が変わります。前の会社の源泉徴収票を新しい会社に出せば、新しい会社の年末調整でまとめて精算されます。その流れは、中途入社の年末調整で確認できます。
申告の前に確かめること
- 退職した会社の源泉徴収票が手元にあるか。無ければ、会社に送ってもらう。
- 年内に再就職して、年末調整を受けていないか。
- 退職後に払った国民年金、国民健康保険、任意継続の保険料を、1年分集計したか。
- 生命保険料などの控除証明書、医療費の領収書、ふるさと納税の受領証明書がそろっているか。
- 退職金を受け取った人は、「退職所得の受給に関する申告書」を出したかどうかを確認したか。
- 還付金を受け取る本人名義の口座を決めたか。
年明けの最初の仕事にしてしまう
戻るはずのお金は、申告しなければ戻りません。源泉徴収票と、退職後に払った保険料の記録さえそろえば、あとは作成コーナーの画面に沿って入れていくだけです。2027年の年明け、最初の仕事として手をつけてみてください。
法令はe-Gov法令検索で、税の扱いは国税庁のサイトで、2026年11月3日時点の内容です。個別の判断は、税務署や国税庁の電話相談センターに確認してください。