同じ1人9,000円の会食でも、税務上の扱いは3通りに分かれます。取引先を招き、相手の名称と人数を書いた書類を残した会食は、交際費等から除かれます。書類がなければ、交際費等のままです。社員だけの飲み会は、1万円以下の飲食費の仕組みそのものが使えません。会議室での打合せの弁当なら、1人1万円を超えても会議費にできる場合があります。
迷う場面ごとの線引きと、精算に書き添えることを、国税庁と e-Gov の資料で整理しました。法令の内容は令和8年4月1日現在(国税庁)と、2026年10月26日に確かめた e-Gov の条文のものです。
「1万円以下なら会議費」ではありません 3つの考え方
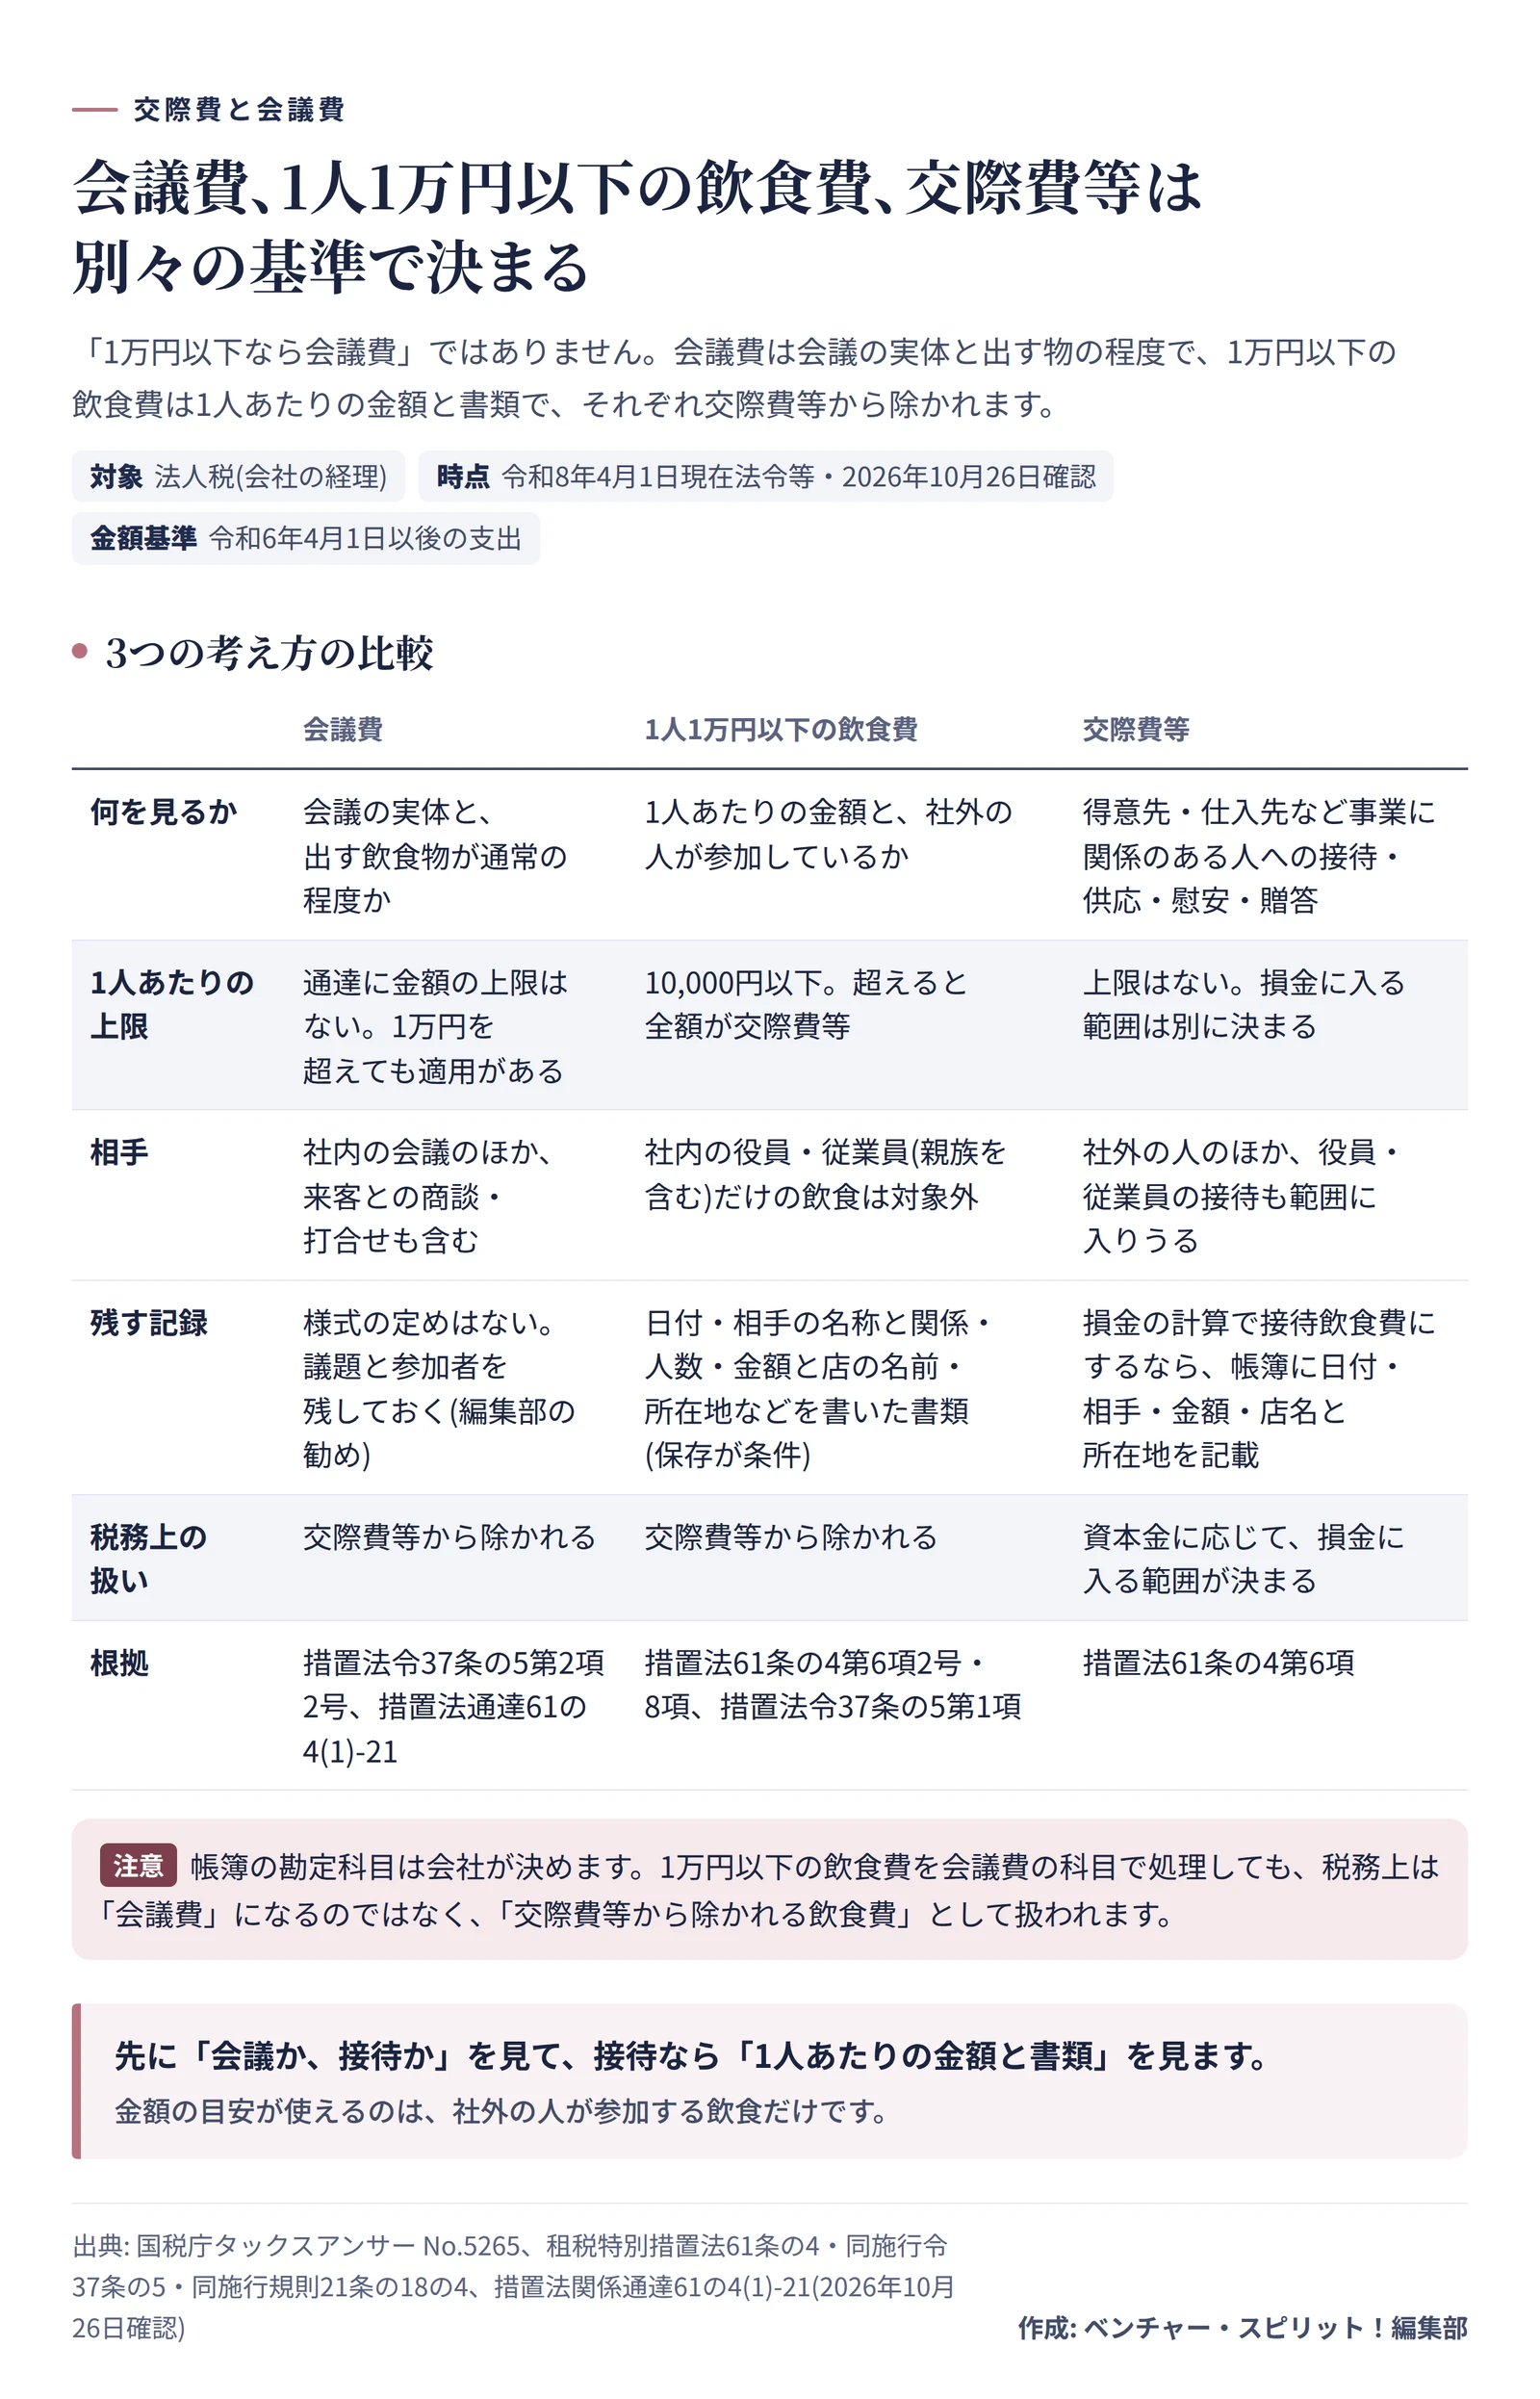
精算書に「1人1万円以下なので会議費」と書いてあることがあります。会議費と1万円以下の飲食費は、別々の仕組みです。どちらも交際費等から除かれますが、決め手が違います。
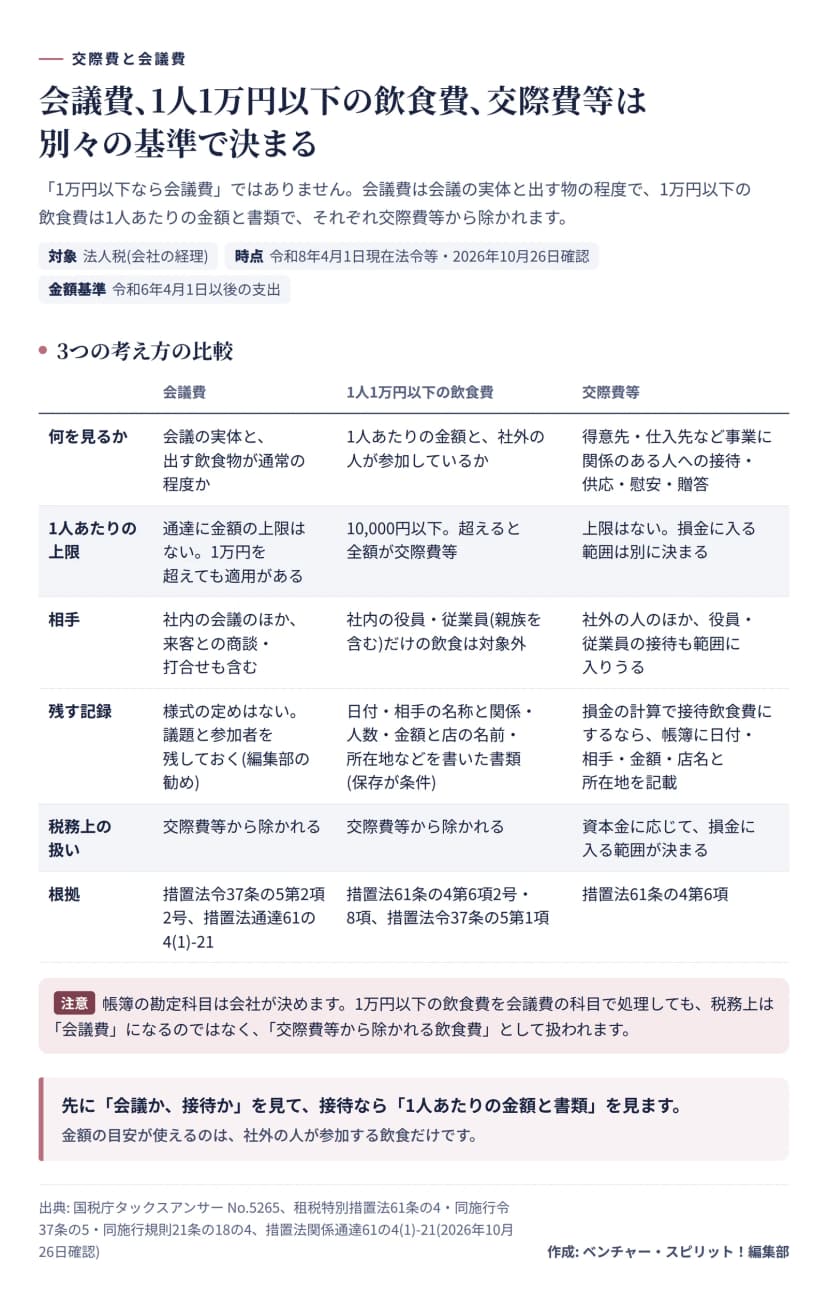 会議費・1人1万円以下の飲食費・交際費等の3つの考え方の比較作成: 編集部 / 出典: 国税庁タックスアンサー No.5265・租税特別措置法61条の4
|
会議費 |
1人1万円以下の飲食費 |
交際費等 |
| 何を見るか |
会議の実体と、出す飲食物が通常の程度か |
1人あたりの金額と、社外の人が参加しているか |
得意先・仕入先など事業に関係のある人への接待・供応・慰安・贈答 |
| 1人あたりの上限 |
通達に上限はない |
10,000円以下 |
上限はない |
| 残す記録 |
様式の定めはない |
5項目を書いた書類(保存が条件) |
損金の計算で接待飲食費にするなら、帳簿に記載 |
| 税務上の扱い |
交際費等から除かれる |
交際費等から除かれる |
資本金に応じて損金に入る範囲が決まる |
会議費 会議の実体と、昼食の程度
会議に関連して、茶菓、弁当などを出すために通常要する費用は、交際費等から除かれます(租税特別措置法施行令37条の5第2項)。国税庁の通達が目安にしているのは、社内や、会議を通常開く場所で出される昼食の程度です(措置法関係通達61の4(1)-21)。
通達には2つの注があります。1つは、会議に来客との商談や打合せも含まれること。もう1つは、1人あたりの費用が1万円を超えても、この取扱いが適用されることです。会議費に金額の上限はなく、基準は「会議の実体」と「通常の程度」です。
1人1万円以下の飲食費 総額を人数で割る
飲食その他これに類する行為のための費用で、支出した金額を参加した人数で割った額が10,000円以下のものは、交際費等から除かれます。令和6年4月1日以後の支出が10,000円以下で、同年3月31日以前の支出は5,000円以下でした。専ら役員・従業員とその親族だけを対象にした飲食は含まれません。書類を保存している場合に限る、という条件も付きます(措置法61条の4第6項・8項、施行令37条の5第1項)。
交際費等 事業に関係のある人への接待・贈答
交際費等は、交際費、接待費、機密費などの費用のうち、得意先、仕入先その他事業に関係のある人への接待、供応、慰安、贈答などのために法人が支出するものです。上の2つに当たるものは、ここから除かれます。
場面ごとの早見表 11の場合の扱い
国税庁の資料で確かめた範囲で、場面ごとの扱いを並べました。資料だけでは言い切れないものは「実体で判断」としています。
| 場面 |
扱い |
理由と条件 |
| 社内会議の弁当 |
会議費 |
社内で通常出される昼食の程度なら、通達61の4(1)-21の対象 |
| 取引先との打合せ(会議室での昼食) |
会議費 |
来客との商談・打合せは会議に含まれる。昼食の程度なら1人1万円を超えても適用がある |
| 取引先との打合せの昼食(店で) |
実体で判断 |
通達の文言は「通常会議を行う場所」。打合せの実体があり昼食の程度なら会議費の考え方に当たりうるが、接待の色が強ければ交際費等 |
| 取引先との夜の会食(1人8,000円) |
書類があれば交際費等から除かれる |
1万円以下で、5項目の書類を保存していること。書類がなければ交際費等のまま |
| 取引先との夜の会食(1人15,000円) |
全額が交際費等 |
超えた分だけでなく全額。損金に入る範囲は資本金で決まる |
| 二次会 |
一次会と別に判定できる場合がある |
別の業態の店など、それぞれが単独で行われたと認められれば別々に判定。同じ店で支払いを分けただけなら合計で判定 |
| 社員だけの打ち上げ |
1万円の基準は使えない |
社内飲食費。社内の行事で全員に一律に出す通常の飲食などは、別の定めで交際費等に含まれない |
| 手土産 |
交際費等 |
飲食物の詰め合わせの贈答は「飲食等」に含まれない。店で出された料理の持ち帰りの代金は、飲食等の費用にできる |
| 取引先の慶弔 |
交際費等 |
社外の人の慶弔・禍福に際して支出する金品。災害見舞金は別の定めがある |
| 得意先を招いた商品説明会の飲食 |
通常の範囲なら交際費等に当たらない |
展示会等に得意先を招く場合の、食事に通常要する費用は、販売のために直接要する費用。宴会や旅行への招待は交際費等 |
| 情報交換のための社外の人との会食 |
実体で判断 |
打合せが主なら会議費、飲食が主なら接待等。接待等で1万円以下なら書類を残して除外 |
根拠は、順に通達61の4(1)-21、同(1)-21の注1・2、同(1)-15の2の注、同(1)-15の(3)・(1)-10の3、同(1)-10、同(1)-17の(3)・(1)-15の(4)です。二次会と社内飲食費の考え方は、国税庁の「交際費等(飲食費)に関するQ&A」(平成18年5月)で確かめました。この資料の金額は当時の5,000円で、令和6年度改正で変わったのは金額基準です(国税庁「令和6年度法人税関係法令の改正の概要」)。
手土産の選び方と渡し方は、手土産の渡し方 ビジネスで取引先を訪問するときの選び方と添える言葉にまとめています。
迷ったときの確かめ順
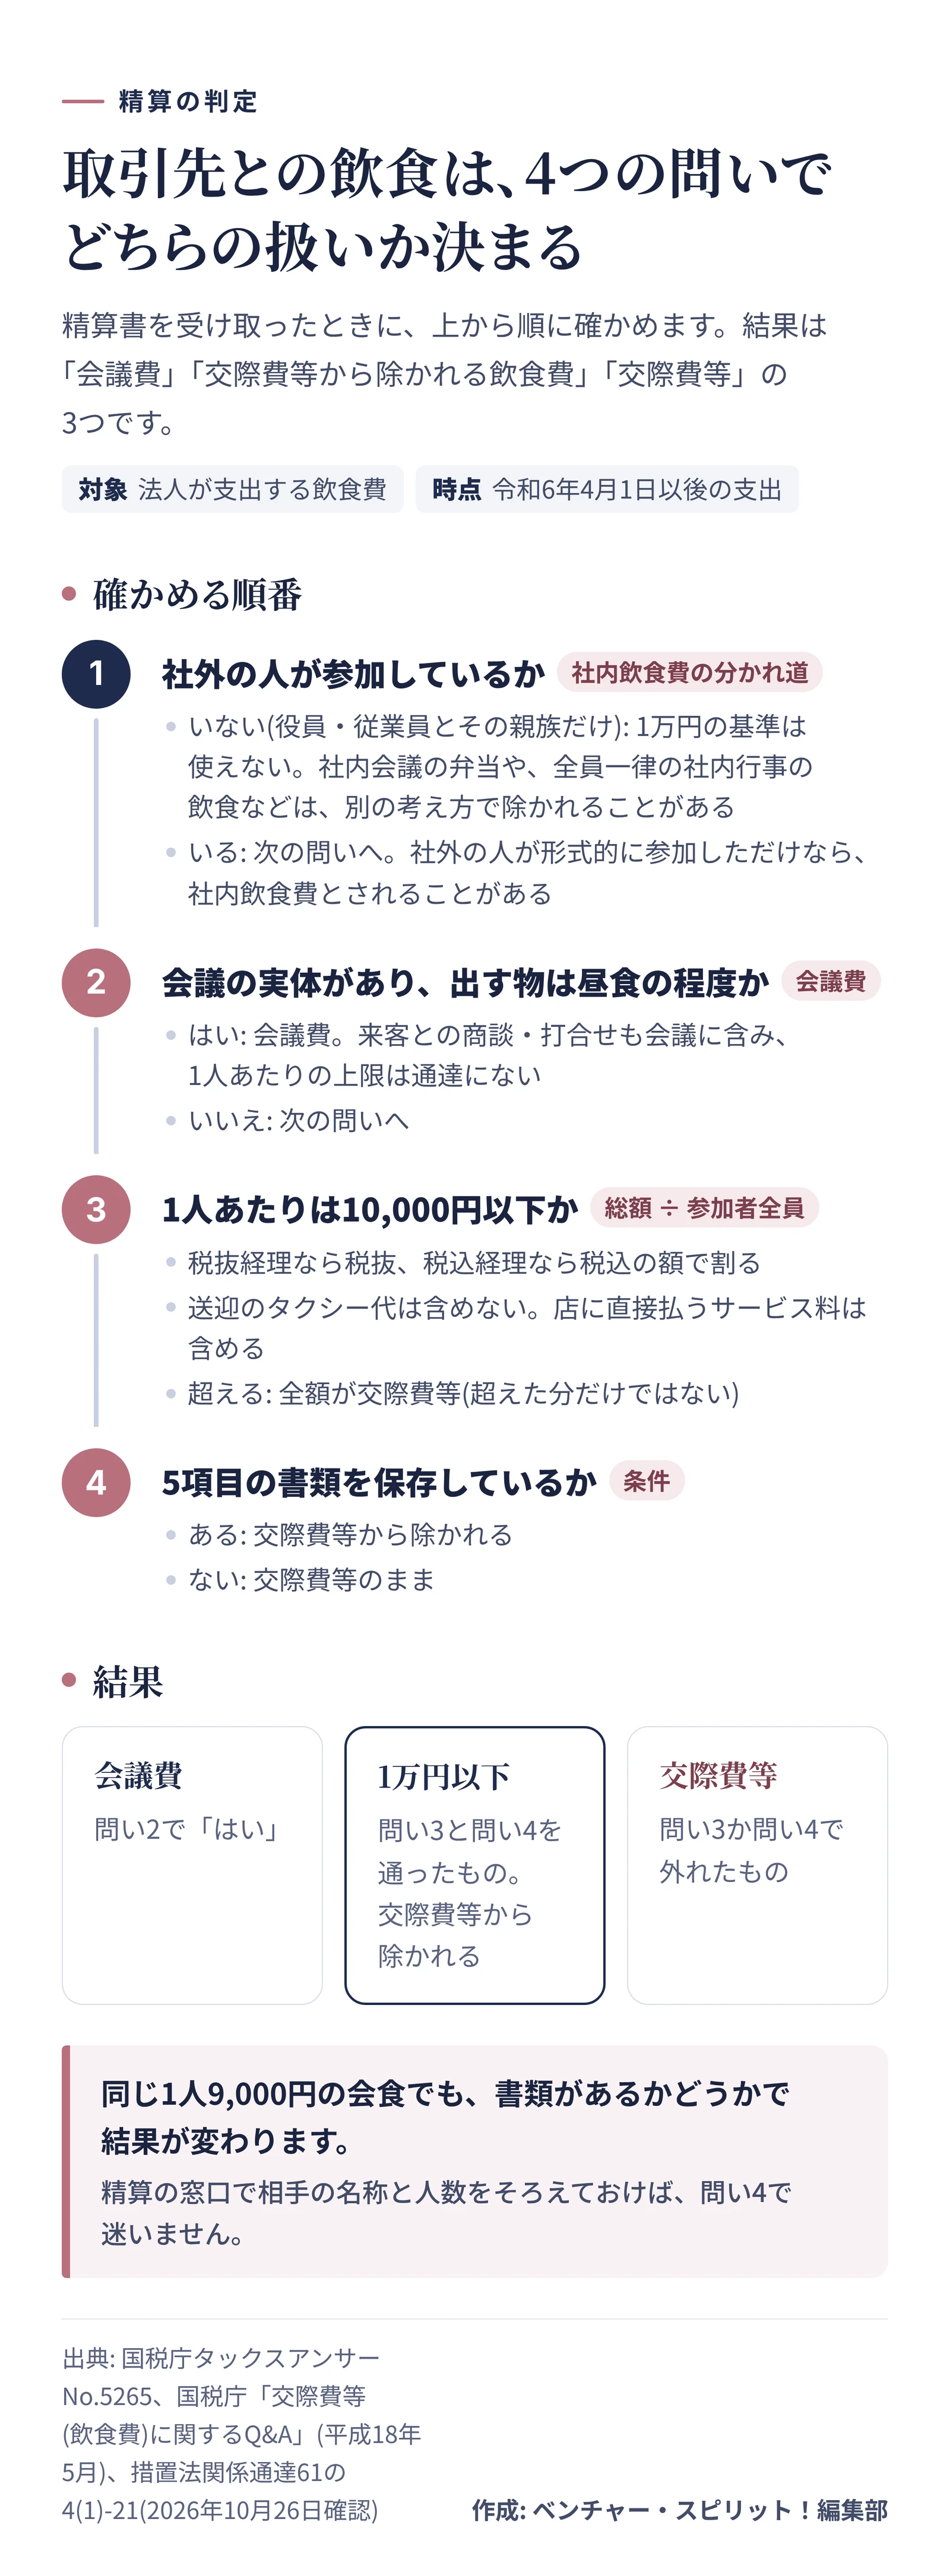
精算書を受け取ったら、次の4つの問いを上から順に見ます。
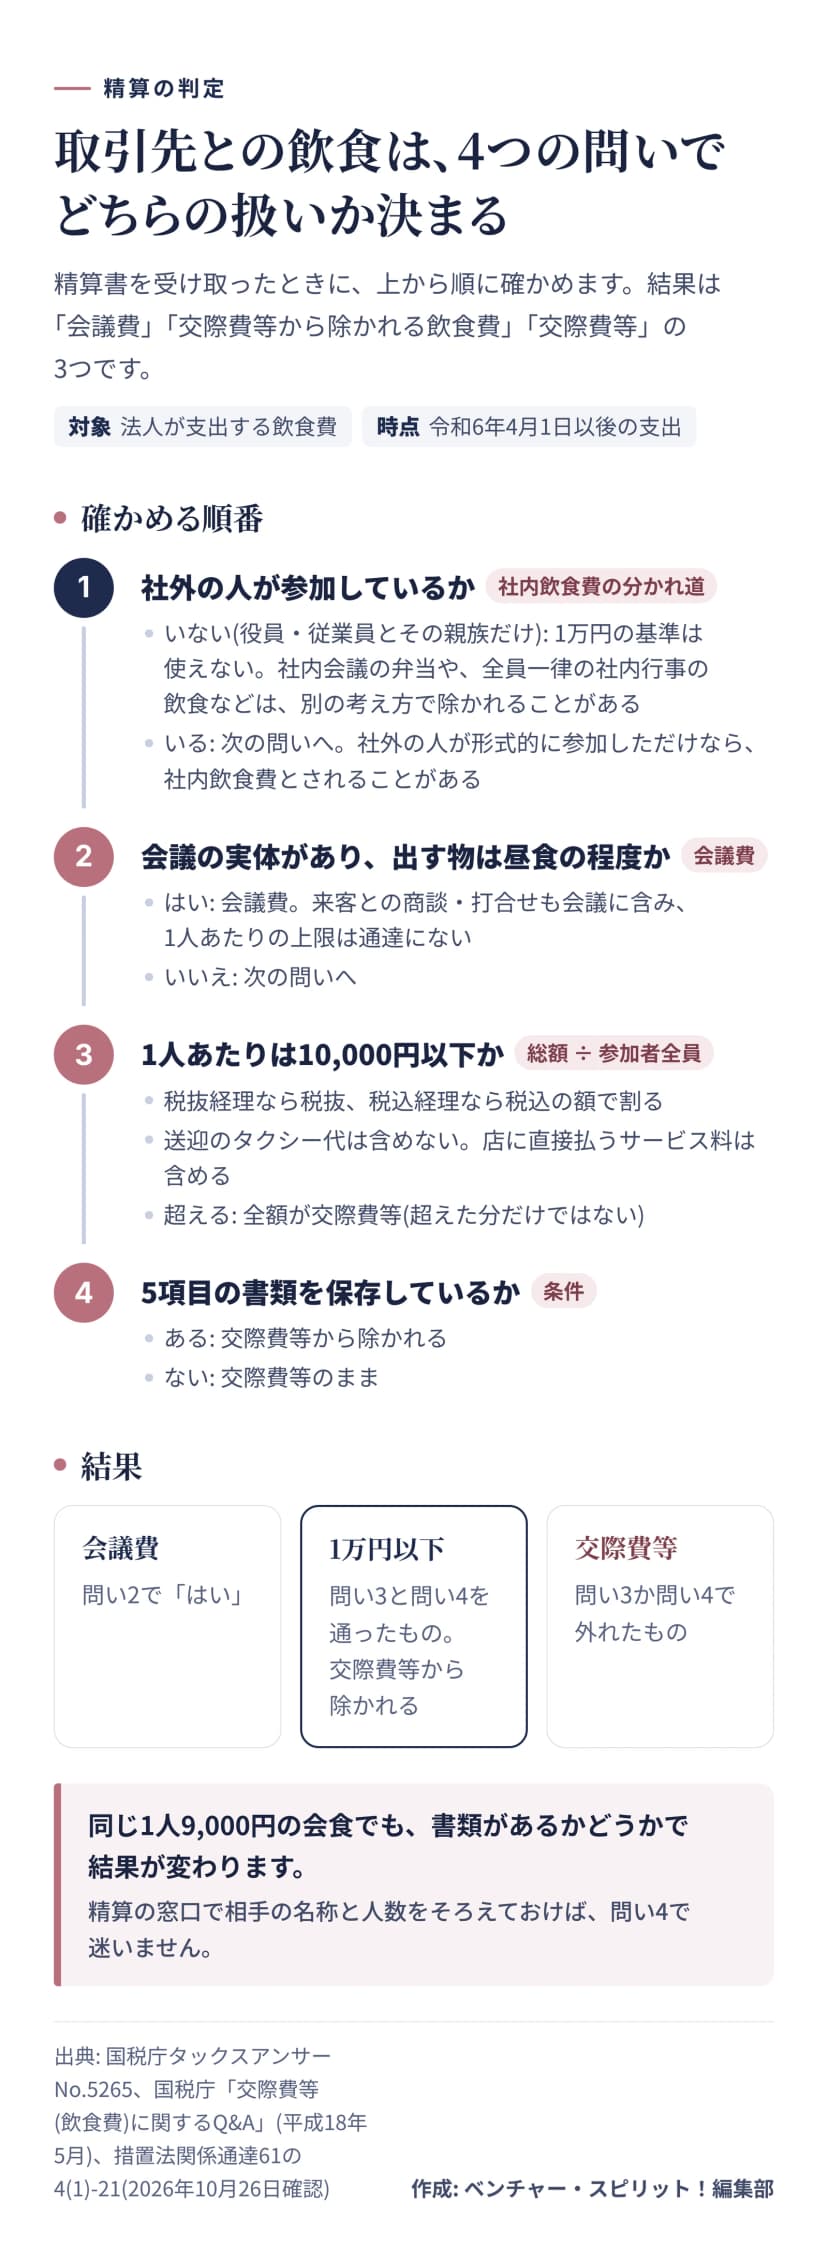 取引先との飲食を4つの問いで会議費か交際費等かに分ける流れ作成: 編集部 / 出典: 国税庁タックスアンサー No.5265・交際費等(飲食費)に関するQ&A
1人あたりの金額の数え方
1人あたりの金額は、飲食に支出した総額を、参加した人数で割って出します。人によって食べた量が違っても、単純に人数で割ります。
- 10,000円を超えたら、超えた分だけでなく全額が交際費等になります。「1人1万円までを差し引く」という方式ではありません。
- 消費税は、会社が使っている経理方式で数えます。税抜経理なら税抜の額、税込経理なら税込の額で判定します。
- 飲食店に直接払うテーブルチャージやサービス料は、飲食の費用に含めます。取引先を店へ送るタクシー代は交際費等になりますが、1人あたりの金額には加えません。
- 参加した人数は、条文では「参加した者の数」です。取引先の人数だけに限っていないので、自社の出席者も含めた全員で割ります。
- 弁当の差し入れも、取引先が差し入れ後すぐ食べることが想定されるものは飲食等に含まれます。
| 例 |
計算 |
判定 |
| 取引先2人・自社2人の4人で36,000円 |
36,000円 ÷ 4人 = 9,000円 |
10,000円以下。書類があれば交際費等から除かれる |
| 同じ4人で一次会28,000円・二次会16,000円(別の業態の店) |
7,000円と4,000円 |
それぞれ10,000円以下。一体とみられる場合は44,000円 ÷ 4人 = 11,000円で全額が交際費等 |
| 5人で税込55,000円(税抜50,000円・税率10%の場合) |
税抜 10,000円、税込 11,000円 |
税抜経理なら10,000円以下、税込経理なら超えるので交際費等 |
| 4人で32,000円と、店までのタクシー代6,000円 |
飲食は 32,000円 ÷ 4人 = 8,000円 |
飲食は10,000円以下。タクシー代は交際費等で、1人あたりには含めない |
社外の人どうしが共同で開いた懇親会に出て会費を払うときも、同じ考え方です。会費ではなく、その飲食の費用の総額を人数で割って判定します(通達61の4(1)-23の注)。総額が分からず、1人あたりがおおむね1万円程度と考えられるときは、自社が払った額で判定してよいとされています。
精算書に書き添える5項目の記入見本
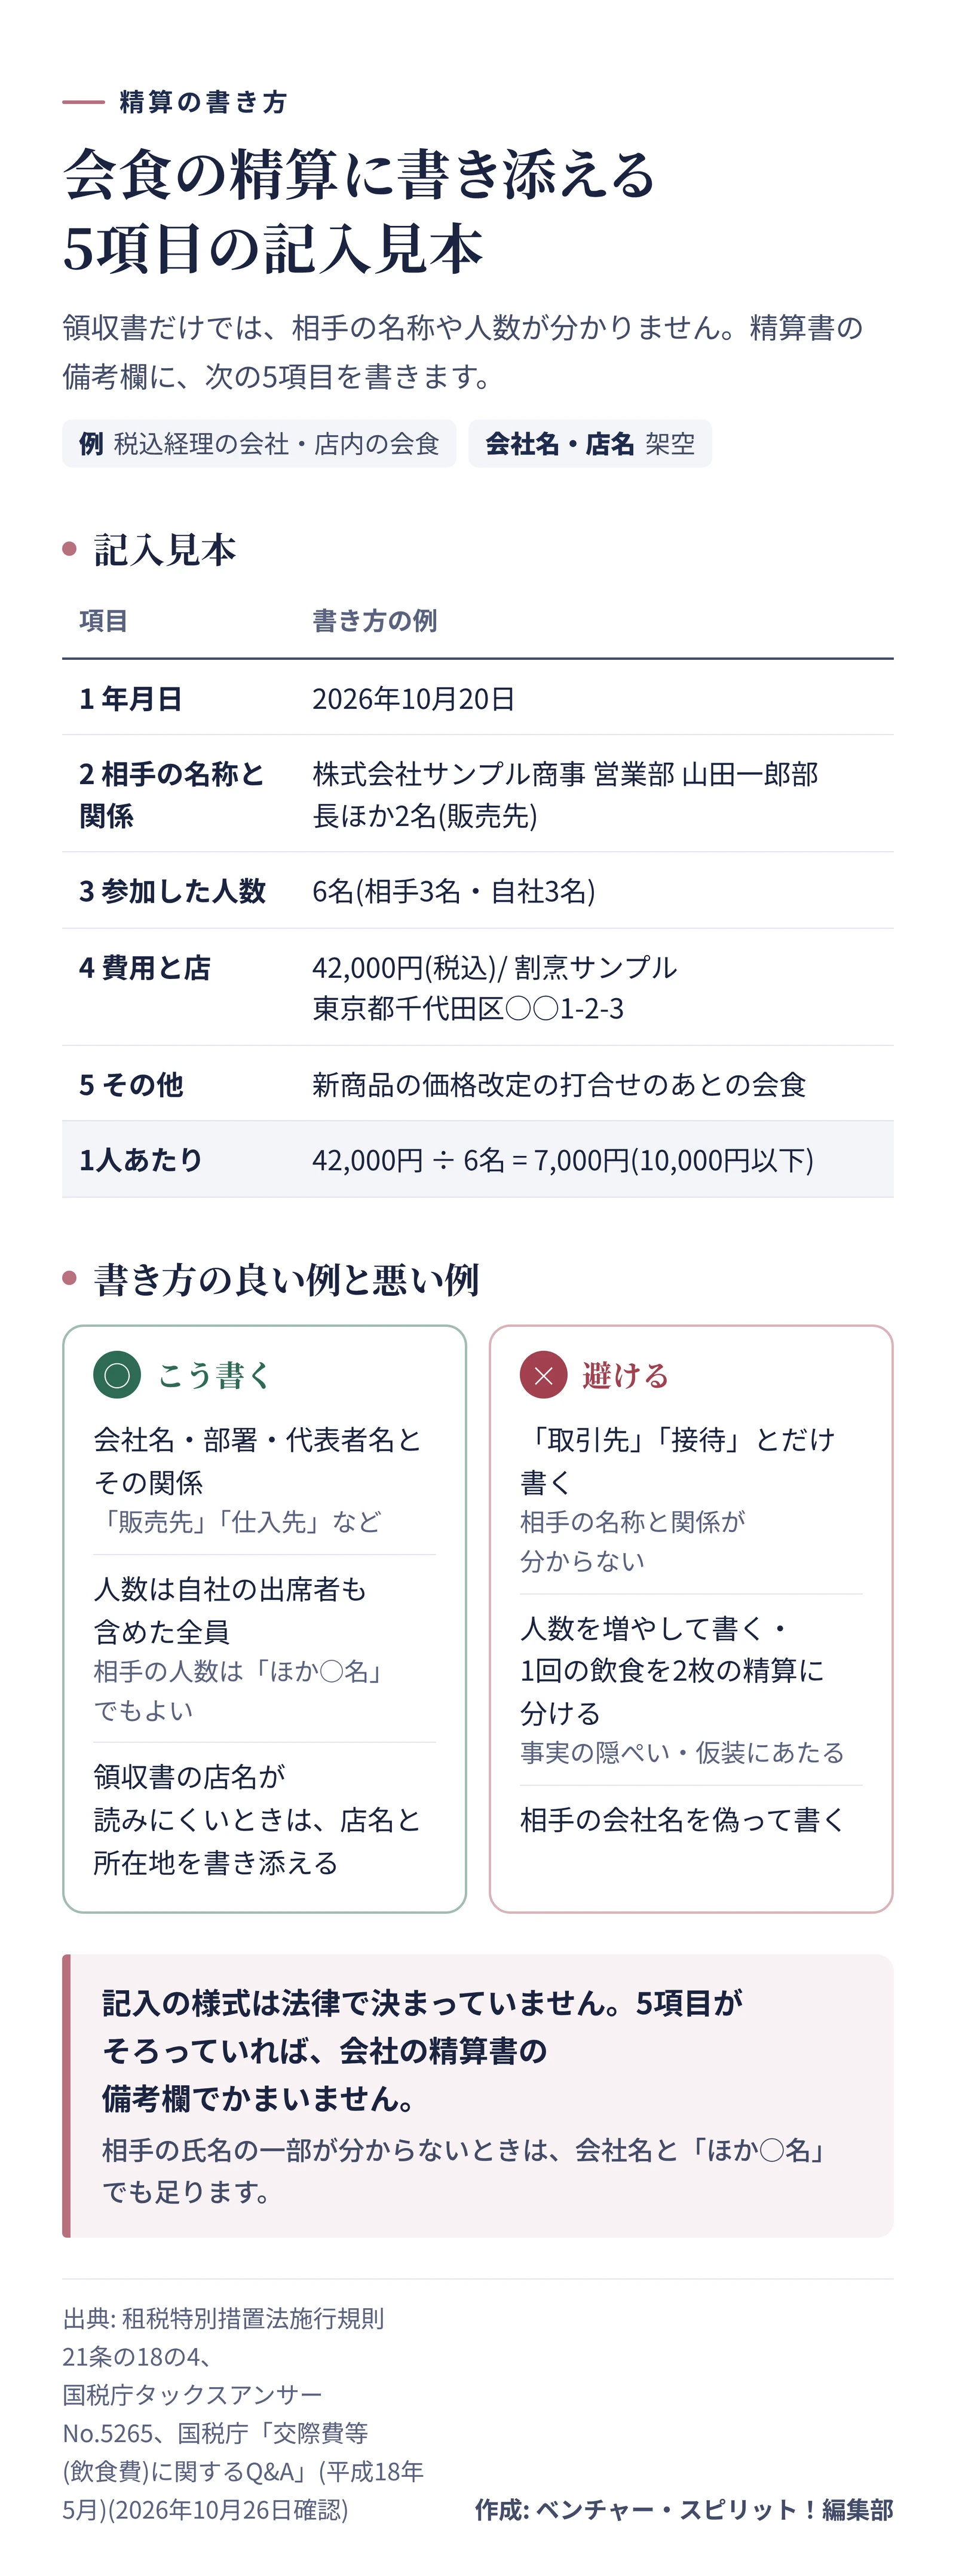
1人1万円以下の飲食費として交際費等から除くには、次の事項を書いた書類を保存します(施行規則21条の18の4)。
- 飲食のあった年月日
- 参加した得意先、仕入先など事業に関係のある人の氏名または名称と、その関係
- 参加した人の数
- 費用の額と、飲食店の名称・所在地
- そのほか、飲食の費用であることを明らかにするために必要な事項
領収書には、相手の名称も人数も載りません。精算書の備考欄に、次のように書き添えます。
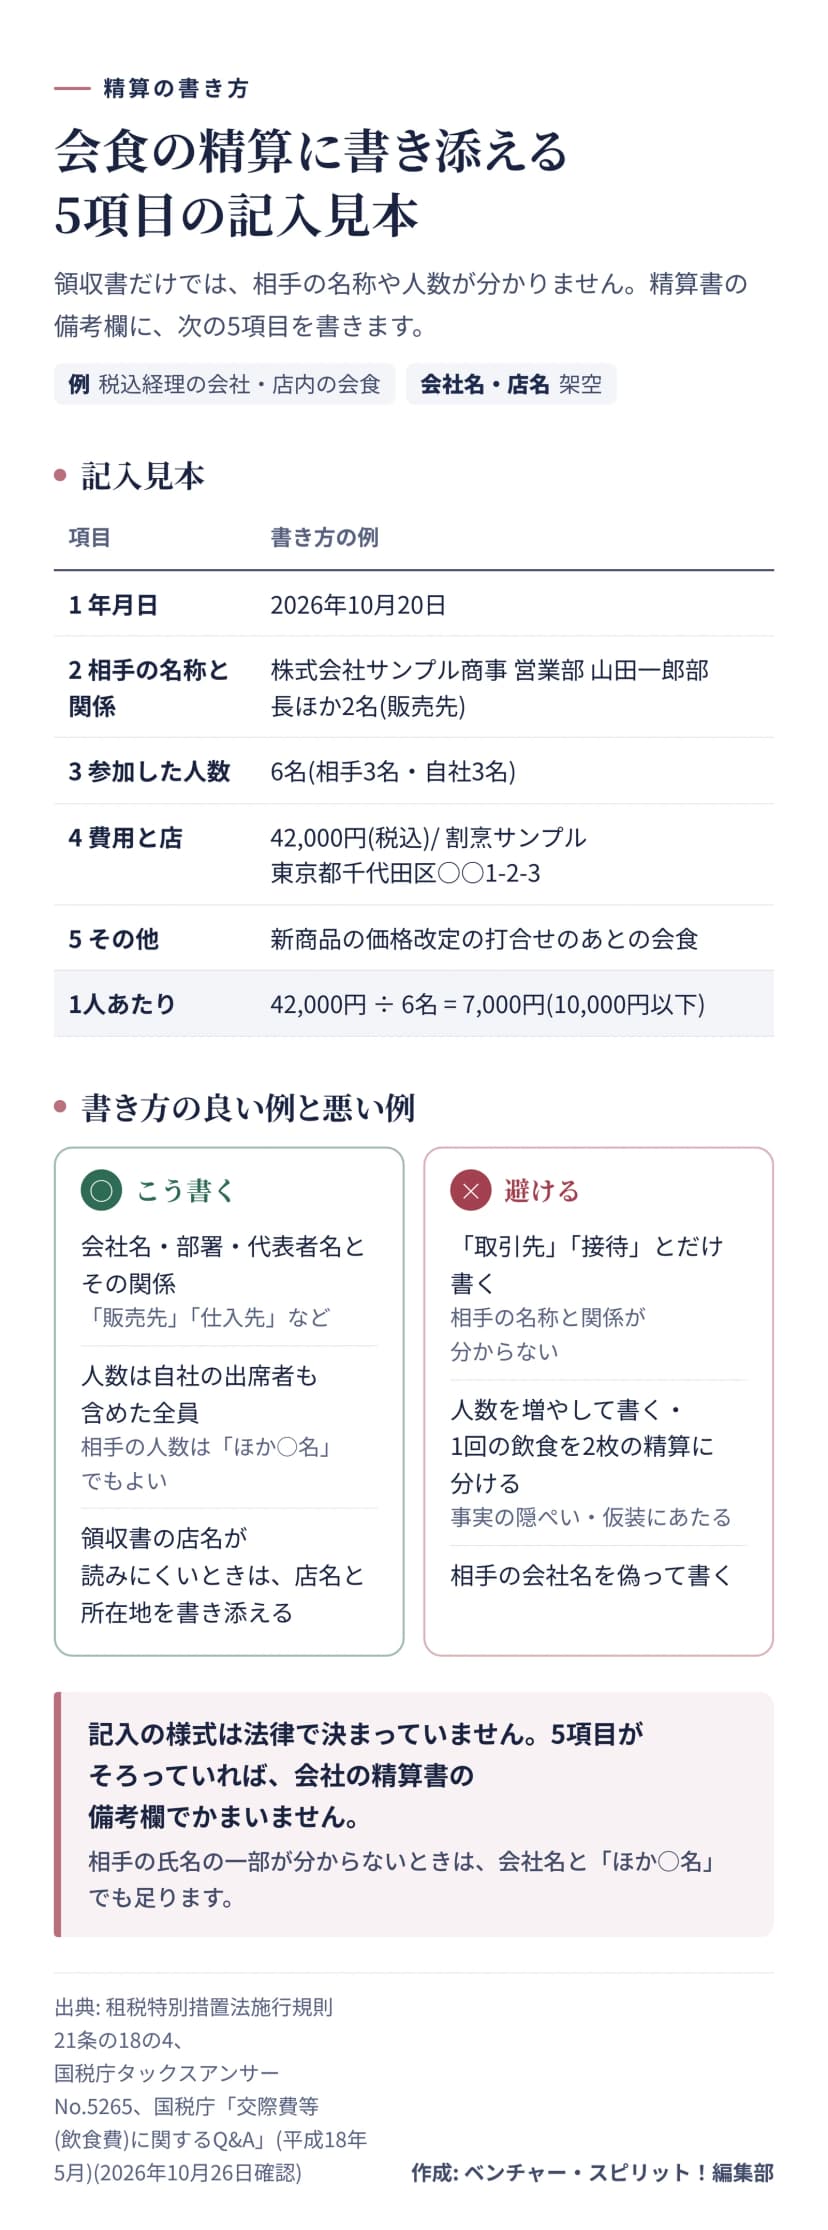 取引先との会食で精算書に書き添える5項目の記入見本作成: 編集部 / 出典: 租税特別措置法施行規則21条の18の4・国税庁タックスアンサー No.5265
国税庁の質疑応答では、次の点が示されています。
- 様式は法定されておらず、5項目がそろっていれば、会社の精算書の備考欄でかまいません。
- 自社の役員や従業員の氏名は、書かなくて足ります。社外の人の氏名の一部が分からない場合や、参加者が多い場合は、会社名と「部長ほか10名」のような書き方でも差し支えありません。
- 1回の飲食を分けて記載する、相手を偽る、人数を水増しすることは、事実の隠ぺいまたは仮装にあたります。
会議費で処理するときは、法令に記録の様式はありません。議題、参加者、場所を精算書に1行書いておくと、会議の実体を後から説明できます。
経費精算の全体の流れは、経費精算の流れ 申請から承認・支払いまでと締め日・支払日の決め方にまとめています。
損金に入る範囲と、適用期限
交際費等は、原則として損金に入りません。期末の資本金が1億円以下の中小法人は、定額控除限度額(800万円。事業年度が12か月の場合)までか、接待飲食費の50%までの、多いほうを損金にできます。1億円を超え100億円以下なら接待飲食費の50%まで、100億円超は全額が損金に入りません。会社標本調査の数字と計算例は、交際費の平均 損金算入の限度額 業種別・資本金別の支出額 会社標本調査を参照してください。
1人15,000円の会食は全額が交際費等ですが、接待飲食費として損金の50%の計算に入れるには、日付、相手の名称と関係、金額、店の名称と所在地を帳簿書類に記載しておくことが条件です(施行規則21条の18の4)。
適用期限は、令和9年3月31日までに開始する事業年度です(措置法61条の4第1項)。財務省の令和8年度税制改正の大綱(令和7年12月26日閣議決定)の本文に、交際費等の項目は見当たりませんでした。e-Gov の条文(2026年10月16日施行の版)の期限も、同じ令和9年3月31日です。令和9年4月1日以後に始まる事業年度の扱いは、今後の税制改正の発表で確かめます。
社内の精算ルールの作り方 上限・事前の承認・記録の進め方
国税庁の基準は、交際費等から除かれる範囲を決めるものです。社内の上限額は、会社が別に決めます。1人1万円以下に収める必要はありませんが、書類を使う前提なら、1万円を境に承認の段階を分けるルールが運用しやすくなります。
- 区分を先に決める。 社内会議、取引先との打合せ、取引先との会食、社員だけの飲食を分けて、それぞれの勘定科目と、税務上の扱いを一覧にします。
- 上限額と承認者を決める。 たとえば、取引先との会食は1人1万円までは課長、超えるときは事前に部長の承認とします。金額は会社の判断です。
- 記録の様式を作る。 精算書の備考欄に、5項目と会議の議題を書く欄を設けます。経理方式(税抜か税込か)も、精算の窓口で分かるようにします。
- 決算の前に見直す。 年間の交際費等の額を、損金に入る範囲と比べます。