製造業の経理に配属されて最初の月末、工場から3種類の紙が回ってきます。材料の出庫票、作業日報、電気代の請求書です。どれも原価の元になる数字ですが、そのままでは製造原価になりません。
ここでは、架空の木工所「北山木工」の1か月分の数字を使い、材料費・労務費・経費の集め方、製造間接費の配賦、製造原価報告書の作り方を、同じ数字で最後までつなげます。途中の合計は、どこで確かめても合うように作りました。
北山木工の1か月 最初に渡される数字
北山木工は、家具を注文に応じて作る工場です。当月は3つの製番(製品ごとに付ける注文の番号)を加工しました。A101は食卓テーブル、A102は食器棚、A103は天板の量産です。
経理に届いた数字は次のとおりです。単位は千円です。
| 区分 |
項目 |
金額 |
| 材料 |
期首の棚卸高 |
1,200 |
| 材料 |
当月の仕入高 |
5,600 |
| 材料 |
期末の棚卸高 |
1,000 |
| 材料 |
うち製番の分かる木材・金具の消費 |
5,000 |
| 材料 |
うち塗料・接着剤・工場消耗品の消費 |
800 |
| 賃金・給料 |
製造工の賃金(直接作業1,000時間) |
3,600 |
| 賃金・給料 |
運搬・清掃をする間接工の賃金 |
400 |
| 賃金・給料 |
工場長と監督者の給料 |
700 |
| 賃金・給料 |
社会保険料の会社負担分 |
500 |
| 経費 |
塗装の外注加工費 |
600 |
| 経費 |
減価償却費・電力料・修繕費・賃借料・雑費 |
900・350・150・200・100 |
| 仕掛品 |
期首・期末の棚卸高 |
2,000・1,500 |
| 製品 |
期首・期末の棚卸高 |
1,800・2,100 |
以降、この表の数字だけで計算します。
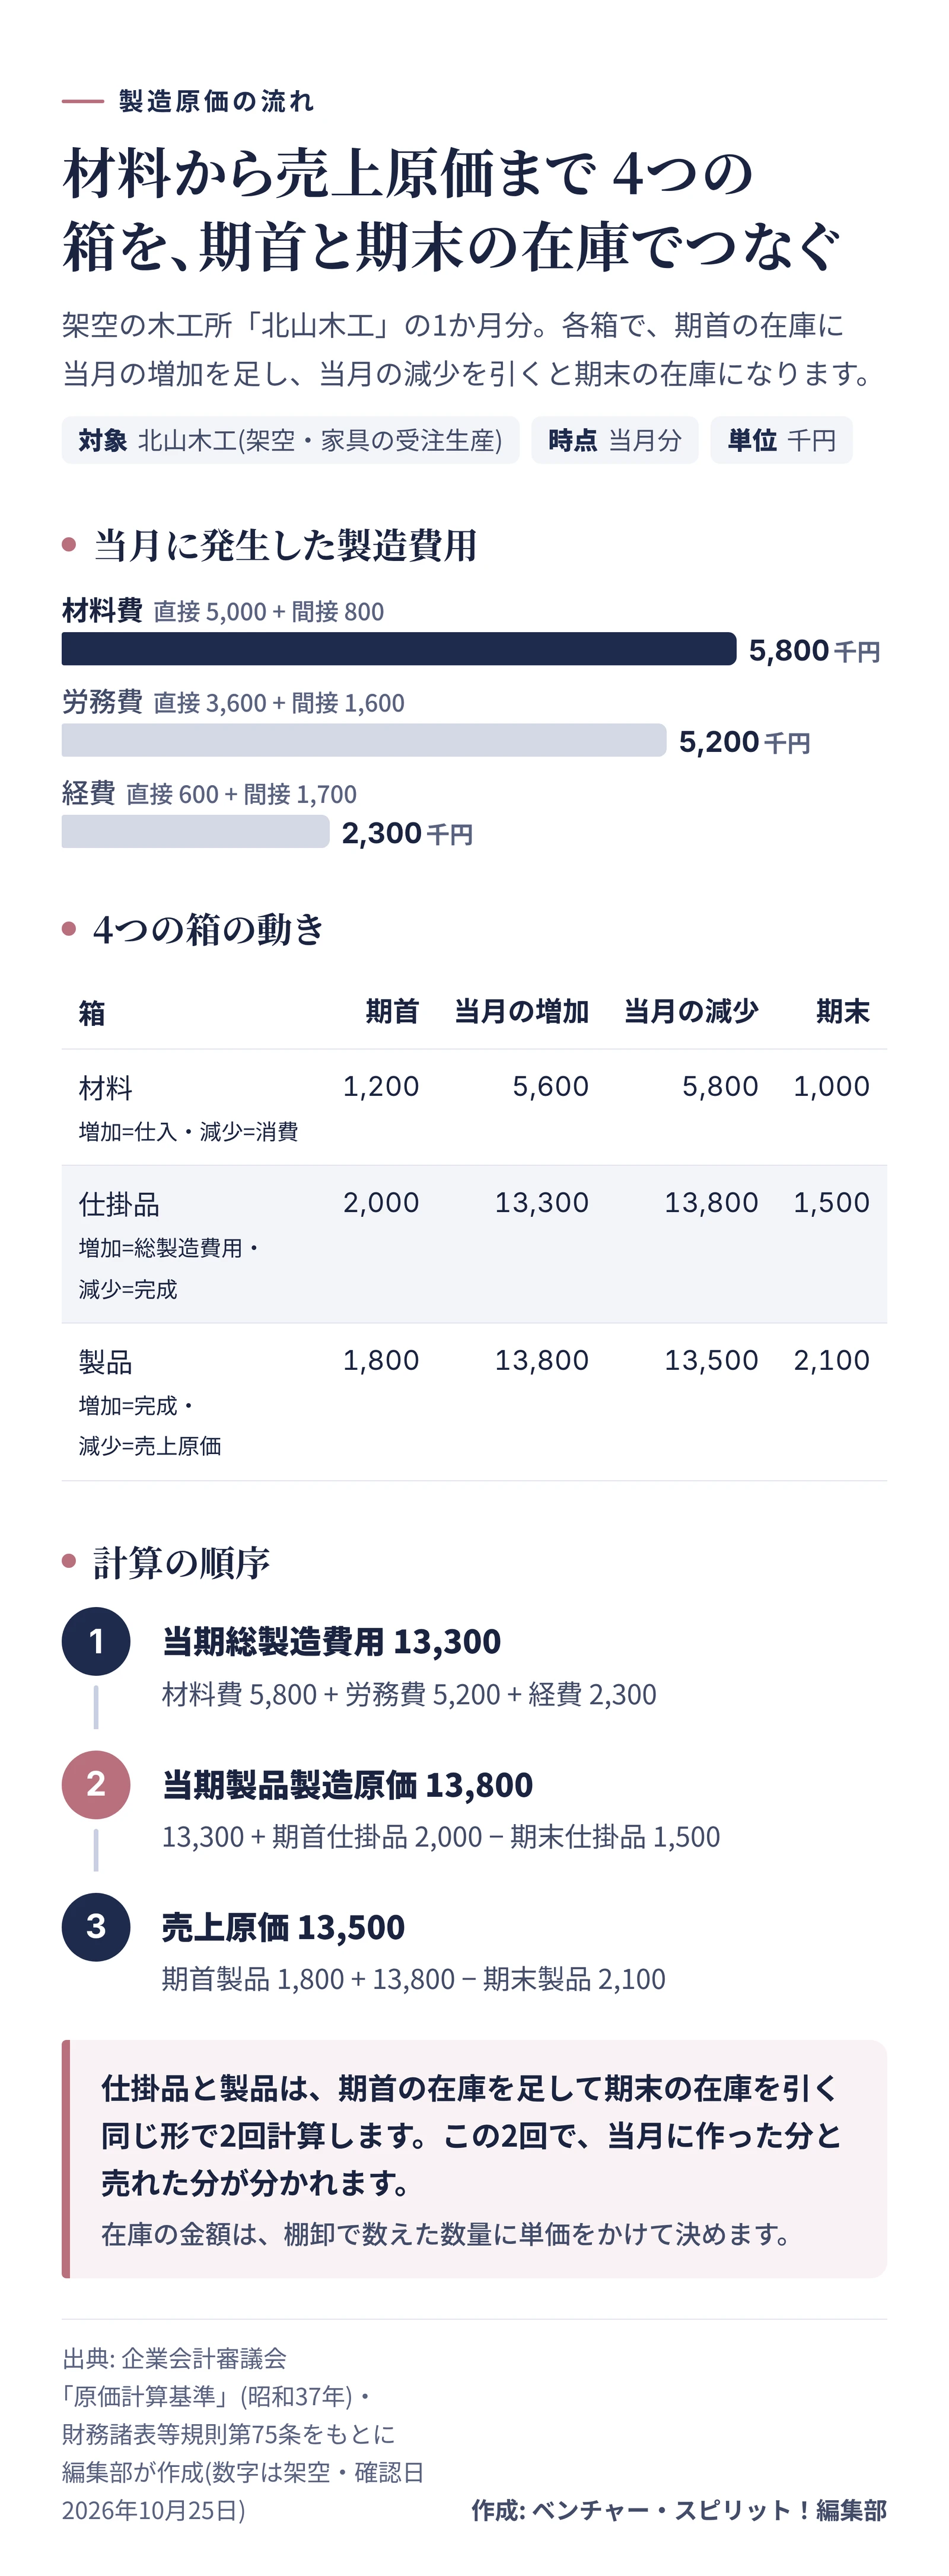
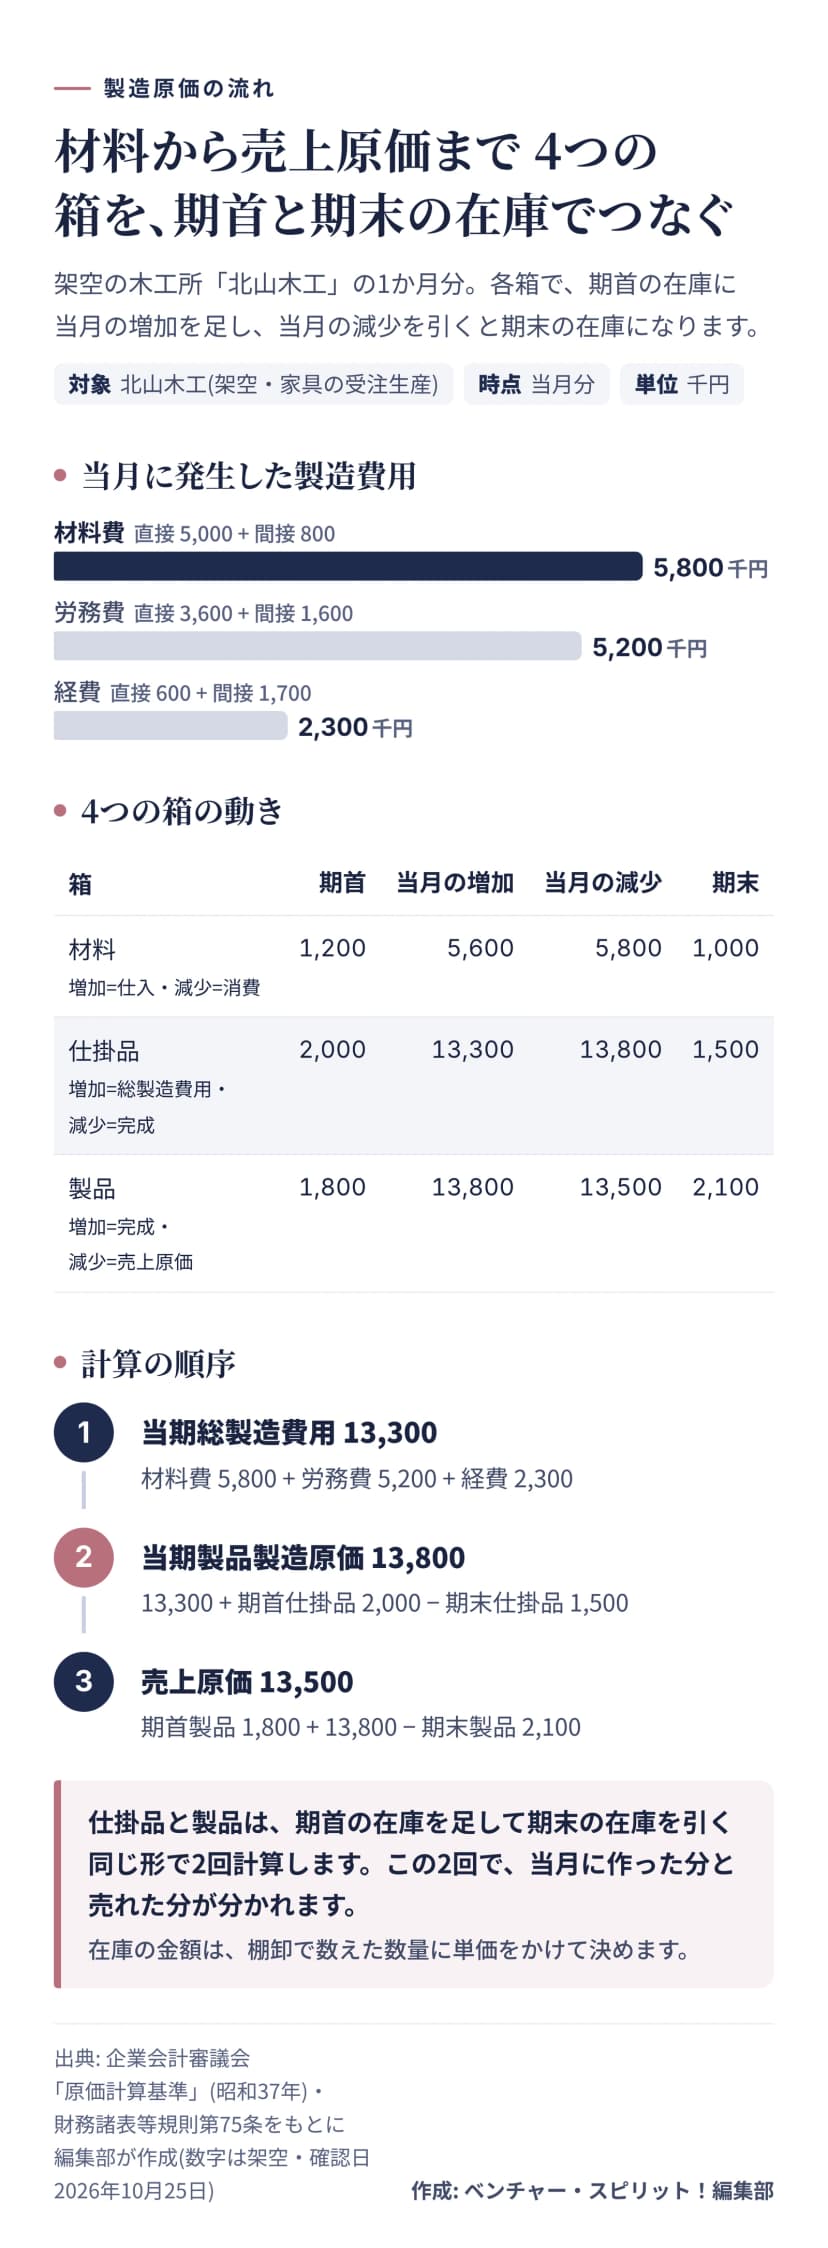 材料から売上原価までの流れと、期首・期末の在庫(北山木工・架空)作成: 編集部 / 出典: 企業会計審議会「原価計算基準」ほか
原価は、材料費・労務費・経費に分けてから、直接費と間接費に分ける
原価計算基準は、製造原価の要素を、まず発生の形で3つに分けます。
- 材料費: 物品の消費によって生じる原価
- 労務費: 労働用役の消費によって生じる原価
- 経費: 材料費と労務費以外の原価(減価償却費、賃借料、電力料、旅費交通費など)
次に、製品との関連で、直接費と間接費に分けます。一定単位の製品について直接的に認識できる原価が直接費で、認識できないものが間接費です。直接か間接かは、費目の名前では決まりません。同じ賃金でも、製造工の賃金は直接労務費、間接工の賃金は間接労務費です。
北山木工の数字を分けると、次の表になります。
| 要素 |
直接費 |
間接費 |
合計 |
| 材料費 |
直接材料費 5,000(木材・金具) |
間接材料費 800(塗料・接着剤・消耗品) |
5,800 |
| 労務費 |
直接労務費 3,600(製造工の賃金) |
間接労務費 1,600(間接工 400・監督者 700・福利費 500) |
5,200 |
| 経費 |
直接経費 600(外注加工費) |
間接経費 1,700(減価償却費 900・電力料 350・修繕費 150・賃借料 200・雑費 100) |
2,300 |
| 合計 |
9,200 |
4,100 |
13,300 |
直接費は、出庫票や作業日報に製番が書いてあれば、そのまま製番に集められます(賦課といいます)。間接費の4,100は、どの製番のために使ったか分かりません。これを基準で分けるのが、後の配賦です。
3つの要素は、それぞれ違う方法で集める
材料費は「消費した量 × 消費価格」
材料費は、実際に消費した数量に消費価格を掛けて計算します。消費数量は、原則として継続記録法で求めます。入庫と出庫のたびに数量を記録して、帳簿の上で残りを把握する方法です。出庫票は、この記録の元になります。継続記録が難しい材料や、その必要がない材料には、棚卸を使う棚卸計算法も認められています。
消費価格は、原則として購入原価で計算します。同じ材料でも買った時期で単価が違うときは、先入先出法、移動平均法、総平均法、個別法などで払出単価を決めます。購入原価には、買った代金のほかに、引取運賃・関税などの引取費用を加えます。
労務費は「作業時間 × 賃率」
直接賃金は、実際の作業時間に賃率を掛けて計算します。賃率は、個人ごとでも、職場ごとの平均でもかまいません。北山木工は、直接作業1,000時間に賃率3.6千円を掛けて3,600としました。
作業時間を製番ごとに分ける元の資料が、作業日報です。間接工の賃金や給料、賞与手当は、その月の負担になる要支払額で計算します。一般的には、締め日が月末でない給与は、当月の働き分に直して入れます。
経費は「その月の実際の発生額」
経費は、原則としてその月の実際の発生額です。数か月分をまとめて払う賃借料や、年間で計算する減価償却費は、月割りにします。電力料やガス代のように使った量を計量できるものは、実際の消費量で計算します。
製造原価に入れないもの
工場で発生した費用でも、すべてが製造原価になるわけではありません。基準は、次のものを非原価項目として、原価に算入しないとしています。
- 経営目的に関連しないもの: 支払利息・社債発行費などの財務費用、寄付金、未稼働や長期休止の設備の費用
- 異常な状態が原因のもの: 異常な仕損や棚卸減耗、火災や盗難による損失、違約金や損害賠償金
- 法人税などの利益に課す項目
販売費及び一般管理費も製造原価に入れません。基準は、売上品と棚卸資産の価額を構成する全部の製造原価を製品原価とし、販売費及び一般管理費を期間原価(その期の費用)とする、という区別を示しています。
製造間接費は、発生と関連のある基準で配る
間接費4,100を製番に分けることを配賦といいます。配るときの基準を配賦基準、その1単位あたりの金額を配賦率といいます。原価計算基準は、配賦基準を原則として、直接作業時間・機械運転時間・生産数量など、間接費の発生と関連のある物量(操業度の指標)で決めます。
北山木工の3製番は、次の数字でした。
| 製番 |
直接作業時間 |
機械運転時間 |
直接材料費 |
直接費の合計 |
| A101 食卓テーブル |
350h |
120h |
1,600 |
2,860 |
| A102 食器棚 |
400h |
60h |
2,200 |
4,040 |
| A103 天板の量産 |
250h |
230h |
1,200 |
2,300 |
| 合計 |
1,000h |
410h |
5,000 |
9,200 |
3つの基準で配ると、次のようになります。
| 基準 |
配賦率 |
A101 |
A102 |
A103 |
| 直接作業時間 |
4,100 ÷ 1,000h = 4.1千円/h |
1,435 |
1,640 |
1,025 |
| 機械運転時間 |
4,100 ÷ 410h = 10.0千円/h |
1,200 |
600 |
2,300 |
| 直接材料費 |
4,100 ÷ 5,000 = 82% |
1,312 |
1,804 |
984 |
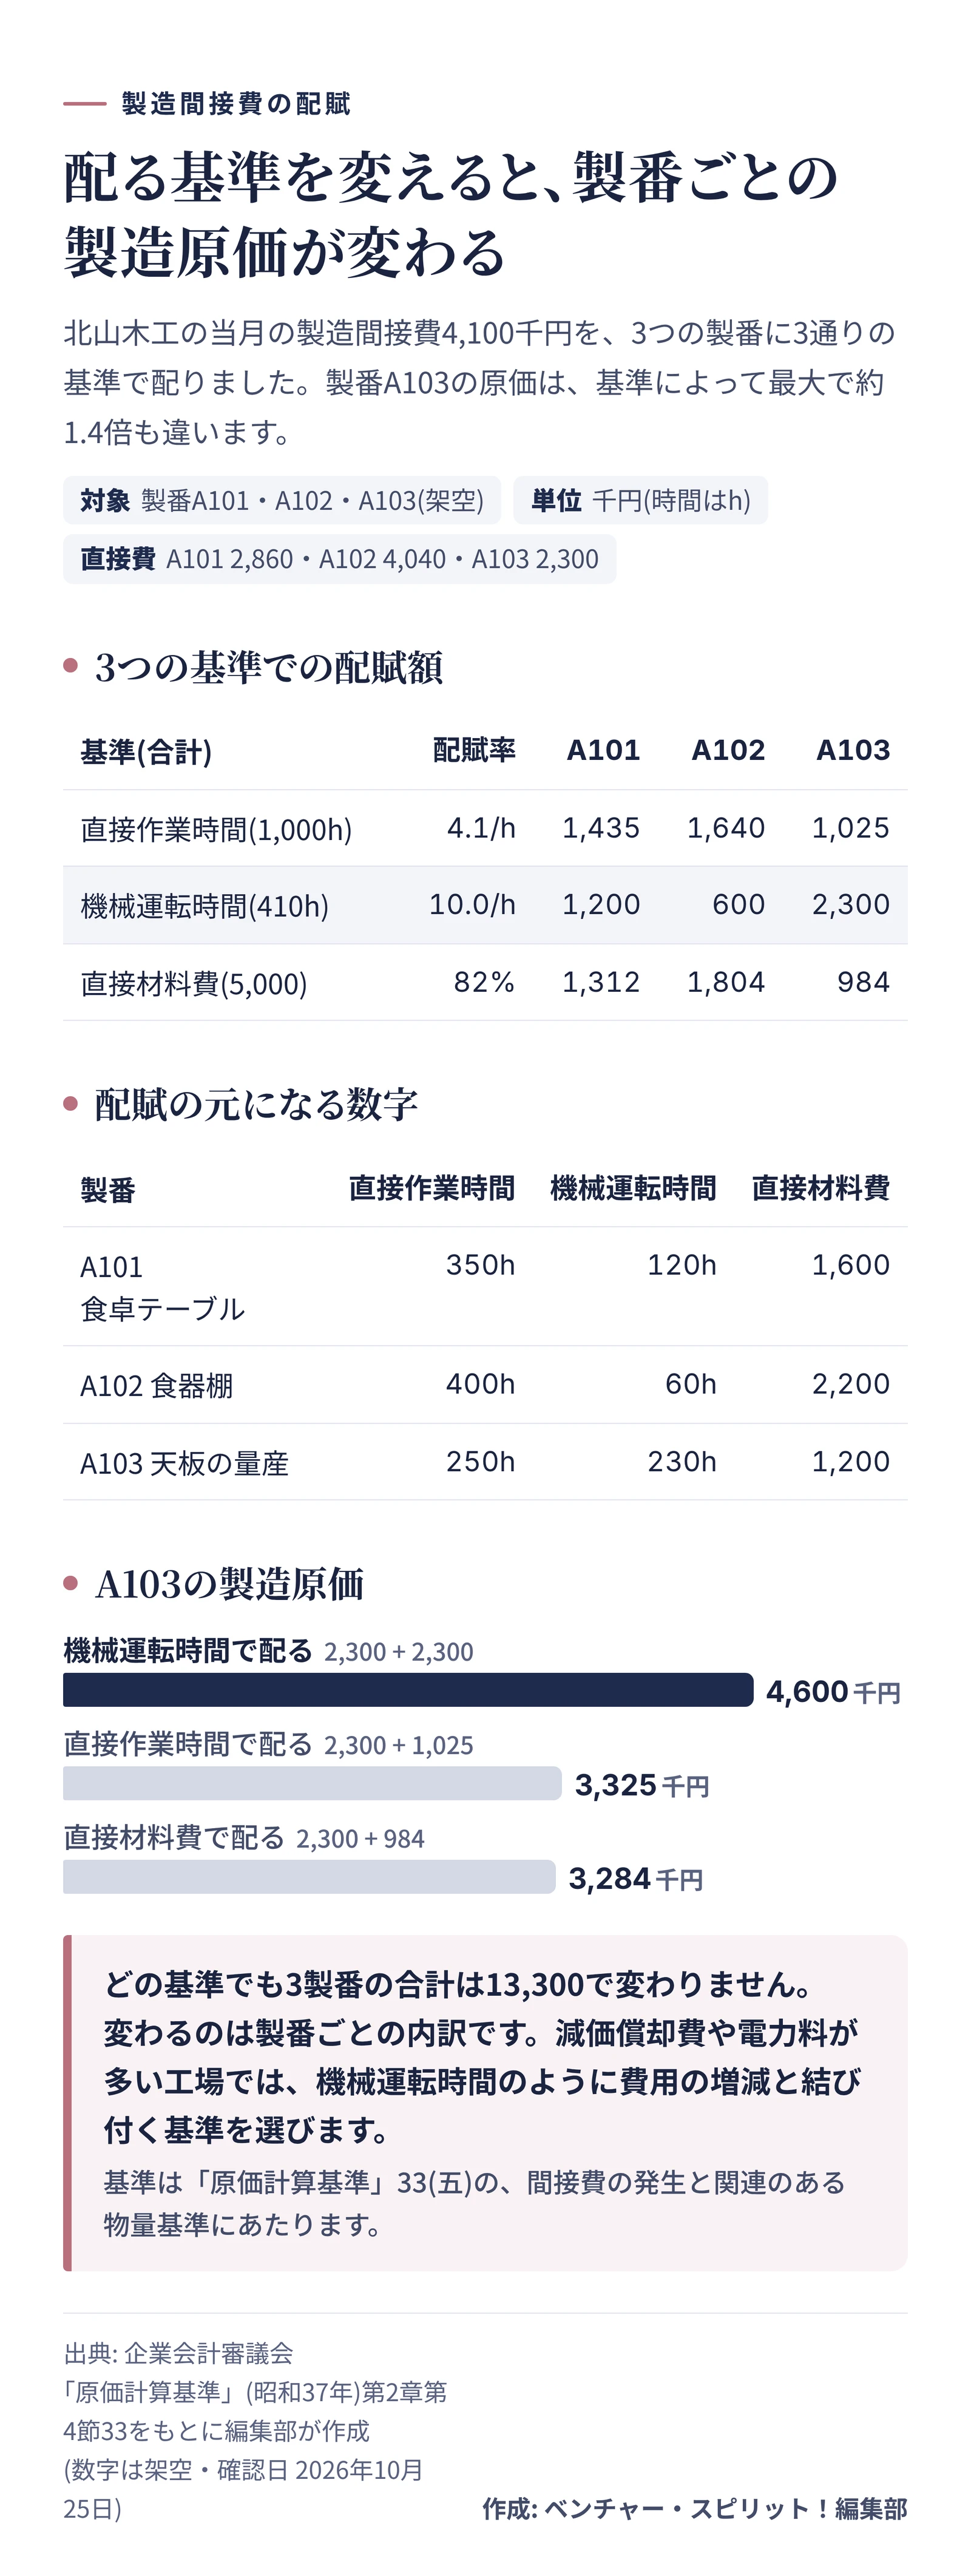
製番の製造原価は、直接費に配賦額を足した金額です。A103は、直接作業時間で配ると3,325、機械運転時間で配ると4,600、直接材料費で配ると3,284になります。最大で約1.4倍の差です。3製番の合計は、どの基準でも13,300で変わりません。
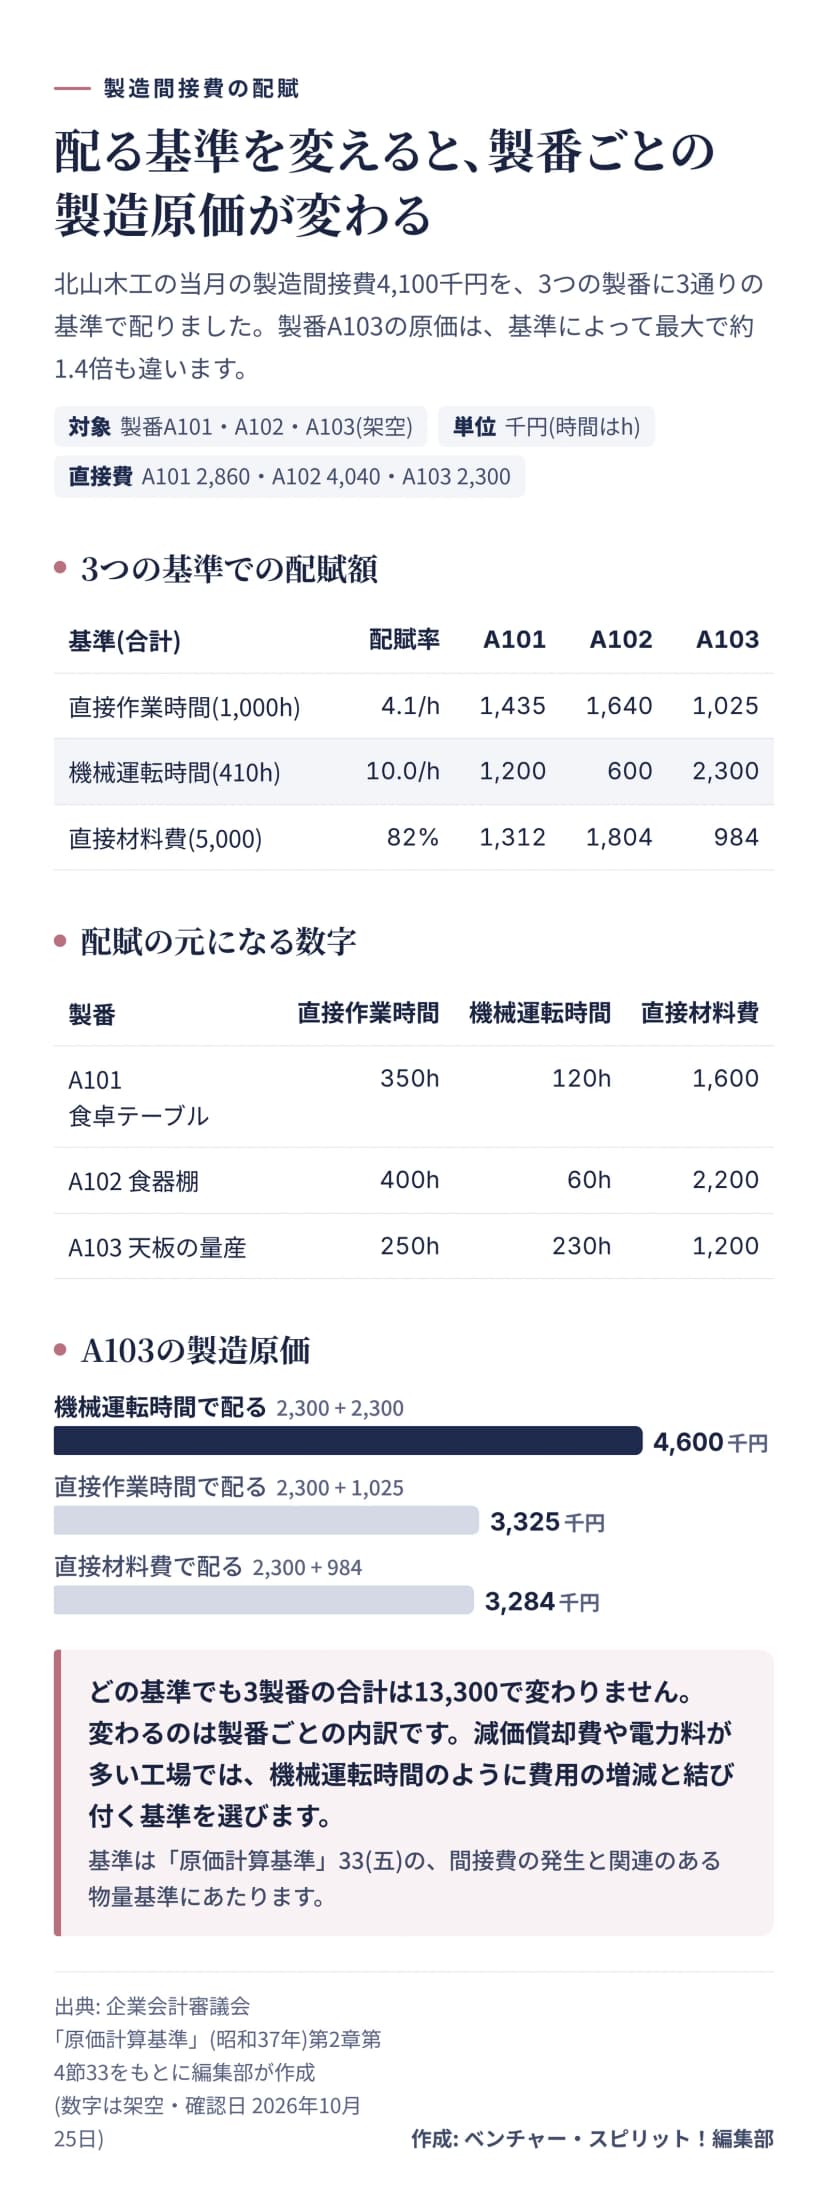 製造間接費4,100を3つの基準で配った結果(北山木工・架空)作成: 編集部 / 出典: 企業会計審議会「原価計算基準」
基準は、間接費の中身から選ぶ
選ぶときは、4,100の中身を見ます。北山木工の間接費は、減価償却費900と電力料350が、機械を動かした時間に連動します。一方、監督者の給料700や福利費500は、人が作業した時間に連動します。機械作業が多い天板の量産(A103)に、人の作業時間だけで配ると、機械の負担が軽く見えます。
一般的には、人手が中心の組立の工場は直接作業時間、機械が中心の工場は機械運転時間を基準にします。直接材料費のような金額の基準は、時間を記録していないときの代わりに使われることが多いようです。基準が例に挙げているのは、時間や数量などの物量です。
作業の違う部門(裁断・組立・塗装など)がある工場では、部門ごとに費用を集めてから配るのが原則です。基準は、個別原価計算の間接費を、原則として部門間接費として各製番に配賦するとしています。
予定配賦と実際配賦
北山木工の計算は、月末に分かった実際の発生額4,100を、実際の時間で割りました(実際配賦)。基準は、原則として予定配賦率で配賦するとしています。予定配賦率は、1年間の製造間接費の予定額を、予定の基準(直接作業時間なら年間の予定時間)で割って決めます。年間予定額を48,000千円、予定時間を12,000時間とすると、予定配賦率は4.0千円/hです。
この場合、当月は1,000時間 × 4.0 = 4,000を配賦します。実際の発生額が4,100なら、差の100が原価差異(製造間接費配賦差異、不足配賦)です。予定配賦なら、月末に実際の発生額が出るのを待たずに、製番の原価を出せます。
差異の処理は、基準では原則として、当年度の売上原価に賦課します。差異が比較的多額になるときは、売上原価と期末の棚卸資産に配賦します。予定の操業度は、技術的に達成できる最大ではなく、生産と販売の事情を見て決めた1年の見込みです。
材料から売上原価までは、2回の「期首+増加−減少」で出す
材料は、消費されて仕掛品(製造の途中のもの)に入ります。完成すると製品になり、売れると売上原価になります。仕訳で追うと、次のようになります。勘定科目の名前は会社ごとに違う、一般的な処理の一例です。
| 場面 |
借方 |
貸方 |
金額 |
| 材料の消費 |
仕掛品 5,000・製造間接費 800 |
材料 |
5,800 |
| 賃金・給料の消費 |
仕掛品 3,600・製造間接費 1,600 |
賃金・給料・法定福利費 |
5,200 |
| 経費の消費 |
仕掛品 600・製造間接費 1,700 |
外注加工費・減価償却費など |
2,300 |
| 配賦 |
仕掛品 |
製造間接費 |
4,100 |
| 完成 |
製品 |
仕掛品 |
13,800 |
| 販売 |
売上原価 |
製品 |
13,500 |
仕掛品の動きは、期首2,000に当月の費用13,300(直接材料費5,000・直接労務費3,600・直接経費600・配賦4,100)を足して15,300、完成した13,800を引いて、期末は1,500です。
式にすると、次の2本です。
- 当期製品製造原価 = 当期総製造費用 + 期首仕掛品棚卸高 − 期末仕掛品棚卸高 = 13,300 + 2,000 − 1,500 = 13,800
- 売上原価 = 期首製品棚卸高 + 当期製品製造原価 − 期末製品棚卸高 = 1,800 + 13,800 − 2,100 = 13,500
勘定科目の置き方は、勘定科目とは よく使う科目の一覧と迷いやすい仕訳の考え方 経理の新人向けで説明しています。決算書の全体像は、決算とは 事業年度・決算月・決算書の3つの表を新人向けにやさしく解説にあります。
期末の棚卸が違うと、同じ費用でも利益が動きます。期末仕掛品を1,500から1,000に減らすと、当期製品製造原価は500増え、売上原価も同じだけ増えます。数量の数え間違いは、そのまま利益の誤りになります。
受注生産は個別原価計算、連続生産は総合原価計算
製品の原価をどう集めるかは、生産の形で決まります。基準は、製品別計算を4つに分けています。
| 方法 |
向く生産の形 |
原価の集め方 |
例 |
| 個別原価計算 |
種類の違う製品を個別に作る |
製造指図書ごとに直接費と間接費を集める |
北山木工の製番ごとの家具 |
| 単純総合原価計算 |
同じ種類の製品を反復して連続で作る |
1期間の総製造費用を、完成品と期末仕掛品に分ける |
規格が同じ部品の量産 |
| 等級別総合原価計算 |
同じ工程で、大きさや品位の違う製品を作る |
等価係数で各等級に割り振る |
長さが違う角材 |
| 組別総合原価計算 |
異なる製品を組別に連続して作る |
組ごとに直接費を集め、間接費を配る |
2つの製品のライン |
個別原価計算は、指図書ごとに生産が終わった時点で原価が確定します。総合原価計算は、期間の生産量で原価を割るので、完成品と期末仕掛品への分け方が計算の中心です。
総合原価計算の例を示します。材料は工程の始めに全部入れ、加工の進み具合は50%とします。完成品が800個、期末仕掛品が200個のとき、期末仕掛品の完成品換算量(未完成品を、完成品何個分にあたるかに直した数)は、材料が200個、加工費が100個(200個 × 50%)です。期首仕掛品を含む材料費の総額が900、加工費の総額が1,260のとき、平均法(基準が挙げる3つの方法のうち、期首仕掛品と当期の費用を合わせて配る方法)では次のようになります。
| 項目 |
完成品 |
期末仕掛品 |
合計 |
| 材料費 |
900 × 800/(800+200) = 720 |
180 |
900 |
| 加工費 |
1,260 × 800/(800+100) = 1,120 |
140 |
1,260 |
| 合計 |
1,840 |
320 |
2,160 |
完成品1個あたりの原価は、1,840 ÷ 800 = 2.3千円です。
どちらを使うかは、指図書を発行して注文ごとに作るかで考えます。一般的には、注文に応じて作る工場は個別、同じものを流して作る工場は総合です。両方を持つ工場では、ラインごとに分けます。
製造原価報告書の作り方
製造原価報告書(製造原価明細書)は、当期製品製造原価の内訳を示す書類です。北山木工の当月分を、次の手順で作ります。
- 材料費を出す。期首の材料棚卸高に当期仕入高を足し、期末の棚卸高を引く(5,800)
- 労務費を出す。賃金・給料・法定福利費を合計する(5,200)
- 経費を出す。外注加工費・減価償却費などを合計する(2,300)
- 3つを足して、当期総製造費用とする(13,300)
- 期首の仕掛品を足し、期末の仕掛品を引いて、当期製品製造原価とする(13,800)
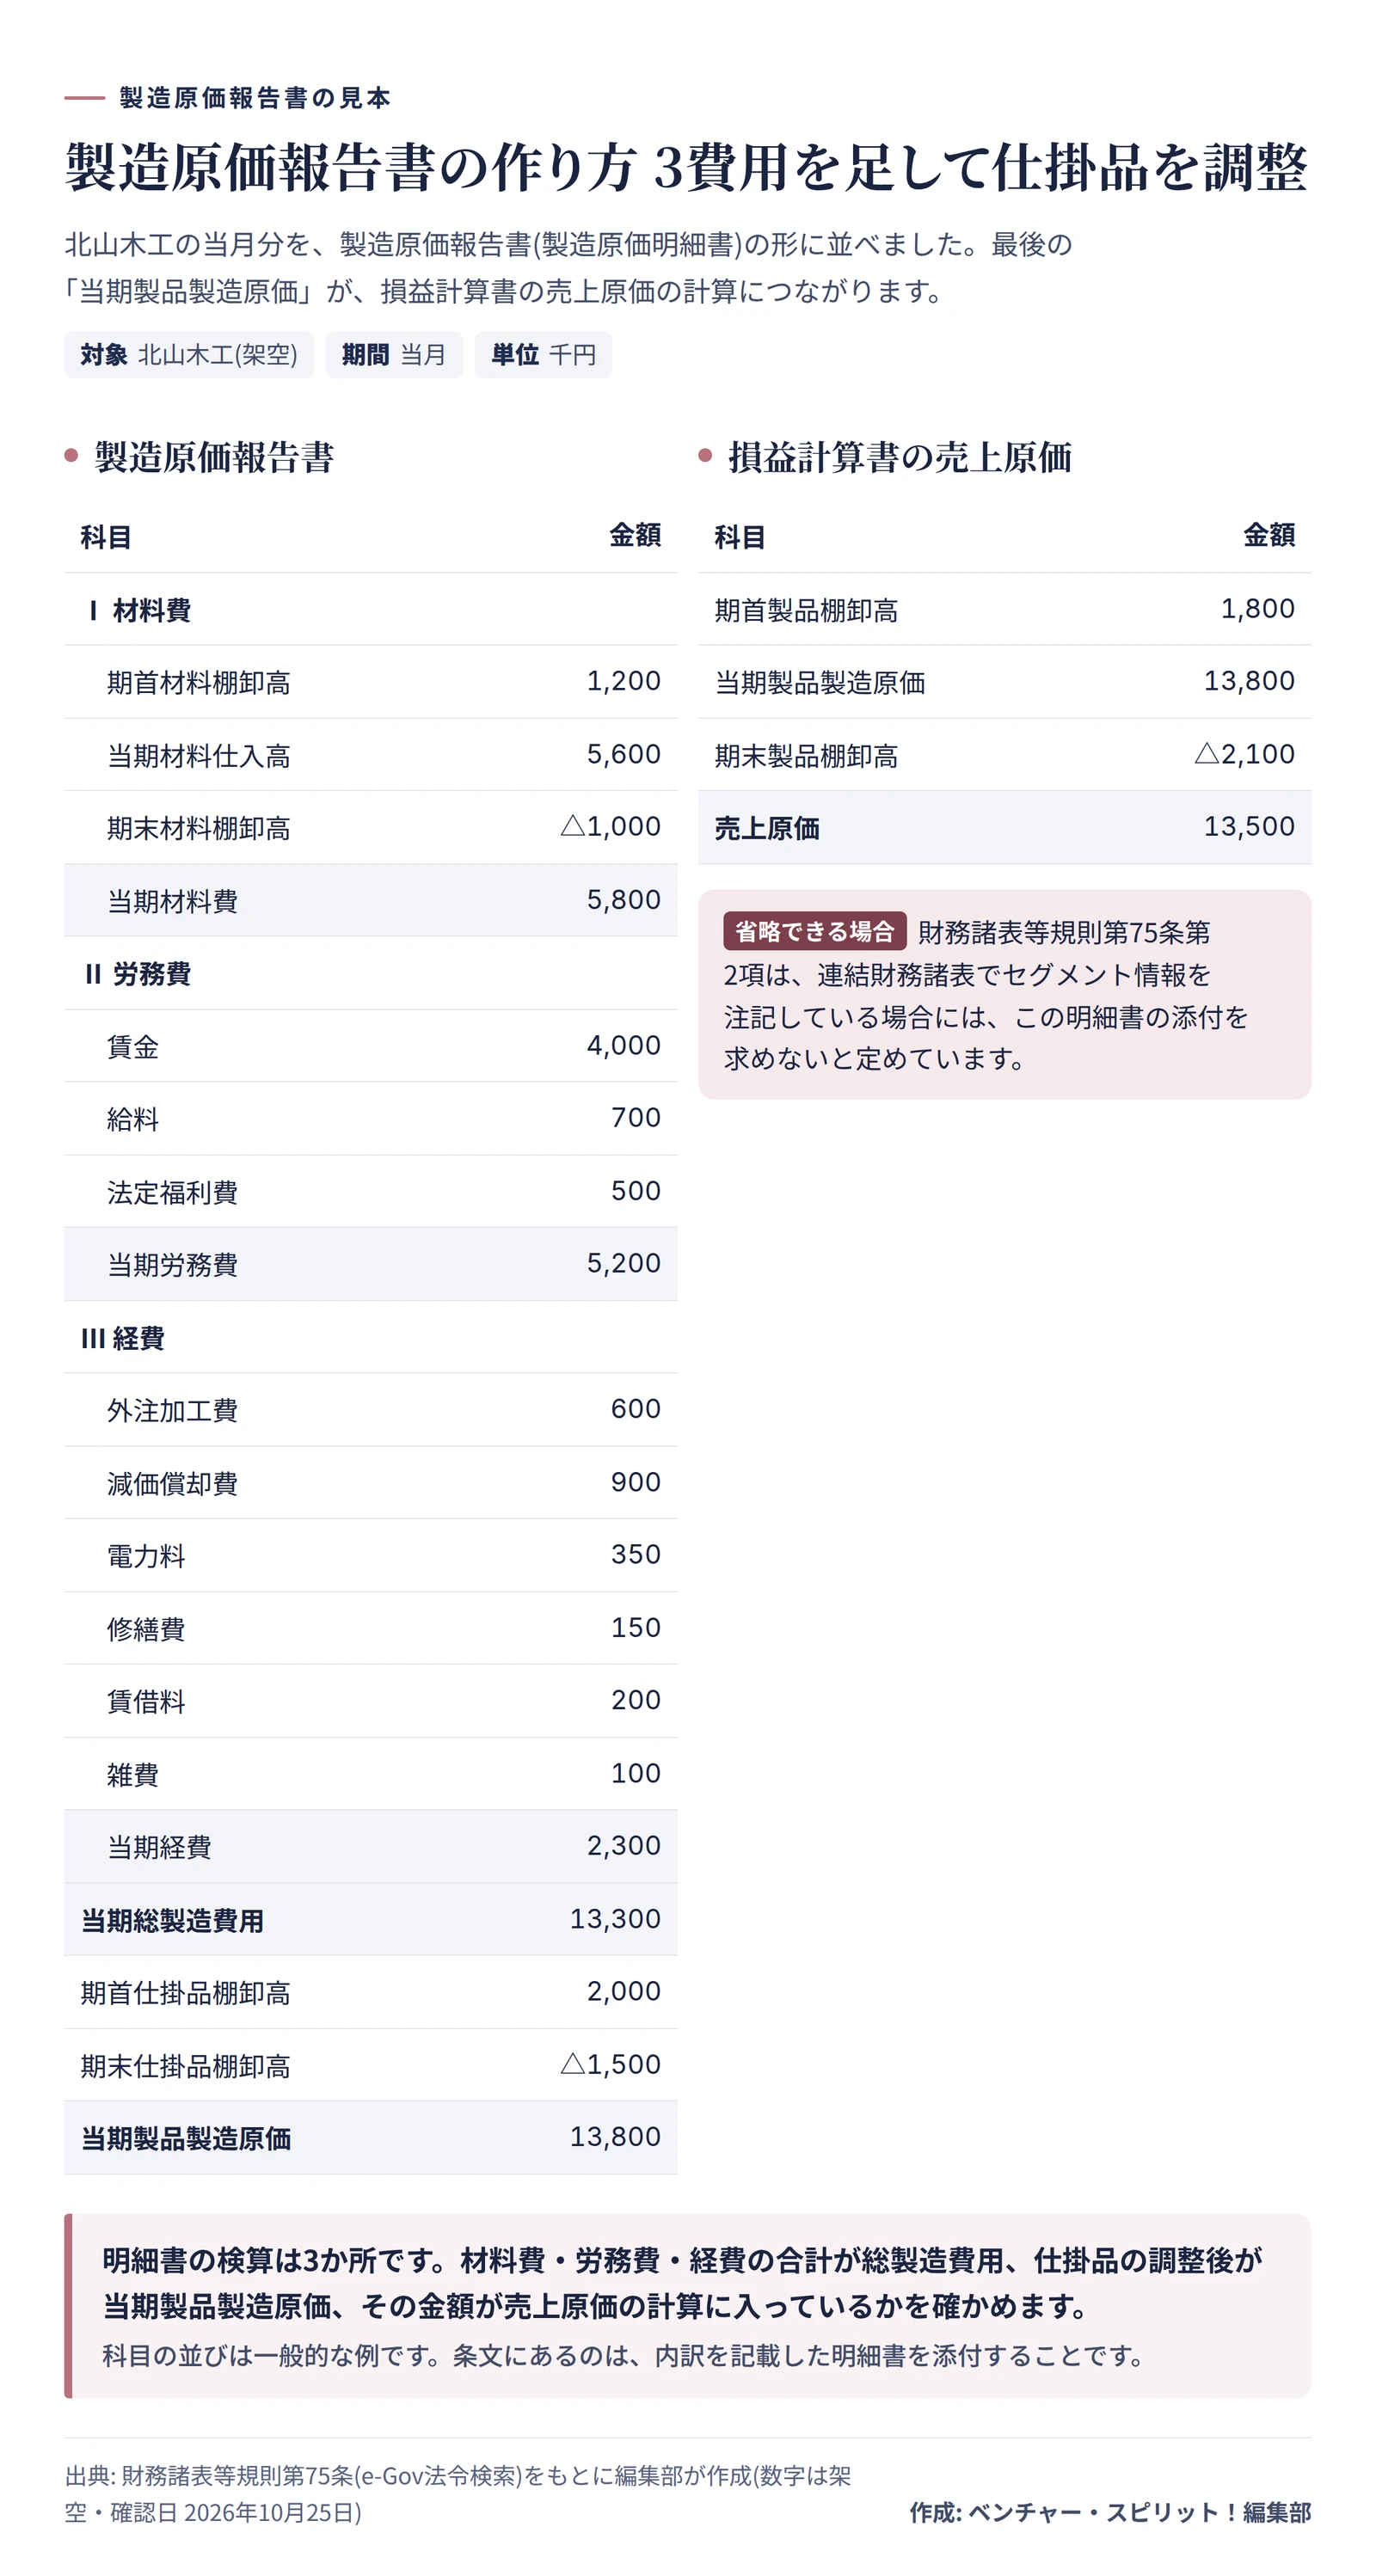
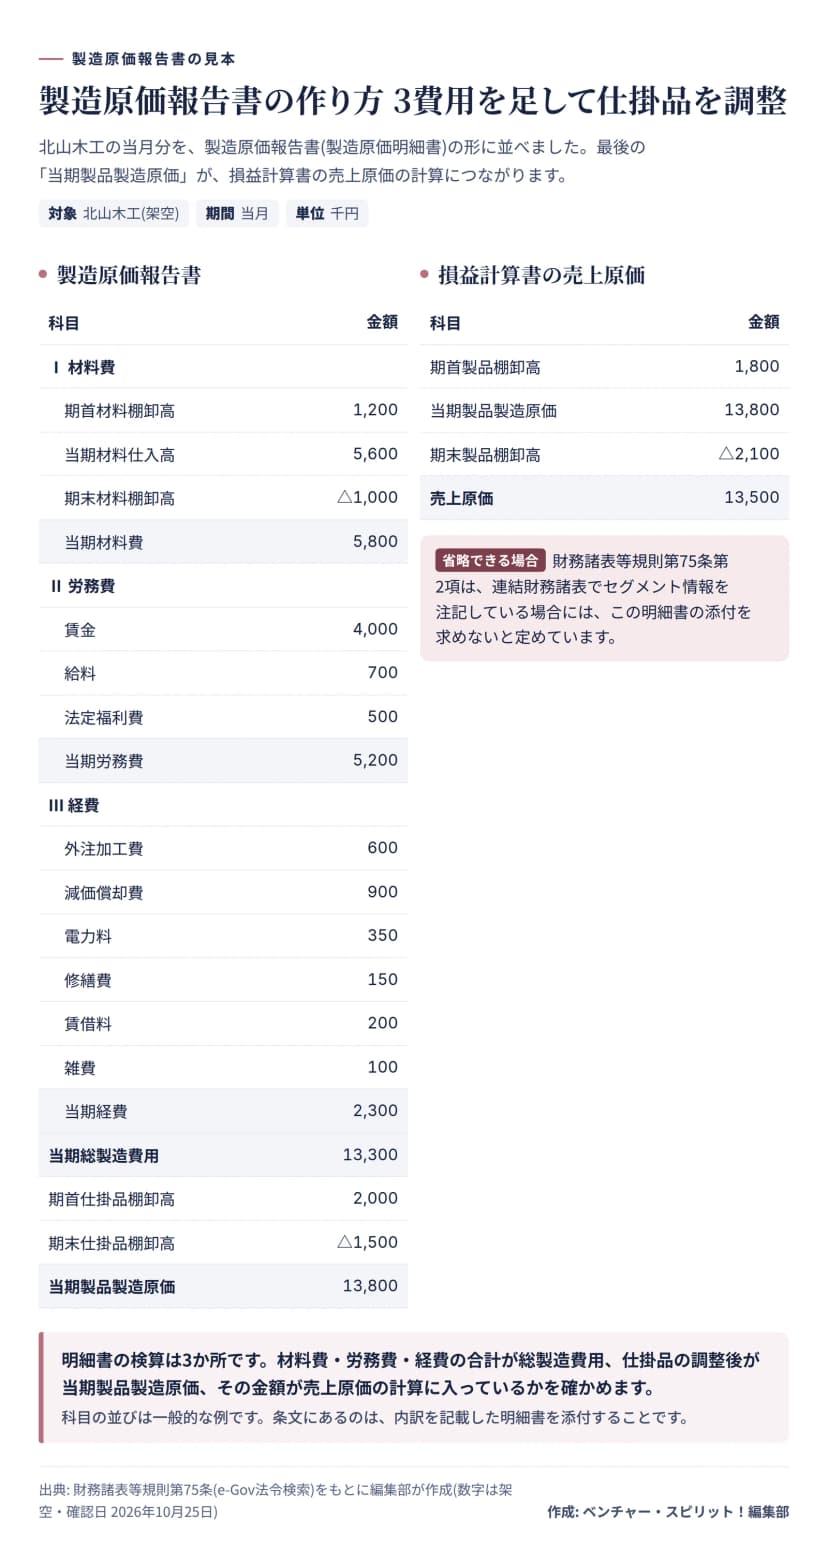 製造原価報告書の見本と、売上原価へのつながり(北山木工・架空)作成: 編集部 / 出典: 財務諸表等規則(e-Gov法令検索)
損益計算書の売上原価は、この13,800を使って、期首の製品棚卸高に足し、期末の製品棚卸高を引いて出します(13,500)。報告書の最後の金額と、損益計算書の売上原価の途中の金額が一致することが、最初の検算です。残り2つは、報告書の中で、3要素の合計が総製造費用になること、仕掛品の調整後が当期製品製造原価になることです。
財務諸表等規則の扱い
財務諸表等規則第75条は、売上原価の項目を、商品又は製品の期首棚卸高、当期商品仕入高又は当期製品製造原価、期末棚卸高で表示するとしています。そのうえで、当期製品製造原価については、内訳を記載した明細書を損益計算書に添付する決まりです。ただし、連結財務諸表でセグメント情報を注記している場合は、添付しなくてもよいとされています(連結財務諸表規則第15条の2第1項がセグメント情報の注記を定めています)。
この規則は、金融商品取引法に基づいて提出する財務書類に適用されます。条文は、明細書に載せる科目の様式までは定めていません。この記事の見本の並びは、一般的な例です。
税務では、製造原価が棚卸資産の取得価額になる
期末に残った製品や仕掛品は、税務でも棚卸資産です。法人税法施行令第32条は、自分で製造した棚卸資産の取得価額を、製造のために要した原材料費・労務費・経費の額と、消費または販売のために直接要した費用の額の合計としています。算定した原価が適正な原価計算に基づくなら、その額を取得価額とみなすという規定もあります(同条第2項)。
国税庁の法人税基本通達は、範囲を次のように示しています。
- 製造後の検査・運賃・長期保管の費用は、合計が製造原価のおおむね3%以内なら、取得価額に入れなくてよい(5-1-3)
- 創立記念などの特別な賞与、基礎研究の費用、事業税、借入金の利子などは、製造原価に算入しなくてよい(5-1-4)
- 小規模で製造間接費を製品・半製品・仕掛品に配るのが難しい場合は、製品だけに配賦できる(5-1-5)
- 予定配賦などで生じた原価差額が総製造費用のおおむね1%以内なら、計算を明らかにした明細書を確定申告書に添付して、調整をしなくてよい(5-3-3)
期末棚卸資産の評価方法は、施行令第28条の個別法・先入先出法・総平均法・移動平均法・最終仕入原価法・売価還元法などから選び、税務署に届け出ます(第29条)。届け出ない場合は最終仕入原価法です(第31条)。変更には承認が要ります(第30条)。
中小の工場で、原価の把握を始める段取り
専任の原価計算担当がいない工場でも、次の順で進めると、最初の月から数字が出ます。一般的な進め方です。
- 科目を分ける: 製造の科目と、販売費及び一般管理費の科目を分ける。3要素と直接・間接の対応表を作る
- 製番を決める: 注文ごと、または製品ごとに番号を付け、材料の出庫票に必ず書いてもらう
- 作業日報を作る: 製造工が、製番ごとの作業時間(機械を使えばその時間)を、その日のうちに書く
- 配賦の基準を決める: 記録を取れて、間接費の増減と結び付く基準を選ぶ。決めた理由を1行残す
- 月次の締めの順序を決める: 材料の棚卸、賃金の集計、経費の確定、配賦、仕掛品と製品の棚卸、製造原価報告書、の順に、誰がいつまでに出すかを書く
- 半年後に見直す: 日報が書かれているか、配賦後の製番の原価が現場の感覚と合うかを見る
製番と日報が揃えば、配賦の基準は後から変えて比べられます。ソフトウェアなど、製造以外の開発費の扱いは、ソフトウェアの資産計上 受注制作・市場販売・自社利用と研究開発費の分け方で説明しています。