税込110,000円のクレジットカード払いの売上が、入金では106,700円になっていた。差額の3,300円は、決済会社に払う加盟店手数料です(数字は説明のための架空の例です。手数料の率は会社ごとに違います)。レジの日計も、会計に入れた売上も110,000円なのに、通帳に入る額だけが少ないので、売上と入金を並べると、毎回この差額が残ります。
差額が手数料だけなら、入金の仕訳は1行足すだけで済みます。むずかしくなるのは、取消や返品が混じったとき、月末をまたいだとき、決済会社が数日分をまとめて入金したときです。店舗でいくつもの決済を受ける小売の経理が、売上の仕訳、手数料の科目と消費税 、入金の照合を順に確かめます。制度は2026年10月26日時点のものです。
1日の売上を決済手段ごとに分けると、入金は4つの形になる
まず、1日の売上を決済手段ごとに分けた架空の例を置きます。消費税は標準税率の10%だけで、手数料は税抜経理で考えます(軽減税率の商品を売る店は、税率ごとに分けて同じ手順を踏みます)。
決済手段
税込の売上
税抜の売上
消費税
手数料
入金額
現金
55,000円
50,000円
5,000円
なし
その日のレジに入る
クレジットカード
110,000円
100,000円
10,000円
3,300円(非課税)
106,700円
電子マネー
33,000円
30,000円
3,000円
990円(非課税と仮定)
32,010円
QR コード決済
44,000円
40,000円
4,000円
1,100円(本体1,000円+消費税100円)
42,900円
合計
242,000円
220,000円
22,000円
5,390円
現金以外 181,610円
手数料の課税・非課税は、この例では説明のために分けました。実際の扱いは、あとの章で確かめます。
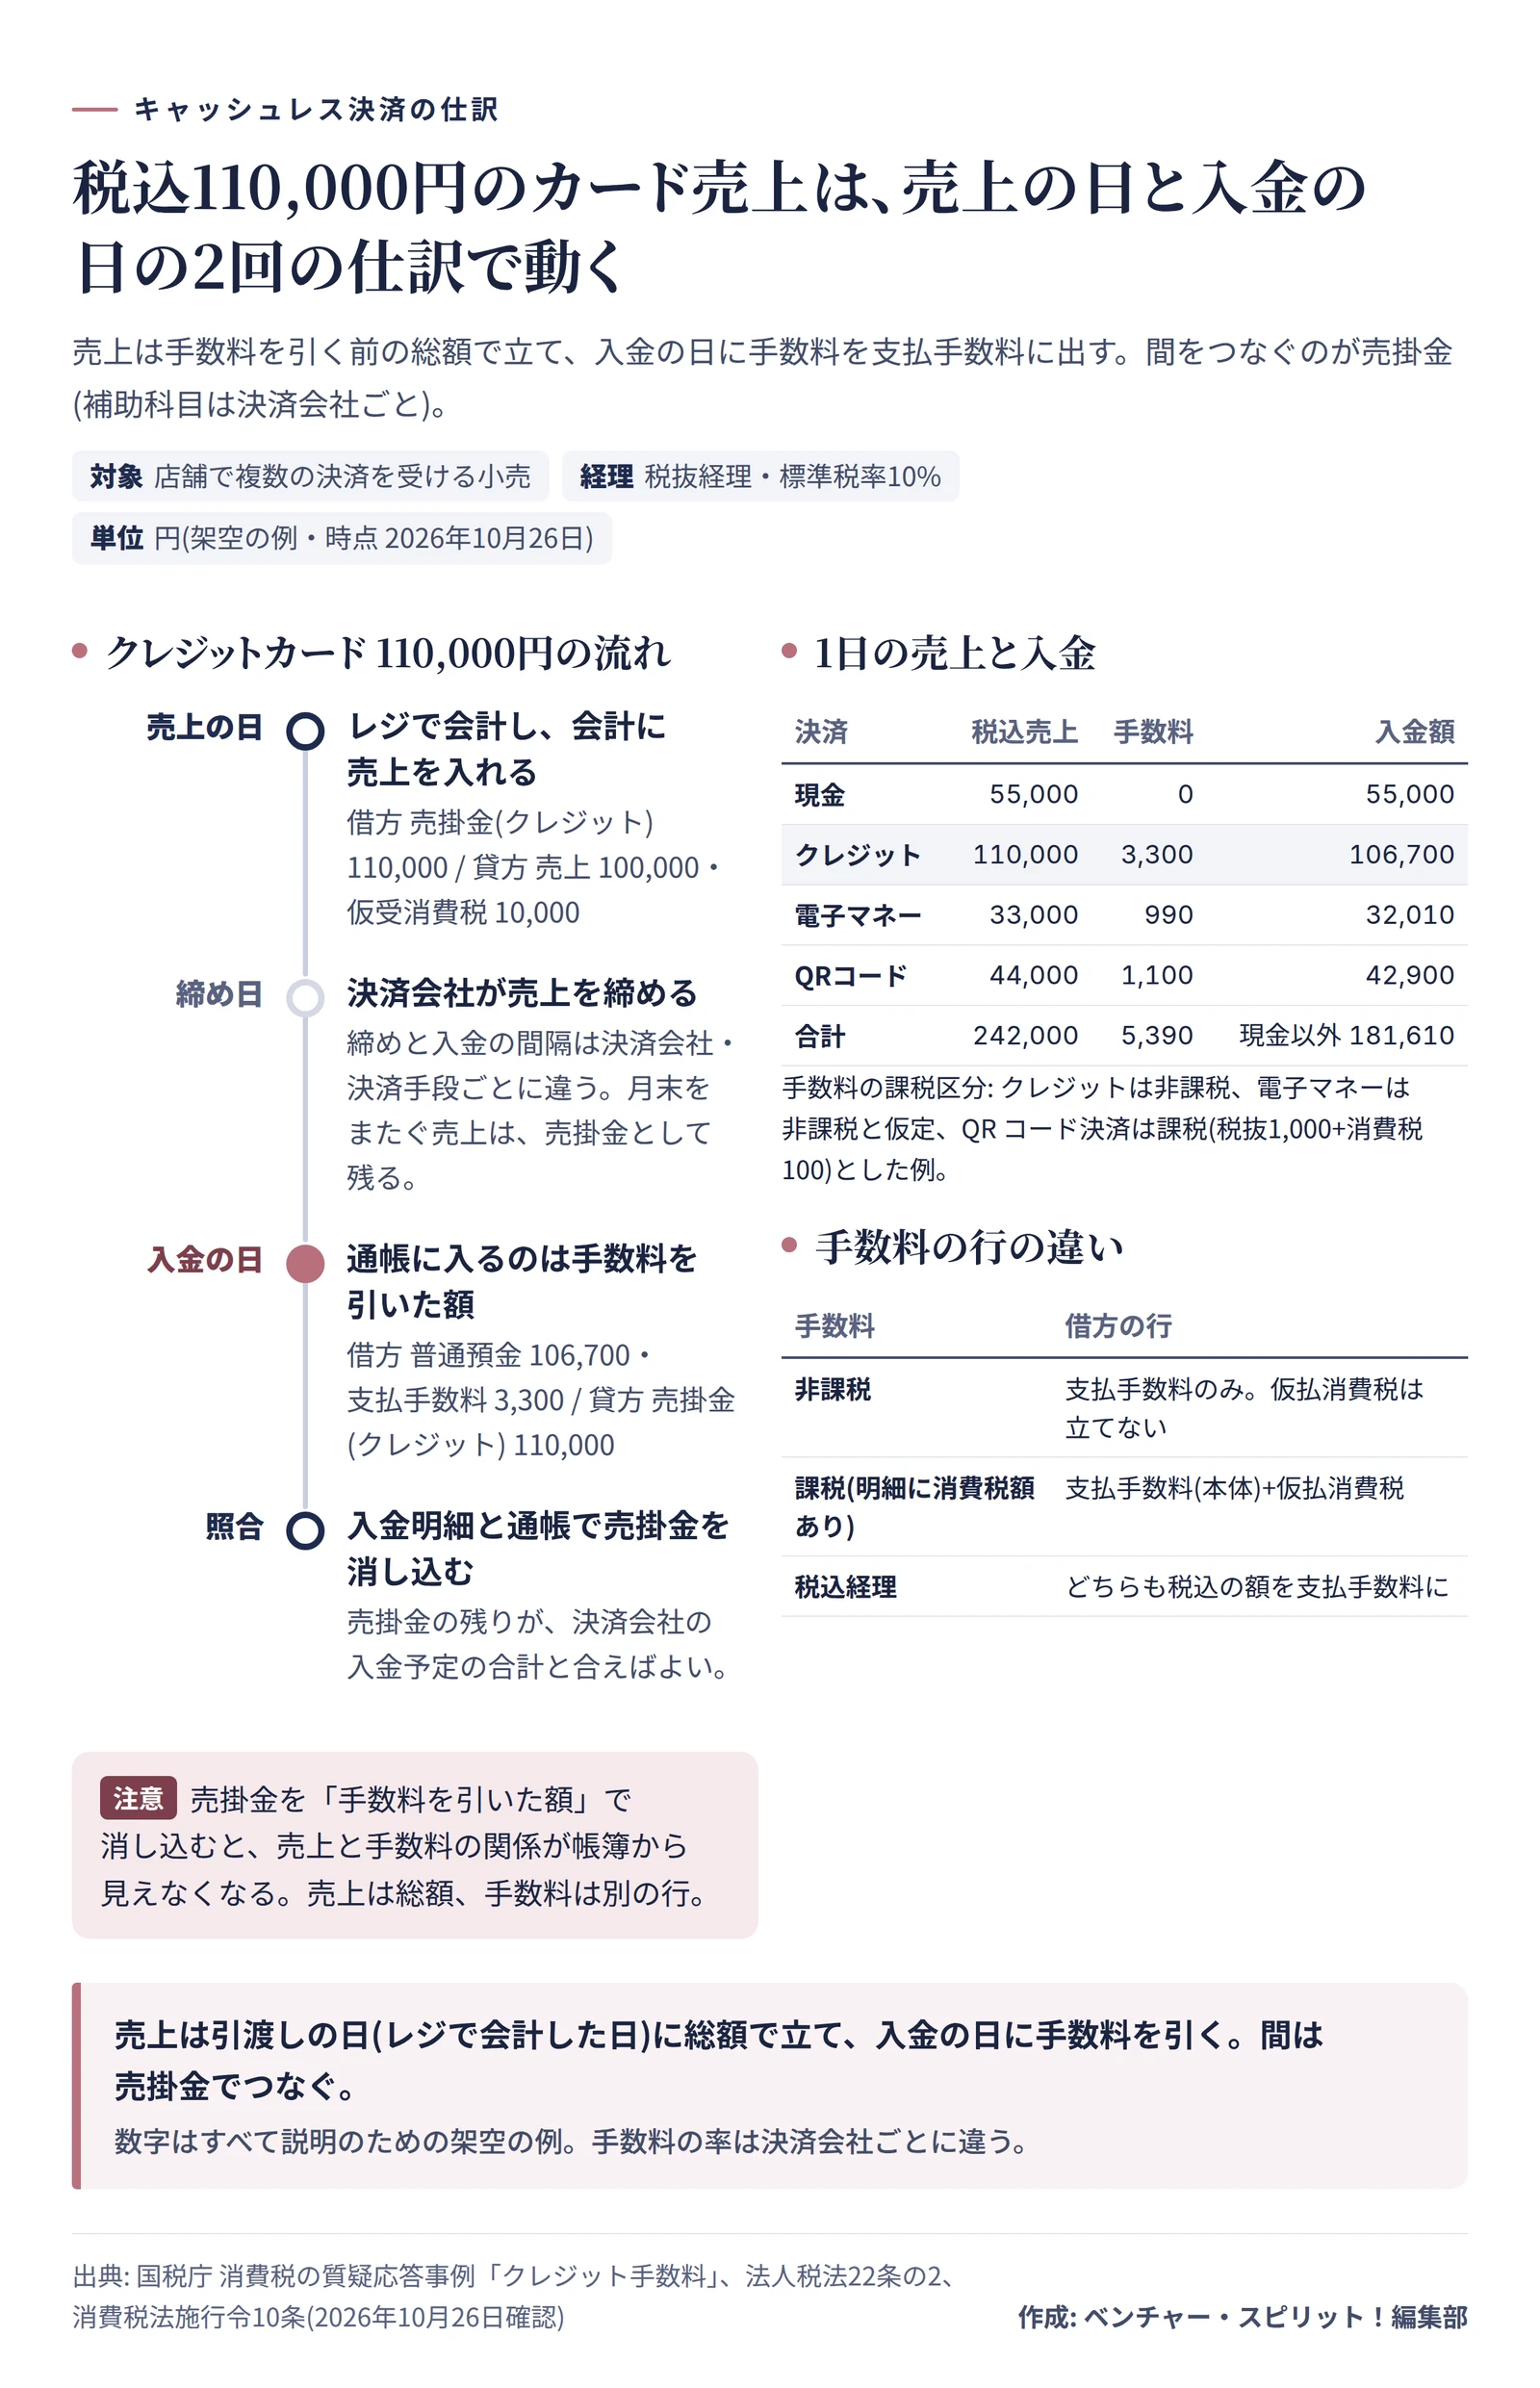
売上の日に計上するのは、手数料を引く前の税込242,000円ぶんの売上です。入金の日に、決済会社が手数料を引いた額を振り込みます。1つの売上が、売上の日と入金の日の2回に分かれて動くので、売掛金(補助科目で決済会社ごとに管理)が両者をつなぎます。
カード売上110,000円が売上の日と入金の日の2回の仕訳で動く流れ 作成: 編集部 / 出典: 国税庁 消費税の質疑応答事例「クレジット手数料」 売上の日の仕訳 科目は売掛金、分けるのは補助科目
売上の日は、決済手段ごとの未回収の金額を、売掛金に立てます。税抜経理の仕訳は次のとおりです。
借方
金額
貸方
金額
現金
55,000
売上
50,000
仮受消費税
5,000
売掛金(クレジット)
110,000
売上
100,000
仮受消費税
10,000
売掛金(電子マネー)
33,000
売上
30,000
仮受消費税
3,000
売掛金(QR コード決済)
44,000
売上
40,000
仮受消費税
4,000
税込経理なら、売上は税込の額で立て、仮受消費税の行がなくなります。消費税は期末にまとめて計算します。税抜と税込の違いは、消費税の仕組み で説明しています。
売掛金か未収入金か、科目か補助科目か
売掛金は商品の売上代金のうち未回収のもの、未収入金は本業以外の取引で入る予定の金額、と使い分けるのが一般的です。カード払いの売上は本業の売上なので売掛金とする会社が多いのですが、未収入金とする会社もあります。どちらも法令で決まっているわけではなく、会社の科目表で決めて、継続して使います(科目の考え方は勘定科目の一覧と迷いやすい仕訳 にまとめました)。
決済手段の分け方は、科目を増やすより、補助科目で分けるほうが管理しやすくなります。照合の相手は決済会社が出す入金明細なので、補助科目は「決済手段」より「決済会社」の単位に近づけると、明細と1対1で合わせられます。決済会社が1社で、クレジットも QR コード決済も扱う契約なら、補助科目は1つにして、明細の内訳で見る方法もあります。
売上を立てる日は、お客さまに商品を渡した日、つまりレジで会計した日です。法人税法22条の2は、商品の販売の収益を、引渡しの日の属する事業年度に益金とすると定めています。決済会社から入金される日に売上を立てると、月末をまたぐ売上が翌月に入り、決算 の売上と消費税の課税売上がずれます。
入金の日の仕訳 手数料を引いた額が通帳に入る
入金の日は、通帳に入った額を普通預金に、引かれた手数料を支払手数料にして、売掛金を消し込みます。
借方
金額
貸方
金額
普通預金
106,700
売掛金(クレジット)
110,000
支払手数料
3,300
普通預金
32,010
売掛金(電子マネー)
33,000
支払手数料
990
普通預金
42,900
売掛金(QR コード決済)
44,000
支払手数料
1,000
仮払消費税
100
QR コード決済の行だけ、仮払消費税があります。この例では、明細書に手数料の消費税額が表示されている契約を想定したためです。非課税の手数料には、仮払消費税を立てません。
入金の仕訳でありがちなのは、売掛金を手数料を引いた額で消し込み、手数料を表に出さない処理です。売掛金が合わなくなるうえ、売上と手数料の関係が帳簿から見えなくなります。売上は手数料を引く前の総額で立て、手数料は入金の日に支払手数料として別に出すと、レジの日計や決済会社の明細と同じ数字で並びます。
手数料の消費税 クレジットは非課税、ほかは明細で確かめる
手数料に消費税がかかるかどうかで、仕訳の行が変わります。国税庁の資料で確かめられた範囲は、次のとおりです。
手数料
国税庁の資料で確かめられたこと
経理がすること
クレジットカードの加盟店手数料
質疑応答事例で、信販会社が加盟店から譲り受ける債権の額(100)と加盟店への支払額(90)との差額(10)は、消費税法施行令10条3項8号に当たり、非課税とされています
非課税の取引として処理し、仮払消費税を立てない
電子マネー・QR コード決済の加盟店手数料
確認した国税庁の質疑応答事例とタックスアンサーに、直接の説明はありませんでした
契約書 と決済会社の明細書の表示で、課税か非課税かを確認する
非課税とは、消費税がかからない取引のことです。令10条3項8号は、金銭債権の譲受けを非課税とする定めです。カード会社が、お客さまへの代金を受け取る権利(債権)を加盟店から買い取り、買い取る額と、加盟店に払う額の差が手数料にあたります。代金を受け取る権利を買い取ってもらう取引の差額なので、商品やサービスの対価とは別の、金融に近い取引として非課税とされています。
ただし、この質疑応答は、照会の事実関係を前提にした一般的な回答だと国税庁が注記しています。契約の仕組みが違えば、異なる課税関係になることがあります。
電子マネーや QR コード決済の手数料は、同じキャッシュレスでも非課税とは限りません。「カードの手数料が非課税だったから」と、ほかの決済も非課税で処理すると、課税の手数料の仕入税額控除を落とします。逆に、非課税の手数料に仮払消費税を立てると、控除が過大になります。決済会社ごとに、明細書の表示を見て決めます。
見る場所は、決済会社が毎月出す手数料の明細書です。手数料の合計に消費税額が別に書かれているか、決済会社の登録番号(T と13桁の番号)があるかを見ます。契約書の手数料の条文も確認します。それでも判断がつかない会社は、税理士に相談してください。
インボイス制度との関係 売上側はレシート、手数料側は明細書
インボイス制度 は、売上と手数料の両方に関係します。制度の全体はインボイス制度とは で説明しています。
売上の側。 適格請求書発行事業者に登録している店では、レジのレシートが、買い手に渡す書類になります。小売業の事業者が渡す書類は、適用税率か消費税額のどちらか一方の記載でよく、書類を受け取る事業者の名前も省けます(国税庁タックスアンサー No.6625)。登録番号、取引年月日、取引内容、税率ごとに区分した税込の合計額が、レシートの記載事項です。
お客さまが法人カードで払った場合でも、カード会社の請求明細書は、請求書等に当たりません。仕入税額控除を受けるには、店が渡した適格請求書等の保存が要ります(国税庁の質疑応答事例)。法人のお客さまから領収書やレシートを求められる店では、決済方法を問わずレシートを渡せる運用にしておきます。
手数料の側。 手数料が非課税なら、控除の対象になる消費税がないので、決済会社のインボイスを保存するかどうかは、仕入税額控除では問題になりません。手数料が課税なら、決済会社の明細書に登録番号などの記載事項があるかを確かめ、保存します。
返品・値引きの側。 事業者のお客さまに返品や値引きをしたときは、返還インボイスの交付義務があります。税込1万円未満の返還等は、交付義務が免除されます(国税庁「少額な返還インボイスの交付義務免除の概要」)。売上の返還等に係る消費税額の調整は、タックスアンサー No.6359に手順があります。
売上と入金がずれる4つの場面
入金の照合で差が出る場面は、大きく4つです。
1. 締め日と入金日のずれ(月末をまたぐ売上)
決済会社は、売上を一定の期間で締めて、数日から数週間後に入金します。締め日と入金日の間隔は、決済会社と決済手段ごとに違います。そのため、月末の時点では、前の期間に売り上げた分の入金が済んでいないことが、ふつうに起こります。
月末に残る売掛金は、売上の日から入金の日までの間にある金額で、誤りではありません。見るべきことは、残高が決済会社の入金予定の合計と合っているかです。決算月は特に、決算日時点の残高が入金予定と合うことを確認して、売掛金として貸借対照表に載せます。
2. まとめて入金される・差し引かれて入金される
1回の入金に、数日分の売上と、手数料の差引と、返品の差引が合わさっていることがあります。通帳には1行しか出ないため、決済会社の入金明細で内訳を見ないと、売上の日と結び付けられません。
3. 返品・取消
お客さまが返品した日と、決済会社に取消が反映される日は、ずれることがあります。会計に売上を入れる前にレジで取り消したなら、日計が小さくなるだけで、仕訳は要りません。会計に入れたあとに返品を受けたなら、売上の取消(返品)の仕訳を立てます。返金を次の入金から差し引くか、別に清算するかは、決済会社との契約しだいです。
税抜経理の返品の仕訳は、売上(または売上返品)と仮受消費税を借方に、売掛金を貸方に置きます。10,000円(税込11,000円)のカード売上を取り消す場合は、借方が売上10,000円と仮受消費税1,000円、貸方が売掛金(クレジット)11,000円です。
4. チャージバック
チャージバックは、お客さまがカード会社に「身に覚えがない」「商品が届かない」などと申し立て、売上の取消を求める手続きです。入金済みの代金が、あとから差し引かれたり、請求されたりします。扱いは決済会社とカード会社の規約で決まるため、規約を読んで確かめるのが先になります。
経理では、差し引かれた時点で、売上の取消なのか、回収できない損失なのかを、実情に応じて決めます。判断が分かれる金額になったときは、税理士に相談してください。
照合の手順 4つの数字を順に合わせる
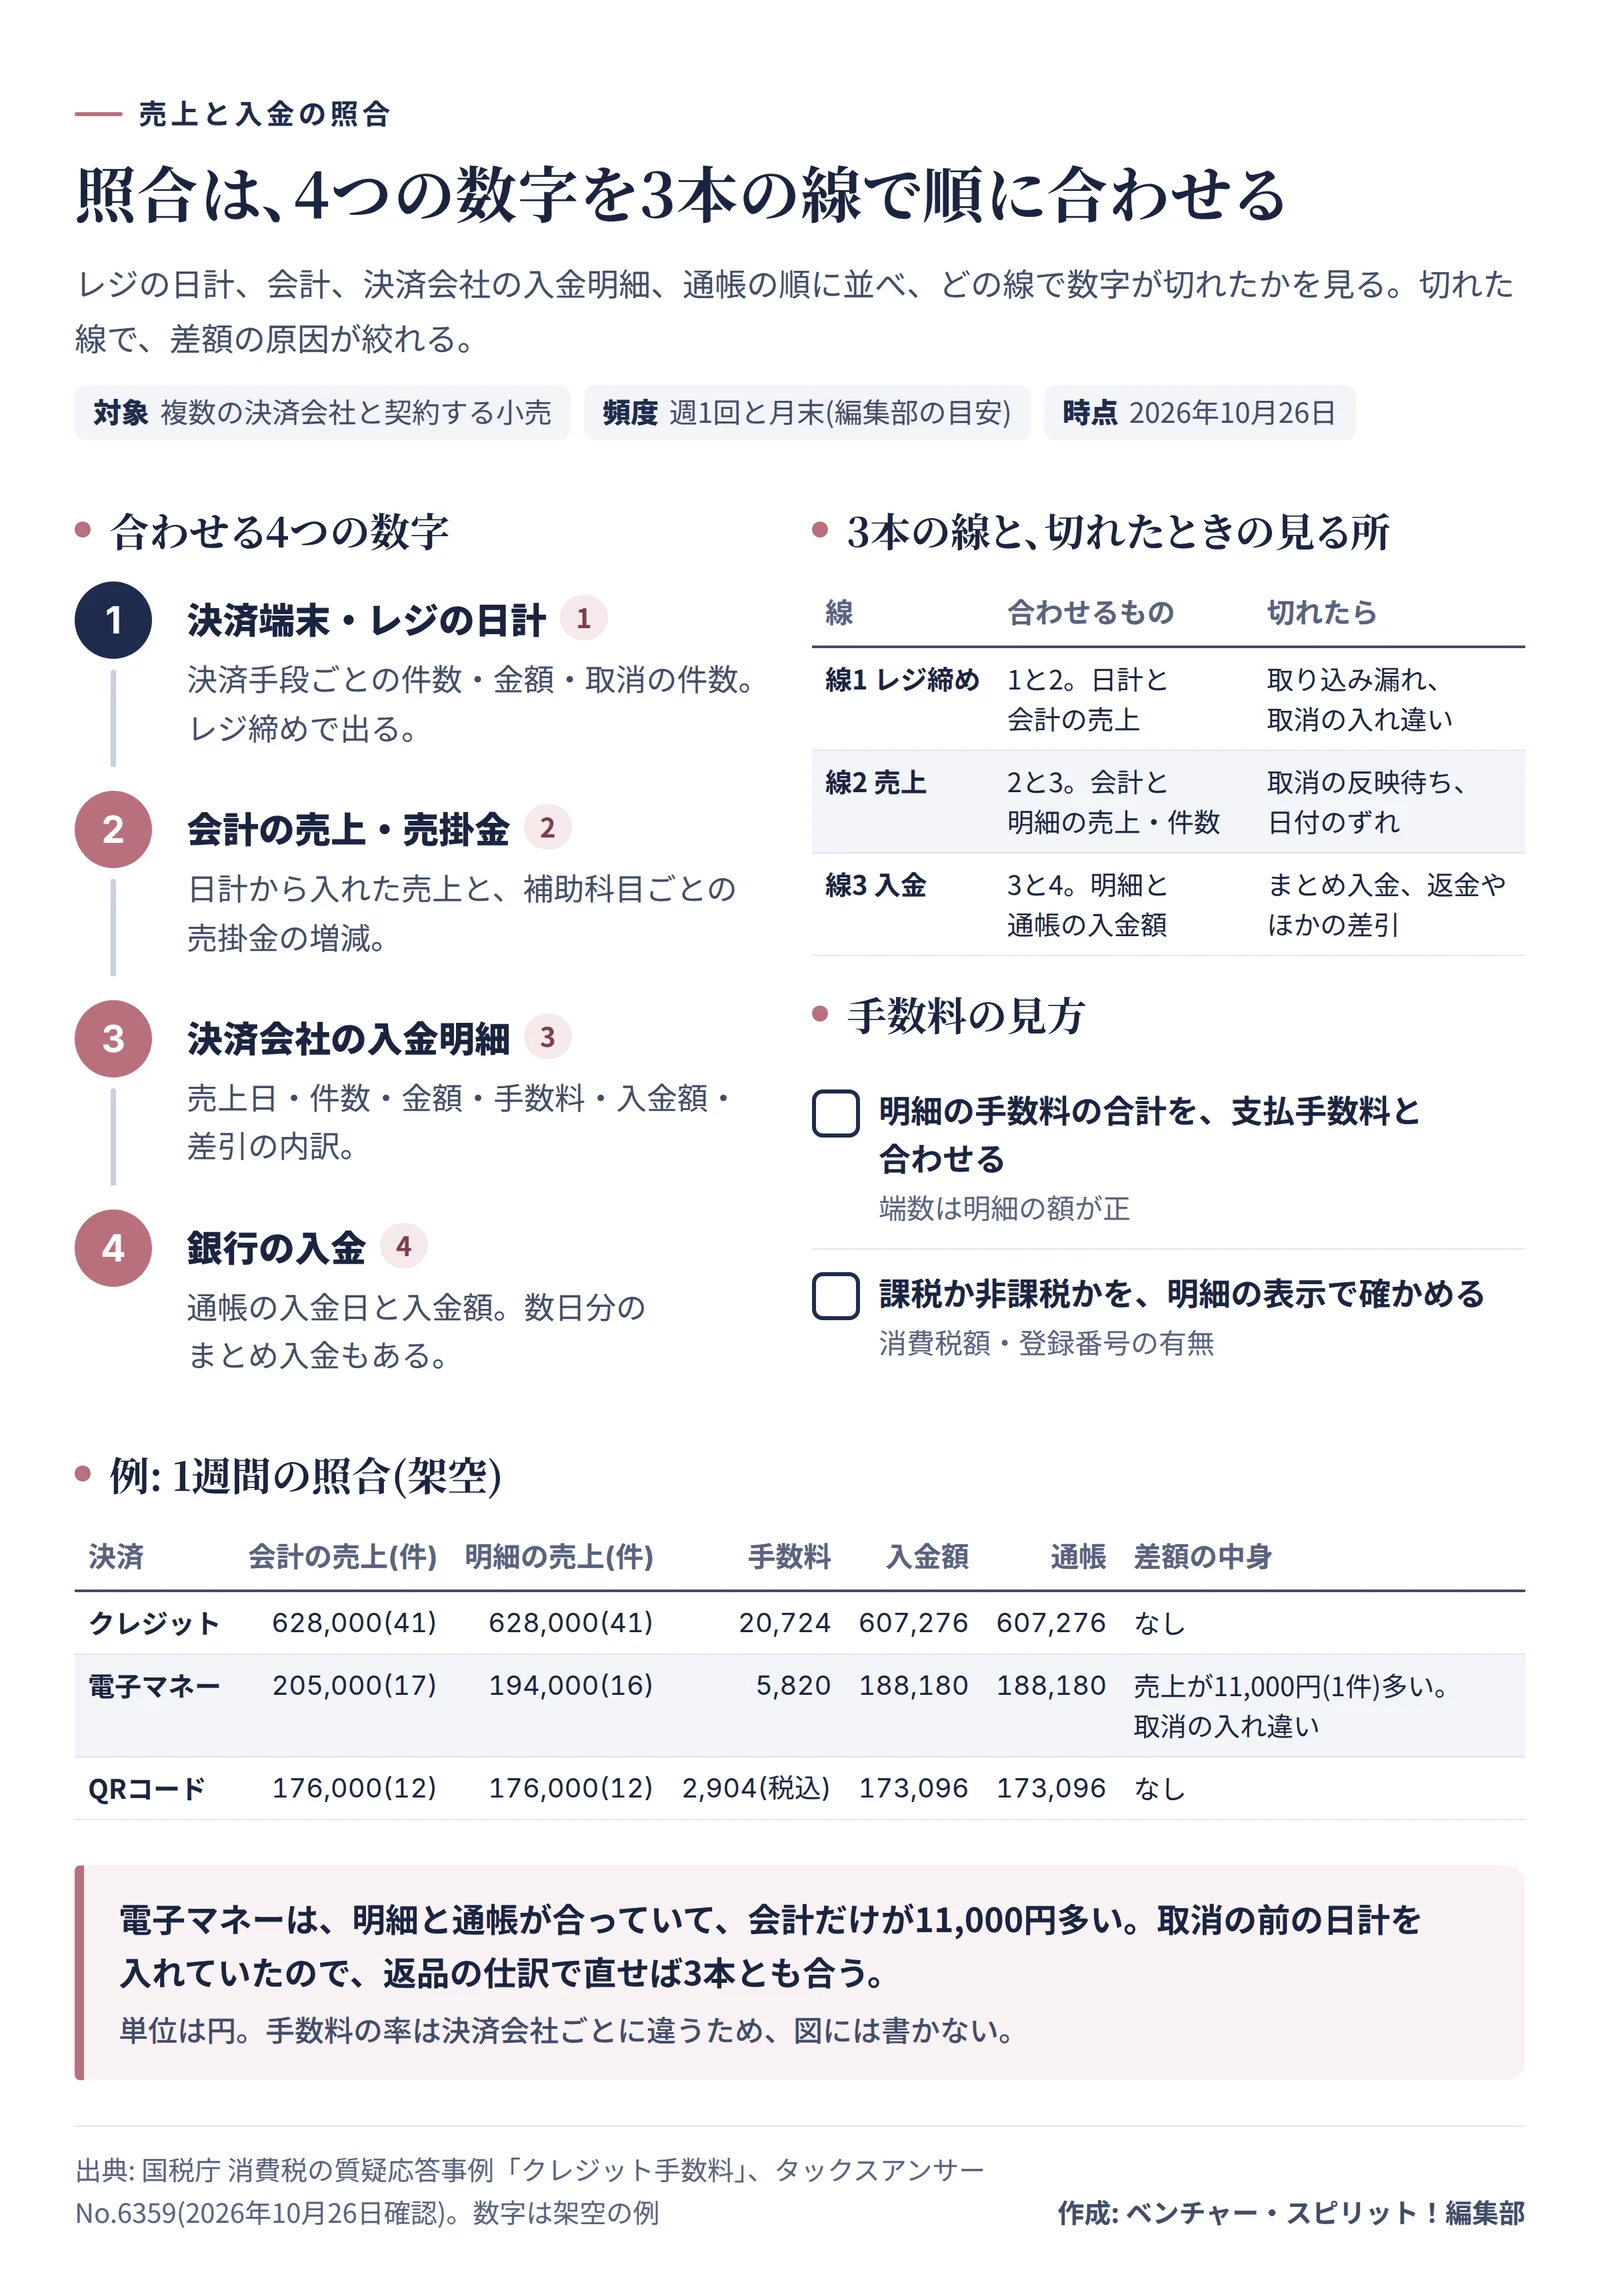
照合は、1つの売上が通る4つの数字を、順番に合わせていく作業です。
決済端末・レジの日計 : 決済手段ごとの件数と金額、取消の件数を確認します。レジ締めで出る数字です会計の売上と売掛金 : 日計から会計に入れた売上と、決済手段ごとの売掛金の増減を確認します決済会社の入金明細 : 売上日、件数、金額、手数料、入金額を確認します銀行の入金 : 通帳の入金日と入金額を確認します
合わせる線は3本あります。1と2は「レジ締め」、2と3は「売上の件数と金額」、3と4は「入金額」の線です。3本のうち、どの線で切れたかが分かれば、原因はほぼ絞れます。
レジの日計・会計・入金明細・通帳の4つを3本の線で合わせる手順 作成: 編集部 / 出典: 国税庁 タックスアンサー No.6359 架空の例で、3つの決済会社の1週間ぶんを並べると、次の表のようになります。
決済
会計の売上(件数)
明細の売上(件数)
手数料
入金額
通帳
差額の中身
クレジット
628,000円(41件)
628,000円(41件)
20,724円
607,276円
607,276円
なし
電子マネー
205,000円(17件)
194,000円(16件)
5,820円
188,180円
188,180円
売上が11,000円(1件)多い
QR コード決済
176,000円(12件)
176,000円(12件)
2,904円(税込)
173,096円
173,096円
なし
電子マネーの行は、会計の売上が明細より11,000円多く、件数も1件多いままです。明細と通帳は合っているので、決済会社側では取消が済んでいます。会計に入れた売上が、取消の前の日計だったのが原因です。この1件を返品の仕訳で直せば、3本とも合います。
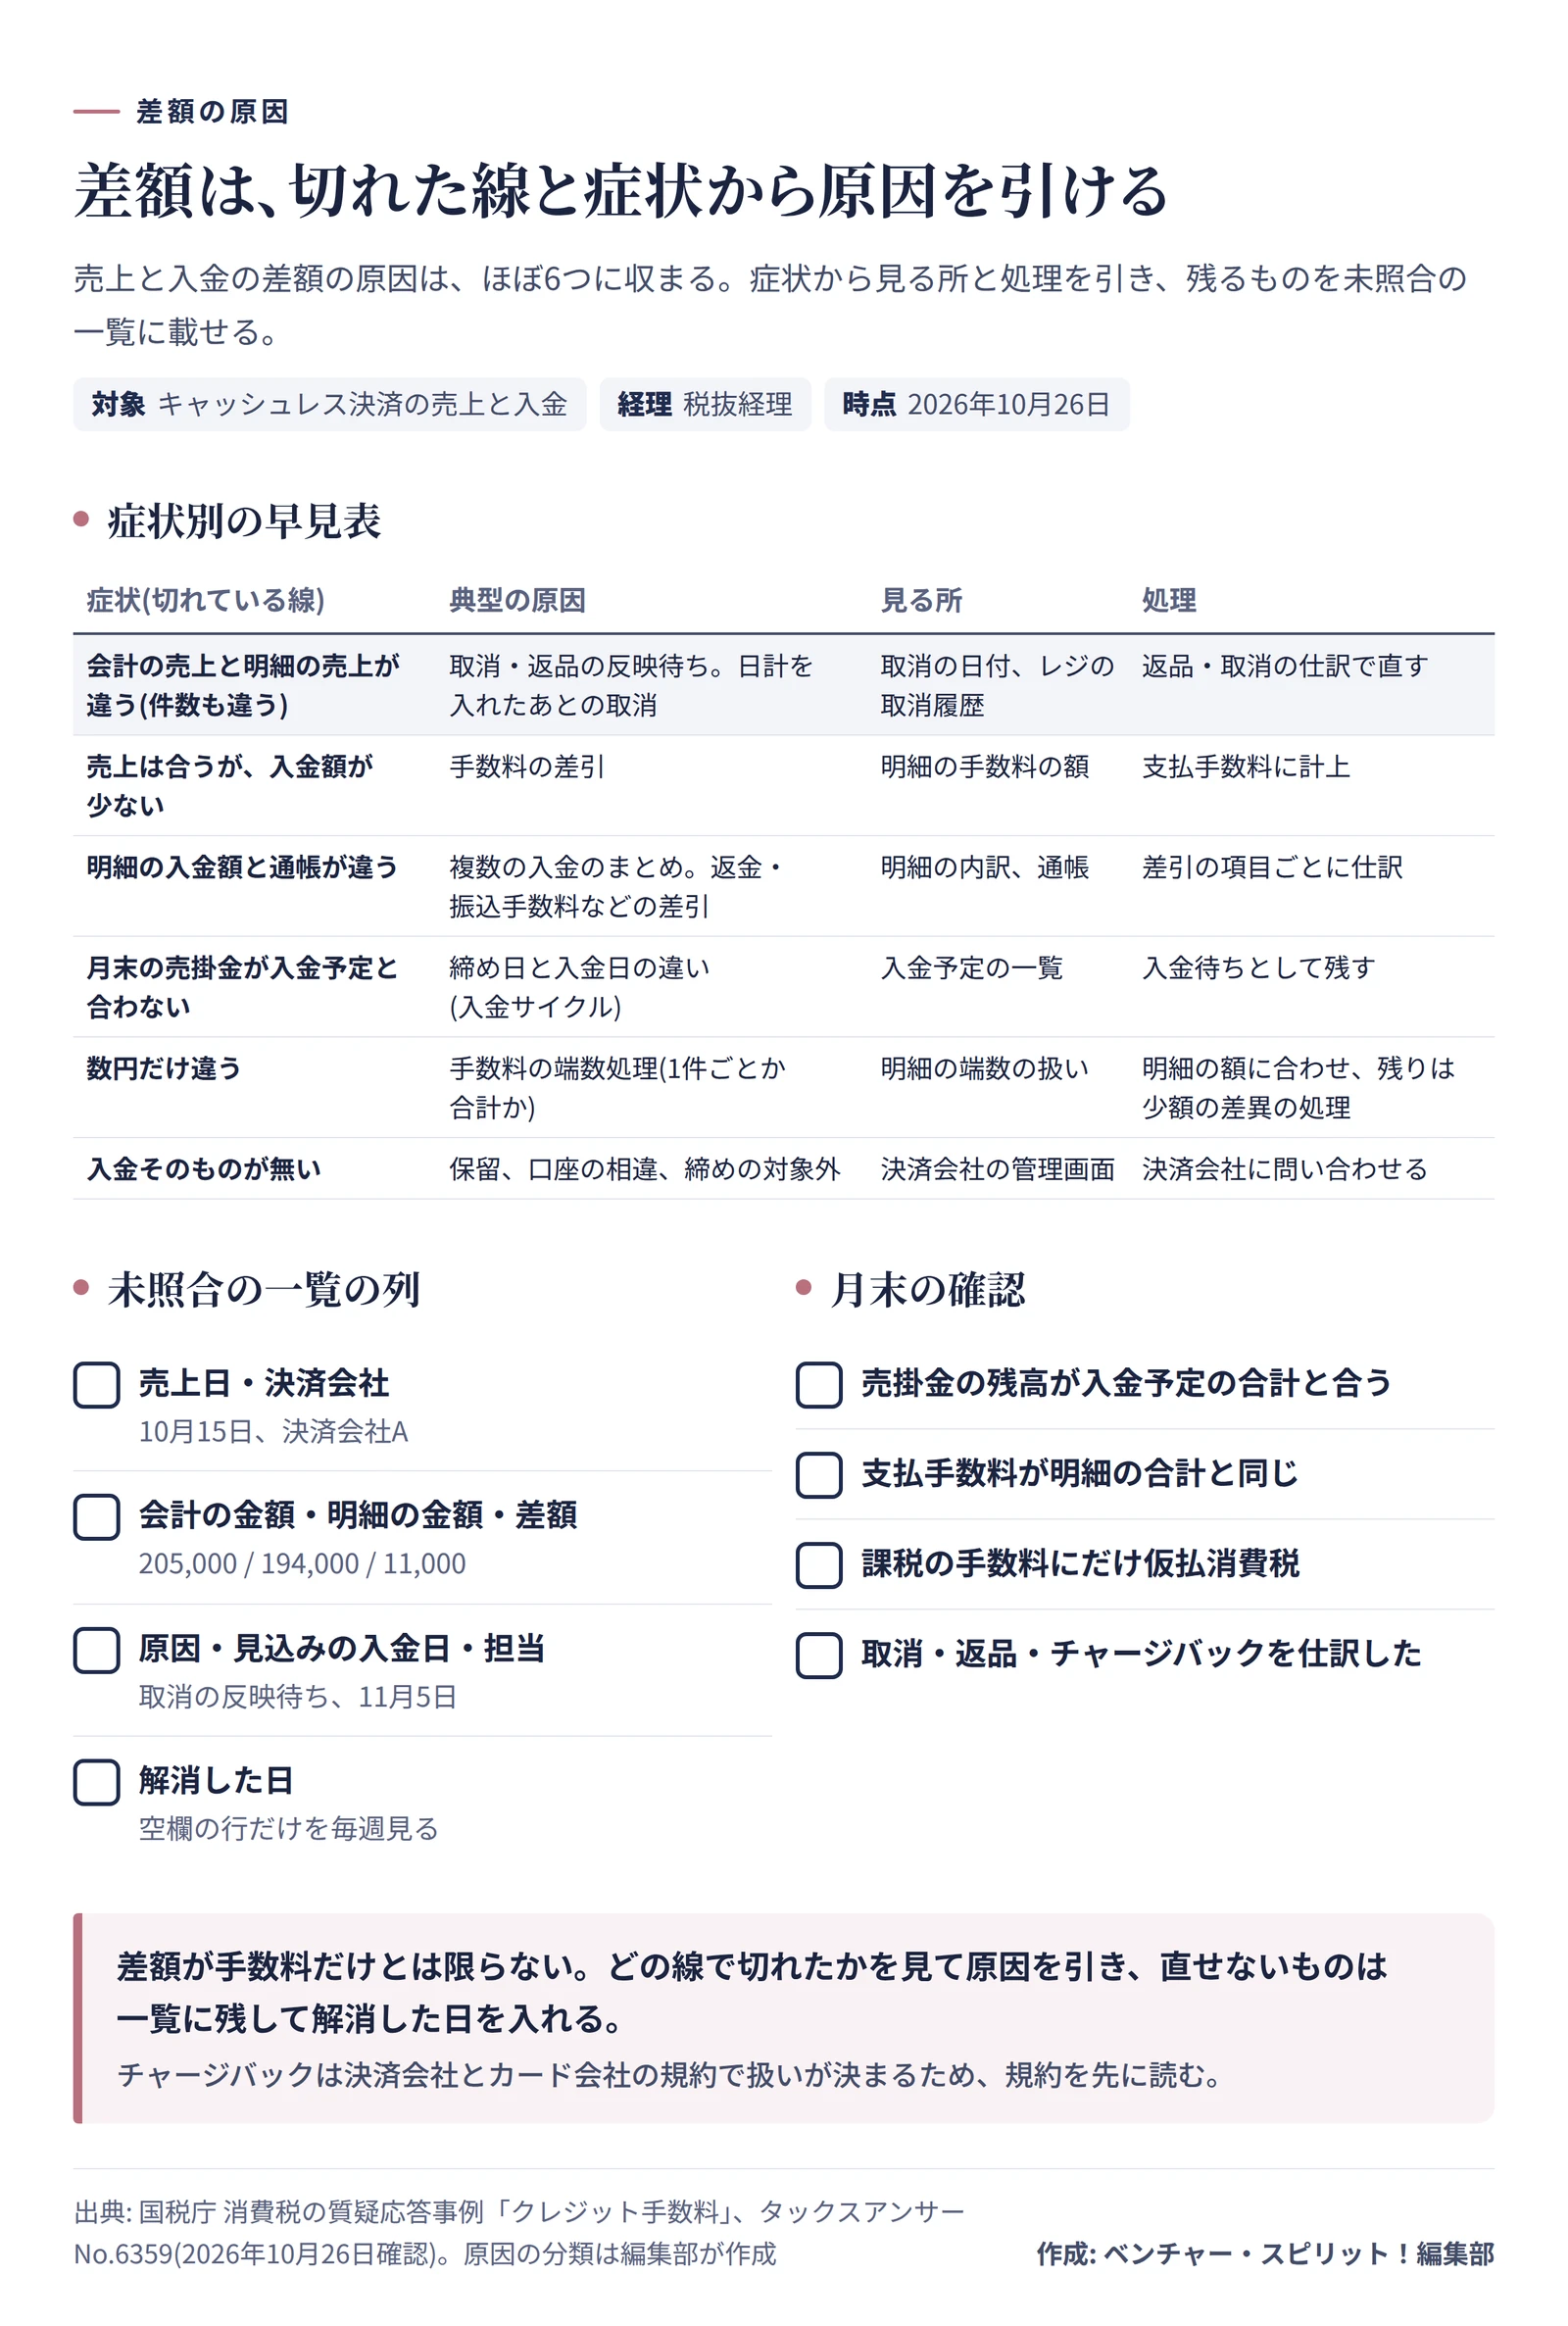
差額の原因の早見表
差額が出たら、どの線で切れているかを見て、次の表で原因を当たります。
切れている線
典型の原因
確かめる所
処理
会計の売上と明細の売上が違う(件数も違う)
取消や返品の反映待ち。日計を会計に入れたあとの取消
取消の日付、レジの取消履歴
返品・取消の仕訳で直す
売上は合うが、入金額が売上より少ない
手数料の差引
明細の手数料の額
支払手数料に計上する
明細の入金額と通帳が違う
複数の入金のまとめ、返金や振込手数料などの差引
明細の内訳、通帳の摘要
差引の項目ごとに仕訳する
月末の売掛金が入金予定と合わない
締め日と入金日の違い(入金サイクル)
入金予定の一覧
入金待ちとして残す
数円だけ違う
手数料の端数処理(1件ごとか合計か)
明細の端数の扱い
明細の額に合わせ、残りは少額の差異の処理
入金そのものが無い
保留、口座の相違、締めの対象外
決済会社の管理画面
決済会社に問い合わせる
売上と入金の差額の原因を、切れた線と症状から引く早見表 作成: 編集部 / 出典: 国税庁 タックスアンサー No.6359 未照合の一覧の作り方と、月末に確かめるチェックリスト
照合のたびに差額を探すより、差額が出た行を一覧に残していく方法が続けやすくなります。表計算ソフトで足りる一覧です。
列
内容の例
売上日・決済会社
10月15日、決済会社A
会計の金額・明細の金額
205,000円、194,000円
差額
11,000円
原因(分かれば)
取消の反映待ち
見込みの入金日・担当
11月5日、経理の担当者
解消した日
空欄のままなら未解消
運用は単純です。照合で差額が出たら、1行足します。原因が解消したら、解消した日を入れます。毎週、解消した日が空欄の行だけを見て、古い行から決済会社に問い合わせます。編集部の目安ですが、何か月も残る行は、金額が小さくても、決算の前に解消するか、処理を決めておきます。
月末に確かめるチェックリスト
決済手段ごとの売掛金の残高が、決済会社の入金予定の合計と合っている
月中の入金で、レジの日計・会計の売上・決済会社の明細・通帳の4つが合っている
支払手数料の合計が、明細書の手数料の合計と同じで、課税の手数料にだけ仮払消費税を立てている
取消・返品・チャージバックの差引が、仕訳に出ている
未照合の一覧に、解消した日の入っていない行が残っていないか、残る行に原因と見込みの入金日がある
新しい決済手段を導入したときは、契約書と明細書で、手数料の課税・非課税を確かめた
新しい決済手段を契約した月と、決済会社が料金体系を改めた月は、手数料の課税・非課税の表示が変わっていないか、契約書と明細書をもう一度読みます。この確認を月次の作業に入れておくと、担当が代わっても照合が続きます。