精算の差し戻しが多いなら、迷いやすい点を規程に書いておくのが近道です。いつまでに申請するか、領収書がないときはどうするか、交通費はどの経路で計算するか、だれが承認するか。この4つが条文になっていれば、申請する人は迷わず、経理は同じ説明を何度もしなくて済みます。
経費精算規程に、法令で決まった様式はありません。ただ、消費税のインボイスと電子帳簿保存法には、守らないと困る決まりがあります。この記事の条文の例は説明用の作例なので、自社の承認の決まりや会計ソフトに合わせて書きかえてください。
差し戻しが多いのは、決まっていない4つ
精算の差し戻しは、たいてい規程に書いていないところで起きます。経理がよく聞き返す点を、規程で決める項目に置きかえると次のようになります(編集部の整理)。
| よくある差し戻し |
規程で決めること |
| 何か月も前の領収書が出てくる |
申請の期限(利用日から何日以内か)と、過ぎたときの扱い |
| 領収書がない、なくした |
代わりの書類の書き方と、添える資料 |
| 交通費の経路や金額がばらばら |
経路の決め方(最も安い経路か、最も早い経路か) |
| だれが承認するか分からない |
金額や費目ごとの承認者 |
経費精算の流れそのものや、締め日と支払日の決め方は、別の記事で詳しく扱っています。この記事では、規程の条文に落とすところに絞ります。
 経理の机で、規程の冊子に書き込みながら差し戻しの多い点を洗い出すイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
規程の条文の例
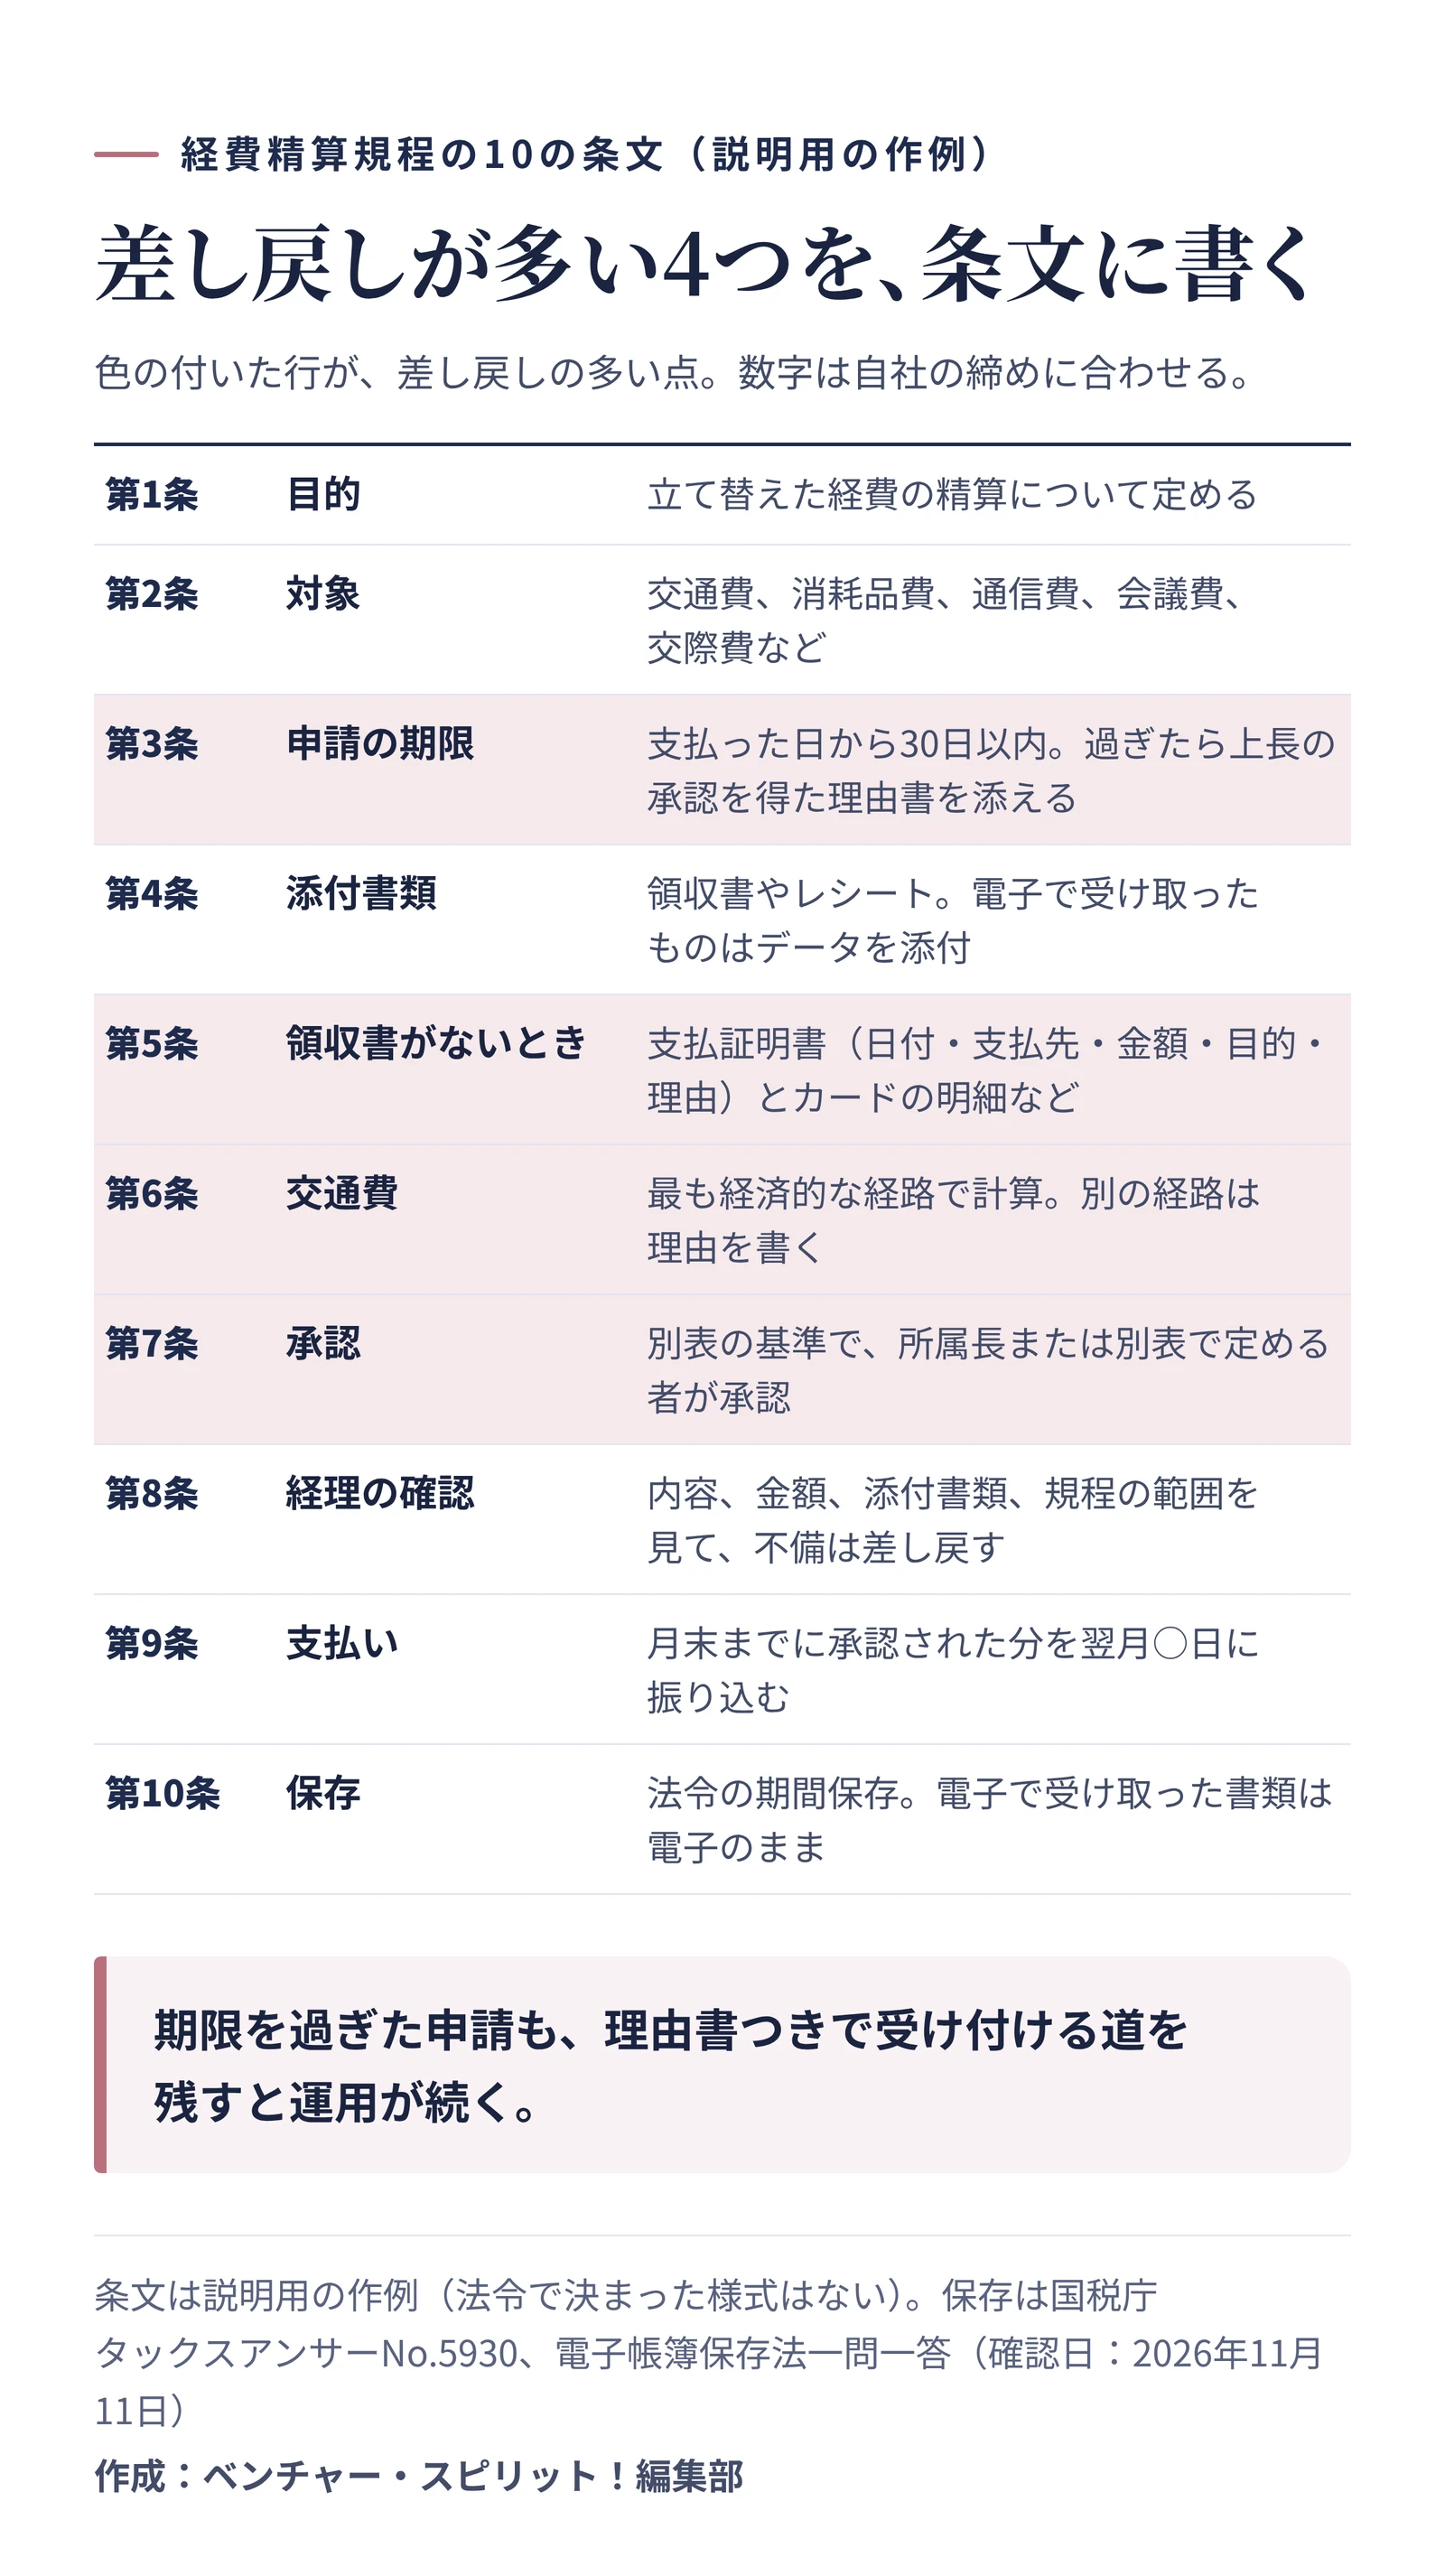
10の条文に分けた例です(説明用の作例)。
期限の30日や支払日は、会社の締めに合わせて決めます。期限を過ぎた申請をまったく受け付けない書き方は、実際に立て替えた従業員が損をしてしまいます。理由書をつけて受け付ける道を残しておくと、運用が続きやすくなります。
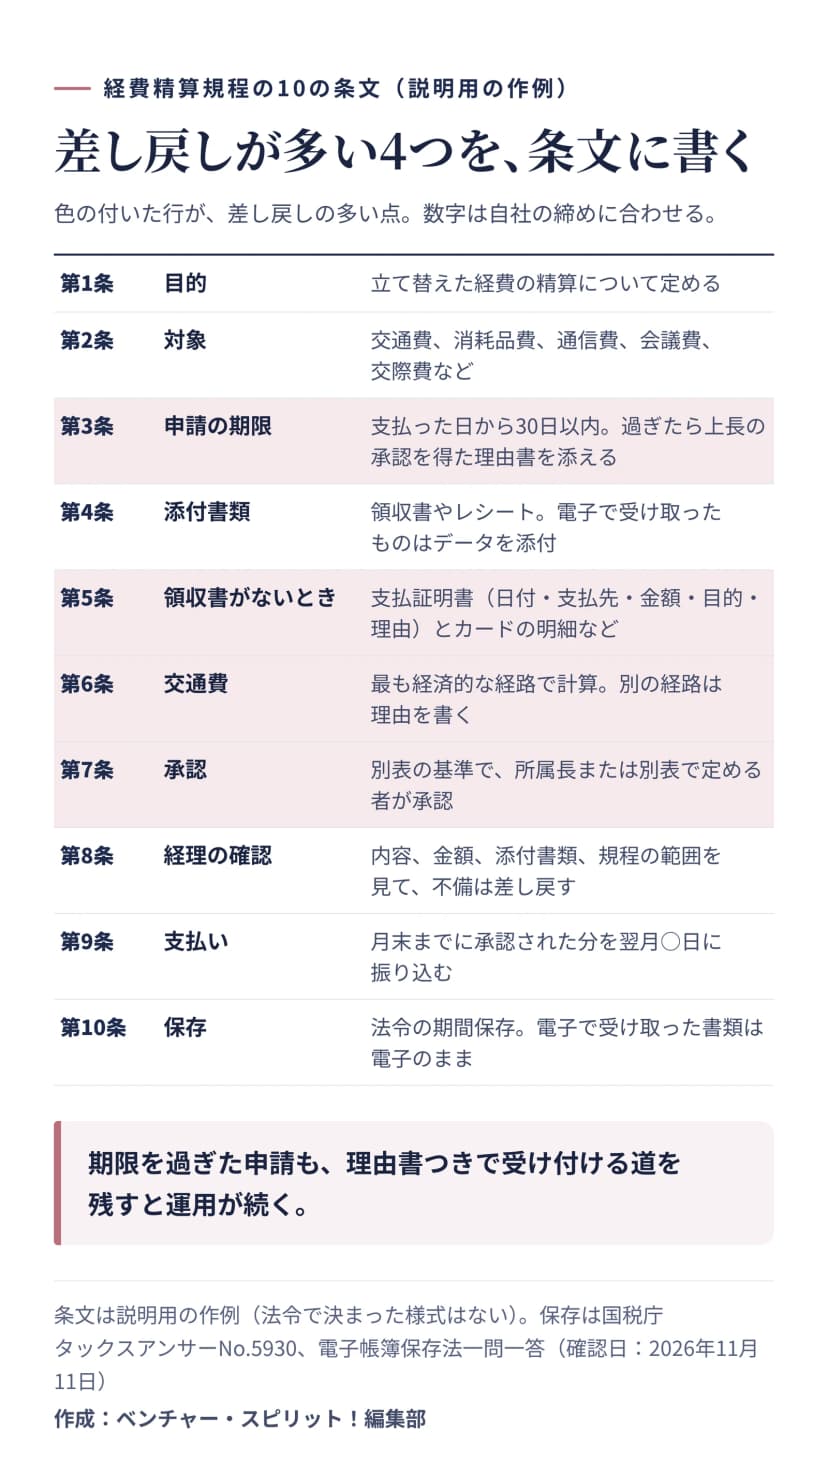 経費精算規程の10の条文の例。差し戻しが多い期限・領収書がないとき・交通費・承認を条文にする作成: 編集部 / 出典: ベンチャー・スピリット!編集部
領収書がないときの決め方
領収書をもらい忘れた、なくした、そもそも出ない(自動販売機や券売機)。この3つの場面で、同じ代わりの書類で受け付けられるようにしておきます。
支払証明書に書くのは、日付、支払先、金額、目的、領収書がない理由の5つです。あわせて、クレジットカードの利用明細、ネットの購入画面、交通系ICカードの利用履歴など、支払いを示す資料を添える決まりにしておくと、確認しやすくなります。
消費税の仕入税額控除の点では、自動販売機や自動サービス機による税込3万円未満の買い物や、税込3万円未満の電車・バス・船の運賃は、インボイスがなくても、帳簿に一定の事項を書けば控除できます。1規程の上で領収書を求めるかどうかと、税の上で要るかどうかは別の話なので、規程にはどちらで運用するかを書いておきます。
交通費の経路の決め方
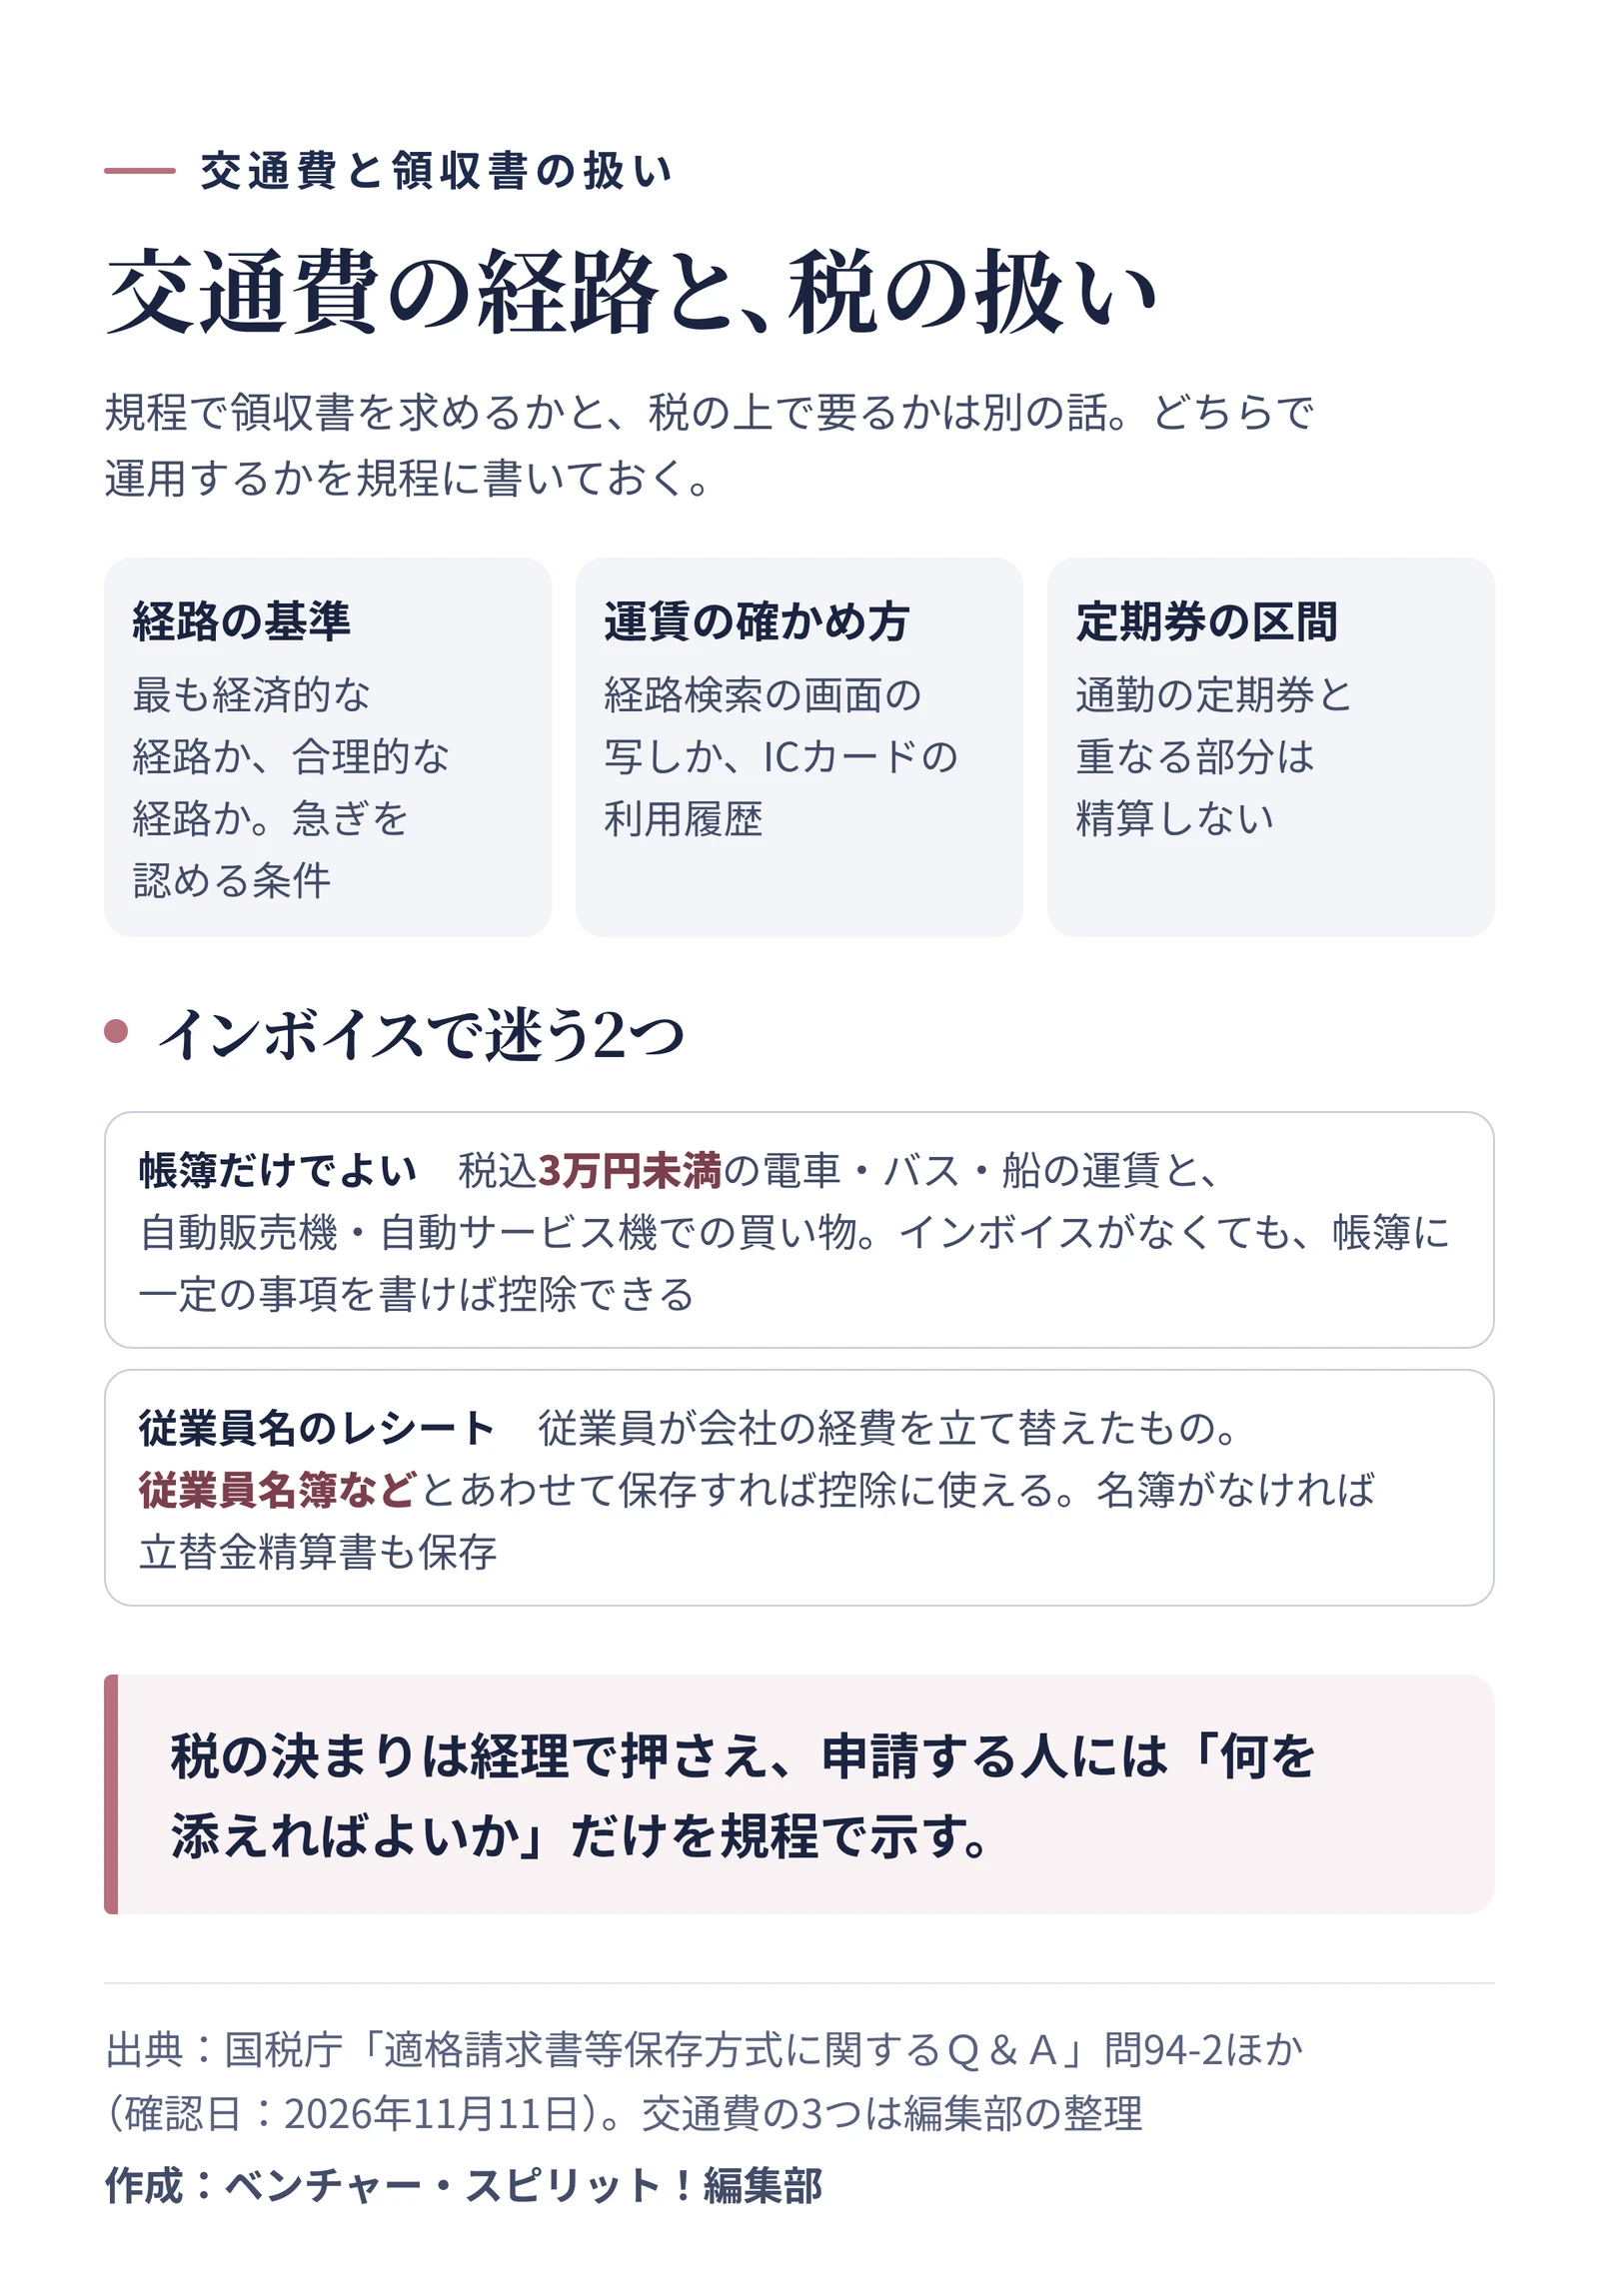
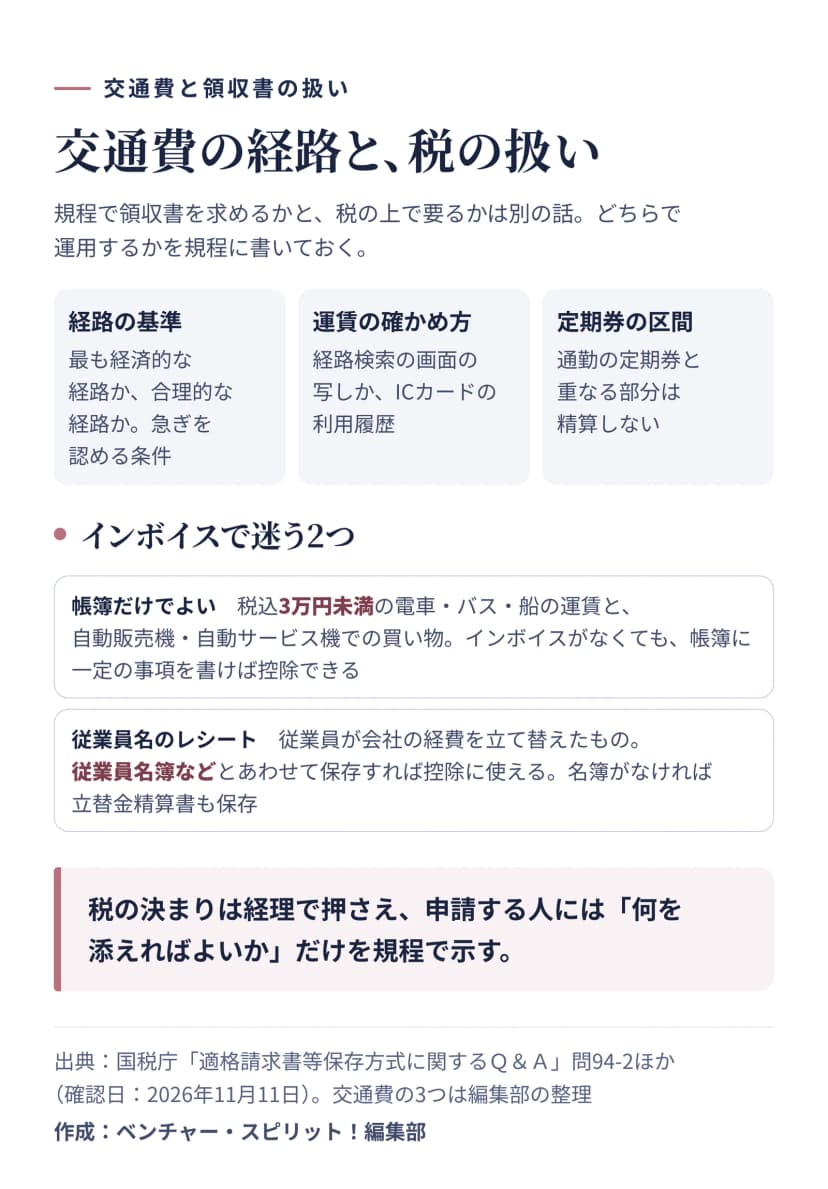 交通費の経路の決め方と、インボイスで迷う2つの扱い作成: 編集部 / 出典: 国税庁
交通費でばらつきが出るのは、経路と運賃の数え方です。次の3つを規程か、規程の細則に書いておきます。
- 経路の基準:「最も経済的な経路」か「最も合理的な経路」か。時間を優先する場面(急ぎの訪問など)を認めるなら、その条件
- 運賃の確認の方法:経路検索の画面の写しを添えるか、交通系ICカードの利用履歴で確かめるか
- 定期券の区間:通勤の定期券の区間と重なる部分は精算しない
宛名が従業員名になっているレシートも、よく聞かれるところです。国税庁のQ&Aでは、従業員が会社の経費を立て替えた場合、従業員名の適格簡易請求書でも、その従業員が会社に所属していることが分かる従業員名簿などとあわせて保存すれば、仕入税額控除に使えるとしています。名簿がない場合は、従業員が作った立替金精算書の保存も要ります。2
承認の線と保存期間を規程に書く手順
承認者は、金額と費目で分けるのが分かりやすい形です。たとえば「5万円未満は所属長、5万円以上は部長」「交際費は金額にかかわらず部長」のように、別表にまとめます(数字は編集部の例)。会社の職務権限の規程と食い違わないようにしておきます。
保存は、法人なら確定申告書の提出期限の翌日から7年間が原則です。3メールやPDFで受け取った領収書は、紙に印刷するだけでは足りず、電子のまま保存します。4規程の第10条で「電子のまま」と書いておくと、申請する人がどの形で出せばよいか迷いません。
規程は、作って配っただけでは差し戻しは減りません。申請の画面やマニュアルに、期限と添付書類の決まりを短く書いておくと、申請する人がその場で確かめられます。最初の3か月は差し戻しの理由を記録して、規程の言葉が足りないところを見直していきましょう。
ここでの税の扱いは、国税庁の資料で2026年11月11日に確認したものです。条文の例は説明用の作例なので、自社の規程にするときは、顧問の税理士や社会保険労務士に確かめてもらってください。