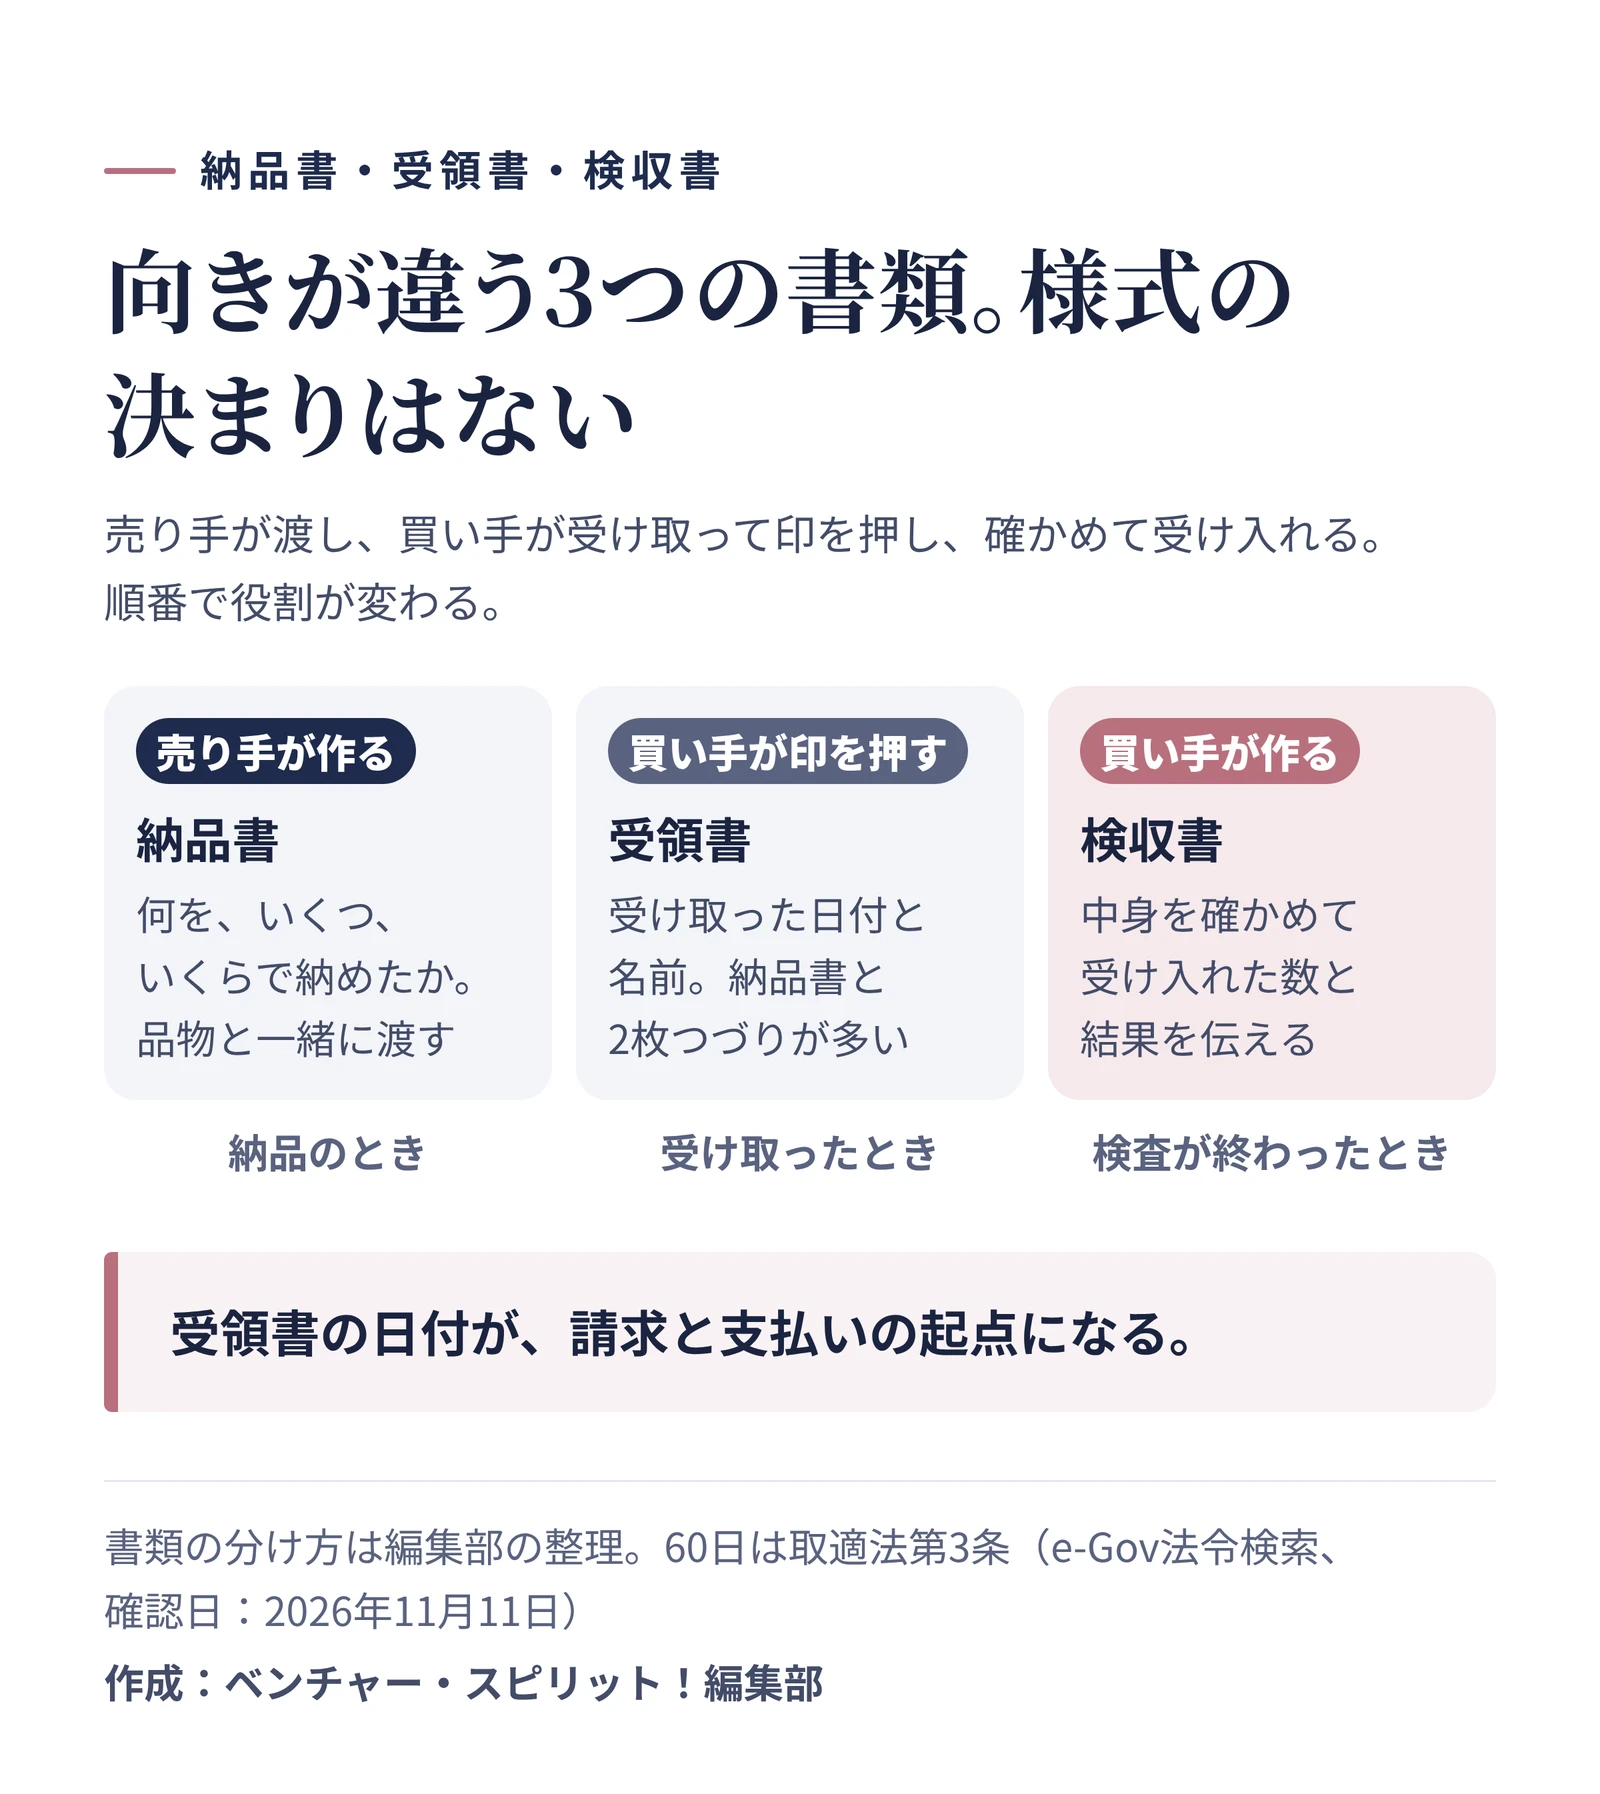
納品書は、売り手が品物と一緒に渡して「これを納めました」と伝える書類です。検収書は、買い手が中身を確かめて「受け入れました」と示す書類。向きが逆の2枚で、どちらも法令で決まった様式はありません。
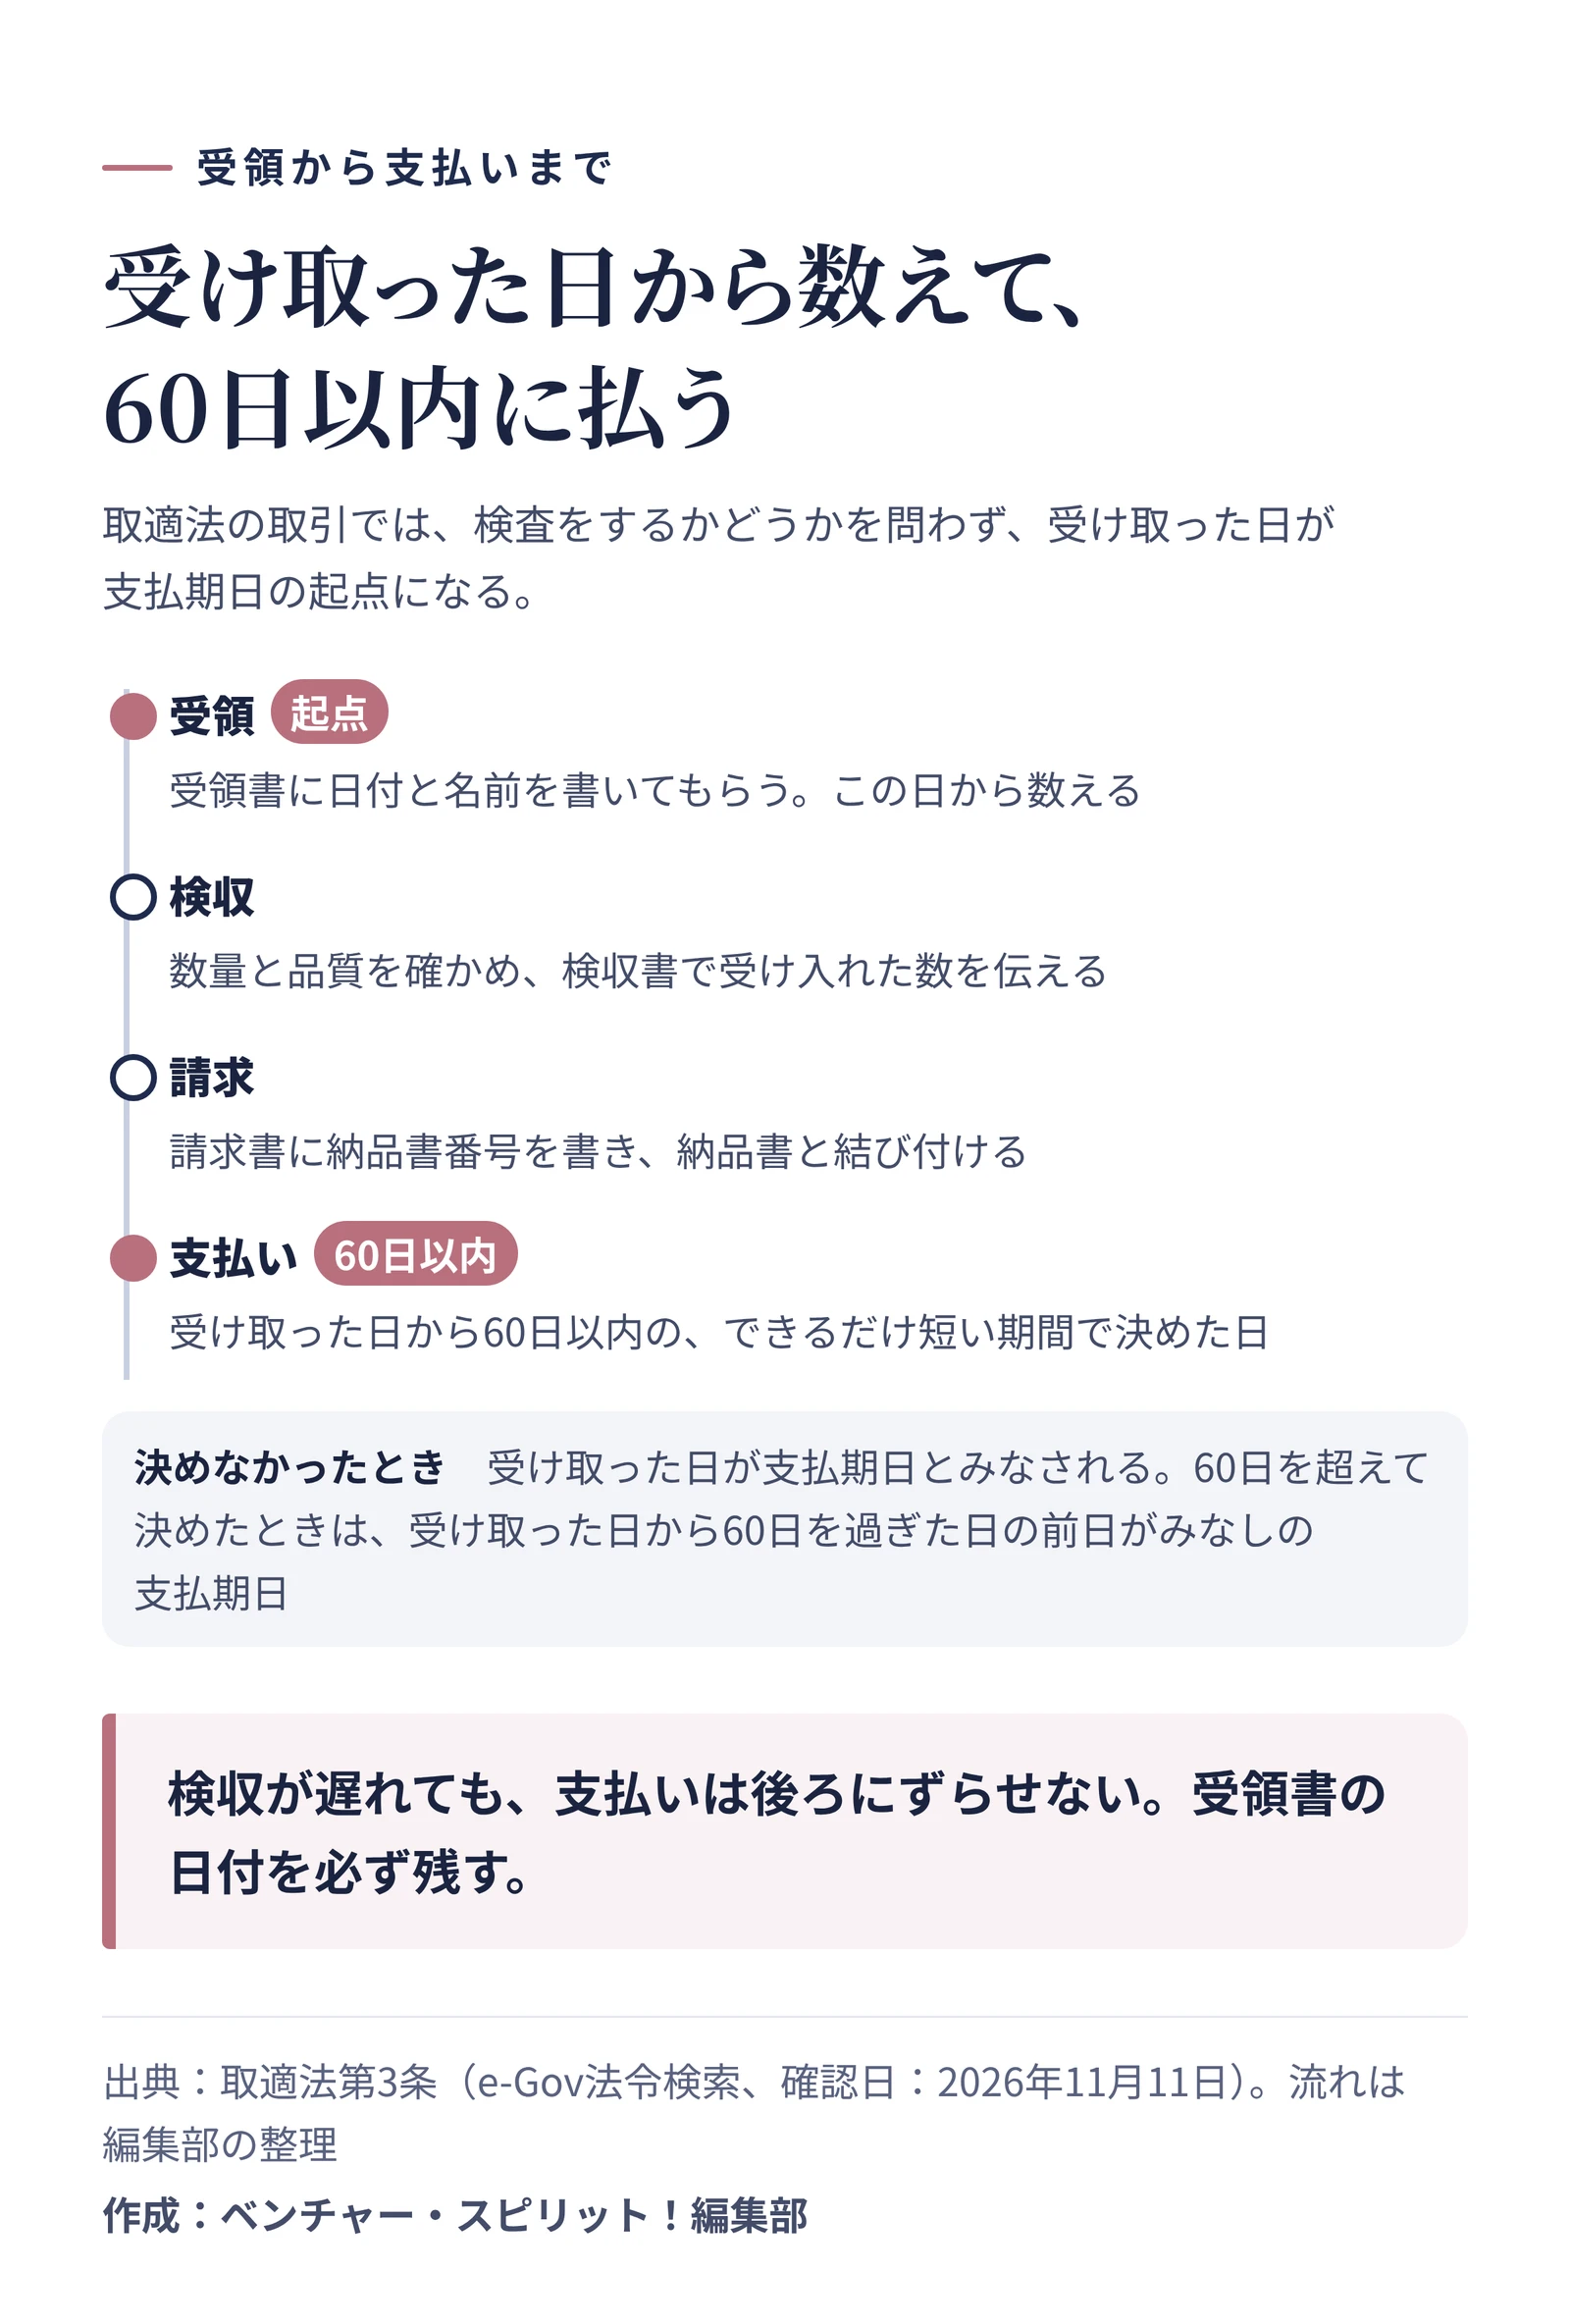
実務で大事なのは、受け取った日をはっきり残すことです。納品書と2枚つづりの受領書に受領印をもらえば、その日が請求と支払いの起点になります。取適法の取引では、支払期日は検査をするかどうかにかかわらず、受け取った日から60日以内に決めることになっています。1
納品書・受領書・検収書の違い
似た名前の書類が3つあるので、まず向きと役割を分けておきます。
| 書類 |
作る人 |
役割 |
いつ |
| 納品書 |
売り手 |
何を、いくつ、いくらで納めたかを伝える |
品物と一緒に渡す |
| 受領書(物品受領書) |
売り手が用意し、買い手が受領印を押す |
品物を受け取ったことを示す |
受け取ったとき |
| 検収書(検収通知書) |
買い手 |
中身を確かめて合格したことを伝える |
検査が終わったとき |
受領書は、納品書と2枚つづりになっていることが多い書類です。品物を受け取った買い手が受領書に日付と名前を書いて返し、売り手が持ち帰ります。検収書は、受け取ったあとに数量や品質を確かめて、受け入れたことを売り手に知らせる書類です。会社によっては、検収書を出さずに受領書だけで済ませることもあります。
 受付のカウンターで、届いた荷物の受領書に日付と名前を書くイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
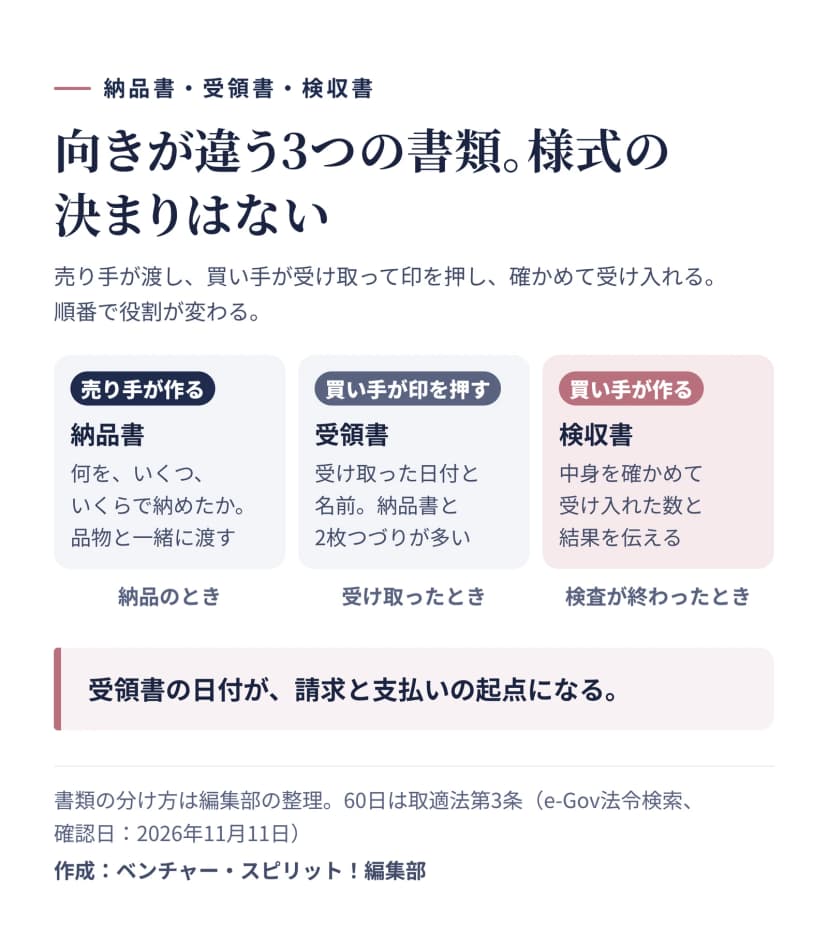 納品書・受領書・検収書の違い。売り手が渡し、買い手が受け取って印を押し、確かめて受け入れる作成: 編集部 / 出典: ベンチャー・スピリット!編集部
納品書に書く項目
納品書の項目は、発注書と請求書の間をつなぐものです。次の項目をそろえておけば、受け取った側も照合しやすくなります(編集部の整理)。
| 項目 |
書く中身 |
| 宛名 |
買い手の正式な会社名と「御中」 |
| 発行日・納品日 |
書類を作った日と、品物を届けた日 |
| 納品書番号 |
通し番号。請求書と結び付けるのに使う |
| 注文番号 |
買い手の発注書の番号 |
| 自社名と連絡先 |
会社名、住所、電話、担当者 |
| 品名・数量・単価・金額 |
発注書と同じ書き方で |
| 合計 |
税込か税抜か、税率ごとの合計 |
| 備考 |
分けて納める場合の残り、注意事項 |
インボイスの登録をしている会社なら、納品書と請求書を合わせて適格請求書にすることもできます。国税庁のQ&Aでは、納品書に税率ごとの合計と消費税額を、請求書に登録番号を書き、請求書に納品書番号を書くなどして書類どうしの関係がはっきりしていれば、2つを合わせて記載事項を満たせるとしています。2この場合、消費税の端数処理は納品書ごとに、税率ごとに1回です。
検収書に書く項目
検収書は買い手が出す書類です。次の項目があれば、売り手は請求の準備を始められます(編集部の整理)。
- 宛名(売り手の会社名)
- 検収日
- 注文番号と納品書番号
- 品名と数量(受け入れた数)
- 検収の結果(合格、不足や不良があればその中身)
- 検収した担当者
不足や不良があったときは、その分を受け入れていないことと、どうするか(再納品、値引き、返品)を書き添えます。あとで請求額と合わない理由を説明しやすくなります。
受領印をもらう手順
受領印をもらう手順は、次のとおりです。
- 納品書と受領書を2枚つづりで用意する
- 品物と一緒に渡し、受け取った人に数を確かめてもらう
- 受領書に、受け取った日付、会社名、名前を書いてもらう(印鑑やサイン)
- 受領書を持ち帰り、納品書の控えと一緒に保管する
- 納品書番号を請求書に書き、請求の根拠にする
最近は、紙の受領書の代わりに、受け取りの連絡メールや取引先のシステムの記録で済ませる会社も増えています。電子で受け取った記録は、紙に印刷するだけでは足りず、データのまま保存します。法人の取引に関する書類は、確定申告書の提出期限の翌日から7年間の保存が必要です。3
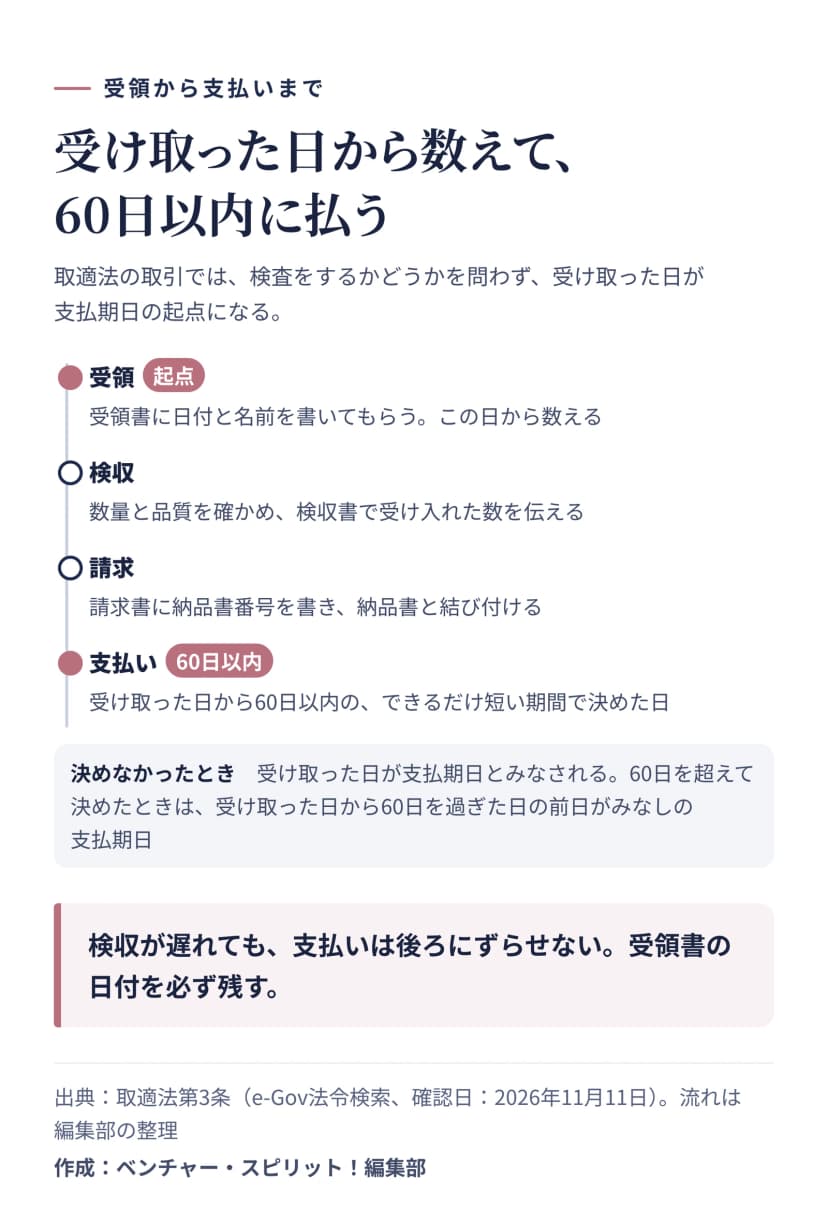 受領から支払いまで。取適法の取引では、検査をするかどうかを問わず、受け取った日から60日以内に支払う作成: 編集部 / 出典: e-Gov法令検索(デジタル庁)
検収は、請求と支払いにどうつながるか
多くの会社は、検収が終わった分を請求や支払いの対象にします。ただ、取適法(旧下請法)の取引では注意が要ります。支払期日は、検査をするかどうかを問わず、受け取った日から60日以内のできるだけ短い期間に決めなければなりません。1
つまり、検収が遅れたからといって、支払いを後ろにずらすことはできません。支払期日を決めなかったときは受け取った日が、60日を超えて決めたときは受け取った日から60日を過ぎた日の前日が、支払期日とみなされます。1受領書の日付は、この60日を数える起点になります。
納品書と検収書は、発注から支払いまでの間で、「いつ、何が渡ったか」を残す書類です。受け取った日と番号がそろっていれば、請求額が合わないときも、どこでずれたかをすぐたどれます。
ここでの法令とQ&Aの内容は、2026年11月11日にe-Gov法令検索と国税庁の資料で確認したものです。自社の取引が取適法の対象になるかどうかは、取引先との資本金や従業員数の関係で変わるので、迷ったら公正取引委員会の窓口に相談してください。