建設業の許可を受けた会社は、毎事業年度が終わるたびに、決算に関する書類を許可をくれた役所へ届け出なければなりません。これが決算変更届(正式には事業年度終了の変更届出書)で、期限は事業年度の終了後4か月以内です。この記事は、2026年10月時点の建設業法と、国土交通省・東京都・大阪府の公式資料をもとに、書類の中身と書き方を経理・総務の担当者向けにまとめたものです。
更新との関係は、建設業許可の更新手続き 5年ごとの期限と必要書類・決算変更届の確認で説明しています。ここでは、決算変更届そのものの書き方に絞ります。様式や添付書類は、許可を受けた都道府県で細部が違います。違う点は「手引きで確かめる」と書きます。個別の判断は、行政書士や許可行政庁の窓口に確かめてください。
決算変更届とは何か。いつまでに、どこへ出すのか
建設業者は、毎事業年度の終了の時の工事経歴書と、直前3年の各事業年度の工事施工金額などを、毎事業年度経過後4か月以内に、国土交通大臣か都道府県知事に出す決まりです(建設業法11条2項)。「決算変更届」は通称で、東京都などの手引きでは「決算報告」「事業年度終了の変更届出書」とも呼ばれます。
出す先は、許可を受けた行政庁です。知事許可なら都道府県の建設業の窓口、大臣許可なら本店の所在地を受け持つ地方整備局です。なぜ毎年出すのかというと、許可のときに出した工事の実績や財務の姿が、毎年変わるからです。役所はこの届出で、許可業者の現在の姿を把握します。
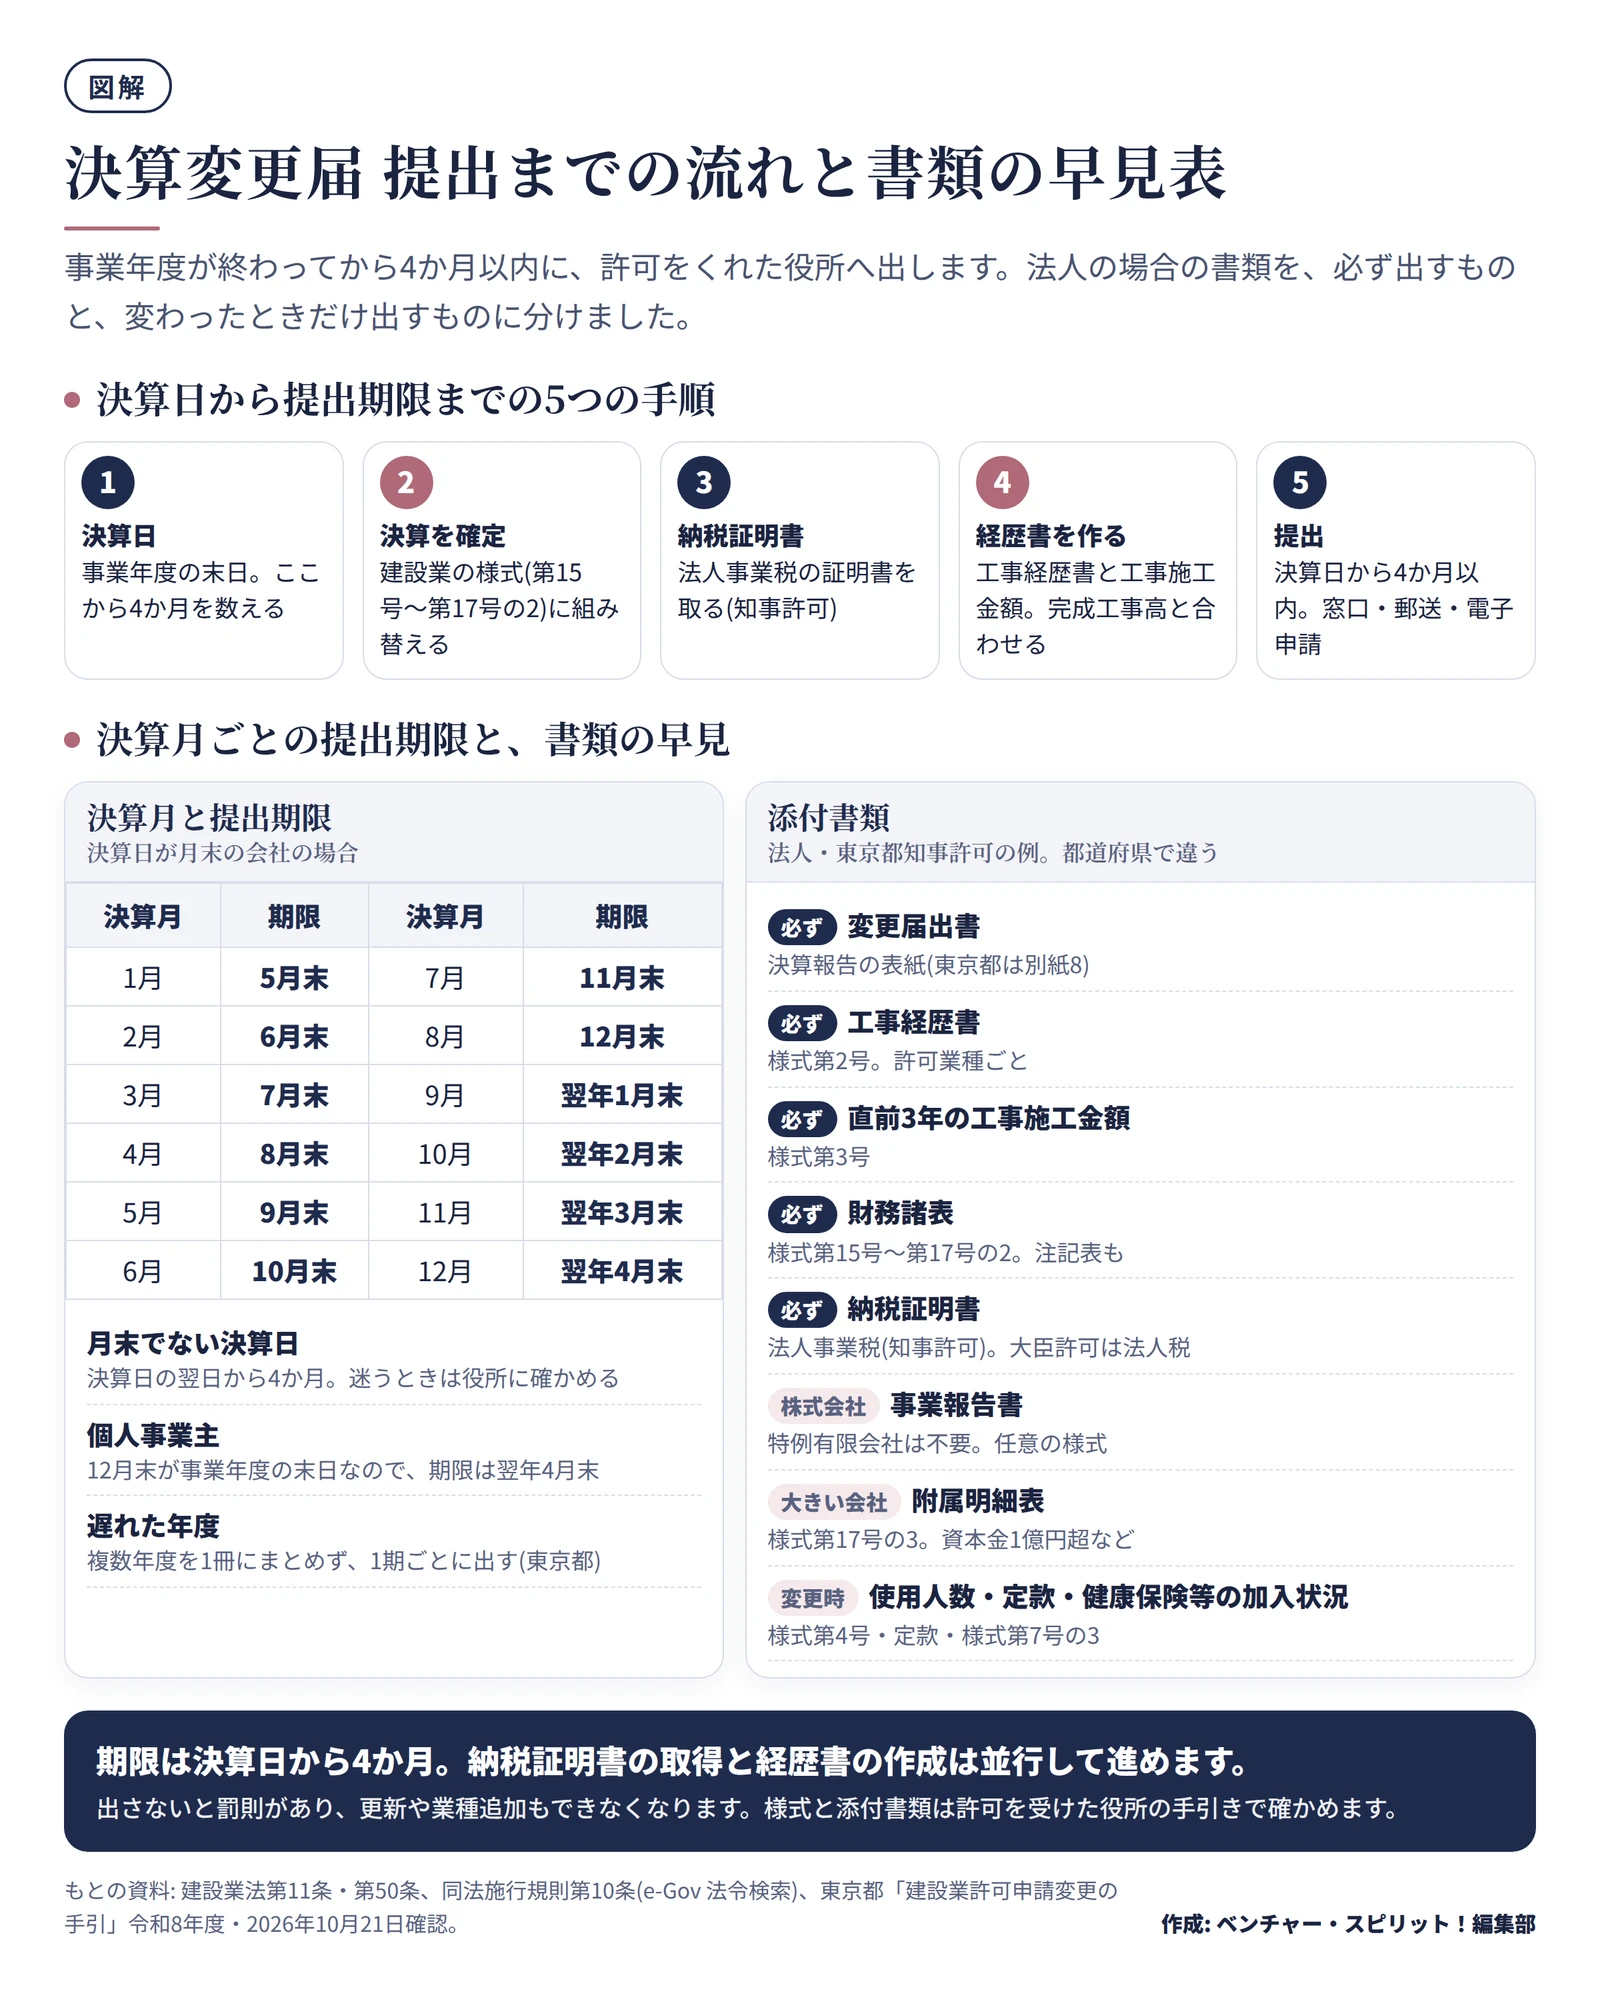
決算月から逆算した期限の早見
事業年度の終了日が月末の会社なら、期限は4か月後の月末です。3月決算なら7月末、12月決算なら翌年4月末です。
| 決算月 |
提出の期限 |
決算月 |
提出の期限 |
| 1月 |
5月末 |
7月 |
11月末 |
| 2月 |
6月末 |
8月 |
12月末 |
| 3月 |
7月末 |
9月 |
翌年1月末 |
| 4月 |
8月末 |
10月 |
翌年2月末 |
| 5月 |
9月末 |
11月 |
翌年3月末 |
| 6月 |
10月末 |
12月 |
翌年4月末 |
たとえば6月決算の会社は、今月(2026年10月)末が期限です。9月決算の会社は、2027年1月末です。個人事業主は事業年度が1月から12月なので、期限は翌年4月末です(大阪府の手引き)。決算日が月末でない会社は、決算日の翌日から4か月の期限を、許可行政庁に確かめてください。
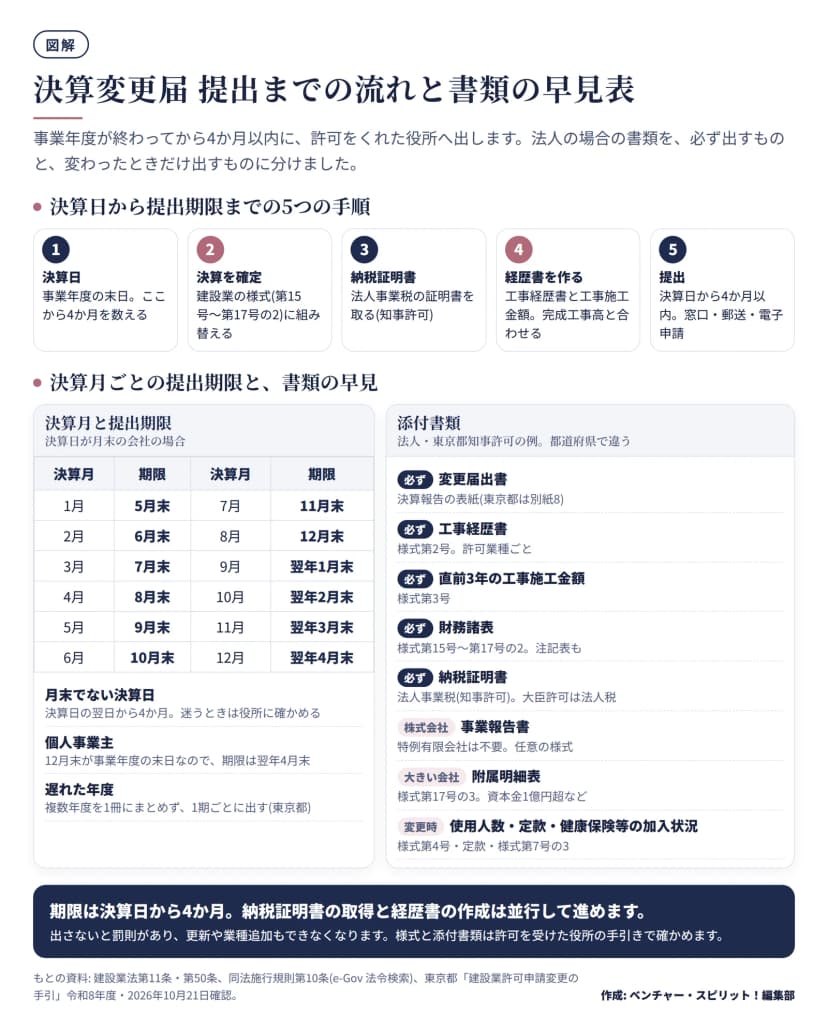 決算変更届の提出までの5手順と、決算月ごとの期限・添付書類の早見表作成: 編集部 / もとの資料: 建設業法、同法施行規則、東京都の手引き(令和8年度)
添付する書類の一覧
必要書類の根拠は、建設業法施行規則10条です。法人の場合の基本は次の5種類です。
| 書類 |
様式 |
補足 |
| 工事経歴書 |
様式第2号 |
許可を受けている建設工事の種類ごとに作る |
| 直前3年の各事業年度における工事施工金額 |
様式第3号 |
当期を含む3期分を書く |
| 財務諸表 |
様式第15号〜第17号の2 |
貸借対照表・損益計算書(完成工事原価報告書つき)・株主資本等変動計算書・注記表。個人は様式第18号・第19号 |
| 事業報告書 |
任意の様式 |
株式会社のみ(特例有限会社を除く)。 |
| 納税証明書 |
行政庁が示す書式 |
知事許可は事業税、大臣許可は法人税の納付すべき額と納付済額を示すもの |
資本金が1億円を超える、または貸借対照表の負債の合計が200億円以上の株式会社は、様式第17号の3の附属明細表も付けます。
さらに、事業年度の中で変わった場合だけ出す書類があります。使用人数(様式第4号)、定款、健康保険等の加入状況(様式第7号の3)です。従業員数だけが変わったときの健康保険等の加入状況は、毎事業年度経過後4か月以内に出す決まりです(施行規則7条の2第3項)。加入状況のほかの変更は2週間以内なので、決算を待たず別に出します。
東京都の手引き(令和8年度)は、これに変更届出書(決算報告の表紙・別紙8)と、別とじ表紙を加えて、本冊と別とじに分けて綴じる形を示しています。提出は正本と副本の各1部です。大阪府の手引きは、郵送のときは正本のみと、完了通知用のはがきを求めています。部数と綴じ方は、役所ごとに違います。
工事経歴書の書き方の要点
工事経歴書は、決算変更届の中で最も手間のかかる書類です。様式第2号の記載要領で、守る点は次のとおりです。
- 許可を受けている建設工事の種類ごとに、別の用紙で作る。
- 前事業年度に完成した工事(完成工事)と、前事業年度の末にまだ完成していない工事(未成工事)を書く。
- 元請は「元請」、下請は「下請」と書く。下請の工事は、注文者の欄に直接の注文者(元請の会社)の名前を書く。
- 共同企業体(JV)の工事は「JV」と書き、請負代金は出資の割合を掛けた額か、分担した工事額を書く。
- 金額は千円単位で、税込か税抜かを丸で示す。財務諸表と同じ扱いにそろえる。
- 注文者と工事名から、個人の氏名が分かってはいけない。たとえば「A邸新築工事」のように書く。
- 1件の請負契約を分けて、複数の工事の経歴にしてはならない(東京都の手引き)。
- 実績のない種類も、「実績なし」と書いて添付する。実績のない種類が複数あるときは、1枚にまとめる。
記載の順番と、元請・下請の分け方
どの工事から書くかが、いちばん迷うところです。記載要領は、経営事項審査(経営規模等評価)を受ける会社と、受けない会社で分けています。
経営事項審査を受ける会社は、次の順番です。国土交通省の記載フローも同じ内容です。
- 元請の完成工事を、元請だけの合計額の7割を超えるところまで、請負代金の大きい順に書く。
- 続けて、書いていない元請工事と下請工事を、完成工事の全部の合計額の7割を超えるところまで、大きい順に書く。
- そのあとに、主な未成工事を大きい順に書く。
軽微な建設工事(税込500万円未満。建築一式工事は税込1,500万円未満)は、1と2で書く分を含めて10件を超えて書く必要がありません。受けない会社は、主な完成工事を大きい順に書き、続けて主な未成工事を書きます。
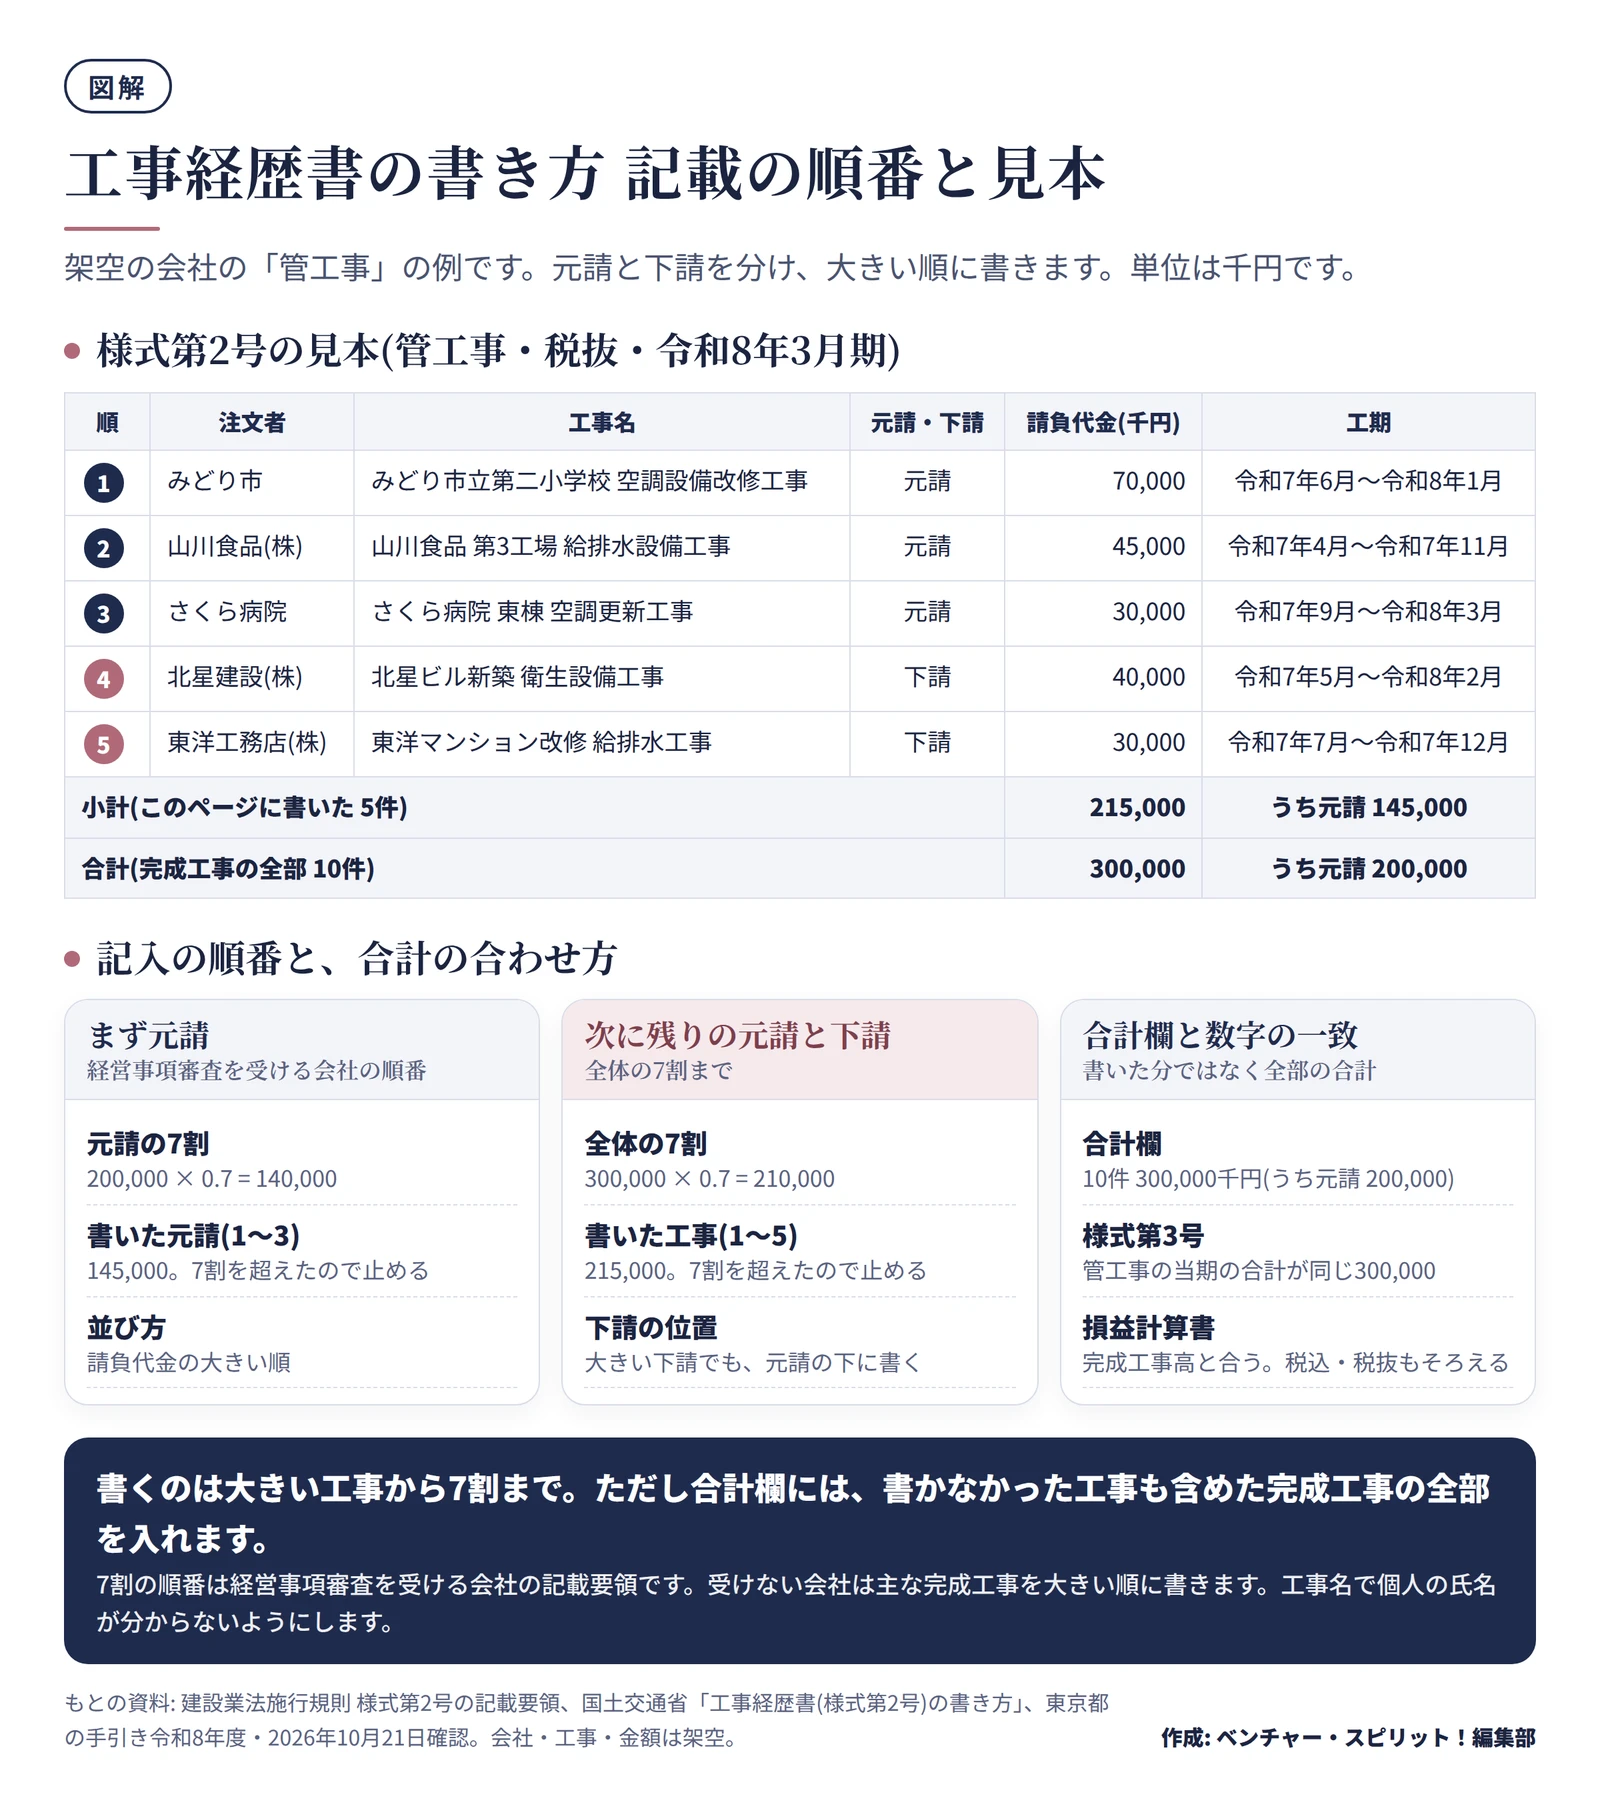
下の図は、架空の会社の例です。元請の合計が2億円、下請が1億円、全体が3億円とします。元請の7割は1億4,000万円なので、元請の上位3件(1億4,500万円)で止めます。全体の7割は2億1,000万円なので、下請の上位2件を足して、2億1,500万円で止めます。
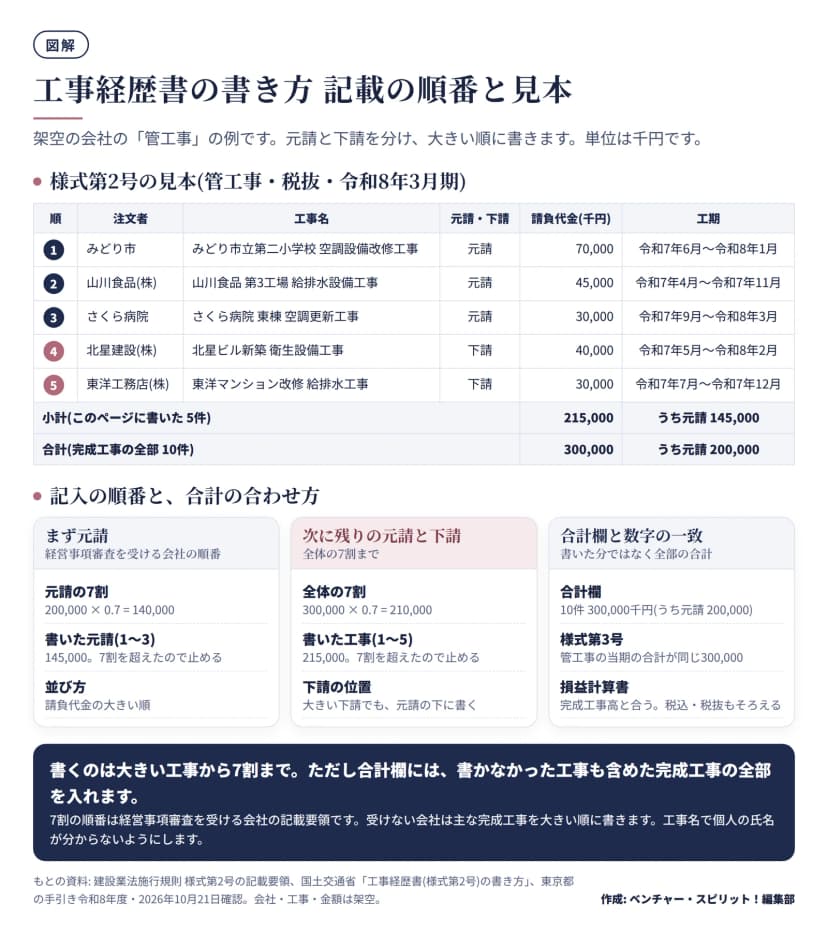 工事経歴書(様式第2号)の記載の順番と合計欄の見本(架空の例)作成: 編集部 / もとの資料: 建設業法施行規則 様式第2号の記載要領、国土交通省、東京都の手引き
大きい下請があっても、元請の工事の下に書きます。順番を間違えやすいところです。
合計欄は「書いた分」ではなく「全部」
合計欄に入れるのは、書いた工事の合計ではありません。前事業年度に完成した、その種類の工事の全部です。7割で書くのをやめた工事も、件数と金額に入れます。この合計は、様式第3号の当期の金額と一致します。さらに、様式第3号の全体の合計は、損益計算書の完成工事高と一致します(東京都の手引き)。
経理の担当者が見るべきは、この3つの一致です。合わないときは、完成工事高の計上の時期(完成した事業年度か)、税込と税抜の違い、兼業の売上の混入を疑います。工事進行基準などで完成工事高を計上している場合の書き方は、様式第2号の記載要領にあるので、そこを確かめます。
財務諸表を建設業の様式に組み替える
一般の決算書は、会社法の計算書類や税務申告の決算書です。建設業の財務諸表は、同じ数字を、施行規則の別記様式の科目と並びに組み替えて作ります。勘定科目の基本は勘定科目とは よく使う科目の一覧と迷いやすい仕訳の考え方 経理の新人向けにまとめています。
様式第15号の貸借対照表と、様式第16号の損益計算書には、建設業に特有の科目があります。一般の決算書の科目との対応は、次の整理が目安です。科目の分類は国土交通大臣が定めるもので、東京都の手引きは、昭和57年建設省告示第1660号を参考にするよう案内しています。実際にどの科目へ入れるかは、告示と会社の科目表で確かめてください。
| 建設業の様式の科目 |
一般の決算書で近い科目(編集部の整理) |
見るところ |
| 完成工事高 |
売上高 |
兼業があるときは兼業事業売上高と分ける |
| 完成工事原価 |
売上原価 |
材料費・労務費・外注費・経費に分ける |
| 完成工事未収入金 |
売掛金 |
完成した工事の代金のうち、まだ入っていないもの |
| 未成工事支出金 |
仕掛品 |
まだ完成していない工事にかかった費用 |
| 工事未払金 |
買掛金 |
工事のための仕入や外注の未払い |
| 未成工事受入金 |
前受金 |
完成前に受け取った工事代金 |
損益計算書には、完成工事原価報告書が付きます。材料費、労務費(うち労務外注費)、外注費、経費(うち人件費)の4つに分けて書く形です。東京都の手引きによると、労務費は現場で直接働く作業員への賃金などで、経費には動力用水光熱費、機械等経費、設計費、地代家賃、保険料、従業員給料手当などを入れます。外注費だけを計上すると、工事を一括して請け負わせたと見られるため、ほかの項目と合わせて適切に仕訳する、とも注意しています。
そのほかの決まりは次のとおりです。
- 金額は千円単位(切り捨て、四捨五入、切り上げのいずれも可)。大会社は百万円単位でもよい。
- 消費税は「税込」か「税抜」かを表記し、工事経歴書・様式第3号と同じにする。消費税の免税事業者は税込で作り、「免税事業者」と書く。
- 注記表は、該当しない項目でも削除できない。該当がなければ「該当なし」と書く。
決算が確定してから組み替えるのでは遅れます。年間の経理で、完成工事と未成工事を分けて仕訳しておくと、決算後の作業が軽くなります。
納税証明書の取り方
納税証明書は、許可の区分で変わります。大臣許可は、法人税の納付すべき額と納付済額を示す書面です。知事許可は、事業税の納付すべき額と納付済額を示す書面です(施行規則10条1項)。
法人の知事許可では、東京都の手引きは「届け出る事業年度分」の法人事業税の納税(課税)証明書を、都税事務所で取るよう示しています。大阪府の手引きは、府内の府税事務所が出す法人事業税の納税証明書の原本を求め、課税額がない場合も添付するとしています。個人事業主は、個人事業税の証明書が出る時期との関係で、確定申告書の写しで代える扱いがあります(大阪府の手引き)。期限の時期と年度の表記は、役所の手引きで確かめます。
証明書を取れる時期は、税の申告と納付の状況に左右されます。日数が足りなくなる原因になるので、決算の確定後すぐに、取得の段取りを窓口で確かめます。
提出の方法
提出の方法は、窓口、郵送、電子申請の3つです。
- 窓口: 許可行政庁の建設業の窓口へ持参します。受付の時間は役所で違います(東京都の届出は午前9時から午後5時)。
- 郵送: 東京都は決算報告の郵送を受け付けています。送付票と返信用封筒が要ります。大阪府は、郵送と、申請会場に置いた投函ボックスでも受け付けています。受付印のある副本や完了通知のはがきが返ってきます。
- 電子申請: 国土交通省の建設業許可・経営事項審査電子申請システム(JCIP)で、決算変更届も出せます。デジタル庁のgBizIDが要り、取得に2週間ほどかかると東京都は案内しています。電子申請の対象外の手続きや、都道府県で受け付けない場合があるため、手引きで確かめます。
大臣許可の場合は、地方整備局へ持参か郵送で出します。受付印のある副本は、大切に保管します。大阪府の手引きは、更新のときに前回の申請から更新までの決算変更届の副本を全部(5期分)提示するよう求めています。電子で出した場合も、控えの保管場所を決めておきます。
出し忘れたとき、何が起きるか。どう直すか
決算変更届を出さないこと、または虚偽の記載で出すことには罰則があります。6か月以下の拘禁刑か、100万円以下の罰金です(建設業法50条)。会社の従業員が違反した場合は、本人のほかに、会社にも罰金刑が科されます(同法53条)。
実務で効くのは、許可行政庁の手続きが止まることです。東京都は、期日の来た決算報告が出ていないと、更新申請も業種追加の申請も般・特新規の申請もできないと案内しています。
未提出に気づいたときの進め方は、次のとおりです。
- 許可を受けた日以降の事業年度のうち、どの期が未提出かを、副本の控えで洗い出す。
- 古い期から順に、1期ずつ、その期の工事経歴書・様式第3号・財務諸表・納税証明書をそろえる。納税証明書がその年度のものを取れるかは、窓口で確かめる。
- 許可行政庁の窓口に、遅れていることを伝えて相談する。東京都の案内は、未提出の決算報告は早急に出すよう求めています。
- 出したあとは、毎年の期限を台帳に入れる。
副本をなくしたときの扱いも、役所で違います。大阪府は、府が保管している直近の決算変更届で確認できる決算日までは、すべて提出したと認めるとしています。
今日からできること
- 許可通知書で、許可番号・許可日・許可行政庁と、決算日を確認し、決算変更届の期限(決算日から4か月)を担当者の予定表に入れる
- 直近の決算変更届の副本(受付印のある表紙・完了通知)をそろえ、許可の有効期間内の全部の期が出ているか確かめる
- 決算の月ごとに、完成した工事を「元請か下請か・種類・税抜の金額」で整理する表を作る
- 経理の科目表に、完成工事高・完成工事原価・未成工事支出金・未成工事受入金などの科目があるか確かめる。なければ、組み替えの対応表を作る
- 許可を受けた都道府県のホームページで、決算報告の必要書類と受付の方法(窓口・郵送・電子申請)を、今年度の手引きで確かめる
この記事の基準は、2026年10月21日時点の建設業法・同法施行規則と、国土交通省、東京都(令和8年度の手引き)、大阪府(令和6年12月改定版の手引き)の公式資料です。様式や受付の方法は改められることがあるため、提出の前に、許可を受けた行政庁の最新の手引きで確かめてください。