勘定科目とは、会社のお金の出入りを種類ごとに分けて記録するための名前です。「消耗品費」「通信費」「売掛金」といった言葉が、その名前にあたります。経理に入ったばかりの人が最初に迷うのも、この名前の選び方です。
この記事は、2026年10月21日時点の会計と税の扱いにもとづいています。税の扱いは改正されることがあるため、実際の処理は会社の経理担当者や税理士に確かめてください。
勘定科目とは何か 名前は会社が決める
勘定科目は、取引を記録するときに使う「ラベル」です。たとえば文房具を現金で買ったとき、「消耗品費が増えて、現金が減った」と記録します。この記録の書き方が仕訳で、仕訳の仕組みは別の記事で詳しく扱います。ここでは、ラベルの選び方に絞ります。
大切なのは、科目の名前が法律で一つひとつ決まっているわけではない点です。貸借対照表と損益計算書の大きな区分は、会社計算規則や財務諸表等規則に定められています。その区分の中の細かい名前は、会社が自分の事業に合わせて決めます。
会社が決める科目の一覧を、一般的には「勘定科目表」や「科目コード表」と呼びます。社内の経理規程や会計ソフトの設定にあるはずです。最初にやることは、自分の会社の科目表を探して読むことです。
5つの区分 資産・負債・純資産・収益・費用
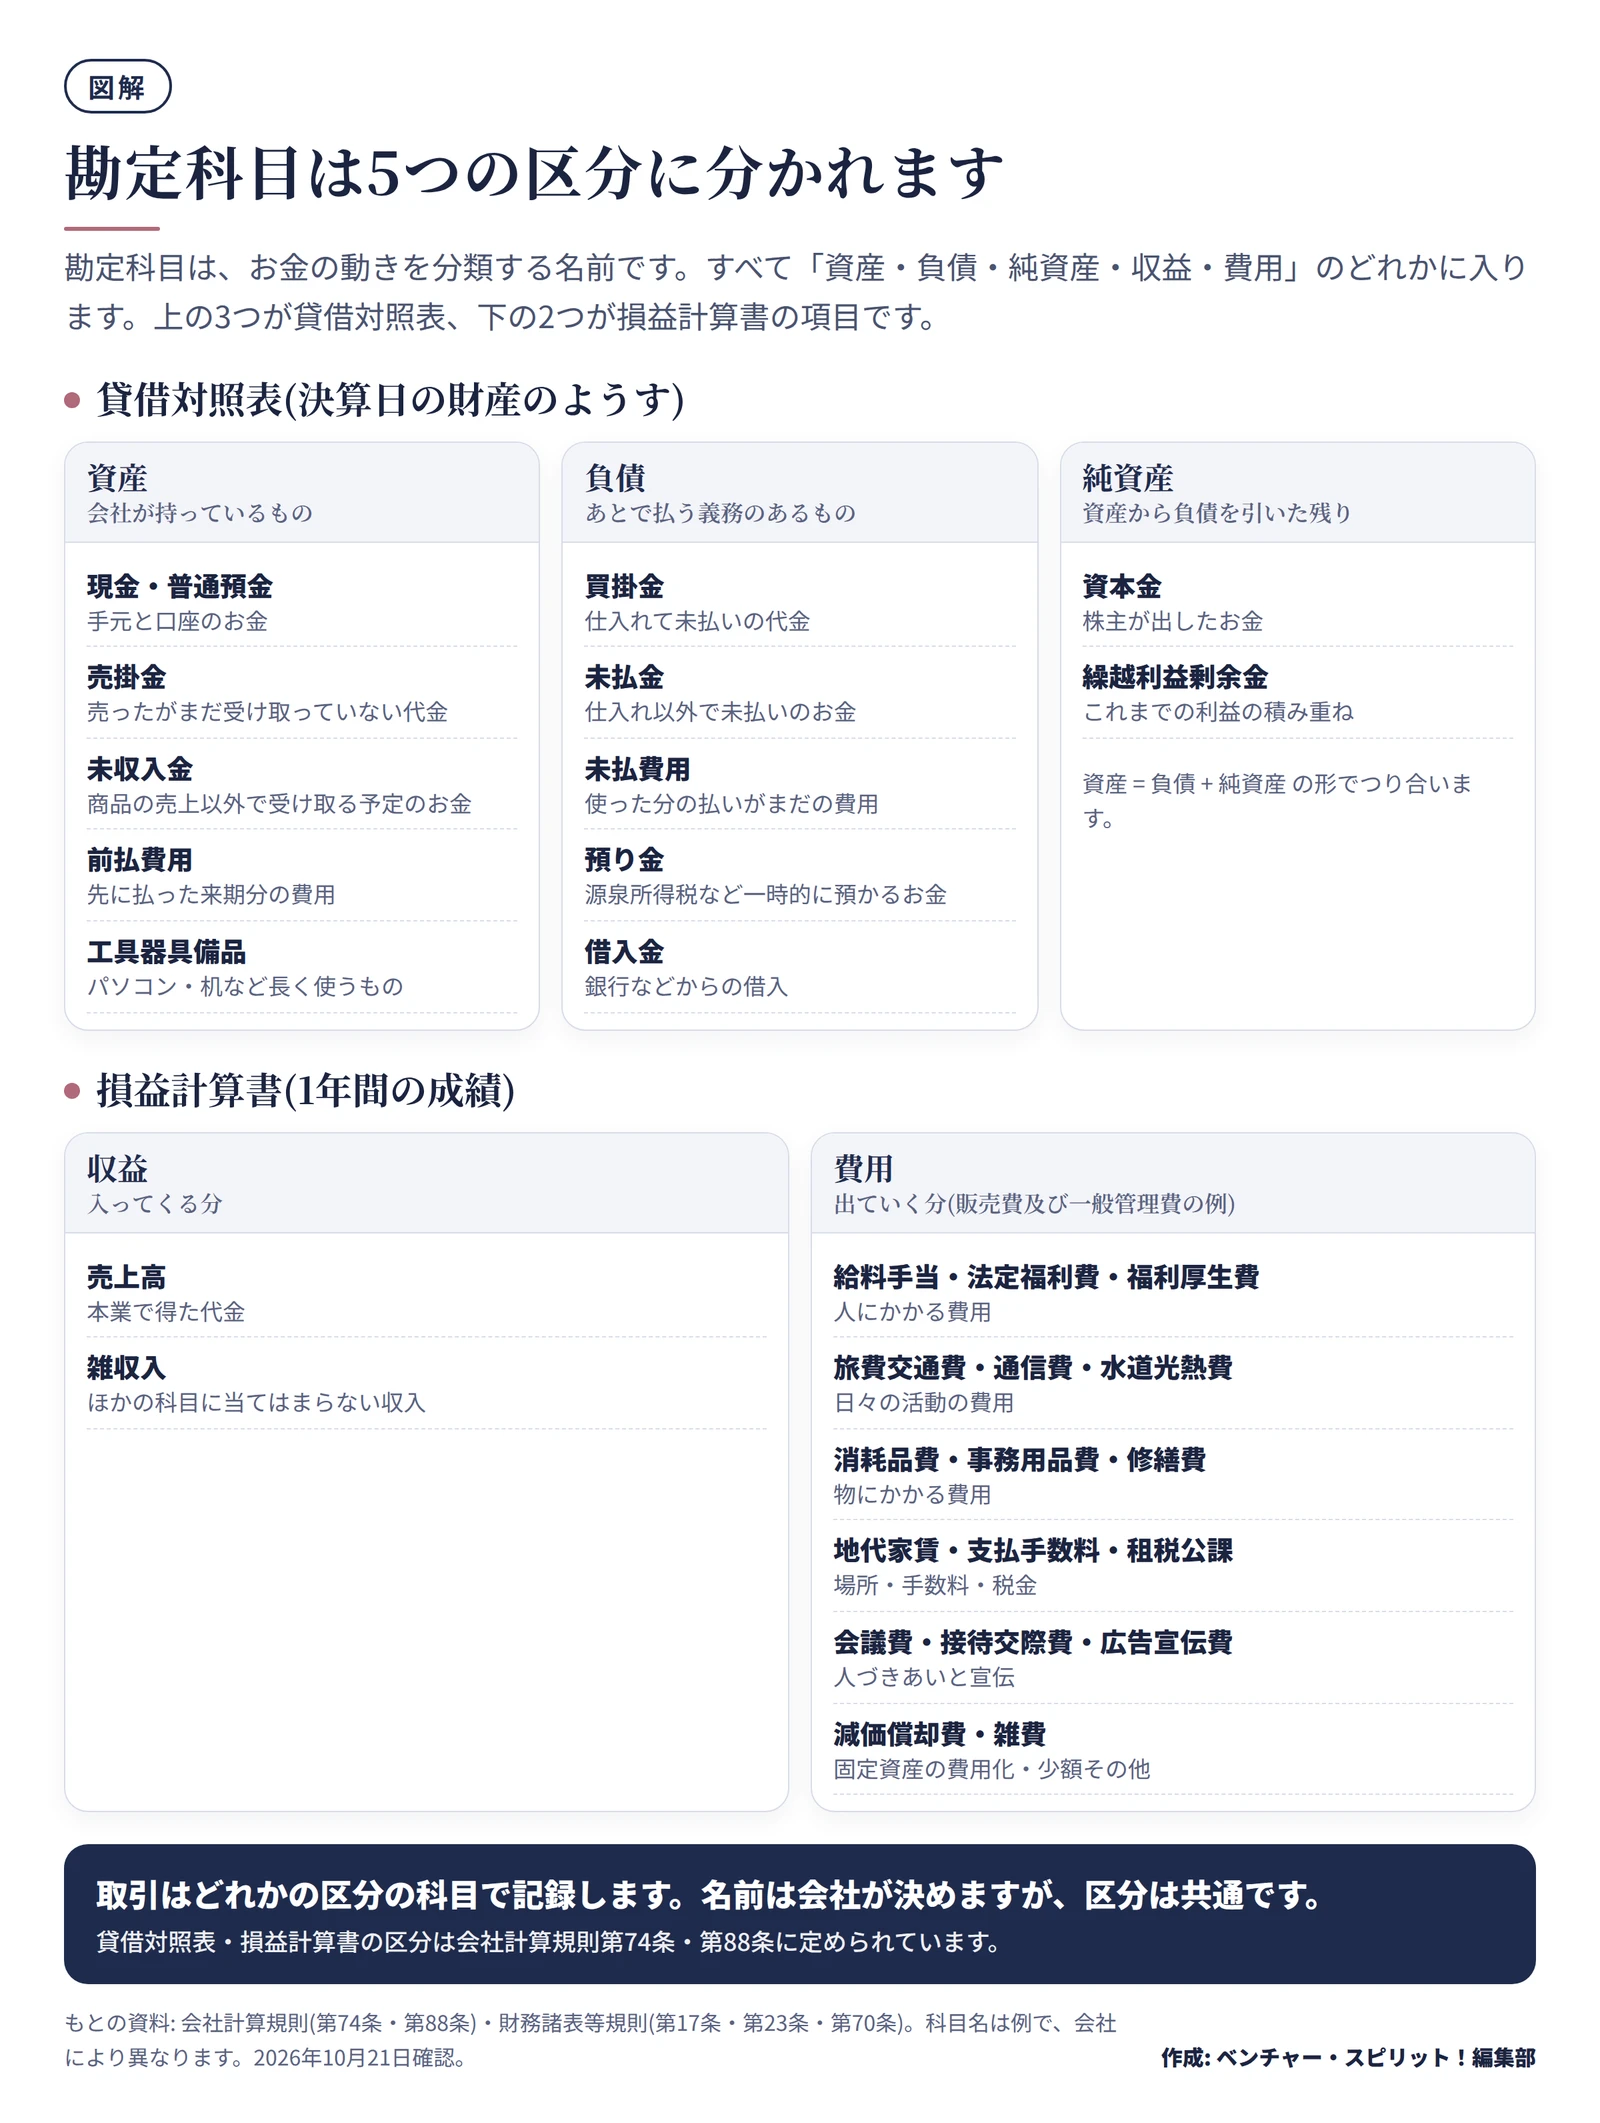
どんな科目も、次の5つのどれかに入ります。上の3つが貸借対照表(決算日の財産のようす)、下の2つが損益計算書(1年間の成績)の項目です。決算書の読み方は、決算とは 事業年度・決算月・決算書の3つの表を新人向けにやさしく解説で説明しています。
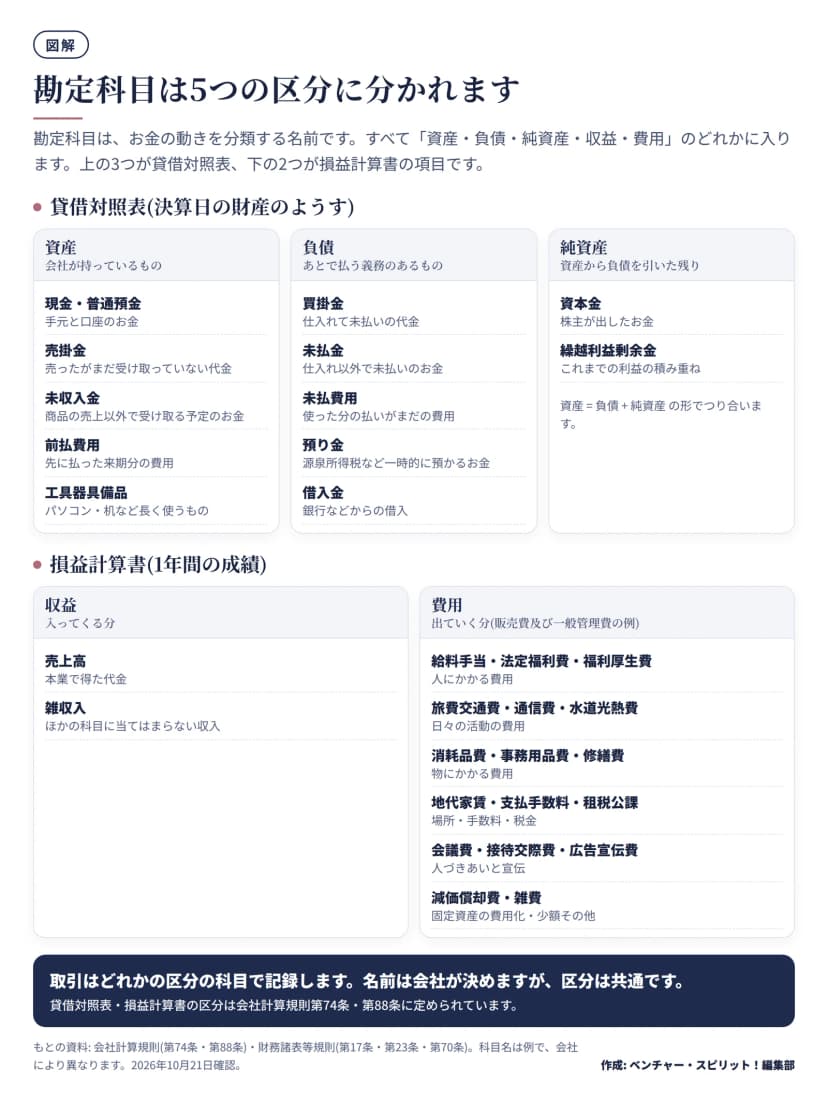 勘定科目の5つの区分と、新人が使う主な科目の例作成: 編集部 / もとの資料: 会社計算規則・財務諸表等規則(e-Gov 法令検索)
| 区分 |
意味 |
例 |
| 資産 |
会社が持っているもの |
現金、普通預金、売掛金、工具器具備品 |
| 負債 |
あとで払う義務のあるもの |
買掛金、未払金、預り金、借入金 |
| 純資産 |
資産から負債を引いた残り |
資本金、繰越利益剰余金 |
| 収益 |
入ってくる分 |
売上高、雑収入 |
| 費用 |
出ていく分 |
旅費交通費、通信費、消耗品費 |
貸借対照表の区分は、会社計算規則第74条が資産の部を流動資産・固定資産・繰延資産に分け、損益計算書の区分は第88条が売上高・売上原価・販売費及び一般管理費・営業外収益・営業外費用・特別利益・特別損失に分けています。財務諸表等規則にも、流動資産(第17条)や有形固定資産(第23条)、収益と費用の分類(第70条)の定めがあります。
経理の新人が日々さわるのは、ほとんどが「販売費及び一般管理費」にあたる費用の科目です。次の表で、よく使うものを確かめます。
よく使う科目の一覧 新人が毎日使う33個
科目の名前は会社により違います。ここでは一般的な名前と意味を示します。
資産・負債・純資産
| 区分 |
科目 |
主な使いどころ |
| 資産 |
現金 |
手元にある現金。小口現金を分ける会社もある |
| 資産 |
普通預金 |
銀行口座の入出金 |
| 資産 |
売掛金 |
商品やサービスを売って、まだ受け取っていない代金 |
| 資産 |
未収入金 |
売上以外の理由で、受け取る予定のお金 |
| 資産 |
前払費用 |
先に払った、来期以降の分の費用(年払いの保険料など) |
| 資産 |
仮払金 |
出張前の概算払いなど、内容が決まる前に払ったお金 |
| 資産 |
工具器具備品 |
パソコンや机など、長く使う備品 |
| 負債 |
買掛金 |
仕入れたが、まだ払っていない代金 |
| 負債 |
未払金 |
仕入れ以外で、まだ払っていないお金 |
| 負債 |
未払費用 |
使った分の支払いがまだの費用(月末締め翌月払いの光熱費など) |
| 負債 |
預り金 |
源泉所得税や社会保険料など、あとで納めるために預かったお金 |
| 負債 |
借入金 |
銀行などからの借入 |
| 純資産 |
資本金 |
株主が出したお金 |
| 純資産 |
繰越利益剰余金 |
これまでの利益の積み重ね |
収益・費用
| 区分 |
科目 |
主な使いどころ |
| 収益 |
売上高 |
本業で得た代金 |
| 収益 |
雑収入 |
ほかの科目に当てはまらない少額の収入 |
| 費用 |
給料手当 |
従業員に払う給料や手当 |
| 費用 |
法定福利費 |
会社が負担する社会保険料など |
| 費用 |
福利厚生費 |
従業員のための健康診断、慶弔、慰安の費用など |
| 費用 |
旅費交通費 |
電車賃、出張の宿泊費や交通費 |
| 費用 |
通信費 |
電話、インターネット、郵便、宅配便 |
| 費用 |
消耗品費 |
使うとなくなる日用品や、少額の備品 |
| 費用 |
事務用品費 |
文房具、コピー用紙など(消耗品費に含める会社もある) |
| 費用 |
水道光熱費 |
電気、ガス、水道 |
| 費用 |
地代家賃 |
事務所や駐車場の賃借料 |
| 費用 |
支払手数料 |
振込手数料、各種サービスの手数料 |
| 費用 |
会議費 |
会議の茶菓や弁当、会議室の使用料 |
| 費用 |
接待交際費 |
取引先との飲食、贈答、慶弔 |
| 費用 |
広告宣伝費 |
広告、チラシ、ウェブ広告 |
| 費用 |
修繕費 |
設備や備品を元の状態に戻す修理 |
| 費用 |
租税公課 |
印紙税、固定資産税、事業税など |
| 費用 |
減価償却費 |
固定資産の費用を、使う期間に分ける分 |
| 費用 |
雑費 |
ほかのどれにも当てはまらない少額の支出 |
上の表の科目は、資産7、負債5、純資産2、収益2、費用17の合計33個です。商品を売る会社なら、このほかに売上原価の科目(仕入高など)があります。
迷いやすい組み合わせの考え方
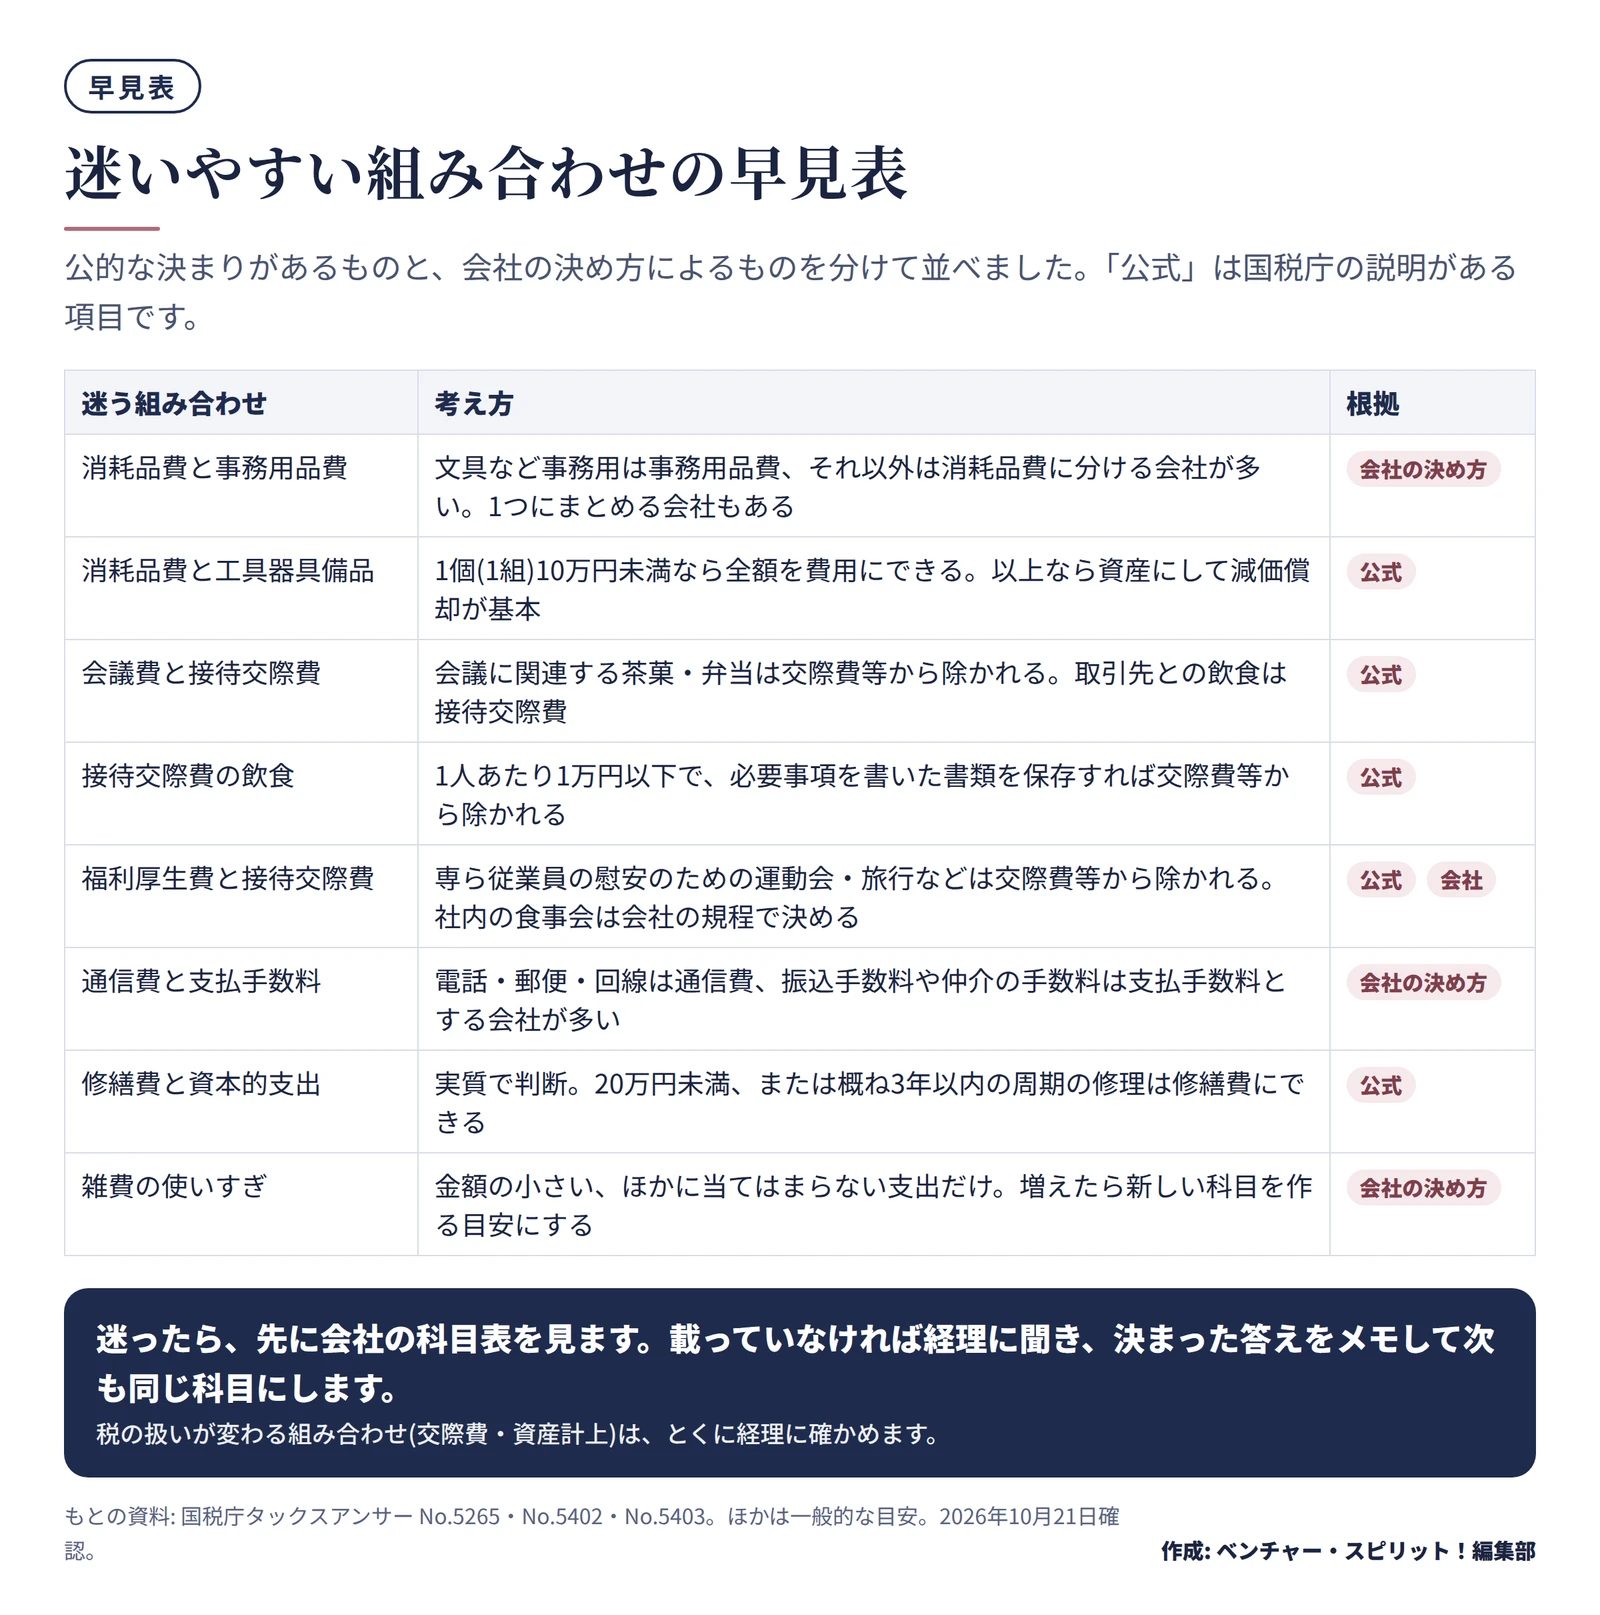
科目の迷いは、2種類に分けると整理できます。国税庁などの公式の説明があって、税の計算が変わるもの。もう一つは、どちらを使っても税の計算は変わらず、会社の決め方で決まるものです。
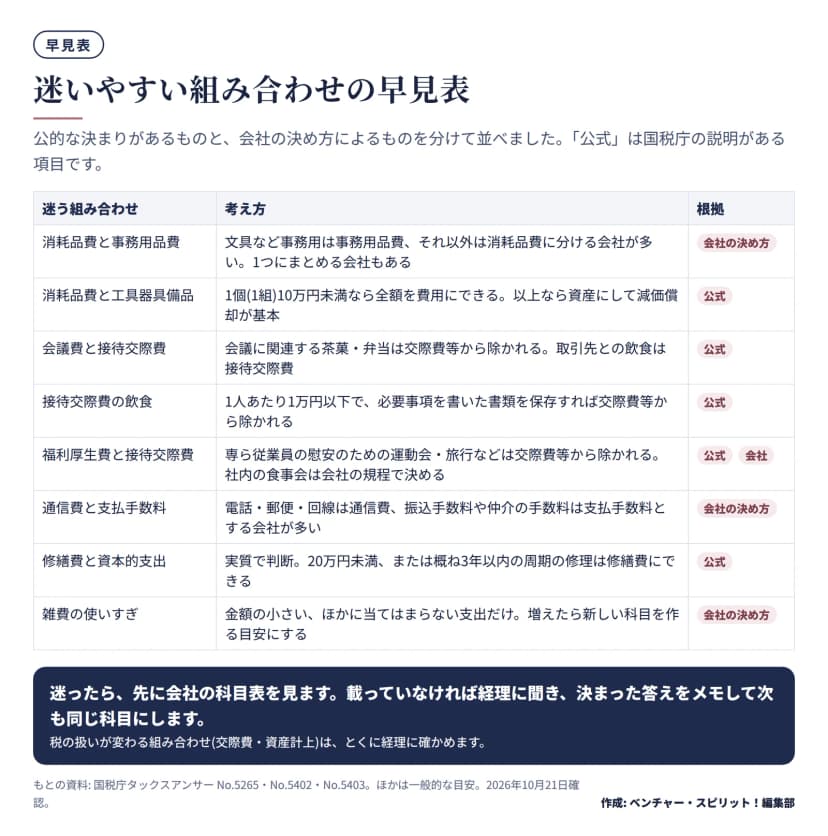 迷いやすい組み合わせの早見表。公式の根拠と会社の決め方を分ける作成: 編集部 / もとの資料: 国税庁 タックスアンサー No.5265・No.5402・No.5403
| 迷う組み合わせ |
考え方 |
根拠 |
| 消耗品費と事務用品費 |
文具など事務用は事務用品費、それ以外は消耗品費に分ける会社が多い。1つにまとめる会社もある |
会社の決め方 |
| 消耗品費と工具器具備品 |
1個(1組)10万円未満なら全額を費用にできる。以上なら資産にして減価償却が基本 |
国税庁 |
| 会議費と接待交際費 |
会議に関連する茶菓・弁当は交際費等から除かれる。取引先との飲食は接待交際費 |
国税庁 |
| 接待交際費の飲食 |
1人あたり1万円以下で、必要事項を書いた書類を保存すれば交際費等から除かれる |
国税庁 |
| 福利厚生費と接待交際費 |
専ら従業員の慰安のための運動会・旅行などは交際費等から除かれる。社内の食事会は会社の規程で決める |
国税庁・会社 |
| 通信費と支払手数料 |
電話・郵便・回線は通信費、振込手数料や仲介の手数料は支払手数料とする会社が多い |
会社の決め方 |
| 修繕費と資本的支出 |
実質で判断。20万円未満、または概ね3年以内の周期の修理は修繕費にできる |
国税庁 |
| 雑費の使いすぎ |
金額の小さい、ほかに当てはまらない支出だけ。増えたら新しい科目を作る目安にする |
会社の決め方 |
消耗品費と事務用品費 会社の決め方で変わる
どちらも「使うとなくなる物の費用」です。公的な決まりはなく、会社の科目表で決まります。文房具やコピー用紙は事務用品費、清掃用品や日用品は消耗品費、と分ける会社もあります。分ける理由は、あとで事務用品の使いすぎを調べやすくするためです。分けるかどうかも、会社の判断です。
ただし、「何でも消耗品費」には限りがあります。国税庁のタックスアンサー No.5403 では、取得価額が10万円未満の減価償却資産は、事業に使い始めた事業年度に全額を損金経理すれば損金に算入できるとされています。判定は通常1単位として取引される単位ごとに行います。応接セットなら、テーブルと椅子の1組で見ます。
10万円以上の備品は、原則として工具器具備品として資産に計上し、減価償却で費用にしていきます。20万円未満なら、3年間で償却する一括償却資産という選択もあります。資本金1億円以下などの中小企業者等には、さらに少額減価償却資産の特例があります。
減価償却そのものの仕組みは、別の記事で扱います。この記事では、備品を買ったら「10万円」の線を意識する、と覚えてください。
会議費・福利厚生費・接待交際費 税の扱いが変わる
この3つは、使う科目で税の計算が変わるため、とくに注意します。国税庁の No.5265 は、交際費等を「得意先、仕入先その他事業に関係のある者などに対する接待、供応、慰安、贈答その他これらに類する行為のために支出するもの」と説明しています。
次の費用は、交際費等から除かれます。
- 専ら従業員の慰安のために行われる運動会、演芸会、旅行などのために通常要する費用
- 会議に関連して、茶菓、弁当その他これらに類する飲食物を供与するために通常要する費用
- カレンダー、手帳、扇子、うちわ、手ぬぐいなどを贈るために通常要する費用
- 飲食費で、参加した人数で割った1人あたりの金額が1万円以下のもの(令和6年3月31日以前の支出は5千円以下)
最後の1万円の特例は、飲食の年月日、参加した取引先などの氏名と関係、参加人数、費用の額と飲食店の名称・所在地などを書いた書類を保存している場合に限り適用されます。また、役員や従業員だけの飲食は、この特例の対象に含まれません。
つまり、取引先との打ち合わせの弁当は会議費にできる場合がある一方、取引先との夕食は、1人1万円以下でも書類がなければ交際費等になります。「社内の飲み会」にあたる飲食を福利厚生費にするか、会議費にするかは、会社の規程で決める部分です。経理に聞いてから申請書に書くと、やり直しが減ります。
経費精算の流れは、経費精算の流れ 申請・承認・領収書・締め日と支払日の決め方にまとめました。領収書の書き方は、領収書の書き方 但し書き・宛名・収入印紙と再発行を頼まれたときの対応をご覧ください。
通信費と支払手数料 会社の決め方で変わる
電話代、インターネット料金、切手代、宅配便は通信費、銀行の振込手数料やクレジットカードの手数料は支払手数料に入れる会社が多くあります。ただし、これも一般的な例で、決まりではありません。宅配便を「荷造運賃」の科目で分ける会社もあります。迷うのは、月額の使用料のように「通信」と「サービス料」の両方の性格がある支出です。会社の科目表に例があるか確かめます。
雑費を使いすぎない
雑費は、ほかのどの科目にも当てはまらない少額の支出に使う科目です。便利ですが、使いすぎると、何にいくら使ったかが分からなくなります。会社によっては、雑費が一定の割合を超えたら科目を見直す、といった目安を置いています。同じ内容の雑費が毎月出てくるなら、新しい科目を作るか、既存の科目に入れるかを経理に相談します。
修繕費と資本的支出 実質で決める
修理にかかったお金が、修繕費(その年の費用)になるか、資本的支出(資産に加えて減価償却する)になるかは、名目ではなく実質で判断します。国税庁の No.5402 は、修理や改良で固定資産の使える期間が延びたり、価値が増えたりする部分は資本的支出になる、と説明しています。
ただし、一つの修理や改良の金額が20万円未満の場合、またはおおむね3年以内の周期で行われることが明らかな場合は、修繕費にできます。どちらか明らかでないときは、支出した金額が60万円未満、またはその資産の前期末の取得価額の概ね10パーセント相当額以下であれば、修繕費にできます。新人が判断する場面は少ないので、工事の見積書が出てきたら、経理に回します。
前払費用 年払いの保険料や家賃
年払いの保険料や家賃のように、先に払って、サービスを受けるのが先になる支出は、決算で費用と資産に分けるのが原則です。国税庁の No.5380 は、支払った日から1年以内に提供を受ける役務のための費用を、継続して支払った事業年度の費用にしている場合は、支払ったときに損金に算入できる、と説明しています。借入金の利子のように、収益と対応させる必要があるものは例外です。どちらにするかは会社の方針なので、経理に従います。
科目を決めるときのルール 科目表と継続性
迷ったときの順番を決めておくと、悩む時間が減ります。
- 社内の科目表を見る。同じ内容の例があれば、それに従う
- 載っていなければ、過去の同じ取引の仕訳を探す(会計ソフトの検索や、前の月の伝票)
- それでも決まらなければ、経理の先輩に聞く
- 決まった科目を、メモや科目表に書き足す
- 次からは、同じ取引に同じ科目を使う
大切なのは、会社の中で同じ取引は同じ科目にそろえること、つまり継続性です。たとえば、A さんは会議の弁当を会議費、B さんは福利厚生費にしていると、月ごとの数字が比べられません。交際費のように税の計算に関わる科目では、監査や税務調査で説明を求められることもあります。
よくある間違いと防ぎ方
新人がよくする間違いと、防ぎ方です。
| 間違い |
起きる理由 |
防ぎ方 |
| 何でも雑費に入れる |
迷ったときに便利な科目に逃げる |
雑費にする前に、科目表で近い科目を探す |
| 領収書の但し書きだけで科目を決める |
「品代」としか書かれていない |
申請書の内容と目的も見る |
| 10万円以上の備品を消耗品費にする |
買うときは「消耗品」と思った |
税込・税抜のどちらで判定するか、会社の方式を確かめる |
| 取引先との飲食を会議費にする |
打ち合わせを兼ねていた |
参加者と目的を記録して、経理に確かめる |
税込・税抜の判定は、会社が採用している消費税の経理処理(税抜経理方式か税込経理方式)に合わせます。国税庁の No.5265 にも、1万円の判定は会社の経理処理方式によって計算した金額で行うと書かれています。
今日からできること
- 自分の会社の勘定科目表(科目コード表)を探して、全部に目を通す
- この記事の33個の科目のうち、自分の会社にないものと、名前が違うものに印を付ける
- 先月の仕訳や伝票から、よく出る支出を5件選び、科目を言えるか確かめる
- 迷った取引を、「内容・科目・理由」の3つでメモに残す
- 備品の購入や飲食の申請を受けたら、10万円と1万円の線を思い出して、経理に確かめる
勘定科目は、覚える数よりも、迷ったときの決め方が大切です。会社の科目表、過去の仕訳、先輩への確認の順番を守れば、新人でも落ち着いて選べます。