実地棚卸は、倉庫や売り場にある商品を実際に数えて、帳簿の在庫と突き合わせる作業です。決算の数字に直接つながるため、数え方の段取りと、差異が出たときの調べ方を決めておくと、当日の混乱が減ります。この記事では小売店を例に、準備から差異の確認、評価方法の決まりまでを順に説明します。国税庁と e-Gov で確かめた制度は2026年10月20日時点の内容で、数え方や準備は実務の慣習として「一般的には」と書き分けます。
棚卸はなぜするのか 帳簿棚卸と実地棚卸の違い
棚卸は、会社が持っている在庫の数と金額を確かめる作業です。在庫は決算書の資産になり、売上原価の計算にも使われます。在庫の数字が違うと、利益も違って見えます。
帳簿棚卸と実地棚卸
棚卸には2つの意味があります。
| 種類 |
何をするか |
数字の元 |
| 帳簿棚卸 |
仕入と販売の記録から、あるはずの数を計算する |
在庫台帳・販売管理システム |
| 実地棚卸 |
倉庫や売り場に行き、実物を数える |
数えた結果(棚卸表) |
この2つを比べて、合わない部分が棚卸差異です。帳簿の数が多く実物が少ないときを、一般的には「棚卸減耗」や「ロス」と呼びます。実物のほうが多いときは、記帳漏れなどを疑います。
いつ数えるか
一般的には、決算日の営業終了後や、翌日の開店前に数えます。決算日を過ぎて数える場合は、数えた日から決算日までの入荷と販売を帳簿で足し引きして、決算日の数に直します。月次でも小さな棚卸(主要商品だけ)をする会社もあります。
前日までの準備 7つの段取り
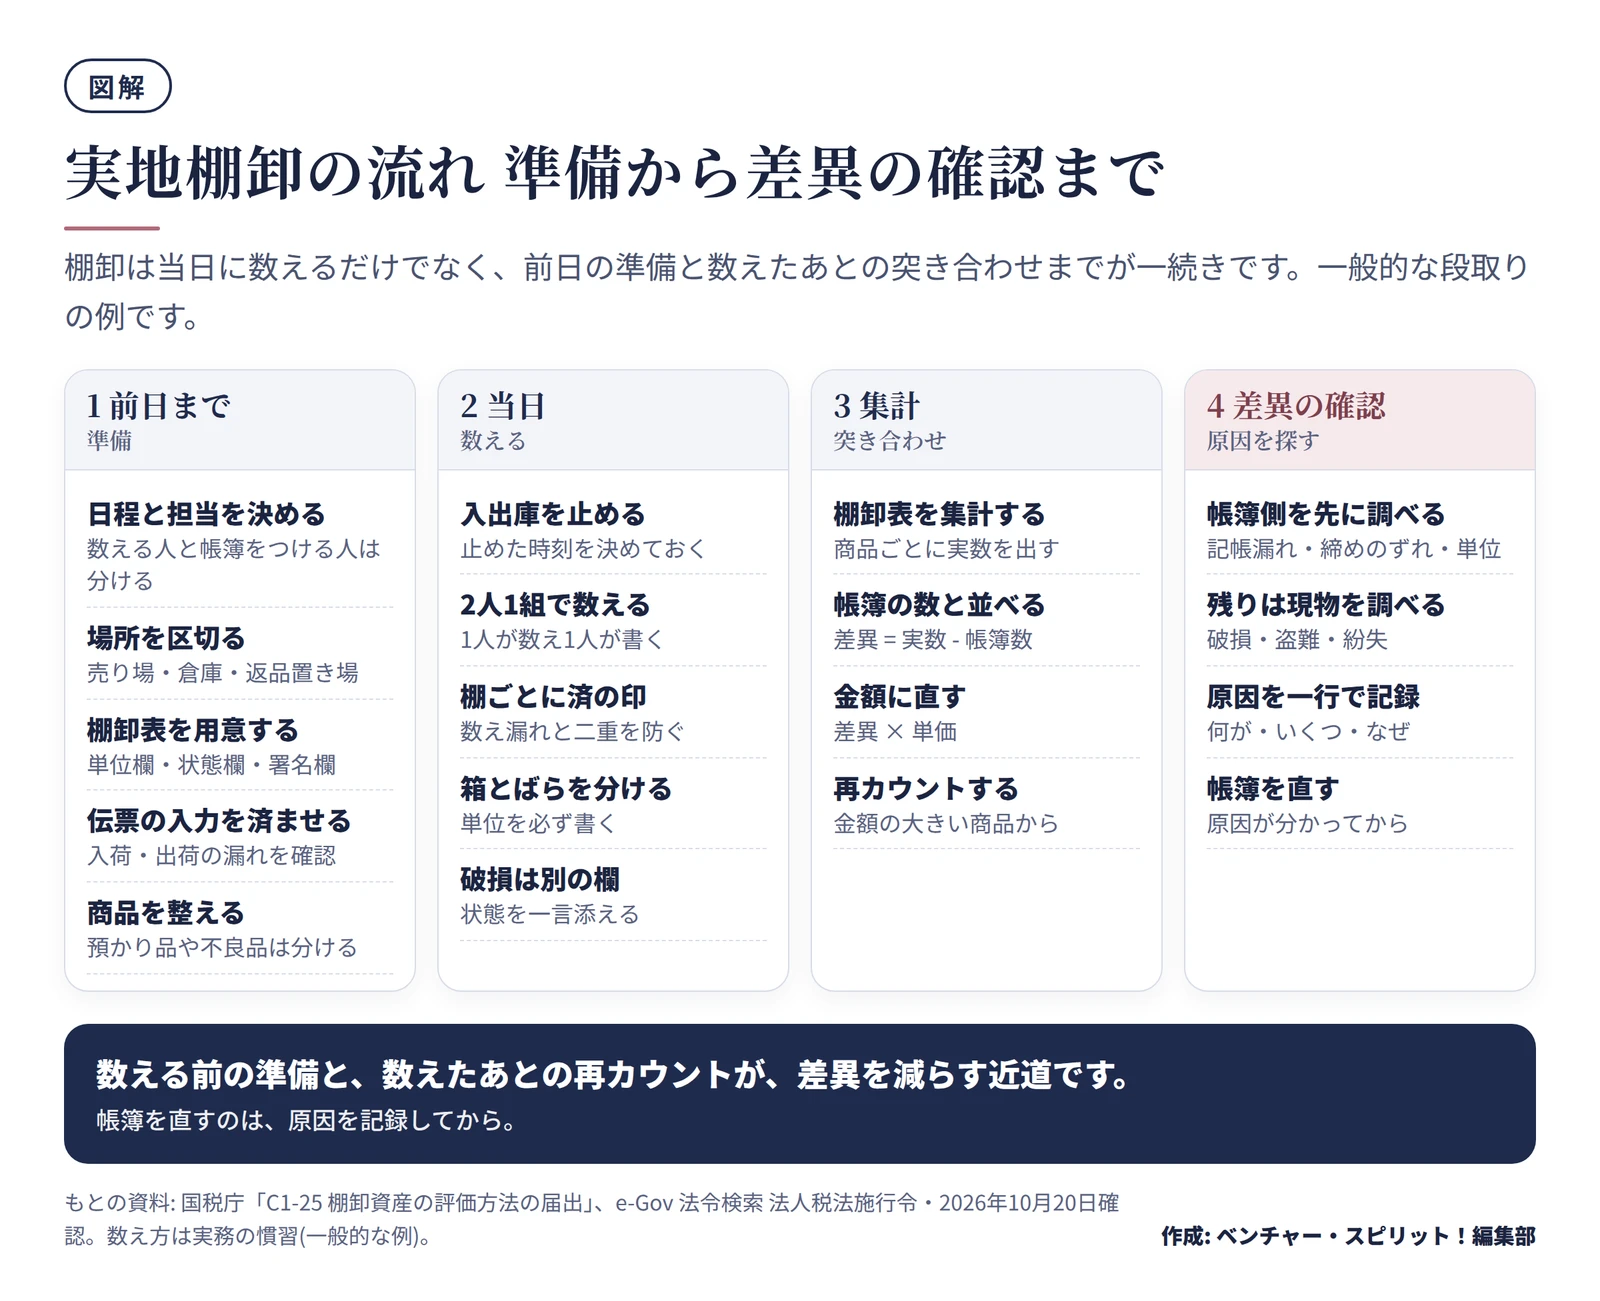
当日にうまくいくかどうかは、前日までの準備でほぼ決まります。一般的には次のことを済ませます。
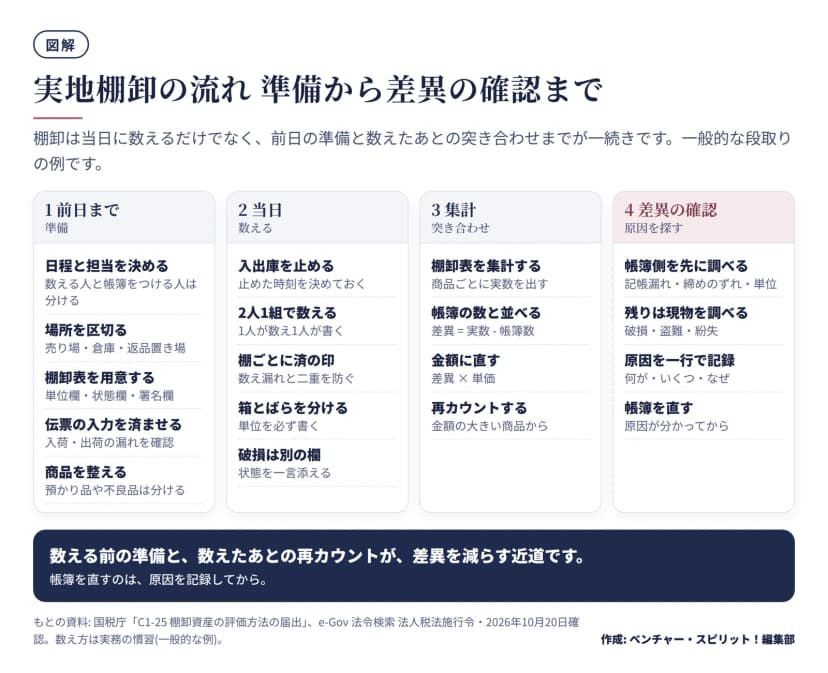 実地棚卸の流れ。前日までの準備から差異の確認までの4段階作成: 編集部 / もとの資料: 国税庁 C1-25 棚卸資産の評価方法の届出・e-Gov 法人税法施行令
- 日程と担当を決める。数える人は、帳簿をつける人と別の人にすると、記帳の癖に引きずられにくくなります。
- 数える場所を区切る。売り場、バックヤード、倉庫、返品置き場を、棚の番号などで分けます。
- 棚卸表を用意する。商品コード、商品名、単位、棚の場所、数える欄(1回目・2回目)、数えた人の署名欄を入れます。
- 帳簿の在庫を前日までに確認する。入荷伝票と出荷・販売の入力漏れがないか確かめます。
- 商品を整える。同じ商品をまとめ、箱の外から数えやすくします。不良品・返品・預かり品は、別の場所に分けて印を付けます。
- 締めの時刻を決める。数え始めてから終わるまでは、入荷と出荷を止めるか、止められないなら別の置き場に分けます。
- 道具を用意する。ペン、クリップボード、ラベル、カウンター、はしご、台車、携帯端末などです。
自社の商品かどうかを確かめる
数える対象は、決算日に会社が所有している商品です。預かり品や、まだ検収していない仕入品、すでに売って引き渡し前の商品の扱いは、会社の決まりで分けておきます。判断に迷うものは棚卸表の別の欄に書き、あとで経理が判断します。
当日の数え方 2人1組で2回数える
一般的には、2人1組で数えます。1人が数えて声に出し、もう1人が棚卸表に書きます。
- 棚の端から決まった順に進め、数えた棚には「済」の印を付けます。
- 同じ商品が複数の場所にあるときは、場所ごとに別の行へ書きます。
- 箱単位の商品は、箱の数と端数(ばら)を分けて書きます。
- 開封済みの商品や、量り売りの商品は、単位(個・g・本)を欄に書きます。
- 傷や破損、期限切れの商品は、数に含めずに別の欄へ書き、状態を一言添えます。
- 数え終わったら、別の組が同じ棚を2回目に数えます(重要な商品や高額な商品だけでもよい)。
棚卸表の書き方
一般的な書き方の例です。
| 欄 |
書くこと |
注意 |
| 商品コード・商品名 |
帳簿と同じ表記 |
略称にしない |
| 単位 |
個・箱・本・g など |
帳簿と同じ単位にする |
| 場所 |
棚番号 |
同じ商品が複数の場所にあるとき |
| 実数(1回目・2回目) |
数えた数 |
訂正は二重線で、元の数字が読めるように |
| 状態 |
良・破損・期限切れなど |
良品以外は別に集計 |
| 署名 |
数えた人・書いた人 |
後で確認できるように |
集計と突き合わせ 帳簿の数と実際の数を比べる
数え終わったら、棚卸表の数字を集計し、帳簿の在庫と並べます。差異の欄は「実数マイナス帳簿数」で出すと、足りないときがマイナスになって分かりやすくなります。
例として、次のような一覧にします(数字は説明のための例です)。
| 商品 |
帳簿数 |
実数 |
差異 |
単価 |
差異の金額 |
| 商品A |
100 |
98 |
-2 |
500円 |
-1,000円 |
| 商品B |
50 |
50 |
0 |
800円 |
0円 |
| 商品C |
30 |
33 |
+3 |
300円 |
+900円 |
差異が出た商品の中でも、金額が大きいものと、差異の回数が多いものを先に調べます。すべてを同じ手間で調べると、時間が足りなくなるためです。再度数える(再カウント)のは、帳簿を調べる前に先にやるのが一般的です。数え間違いで済むなら、それがいちばん早く片づきます。
棚卸差異の原因の調べ方 4つに分けて探す
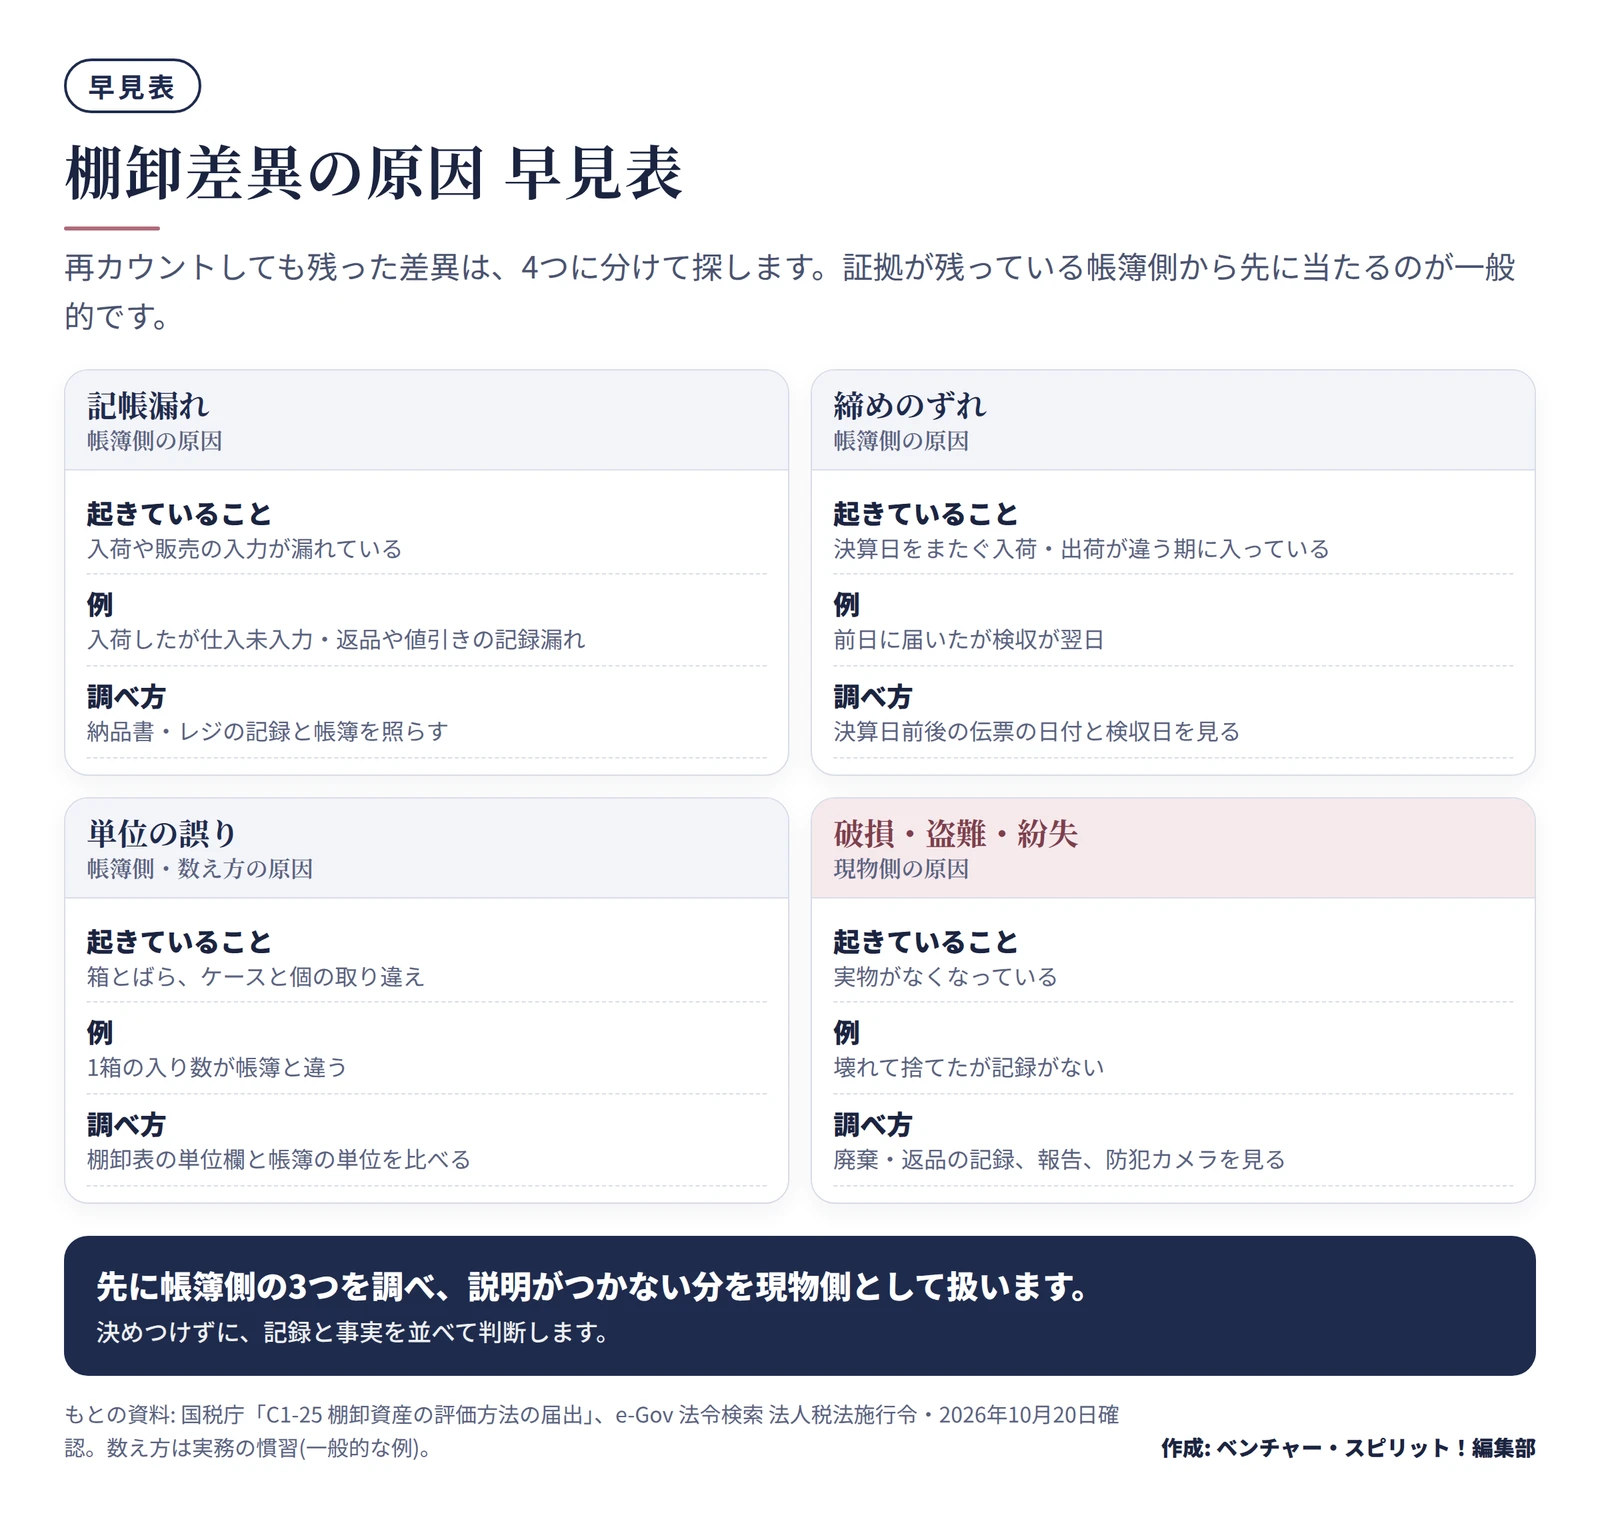
再カウントしても残った差異は、原因を4つに分けて探します。
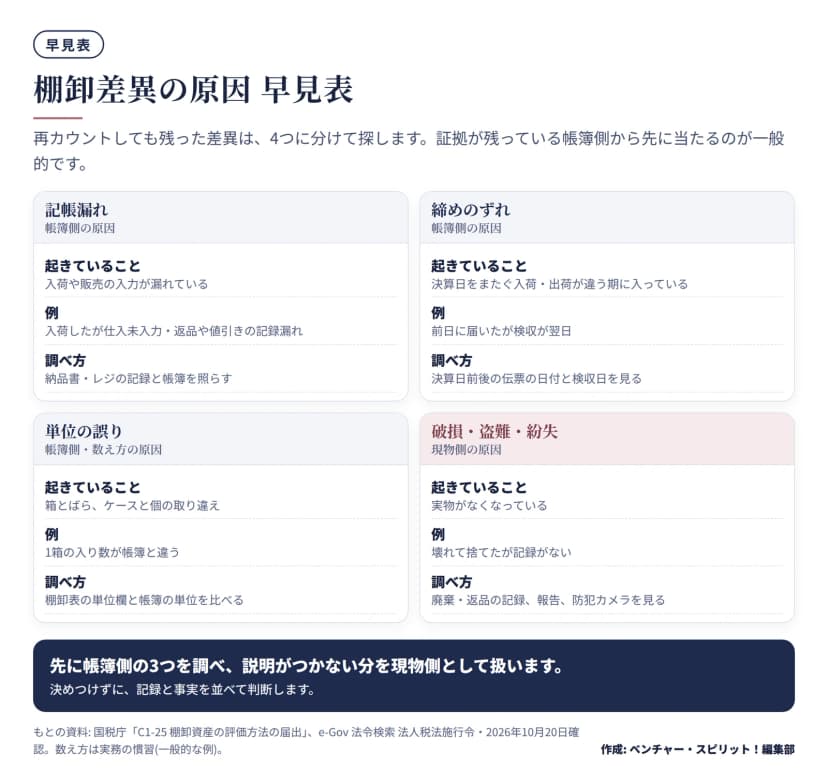 棚卸差異の原因の早見表。記帳漏れ・締めのずれ・単位の誤り・破損盗難作成: 編集部 / もとの資料: 国税庁 C1-25 棚卸資産の評価方法の届出・e-Gov 法人税法施行令
| 原因 |
起きている状態 |
調べ方の例 |
| 記帳漏れ |
入荷や販売の入力が漏れている |
入荷伝票・納品書・レジの記録と帳簿を照らす |
| 締めのずれ |
決算日をまたぐ入荷・出荷が、違う期に入っている |
決算日前後の伝票の日付と検収日を見る |
| 単位の誤り |
箱と個、ケースとばらの数え間違い |
棚卸表の単位欄と、帳簿の単位を比べる |
| 破損・盗難・紛失 |
実物がなくなっている |
廃棄の記録、返品、万引きの報告、防犯カメラの記録を見る |
調べる順番は、一般的には帳簿側(記帳漏れ・締めのずれ・単位の誤り)から先に当たり、それでも説明がつかないものを破損や盗難として扱います。帳簿側の原因は、証拠が紙やデータで残っているので、調べやすいためです。
記帳漏れ
入荷はしたが仕入の入力をしていない、販売したが返品の入力が漏れている、値引きや贈答で出した商品を記録していない、などが典型です。納品書の束とレジの記録を、差異の出た商品で絞って照らします。
締めのずれ
決算日の前日に届いた商品が、検収が翌日になって翌期の仕入に入っている、などの例です。仕入を計上する日の決まりを会社で統一しておき、決算日前後の伝票を別に束ねて見ます。
単位の誤り
箱で仕入れてばらで売る商品で、1箱に何個入っているかが帳簿とずれていることがあります。数量の欄に「1箱=12個」のような換算を書いておくと防げます。
破損・盗難・紛失
壊れた商品を捨てたのに記録していない例が、小売店ではよくあります。廃棄したら、日付・数量・理由を記録する決まりにしておきます。盗難が疑われるときは、店長や責任者に報告し、会社の対応を確かめます。決めつけずに、記録と事実を並べて判断します。
在庫の評価方法 国税庁と e-Gov で確かめた決まり
数量が決まったら、金額にします。これが在庫の評価です。法人税法施行令第28条は、評価方法として次のものを挙げています。
| 区分 |
方法 |
ひとことで |
| 原価法 |
個別法 |
1つ1つの取得価額を使う |
| 原価法 |
先入先出法 |
先に仕入れたものから順に売れたとみなす |
| 原価法 |
総平均法 |
期首の在庫と期中の仕入を合わせて平均する |
| 原価法 |
移動平均法 |
仕入のたびに平均単価を出し直す |
| 原価法 |
最終仕入原価法 |
期末にいちばん近い仕入の単価を使う |
| 原価法 |
売価還元法 |
売価の合計に原価率を掛けて出す |
| 低価法 |
上のいずれかの原価法で出した額と、期末の価額を比べ、低いほうを使う |
値下がりした分を反映する |
評価方法は、事業の種類ごと、かつ商品・製品・原材料などの区分ごとに選びます(同施行令第29条第1項)。選んだ方法は、書面で納税地の所轄税務署長に届け出ます。
届出がないとき・変えたいとき
- 届出をしていない場合や、選んだ方法で評価しなかった場合の法定の評価方法は、最終仕入原価法による原価法です(同施行令第31条第1項)。
- 新しく設立した普通法人は、設立第1期の確定申告書の提出期限までに届け出ます(国税庁の手続案内 C1-25)。
- すでに選んだ方法を変えるときは、所轄税務署長の承認が要ります。申請は、新しい方法を採ろうとする事業年度の開始の日の前日までに出します(同施行令第30条第1項・第2項)。
税務署が申請を却下できる場合もあります(同条第3項)。評価方法を決める、または変えるときは、顧問の税理士に確かめるのが確実です。
評価方法と棚卸の関係
どの評価方法を使っているかで、実地棚卸の後の作業が変わります。たとえば最終仕入原価法なら、最後に仕入れたときの単価を商品ごとに用意します。先入先出法や総平均法なら、仕入の記録を期首からたどって単価を出すため、記帳漏れがあると金額もずれます。
次の期の改善 差異を減らす5つの手当て
棚卸が終わったら、差異の原因を次の期に残さない工夫をします。
- 棚卸表の様式を、商品と棚の並びに合わせて見直す。
- 単位の換算(1箱=何個)を、商品マスターに入れる。
- 廃棄・値引き・サンプル提供の記録を、その場で入力する決まりにする。
- 決算日前後の入荷・出荷の締めの時刻と、検収の日を決める。
- 差異の大きい商品は、期の途中でも小さく数える(循環棚卸)。
月次決算を回している会社は、月末にこの小さな棚卸を入れると、決算の直前に慌てずに済みます。決算全体の流れは「決算とは 事業年度・決算月・決算書の3つの表を新人向けにやさしく解説」で、言葉の意味は「オフィス用語あいうえお」で確かめられます。
今日からできること
- 前回の棚卸表と差異の一覧を探し、差異が大きかった商品を3つ選ぶ。
- その3つについて、原因が記帳漏れ・締めのずれ・単位の誤り・破損や盗難のどれだったかを、メモに書く。
- 自社の評価方法を決算書の注記や税務署への届出の控えで確かめる(分からなければ顧問の税理士に聞く)。
- 次の棚卸の日程、担当、数える場所の区切りを、カレンダーに入れる。
- 棚卸表の様式に、単位欄と状態欄、2回目の数える欄があるか確かめる。
制度の内容は2026年10月20日時点のものです。個別の会社の評価方法や届出は、税理士や所轄の税務署に確かめてください。