クラウドソーシングで受けた仕事の収入は、サイトの手数料を引く前の報酬の額で書きます。引かれた手数料は、経費に入れます。入金された額だけを収入にしても、所得の額そのものは変わりません。それでも分けて書くのは、源泉徴収の明細やクライアントの記録と数字をそろえるためです。
年末が近づいたら、1年分の明細をサイトからダウンロードして、1件ごとに並べてみましょう。記録の形を先に決めておけば、2月からの確定申告で迷うのは数字の確認だけになります。
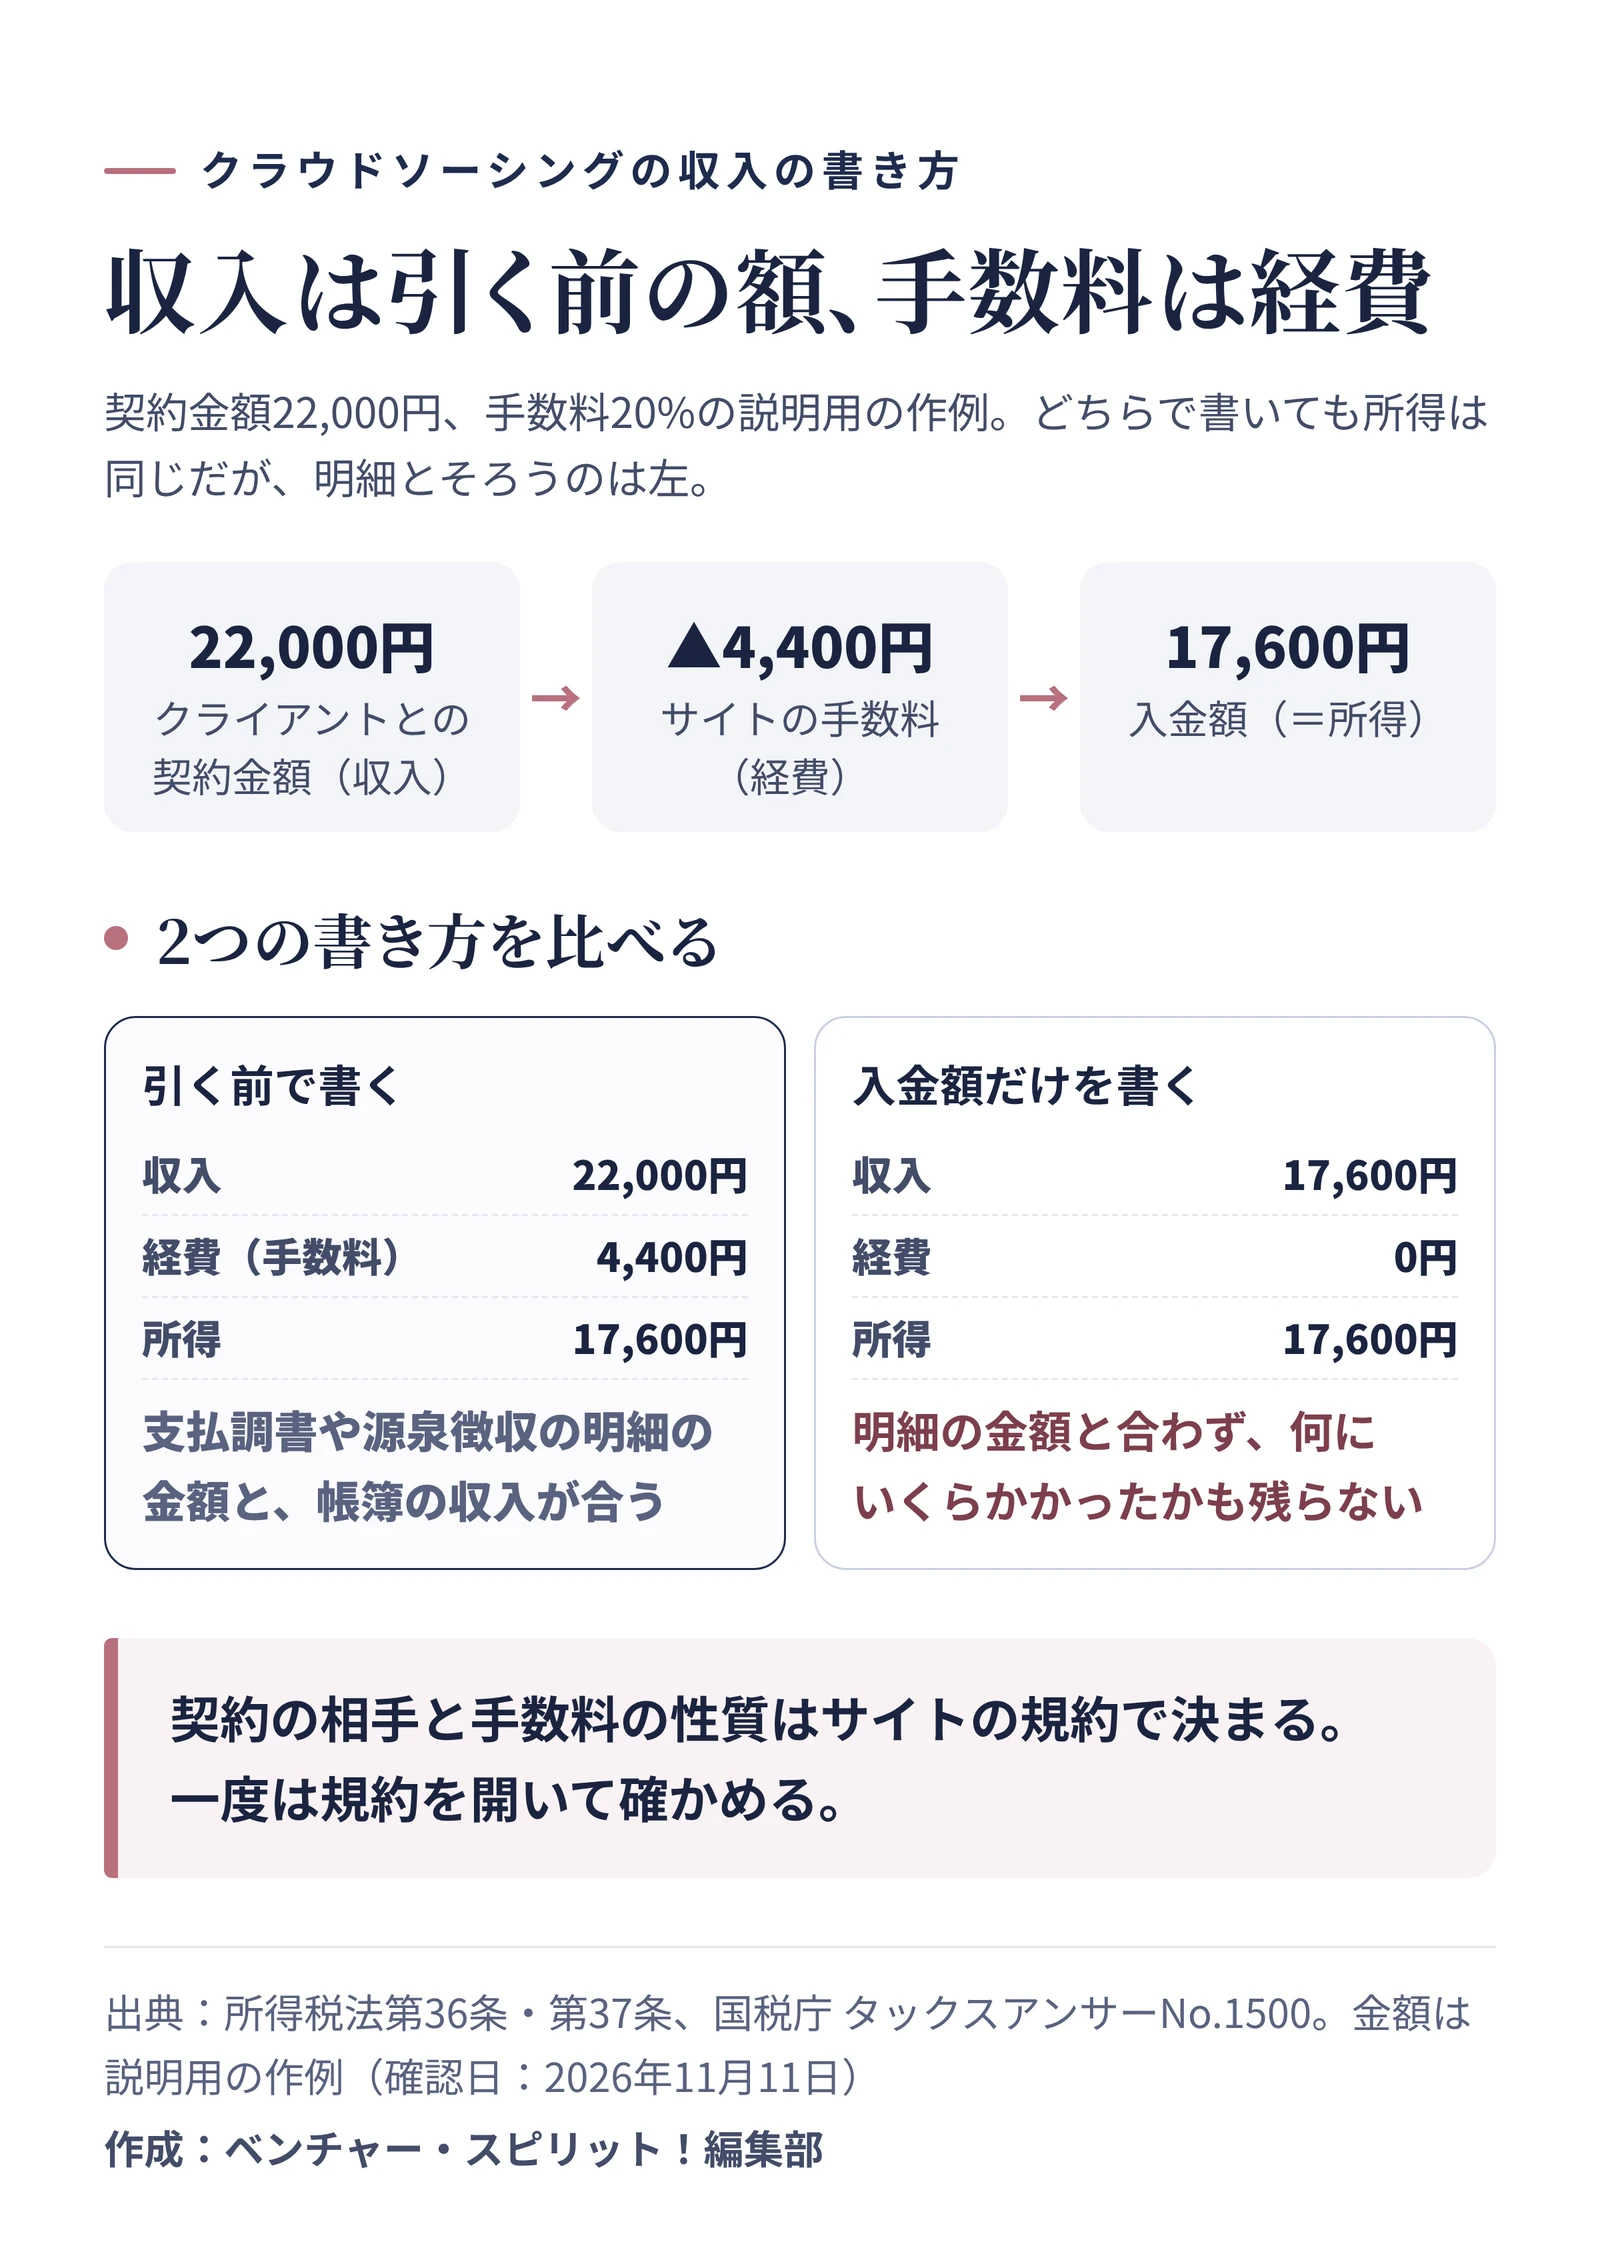
収入は「引く前」、手数料は経費
所得税では、その年に収入すべき金額を総収入金額とし、そこから必要経費を引いて所得を出します。1副業の仕事が業務に係る雑所得なら、計算は「総収入金額−必要経費」です。2
多くの仲介サイトでは、仕事の契約はクライアントと結び、サイトにはシステム利用料などの名前で手数料を払う形です。この形なら、クライアントとの契約金額が収入で、手数料は仕事のためにかかった経費になります。契約の相手や手数料の性質はサイトの規約で決まるので、一度は規約を開いて確かめておきましょう。
| 書き方 |
収入 |
経費(手数料) |
所得 |
| 引く前で書く(このやり方) |
22,000円 |
4,400円 |
17,600円 |
| 入金額だけを書く |
17,600円 |
0円 |
17,600円 |
金額は説明用の作例で、契約金額22,000円、手数料を20%(4,400円)としています。
どちらでも所得は17,600円です。ただ、入金額だけを書くと、クライアントが出す支払調書の金額や、源泉徴収の明細の金額と、帳簿の収入が合いません。経費の欄に手数料が出てこないので、あとで見直したとき、何にいくらかかったのかも分からなくなります。
 冬の夜、1年分の明細を手元に置いて、1件ずつ記録の表に写すイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
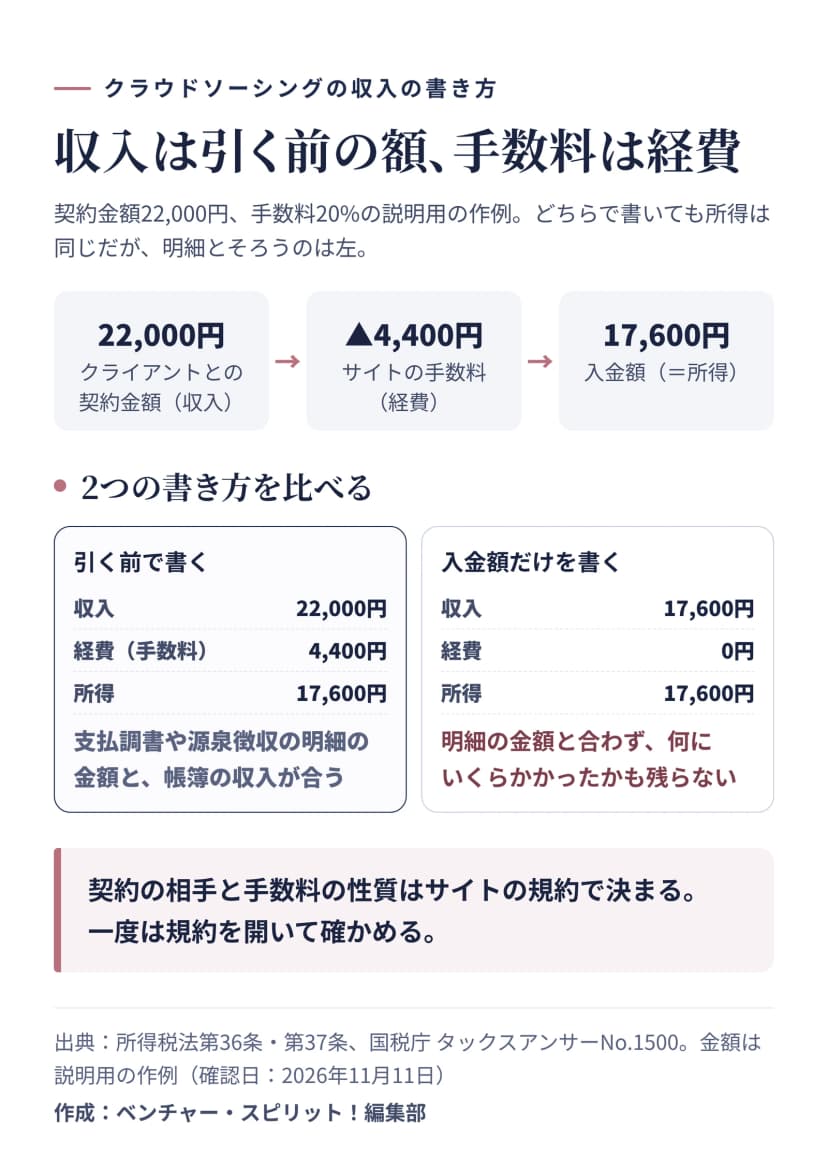 クラウドソーシングの収入は手数料を引く前の額で書き、手数料は経費に。所得は同じでも明細とそろう作成: 編集部 / 出典: 国税庁・e-Gov法令検索
源泉徴収されている仕事もある
クライアントが会社で、仕事が原稿料やデザイン料などにあたるときは、所得税が源泉徴収されて振り込まれることがあります。1回の支払いが100万円以下なら、税率は10.21%です。3
源泉徴収された税は、確定申告で精算します。申告書の源泉徴収税額の欄に書くので、サイトの明細や支払調書で、1件ごとの源泉徴収税額を記録しておきます。
| 項目(説明用の作例) |
金額 |
| 契約金額 |
11,000円 |
| 源泉徴収税額(10.21%) |
▲1,123円 |
| サイトの手数料 |
▲2,200円 |
| 入金額 |
7,677円 |
この例では、収入は11,000円、経費は手数料の2,200円、源泉徴収税額は1,123円です。入金額の7,677円は、記録の最後に書いて、通帳と合っているかを確かめるのに使います。手数料が税込か税抜か、源泉徴収をどの額にかけるかはサイトや仕事で違うので、明細の数字をそのまま写すのが確実です。
収入にする年は、原則として納品した年
12月に納品して、入金が1月になる仕事はどの年の収入でしょうか。原則は、仕事を終えて引き渡した年です。12月に納品が終わっていれば、その年の収入として数えます。
ただし、業務に係る雑所得で、規模の小さい業務なら、入金した年の収入、払った年の経費として数えることもできます。4前々年の業務の収入が300万円以下などの条件があるので、使えるかどうかは税務署で確かめてから選びましょう。どちらのやり方にしても、毎年同じやり方で続けることが大切です。
1件ごとの記録の付け方と、申告の前に確認すること
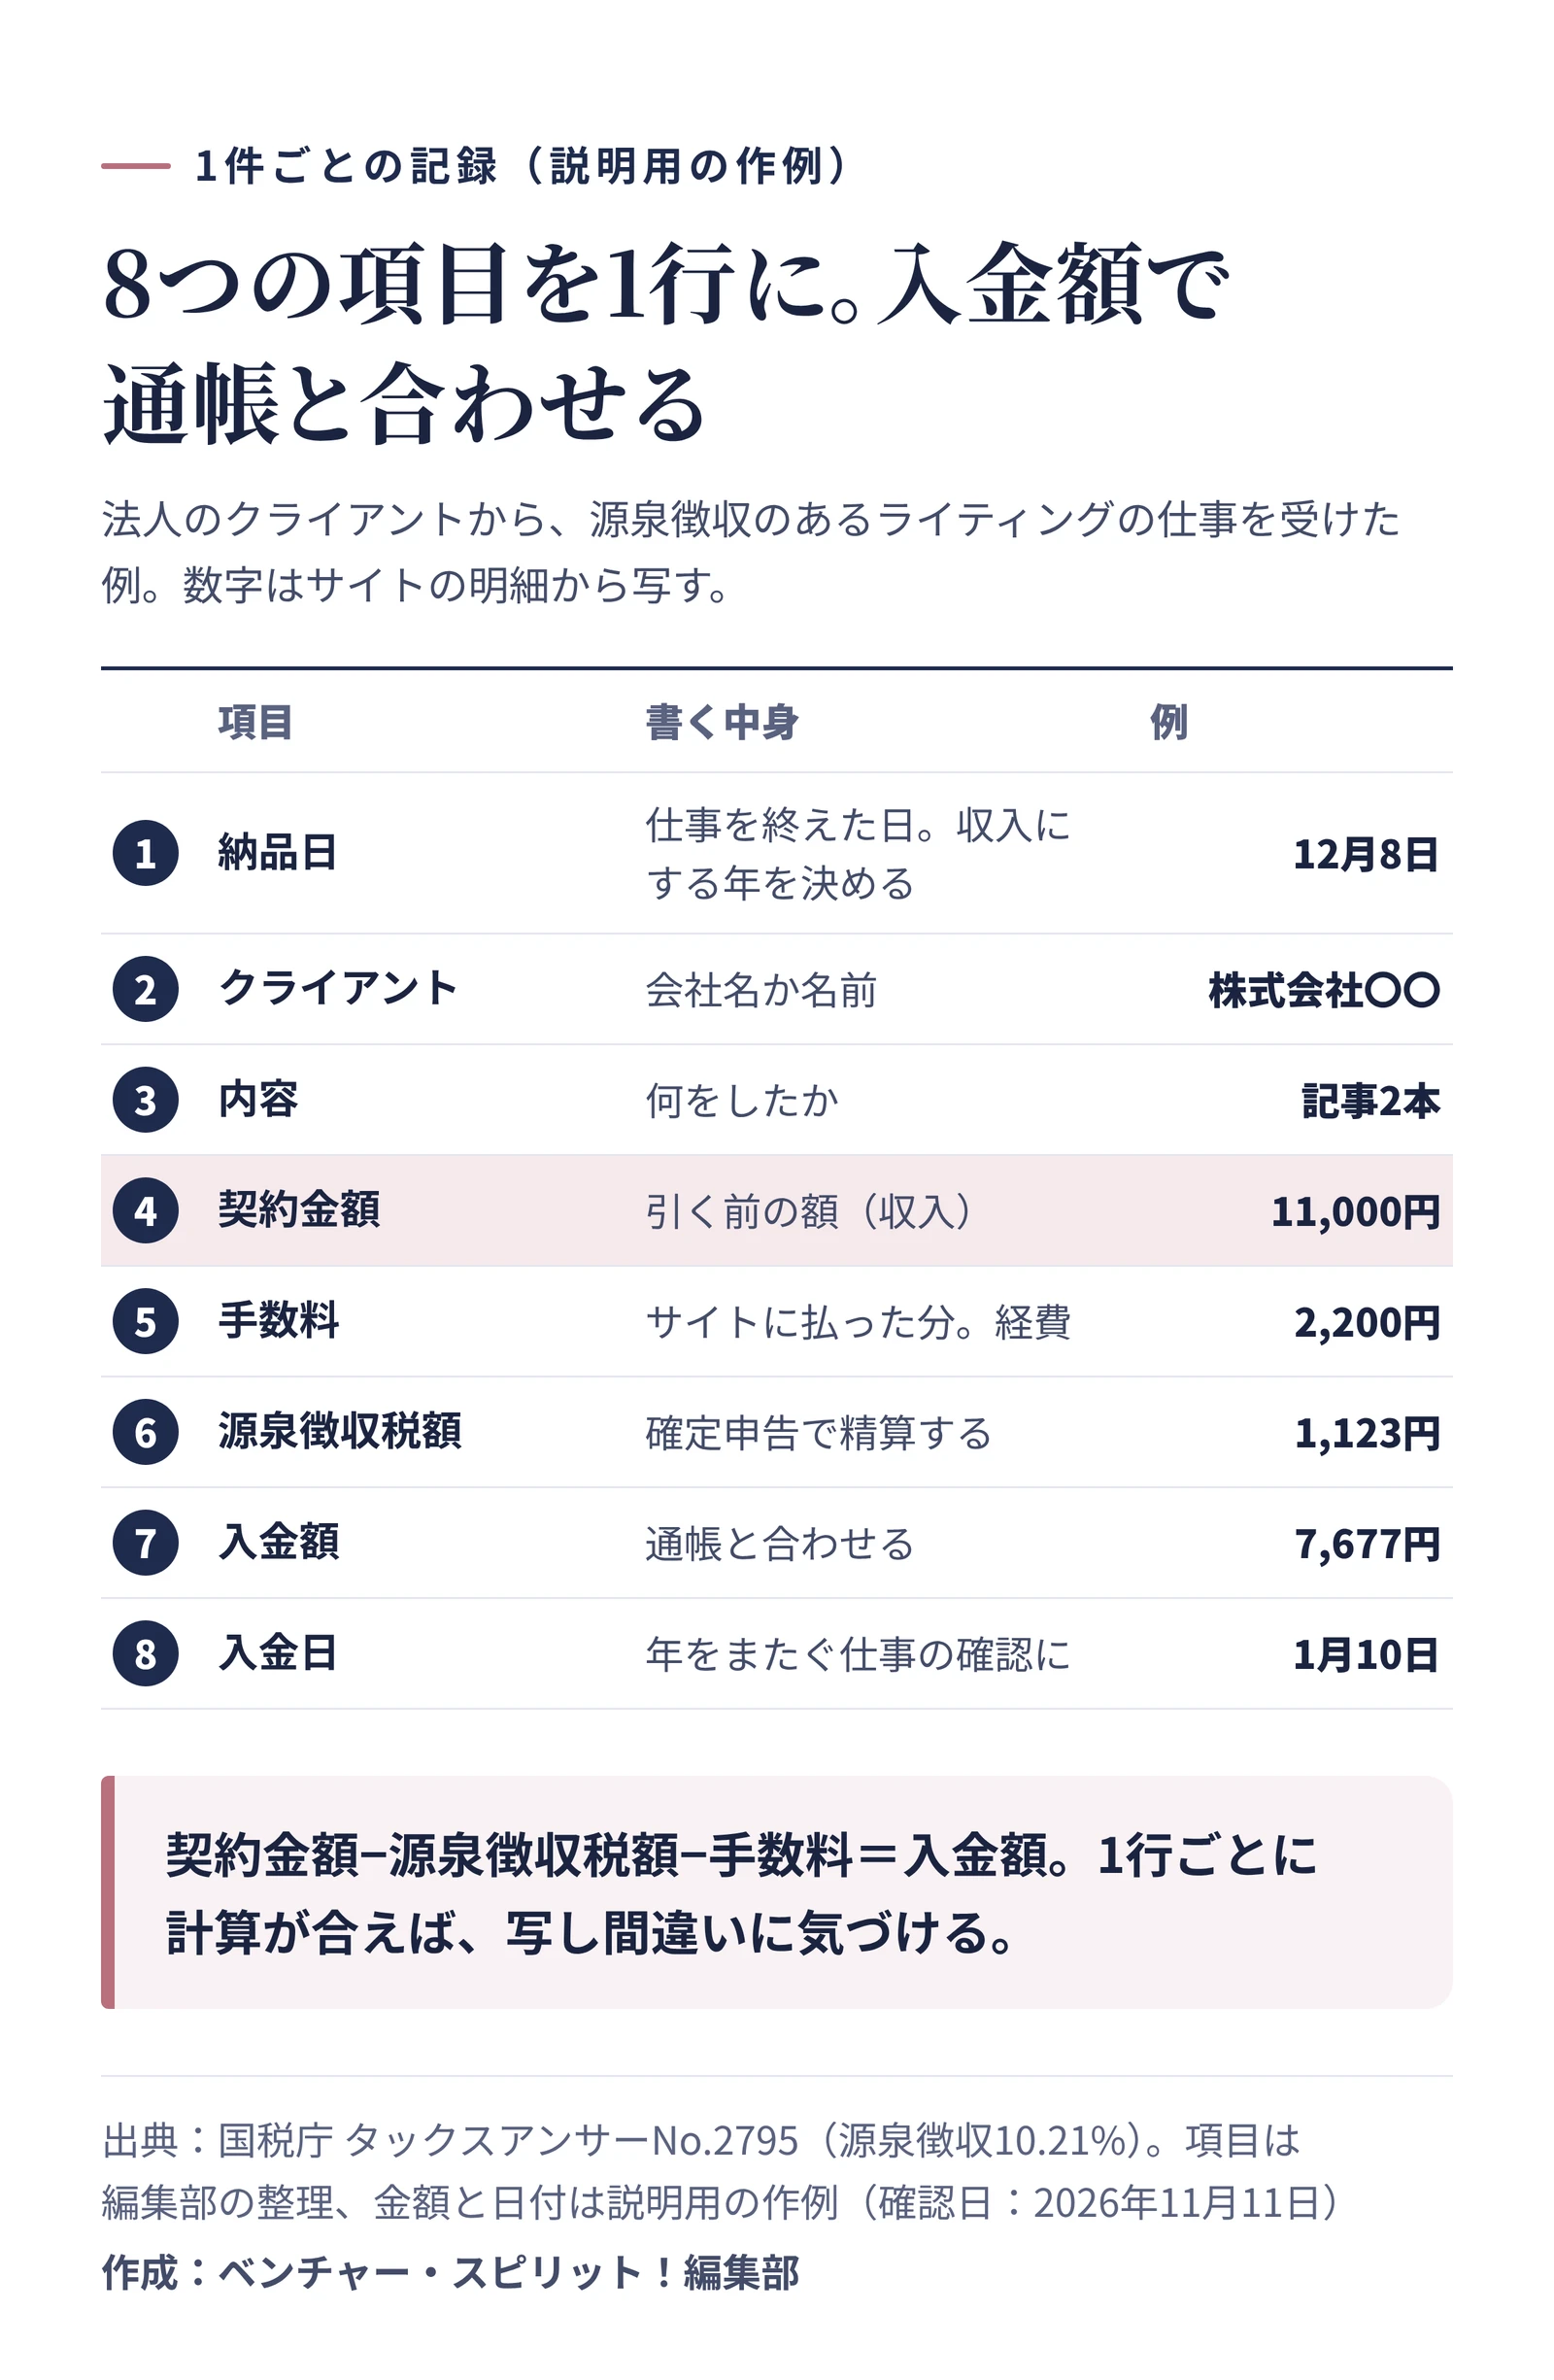
記録は1件ずつ、1行で付けます。項目は次の8つです。
- 納品日(仕事を終えた日)
- クライアントの名前
- 仕事の内容
- 契約金額(手数料を引く前)
- サイトの手数料
- 源泉徴収税額
- 入金額
- 入金日
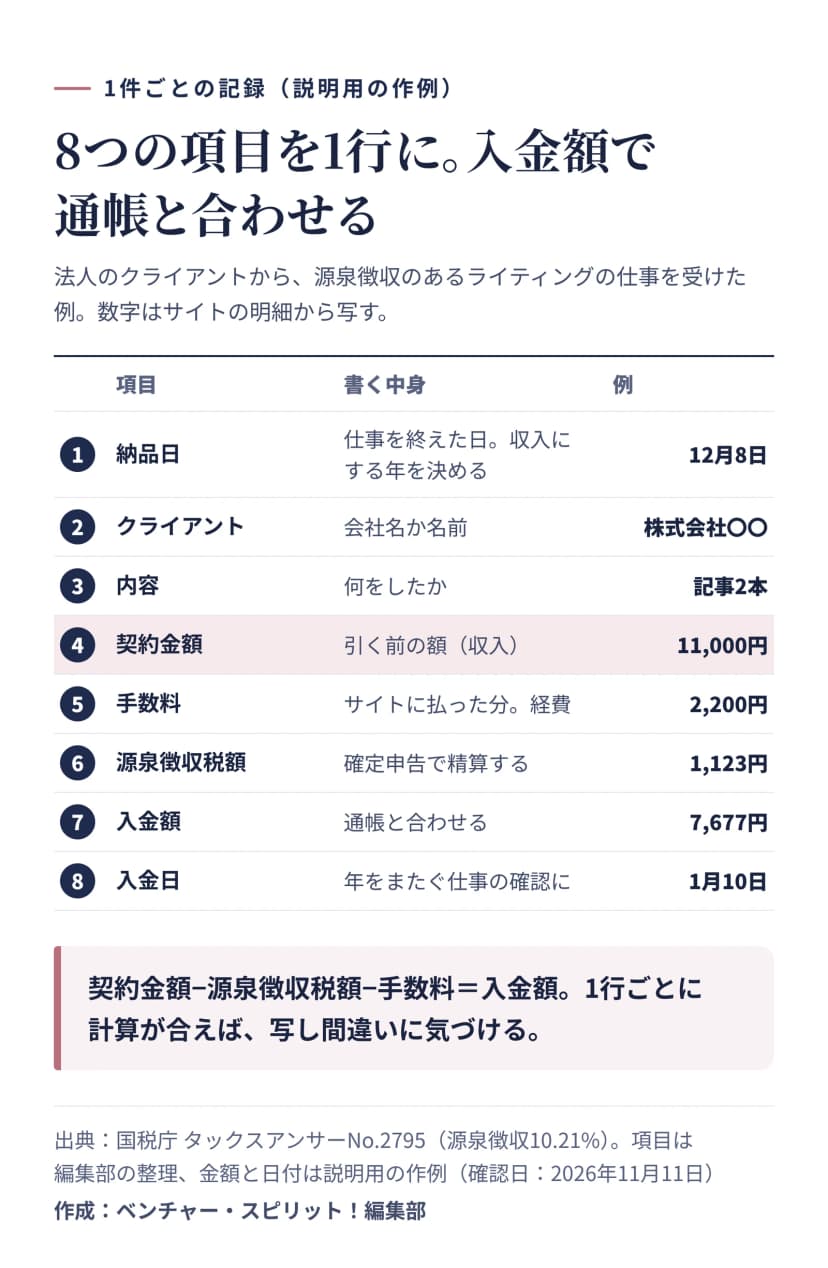 1件ごとの記録の8項目。契約金額から源泉徴収税額と手数料を引くと入金額になる作成: 編集部 / 出典: 国税庁
給与以外の所得が年20万円を超えると、確定申告が必要になります。520万円以下でも、住民税の申告は別に要ります。
記録の表は、1件目から作っておくと、年末にまとめて写すより、ずっと短い時間で済みます。8つの項目を1行に並べるだけ。仕事の数が増えても、表の行が増えるだけです。
ここでの内容は、国税庁の資料と所得税法で、2026年11月11日に確認したものです。仕事が雑所得か事業所得か、源泉徴収の対象かなど、個別の判断で迷ったときは、税務署や税理士に相談してください。