報酬から引かれていた税金は、確定申告で1年分の税と比べて精算します。引かれたほうが多ければ差が戻り、少なければ足りない分を納める。仕組みはそれだけです。
1月ごろに届く「支払調書」は、そのときに使う手がかりのひとつ。でも、届かない会社があっても大丈夫です。請求書の控えと入金の記録があれば、申告はできます。
5万円の講演料が、44,895円で振り込まれていた。そんな入金を見て、首をかしげたことはありませんか。差の5,105円は、会社があなたの代わりに先に国へ納めた税金です。1
支払調書は会社が税務署に出すもの
 1月ごろ、郵便受けに届く支払調書の写し。届かない会社もあるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
支払調書は報酬を払った会社が、「誰にいくら払い、いくら引いたか」を税務署に知らせる書類。法律は翌年1月31日までに出すことしか求めていません。本人に渡す決まりはないので、写しを送るかどうかは会社しだいです。2
給与の源泉徴収票なら、本人に渡すことまで法律で決まっていますが、支払調書にはその定めがないのです。3
しかも原稿料や講演料は、同じ人への1年の支払いが5万円以下なら、税務署にさえ出さなくてよい決まり。21回だけ登壇した講演なら、写しが来なくてもふしぎはありません。
申告書に付ける必要もないので、届いた写しは自分の記録と見くらべる控えとして使えば十分でしょう。4
見るのは4つの欄だけ
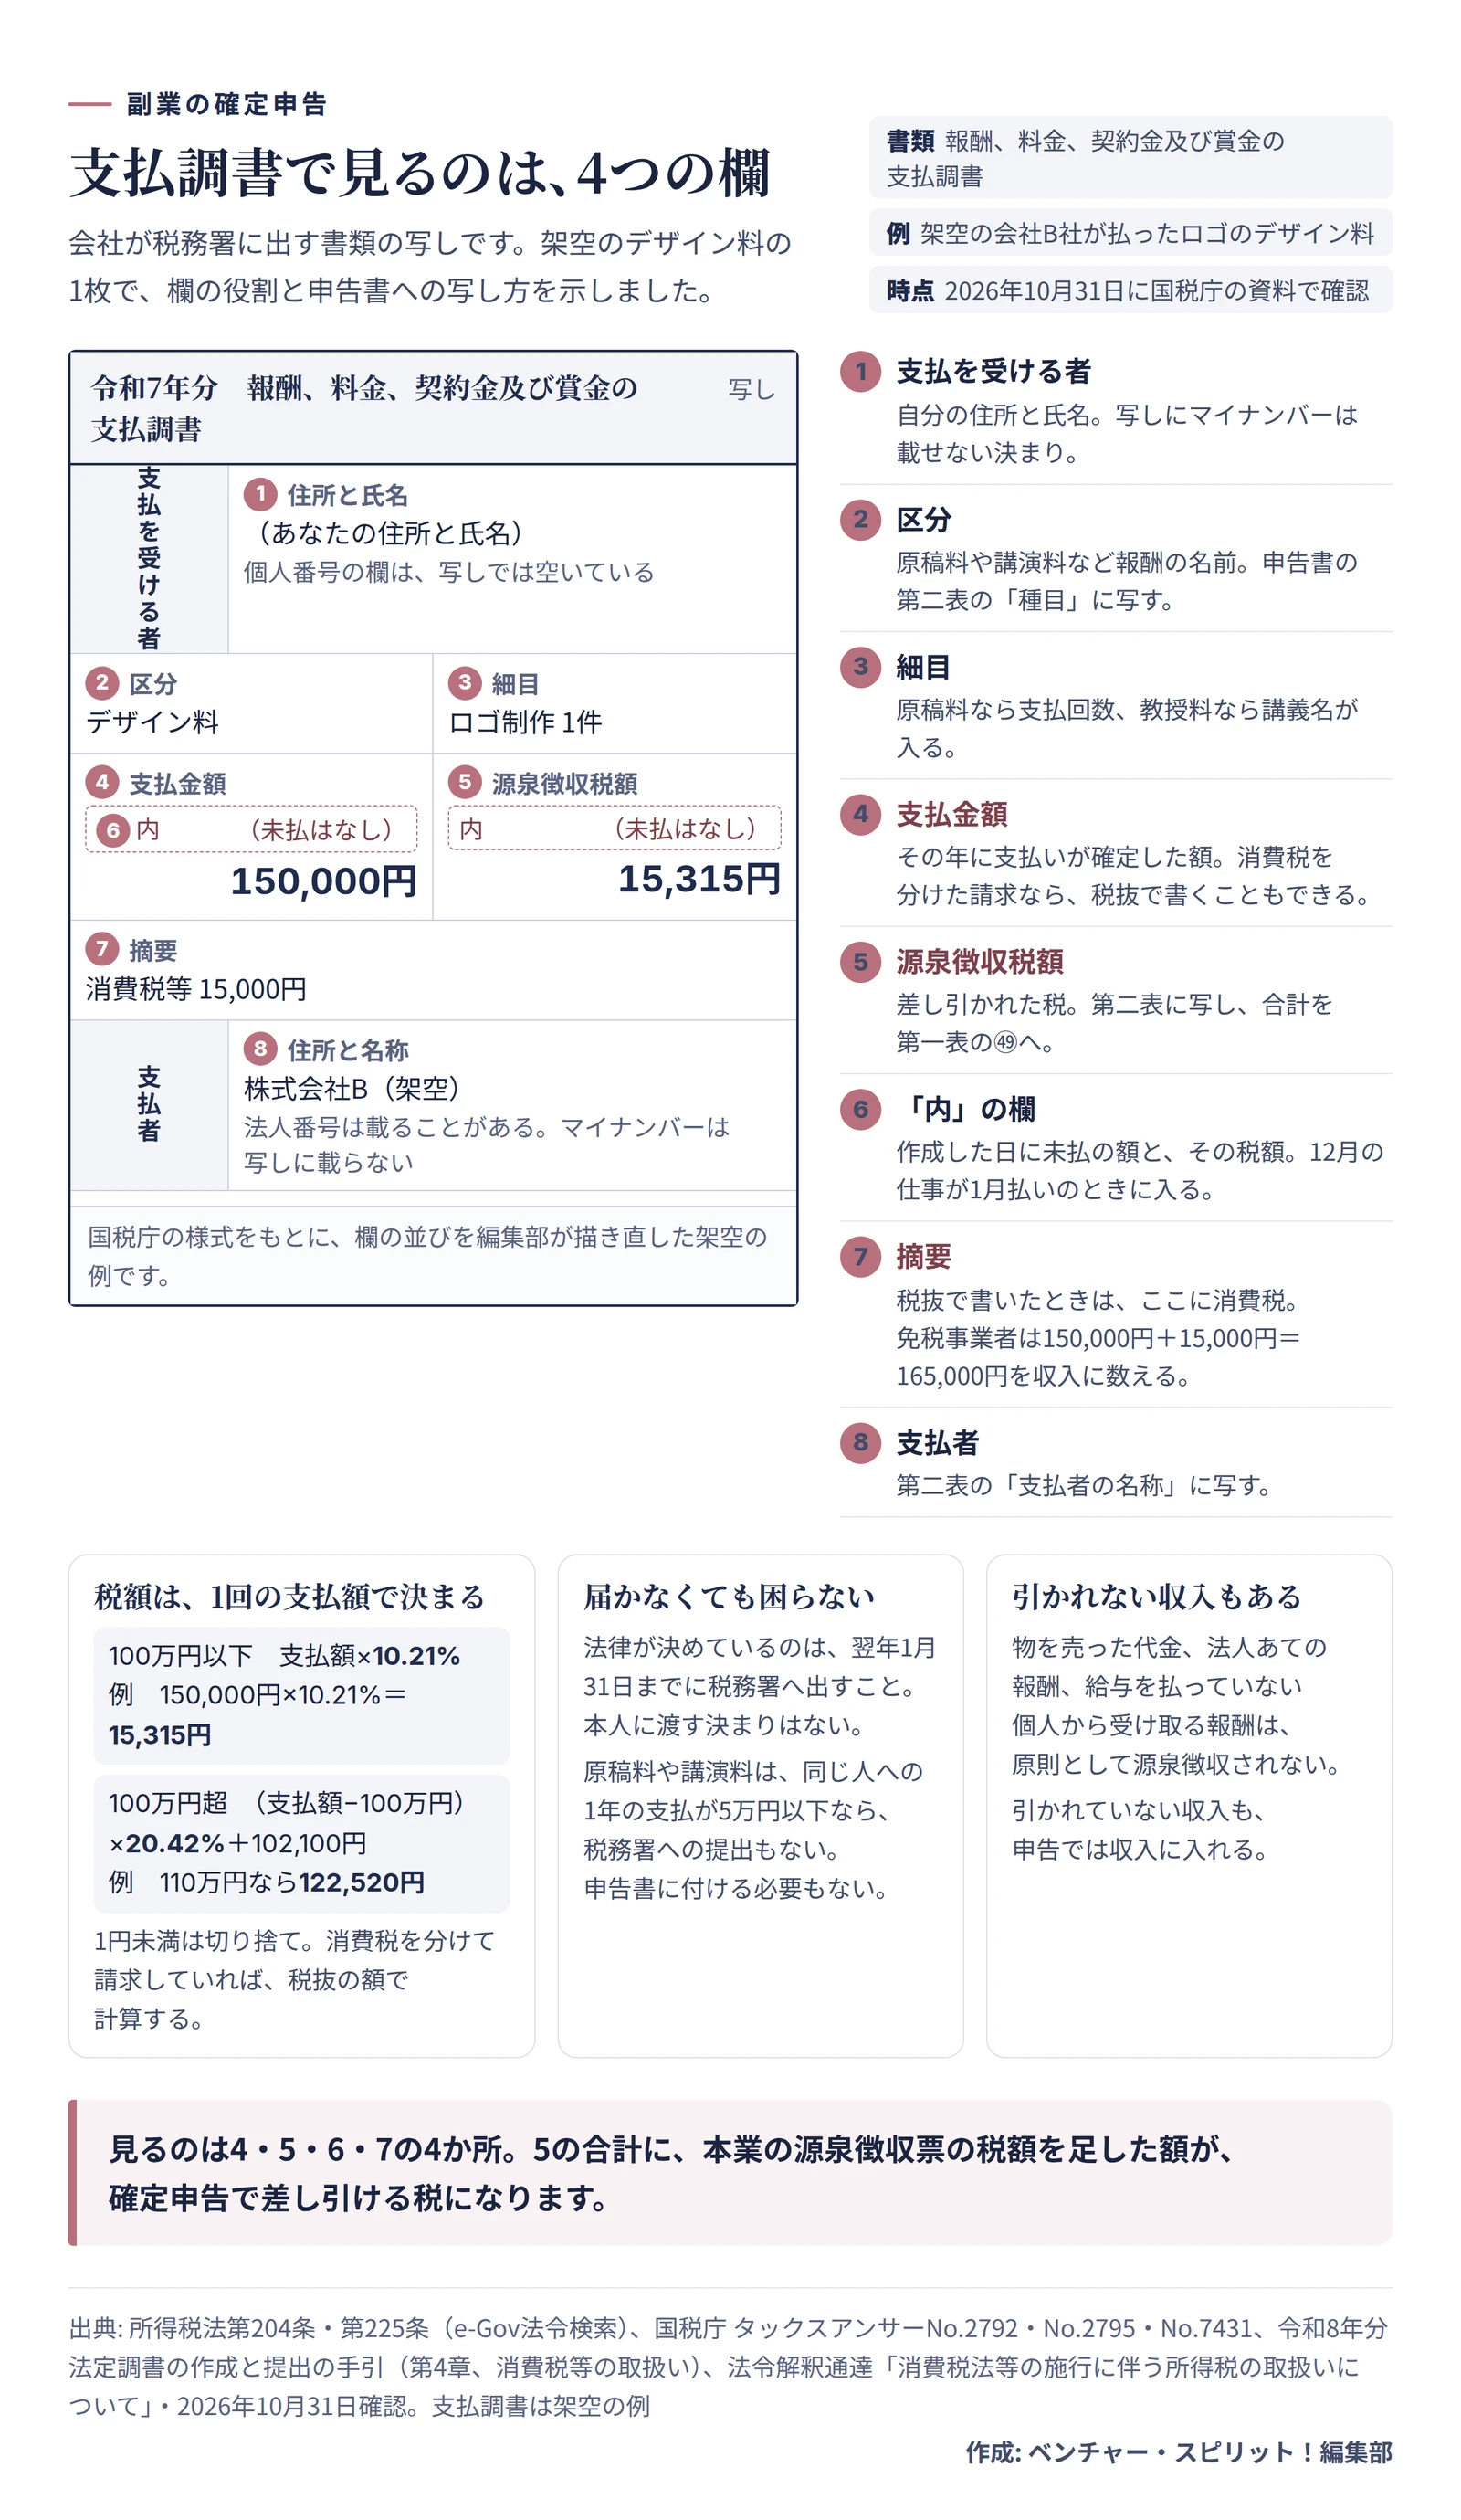
支払金額と源泉徴収税額、「内」と書かれた小さな欄、それに摘要。架空のデザイン料の1枚で、欄の並びを描き直してみました。
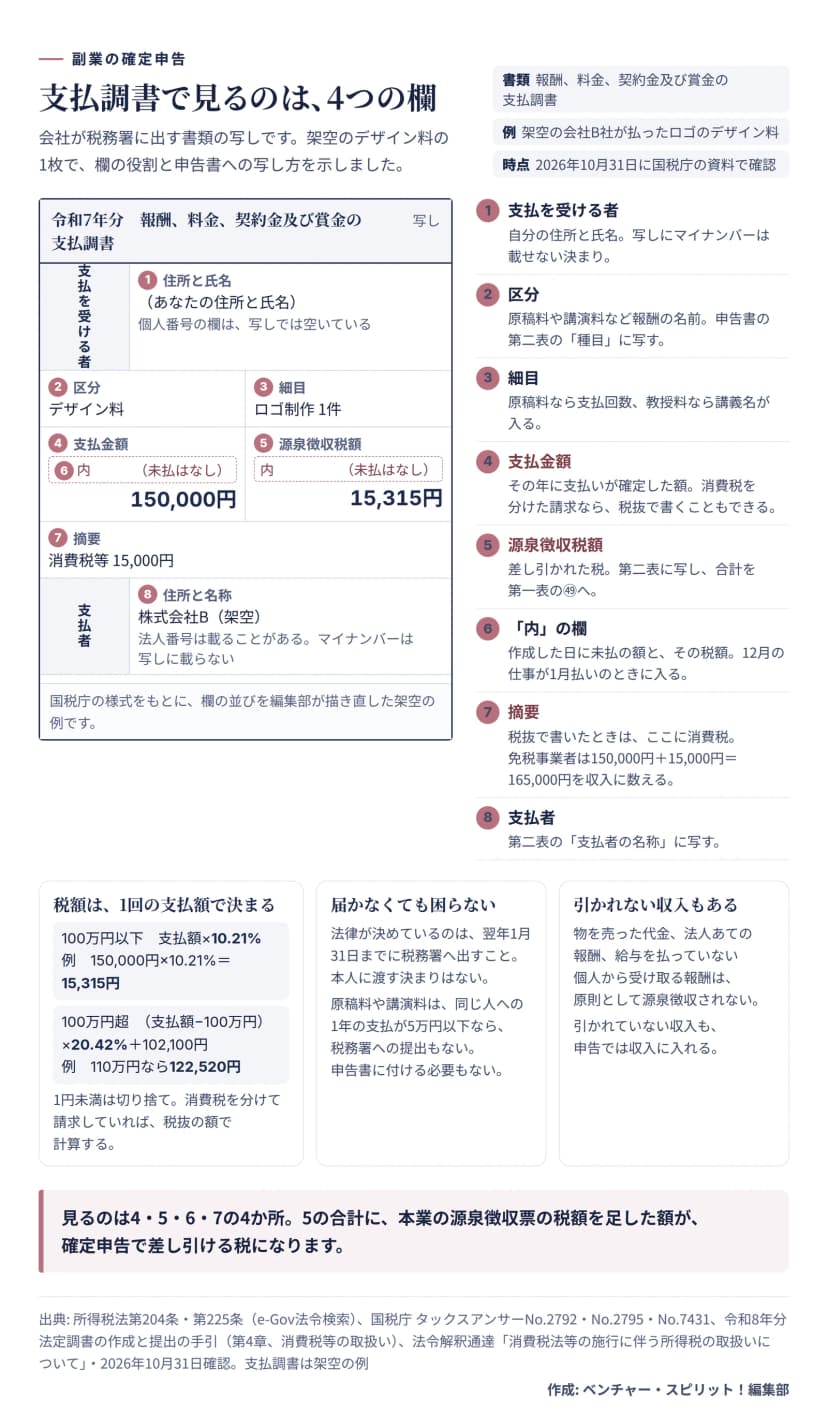 支払調書で見る4つの欄と、税額の計算、届かなくても困らない理由(架空の例)作成: 編集部 / 出典: 国税庁(タックスアンサー・法定調書の手引・法令解釈通達)、e-Gov法令検索
引かれる税は1回の支払いが100万円以下なら10.21%で、100万円を超える部分には20.42%がかかります。110.21%のうち、10%が所得税で、残りの0.21%がその上乗せの復興特別所得税です。
いちばん引っかかりやすい欄は、摘要かもしれません。請求書で報酬と消費税を分けて書いていれば、会社は税抜の額から税を引いてかまいません。そのときは支払調書も税抜の額で書かれ、消費税は摘要にまわることがあります。5ところが、インボイスの登録をしていない免税事業者は、所得税では消費税をふくめた額を収入に数えます。6図の例なら、収入は165,000円になります。
引かれない収入もあります。引く対象は原稿やデザイン、講演の報酬のように、法律に挙がったものだけ。物を売った代金や、給与を払っていない個人のお客さんからの報酬は、原則として引かれません。7ただ、引かれていなくても、申告では収入に入れる点は同じです。
書く場所は第二表と第一表の㊾
令和7年分の申告書で見ると、引かれた税を書くところはおもに2か所です。8
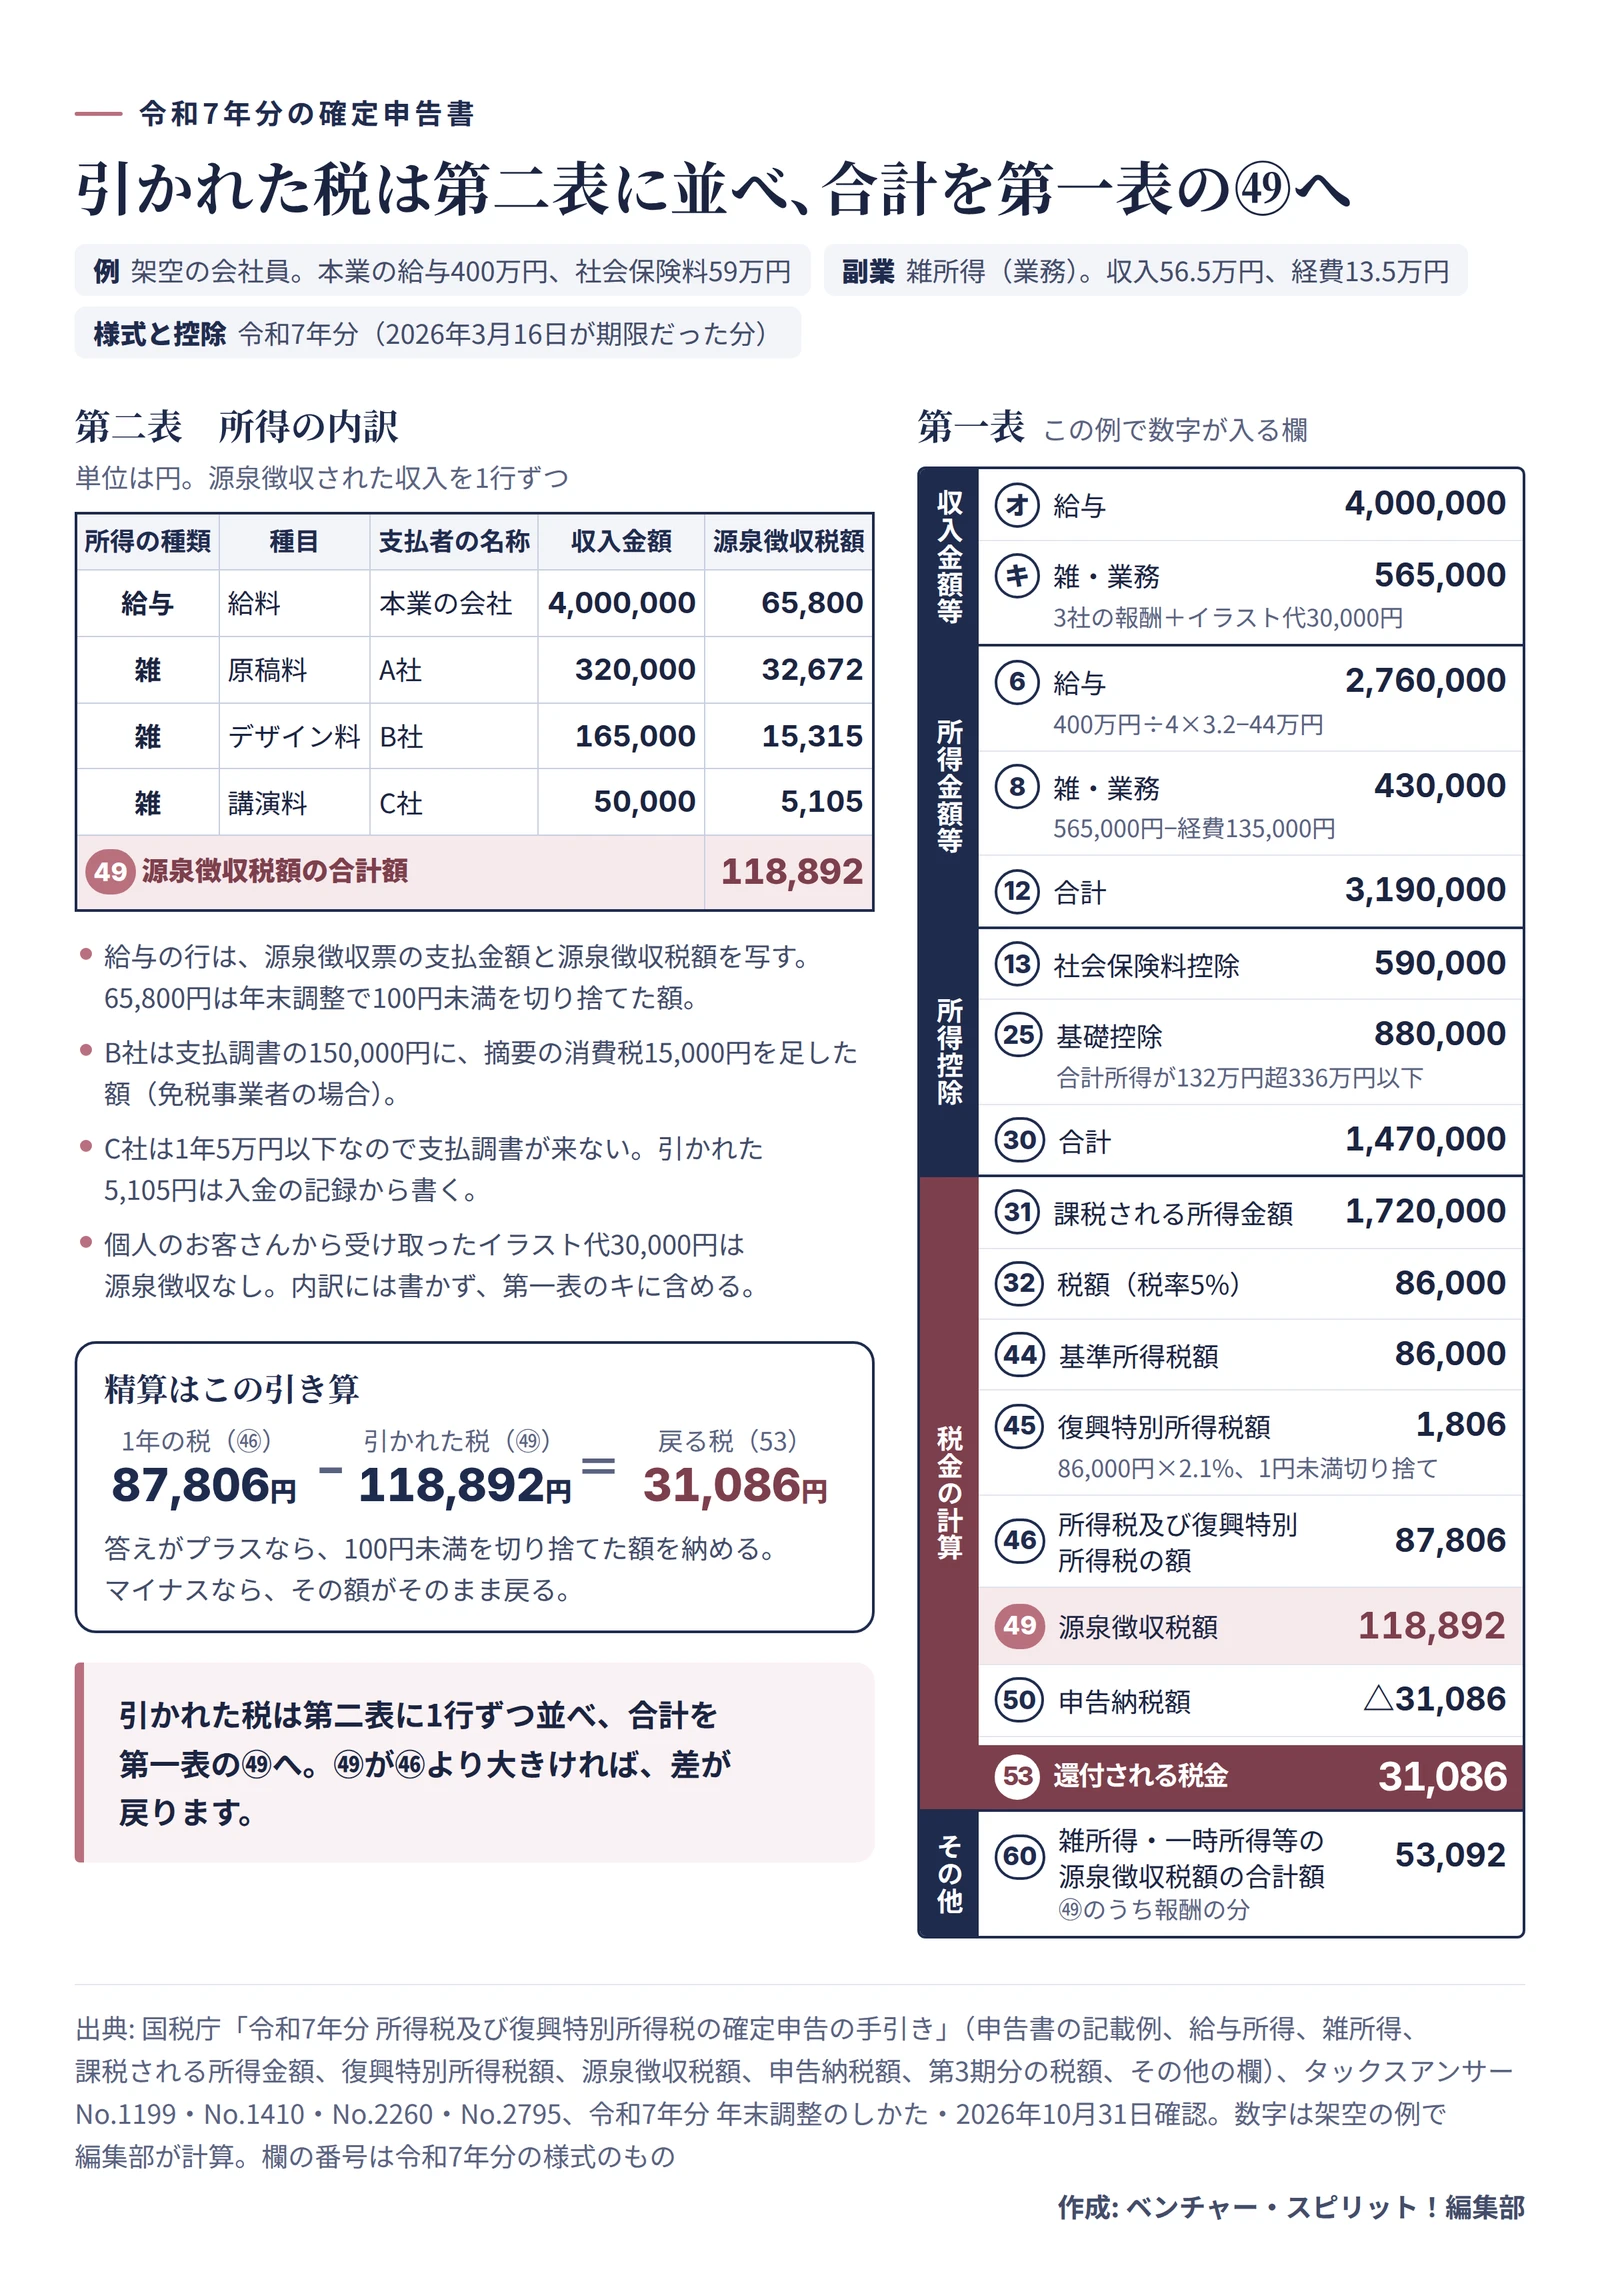
まず第二表の「所得の内訳」に、税を引かれた収入を、払ってくれた会社ごとに1行ずつ書きます。本業の給与も、源泉徴収票を見ながらここに入れます。そのうえで、内訳の合計を第一表の㊾に写します。報酬の分だけの合計は同じ第一表の60にも書いておきます。
報酬の収入そのものは、雑所得(業務)なら第一表のキへ。経費を引いたあとの額は⑧に入れます。事業所得で申告する人は、書く欄が変わります。どちらに当たるかは、雑所得と事業所得の違いを読んでみてください。
e-Taxで出すなら、欄の番号を覚えなくてもかまいません。確定申告書等作成コーナーなら、画面に出てくる順に源泉徴収票と支払調書の数字を入れていくだけ。第二表の内訳や㊾は入れた数字から自動で作られます。9
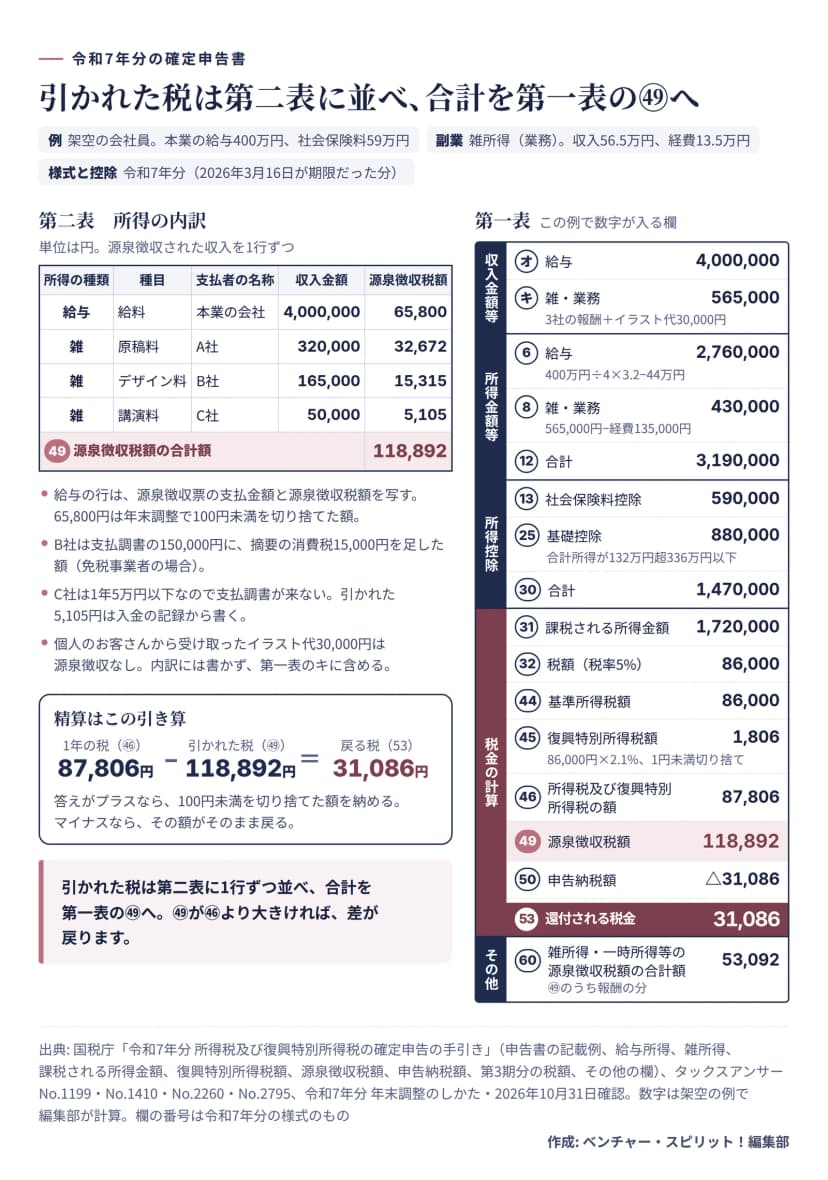 引かれた税を書く第二表の内訳と第一表の49、精算までの数字(令和7年分・架空の例)作成: 編集部 / 出典: 国税庁(令和7年分 確定申告の手引き・タックスアンサー・年末調整のしかた)
図の例では、1年の税より引かれた税のほうが3万円あまり多く、その差が戻ってきます。
戻るか納めるかは税率の帯で変わる
同じ副業でも、本業の給与が違うと、精算の向きが逆になることがあります。
| 本業の給与 |
社会保険料 |
税率 |
精算の結果 |
| 400万円 |
59万円 |
5% |
31,086円が戻る |
| 500万円 |
74万円 |
10% |
9,143円が戻る |
| 700万円 |
103万円 |
20% |
34,800円を納める |
副業はどの行も同じです。収入が56.5万円、経費が13.5万円で、引かれた税は53,092円。控除と税率は、令和7年分のものを使いました。10
なぜ、こうなるのでしょう。副業で増える税は、経費を引いたあとの所得43万円に、自分の税率と復興特別所得税の分をかけた額です。5%の人なら約2.2万円、20%の人なら約8.8万円。いっぽうの10.21%は、経費を引く前の報酬に一律でかかる前払いです。だから税率が10%以下で経費もある人は戻りやすく、20%以上の人は足りなくなりやすいのです。帯が上がった年は、3月に納める分を少し取っておくと、あとがぐっと楽になります。
自分がどの帯にいるかは、本業の源泉徴収票を見ればおおよそ分かります。「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額が、195万円未満なら5%、330万円未満なら10%、695万円未満なら20%。10
2027年2月から3月に出す令和8年分の申告では、基礎控除と給与所得控除の額が変わります。10同じ給与でも数字は動くので、表は考え方の見本として見てください。
迷いやすい5つの場面
支払調書の金額が自分の記録と合わないときは、まず3つの理由を疑ってみてください。消費税を抜いて書かれている、振込手数料が引かれている、年をまたいだ支払いがある。引かれた税が「税抜の報酬×10.21%」と合うかを1件ずつ見ていくと、見つかりやすいはずです。申告する収入は、自分の請求と入金の記録から数えるもの。それでも合わないところは、会社の経理に聞いてみましょう。
12月の仕事が1月に振り込まれた場合は、どの年の収入に入れるかで迷いますよね。原則として、決め手は入金の日ではありません。原稿やデザインを納めた日や、講演を終えた日が目安です(現金主義の特例を選んだ人は入金の年)。11支払調書でも、その年に払うことが決まっていれば、まだ払っていない額が「内」の欄に書かれます。12
その年の申告では、まだ引かれていない税も、引かれるべき税として㊾に入れます。13ただし還付になる人は、会社がまだ国に納めていない分を第一表の61に書きます。この分は会社が納めたあとに、届出をして戻してもらう流れです。14
何社からも届いたら、1社を1行にして第二表に並べ、合計を㊾に書きます。行が足りないときの別紙が「所得の内訳書」です。8
支払調書をなくしても、申告書に付けない書類なので困りません。請求書の控えと入金の記録から、収入と引かれた税を書けば足ります。
副業の所得が20万円以下だった人は、本業の給与が1か所だけなら、所得税の確定申告をしなくてかまいません。15ただ、引かれた税を取り戻したいなら申告できます。そのときは20万円以下の副業もふくめ、すべての所得を書くのが決まり。16申告しない場合は住民税の申告が別に要るので、20万円以下の住民税の申告で手順を見ておいてください。
今週の段取りは封筒を1つ作ることから
申告の時期にあわてないよう、今週できることを5つにしました。
- 取引先ごとに、1年分の請求書の控えを1つのフォルダーにまとめる。
- 通帳やネット銀行の明細で、入金が請求額より少ない取引に印をつける。
- その差が「税抜の報酬×10.21%」と合うかを確認し、表に書き写す。
- 支払調書が届いたら同じ封筒に入れ、表の数字と見くらべる。
- 1月中に届かない取引先は、表の数字で申告すると決めておく。
明細を頼むときの文例と、書類をいつまで残すかは、確定申告の準備にまとめています。
1年の報酬と引かれた税を、取引先ごとに数字で言える。申告が楽になるだけでなく、来年の単価を相談するときにも、その数字が足場になります。
制度と様式は、2026年10月31日に国税庁の資料とe-Gov法令検索で確認しました。計算は架空の例です。自分の場合に迷うときは、税務署か税理士に相談できます。