副業で初めて請求書を出すとき、決まった様式はありません。宛名、発行日、請求書の番号、自分の名前と連絡先、仕事の内容、金額、支払期日、振込先。この8つがそろっていれば、相手の経理はそのまま支払いの手続きに回せます。
インボイスの登録をしていない免税事業者でも、請求書は出せます。登録番号を書かないだけで、ほかの項目は同じです。振込手数料と、源泉徴収がある仕事の差引額の書き方も、最初に決めておくと毎月迷いません。
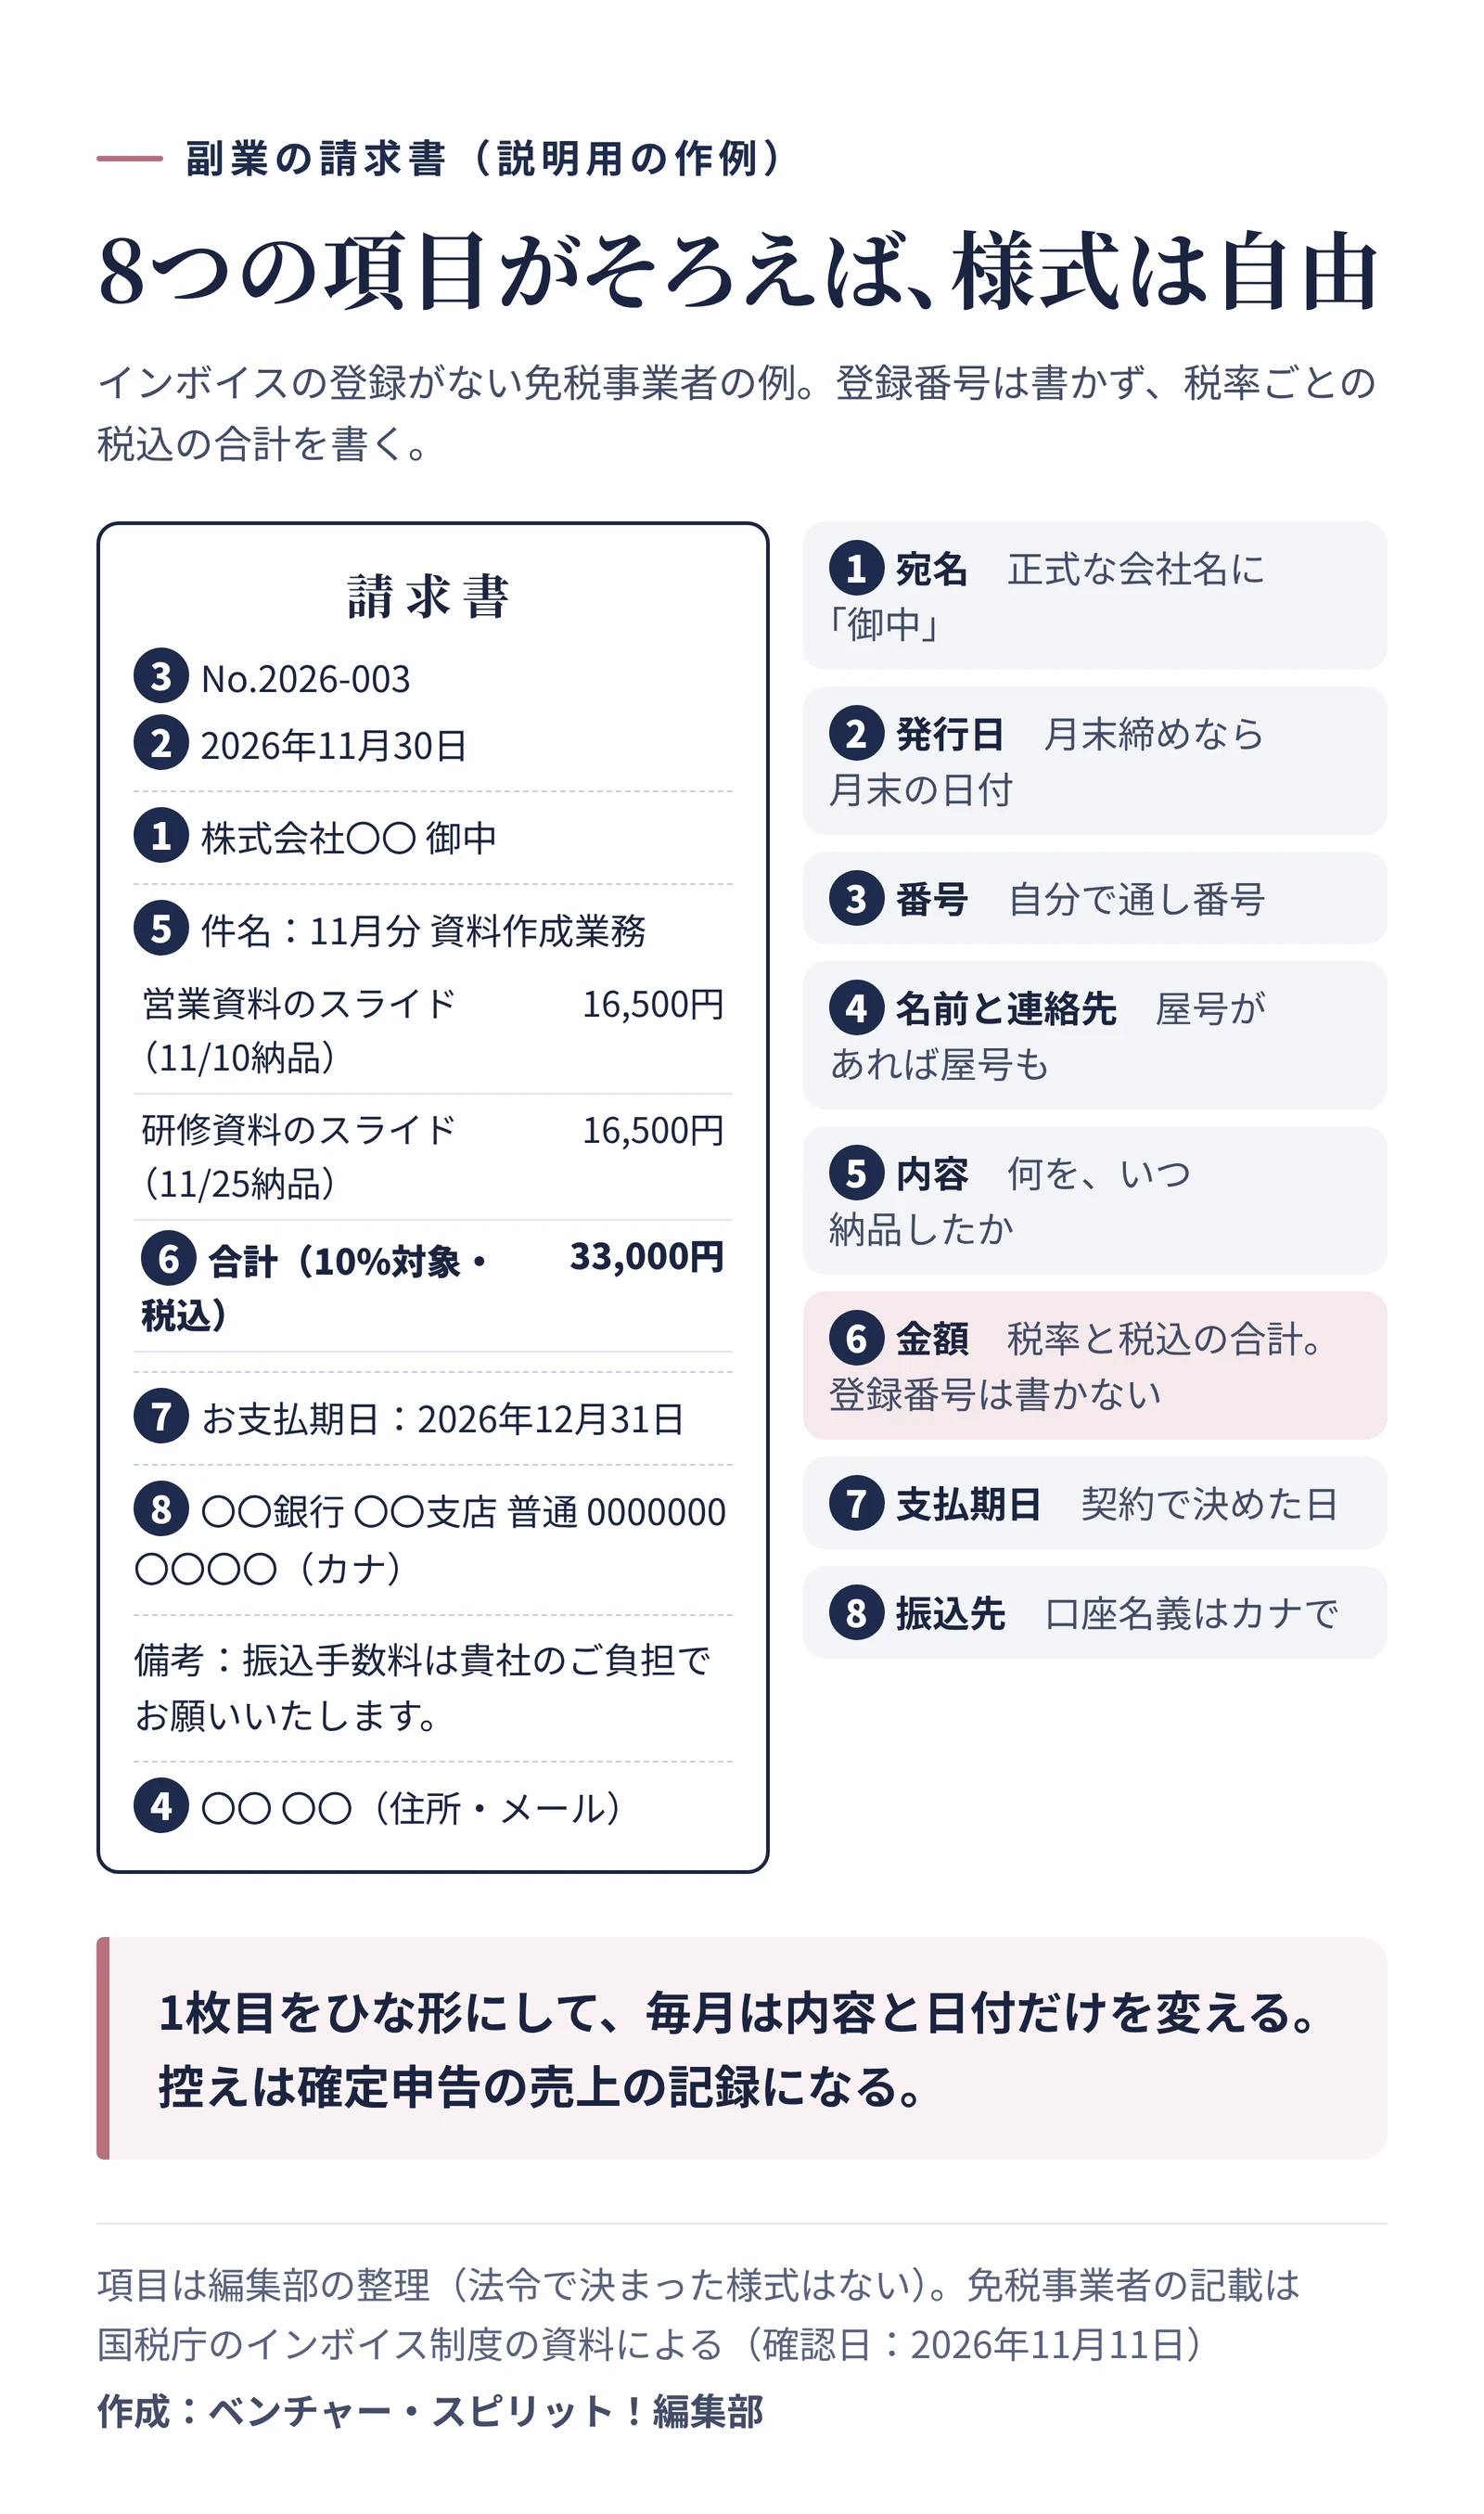
請求書に書く8つの項目
項目ごとに、書く中身をまとめました(法令で決まった様式ではなく、編集部の整理です)。
| 項目 |
書く中身 |
| 宛名 |
取引先の正式な会社名(「株式会社」まで)と「御中」 |
| 発行日 |
請求書を作った日。月末締めなら月末の日付が多い |
| 請求書の番号 |
「2026-003」のように、自分で通し番号を付ける |
| 自分の名前と連絡先 |
氏名(屋号があれば屋号も)、住所、メールアドレス |
| 件名と内容 |
何の仕事を、いつ納品したか。件数や単価も |
| 金額 |
内訳と合計。税込か税抜かをはっきり書く |
| 支払期日 |
契約や発注のときに決めた日 |
| 振込先 |
銀行名、支店名、口座の種類、口座番号、口座名義(カナ) |
番号を付けておくと、取引先から「11月分の請求書」と問い合わせがあったときに、すぐ探せます。確定申告で売上を数えるときも、番号の順に並べれば抜けが見つかります。
 送る前に、請求書の金額と振込先を定規を当てて1行ずつ見直すイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
インボイスの登録がない免税事業者の書き方
登録していない免税事業者は、登録番号を書きません。登録番号に似た英数字や、ほかの人の番号を書いて、インボイスと間違われるような請求書を出すことは禁止されています。
取引先が課税事業者の場合、免税事業者からの仕入れでも、経過措置で消費税の一部を控除できます。そのためには、請求書に次のことが書かれている必要があります。
- 書類を作った人の名前
- 取引の日付
- 取引の内容
- 税率ごとに分けた税込の合計額
- 受け取る側の名前
副業の請求書なら、「10%対象 税込33,000円」のように、税率と税込の合計を書いておけば足ります。相手から登録番号を聞かれたら、免税事業者で登録していないことを、そのまま伝えましょう。
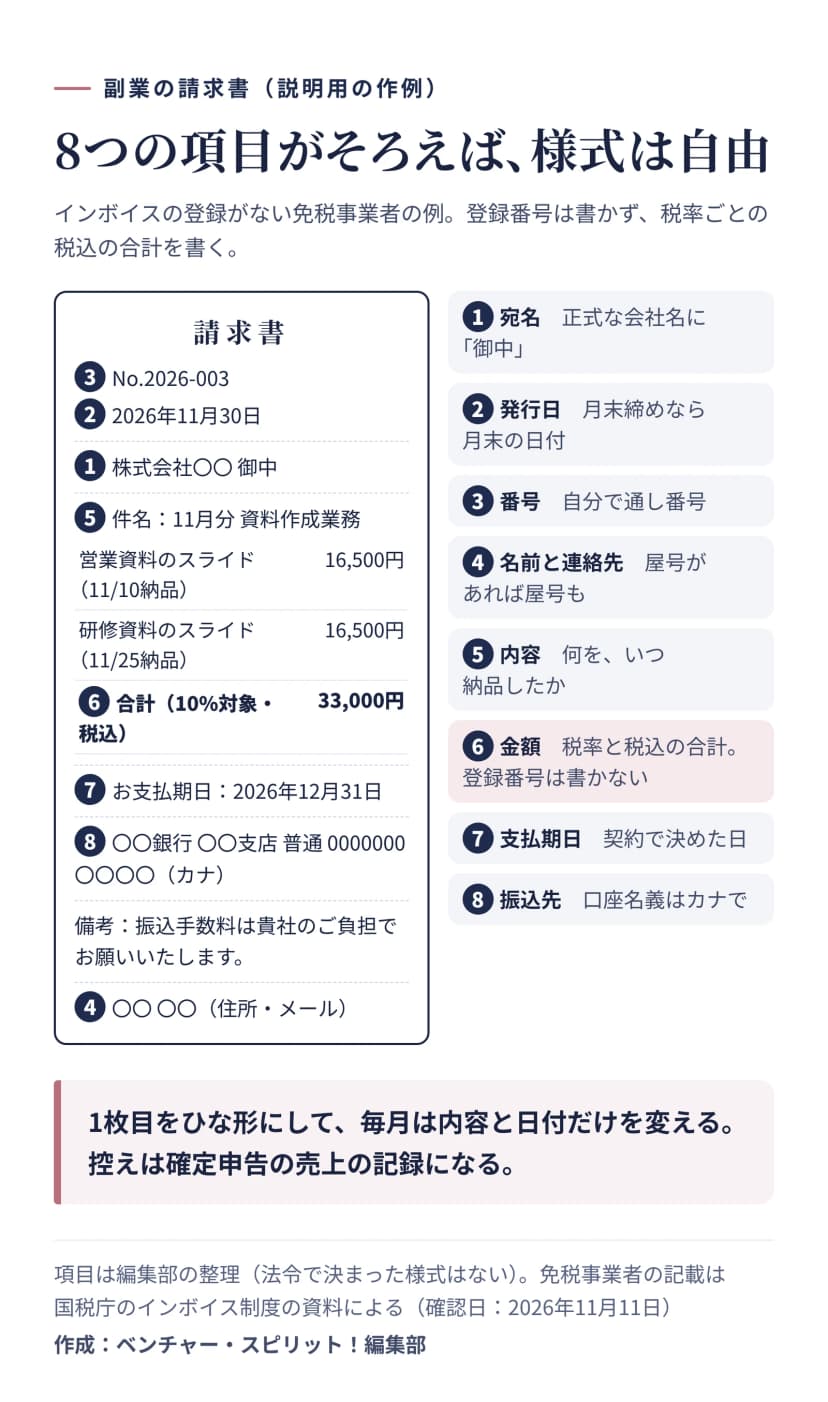 副業の請求書の見本と8つの項目。免税事業者は登録番号を書かず、税率ごとの税込の合計を書く作成: 編集部 / 出典: ベンチャー・スピリット!編集部
振込手数料は、報酬から引かれない書き方に
振込手数料をどちらが負担するかは、取引の前に決めておくのが基本です。請求書の備考に「振込手数料は貴社のご負担でお願いいたします」と書いておけば、毎回の確認が要りません。
従業員のいる会社から仕事を請けている場合は、フリーランス法の決まりも関わります。公正取引委員会のQ&Aによると、フリーランスの口座に報酬を振り込む手数料をフリーランスに負担させ、報酬から差し引くことは、合意の有無にかかわらず報酬の減額にあたります。1この決まりは、1か月以上続く仕事などに当てはまります。自分の都合で振込先を変えた場合の増えた手数料は、負担を求められることがあります。1
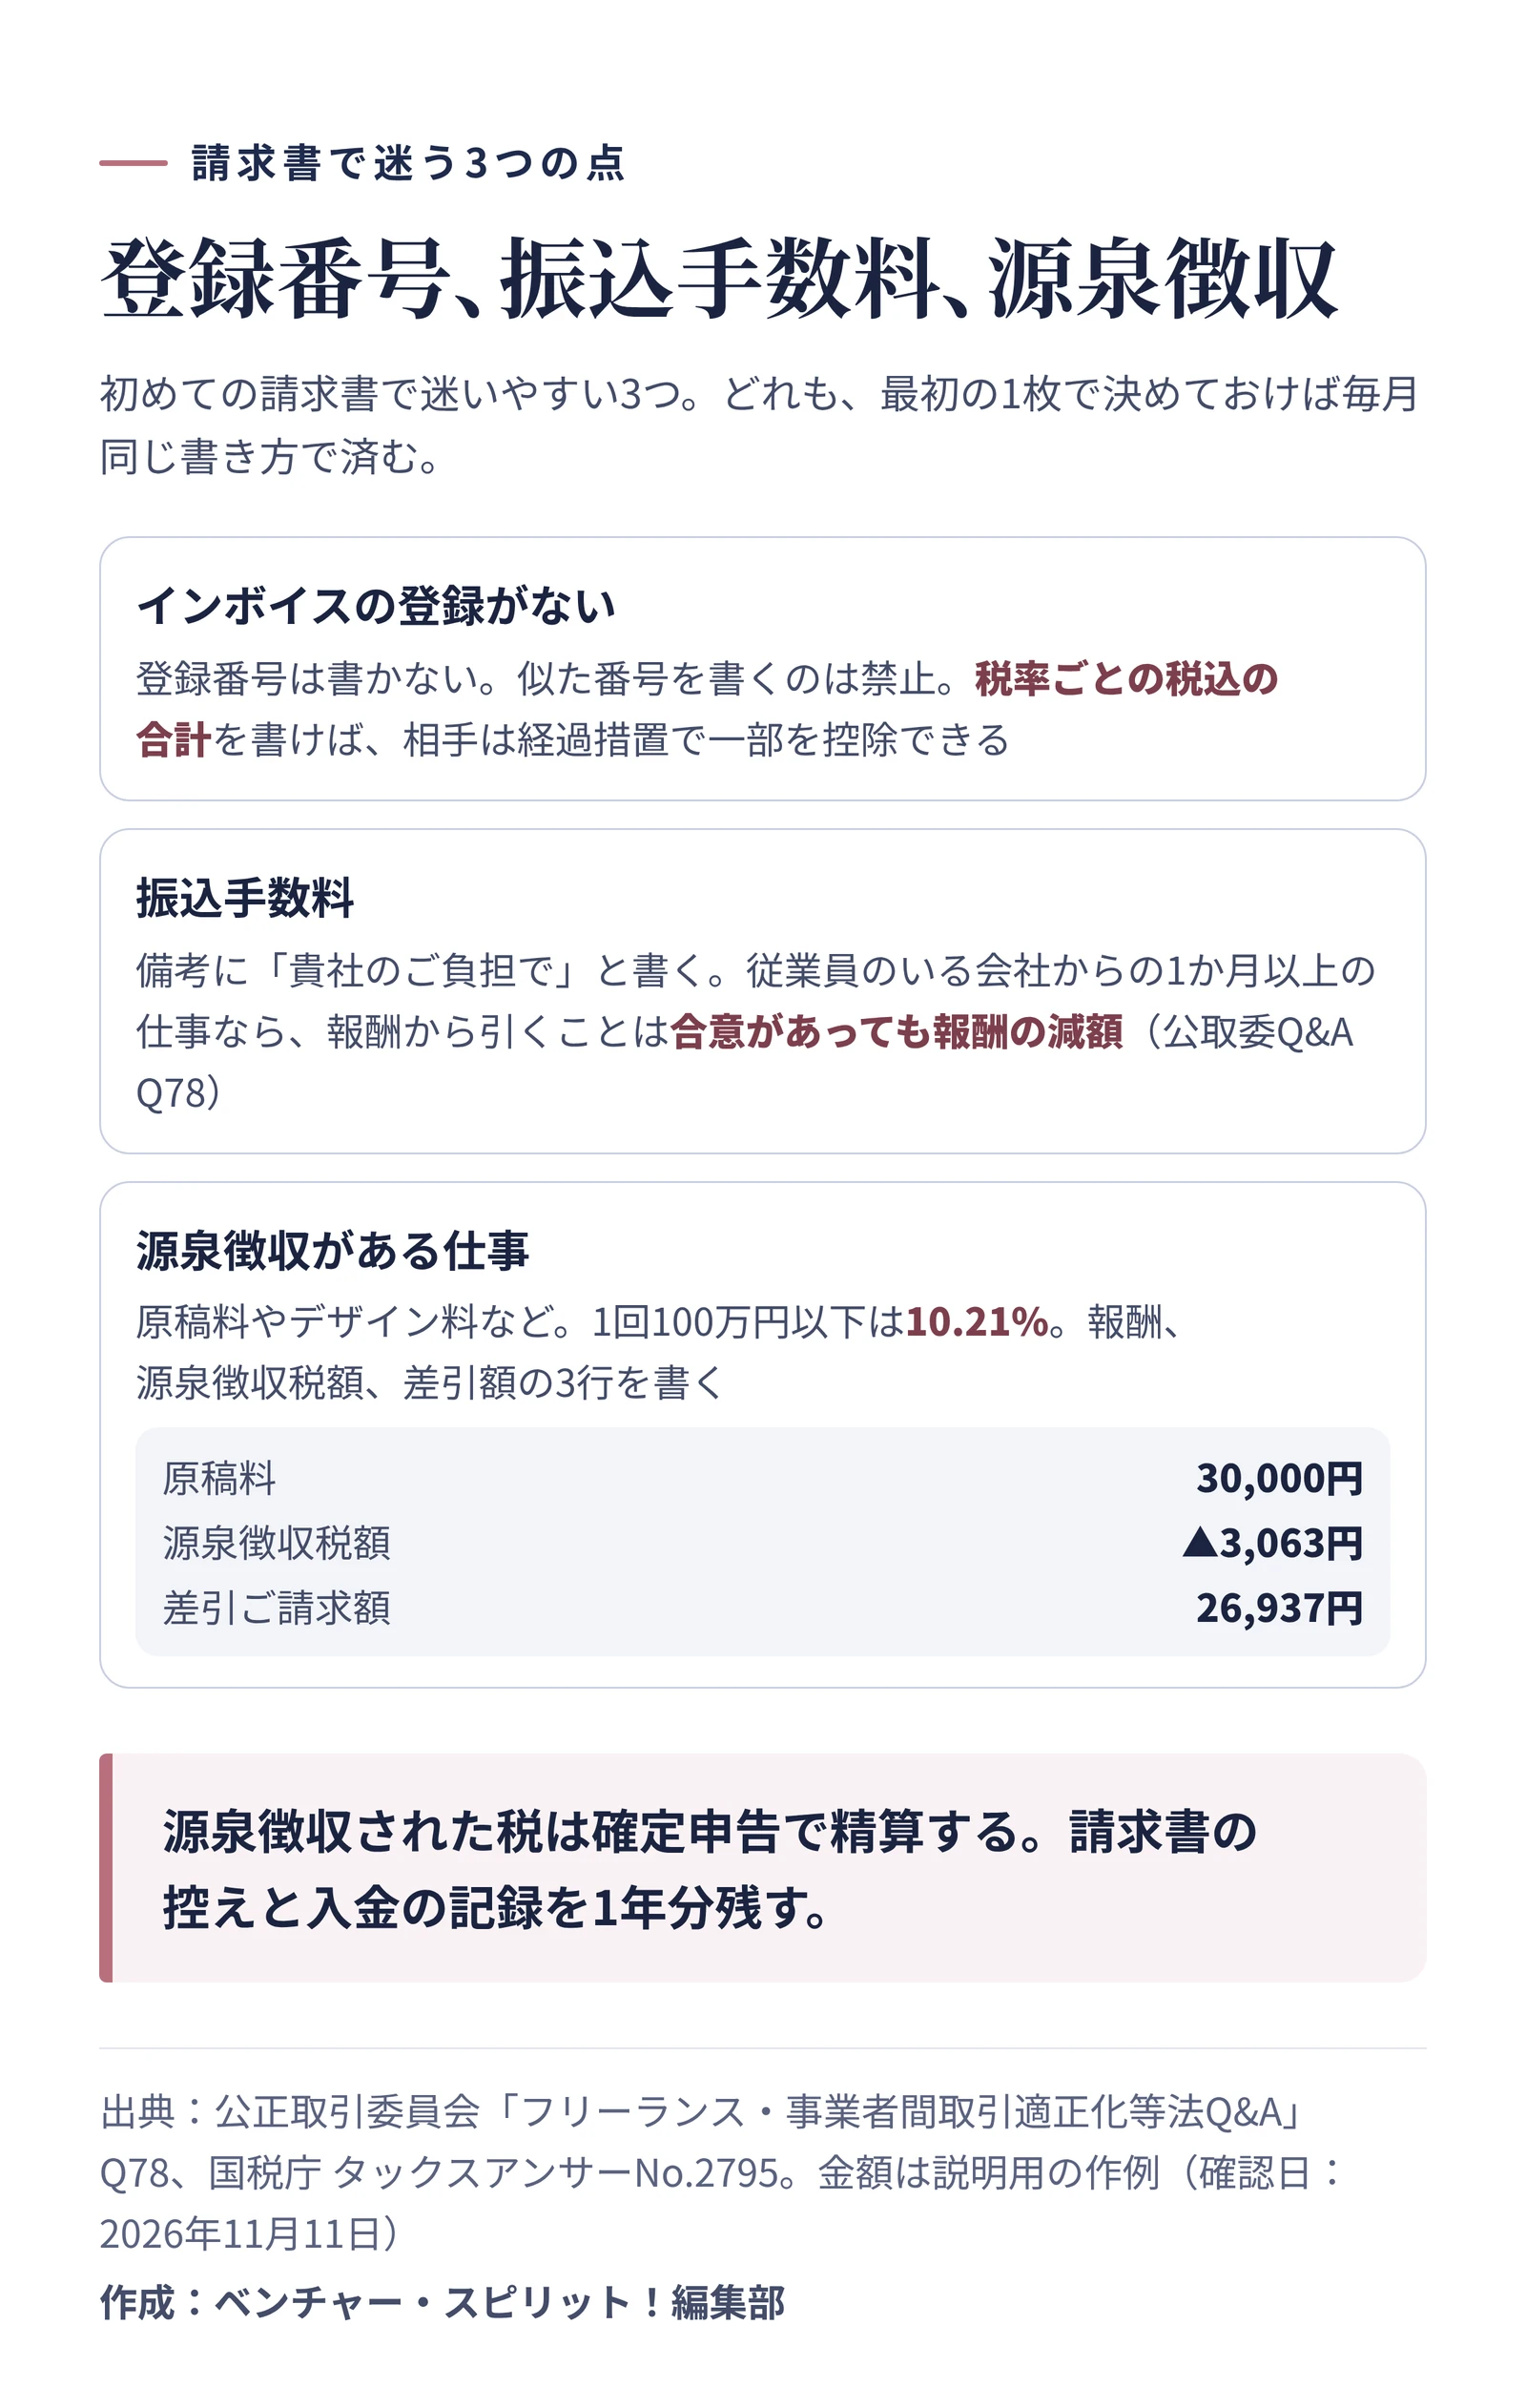
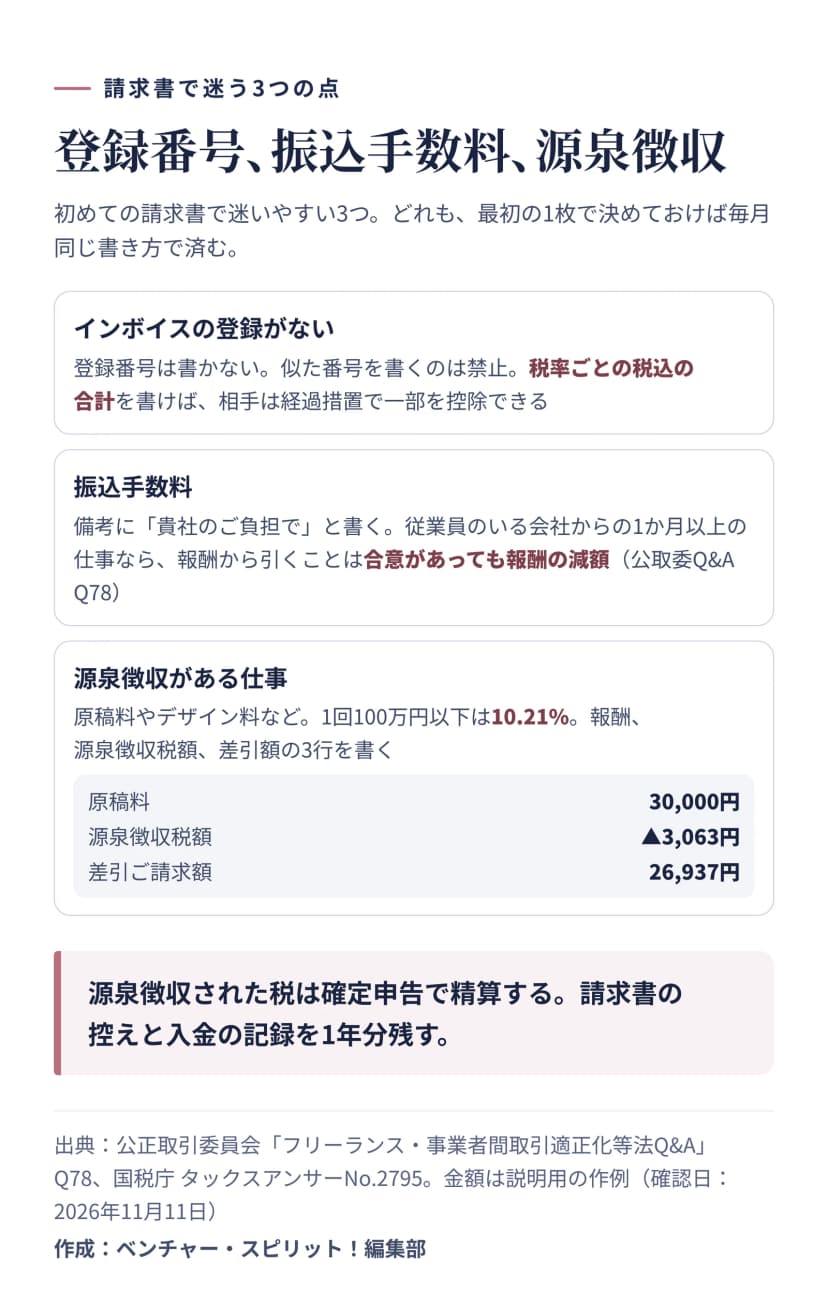 請求書で迷う3つの点。登録番号、振込手数料、源泉徴収の書き方作成: 編集部 / 出典: 公正取引委員会・国税庁
源泉徴収がある仕事は、差引額まで書く
原稿料やデザイン料、講演料などを会社から受け取るときは、会社が所得税を源泉徴収して払います。21回の支払いが100万円以下なら、税率は10.21%です。
たとえば原稿料3万円なら、源泉徴収は3,063円で、振り込まれるのは2万6,937円です(30,000円×10.21%、1円未満は切り捨て)。請求書には、報酬の額、源泉徴収税額、差引の請求額の3行を書いておくと、相手の経理と金額がずれません。
| 行 |
金額(説明用の作例) |
| 原稿料 |
30,000円 |
| 源泉徴収税額(10.21%) |
▲3,063円 |
| 差引ご請求額 |
26,937円 |
源泉徴収された税は、確定申告で精算します。請求書の控えと入金の記録を、1年分まとめて残しておきましょう。
送る前の確認表
最初の1枚を作ったら、それをひな形にして、毎月の内容と日付だけを変えれば済みます。請求書の控えは、そのまま確定申告の売上の記録にもなります。
ここでの内容は、公正取引委員会と国税庁の資料で2026年11月11日に確認したものです。インボイスの登録や消費税の扱いで迷ったときは、税務署や税理士に相談してください。