電子帳簿保存法は、税金に関わる帳簿や書類を電子データで保存するときのルールを定めた法律です。「電子化しなければならない」と受け取られがちですが、すべての会社に義務があるのは、電子で受け取った請求書や領収書をデータのまま保存することだけです。この記事では、2026年10月時点の国税庁の資料をもとに、3つの区分の違いと、電子取引データの保存のしかたを整理します。
電子帳簿保存法の3つの区分
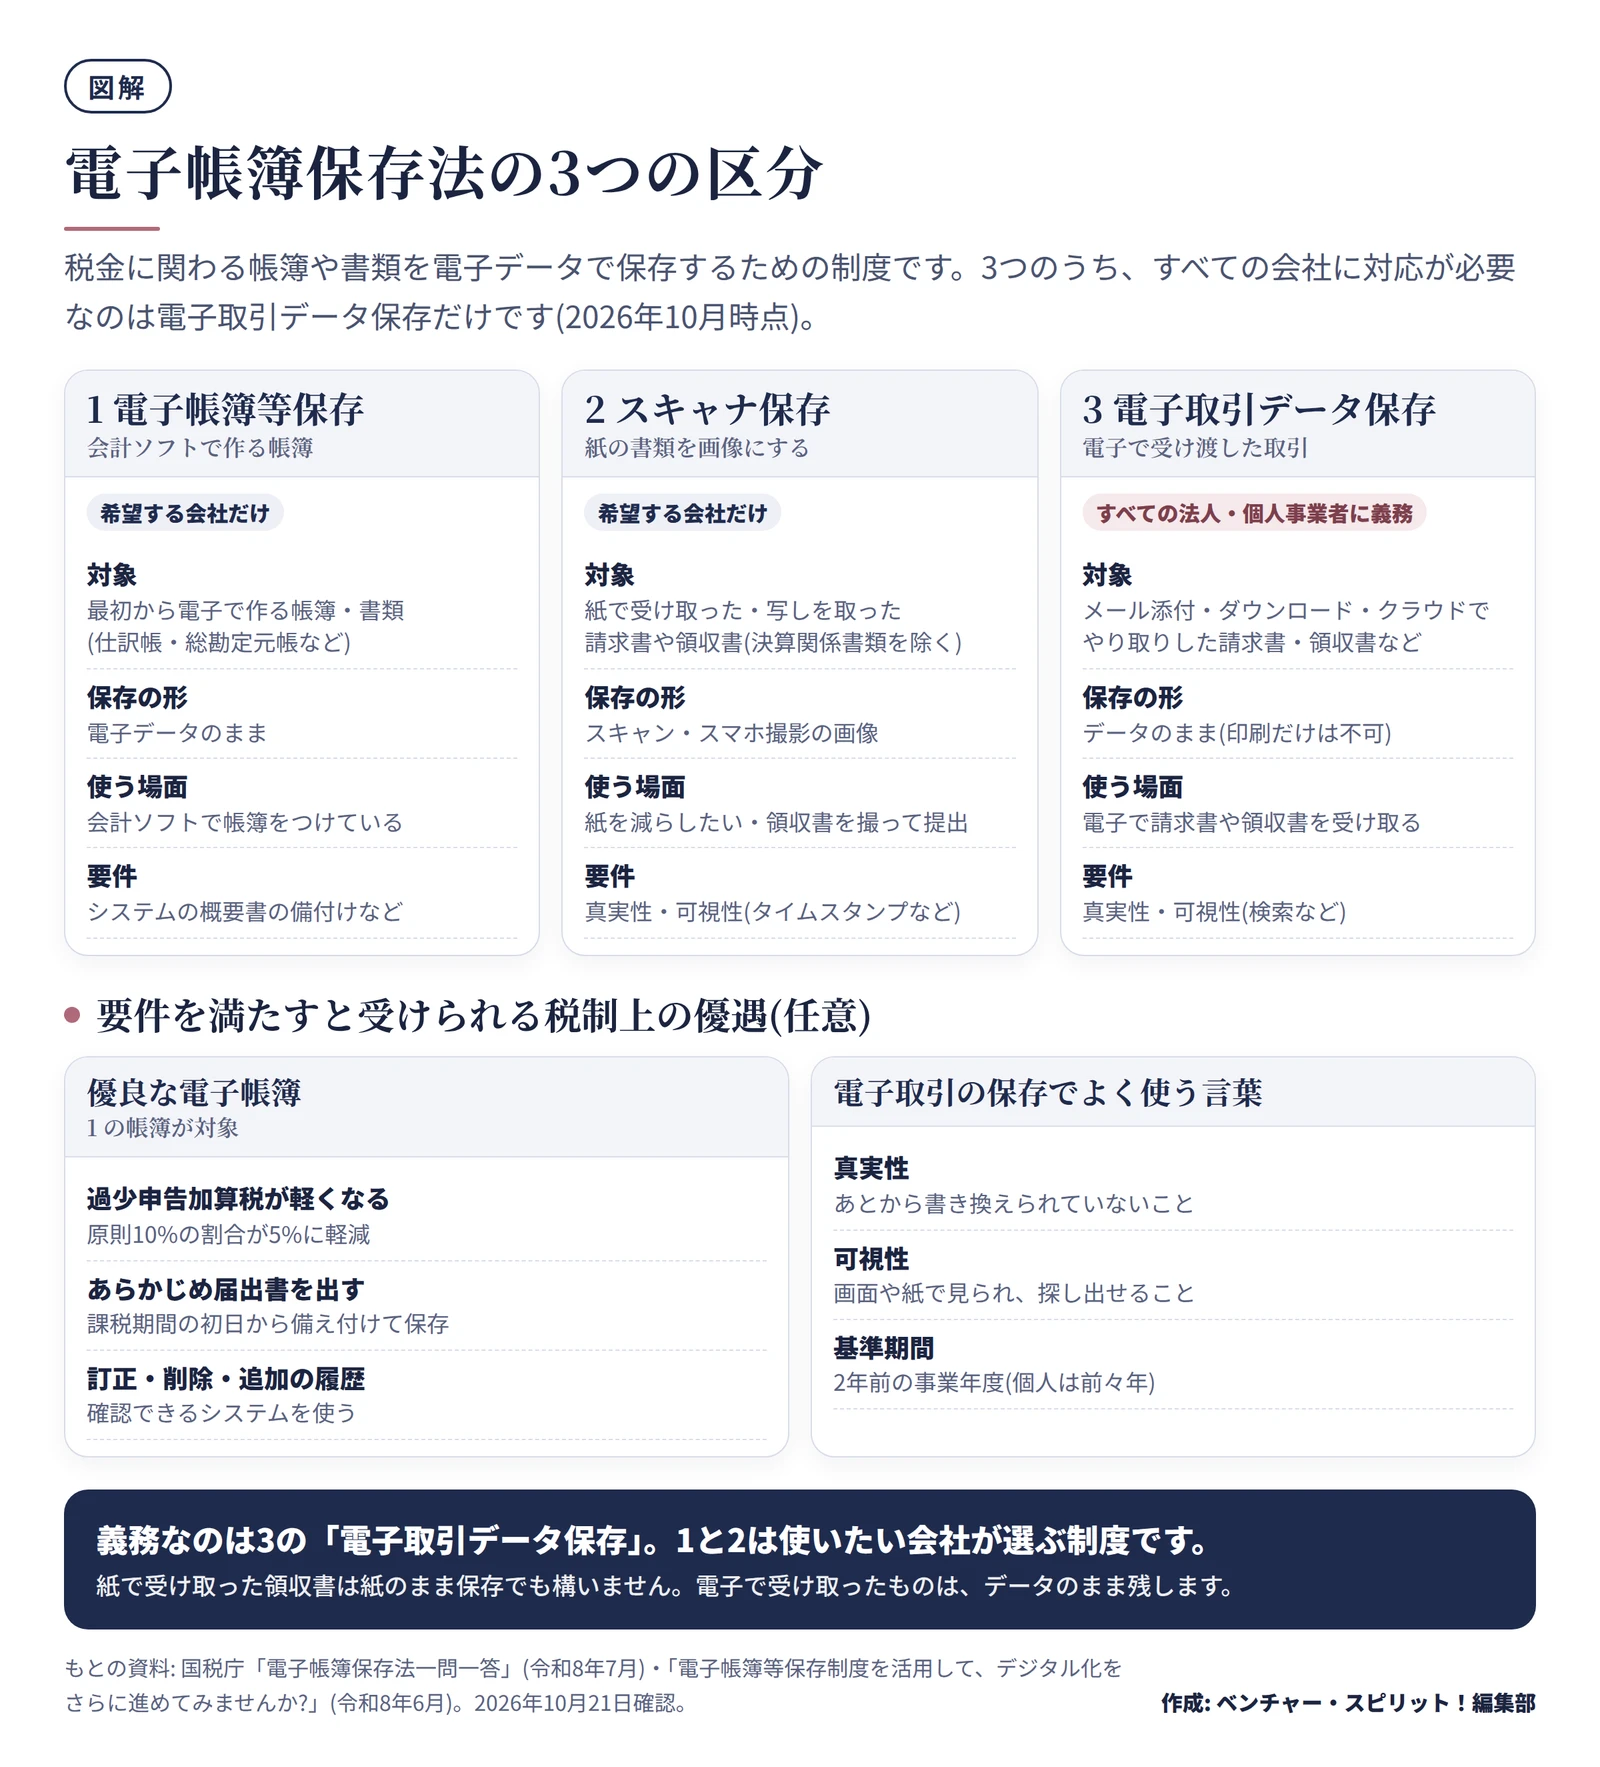
税法は、会社に帳簿と取引の書類(請求書・領収書など)を一定の期間保存するよう求めています。電子帳簿保存法(正式名称は「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」)は、その保存を電子データで行うための特例です。国税庁は、この制度を次の3つに区分しています。
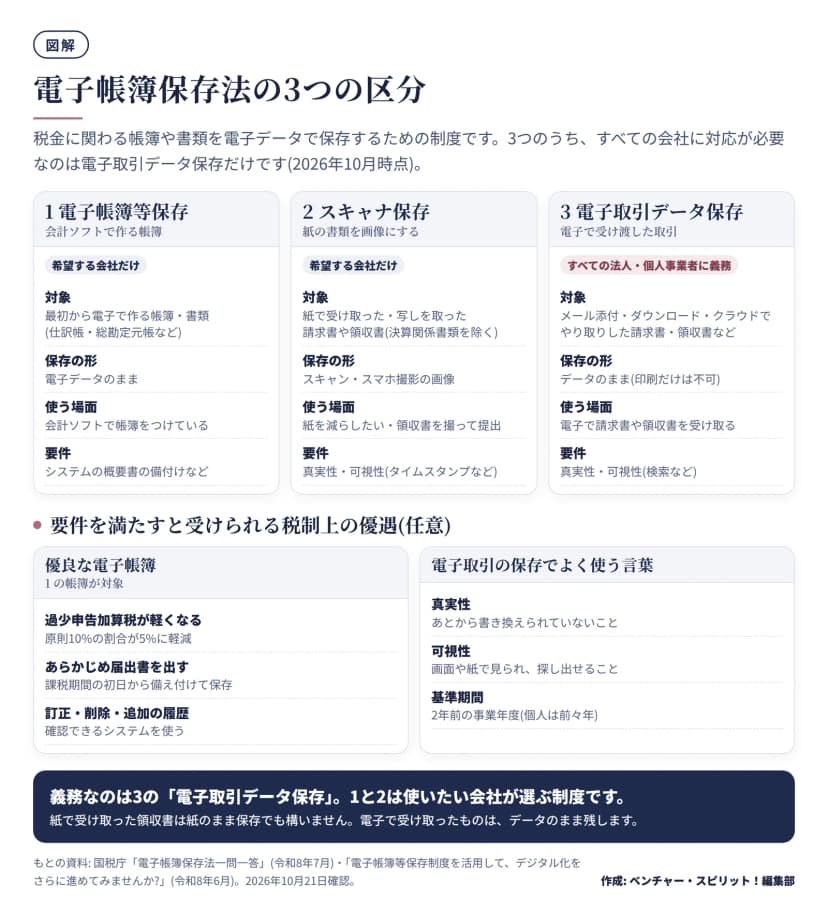 電子帳簿保存法の3つの区分と、義務の有無・対象・保存の形・要件作成: 編集部 / もとの資料: 国税庁 電子帳簿保存法一問一答(令和8年7月)ほか
| 区分 |
義務かどうか |
対象 |
| 1 電子帳簿等保存 |
希望する会社だけ |
会計ソフトなどで、最初から電子で作る帳簿や書類 |
| 2 スキャナ保存 |
希望する会社だけ |
紙で受け取った(または写しを取った)請求書・領収書などを、スキャンやスマホの撮影で画像にしたもの |
| 3 電子取引データ保存 |
法人・個人事業者は対応が必要 |
メールの添付、サイトからのダウンロード、クラウドなどで電子的にやり取りした請求書・領収書など |
1と2は使わなくても違反になりません。3は、電子でやり取りした以上、データを保存しなければならない決まりです。
1と2は、手を挙げた会社の制度です
電子帳簿等保存は、会計ソフトで作った帳簿を印刷せずデータのまま保存する制度、スキャナ保存は、紙の領収書などを画像にして保存する制度です。どちらも、紙のまま保存する従来の方法が引き続き認められています。
スマホで撮影した領収書の扱いは経費精算の流れ 申請から承認・支払いまでと締め日・支払日の決め方で、要件の一覧と入力期間を説明しています。
電子取引とは、どんなやり取りのことか
電子取引とは、取引情報の授受を電子的な方法で行う取引です。取引情報とは、注文書・契約書・送り状・領収書・見積書などの書類に、通常書かれている事項のことです(一問一答 問2)。
国税庁の一問一答(問5)は、次のようなやり取りを、いずれも電子取引に当たるとしています。
| 場面 |
例 |
| メール |
請求書や領収書のPDFを、メールの添付で受け取った |
| ウェブサイト |
サイトからダウンロードした、または画面に表示された領収書のスクリーンショット |
| クラウドサービス |
請求書や領収書をやり取りするサービスで受け取った |
| カード・スマホ決済 |
クレジットカードの利用明細、交通系ICカード、スマホ決済のデータ |
保存が必要な範囲は、書面なら保存していた書類と同じで、売上や仕入の書類のほか、水道光熱費や旅費交通費の書類も含まれます。労働条件通知書や雇用契約書を電子でやり取りした場合も対象です(問3)。
一方で、メールの全部を保存する必要はありません。取引情報が書かれていないメールは対象外で、添付ファイルに請求書があるなら、添付ファイルだけ保存すれば足ります(問6)。
紙で受け取ったものは、紙のままで構いません
同じ内容の請求書を、データと紙の両方で受け取ることがあります。国税庁は、内容が同じで、紙を正本として扱うと社内で決めているなら、紙の保存だけで足りるとしています。ただし、メール本文に補足の情報があるなど、紙とデータの内容が違うときは、両方を保存します(問16)。
保存期間は、紙と同じです
電子取引データも、税法で決まった期間保存します。法人の帳簿と書類は、確定申告書の提出期限の翌日から7年(欠損金が出た事業年度は10年)です(問17)。期間の全体は会社の書類の保存期間 一覧表と整理のしかたにまとめています。
メールで届いた請求書を印刷してよいか
答えは、印刷してよいが、印刷だけでは足りない、です。
2021年度の税制改正(2022年1月施行)で、電子取引データを印刷した書面で保存する方法は廃止されました。そのあとも、2023年12月31日までは経過措置(宥恕措置)があり、印刷だけで済ませることが認められていました。この措置は終わり、2024年1月1日以後の電子取引は、データのまま保存することが必要です(一問一答 問5・問89)。
| やり方 |
認められるか |
| データを要件どおりに保存し、さらに印刷して綴じる |
差し支えありません(問31) |
| 印刷した紙だけを保存し、データは消す |
原則として認められません |
| 印刷した紙をスキャンして保存する |
電子取引データの保存としては認められません(問99) |
| 紙の原本もある場合に、紙を正本として扱う |
内容が同じなら紙だけで足りるとされています(問16) |
消費税の仕入税額控除は、別の決まりです。電子インボイスを印刷した書面を保存して、控除を受ける方法は、消費税法では認められています(一問一答 問5のト)。ただし、法人税や所得税の側では、データの保存が必要です。インボイスの記載事項と電子で送るときの扱いは請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理で説明しています。
電子取引データの保存の要件は、真実性と可視性
データのまま保存するときは、国税庁が示す要件を満たします。大きく分けると、あとから書き換えられていないことを示す「真実性」と、見て探せる状態にする「可視性」の2つです。
真実性は、4つの方法のどれか1つ
次のうち、いずれか1つの措置をとります(一問一答 問30)。
| 方法 |
内容 |
向いている会社の例 |
| タイムスタンプ付きで受け取る |
受け取るデータに、すでにタイムスタンプが付いている |
取引先がタイムスタンプ付きで送ってくる |
| 受け取ったあとにタイムスタンプを付ける |
速やかに付ける。授受から付与までの事務の規程があれば、業務の通常の期間を過ぎたあと速やかに付ける |
受け取ったデータを自社で処理する会社 |
| 訂正削除の履歴が残るシステムを使う |
訂正や削除の記録が残る、または訂正削除ができないシステムで、授受と保存を行う |
請求書のクラウドサービスや証憑管理ソフトを使う会社 |
| 事務処理規程を定める |
正当な理由のない訂正削除を防ぐ規程を作り、備え付けて運用する |
システムを入れていない、小さい会社 |
複数の方法が混ざっていても差し支えなく(問32)、取引先ごとに使い分けられます。
可視性は、見られて、探せること
可視性の要件は、次の2つです。
- 保存したデータを確認できるディスプレイやプリンタなどを備え付けること。性能や台数の決まりはなく、日常の業務で使っているもので足ります(問20)。
- 「日付・金額・取引先」の3つで検索できること。
検索の要件には、もう少し条件があります。国税庁のパンフレットによると、3つで検索できることに加えて、次のいずれかの措置をとります。
- 日付または金額の範囲を指定して検索でき、2つ以上の項目を組み合わせて検索できる
- 税務調査のときに、電子取引データのダウンロードの求めに応じる
検索の要件が不要になる場合
次の会社は、検索の要件を満たす必要がありません。
| 場合 |
条件 |
| 基準期間の売上高が5,000万円以下 |
税務調査のときに、ダウンロードの求めに応じられるようにしている |
| 出力した書面を整理している |
データを保存したうえで、印刷した書面を日付・取引先ごとに整理し、その提示の求めとダウンロードの求めに応じられる(問52) |
基準期間とは、法人なら前々事業年度、個人事業者なら前々年です。売上高は税抜で判断し、営業外収益などは含みません。新しく設立した法人の最初の事業年度と次の事業年度は、基準期間がないため、検索の要件は不要です(問51)。
会社の規模ごとの、保存のしかたの選び方
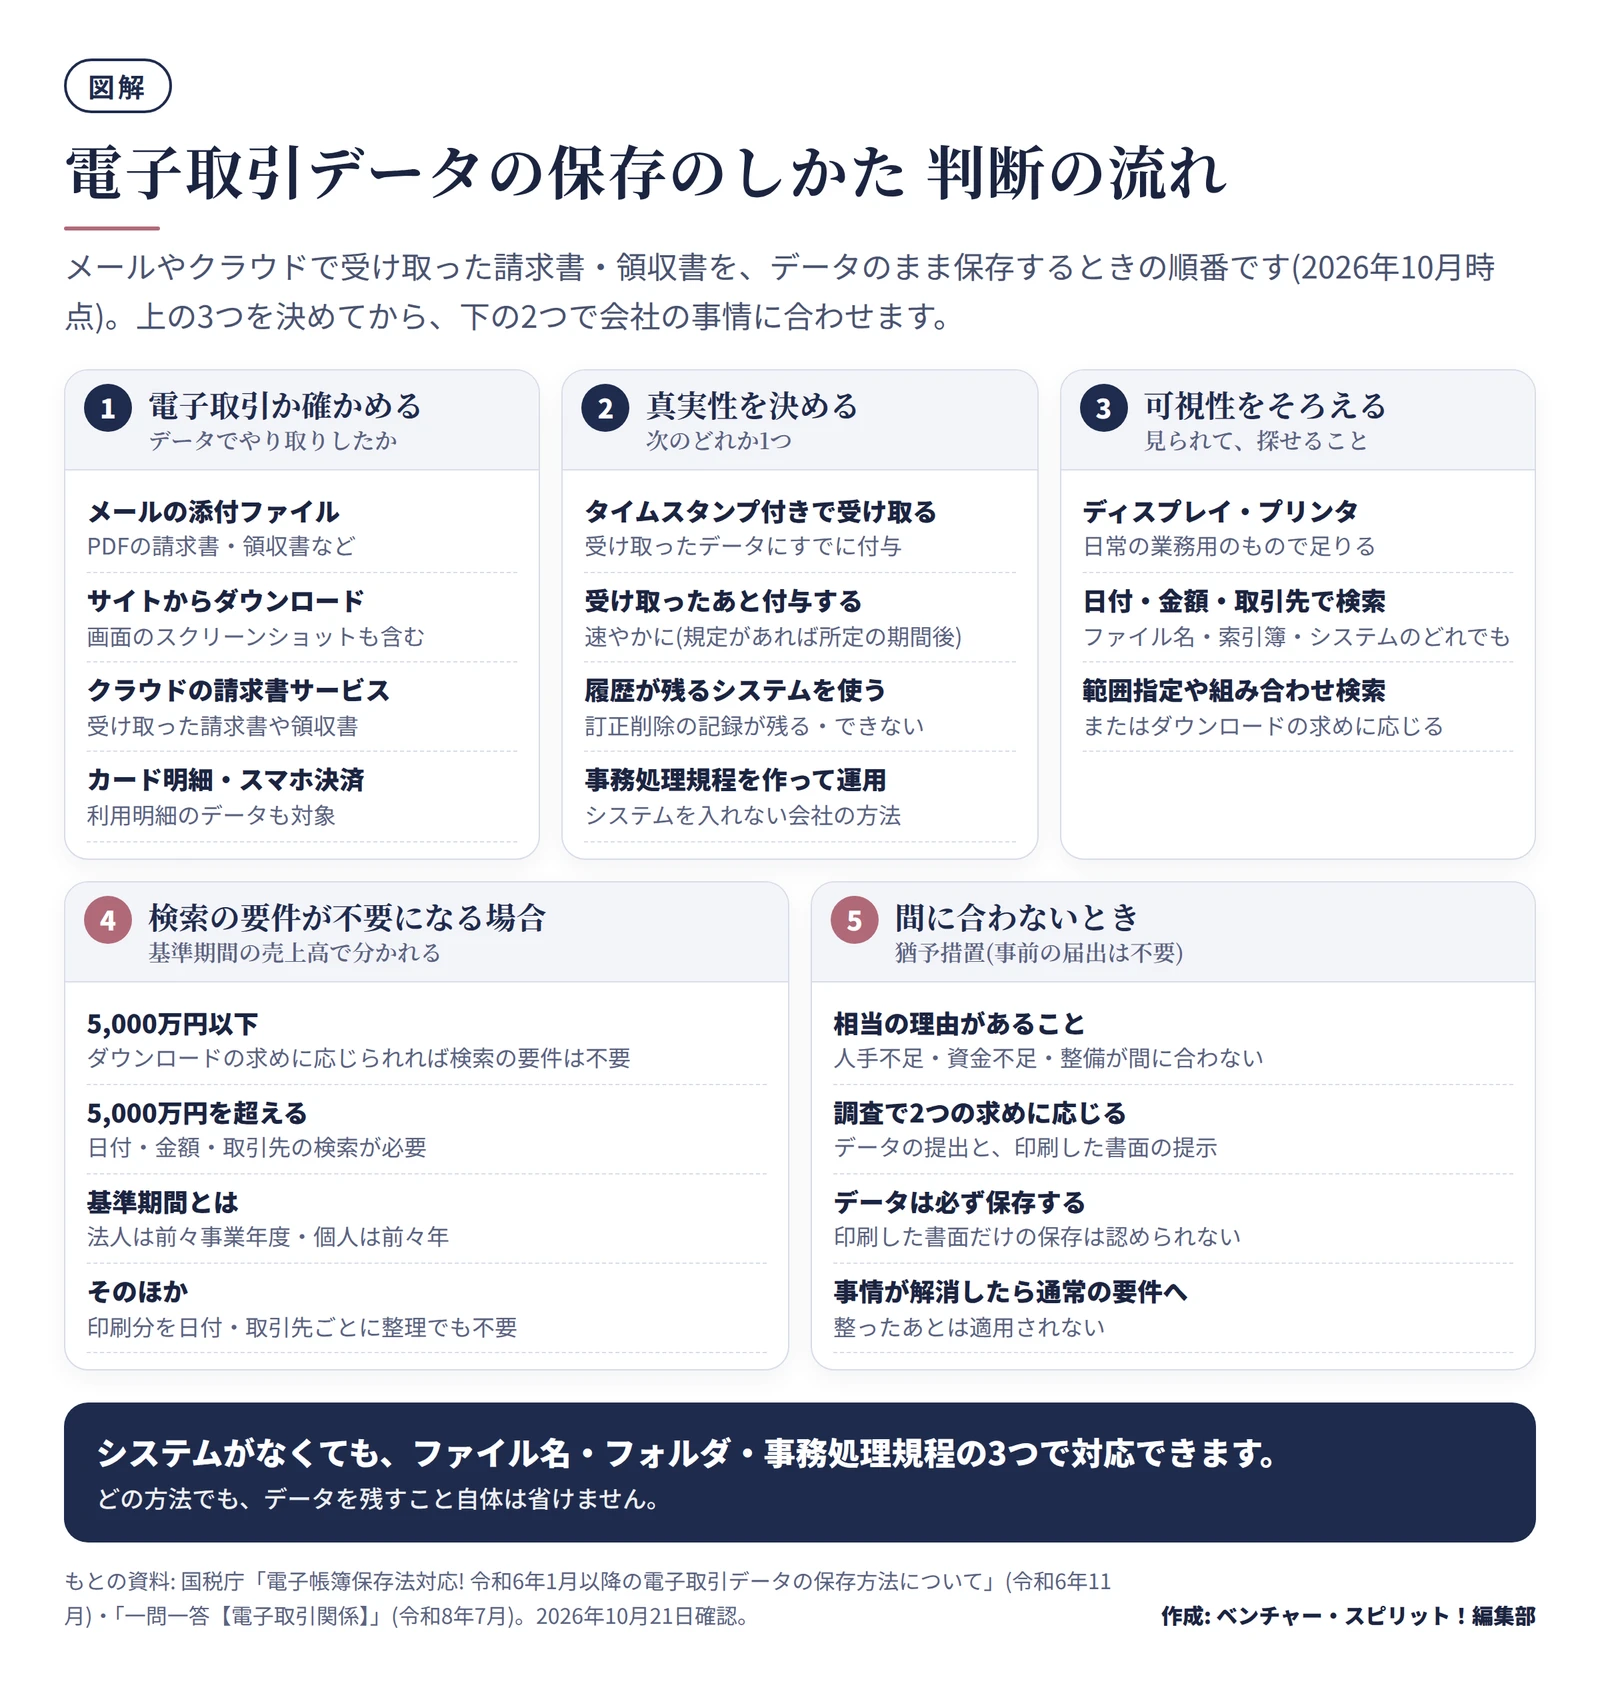
ここからは、要件を満たす方法の選び方です。判断の流れを図にしました。
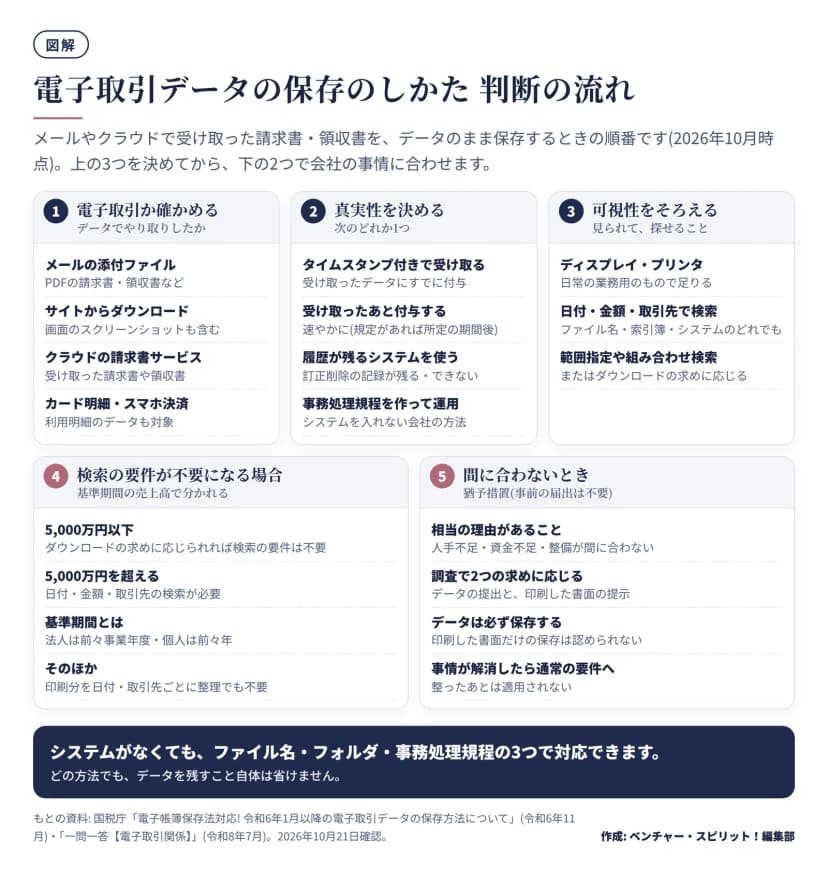 電子取引データの保存のしかたの判断の流れと、間に合わないときの猶予措置作成: 編集部 / もとの資料: 国税庁 電子取引データの保存方法のパンフレット(令和6年11月)・一問一答(令和8年7月)
会社の事情による選び方の例は、次のとおりです。方法の組み合わせは編集部の整理で、国税庁が会社の規模ごとに決めたものではありません。
| 会社の状況 |
保存のしかたの例 |
| 基準期間の売上高が5,000万円以下で、電子の請求書が少ない |
ファイル名のつけ方を決め、フォルダに集める。事務処理規程を作り、ダウンロードの求めに応じられるようにする |
| 売上高が5,000万円を超え、電子の請求書が少ない |
ファイル名または索引簿で、日付・金額・取引先で検索できるようにし、ダウンロードの求めに応じる。事務処理規程を作る |
| 電子の請求書が多い |
訂正削除の履歴が残り、検索ができるクラウドサービスや証憑管理ソフトを使う |
| 準備が間に合っていない |
猶予措置を使いつつ、データを必ず保存し、整備の日程を決める |
システムを選ぶとき、国税庁は、公益社団法人日本文書情報マネジメント協会(JIIMA)の認証を受けたソフトは、税制上の優遇措置の機能要件を満たしているとしています。
猶予措置は、準備が整うまでの救済です
要件に従って保存できなかったことに、相当の理由があると税務署長が認める場合は、要件によらずデータを保存できます。ただし、税務調査のときに、データのダウンロードの求めと、印刷した書面の提示の求めに応じられることが条件です。事前の届出は要りません(問93)。
「人手不足」「システム整備の資金不足」「整備が間に合わない」なども、相当の理由として認められます。事情が解消したあとは、通常の要件に従う必要があります(問94)。印刷した書面だけの保存で済ませる措置ではない点に注意してください(問89)。
事務処理規程の例
事務処理規程は、システムを入れない会社が、真実性の要件を満たすための方法です。国税庁の一問一答(問33)に、法人の例と個人事業者の例のひな形があり、サンプルのダウンロードもできます。法人の例は、次の構成です。
| 条 |
内容 |
| 目的 |
電子取引の保存義務を果たすため、適正に保存することを定める |
| 適用範囲 |
役員と、契約社員・パートタイマー・派遣社員を含む従業員 |
| 管理責任者 |
規程の管理責任者を決める |
| 電子取引の範囲 |
メール、クラウドサービス、ECサイト、インターネットバンキングなど、自社で行う取引を具体的に書く |
| 保存と対象データ |
保存する期間と、保存する取引関係情報(見積・注文・納品・支払など) |
| 運用体制 |
管理責任者と処理責任者の役職・氏名 |
| 訂正削除の原則禁止 |
保存したデータの訂正と削除は原則禁止 |
| 訂正削除を行う場合 |
申請書(申請日・取引件名・取引先名・訂正削除の内容と理由など)を出し、管理責任者が承認し、完了を報告する |
規程は作るだけでなく運用が大切で、国税庁は、扱う従業員と管理者への周知が重要だとしています。業務ソフトのワークフロー機能で運用を確保しても差し支えありません。
次の文は、国税庁の個人事業者の例をもとにした、小さな会社向けの簡単な文例です。実際に使うときは、国税庁のひな形をもとに、自社の取引の範囲と責任者を書き入れてください。
ファイル名と索引簿で、検索できるようにする
専用のシステムがなくても、検索の要件は、次の方法で満たせます。国税庁の一問一答(問19)とパンフレットが示す例です。
ファイル名に、日付・取引先・金額を入れる
請求書データのファイル名に、規則性をもって、内容を書きます。国税庁の例は、2021年1月31日に株式会社霞商店から受け取った110,000円の請求書を、「20210131_㈱霞商店_110000」という名前にするものです。日付、取引先、金額の順に並べています。
| 項目 |
つけ方の例(編集部の例) |
| 日付 |
取引の年月日を8桁で(20261015) |
| 取引先 |
会社名を略さずに、または略称を決めて統一 |
| 金額 |
桁区切りなしの数字(110000) |
| 例 |
20261015_サンプル商事_110000 |
金額は、帳簿の処理方法(税抜・税込)に合わせるのが望ましいとされていますが、受け取ったデータに書かれた金額でも差し支えありません(問57)。大切なのは、自社の中で規則を決め、全員が同じ付け方をすることです。
そのうえで、データは、取引先ごとや月ごとの任意のフォルダに保存します。
索引簿を作る方法もあります
ファイル名に連番を付け、内容を表計算ソフトの索引簿で管理する方法でも、検索の要件を満たせます。国税庁のパンフレットの例は、連番・日付・金額・取引先・備考の列を持つ一覧表です。
よくある誤解
| 誤解 |
実際 |
| 会社はすべて電子化しなければならない |
義務は電子取引データ保存だけ。電子帳簿等保存とスキャナ保存は希望する会社の制度 |
| 紙の領収書は、すべてスキャナ保存にしなければならない |
紙で受け取ったものは、紙のままで保存できる。スキャナ保存は任意 |
| メールを印刷してファイルに綴じれば足りる |
2024年1月以降は、データのまま保存する必要がある |
| タイムスタンプがないと保存できない |
真実性の措置は4つのどれか。事務処理規程でも足りる |
| 小さい会社は対象外 |
対象。基準期間の売上高が5,000万円以下だと、検索の要件が不要になるだけ |
優良な電子帳簿は、過少申告加算税が軽くなります
3つの区分とは別に、電子帳簿等保存のうち一定の要件を満たしたものは「優良な電子帳簿」とされ、税制上の優遇措置があります。国税庁のパンフレット(2026年6月)によると、仕訳帳・総勘定元帳などの帳簿が、訂正・削除・追加の履歴が確認できるシステムを使うなどの要件を満たすと、その帳簿に関連する過少申告があったときの過少申告加算税の割合が、原則10%から5%に軽減されます。
この措置を受けるには、あらかじめ届出書を出し、その課税期間の初日から優良な電子帳簿として備え付けて保存する必要があります。届出書は、適用を受ける年分(事業年度)の法定申告期限までに出せば足りるとされています。
今日からできること
まず、先月に受け取った請求書や領収書のうち、電子で届いたものを5件選び、データが残っているか、日付・金額・取引先で探し出せるかを試してください。探し出せなかったものが、見直す箇所です。
この記事は、2026年10月21日時点で国税庁が公表している資料(電子帳簿保存法一問一答 令和8年7月、パンフレット 令和6年11月・令和8年6月)をもとにしています。個別の判断は、顧問の税理士や所轄の税務署に確かめてください。