インボイス制度は、請求書や領収書の書き方と、消費税の計算の両方に関わる制度です。はじめて担当する人が全体の地図をつかめるように、仕組み・年表・登録番号の確かめ方・よくある誤解をまとめました。2026年10月21日時点の制度を、国税庁の資料で確かめています。
インボイス制度を一言でいうと
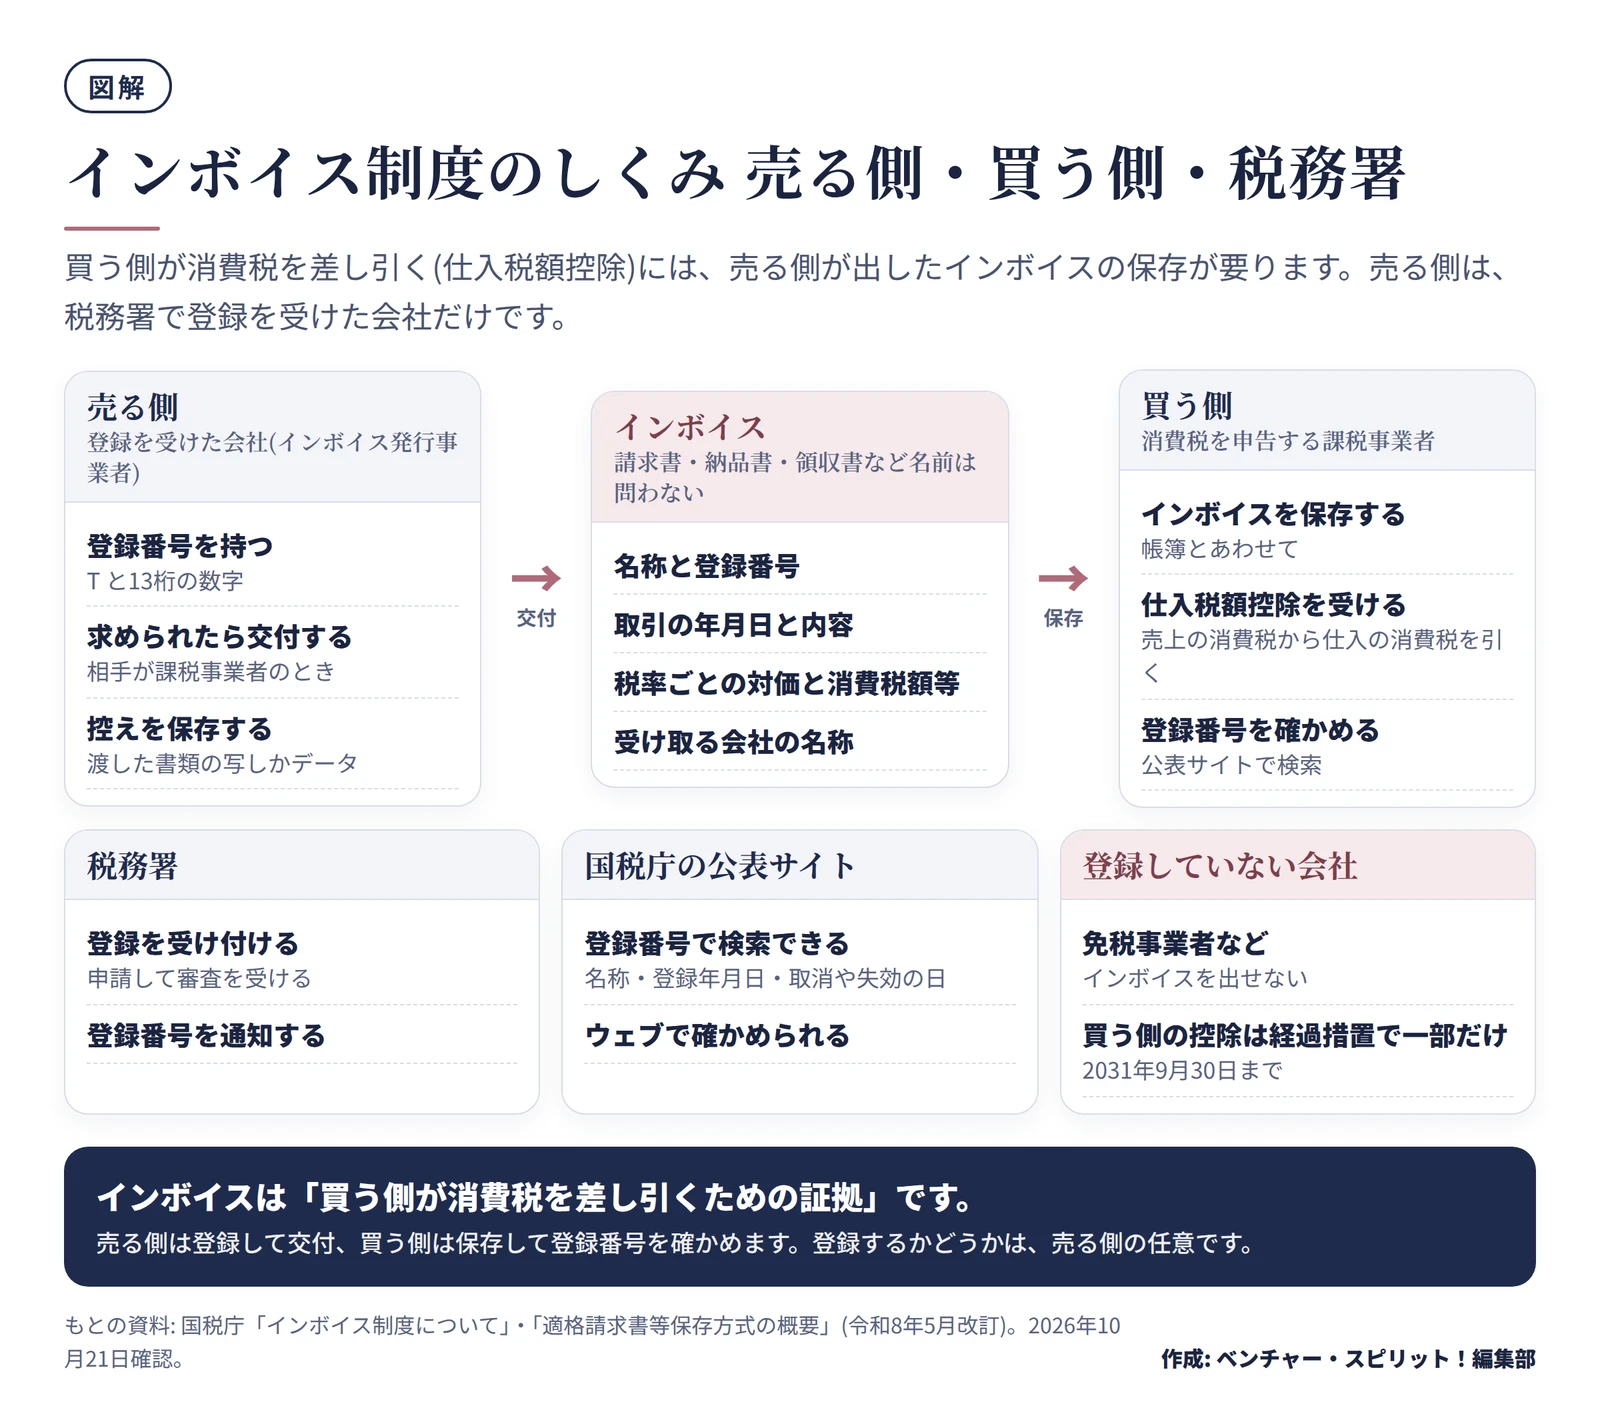
インボイス制度は、買う側が消費税を差し引く(仕入税額控除)ために、売る側が出した適格請求書(インボイス)の保存を求める仕組みです。国税庁は、2023年(令和5年)10月1日に始まった制度だと案内しています。
会社が納める消費税は、売上のときに受け取った消費税から、仕入れのときに払った消費税を引いて計算します。この引き算が仕入税額控除です。たとえば小売店が10,000円の消費税を受け取り、仕入れで7,000円を払っていれば、納めるのは差額の3,000円です(国税庁「適格請求書等保存方式の概要」の例)。
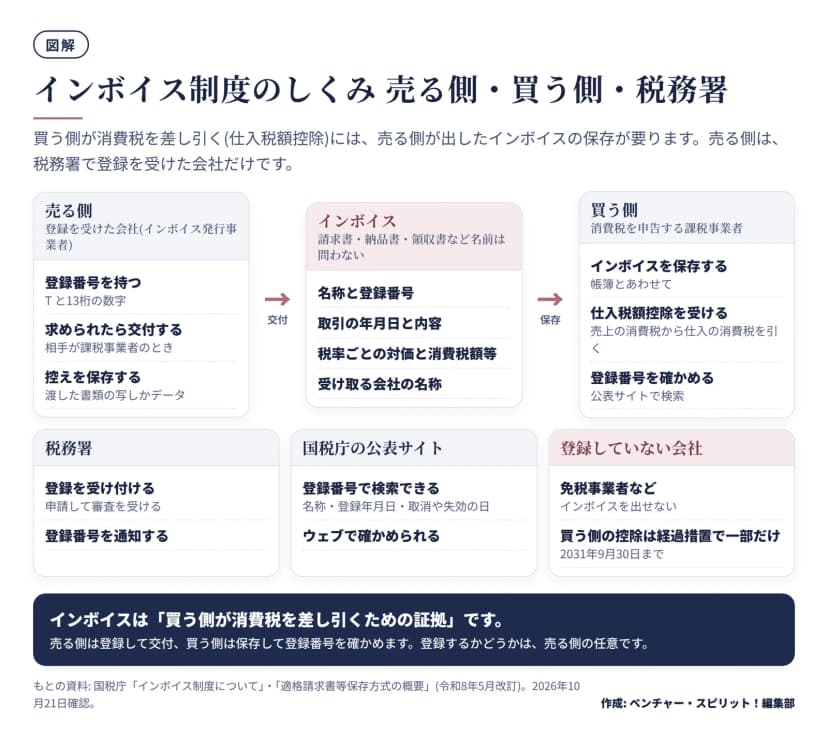 インボイス制度のしくみ。売る側・買う側・税務署と公表サイトの関係作成: 編集部 / もとの資料: 国税庁「インボイス制度について」「適格請求書等保存方式の概要」
仕入税額控除を受けるには、払った消費税の額が正しいと確かめられる書類が要ります。それがインボイスです。インボイスがない仕入れや経費は、原則として仕入税額控除ができません。
書く事項は、売る側の名称と登録番号、取引の年月日、取引の内容、税率ごとの対価と消費税額等、受け取る側の名称です。細かい書き方と端数の処理は請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理で扱っています。
なぜこの制度ができたのですか
消費税の税率が、標準税率10%と軽減税率8%の複数税率になったためです。国税庁は、税率が複数あっても事業者が消費税を正確に納められるように、消費税の金額等を書いた請求書・領収書等(インボイス)をもとに計算する仕組みだと説明しています。
軽減税率が始まった2019年10月から制度の開始までは、買う側が区分記載請求書という書類を保存する方式でした。インボイス制度では、税務署に登録した事業者だけが、登録番号を書いたインボイスを出せます。
誰に関係する制度ですか
自社の立場で関係の仕方が変わります。
| 立場 |
何が関係するか |
| 売る側(登録した会社) |
課税事業者から求められたらインボイスを交付する。渡した書類の写しを保存する |
| 買う側(課税事業者) |
仕入税額控除のために、インボイスを保存する。取引先の登録番号を確かめる |
| 免税事業者 |
登録しなければインボイスを出せない。登録は任意だが、登録すると課税事業者になる |
| 登録するか迷う取引先 |
登録の有無で、買う側の控除が変わる。条件の相談が出ることがある |
登録を受けると、基準期間の課税売上高にかかわらず、課税事業者として消費税の申告が必要になります。免税事業者の売り手が登録を迷っているときは、国税庁の「免税事業者のみなさまへ」やチェックシートが判断の材料になります。取引条件の見直しを話し合うときの、独占禁止法などの考え方は、関係省庁の連名のQ&Aにまとめられています(国税庁「適格請求書等保存方式の概要」)。
2023年から2031年までの年表
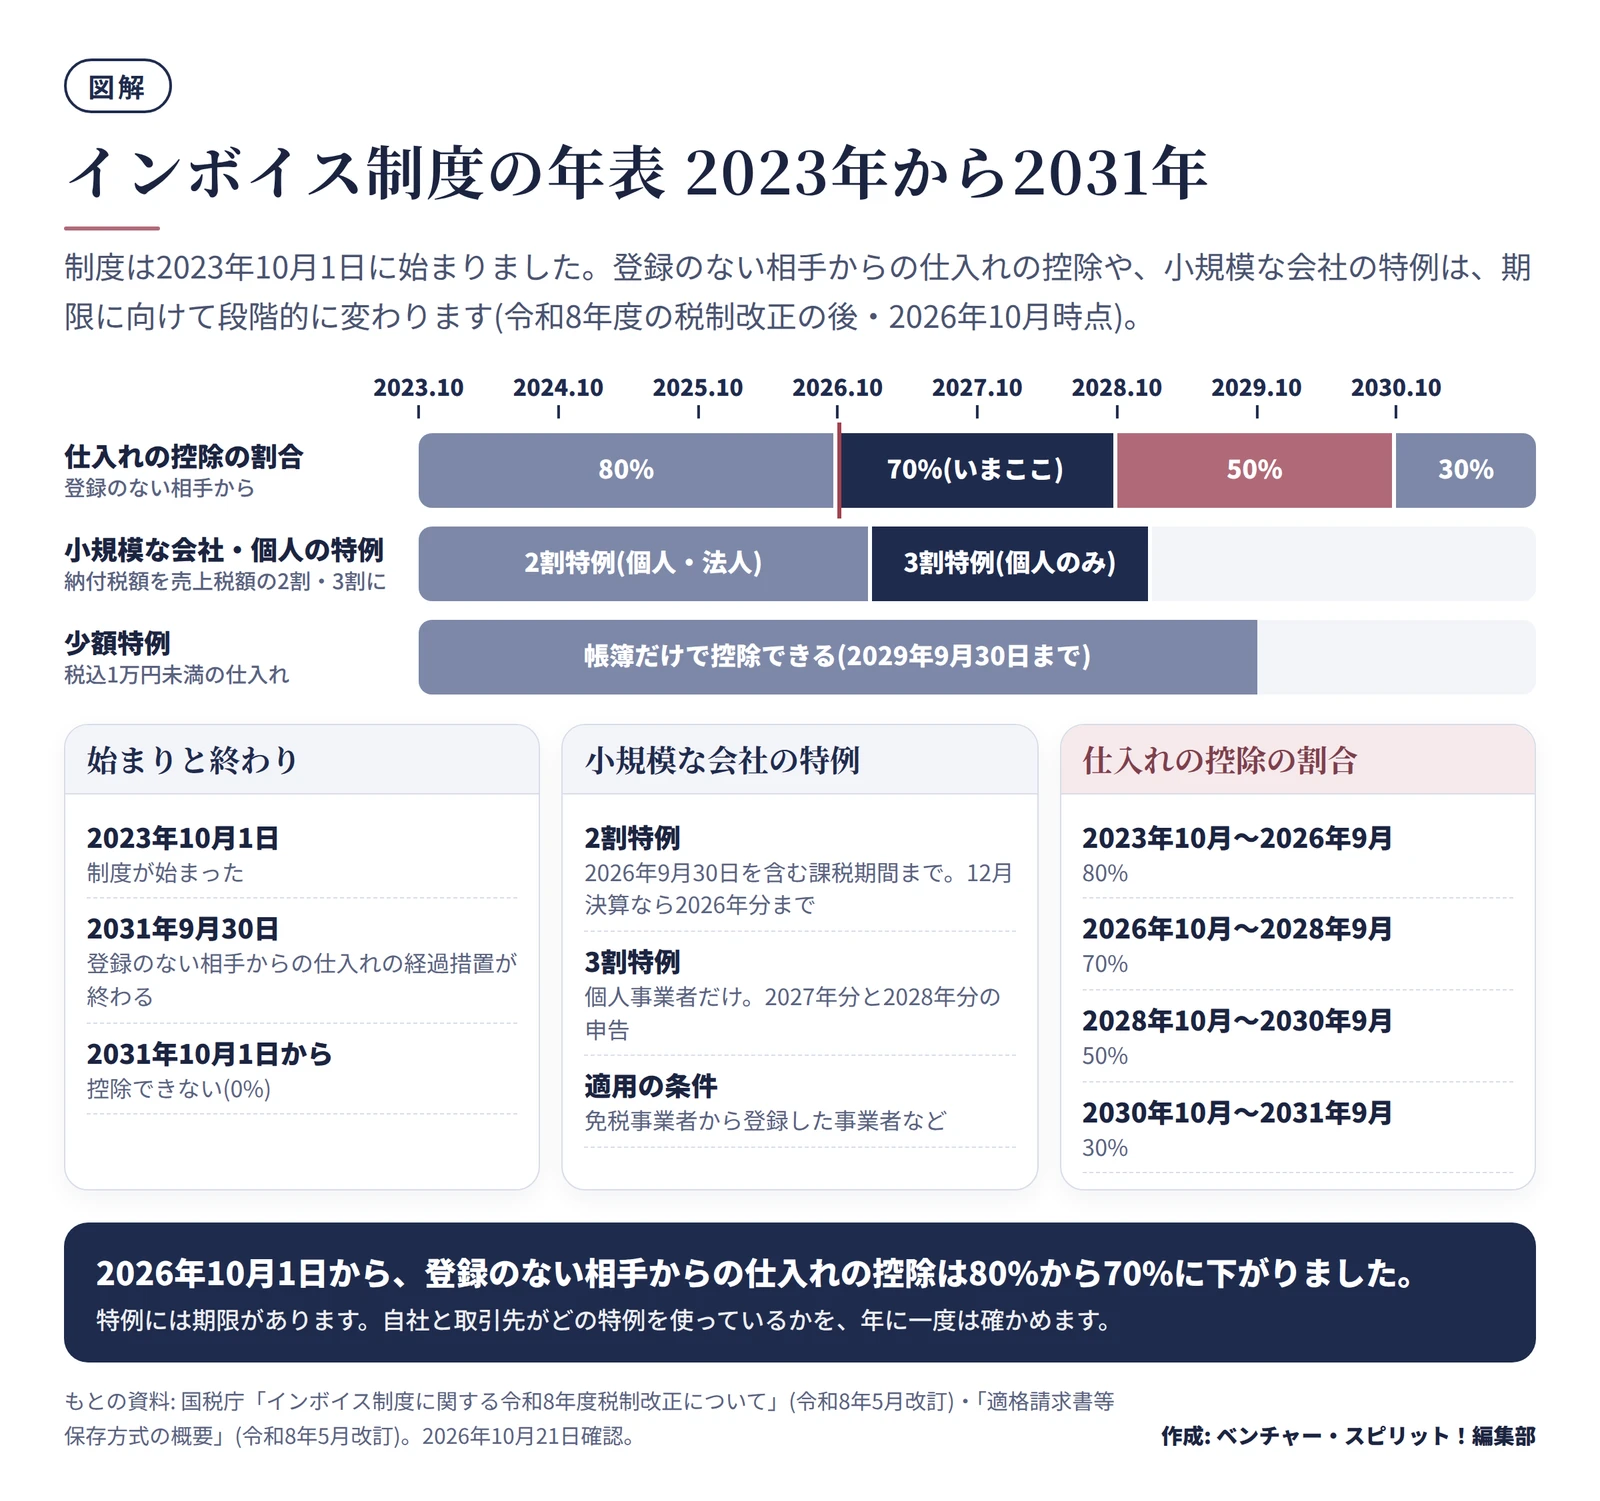
制度は2023年10月1日に始まり、登録のない相手からの仕入れの経過措置などが、段階的に終わっていきます。令和8年度の税制改正で見直された後の予定を、図と表にしました。
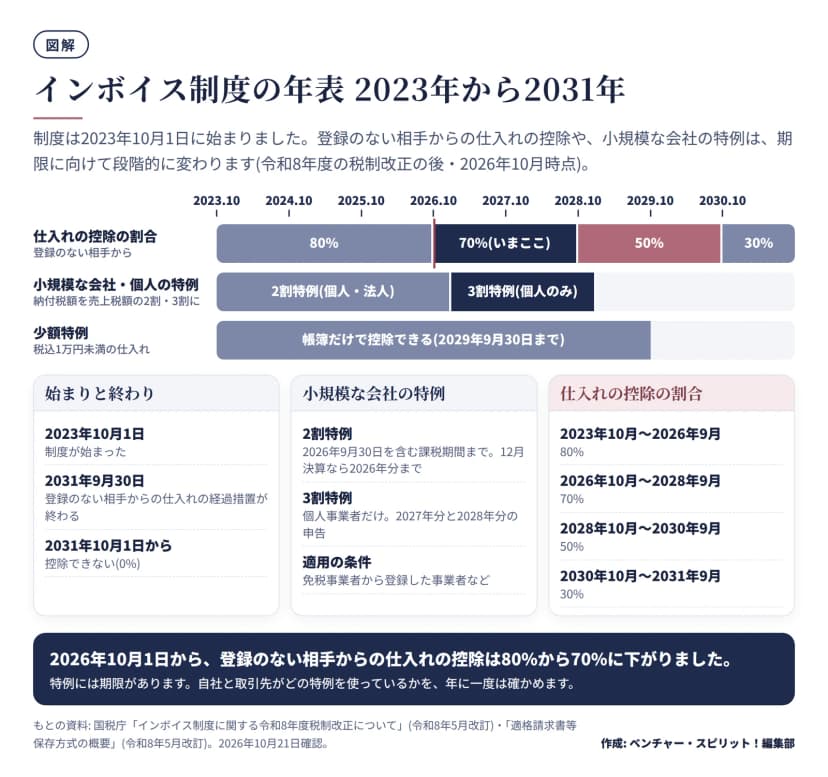 インボイス制度の年表。2023年10月から2031年9月までの控除割合と特例の期限作成: 編集部 / もとの資料: 国税庁「インボイス制度に関する令和8年度税制改正について」ほか
| 時期 |
できごと |
| 2023年10月1日 |
インボイス制度が始まる |
| 2026年9月30日まで |
登録のない相手からの仕入れは80%を控除できた。2割特例は2026年9月30日を含む課税期間で終わる(12月決算の個人なら2026年分まで) |
| 2026年10月1日 |
控除できる割合が70%になる。1つの相手からの仕入れの合計が年1億円(改正前10億円)を超える部分は、経過措置の対象外になる |
| 2027年分・2028年分 |
3割特例。個人事業者だけが、納付税額を売上税額の3割にできる |
| 2028年10月1日 |
控除できる割合が50%になる |
| 2029年9月30日 |
少額特例(税込1万円未満の仕入れを帳簿だけで控除)が終わる |
| 2030年10月1日 |
控除できる割合が30%になる |
| 2031年9月30日 |
経過措置の最後の日 |
| 2031年10月1日から |
登録のない相手からの仕入れは控除できない |
少額特例は、基準期間の課税売上高が1億円以下か、特定期間の課税売上高が5,000万円以下の事業者が使えます。1万円未満かどうかは、商品ごとではなく、1回の取引の税込額で判定します。
控除の割合の帳簿の書き方や、受け取る側の流れは請求書の受け取りから支払いまで 経理の流れとインボイス・電子保存で説明しています。
登録番号の確かめ方
取引先から受け取ったインボイスは、登録番号が本物かを確かめます。要点は次のとおりです。
- 登録番号は、法人なら「T」と法人番号の13桁、個人事業者などは「T」と13桁の数字です。
- 国税庁の適格請求書発行事業者公表サイトで、登録番号から検索します。
- 検索の結果で、名称・登録年月日・取消や失効の年月日を見ます。個人事業者の屋号は、本人が申し出た場合だけ公表されます。住所は公表されません。
- 該当する公表情報がない、または請求書と違う名称が出たときは、登録番号が誤っている可能性があります。まず相手に確認します。
公表サイトでは、一度に最大10件まで検索できます。取引先が多い会社は、Web-API機能や公表情報のダウンロード機能を使うか、対応した会計ソフトを入れる方法があります(Q&A 問21)。検索画面に対して、プログラムで情報を取り込む行為は、サイトの利用規約で禁止されています。
よくある誤解
| 誤解 |
実際 |
| 登録は全員が受けなければならない |
登録は課税事業者が受けるもので、受けるかどうかは任意です。受けなければ、インボイスは出せません |
| 免税事業者とは取引できない |
取引はできます。変わるのは、買う側の仕入税額控除です。2031年9月30日までは、一部を控除できます |
| 登録番号が書いてあれば、すべて正しい |
番号が実在するか、6つの事項がそろうかは別です。公表サイトで確かめ、書類の項目も見ます |
| 控除の割合は2023年から変わっていない |
令和8年度の改正で、2026年10月から70%・50%・30%の順に見直されました。期限も2年延びています |
| 簡易課税や2割特例なら書類を保存しなくてよい |
消費税の計算では不要ですが、所得税等の観点では請求書や領収書の保存が要ります |
| 宛名のないレシートは不備 |
小売業・飲食店業・タクシー業などが出す簡易インボイスは、宛名を省けます |
部門ごとに読む記事
自社の仕事に近い記事から読み進めると、迷いません。
2027年4月から飲食料品の消費税率を1%に下げる法律案は、2026年10月21日時点では審議の途中のため、この記事の年表には含めていません。動きは飲食料品の消費税率1%法案 2027年4月から2年間の予定と経理の準備で追っています。
今日からできること
- 自社が登録を受けているか、登録番号を確かめる。受けていれば、公表サイトの表示と、請求書・領収書のひな形の番号を照らす
- 請求書を受け取る担当は、取引先の一覧に「登録番号」と「確かめた日」の欄を作る
- 登録のない取引先がどれくらいあるかを数える。2026年10月からは70%の控除になっている
- 自社が簡易課税・2割特例・3割特例のどれを使っているかを、税理士や申告書で確かめる
- 受け取る側の流れと発行する側の書き方を、部門ごとの記事で確認する
この記事は、2026年10月21日時点の国税庁の資料にもとづいています。個別の判断は、税理士や所轄の税務署、国税庁の消費税軽減税率・インボイスコールセンター(0120-205-553・土日祝日と年末年始を除く9時〜17時)に確かめてください。