請求書を発行する経理や営業事務の担当者に向けて、インボイス制度の適格請求書(インボイス)に書く6つの事項と、消費税の端数処理をまとめました。返品や誤りがあったときの出し方、データで送るときの保存と控えの扱いも扱います。消費税法と国税庁の資料で、2026年10月20日時点の扱いを確かめています。
インボイスに登録した会社の4つの義務
インボイス制度に登録した会社(適格請求書発行事業者)は、取引先の課税事業者から求められたら、適格請求書を交付しなければなりません(消費税法57条の4第1項)。消費者や免税事業者に対しては、交付の義務はありません。受け取った請求書の処理は請求書の受け取りから支払いまで 経理の流れとインボイス・電子保存で扱っています。
適格請求書には、名前や様式の決まりがありません。必要な事項がそろっていれば、請求書・納品書・領収書・レシートのどれでもよく、手書きでも認められます(国税庁のインボイスQ&A 問25・問26)。登録した会社が負う義務は次の4つです。
| 義務 |
中身 |
消費税法 |
| 交付する |
課税事業者に求められたら適格請求書を渡す。データで送ってもよい |
57条の4第1項・第5項 |
| 返還インボイスを出す |
返品や値引きをしたとき。税込1万円未満は不要 |
57条の4第3項 |
| 修正インボイスを出す |
出した請求書に誤りがあったとき |
57条の4第4項 |
| 控えを保存する |
渡した請求書の写しかデータを7年間 |
57条の4第6項 |
適格請求書に書く6つの事項
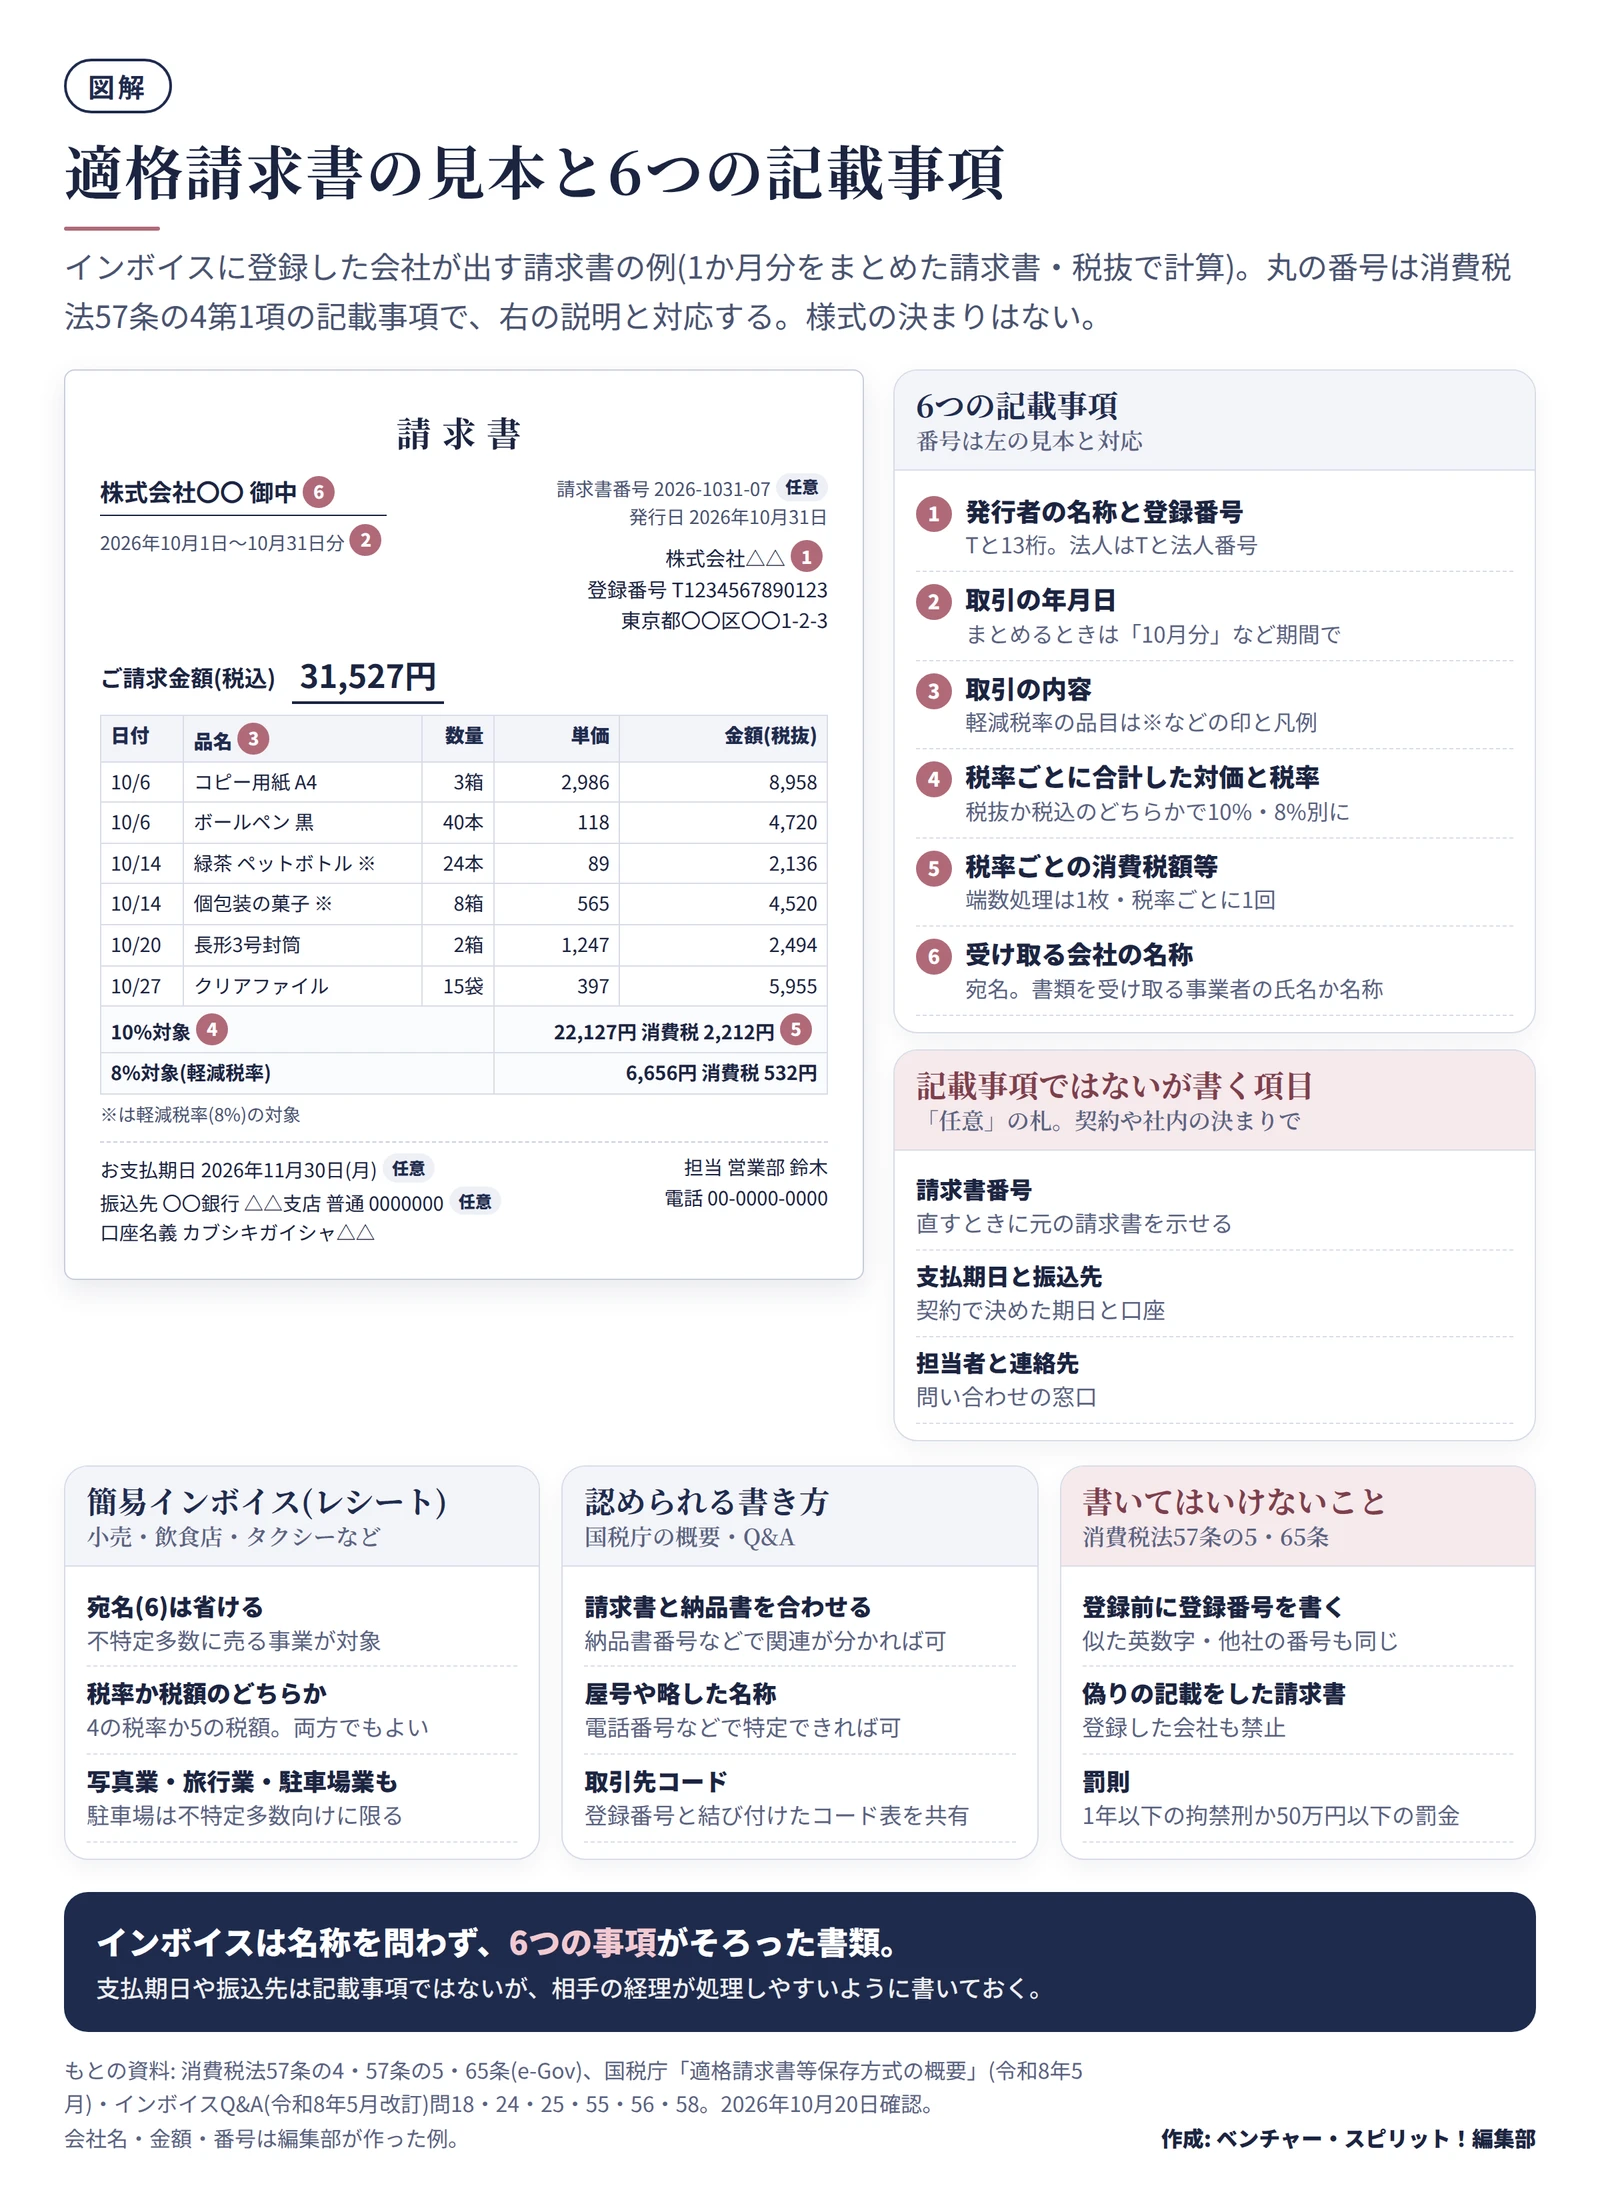
1か月分の取引をまとめた請求書を例に、記載事項を図にしました。
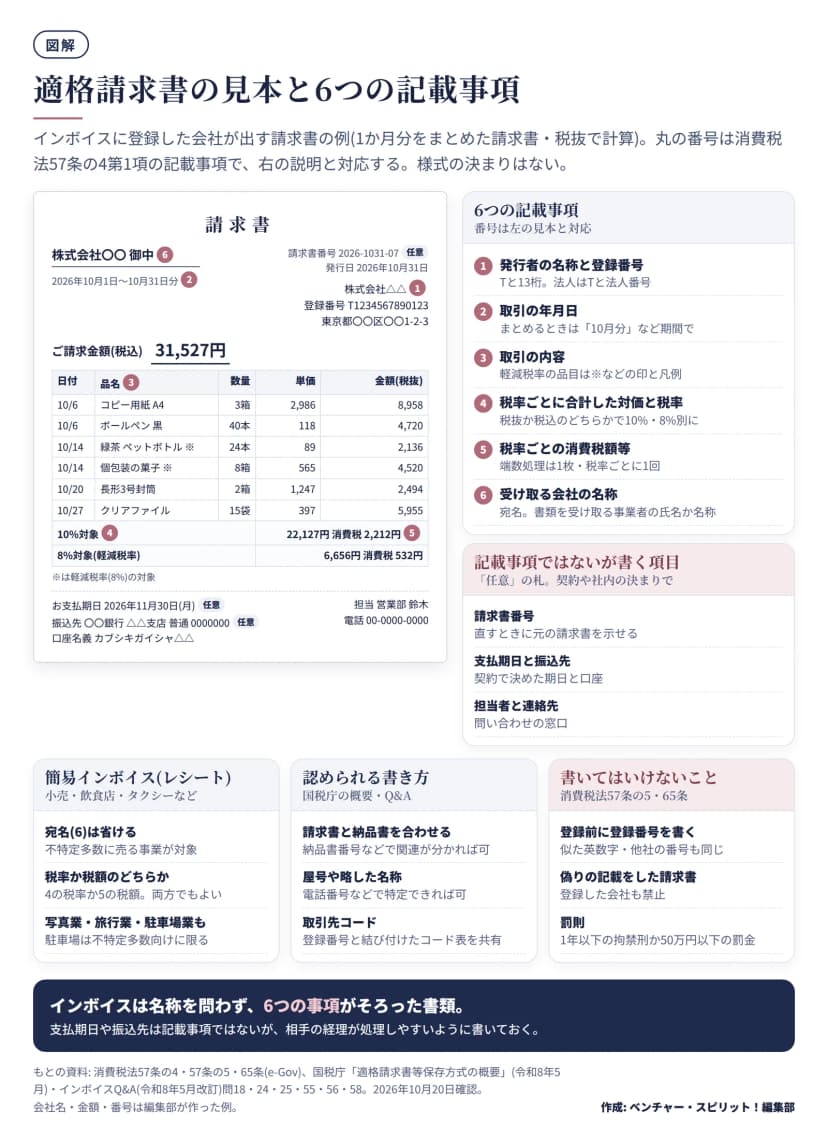 適格請求書の見本と6つの記載事項。簡易インボイス・認められる書き方・書いてはいけないこと作成: 編集部 / もとの資料: 消費税法57条の4・国税庁「適格請求書等保存方式の概要」・インボイスQ&A
| 番号 |
記載事項 |
書き方の要点 |
| 1 |
発行する会社の名称と登録番号 |
登録番号は「T」と13桁。法人は「T」と法人番号 |
| 2 |
取引の年月日 |
まとめて請求するときは「10月1日〜31日分」と期間で |
| 3 |
取引の内容 |
軽減税率の品目は「※」などの印と、その意味(凡例) |
| 4 |
税率ごとに合計した対価の額と税率 |
税抜か税込のどちらかで、10%と8%に分けて合計 |
| 5 |
税率ごとの消費税額等 |
1枚につき税率ごとに1回だけ端数処理 |
| 6 |
受け取る会社の名称 |
宛名。簡易インボイスでは省ける |
見本では、10%対象が22,127円(消費税2,212円)、8%対象が6,656円(消費税532円)で、請求金額は税込31,527円です。
登録番号と名称の書き方
登録番号は、法人なら「T」と法人番号の13桁、個人事業者などは「T」と13桁の数字です。個人の13桁にマイナンバーは使われません。「T1234567890123」でも「T-1234567890123」でもよく、半角か全角かも問われません(Q&A 問18)。
名称は、電話番号を書くなどして発行した会社が特定できれば、屋号や略した名称でも構いません(問55)。登録番号と結び付けた取引先コード表を相手と共有していれば、コードの記載で名称と登録番号を書いたことになります(問56)。
1枚でそろわなくてもよい
記載事項は、1枚の書類だけで満たす必要はありません。日々の品名は納品書に書き、請求書には登録番号と税率ごとの合計・消費税額を書く形でも、納品書番号などで関連が分かれば、2つを合わせて適格請求書になります(国税庁「適格請求書等保存方式の概要」)。今の納品書の様式を変えずに済む方法です。
振込先・支払期日・請求書番号の書き方
振込先や支払期日、請求書番号は、消費税法の記載事項ではありません。それでも、相手の経理が支払いの手続きをするのに欠かせない情報です。一般的には、請求金額の近くか下の欄にまとめて書きます。
- 支払期日は、契約や注文書で決めた期日を書きます。「月末締め翌月末払い」なら、日付に直して書くと相手が支払予定に載せやすくなります。
- 振込先は、銀行名・支店名・預金の種類・口座番号・口座名義(カナ)をそろえます。名義のカナは通帳の表記と同じにします。
- 請求書番号は、誤りを直すときに役立ちます。修正インボイスでは、当初の請求書との関係を示す必要があるためです。
振込手数料を差し引いて支払われ、その分を売上値引きとして扱うこともあります。国税庁のQ&Aでは、売手がその分を売上値引きとして扱い、額が1万円未満であれば、返還インボイスは出さなくてよいとされています(問29)。支払期日の決め方には、発注する側に法律の決まりがある取引もあり、受け取る側の記事で扱っています。
消費税の端数処理は1枚・税率ごとに1回
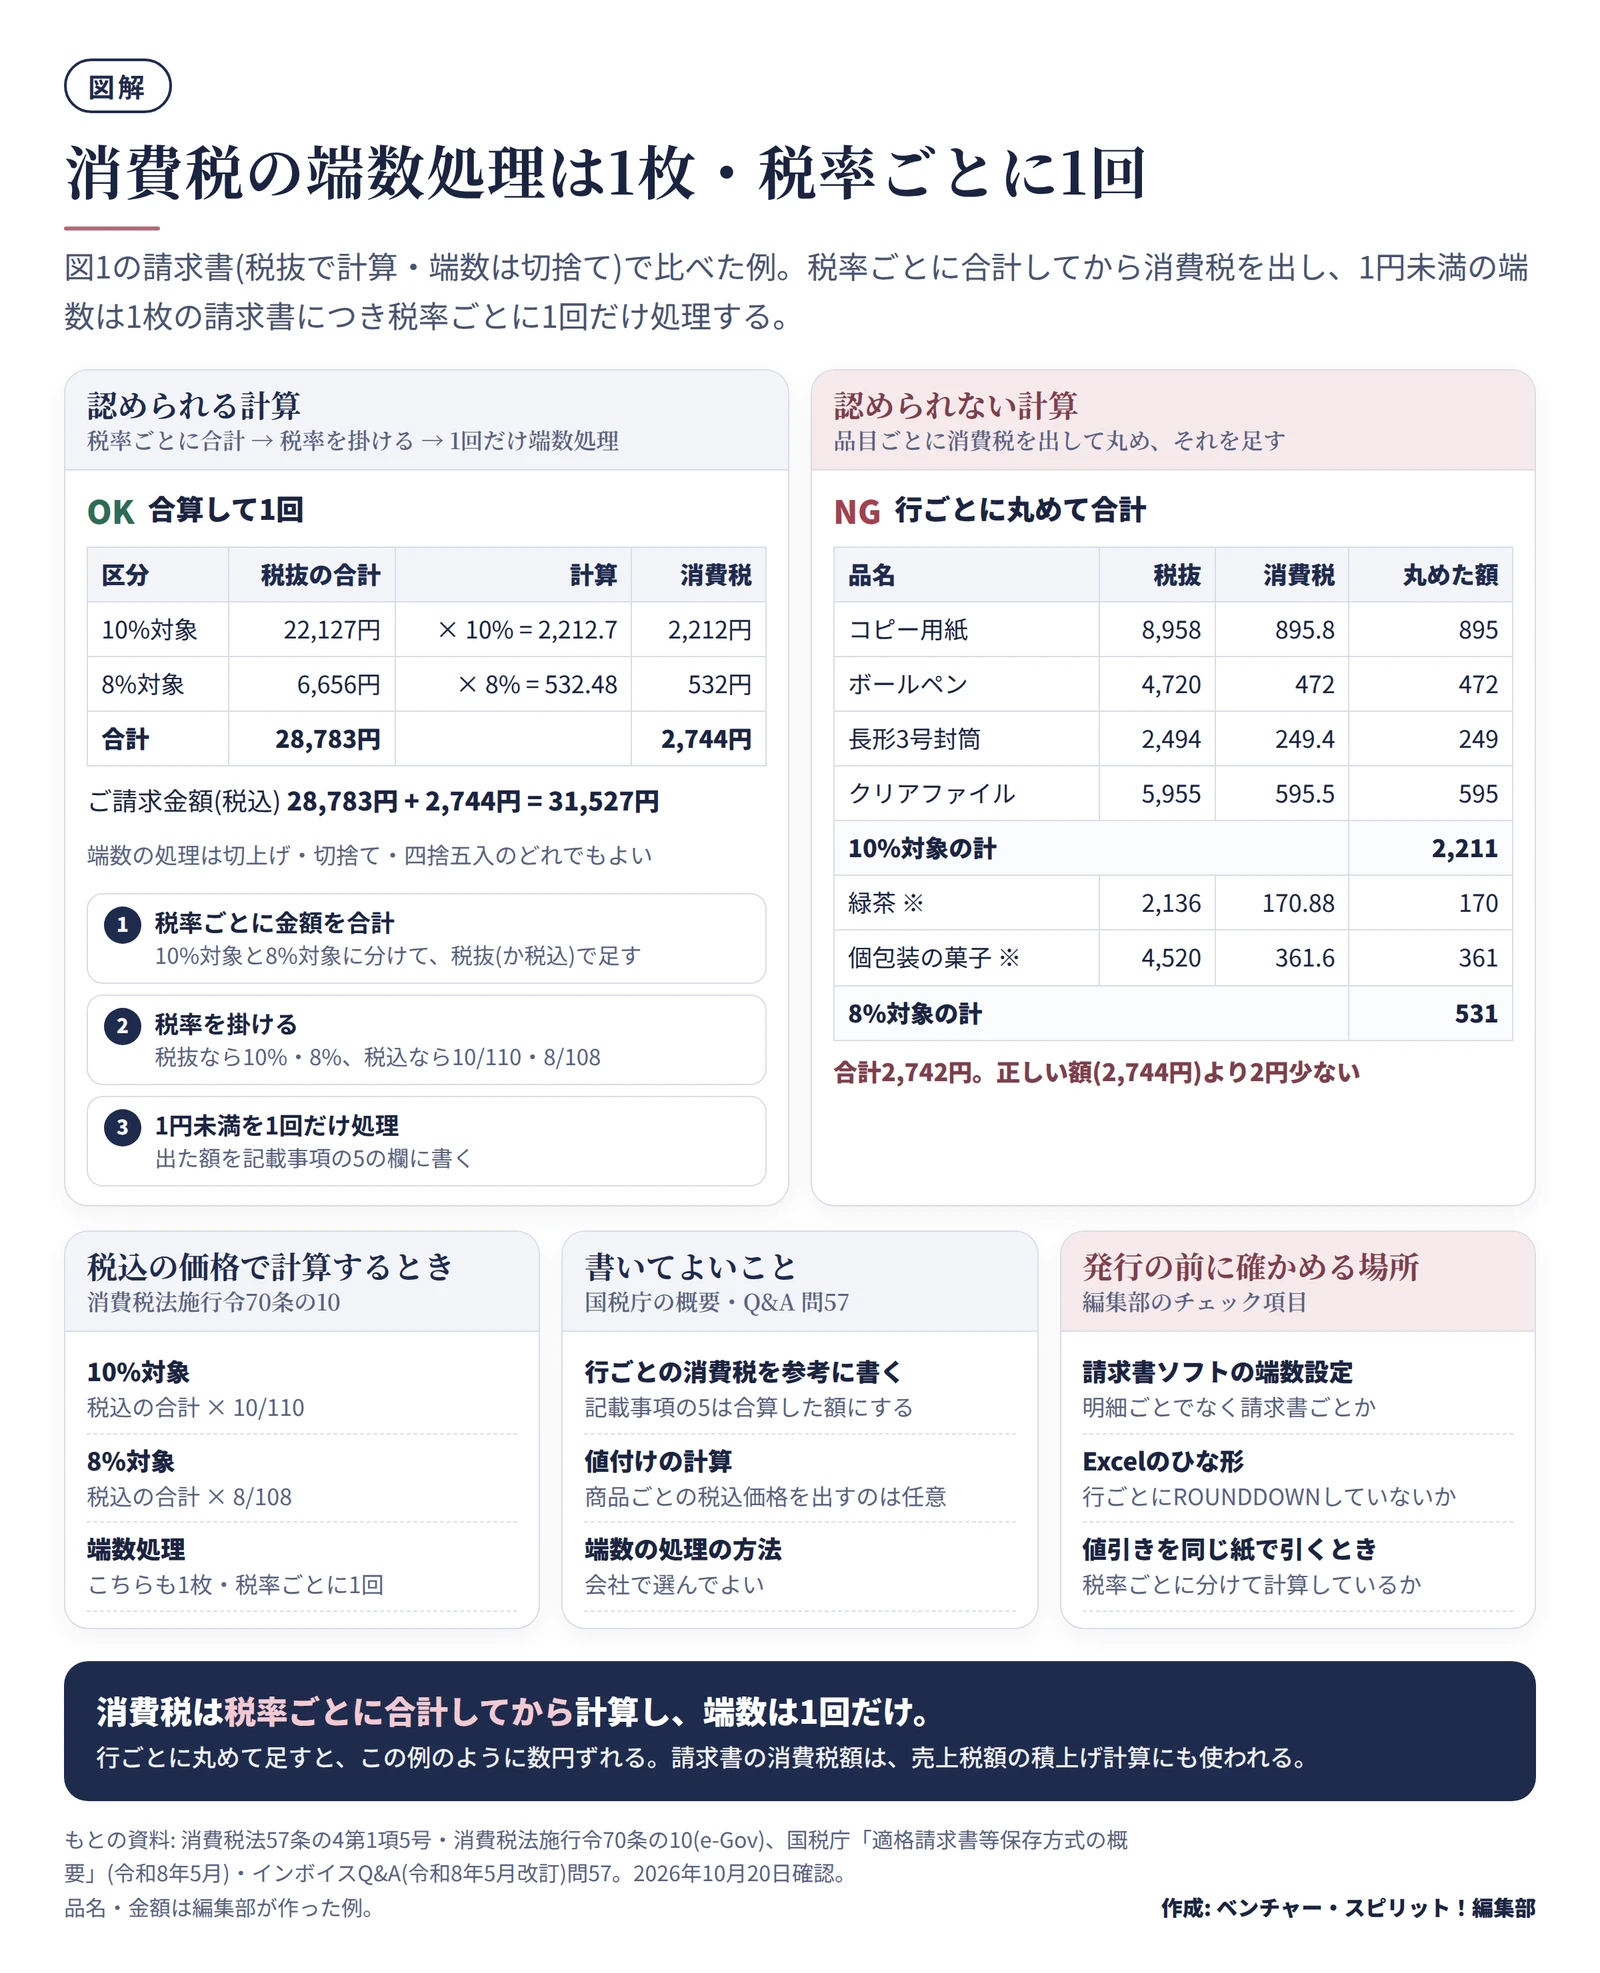
適格請求書の消費税額は、計算の方法が法令で決まっています。税率ごとに合計した税抜の金額に10%か8%を掛け(税込なら10/110か8/108)、出た額の1円未満の端数を処理します(消費税法施行令70条の10)。端数処理は、1枚の請求書につき税率ごとに1回です(Q&A 問57)。
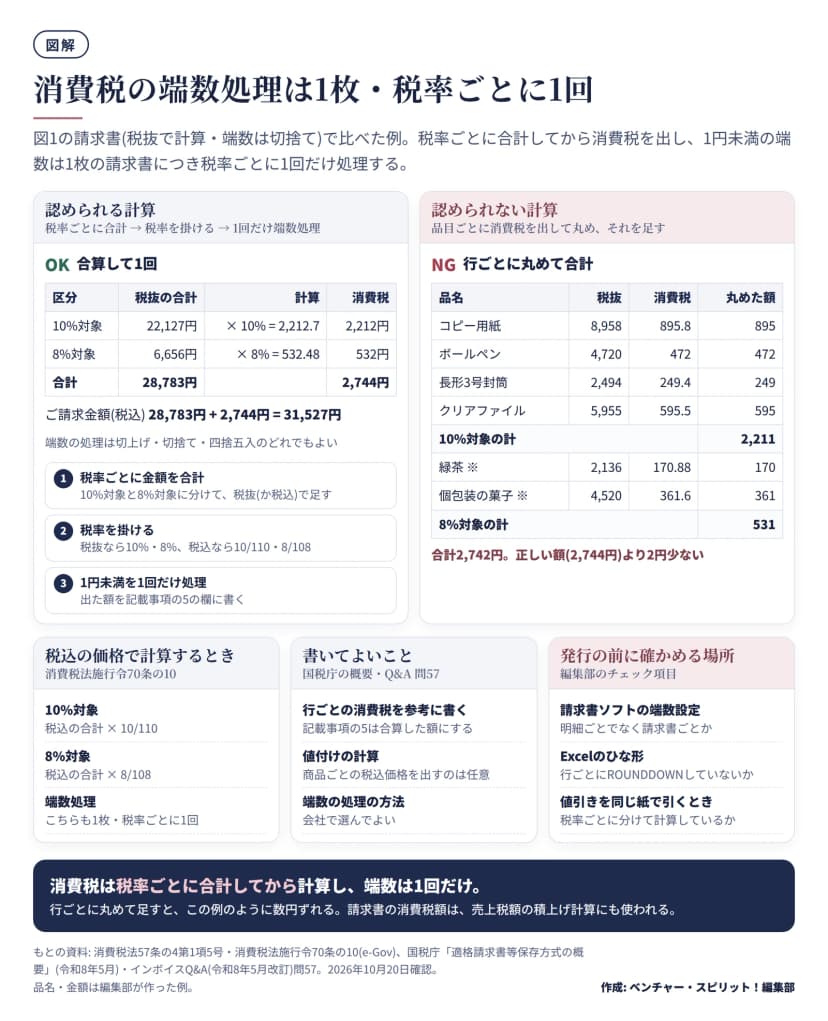 消費税の端数処理の計算例。税率ごとに合計して1回は認められ、行ごとに丸めて足すのは認められない作成: 編集部 / もとの資料: 消費税法施行令70条の10・国税庁「適格請求書等保存方式の概要」・インボイスQ&A 問57
| 計算のしかた |
10%対象 |
8%対象 |
消費税の合計 |
| 税率ごとに合計して1回(認められる) |
22,127円 × 10% = 2,212.7 → 2,212円 |
6,656円 × 8% = 532.48 → 532円 |
2,744円 |
| 行ごとに丸めて合計(認められない) |
895 + 472 + 249 + 595 = 2,211円 |
170 + 361 = 531円 |
2,742円 |
切上げ・切捨て・四捨五入のどれを使うかは任意です。行ごとの消費税額を参考として書き添えるのは差し支えありませんが、記載事項の消費税額は、税率ごとの合計から計算した額にします(国税庁「適格請求書等保存方式の概要」)。
この端数の扱いは、申告の数字にもつながります。売上税額を「積上げ計算」で出す会社は、交付したインボイスに書いた消費税額の合計に78/100を掛けて計算するためです(同資料)。
レシート形式の簡易インボイス
小売業・飲食店業・写真業・旅行業・タクシー業・駐車場業(不特定多数向け)など、不特定多数の人に売る事業では、記載事項を簡単にした適格簡易請求書(簡易インボイス)を出せます(消費税法57条の4第2項・同施行令70条の11・Q&A 問24)。
| 記載事項 |
適格請求書 |
簡易インボイス |
| 名称と登録番号 |
要る |
要る |
| 取引の年月日 |
要る |
要る |
| 取引の内容 |
要る |
要る |
| 税率ごとの合計額 |
要る(税率も) |
要る |
| 消費税額等 |
要る |
消費税額等か税率のどちらか(両方も可) |
| 宛名 |
要る |
省ける |
宛名のないレシートを受け取った取引先が、記載の不備と思うこともあります。国税庁は、法令の記載事項ではないものの、「簡易インボイス対象である旨」を余白に書くことも一案と紹介しています(「インボイス制度について」)。
返品・値引きのときの返還インボイス
返品や値引き、販売奨励金などで売上げの代金を返したり減らしたりしたときは、適格返還請求書(返還インボイス)を出します(57条の4第3項)。記載事項は次の5つです。
- 発行する会社の名称と登録番号
- 返品・値引きをした年月日と、もとの取引の年月日(「10月分」など月単位でもよい)
- もとの取引の内容(軽減税率の品目はその旨)
- 税率ごとに合計した返品・値引きの金額
- その消費税額等か適用税率
返品・値引きの額が税込1万円未満なら、交付しなくて構いません(消費税法施行令70条の9第3項2号)。1万円未満かどうかは税率ごとではなく、返した金額や値引きの対象となる請求の単位で判断します(Q&A 問28)。1商品100円のリベートを後日まとめて20,000円返すなら、交付が要ります。
前月分の値引きを当月の請求から差し引くときは、当月の適格請求書と前月分の返還インボイスの両方が必要です。それぞれの記載事項を書けば、1枚の請求書にまとめられます(国税庁「適格請求書等保存方式の概要」)。
金額を間違えたときの修正インボイス
出した適格請求書に誤りがあったときは、修正した適格請求書を相手に交付しなければなりません(57条の4第4項)。データで送った場合も同じです(第5項)。直し方として、国税庁は2つの例を挙げています(Q&A 問33)。
| 方法 |
やり方 |
| 全部を書き直す |
誤りを直し、記載事項をすべて書いた請求書を改めて出す |
| 直した所を示す |
「〇月〇日付の4月分請求書について」と当初との関係を示し、直した事項を明示した書類を出す |
当初の請求書と修正した請求書は、両方の写しを保存します。相手に知らせるときは、先に電話で一報を入れ、修正した請求書を添えてお詫びのメールを送るのが一般的です。文例はお詫びメールの書き方 取引先へのミスの謝罪と再発防止の伝え方・例文の「請求金額を誤ったとき」にあります。
登録したばかりの会社は、登録番号の通知を待つ間の請求書にも注意します。国税庁は2026年10月15日、登録の通知と公表に時間がかかっていると案内しました。通知の前に出した請求書は、通知の後に登録番号など足りない事項を書面などで知らせれば、先の請求書と合わせて記載事項を満たせます(Q&A 問36)。
PDFや電子データで送るとき
適格請求書は、紙の代わりにデータで渡すこともできます(57条の4第5項)。メールでPDFを送る、請求書の発行サービスやEDIで送る、ウェブサイトから取り出してもらう、といった方法です。データに入れる事項は、紙と同じ6つです(国税庁「適格請求書等保存方式の概要」)。
送ったデータの控えには、2つの法律の決まりが重なります。
| 法律 |
決まり |
| 消費税法 |
提供したデータをそのまま保存するか、印刷して保存する(Q&A 問81) |
| 電子帳簿保存法(法人税・所得税) |
データで送った請求書は電子取引に当たり、データのまま保存する(法7条) |
データのまま保存するときは、次の3つをそろえます(電子帳簿保存法一問一答【電子取引関係】問30・Q&A 問81)。
- 改ざんを防ぐ措置をどれか1つ(タイムスタンプを付ける、訂正や削除の履歴が残るシステムを使う、訂正削除の防止の事務処理規程を作って運用する、など)
- 取引の日付・金額・取引先で検索できるようにする
- 画面やプリンタで見られるようにする
基準期間(2年前)の売上高が5,000万円以下の会社などは、税務調査でデータのダウンロードの求めに応じられるようにしておけば、検索の要件は要りません(Q&A 問81)。
メールで送るときは、本文が送付状の役目をします。添付した書類の名前、支払期日、問い合わせ先を本文に書きます。紙で郵送するときの書き方と送り方は送付状の書き方 例文とテンプレート 郵送・FAXで入れる項目と封入の順番にまとめています。
控えは7年間保存
交付した適格請求書の写しは、交付した日の属する課税期間の末日の翌日から2か月を過ぎた日から、7年間保存します(消費税法施行令70条の13)。法人税でも、取引に関して作った書類は、確定申告書の提出期限の翌日から7年間の保存が要ります。青色申告で欠損金が出た事業年度は10年間です(国税庁タックスアンサー No.5930)。
写しは、コピーでなくても構いません。記載事項を確かめられる一覧表や明細表、レジのジャーナルでもよいとされています。自社のシステムで作って紙で渡した請求書は、そのデータを写しとして保存することもできます(国税庁「適格請求書等保存方式の概要」・Q&A 問80)。
2026年10月時点の経過措置と期限
令和8年度の税制改正で見直された後の、主な経過措置の期限です。自社が売手として関わる取引先の控除と、自社の申告に関わります。
| 項目 |
2026年10月時点の扱い |
| 登録のない相手からの仕入れの控除 |
2026年10月1日〜2028年9月30日は70%、2030年9月30日まで50%、2031年9月30日まで30%。改正前は2026年10月から50%の予定だった |
| 少額特例(買手) |
税込1万円未満の仕入れは帳簿だけで控除。基準期間の課税売上高1億円以下などの会社が対象で、2029年9月30日まで |
| 2割特例(免税事業者から登録した事業者) |
2026年9月30日を含む課税期間で終わり |
| 3割特例 |
個人事業者だけ。2027年分と2028年分の申告で使える |
登録していない売手からの仕入れは、買手の控除が70%に下がっています。取引先から登録の有無を聞かれたら、登録番号と登録日をすぐ答えられるようにしておきます。
2027年4月から飲食料品の税率を1%に下げる法律案は、2026年10月20日時点で衆議院で審議中です。成立した場合の請求書の扱いは飲食料品の消費税率1%法案 2027年4月から2年間の予定と経理の準備で追っています。
今日からできること
- 自社の請求書のひな形を図の6項目と照らし、欠けている項目がないか確かめる
- ひな形の登録番号を公表サイトの表示と照らす(請求書・納品書・領収書のすべて)
- 請求書ソフトやExcelの消費税の端数処理が「1枚・税率ごとに1回」になっているか、計算例で試す
- 返品・値引き・誤りがあったときの出し方(返還・修正インボイス)を手順書にまとめる
- PDFで送った請求書の保存場所と、日付・金額・取引先を入れたファイル名の付け方を決める
この記事は、2026年10月20日時点の消費税法・同施行令と国税庁の資料にもとづいています。個別の判断は、税理士や所轄の税務署、国税庁の消費税軽減税率・インボイスコールセンター(0120-205-553・土日祝日と年末年始を除く9時〜17時)に確かめてください。