仕訳とは、会社で起きたお金の出入りや取引を、帳簿に書くために「左と右に分けて記録する」書き方です。経理の新人が最初に覚えるのは、この左(借方)と右(貸方)の決まりです。
この記事は、2026年10月21日時点の制度と一般的な簿記の考え方にもとづいています。税の扱いは改正されることがあるため、実際の処理は会社の経理担当者や税理士に確かめてください。
仕訳とは何か 取引を2つの面で記録する
会社の取引は、1つに見えても、実は2つの面があります。たとえば文房具を現金で買ったとき、「現金が減った」という面と、「消耗品費という費用が生まれた」という面です。仕訳は、この2つの面を同時に書き残す方法です。
このように1つの取引を2つの面で記録する方法を、複式簿記といいます。国税庁の No.2070 も、青色申告の記帳について、貸借対照表と損益計算書を作れる正規の簿記が原則で、一般的には複式簿記のことだと説明しています。
なぜ2つの面で書くのか
片方だけを書くと、後から数字を確かめられなくなるためです。「現金が1,100円減った」とだけ書いても、何に使ったのかが分かりません。「消耗品費が1,100円生まれた」も同じで、お金がどこから出たのかが残りません。2つの面で書いておけば、左右の合計が合うかどうかで、記入の間違いに気づけます。
日常の例えでいえば、家計簿で「食費 1,000円」だけでなく「財布から出した」まで書いておくようなものです。財布の残りと家計簿が合わないとき、どちらかの書き漏れだと分かります。
仕訳が帳簿にどうつながるか
仕訳は、まず「仕訳帳」に日付の順に書き、その内容を科目ごとにまとめる「総勘定元帳」に写します。総勘定元帳の数字を集めて、決算書が作られます。国税庁の No.2070 も、電子帳簿の要件として仕訳帳と総勘定元帳を挙げています。決算書の全体は、決算とは 事業年度・決算月・決算書の3つの表を新人向けにやさしく解説で説明しています。
仕訳に使う科目の名前と5つの区分は、勘定科目とは よく使う科目の一覧と迷いやすい仕訳の考え方 経理の新人向けで説明しています。この記事では科目の一覧は載せず、左右の決め方に絞ります。
仕訳は法律で求められる記録です
会社が帳簿をつけるのは、自由な工夫ではなく、決まりがあるためです。
| 根拠 |
内容 |
| 会社法第432条 |
株式会社は、法務省令で定めるところにより、適時に、正確な会計帳簿を作成しなければならない。会計帳簿の閉鎖の時から10年間、会計帳簿と事業に関する重要な資料を保存する |
| 国税庁 No.2070 |
青色申告で最高55万円(電子帳簿保存か e-Tax なら最高65万円)の特別控除を受けるには、正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表と損益計算書を申告書に添付する |
No.2070 は、個人事業主の青色申告の説明です。会社(法人)の法人税の申告にも帳簿が必要で、会社法では10年の保存が定められています。保存の年数は書類ごとに違うため、書類の保存期間も確かめてください。
借方と貸方 左右の名前と覚え方
仕訳は、左側を借方(かりかた)、右側を貸方(かしかた)と呼びます。
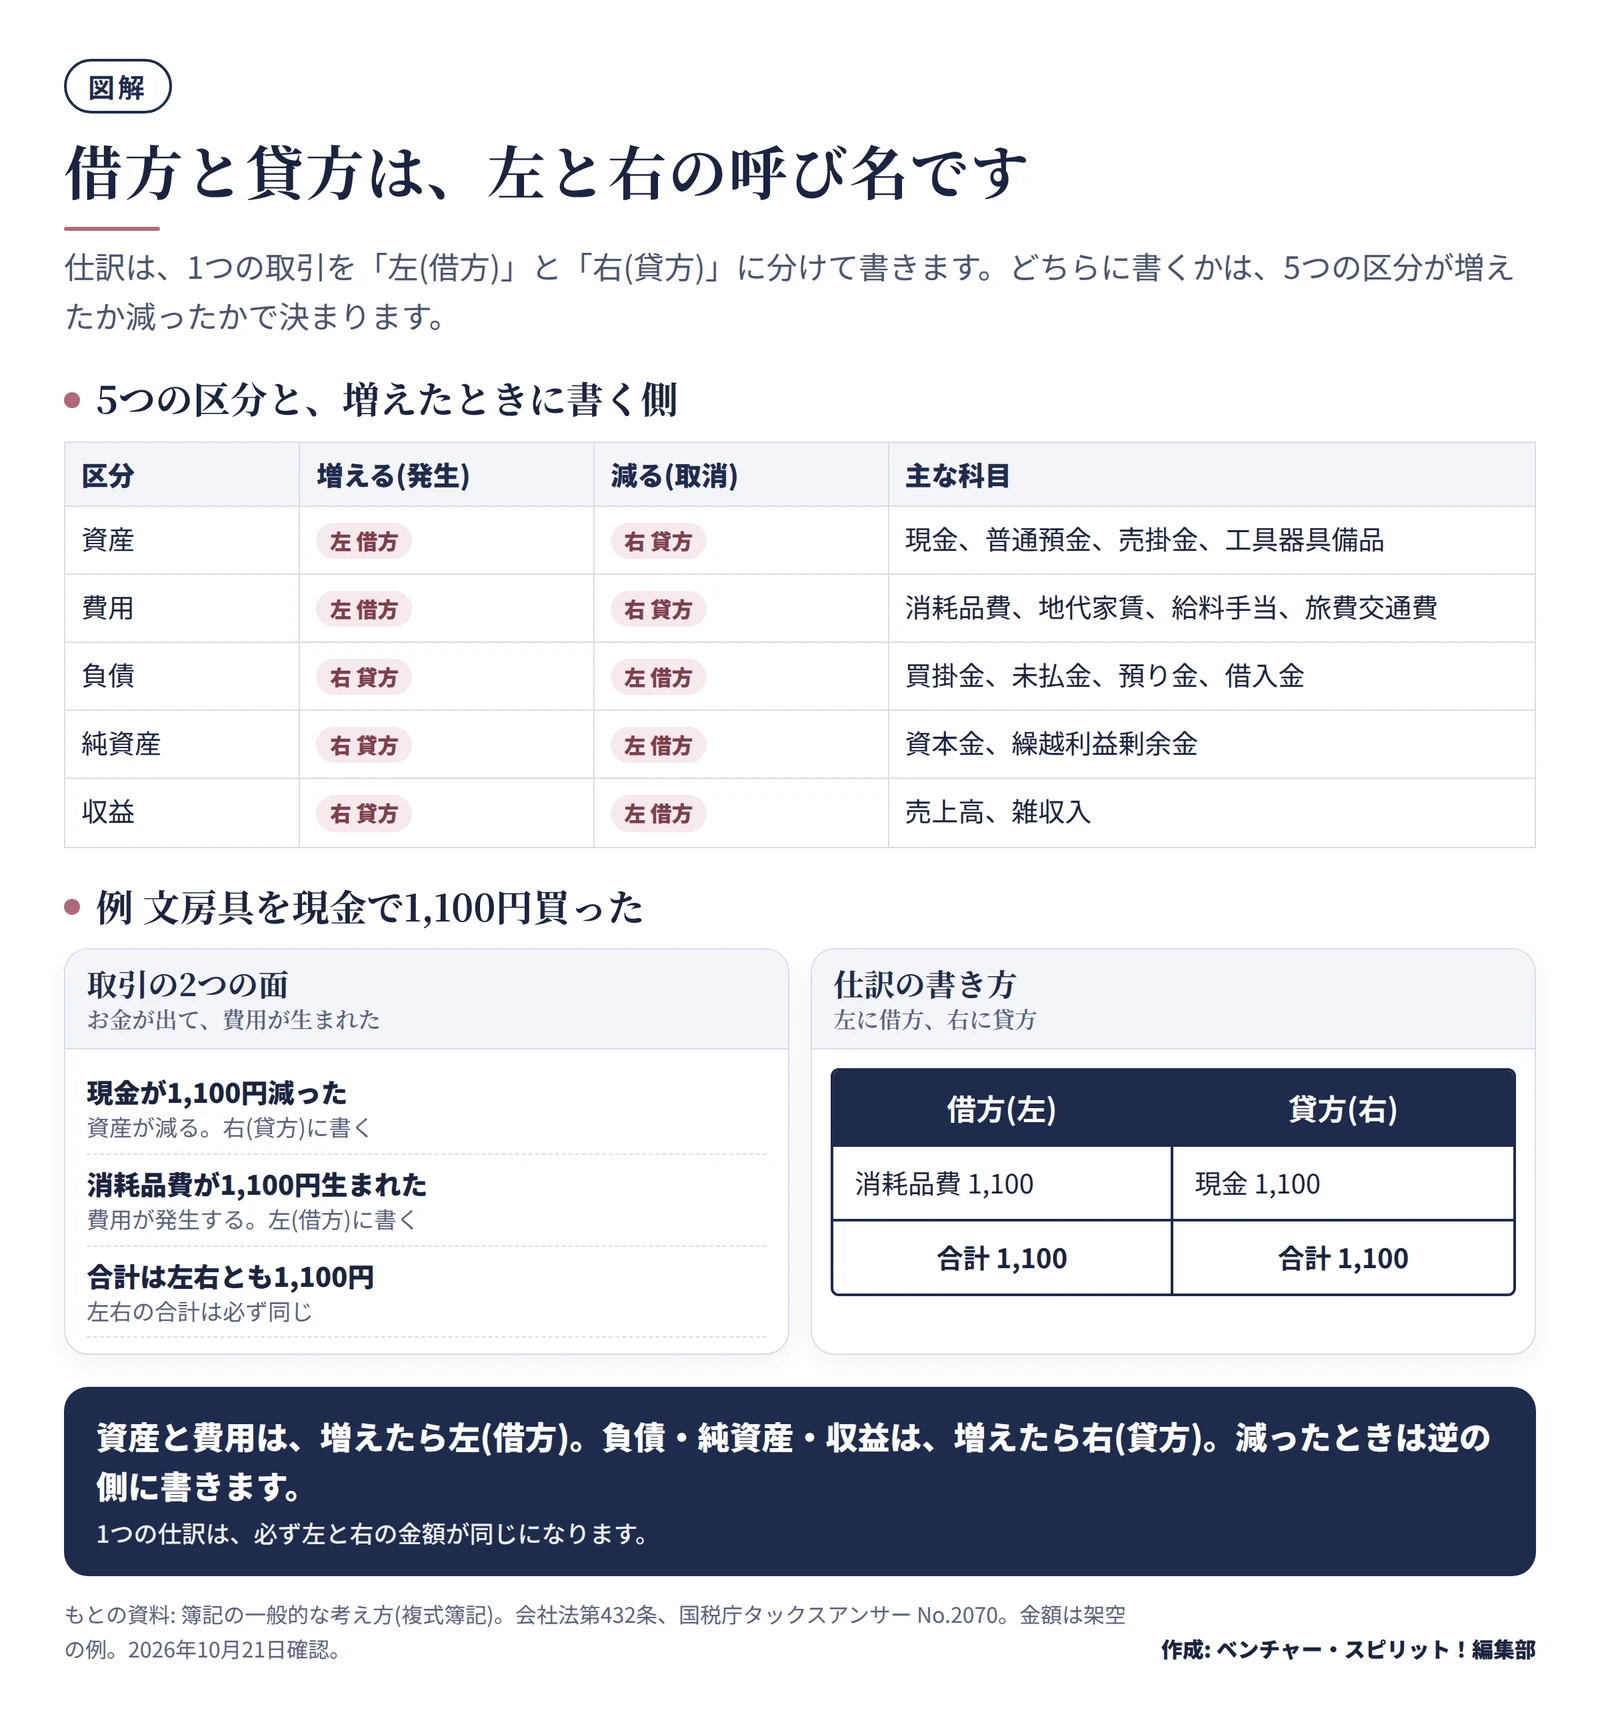
どちらに書くかは、5つの区分(資産・負債・純資産・収益・費用)が増えたのか減ったのかで決まります。決まりは次のとおりです。
| 区分 |
増えたとき(発生) |
減ったとき |
| 資産 |
左(借方) |
右(貸方) |
| 費用 |
左(借方) |
右(貸方) |
| 負債 |
右(貸方) |
左(借方) |
| 純資産 |
右(貸方) |
左(借方) |
| 収益 |
右(貸方) |
左(借方) |
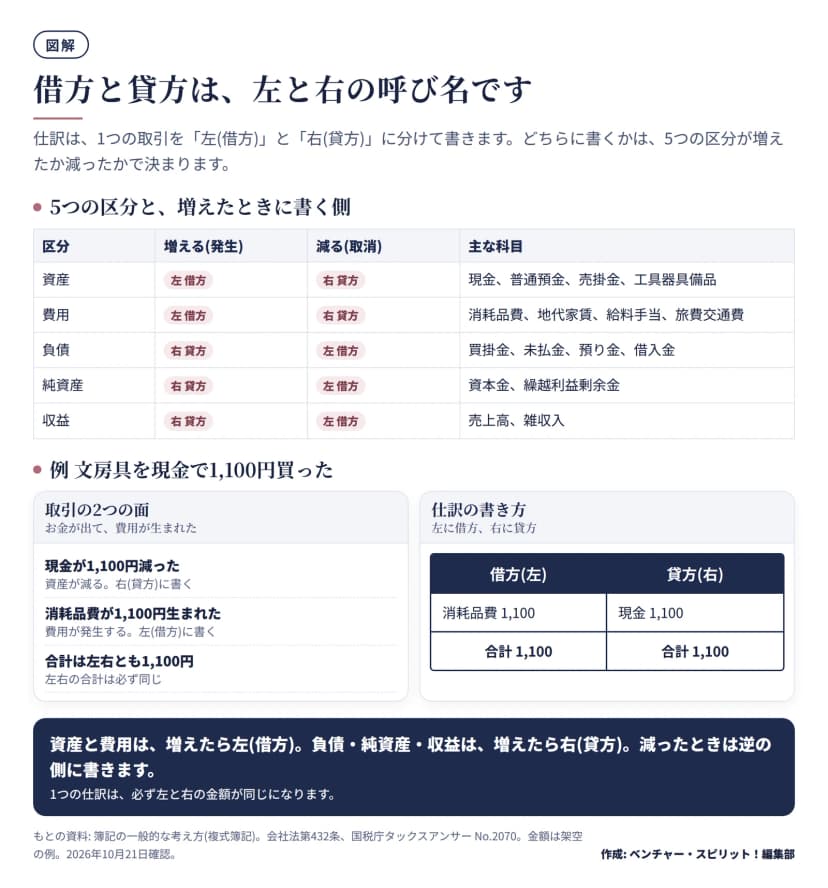 5つの区分が増えたときに書く側(左右)と、文房具の仕訳の例作成: 編集部 / もとの資料: 会社法第432条・国税庁 No.2070(簿記の一般的な考え方)
覚え方 資産と費用は左の仲間
覚えるのは、増えたときの側だけで足ります。資産と費用は、増えたら左(借方)です。負債・純資産・収益は、増えたら右(貸方)です。減ったときは、その逆の側に書きます。
この分け方には理由があります。貸借対照表は、左に資産、右に負債と純資産を並べます。損益計算書は、左側にあたる費用と、右側にあたる収益があります。左右に並ぶ位置と、増えたときに書く側がそろっているため、図の形で覚えると忘れにくくなります。
左右の合計は必ず同じ
1つの仕訳では、借方の合計と貸方の合計が必ず同じ金額になります。たとえば、文房具を現金で1,100円買ったときは、次のように書きます。
| 借方 |
金額 |
貸方 |
金額 |
| 消耗品費 |
1,100 |
現金 |
1,100 |
現金(資産)が減ったので、右(貸方)です。消耗品費(費用)が生まれたので、左(借方)です。左右とも1,100円で、つり合っています。1日の終わりや月末には、全部の仕訳の左右を足して、合計が同じかどうかを確かめます。この確認の表を試算表といいます。
日々の取引の仕訳 10の例
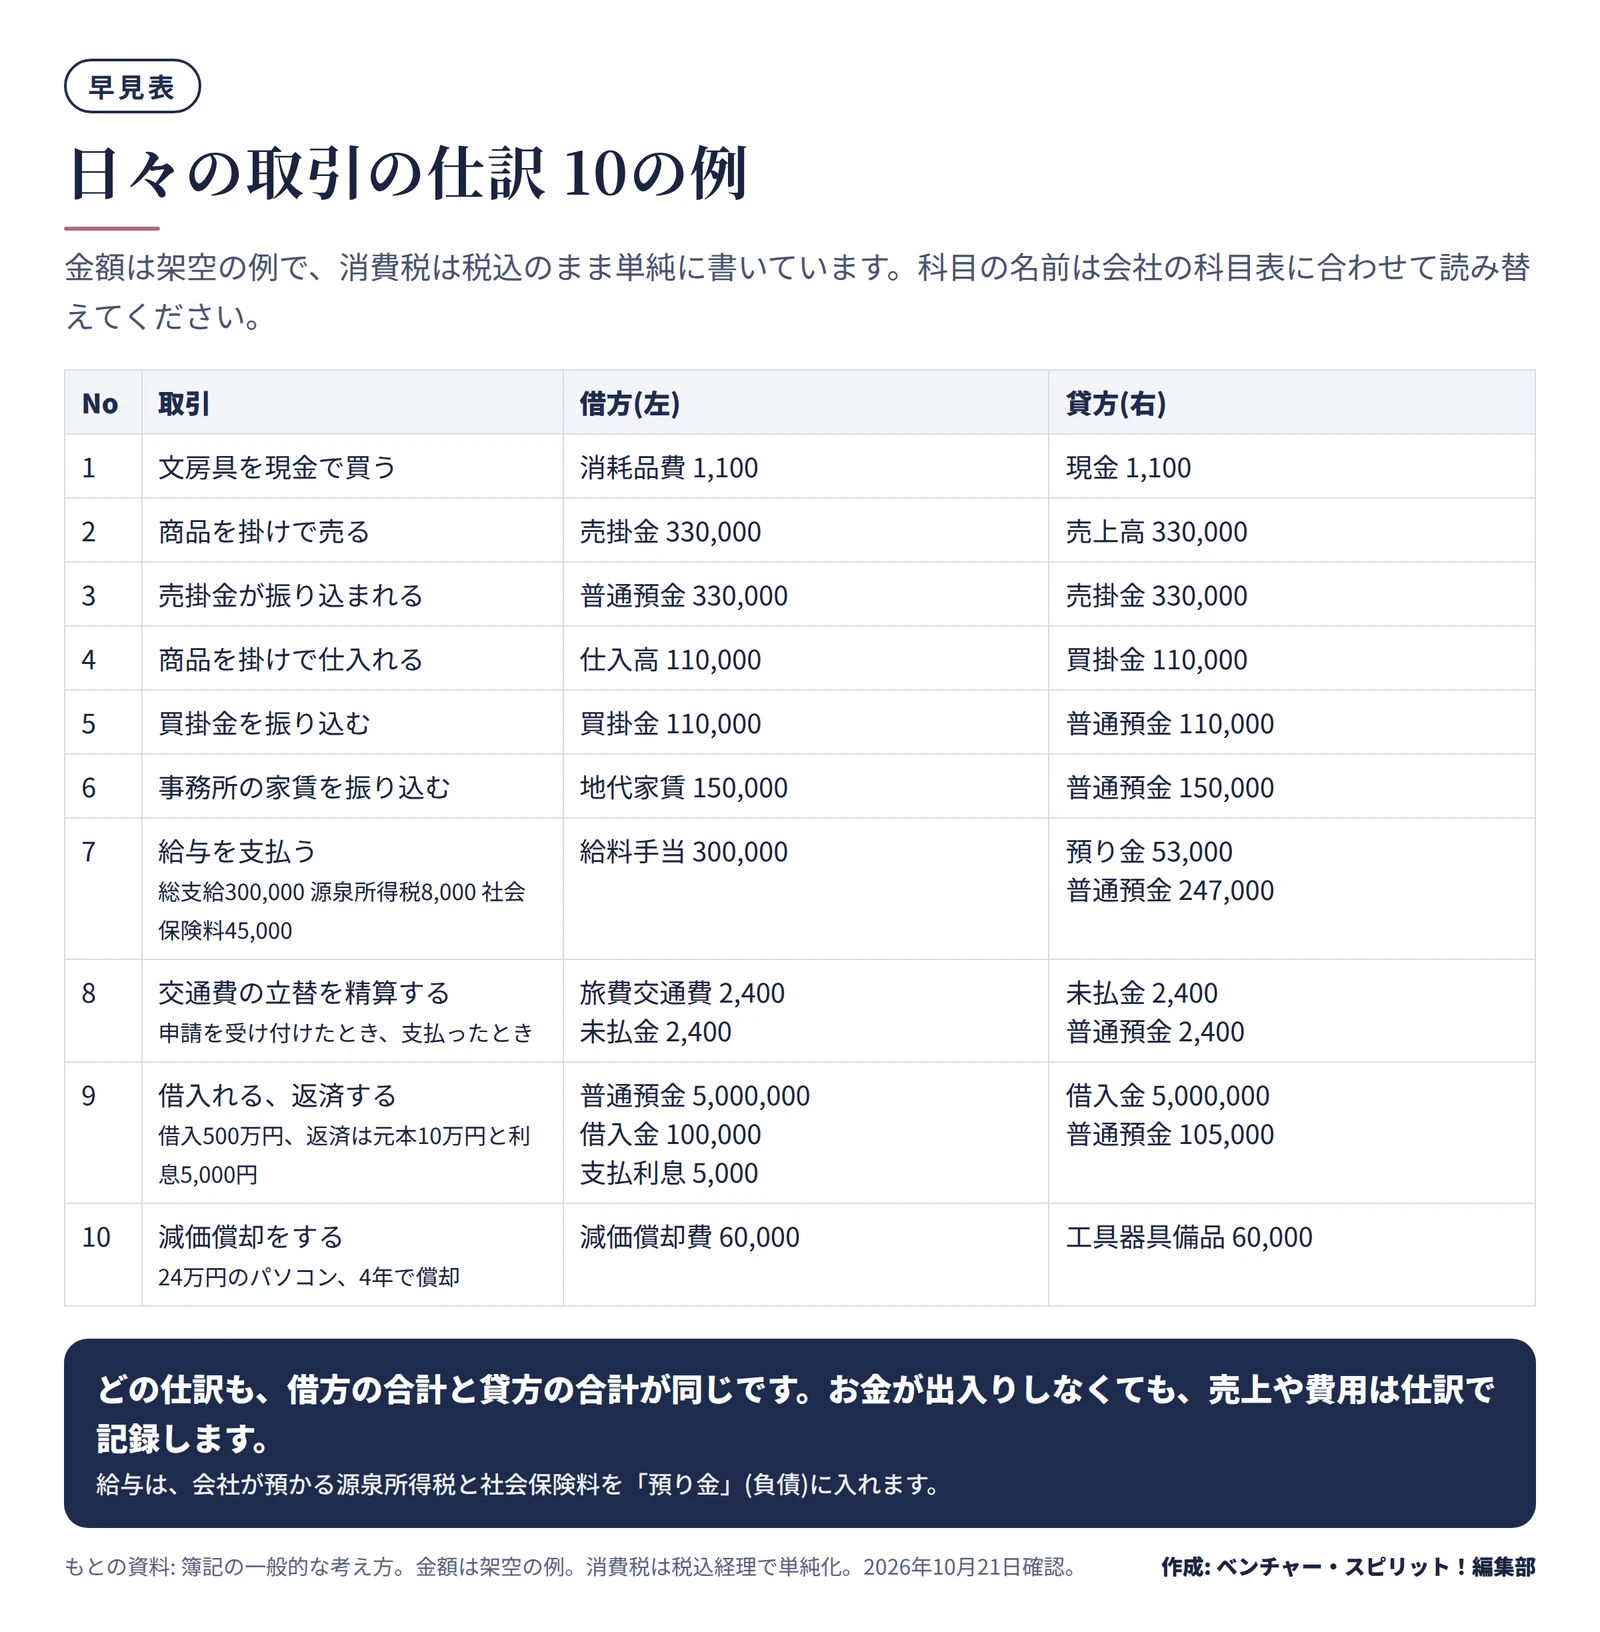
ここからは、経理の新人が出会いやすい取引を、順に仕訳にします。金額はすべて架空です。消費税は、税込の金額のまま単純に書きます。税込経理と税抜経理の2つの方式があり、会社が決めているので、実際の処理は会社の方式に従ってください。
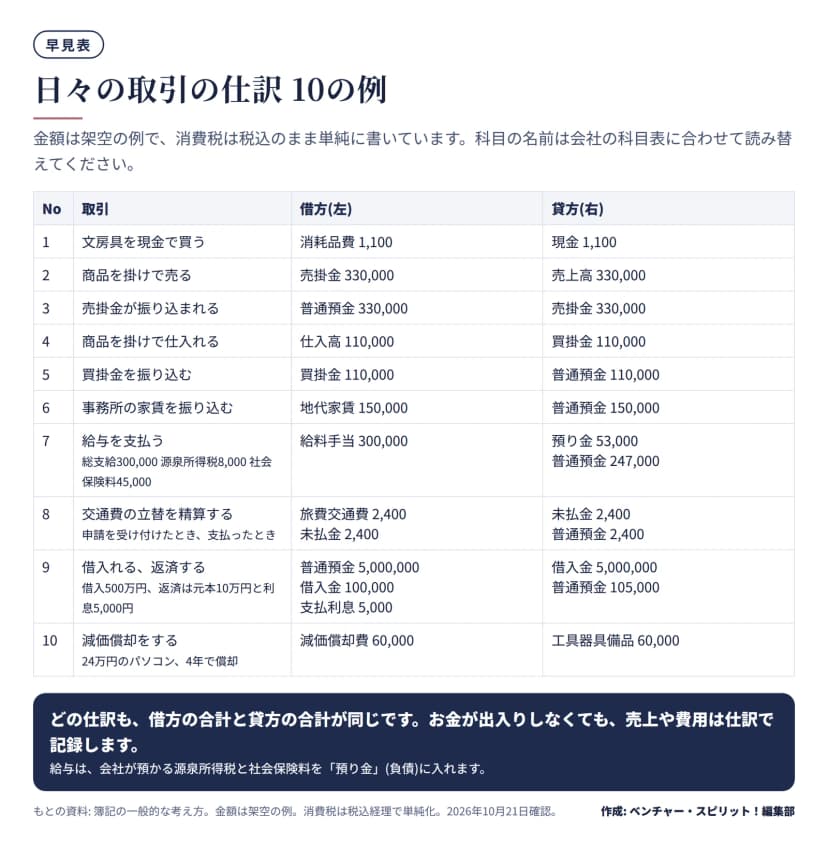 日々の取引10例の仕訳の早見表(金額は架空・税込)作成: 編集部 / もとの資料: 簿記の一般的な考え方(金額は架空の例)
例1 文房具を現金で買う
事務用の文房具を1,100円(税込)、現金で買いました。
| 借方 |
金額 |
貸方 |
金額 |
| 消耗品費 |
1,100 |
現金 |
1,100 |
費用が生まれたので左、現金が減ったので右です。文房具を事務用品費に入れる会社もあります。領収書の扱いは、領収書の書き方 但し書き・宛名・収入印紙と再発行を頼まれたときの対応にまとめています。
例2 商品を売って、代金は後でもらう(掛け売り)
商品を330,000円で売り、代金は翌月に受け取る約束です。お金は動いていませんが、売上は発生しています。
| 借方 |
金額 |
貸方 |
金額 |
| 売掛金 |
330,000 |
売上高 |
330,000 |
あとで受け取る権利(売掛金・資産)が増えたので左、収益(売上高)が生まれたので右です。代金を後で受け取ることを「掛け」と呼びます。
例3 売掛金が振り込まれる
例2の代金330,000円が、銀行口座に振り込まれました。
| 借方 |
金額 |
貸方 |
金額 |
| 普通預金 |
330,000 |
売掛金 |
330,000 |
預金(資産)が増えたので左、売掛金(資産)が減ったので右です。資産の中で、売掛金が預金に姿を変えたと考えます。売上は、例2で記録済みです。入金のときに、もう一度売上を書かないことに注意します。
例4 商品を仕入れる
商売で売るための商品を110,000円で仕入れ、代金は後で払います。
| 借方 |
金額 |
貸方 |
金額 |
| 仕入高 |
110,000 |
買掛金 |
110,000 |
仕入高は、売上に対応する費用の科目です。あとで払う義務(買掛金・負債)が増えたので右に書きます。決算のときに、売れ残った商品の分を調整するため、会社により仕入の扱いは違います。
例5 買掛金を振り込んで払う
例4の110,000円を、銀行から振り込みました。
| 借方 |
金額 |
貸方 |
金額 |
| 買掛金 |
110,000 |
普通預金 |
110,000 |
払う義務(負債)が減ったので左、預金(資産)が減ったので右です。振込手数料がかかったときは、支払手数料という費用を別に書きます。
例6 事務所の家賃を振り込む
事務所の家賃150,000円を、銀行から振り込みました。
| 借方 |
金額 |
貸方 |
金額 |
| 地代家賃 |
150,000 |
普通預金 |
150,000 |
費用が生まれたので左、預金が減ったので右です。毎月同じ形なので、会計ソフトでは定期の仕訳として登録する会社もあります。
例7 給与を支払う 預り金が出てくる
総支給額300,000円の従業員に、源泉所得税8,000円と社会保険料(従業員負担分)45,000円を引いて、247,000円を振り込みました。
| 借方 |
金額 |
貸方 |
金額 |
| 給料手当 |
300,000 |
預り金 |
53,000 |
|
|
普通預金 |
247,000 |
給料手当(費用)が生まれたので左です。右側は2つに分かれ、振り込んだ分は預金の減少、引いた分は預り金です。引いた源泉所得税と社会保険料は、会社のお金ではなく、あとで国や年金事務所などに納めるために預かったものです。そのため、負債の「預り金」として右に書きます。左は1行、右は2行ですが、左右の合計はどちらも300,000円です。
例8 交通費の立替を精算する
従業員が電車賃2,400円を立て替え、経費精算を申請しました。会社が精算を受け付けた日と、実際に支払う日が分かれる場合は、2回に分けて書きます。
| 時点 |
借方 |
金額 |
貸方 |
金額 |
| 精算を受け付けたとき |
旅費交通費 |
2,400 |
未払金 |
2,400 |
| 従業員に払ったとき |
未払金 |
2,400 |
普通預金 |
2,400 |
受け付けたときは、費用が生まれたので左、会社が払う義務(未払金・負債)が増えたので右です。払ったときは、その義務が減ったので左、預金が減ったので右です。会社によっては、受付と支払を同じ日にして1回で書くこともあります。精算の流れは、経費精算の流れ 申請・承認・領収書・締め日と支払日の決め方で説明しています。
例9 お金を借りる・返す
銀行から5,000,000円を借り入れ、普通預金に入金されました。後日、元本100,000円と利息5,000円を返済しました。
| 時点 |
借方 |
金額 |
貸方 |
金額 |
| 借入れたとき |
普通預金 |
5,000,000 |
借入金 |
5,000,000 |
| 返済したとき |
借入金 |
100,000 |
普通預金 |
105,000 |
|
支払利息 |
5,000 |
|
|
借りたときは、預金(資産)が増えたので左、返す義務(借入金・負債)が増えたので右です。返済のときは、元本の分だけ借入金(負債)が減るので左、利息は費用なので左です。右は、預金から出ていった合計の105,000円です。左は100,000円と5,000円で、同じく105,000円になります。借りたお金は、収益ではなく負債です。借りただけでは会社の利益は増えません。
例10 減価償却をする
パソコン(240,000円)を買って、長く使う備品にしました。耐用年数を4年として、毎年同じ額を費用にします(定額法)。1年分の費用は240,000円を4年で割った60,000円です。
| 借方 |
金額 |
貸方 |
金額 |
| 減価償却費 |
60,000 |
工具器具備品 |
60,000 |
費用が生まれたので左、備品(資産)の価値が減ったので右です。この書き方は、備品の金額を直接減らす方法です。「減価償却累計額」という科目を使って、備品の金額を残したまま減らす方法もあります。会社がどちらを採用しているかは、科目表で確かめます。耐用年数は法令で決まっており、パソコンが4年とは限りません。実際の年数と計算は、経理担当者に確かめます。
仕訳でよくある間違いと確かめ方
新人がよく間違えるのは、次の点です。
| 間違い |
起きる理由 |
防ぎ方 |
| 左右を逆に書く |
借りる・貸すの意味で考えた |
区分ごとの左右の決まりの表に戻る |
| 入金のときに売上を二重に書く |
売上と入金を混同する |
売上は発生した日、入金は預金の動きだけと分ける |
| 預り金を費用にする |
給与から引いた分が会社のお金に見える |
預かって後で納めるものは負債と考える |
| 左右の金額がずれる |
複数行のときに足し忘れる |
左右の合計を声に出して足す |
今日からできること
- 会社の仕訳帳(会計ソフトの仕訳一覧)を1週間分だけ印刷するか画面で開き、1行ずつ読む
- 1行ごとに「資産・負債・純資産・収益・費用」のどれが増減したかを、鉛筆で書き込む
- 左右の決まりの表と見比べて、借方と貸方が合っているかを確かめる
- 自分の会社で使う科目名が、この記事の例とどう違うか、科目表で確かめる
- 分からない仕訳は、取引の内容・科目・理由の3つをメモにして、経理の先輩に聞く
仕訳は、数をこなすほど左右の判断が速くなります。まず1週間分を読み、取引の内容と科目が結びつくと、仕訳が「書き方の決まり」から「取引の説明文」に見えてきます。