経費精算は、立て替えた人が申請し、上長が承認し、経理が確かめて払い戻す仕事です。申請書の項目や承認の順番、締め日と支払日は会社ごとに違いますが、立て替えた経費の消費税の扱いと領収書の保存には、国税庁が示している決まりがあります。この記事では、経費精算の流れを6つの段階に分け、2026年10月時点の決まりと、締め日・支払日の決め方を整理します。
経費精算は6つの段階で進みます
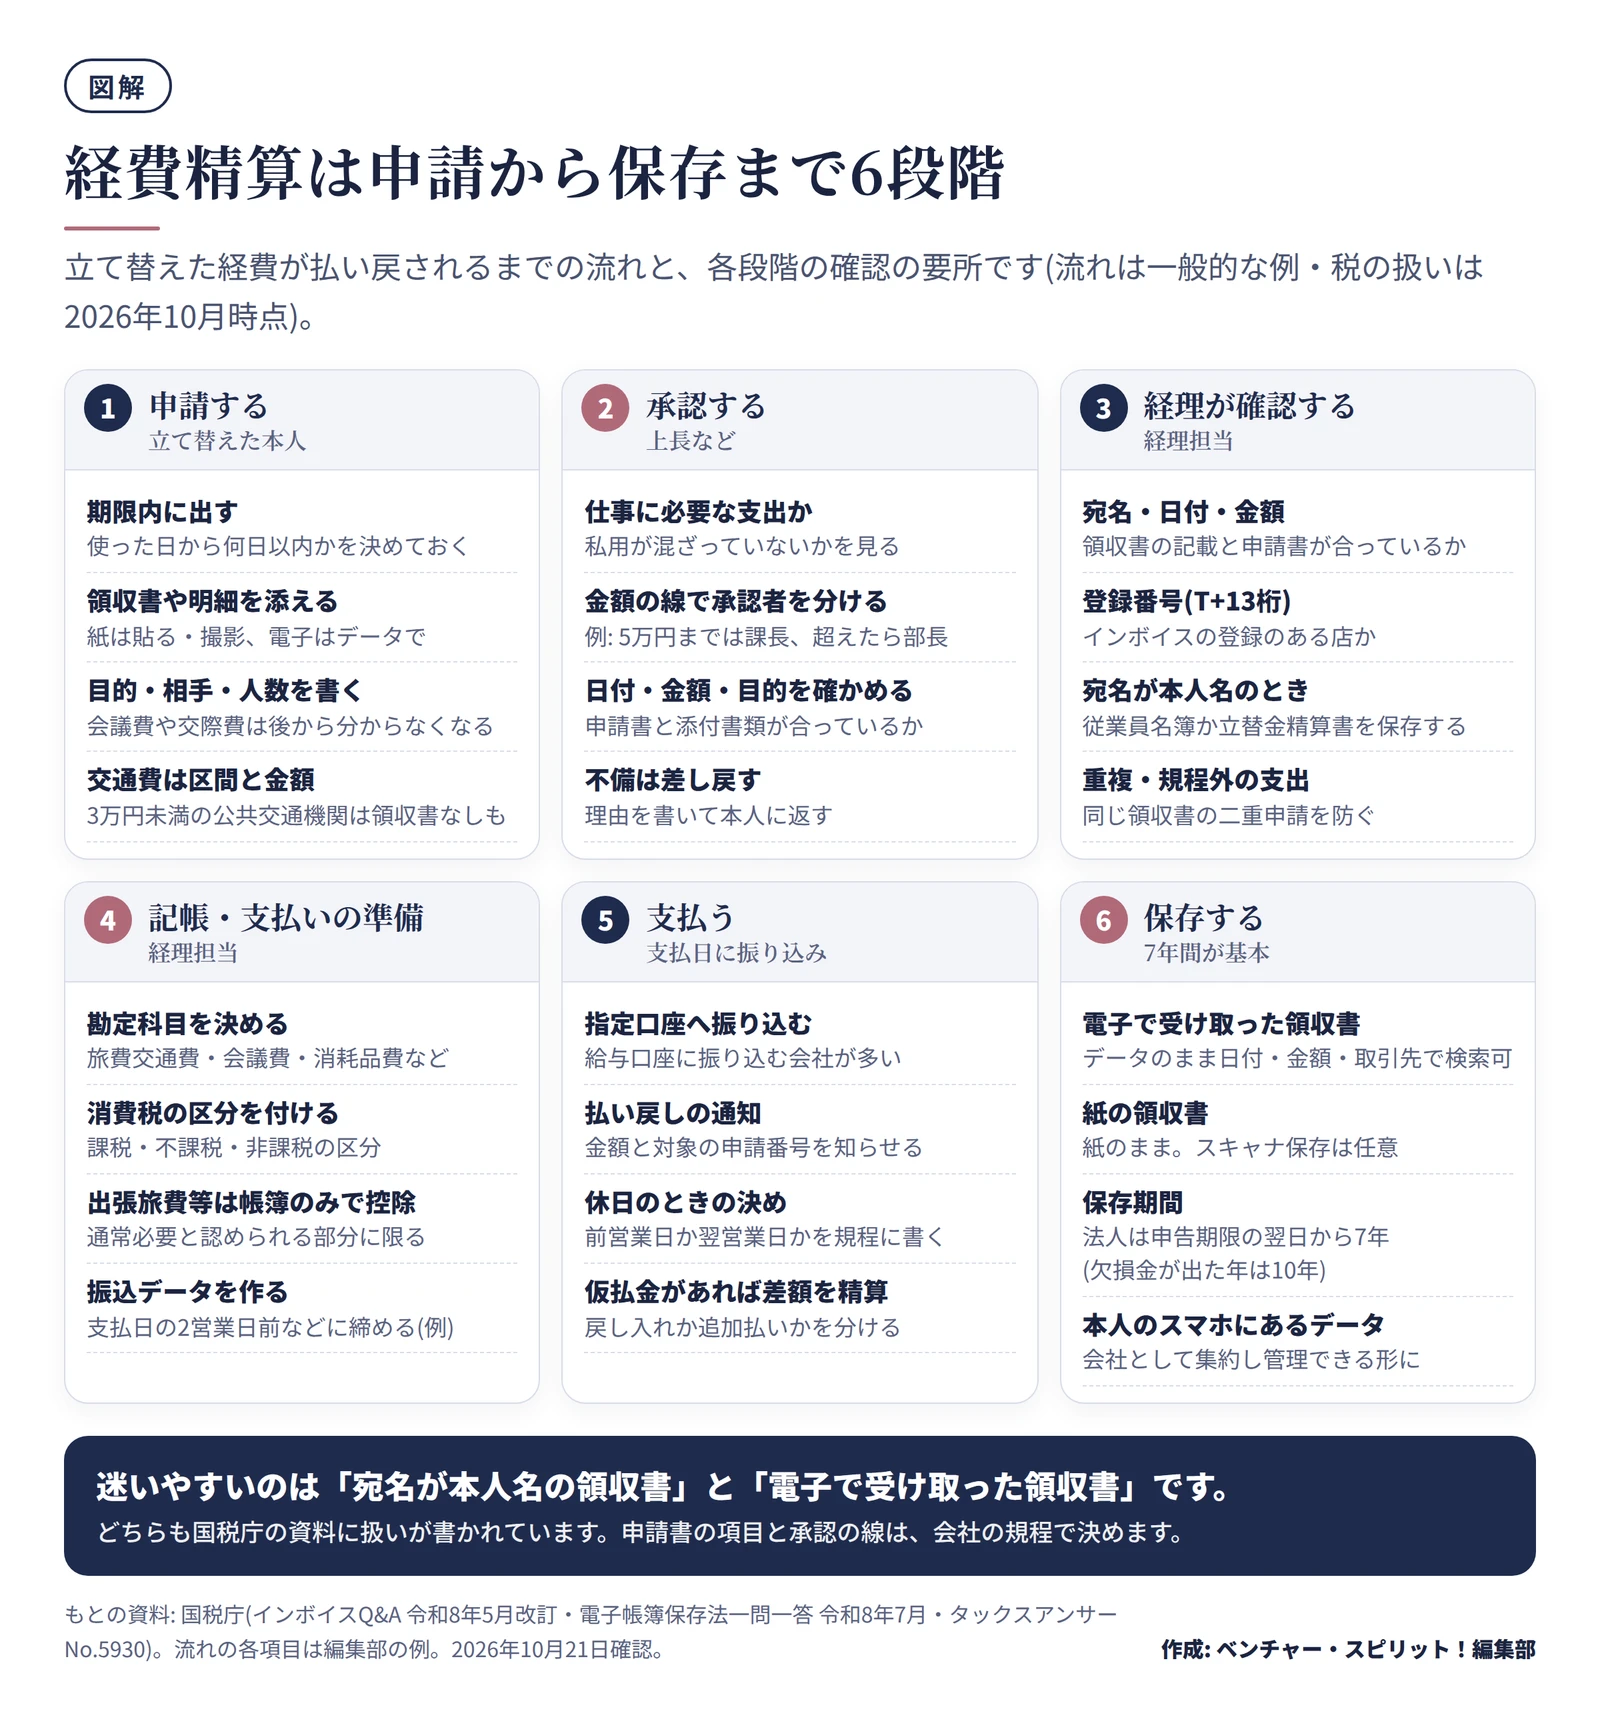
申請から保存までを、図にまとめました。流れの各項目は、一般的な会社の例です。
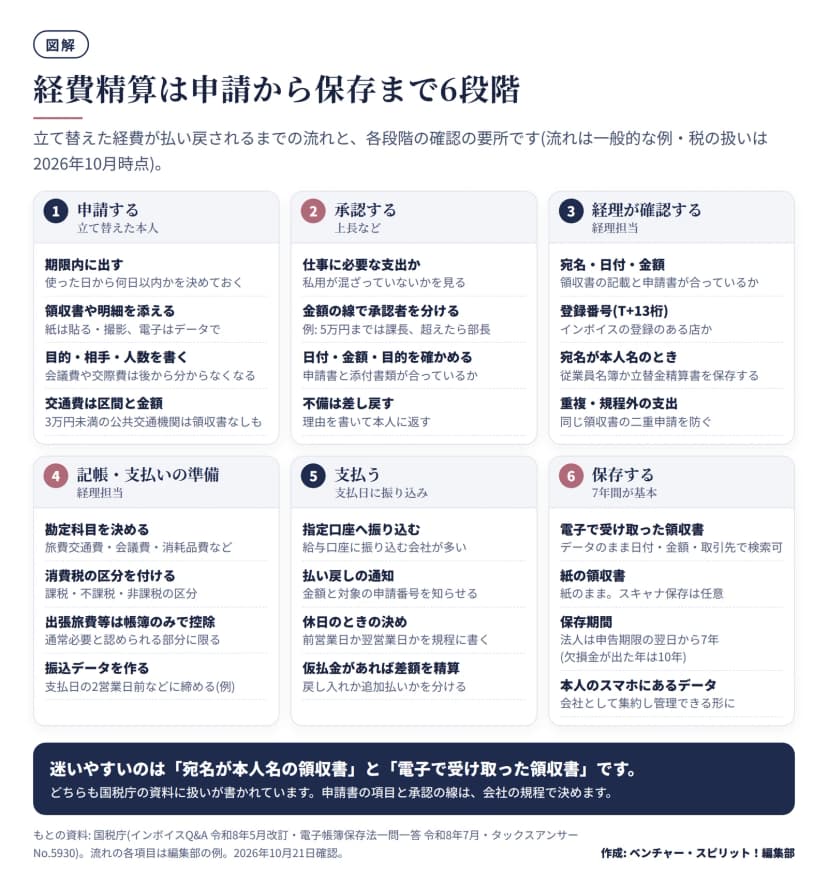 経費精算の申請から保存までの6段階と、各段階の確認の要所作成: 編集部 / もとの資料: 国税庁 インボイスQ&A・電子帳簿保存法一問一答・タックスアンサー No.5930
| 段階 |
担当(例) |
すること |
確かめる決まり |
| 1 申請する |
立て替えた本人 |
申請書を書き、領収書や明細を添える |
会社の規程 |
| 2 承認する |
上長など |
仕事に必要な支出か、金額は妥当かを見る |
会社の規程(承認の線) |
| 3 経理が確認する |
経理担当 |
宛名・日付・金額・登録番号を確かめる |
インボイス制度 |
| 4 記帳・支払いの準備 |
経理担当 |
勘定科目と消費税の区分を決め、振込データを作る |
消費税法 |
| 5 支払う |
経理担当 |
支払日に指定の口座へ振り込む |
会社の規程 |
| 6 保存する |
経理担当 |
領収書や申請書を決められた期間残す |
電子帳簿保存法・法人税法 |
3つ目と6つ目が、国税庁の資料で決まっている部分です。ほかは会社が決める部分なので、「例」として読んでください。
申請書に書く項目は、あとで確かめられるものにします
申請書の様式に決まりはありません。一般的には、次のような項目を入れます。
| 項目 |
書くこと |
入れる理由 |
| 申請者・部署・申請日 |
誰がいつ出したか |
承認者と払い戻し先を決めるため |
| 利用日・支払先 |
領収書の日付と店名 |
領収書との突き合わせのため |
| 金額と税込・税抜 |
領収書のとおりに |
消費税の区分に使うため |
| 内容と目的 |
何のための支出か |
勘定科目を決めるため |
| 相手と人数 |
会議費・交際費のとき |
後から事情が分からなくなるため |
| 交通費の区間 |
出発地と到着地 |
運賃の妥当性を見るため |
| 添付書類 |
領収書・明細・データの名前 |
保存の場所を残すため |
項目は、承認者と経理が実際に確かめるものに絞ると、運用が続きます。
承認の順番は、金額と内容で決める例が多いです
承認の順番は、会社の職務権限の規程に合わせます。一般的には、次のように金額の線で承認者を分けます。数字は編集部の例で、決まりではありません。
| 金額の例 |
承認者の例 |
| 5万円まで |
直属の上長 |
| 5万円を超え30万円まで |
部長 |
| 30万円を超える |
役員または経理責任者 |
交際費や海外出張は、金額に関係なく承認者を足す会社もあります。自分の申請を自分で承認できないようにしておくのが一般的です。
承認者に見てほしい点は、次の3つです。
- 仕事に必要な支出か(私用が混ざっていないか)
- 金額と日付が添付書類と合っているか
- 規程の範囲か(上限や対象外の支出ではないか)
インボイスの形式や登録番号の確認は、次の経理の段階で行うと分担がはっきりします。
経理が確かめること
経理の段階では、領収書の形式と税の扱いを確かめます。確認の内容は、領収書の種類によって変わります。
領収書の記載と登録番号
領収書やレシートには、日付・金額・店名のほか、インボイスの登録番号(Tと13桁の数字)があるかを見ます。登録番号は、国税庁の適格請求書発行事業者公表サイトで確かめられます。インボイスの6つの記載事項は請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理、登録のない店からの仕入れの扱いは請求書の受け取りから支払いまで 経理の流れとインボイス・電子保存にまとめています。
領収書の書き方と再発行の対応は領収書の書き方 但し書き・宛名・収入印紙と再発行を頼まれたときの対応にあります。ここでは、立て替えた経費に特有の扱いを見ます。
宛名が従業員名のとき
コンビニや文房具店などで従業員が買い物をすると、宛名のないレシートや、宛名が従業員名の領収書になることがあります。国税庁のQ&A(問94-2)は、宛名の扱いを次のように整理しています。
- 適格簡易請求書(レシート形式のインボイス)は、本来、宛名が要りません。
- ただし、宛名に仕入税額控除を行う会社以外の名前(従業員名)が書かれている場合は、そのまま保存しても控除はできません。
- その従業員が会社に所属していると分かる従業員名簿などを、一緒に保存していれば、控除して差し支えありません。
- 従業員名簿などがなく、立て替えた従業員を特定できない場合は、従業員が作った立替金精算書を受け取って保存します。
つまり、従業員名簿が整っていれば、申請のたびに立替金精算書を書かせる必要はありません。立替金精算書の書き方は、国税庁のQ&Aに記載のイメージが載っています。
出張旅費・宿泊費・日当
社員に支給する国内の出張旅費・宿泊費・日当などは、社員が適格請求書発行事業者ではないため、インボイスを受け取れません。国税庁のQ&A(問107)は、旅行に通常必要と認められる部分の金額について、一定の事項を記載した帳簿だけの保存で仕入税額控除ができる(出張旅費等特例)としています。
押さえたい点は次のとおりです。
- 概算で払った場合だけでなく、実費で精算した場合も対象です。
- 「通常必要と認められる部分」は、所得税が非課税になる範囲内で判断します(所得税基本通達9-3による)。
- 海外出張のために支給する旅費は、原則として課税仕入れに当たりません。
- 内定者のうち労働契約が成立していると認められる人の交通費は対象ですが、採用面接に来た人の交通費は対象外です。
実費精算でも、会社が用務先に直接払うのと同じと見られる場合は、通常必要と認められる範囲かどうかにかかわらず、帳簿と、従業員から受け取った適格請求書等の保存で控除する、と整理されています(Q&A問107の参考)。どちらに当たるかは、会社の旅費規程の作りに関わるため、税理士に確かめて決めてください。帳簿の記載事項は、Q&A問110に載っています。
3万円未満の公共交通機関
鉄道・バス・船舶などの公共交通機関の運賃は、1回の取引の税込価額が3万円未満なら、インボイスの交付義務が免除されます。そのため、請求書等の保存がなくても、一定の事項を記載した帳簿だけの保存で仕入税額控除ができます(Q&A問104・42・43)。
3万円未満かどうかは、次のように判定します。
| 項目 |
扱い |
| 判定の単位 |
1回の取引の税込価額。切符1枚ごとでも、月まとめでもない |
| 例 |
1人13,000円の新幹線を4人分で52,000円なら、52,000円で判定 |
| 特急料金・急行料金 |
運賃に付く料金として対象 |
| 入場料金・手回品料金 |
対象外 |
| 3万円以上 |
適格請求書の保存が必要(回収される乗車券などの場合は帳簿のみ) |
この特例は、税の控除に領収書が要らない、という意味です。会社が経費として払うかどうかや、支払いの事実を確かめるために、区間と金額の申請や交通系ICカードの利用履歴を求めるかは、会社が決めます。
領収書の種類別のまとめ
| 立て替えた経費 |
税の面で保存するもの(原則) |
| 登録のある店のレシート(宛名なし・会社名) |
レシートと帳簿 |
| 宛名が従業員名のレシート |
レシート・従業員名簿など(名簿がなければ立替金精算書)・帳簿 |
| 国内の出張旅費・宿泊費・日当(通常必要な部分) |
帳簿のみ |
| 税込3万円未満の電車・バス・船の運賃 |
帳簿のみ |
| 登録のない店の領収書 |
経過措置の対象。割合と帳簿の書き方は請求書の受け取りから支払いまでで確認 |
領収書の保存は7年間、電子で受け取ったものはデータのまま
領収書や精算に使った書類は、法人の場合、その事業年度の確定申告書の提出期限の翌日から7年間保存します。青色申告で欠損金が出た事業年度は10年間です(国税庁タックスアンサー No.5930)。書類の保存期間の全体は会社の書類の保存期間にまとめています。
紙の領収書は、紙のままでもスキャナ保存でもよい
紙で受け取った領収書は、紙のまま保存できます。スマホやスキャナで読み取って保存する(スキャナ保存)かどうかは、任意です。スキャナ保存を選ぶ場合の主な要件は、国税庁の資料によると次のとおりです。
| 要件 |
内容 |
| 入力期間 |
受け取ってからおおむね7営業日以内(早期入力方式)。または業務処理サイクル(最長2か月以内)を過ぎてから、おおむね7営業日以内 |
| 画質 |
解像度200dpi相当以上、赤・緑・青が各256階調以上のカラー |
| タイムスタンプ |
入力期間内に付与する。訂正削除の履歴が残るシステムなどで代えられる |
| 検索 |
日付・金額・取引先で検索できる |
| 備え付け |
ディスプレイ・プリンタ・システムの説明書など |
スマホで撮影する場合の解像度は、A4の書類なら約387万画素以上(縦2,338画素・横1,654画素)が目安です(一問一答 問26)。読み取ったあと、記載事項を紙と比べる同等確認をすれば、紙の領収書はすぐに廃棄しても差し支えありません。ただし、入力期間を過ぎた場合は、データと一緒に紙も残します。
電子で受け取った領収書は、データのまま保存します
ネット通販や配車アプリ、交通系のサービスなどで、領収書をPDFや画面で受け取る場面が増えています。電子帳簿保存法では、2024年1月から、電子取引で受け取った領収書などのデータは、紙に印刷した書面だけでなく、データのまま保存することが必要です。
従業員が立て替えて、電子データで領収書を受け取った場合も、会社の電子取引です。国税庁の一問一答(問12)は、次のように示しています。
- 従業員から集めて、会社としてまとめて保存・管理することが望ましいです。
- 集めるまでの間、従業員のパソコンやスマホにデータを置いたままにする場合でも、会社が日付・金額・取引先の検索条件に結び付けて保存の状況を管理していれば、認められます。
- 税務調査では、従業員が持つデータを出せるようにしておく必要があります。
- スマホのアプリに表示される領収書は、メールで送らせて自社のシステムに保存する方法があります。スクリーンショットの画像でも構いません。
データの保存には、改ざんを防ぐ措置(タイムスタンプ、訂正削除の履歴が残るシステム、事務処理規程のどれか)と、日付・金額・取引先で検索できる状態が必要です。基準期間(2年前)の売上高が5,000万円以下などの場合は、税務調査でダウンロードの求めに応じられるようにしておけば、検索の要件は要りません。
締め日は「月に何回、いつ区切るか」で決めます
ここからは、会社が決める部分です。締め日は、その日までに使った経費を、同じ回の精算にまとめる区切りです。決めるときの考え方は、次の3点です。
- 決算や月次の締めに間に合うか。経費の計上が翌月にずれると、月次の損益がずれます。経理が月次を締める日から逆算して、申請の期限を置きます。
- 経理の作業量。月1回なら作業をまとめやすく、月2回以上なら1回の件数が減ります。
- 立て替える人の負担。出張や営業で立て替えが多い部署は、払い戻しが遅いと負担が大きくなります。
組み合わせの例は、次のとおりです。
| 組み合わせ |
締めから支払いまで |
向いている会社の例 |
| 月末締め・翌月25日払い |
25日 |
月次の決算に間に合わせたい。月1回に作業をまとめたい |
| 15日締め・当月末払い(月2回) |
15日 |
立て替えが多く、払い戻しを早くしたい |
| 毎週金曜締め・翌週金曜払い |
7日 |
申請を電子化し、毎週確認できる体制がある |
支払日は、期限を逆算して決めます
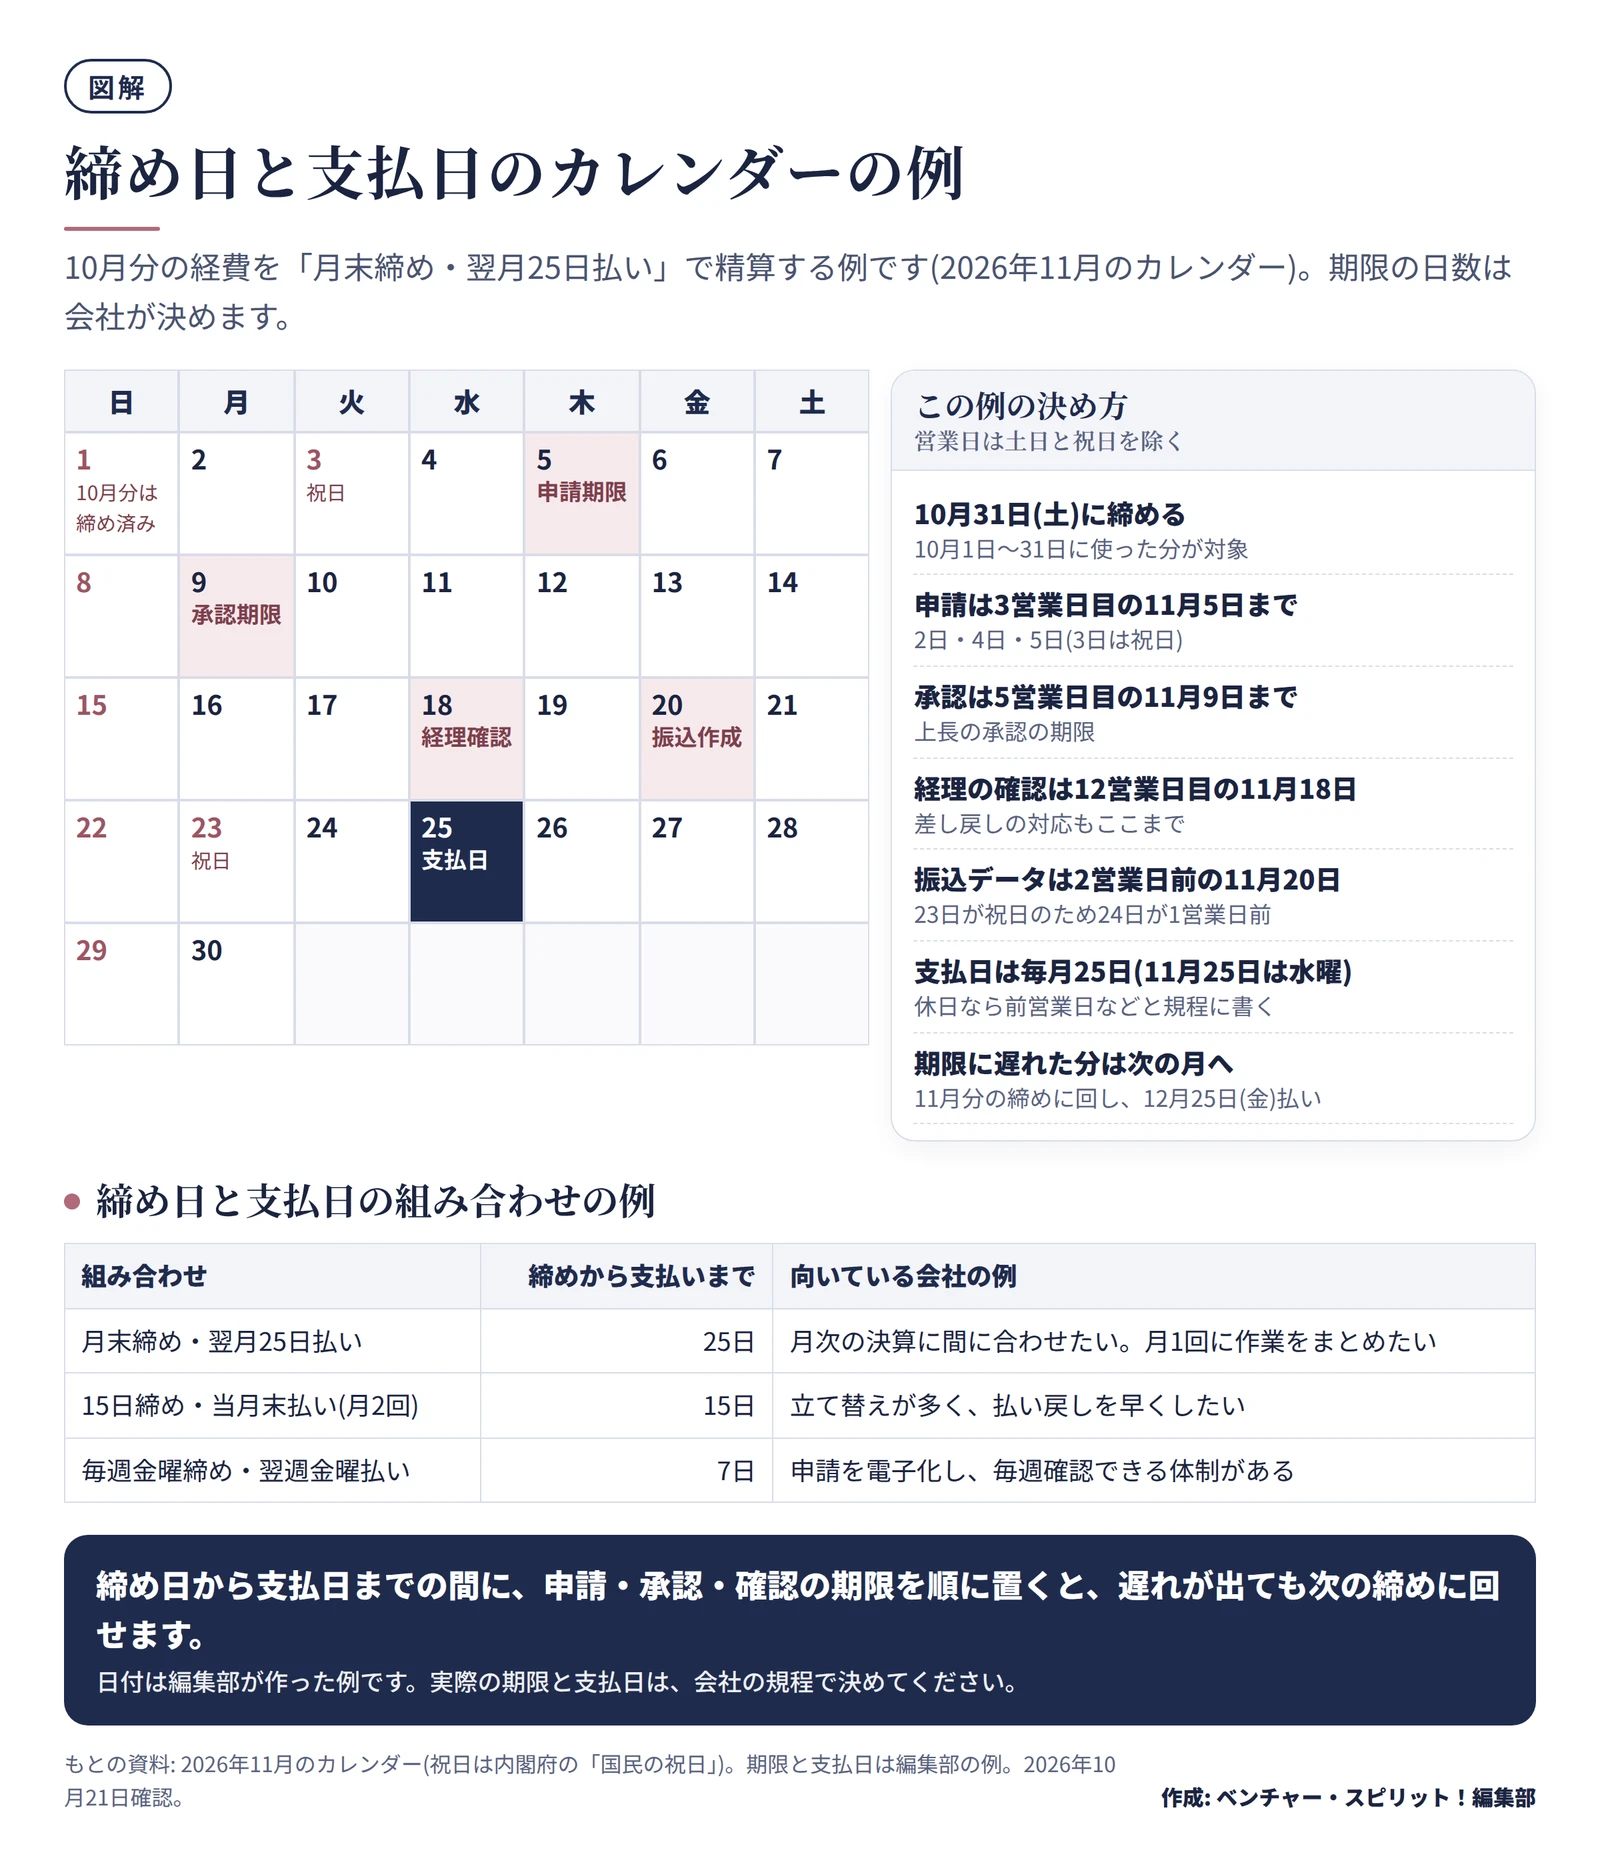
支払日から逆算して、申請・承認・確認の期限を置くと、期限が連なって無理が出ません。月末締め・翌月25日払いの例を、2026年11月のカレンダーにしました。
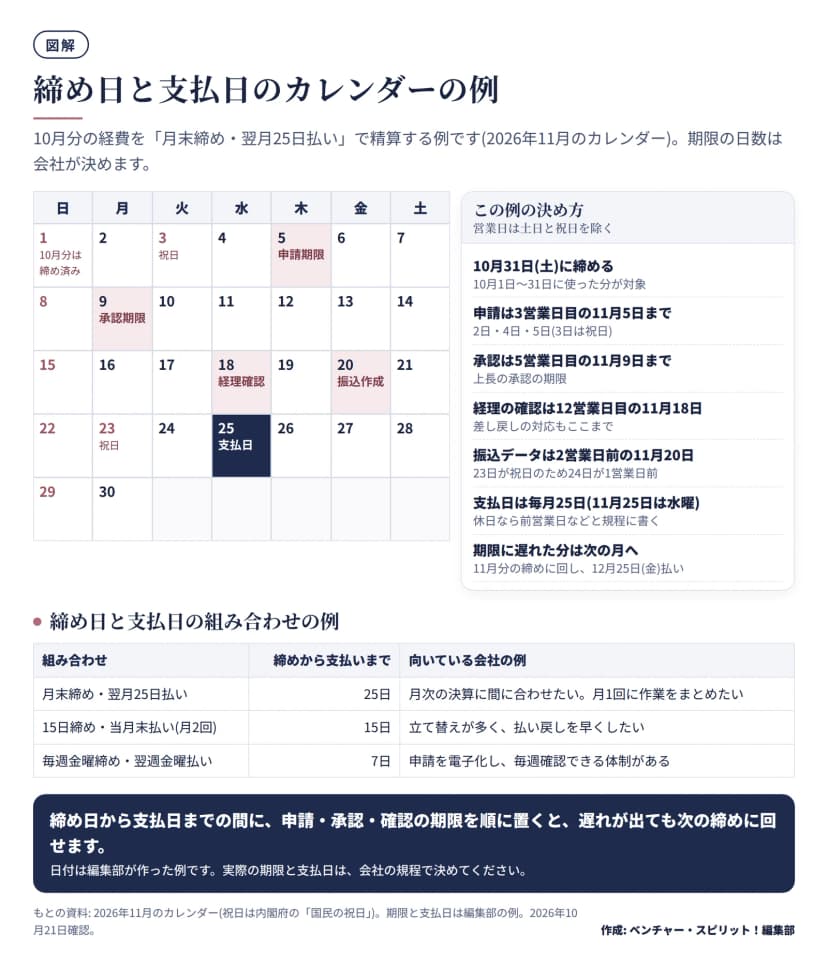 月末締め・翌月25日払いの例(2026年11月)と、締め日・支払日の組み合わせ作成: 編集部 / もとの資料: 2026年11月のカレンダー(編集部の例)
| 日付(例) |
内容 |
営業日の数え方 |
| 10月31日(土) |
10月分の締め |
|
| 11月5日(木) |
申請の期限 |
翌月3営業日目(2日・4日・5日。3日は祝日) |
| 11月9日(月) |
承認の期限 |
翌月5営業日目 |
| 11月18日(水) |
経理の確認と差し戻し対応の期限 |
翌月12営業日目 |
| 11月20日(金) |
振込データの作成 |
支払日の2営業日前(24日が1営業日前) |
| 11月25日(水) |
支払日 |
|
この表の日数は編集部の例です。決めるときのコツは、次のとおりです。
- 支払日が休日のときの扱いを決めます。前営業日に払うか、翌営業日に払うかを、規程に書きます。振込は銀行の営業日にしか動かないため、支払日の前に確認が終わっているようにします。
- 給与の支払日と同じ日にする会社もあります。その場合も、経費の払い戻しは給与とは別の項目として明細に分けておくと、本人にも経理にも分かりやすくなります。
遅れた精算は、次の回に回す例が一般的です
申請が期限に間に合わなかったり、領収書がなかったりする場合の扱いは、法律で決まっていません。会社のルールで決めます。決めていないと、承認者や経理の担当ごとに対応が変わり、不公平になります。
一般的な扱いの例は、次のとおりです。
| 場面 |
扱いの例 |
| 申請が期限に遅れた |
次の締めの回で受け付ける。支払いは次の支払日 |
| 申請が長く遅れた(例: 利用日から3か月を超えた) |
原則として受け付けない。事情があれば部長と経理責任者が判断 |
| 領収書をなくした |
利用日・支払先・金額・理由を書いた「領収書紛失届」と、利用明細などで代える |
| 申請の内容に不備があった |
差し戻して、直した日を申請日として次の回で処理 |
今日からできること
まず、自社の規程で「いつまでに出すか」と「いつ払うか」を1枚に書き出してください。この2つが決まると、承認の期限や経理の確認の期限が自然に決まります。
この記事は、2026年10月21日時点で国税庁が公表している資料(インボイスQ&A令和8年5月改訂、電子帳簿保存法一問一答令和8年7月ほか)をもとにしています。申請書の項目、承認の順番、締め日と支払日は会社のルールの例です。個別の判断は、税理士や所轄の税務署に確かめてください。