領収書は、会社の経理や営業事務、庶務の担当者が、毎日のように書いたり頼んだりする書類です。この記事では、領収書に何を書くか、但し書きと宛名と金額をどう書くか、収入印紙はいくらの領収書から要るかを整理します。再発行や宛名違いを頼まれたときの手順も扱います。税の部分は、国税庁の資料で2026年10月20日時点の扱いを確かめました。
領収書に書く項目は9つ
領収書には、法律で決まった様式がありません。インボイス制度の適格請求書でも、記載事項がそろっていれば、請求書・納品書・領収書・レシートのどれでもよく、手書きでも認められます(国税庁のインボイスQ&A 問25・問26)。
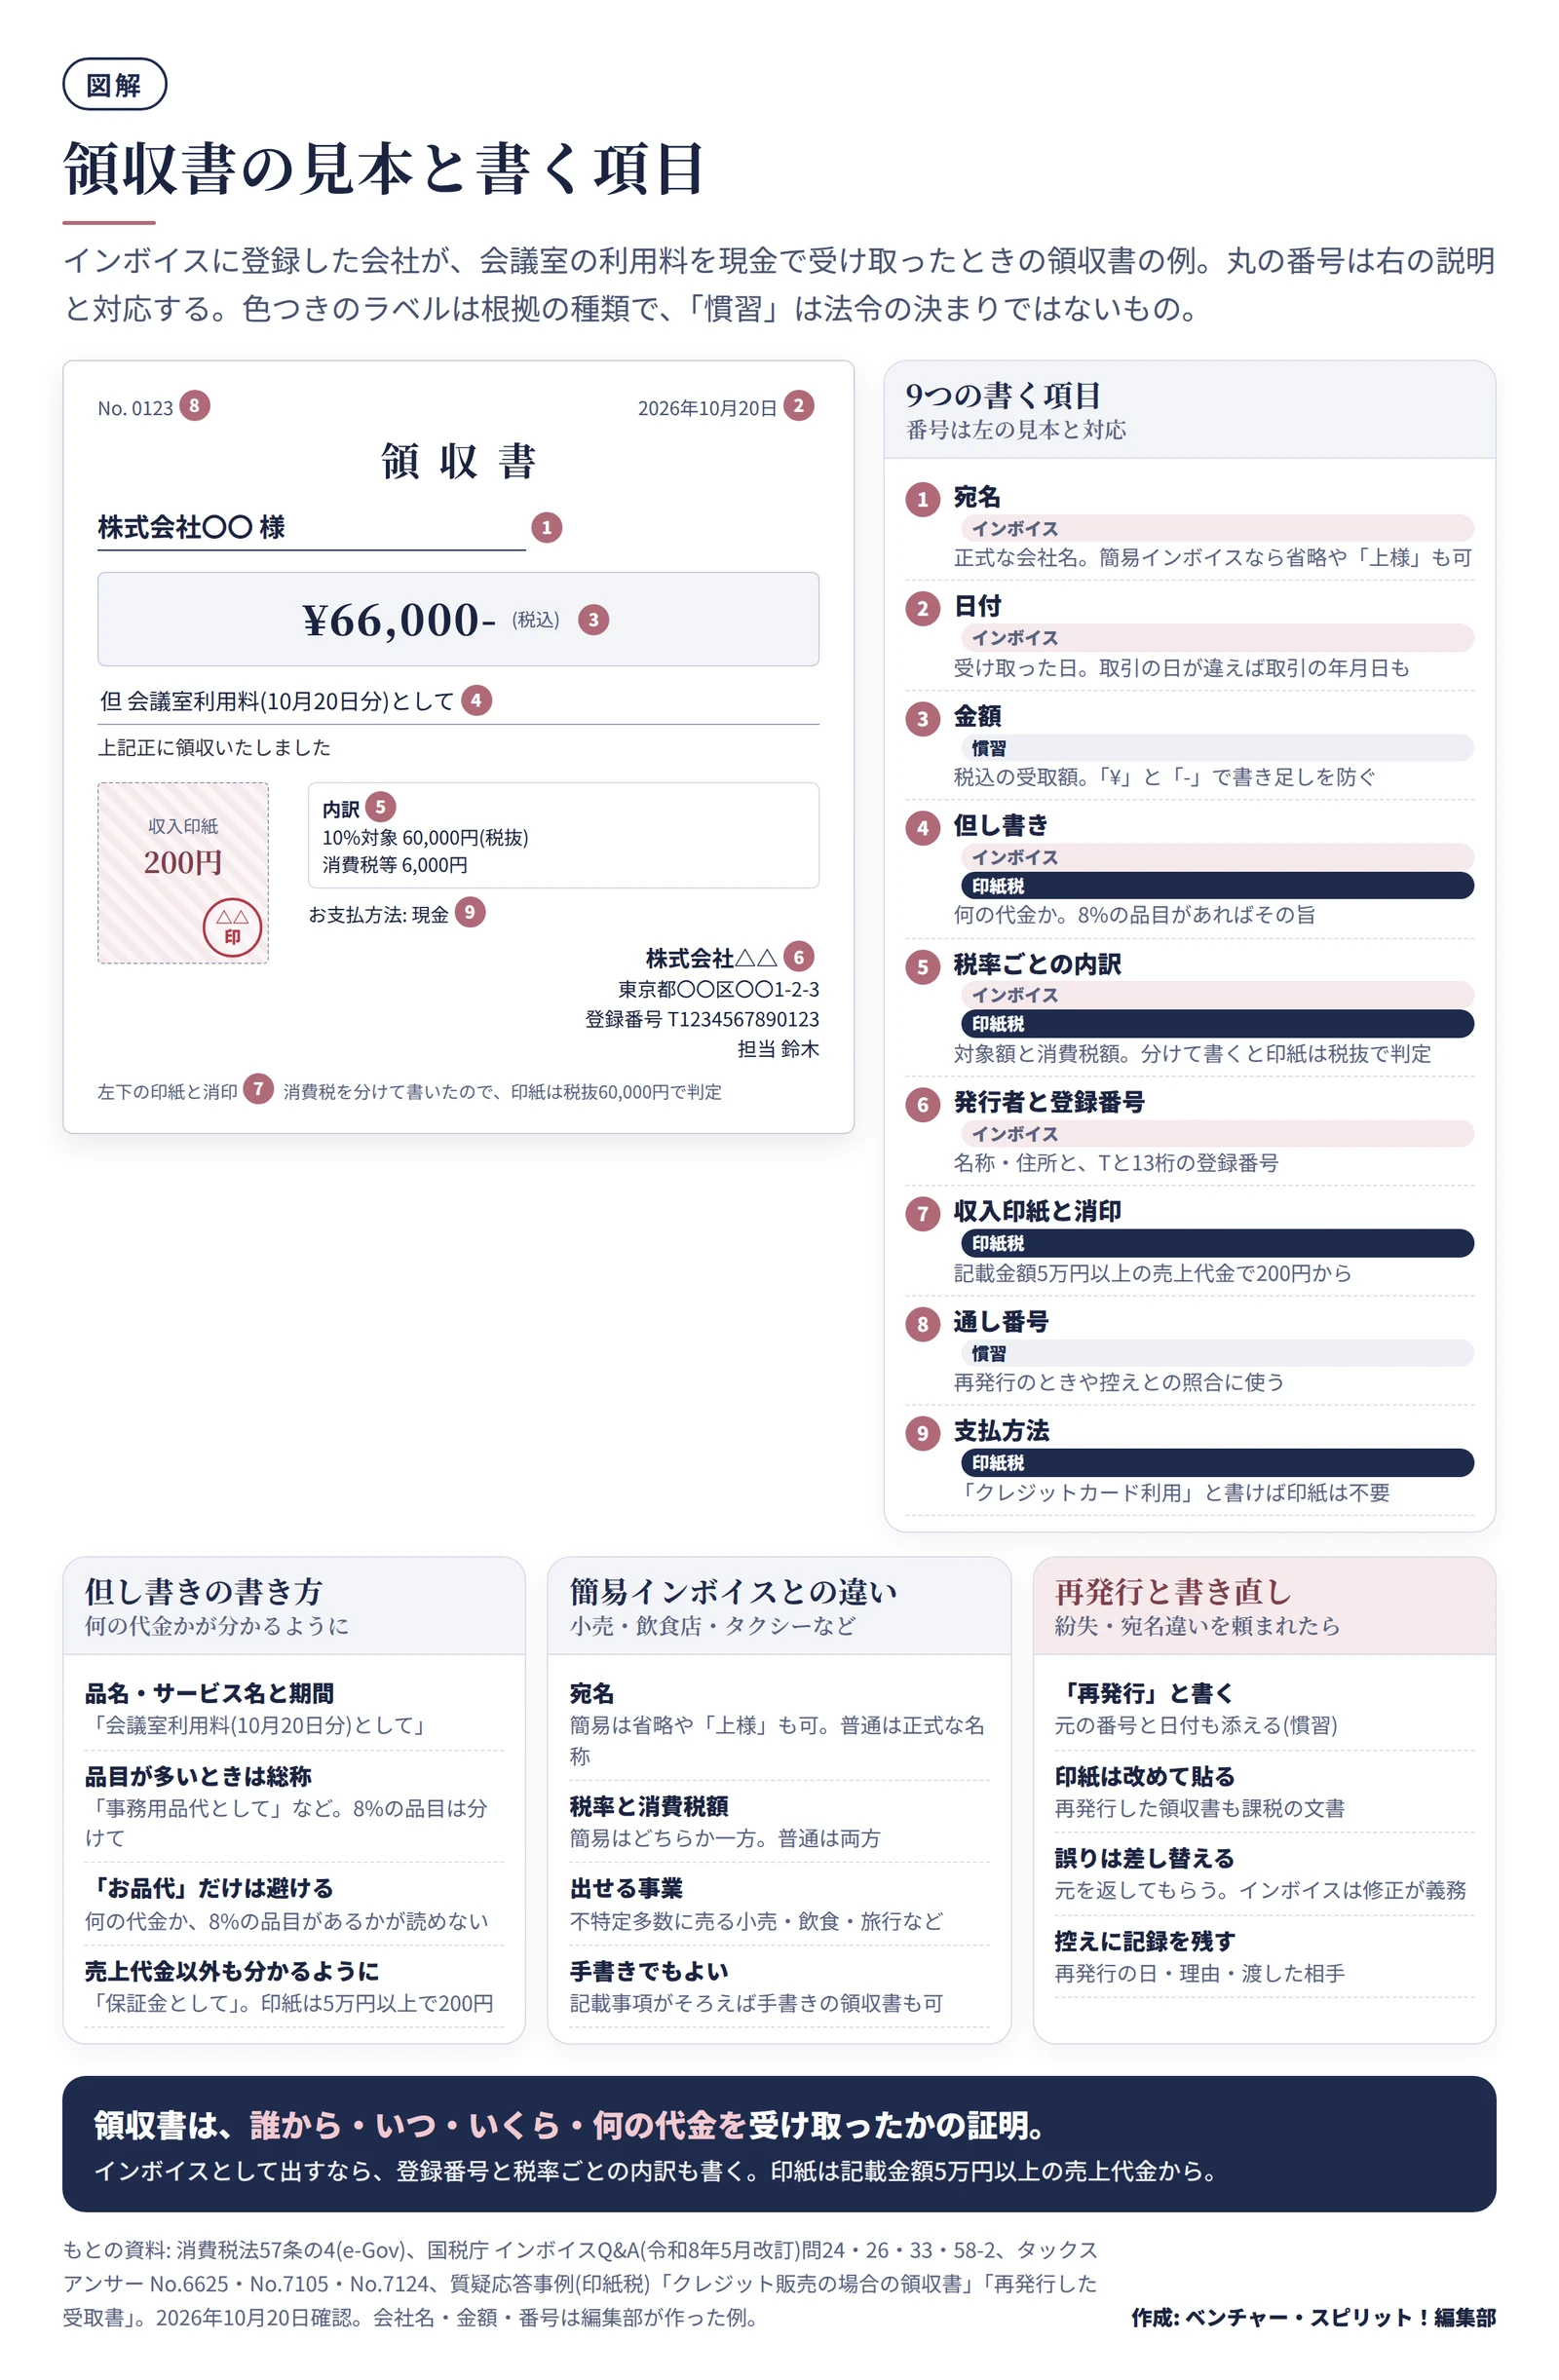
次の見本は、インボイスに登録した会社が、会議室の利用料を現金で受け取ったときの領収書です。丸の番号は、右側の9つの項目と対応しています。
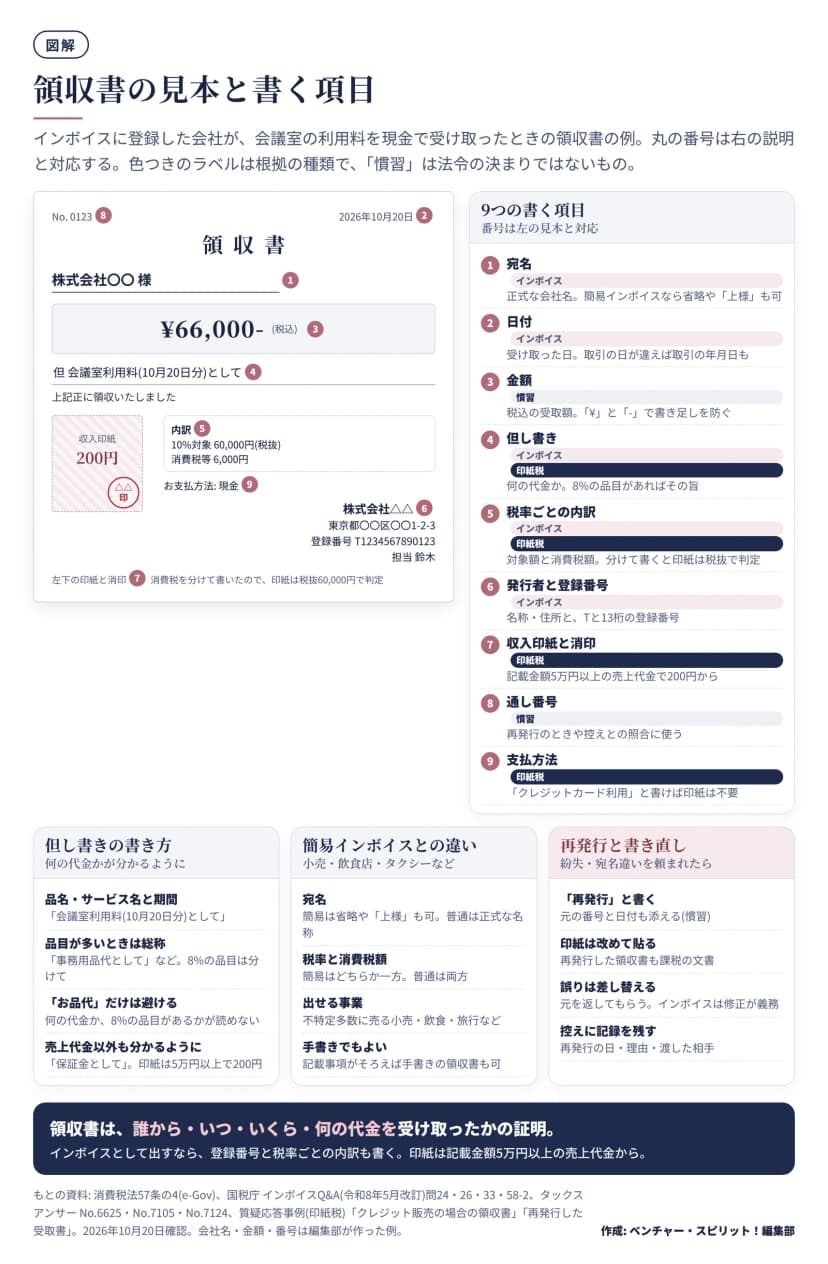 領収書の見本と9つの書く項目。但し書き・簡易インボイスとの違い・再発行作成: 編集部 / もとの資料: 消費税法57条の4・国税庁インボイスQ&A・タックスアンサー No.7105
9つのうち、根拠が法令にあるのは、インボイスの記載事項と、印紙税の決まりです。通し番号と、金額の書き方の細かい作法は、一般的な慣習です。
| 番号 |
項目 |
根拠 |
書き方の要点 |
| 1 |
宛名 |
インボイス |
正式な会社名。簡易インボイスなら省略や「上様」も可 |
| 2 |
日付 |
インボイス |
代金を受け取った日。取引の日が違えばその日も |
| 3 |
金額 |
慣習 |
税込の受取額。「¥」と「-」で書き足しを防ぐ |
| 4 |
但し書き |
インボイス・印紙税 |
何の代金か。軽減税率(8%)の品目があればその旨 |
| 5 |
税率ごとの内訳 |
インボイス・印紙税 |
対象額と消費税額。分けて書くと印紙は税抜で判定 |
| 6 |
発行者と登録番号 |
インボイス |
名称・住所と、「T」と13桁の登録番号 |
| 7 |
収入印紙と消印 |
印紙税 |
売上代金で記載金額5万円以上のとき |
| 8 |
通し番号 |
慣習 |
再発行や控えとの照合に使う |
| 9 |
支払方法 |
印紙税 |
クレジット払いなら「クレジットカード利用」と書く |
インボイスの記載事項そのものは、請求書の記事で見本つきで扱っています。請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理も合わせて読むと、請求書と領収書の違いが分かります。
領収書で出すインボイスの記載事項
領収書をインボイス(適格請求書)として出すときは、次の6つを書きます(No.6625・インボイスQ&A 問25)。
- 発行する会社の名称と登録番号
- 取引の年月日
- 取引の内容(軽減税率の対象なら、その旨)
- 税率ごとに合計した対価の額と適用税率
- 税率ごとの消費税額等
- 書類を受け取る会社の名称
小売業・飲食店業・旅行業・タクシー業・駐車場業(不特定多数向け)など、不特定多数に売る事業が出す簡易インボイスは、6の宛名が要りません。5は「消費税額等」か「適用税率」のどちらか一方でかまいません(問24・問58)。登録した会社が出す義務を負うのは、課税事業者から求められたときです。消費者や免税事業者に出す領収書には、インボイスの交付義務がありません(消費税法57条の4第1項)。
但し書きの書き方と、避けたい書き方
但し書きは、領収書の「何の代金か」を書く欄です。インボイスの記載事項では、資産や役務の内容に当たります。国税庁のQ&Aの手書き領収書の例にも、「但 飲食費として」と書く欄があります(問58-2)。
一般的には、次のように書きます。
| 場面 |
書き方の例 |
ひとこと |
| サービスの利用 |
但 会議室利用料(10月20日分)として |
期間や日を入れると、あとで見返しやすい |
| 物の販売 |
但 事務用品代として |
品目が多いときは総称でよい |
| 軽減税率の品目が混ざる |
但 飲食料品代(8%対象)・消耗品代として |
軽減対象である旨が要る |
| 会費・参加費 |
但 10月度セミナー参加費として |
何の会合かまで書く |
| 売上代金でないもの |
但 保証金として |
印紙の判定にも関わる |
避けたいのは、「お品代として」のように、中身が読めない書き方です。インボイスでは取引の内容を書く必要があるため、品名やサービス名が分かるほうが、受け取る会社の経理も処理しやすくなります。「お品代」を禁じる法令があるわけではありません。ただ、何の代金か分からない領収書は、あとで問い合わせの原因になります。
宛名と金額の書き方
宛名は正式名称で、「上様」は場面を選ぶ
宛名は、取引先の会社名を正式名称で書くのが一般的です。「(株)」と略さず「株式会社」と書き、前株か後株かも間違えないようにします。個人あてなら、氏名に「様」をつけます。
「上様」は、簡易インボイスを出せる事業(小売・飲食など)の領収書では、宛名を省けるため認められています(インボイスQ&A 問58-2)。ただ、経費として扱うかどうかは受け取る会社の規程で決まります。会社名で領収書をもらう決まりの会社は、頼む段階で「会社名でお願いします」と伝えます。
宛名が空白の領収書を受け取ったとき、受け取った側が自分で書き足すのは避けます。必要なら、発行した側に頼んで書き直してもらいます。
金額は「¥」と「-」で書き足しを防ぐ
金額は、税込の受取額を書きます。数字の前に「¥」、後ろに「-」(または「※」)を付けると、後から数字を書き足されにくくなります。漢数字の「金 壱万円也」と書く例もあります。これらは、法令の決まりではなく慣習です。会社の様式に従って構いません。
| 書き方 |
例 |
位置づけ |
| 算用数字 |
¥66,000- |
一般的。読み間違いが少ない |
| 漢数字(旧字体) |
金 陸万陸千円也 |
慣習。改ざんを防ぐ意味合いがある |
| 内訳を添える |
10%対象 60,000円 消費税 6,000円 |
インボイスの記載事項。印紙の判定にも関わる |
内訳は、税率ごとの対象額と消費税額を書きます。後で出てくるとおり、消費税を分けて書くと、収入印紙の金額が変わる場合があります。
収入印紙は、いくらの領収書から要るのか
領収書やレシートなどの金銭や有価証券の受取書は、印紙税の第17号文書に当たります。国税庁は、「受取書」「領収証」「レシート」「預り書」はもちろん、請求書に「代済」と書いたものも、受取の事実を証明するためのものなら当たるとしています(No.7105)。
税額は、受け取るお金が売上代金かどうかで変わります。売上代金とは、物を売ったり貸したり、サービスを提供したりした対価です。借入金や保証金、保険金、損害賠償金は売上代金に当たりません(No.7105)。
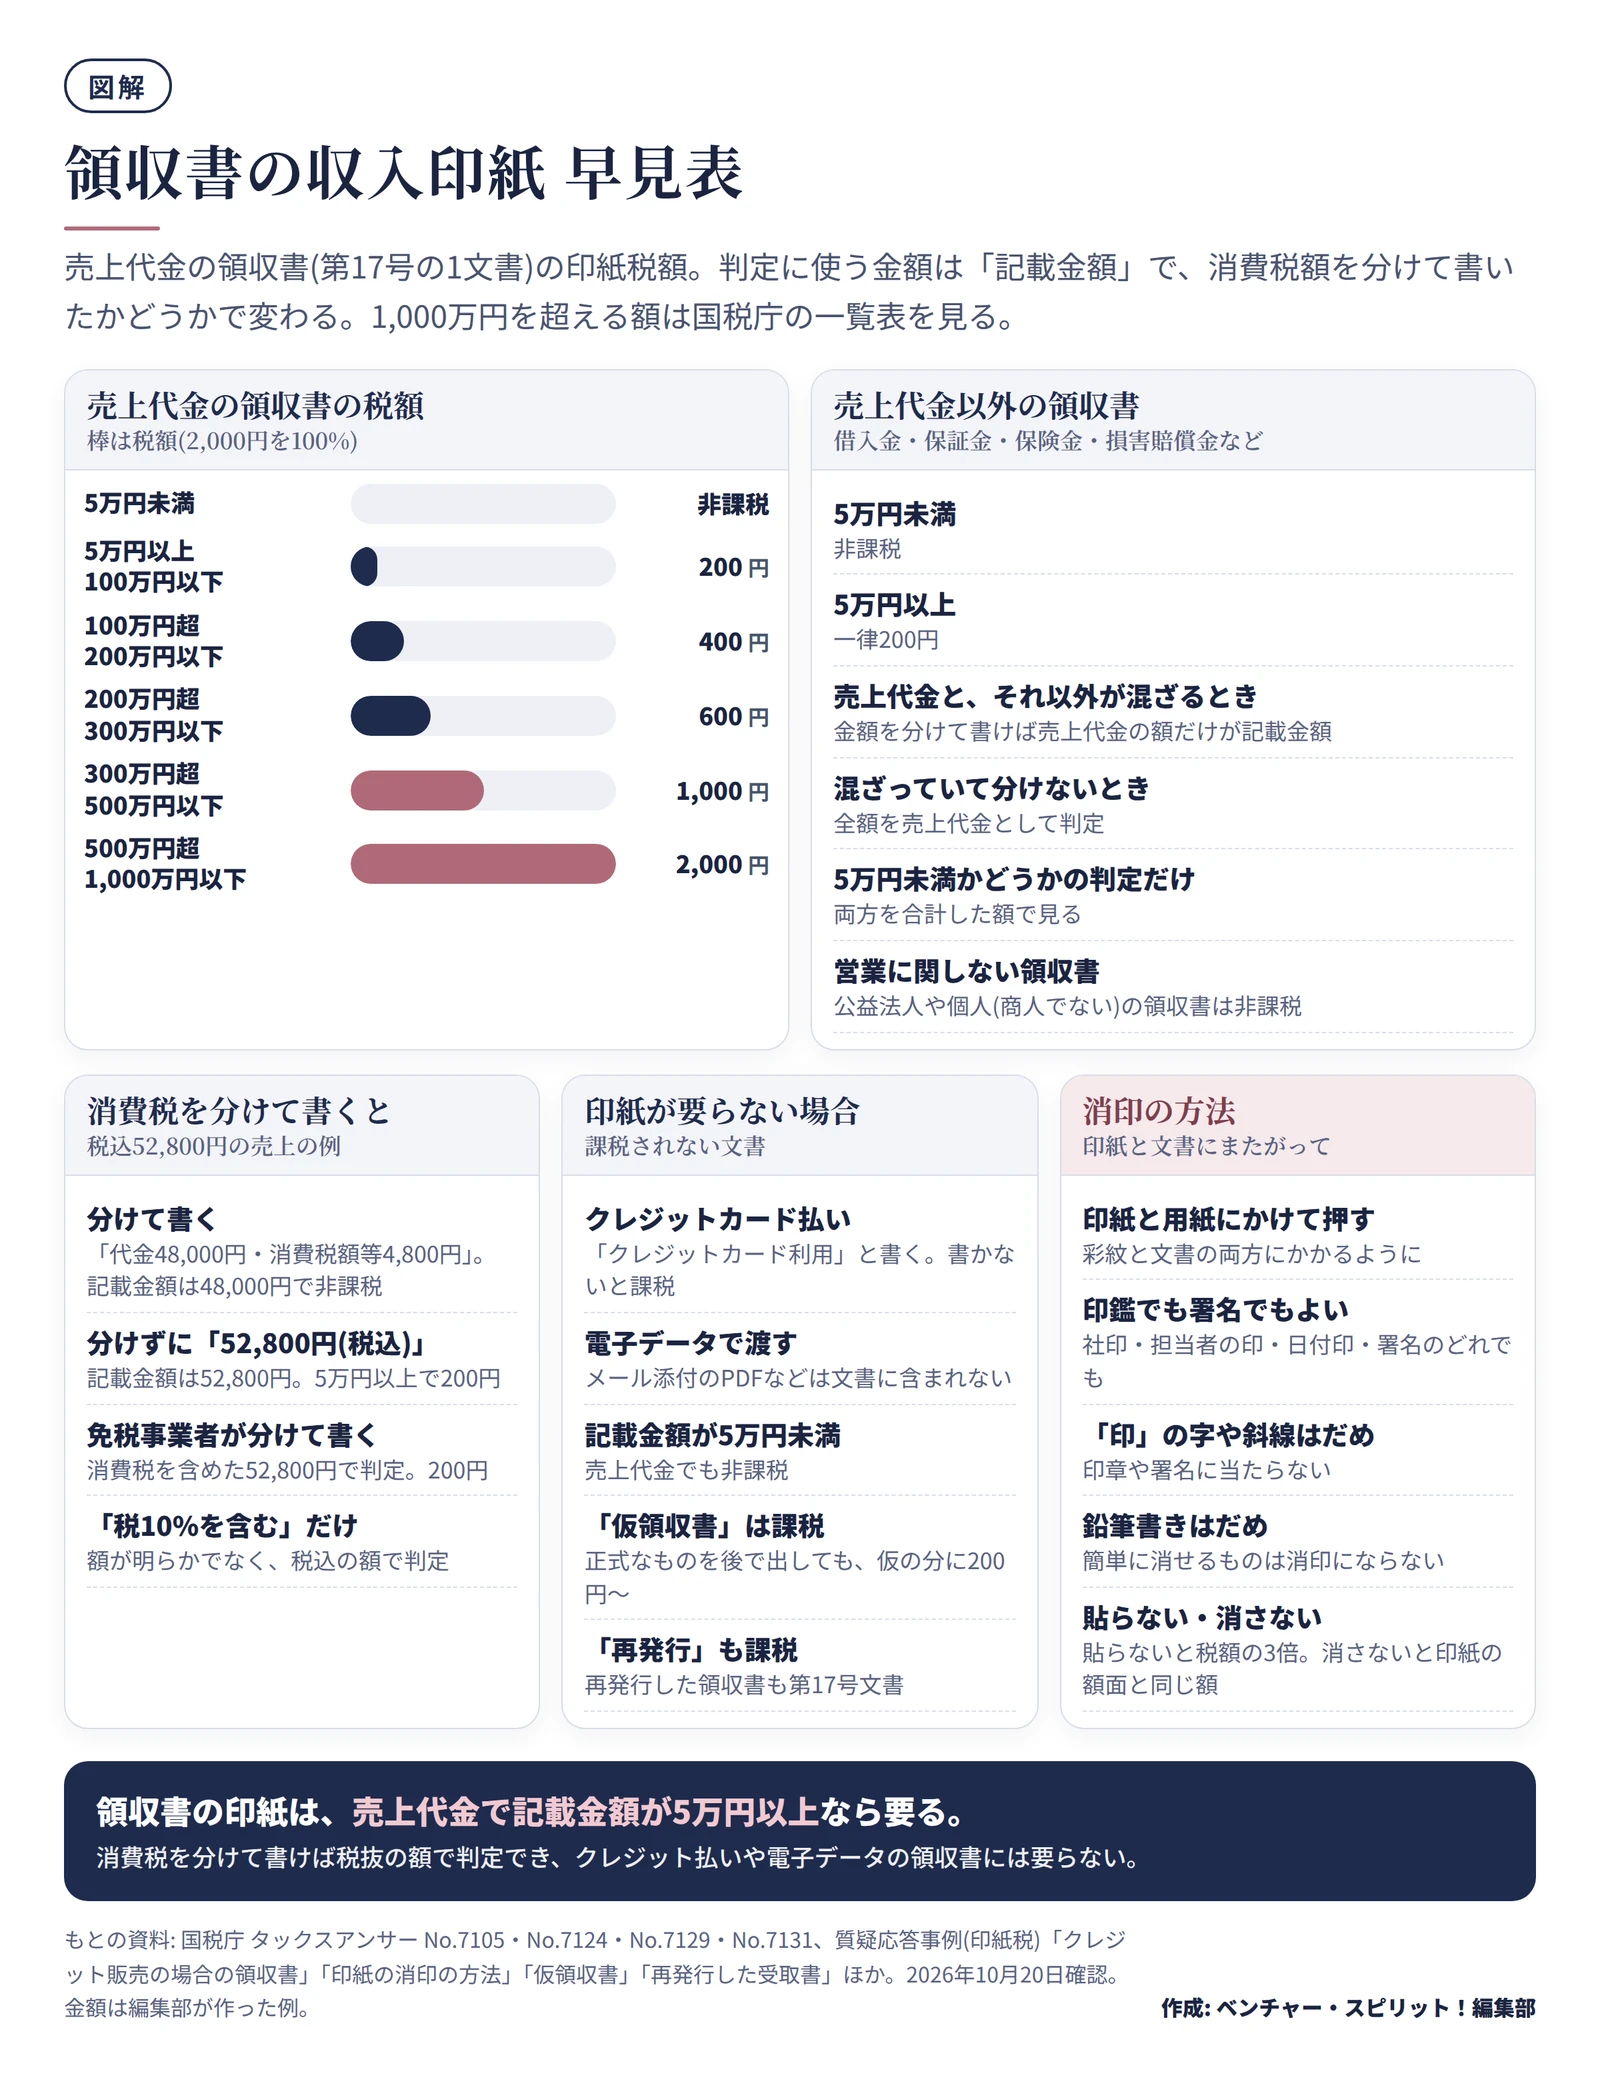
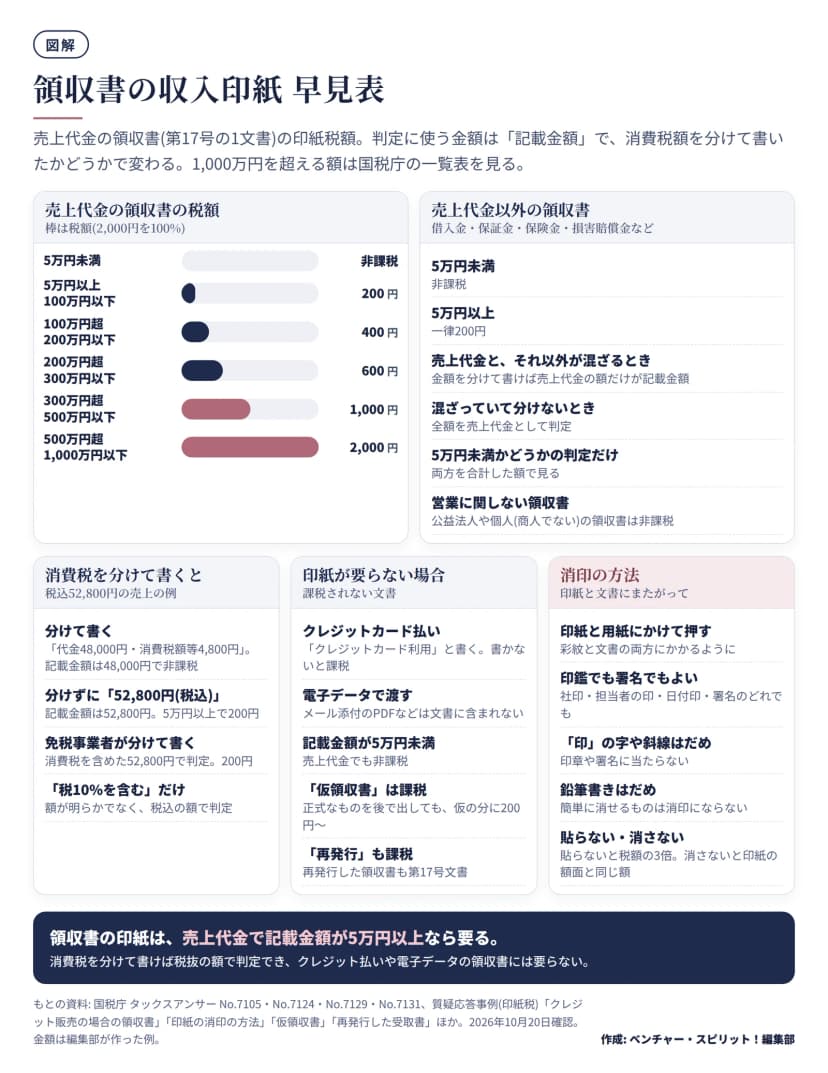 領収書の収入印紙の早見表。税額・消費税を分けた場合・不要な場合・消印作成: 編集部 / もとの資料: 国税庁タックスアンサー No.7105・7124・7129・7131・質疑応答事例(印紙税)
| 売上代金の領収書の記載金額 |
印紙税額 |
| 5万円未満 |
非課税 |
| 5万円以上 100万円以下 |
200円 |
| 100万円超 200万円以下 |
400円 |
| 200万円超 300万円以下 |
600円 |
| 300万円超 500万円以下 |
1,000円 |
| 500万円超 1,000万円以下 |
2,000円 |
1,000万円を超える額は、国税庁の「印紙税額の一覧表(その2)」(No.7141)で確かめます。売上代金以外の領収書は、5万円未満が非課税で、5万円以上は一律200円です(No.7105)。
また、営業に関しない受取書(公益法人や、商人でない個人が作るもの)は非課税です(No.7105)。株式会社が作る領収書は営業に当たるため、課税の対象です。納める義務があるのは、領収書を作る側(受け取った側)です。
消費税を分けて書くと、印紙の金額が変わる
消費税の課税事業者が、売上代金の領収書に消費税額等を区分して書いたときは、その額を記載金額に含めません。国税庁の例では、「商品販売代金48,000円、消費税額等4,800円、合計52,800円」と書いた領収書は、記載金額が48,000円となり、5万円未満の非課税文書になります(No.7124)。
| 書き方 |
記載金額 |
印紙税 |
| 代金48,000円・消費税額等4,800円と分けて書く |
48,000円 |
非課税 |
| 「52,800円(税込)」とだけ書く |
52,800円 |
200円 |
| 免税事業者が消費税額を分けて書く |
52,800円 |
200円 |
最後の行は、免税事業者に消費税の課税がないため、分けて書いても記載金額に含めるという扱いです(No.7124・質疑応答事例)。「税10%を含む」とだけ書いたときも、消費税額が明らかではないため、税込の額で判定されます(No.7124)。
税込の合計だけでなく、税抜価格と消費税額をそれぞれ書く習慣にしておくと、インボイスの記載にも使えて、印紙の判定でも有利になる場合があります。ただし、5万円以上か未満かの判定は、売上代金とそれ以外が混ざる場合に別のルールがあるため、迷うときは税務署に聞きます。
印紙が要らない領収書
次の領収書には、収入印紙を貼りません。
- 記載金額が5万円未満の売上代金の領収書(No.7105)
- クレジットカード払いで、「クレジットカード利用」などと書いた領収書。書かないと課税になります(質疑応答事例「クレジット販売の場合の領収書」)
- メールで送る電子データの領収書(後の節で説明)
貼ったら消印を押す
収入印紙は、貼って終わりではありません。領収書と印紙の彩紋(印紙の模様)にまたがって、判明に消す必要があります(No.7129)。
消印は、領収書に押した印でなくても、作成者・代理人・使用人・従業員の印章または署名なら、どれでもかまいません。会社名や部署名の入った日付印やゴム印も使えます。一方、「印」の字だけ書いたり斜線を引いたりしたものと、鉛筆の署名のような簡単に消せるものは、消印になりません(質疑応答事例「印紙の消印の方法」)。
| 状況 |
取扱い |
| 印紙を貼らなかった |
本来の印紙税の額と、その2倍の額を合わせた3倍の過怠税。自主的に申し出れば1.1倍 |
| 貼ったが消印しなかった |
消されていない印紙の額面と同じ額の過怠税 |
| 過大な印紙を貼った |
条件を満たせば還付を申請できる(文書の作成から5年以内) |
過怠税は、法人税の損金や所得税の必要経費に入りません(No.7131)。過大に貼った印紙の還付と、郵便局での印紙の交換は、No.7130に手順があります。
再発行を頼まれたときの対応
領収書をなくした、宛名を間違えた、但し書きを変えてほしい。経理や営業事務には、こうした依頼がときどき来ます。まず、依頼の中身で3つに分けます。
| 依頼 |
対応の目安 |
印紙 |
| 紛失したので再発行してほしい |
取引の記録で確かめ、「再発行」と書いて渡す |
課税の条件は元の領収書と同じ |
| 宛名・金額・但し書きに誤りがある |
誤りを直した領収書に差し替える。元は返してもらう |
新しい領収書にも条件どおり |
| 宛名を会社名に変えたい(あとから依頼) |
元の領収書を回収して書き直す |
同上 |
紛失を理由にした再発行
インボイス制度の面では、簡易インボイスを渡していれば、後日改めて交付する義務はありません(インボイスQ&A 問24-5)。ただ、実務では、お客さまから取引の記録を示されたときに、出せる範囲で応じる会社が多くあります。
再発行の領収書には、一般的に次の点を入れます。
- 「再発行」と分かる表示(印字または手書き)
- 元の領収書の番号と日付(あれば)
- 再発行した日
印紙税の面では、再発行の領収書も、受取の事実を証明する目的で作る文書として、第17号文書に当たります。前に印紙を貼った領収書を渡していても同じです。印紙の納税義務者は、再発行を頼んだ側ではなく、領収書を作る側です(質疑応答事例「再発行した受取書」)。
宛名や金額の誤りを直すとき
交付した適格請求書(簡易インボイスや領収書を含む)に誤りがあったときは、受け取った相手に修正したものを交付する義務があります(消費税法57条の4第4項・インボイスQ&A 問32)。交付方法は、誤りを直して全部を書き直したものを出す方法か、元のものとの関連が分かるようにして、直した事項を明示したものを出す方法が考えられます(問33)。
直したものを出した発行者は、元の写しと、修正したものの写しの両方を保存します(問33)。実務では、次の順で進めると漏れが減ります。
- 元の領収書の番号・日付・金額を確かめる
- 新しい領収書に、直した内容と、元の番号を書く
- 元の領収書を返してもらう(相手が持っていても、経費に二重に入れないための確認として)
- 控えに、直した日・理由・渡した相手を書く
書き直した領収書に印紙が要るかどうかは、金額と、売上代金かどうかで、元の領収書と同じ考え方で判定します。元の領収書に貼った印紙が無駄にならないか迷うときは、所轄の税務署に聞くのが確実です。
控えの保存と、電子の領収書
発行した領収書の控えは7年
インボイスを交付した会社は、その写しを、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存する決まりです(消費税法57条の4第6項・消費税法施行令70条の13・インボイスQ&A)。
写しは、複写に限りません。簡易インボイスなら、レジのジャーナルや、記載事項が確認できる一覧表も写しとして扱われます(インボイスQ&A)。手書きの領収書は、複写式の控えを残すのが手軽です。
メールで送る領収書
領収書をPDFなどのデータで送ることもできます。適格請求書は、書面の代わりに電磁的記録(電子データ)で提供することが認められています。方法には、電子メールで送る方法やWebサイトで受け取ってもらう方法があります(消費税法57条の4第5項・インボイスQ&A 問31)。
収入印紙の面では、電子データは印紙税の課税文書に含まれません。国税庁の質疑応答事例は、メールで送る電磁的記録について、課税対象は文書で、電磁的記録は文書に含まれないとしています(質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」)。そのため、データの領収書は印紙が不要です。
ただし、この事例は注文請書の電子データについての回答です。送ったあとで相手が印刷して使う分には、問題になりません。自社から紙に出力して渡す場合は、紙の文書として扱われるため、渡し方を決めておきます。
今日からできること
- 自社の領収書のひな形に、登録番号・名称・住所・通し番号・内訳の欄があるか確かめる。登録番号は1文字違うだけで、相手が確認できなくなる
- 但し書きの例(会議室利用料・事務用品代など)を、よく使う場面ごとに社内でそろえておく
- 5万円以上の領収書を手書きや紙で出す担当者に、印紙と消印の方法(印鑑か署名・彩紋にかけて)を伝える
- 消費税を分けて書く様式にして、印紙の金額を抑えられる場面を確かめる(免税事業者は対象外)
- クレジット払いのお客さまには「クレジットカード利用」と領収書に書く運用にする
- 再発行の方針(出す・出さない・「再発行」と書く・元の領収書を返してもらう)を1枚にまとめ、控えに残す欄を作る
- 控えの保存場所と保存年数(7年)を決める
税の取扱いは、金額や取引の内容によって変わることがあります。迷うときは、顧問の税理士か、所轄の税務署に確かめてください。