取引先から「来月から請求書はPeppol(ペポル)で送ります」と連絡が来たら、経理は何を準備すればよいのでしょうか。デジタル庁は2026年10月23日、デジタルインボイスの標準仕様「JP PINT」のページを更新し、日本のPeppol認定サービスプロバイダーの一覧などを載せました(デジタル庁 JP PINT)。仕様書そのものは2026年6月8日のVer. 1.1.3のままで、今回は仕様の変更ではありません。
そこで、PDFや紙で請求書をやり取りしている会社が、デジタルインボイスを受け取る・送るときの仕組みと段取りを、2026年10月25日時点の公式の資料で整理しました。
PDFの請求書も電子インボイス 違いはデータの形
国税庁のリーフレットは、「請求書をPDFにしてメールで送っているが、デジタルインボイスなのか」という問いに、「それは電子インボイスです」と答えています。メールで送るPDFやExcelは、すでに電子インボイスです。
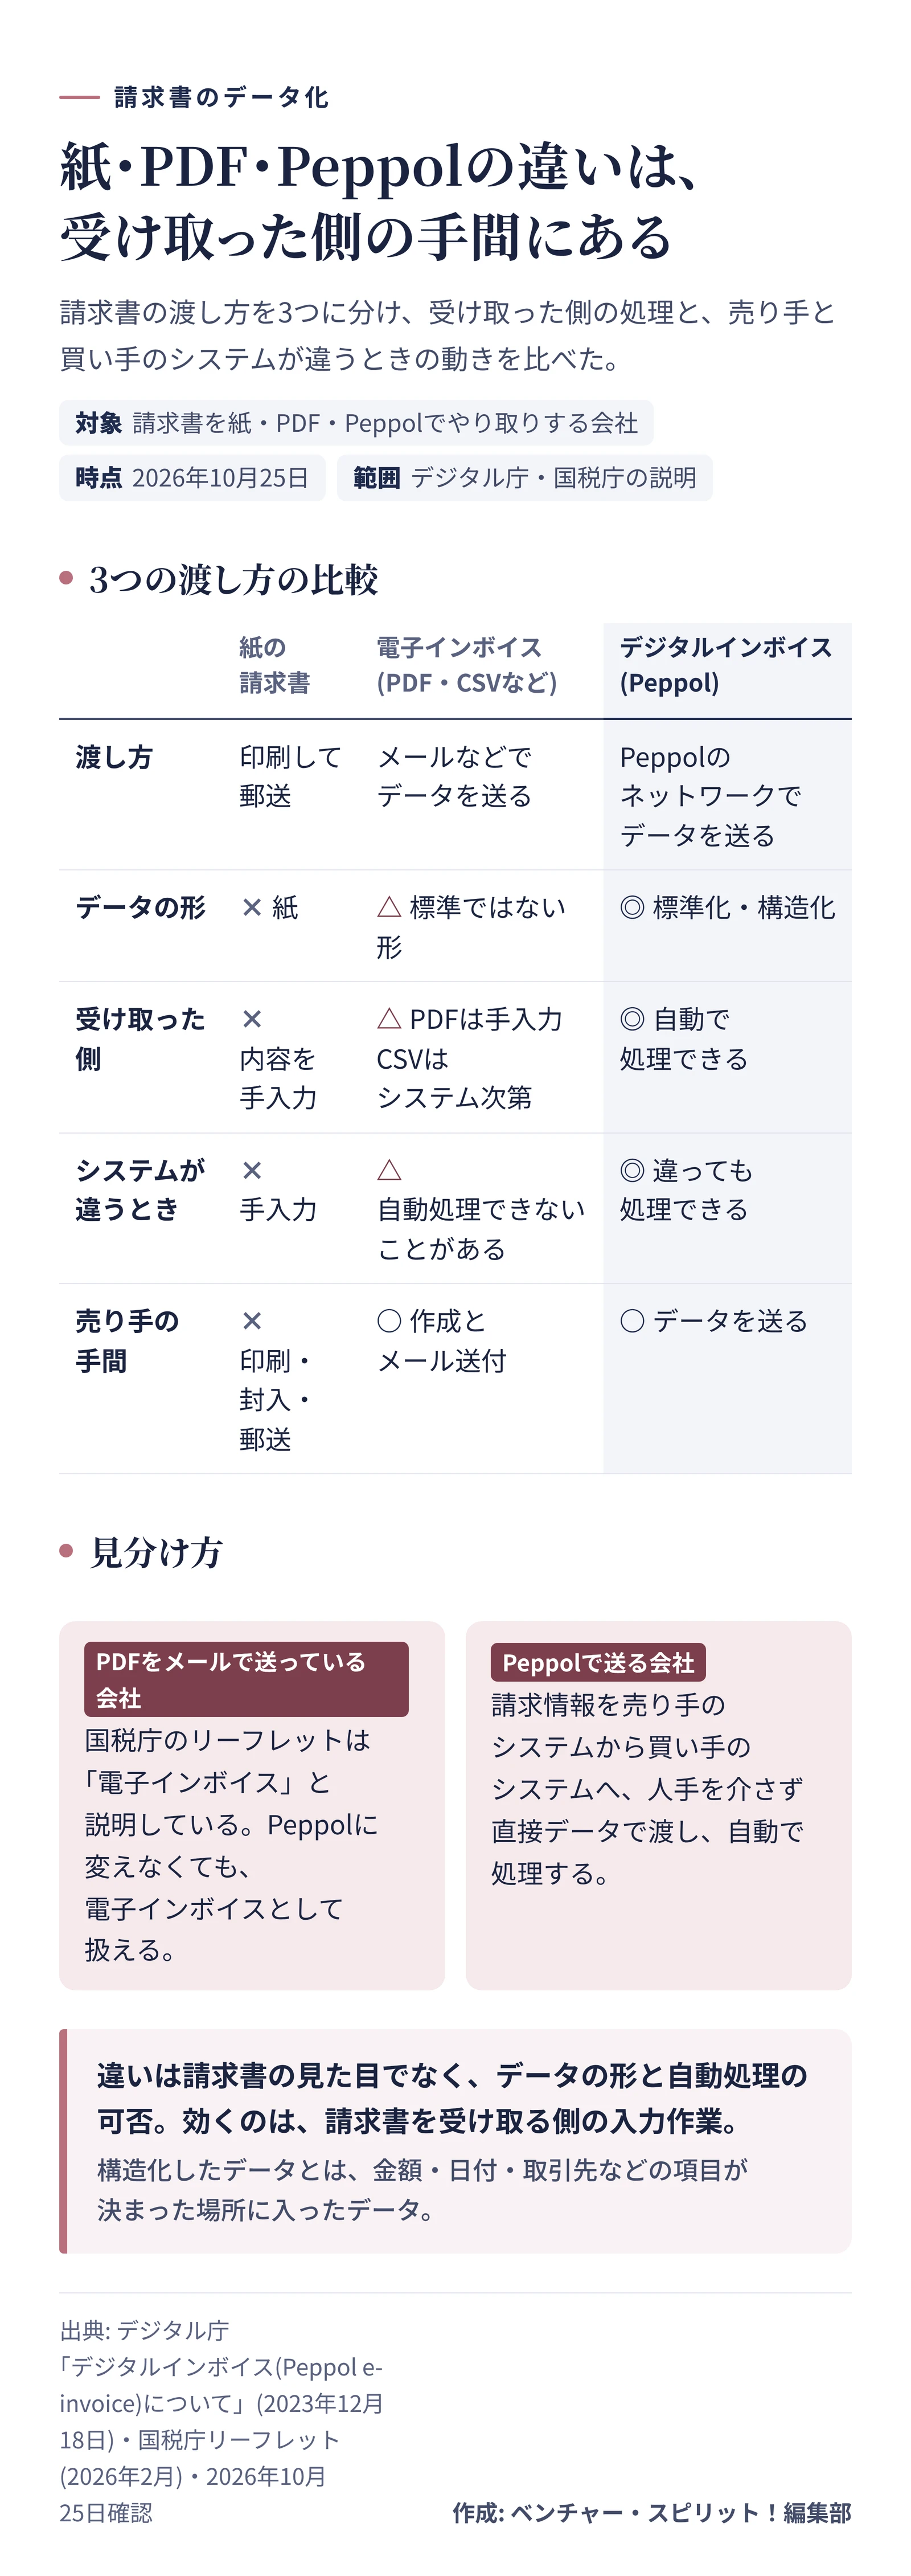
デジタルインボイス(Peppol)は、その先にあります。国税庁は、請求情報を売り手のシステムから買い手のシステムへ、人手を介さず直接データで渡し、自動で処理する仕組みと説明しています。デジタル庁の資料(2023年12月)は、違いを次のように整理しています。
|
紙の請求書 |
電子インボイス(PDF・CSVなど) |
デジタルインボイス(Peppol) |
| 渡し方 |
印刷して郵送 |
メールなどでデータを送る |
Peppolのネットワークでデータを送る |
| 受け取った側 |
内容をシステムに手入力する |
PDFは紙と同じく手入力。CSVなどはシステムが違うと自動処理できず、手入力になる |
標準化・構造化されたデータなので、システムが違っても自動処理できる |
| 売り手の手間 |
印刷・封入・郵送 |
請求書の作成とメール送付 |
請求書のデータを送る |
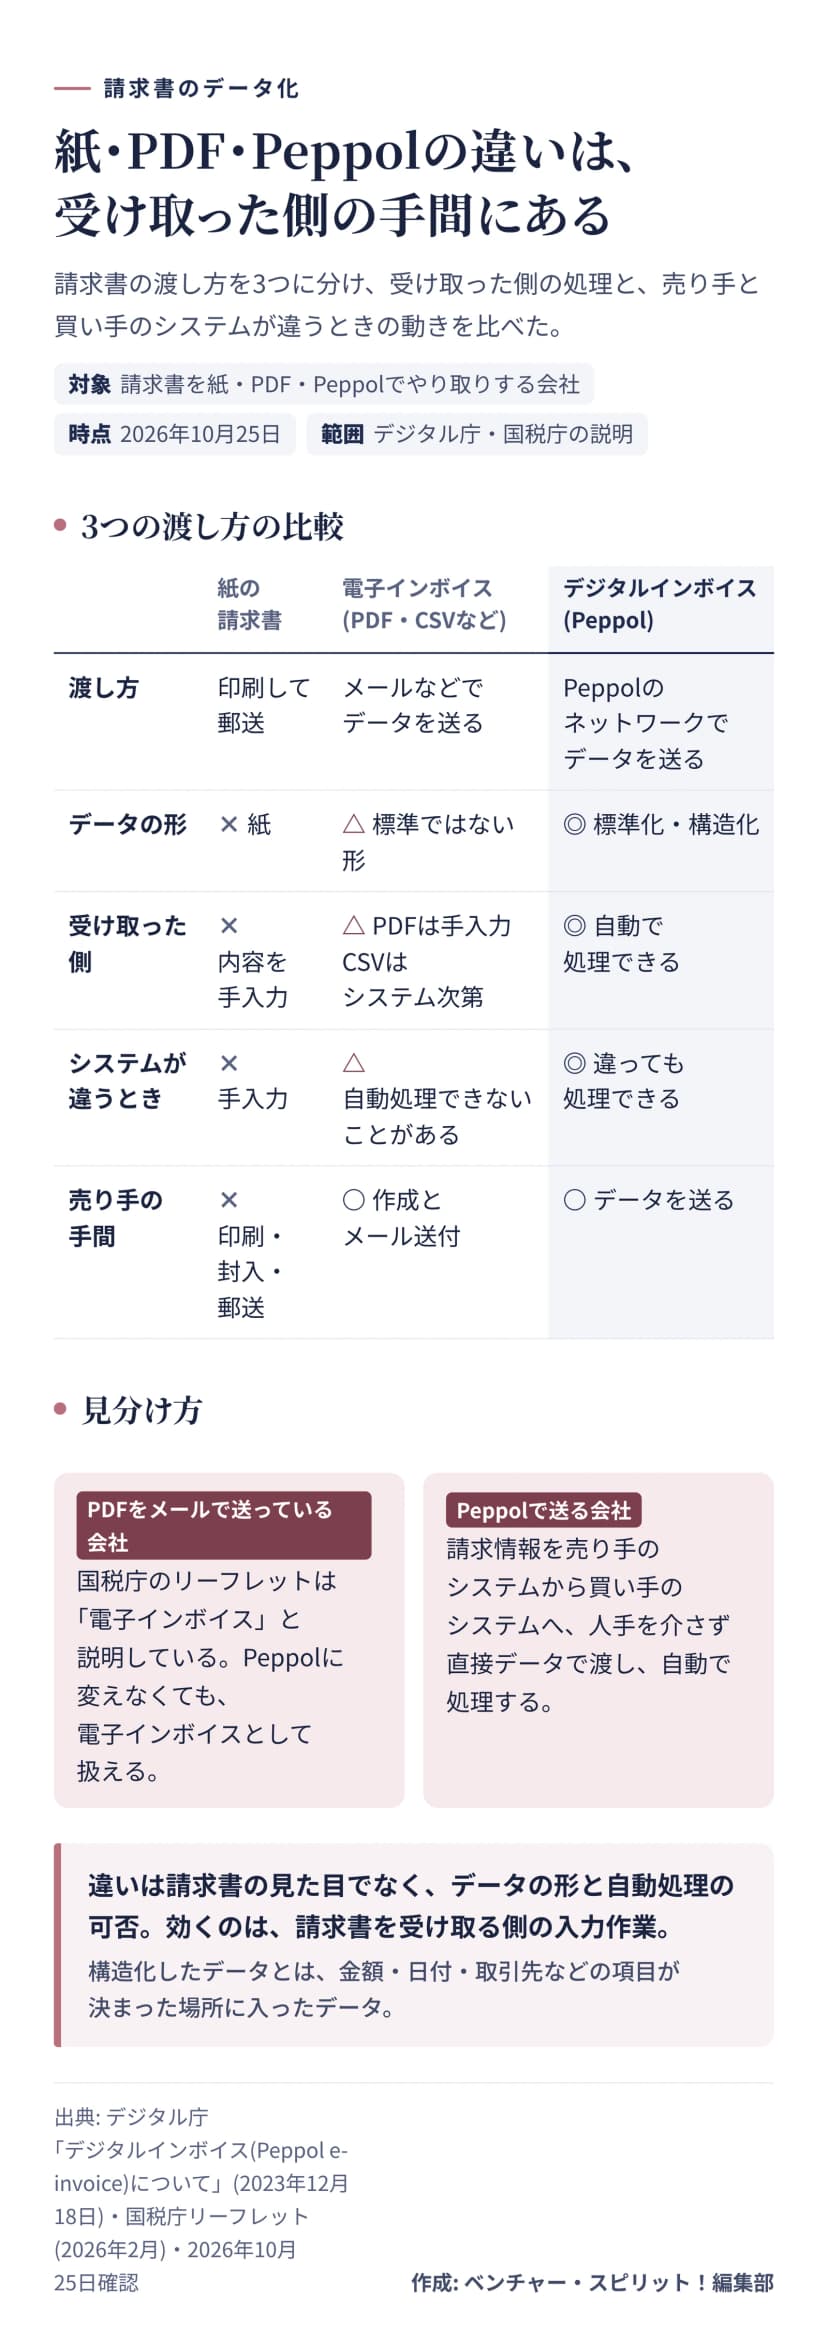 紙・PDF・Peppolの請求書を、渡し方と受け取った側の手間で比べた作成: 編集部 / もとの資料: デジタル庁・国税庁
この違いが効くのは、受け取る側です。請求書を1枚ずつ開いて仕訳に打ち込む作業が、データの取り込みに変わります。国税庁は、売手と買手で会計システムが異なっていても、仕訳の自動反映など、データを自動処理できると説明しています。
4コーナーモデル 請求書は4つの角を通って届く
Peppolは、電子インボイスの国際標準仕様です。OpenPeppolという国際的な非営利団体が管理し、デジタル庁は2021年9月から、日本の管理局(Japan Peppol Authority)として、日本の標準仕様JP PINTを管理しています。
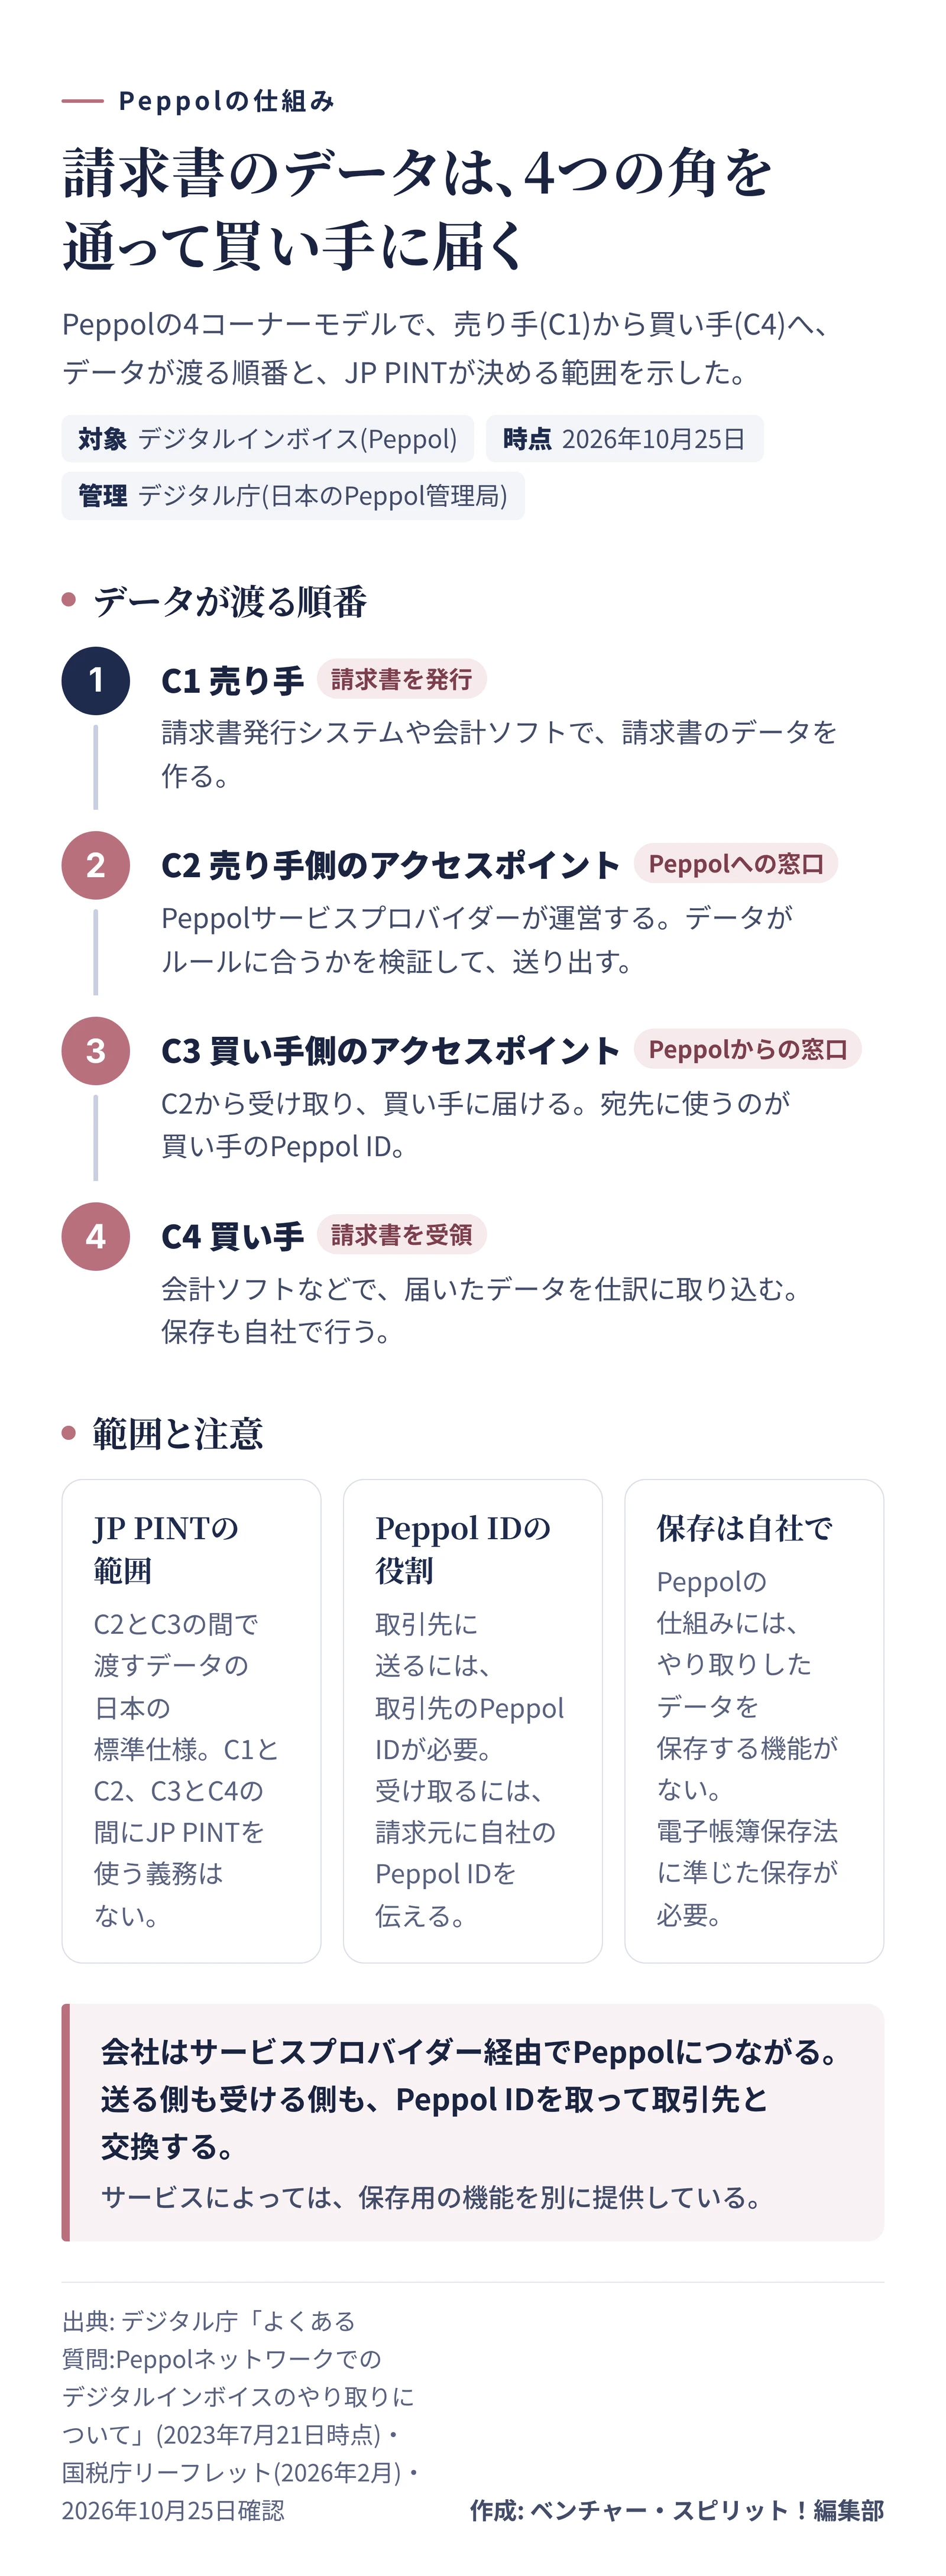
デジタル庁のよくある質問によると、Peppolの仕組みは「4コーナーモデル」です。
- 売り手(C1)が、自社のアクセスポイント(C2)からPeppolネットワークにつなぐ
- C2が、買い手側のアクセスポイント(C3)へ、請求書のデータ(インボイスデータセット)を送る
- C3が、買い手(C4)に届ける
- C1とC4のシステムが、そのデータを自動で処理する
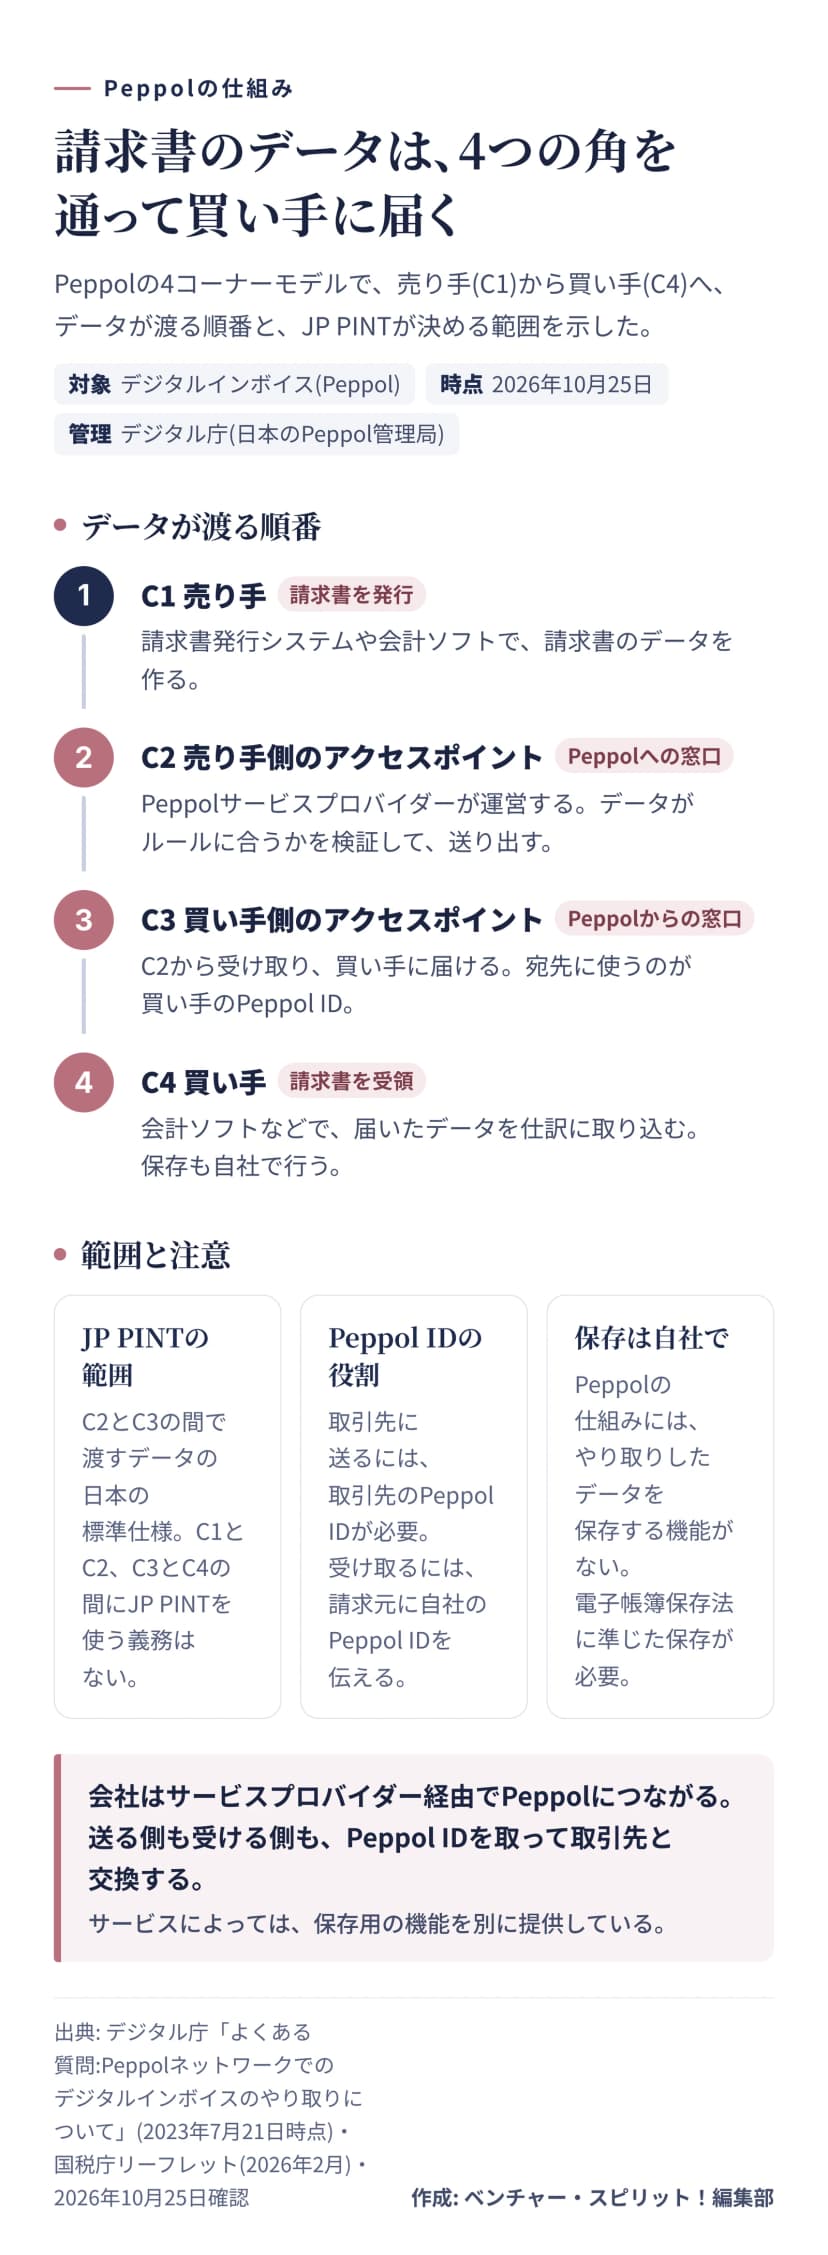 Peppolの4コーナーモデル。データが渡る順番とJP PINTの範囲作成: 編集部 / もとの資料: デジタル庁
Peppolのネットワークに会社をつなぐ窓口が、アクセスポイントです。運営するのはPeppolサービスプロバイダー(Peppol Certified Service Provider)で、会社はこのサービスを使ってネットワークにつながります。
Peppol IDは、ネットワークで取引先を特定する宛先として使います。取引先に送るには取引先のPeppol IDが、受け取るには請求元に自社のPeppol IDを伝えることが必要です(国税庁のリーフレット)。
JP PINTが決めている範囲
JP PINTは、C2とC3の間でやり取りするデータの日本の標準仕様です。C1とC2、C3とC4の間にまで、JP PINTを使う義務はありません。ただし、売り手側のサービスプロバイダー次第で、売り手のシステムにJP PINTに沿ったデータの作成が求められることもあります(デジタル庁のよくある質問)。
つまり、自社で使うのは会計ソフトや請求書発行サービスの画面で、JP PINTの中身を自社で作る場面は、通常ありません。
導入は義務ではない 先に確認しておくこと
デジタル庁のよくある質問(2023年7月21日時点)は、JP PINTを用いることも、電子インボイスを提供・受領することも義務ではないとしています。
消費税法の側も同じです。適格請求書発行事業者は、課税事業者から交付を求められたときに適格請求書を交付します。紙の交付に代えて、記載事項の電磁的記録を提供する方法も選べる、という定めです(消費税法第57条の4第1項・第5項)。
したがって、取引先がPeppolに切り替えても、自社が同じ日に切り替える必要はありません。受け取る相手が対応していなければ、これまでどおりPDFや紙で送ります。逆に、取引先から「Peppolで送ります」と言われたときは、受け取る準備が間に合うかどうかが問題になります。
インボイス制度との関係 JP PINTで足りること、足りないこと
JP PINTには、消費税の仕入税額控除に関わる3つの様式があります。
| 消費税法での書類 |
JP PINTの様式 |
| 適格請求書 |
Peppol BIS Standard Invoice JP PINT |
| 仕入明細書 |
JP BIS Self Billing Invoice |
| 区分記載請求書 |
JP BIS Invoice for Non-tax Registered Businesses |
適格請求書に代えて提供する電磁的記録には、紙と同じ6つの事項が必要です。発行者の氏名または名称と登録番号、取引年月日、取引の内容(軽減税率の対象なら、その旨)、税率ごとに区分した合計額と適用税率、税率ごとの消費税額等、受け取る事業者の氏名または名称です(国税庁Q&A 問64)。書き方の詳しい手順は請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理にあります。
JP PINTの様式は、適格請求書の記載事項を満たせるように作られています。ただし、デジタル庁は、JP PINTに沿ったデータをやり取りするだけでは、直ちに仕入税額控除の要件を満たすことにはならないと説明しています。控除を受けるには、データを電子帳簿保存法に準じた方法で保存する必要があります。
電子帳簿保存法 保存はPeppolの外で自社が行う
デジタル庁のよくある質問によると、Peppolの仕組みの中には、やり取りしたデータを保存する機能がありません。サービスプロバイダーによっては、保存用の機能を別に提供している場合があります。
保存の決まりを、送る側と受ける側で並べました。
|
送る側(売り手) |
受ける側(買い手) |
| 何を保存するか |
提供した電磁的記録(データのまま、または印刷して) |
提供を受けた電磁的記録(仕入税額控除を受けるために保存) |
| 期間 |
提供した日の属する課税期間の末日の翌日から2か月を過ぎた日から7年間 |
受け取った適格請求書も、同じ起算日から7年間 |
| データのまま保存するとき |
改ざんを防ぐ措置、システム概要書、画面と書面で出力できる環境、検索機能 |
同じ4つ |
(売り手の保存は国税庁Q&A 問81、買い手の保存の要件は問102に載っています。)
検索機能は、基準期間(2年前)の売上高が5,000万円以下の事業者で、税務調査でデータの提示や提出の求めに応じられるようにしている場合などは、全部が不要になります(問81・問102)。
XMLのようなデータは、そのままでは人が読みにくい形です。画面や書面に整然と出力できるようにしておく必要があり、表示の程度は国税庁Q&A 問82が説明しています。
電子取引データ保存の要件は、電子帳簿保存法とは 3つの区分と電子取引データの保存のしかたをわかりやすくで整理しました。
なお、令和7年度の改正で、新しい制度ができました。デジタルインボイスを使い、請求書などのデータを帳簿へ自動で連携する仕組みに対応した「デジタルシームレス保存」です(国税庁)。
導入の段取り 送る側と受ける側で分ける
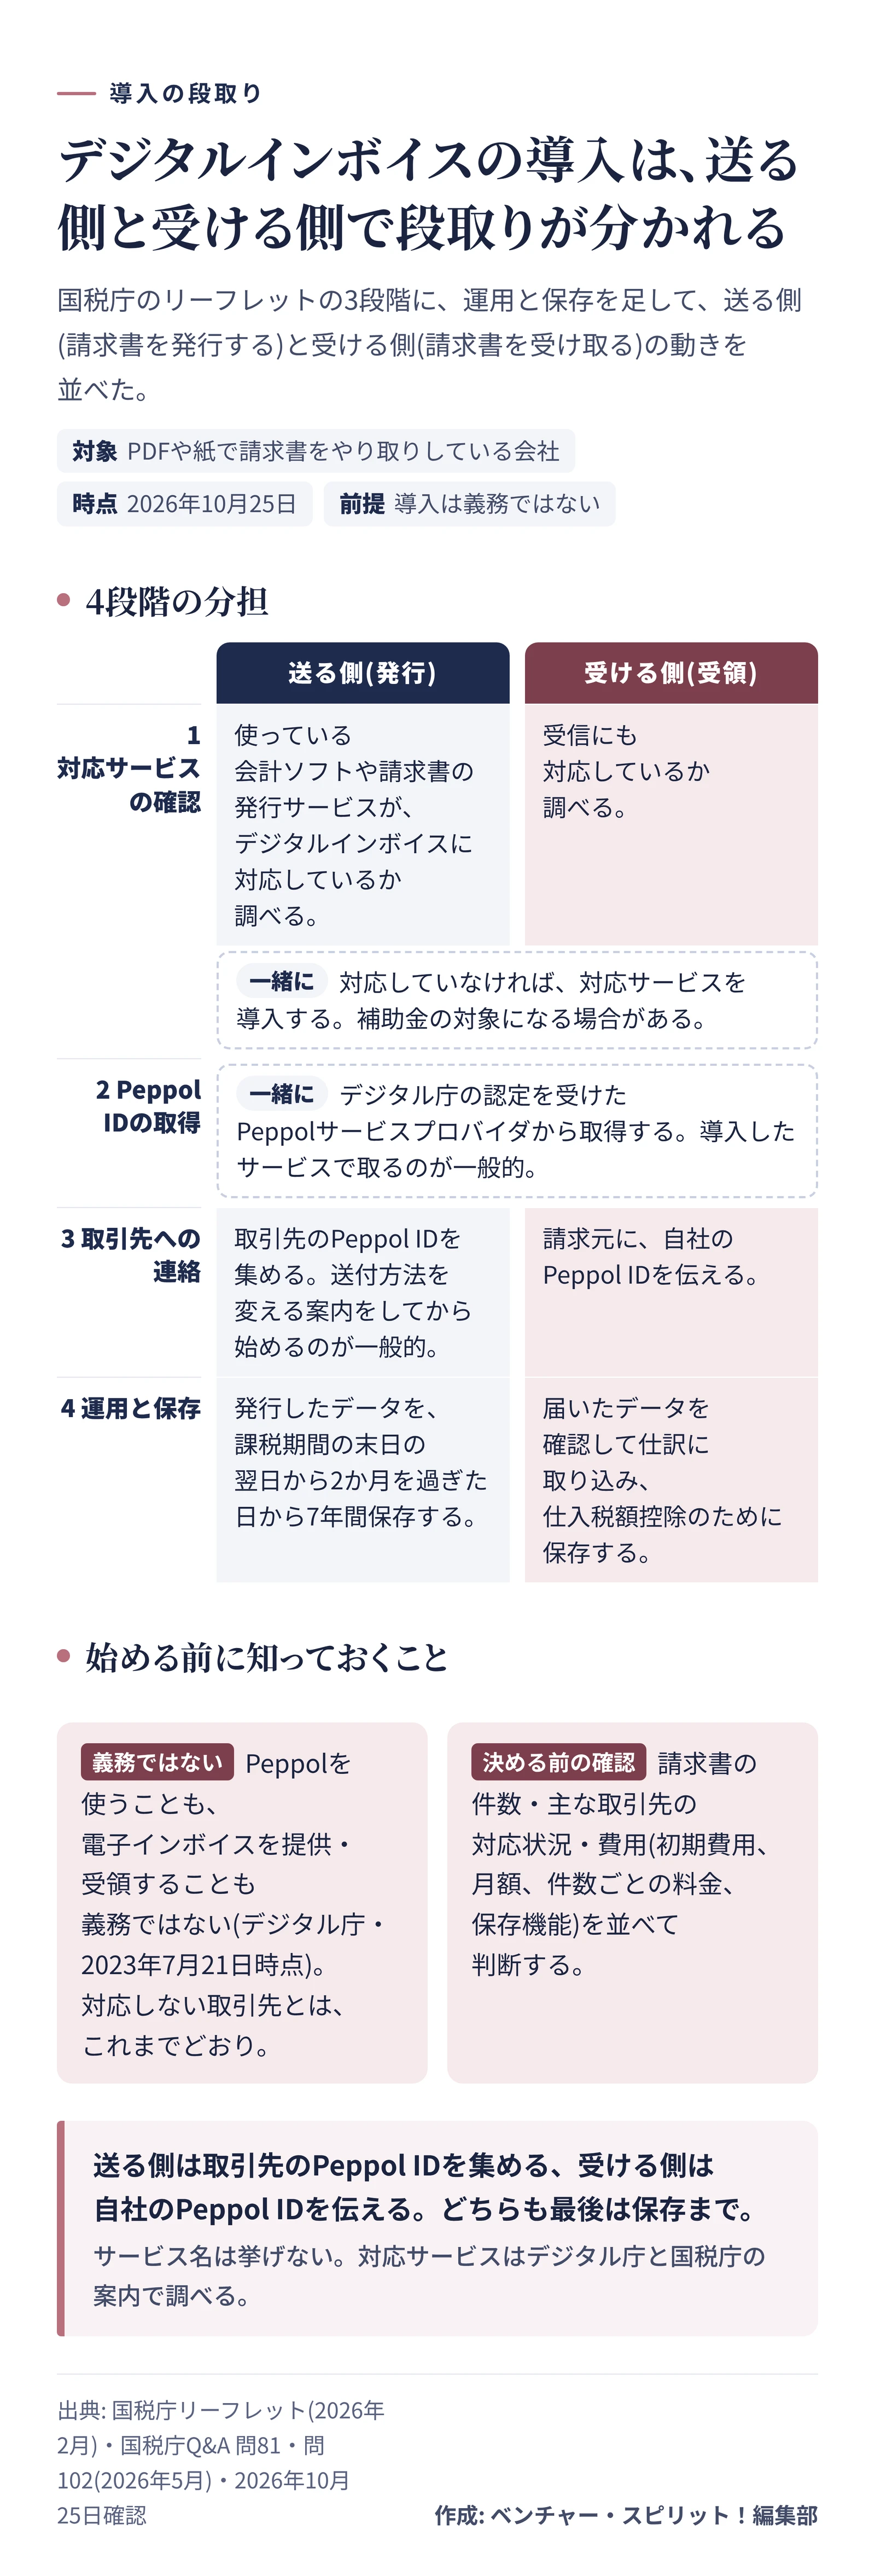
国税庁のリーフレットは、導入を3つの段階で示しています。送る側と受ける側では、3つ目の中身が変わります。保存までを足した4段階で整理しました。
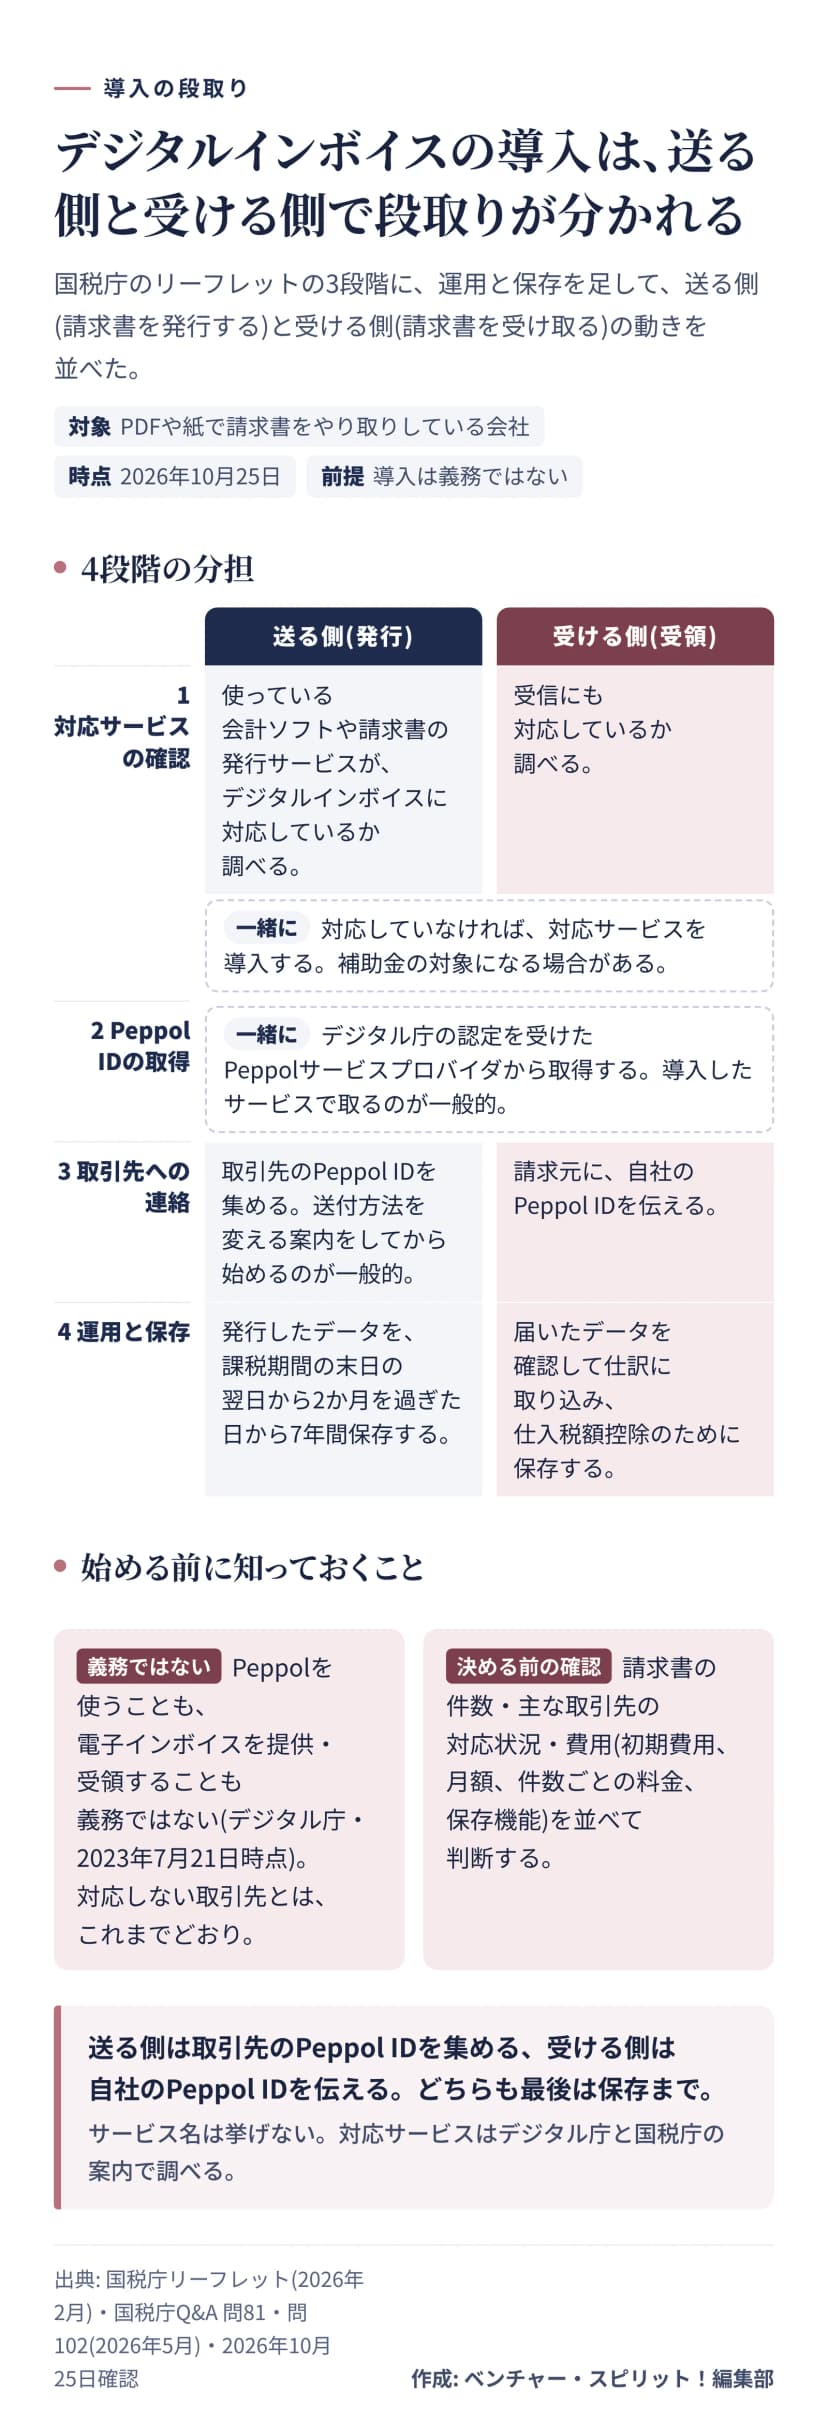 導入の4段階。送る側と受ける側で分けた段取り作成: 編集部 / もとの資料: 国税庁
| 段階 |
送る側(請求書を発行する) |
受ける側(請求書を受け取る) |
| 1 対応サービスを確認する |
使っている会計ソフトや請求書の発行サービスが、デジタルインボイスに対応しているか。対応していなければ、対応サービスを導入する |
同じ。受信に対応しているかを確認する |
| 2 Peppol IDを取る |
デジタル庁の認定を受けたサービスプロバイダから取得する。導入したサービスで取るのが一般的 |
同じ |
| 3 取引先に知らせる |
取引先のPeppol IDを集める。送付方法を変える案内をしてから始めるのが一般的 |
請求元に、自社のPeppol IDを伝える |
| 4 運用と保存 |
発行したデータを保存する(7年間) |
受信したデータを仕訳に取り込み、保存する |
サービスの一覧は、本記事では挙げません。国税庁のリーフレットによると、対応する会計ソフト等は30社以上です(2026年2月時点)。対応サービスはデジタルインボイス推進協議会のページで調べられます。
サービスプロバイダーの一覧は、デジタル庁の日本のPeppol Certified Service Provider一覧にあります。日本の事業者のほか、海外の事業者も載っています。
受ける側は、取り込みのあとが仕事
受ける側の仕事は、受信までではありません。届いたデータが請求書として正しいかを確認し、承認のうえで仕訳にし、支払いと保存まで進めます。確認の手順は請求書の受け取りから支払いまで 経理の流れとインボイス・電子保存の流れと同じです。違うのは、入力の代わりに、データの取り込みと確認になる点です。
導入するかどうかの目安 一般的には3つで考える
導入するかどうかは、会社の状況で変わります。一般的には、次の3つを並べて考えます。
| 見る点 |
確認すること |
| 請求書の件数 |
1か月に受け取る・発行する請求書の件数。件数が多いほど、手入力と照合の時間が減る効果が出やすい |
| 取引先の対応状況 |
主な取引先が、Peppolで送る・受けるのか。相手が対応していなければ、デジタルインボイスは使えない |
| 費用 |
初期費用、月額、送受信の件数ごとの料金、保存機能の有無。料金体系はサービスごとに違うため、見積もりで確認する |
費用の面では、国税庁のページが、デジタル化・AI導入補助金(旧IT導入補助金)の「インボイス枠」を案内しています。小規模事業者の場合は導入費用の最大80%が補助されるとあります。補助の対象や条件は、補助金のホームページで確認します。デジタル化の無料の相談窓口もあります。
件数が少なく、取引先も対応していない段階では、導入を急ぐ必要はありません。取引先から対応の依頼が来たとき、または経理の手入力が負担になったときが、検討を始める時期です。
最初の1週間でやること
まず、先月に受け取った請求書と発行した請求書の件数を、取引先ごとに数えます。件数が多い取引先と、すでに電子で請求書を送っている取引先を2〜3社選び、その会社がPeppolに対応しているかを問い合わせます。次に、自社のソフトが対応しているかを、ベンダーのページか担当者への問い合わせで確認します。
この記事は、2026年10月25日時点で、デジタル庁・国税庁・e-Govが公表している内容で確認しました。デジタル庁のよくある質問は2023年7月21日時点のものです。個別の判断は、税理士や所轄の税務署に相談してください。