見積書を作る営業事務の担当者に向けて、入れる項目、税の表示、有効期限、値引きの書き方をまとめました。見積書の書式は法律で決まっていないので、項目の並べ方は「一般的な例」と「編集部の例」として示します。法令に関わる点(総額表示・インボイス・印紙・電子保存・取適法)は、公式の資料で確かめた範囲だけを書きます。制度は2026年10月時点です。
見積書は何のための書類か
見積書は、発注の前に「この条件なら、この金額でお受けします」と相手に示す書類です。相手の会社はこれを見て、予算を取り、社内で稟議にかけ、ほかの会社の見積と比べます。見積書が分かりにくいと、相手の判断が止まり、受注も遅れます。
見積書を出すと、金額や納期の約束になるのかと心配になる人もいます。一般的には、見積書は発注前の条件の提示で、注文を受けて承諾して初めて取引が成立すると考えられています。ただし、個別の取引で拘束力がどうなるかは、やり取りの内容しだいです。迷う案件は、社内の法務か弁護士に確かめてください。
金額だけでなく、有効期限・納期・支払条件・含まないものまで書いておくと、発注後の食い違いが減ります。
見積書に入れる項目の早見表
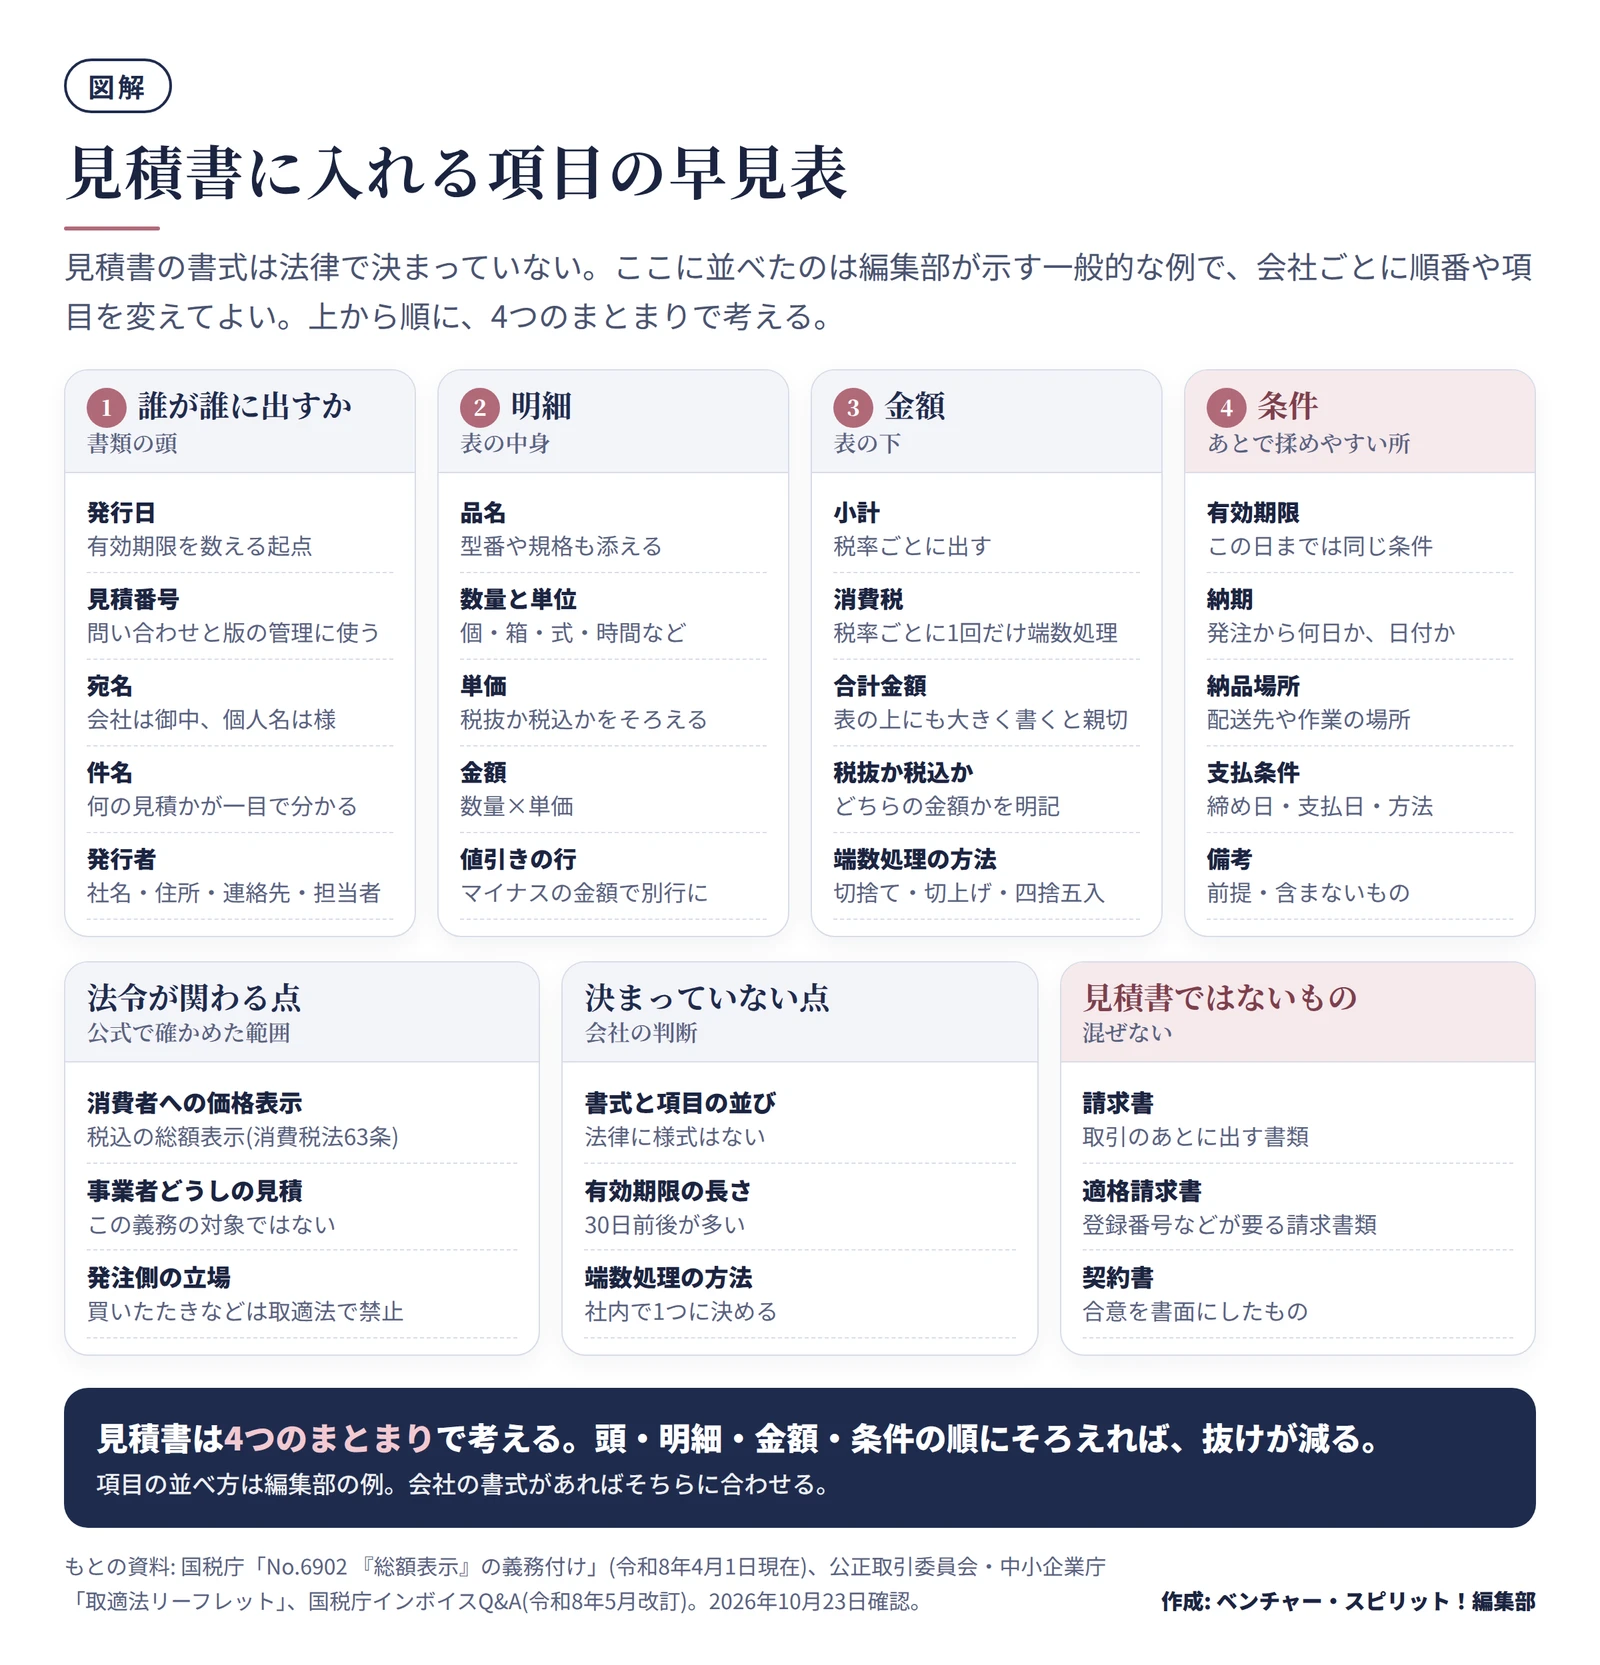
見積書に入れる項目は、頭・明細・金額・条件の4つのまとまりで考えると、抜けを防げます。次の図は、編集部が一般的な例として並べたものです。会社の書式があるときは、そちらに合わせてください。
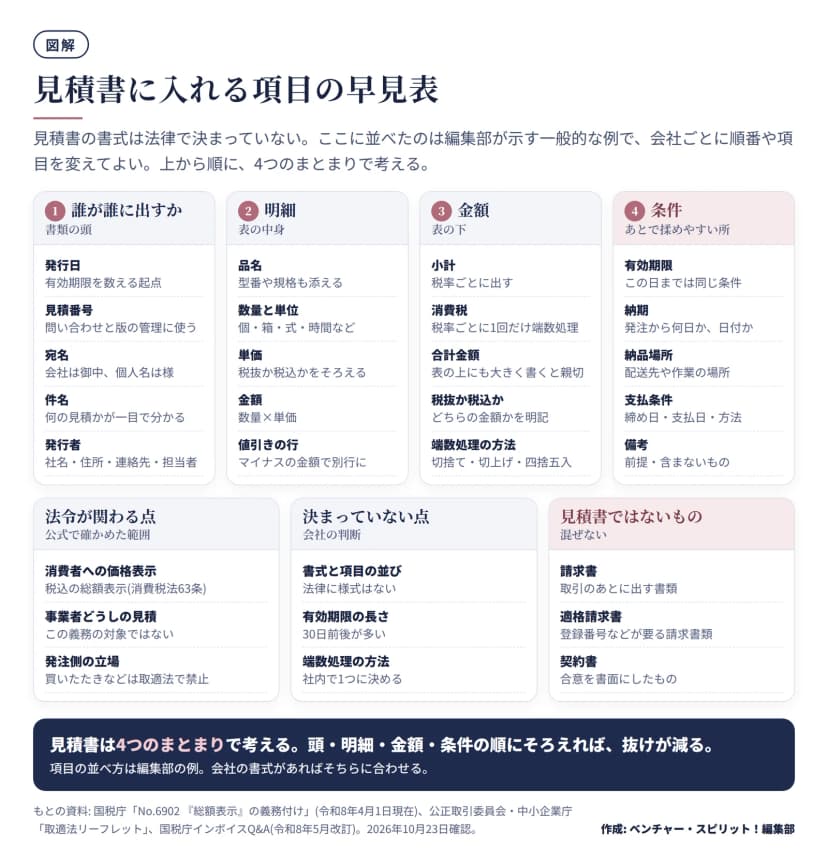 見積書に入れる項目の早見表。頭・明細・金額・条件の4つのまとまり作成: 編集部 / もとの資料: 国税庁 No.6902・取適法リーフレット・インボイスQ&A
| まとまり |
入れる項目 |
書くときのコツ |
| 1 頭 |
発行日・見積番号・宛名・件名・発行者 |
件名は「何の見積か」が一目で分かる言葉にする |
| 2 明細 |
品名・数量・単位・単価・金額 |
型番や規格を添える。単位は個・箱・式などをそろえる |
| 3 金額 |
小計・消費税(税率ごと)・合計 |
税抜か税込かを明記する。合計は表の上にも大きく書く |
| 4 条件 |
有効期限・納期・納品場所・支払条件・備考 |
含まないもの(別途費用)は備考に書く |
宛名は御中と様を使い分ける
会社や部署あての宛名は「御中」、担当者の名前が分かるときは「様」を付けます。どちらか1つだけを付け、「株式会社〇〇 御中」と「山田様」を同じ行に重ねません。くわしい使い分けは、御中と様の使い分けにまとめています。
発行者の欄に角印を押すかは、会社と相手しだい
発行者の欄には、社名・住所・電話番号・担当者名を書きます。角印を押すかどうかは、法令で決まっていません。社内の決まりや相手の求めに従います。印の種類の違いは、会社の印鑑の種類で確かめられます。
税の表示は、税抜か税込かをはっきり書く
見積書で多い食い違いは、「その金額は税抜か税込か」です。相手が税込だと思って予算を組んでいたのに、税抜の金額だった、という行き違いは避けたいところです。合計欄には「(税抜)」「(税込)」を必ず付けます。
税率が2つあるときは、税率ごとに小計を出す
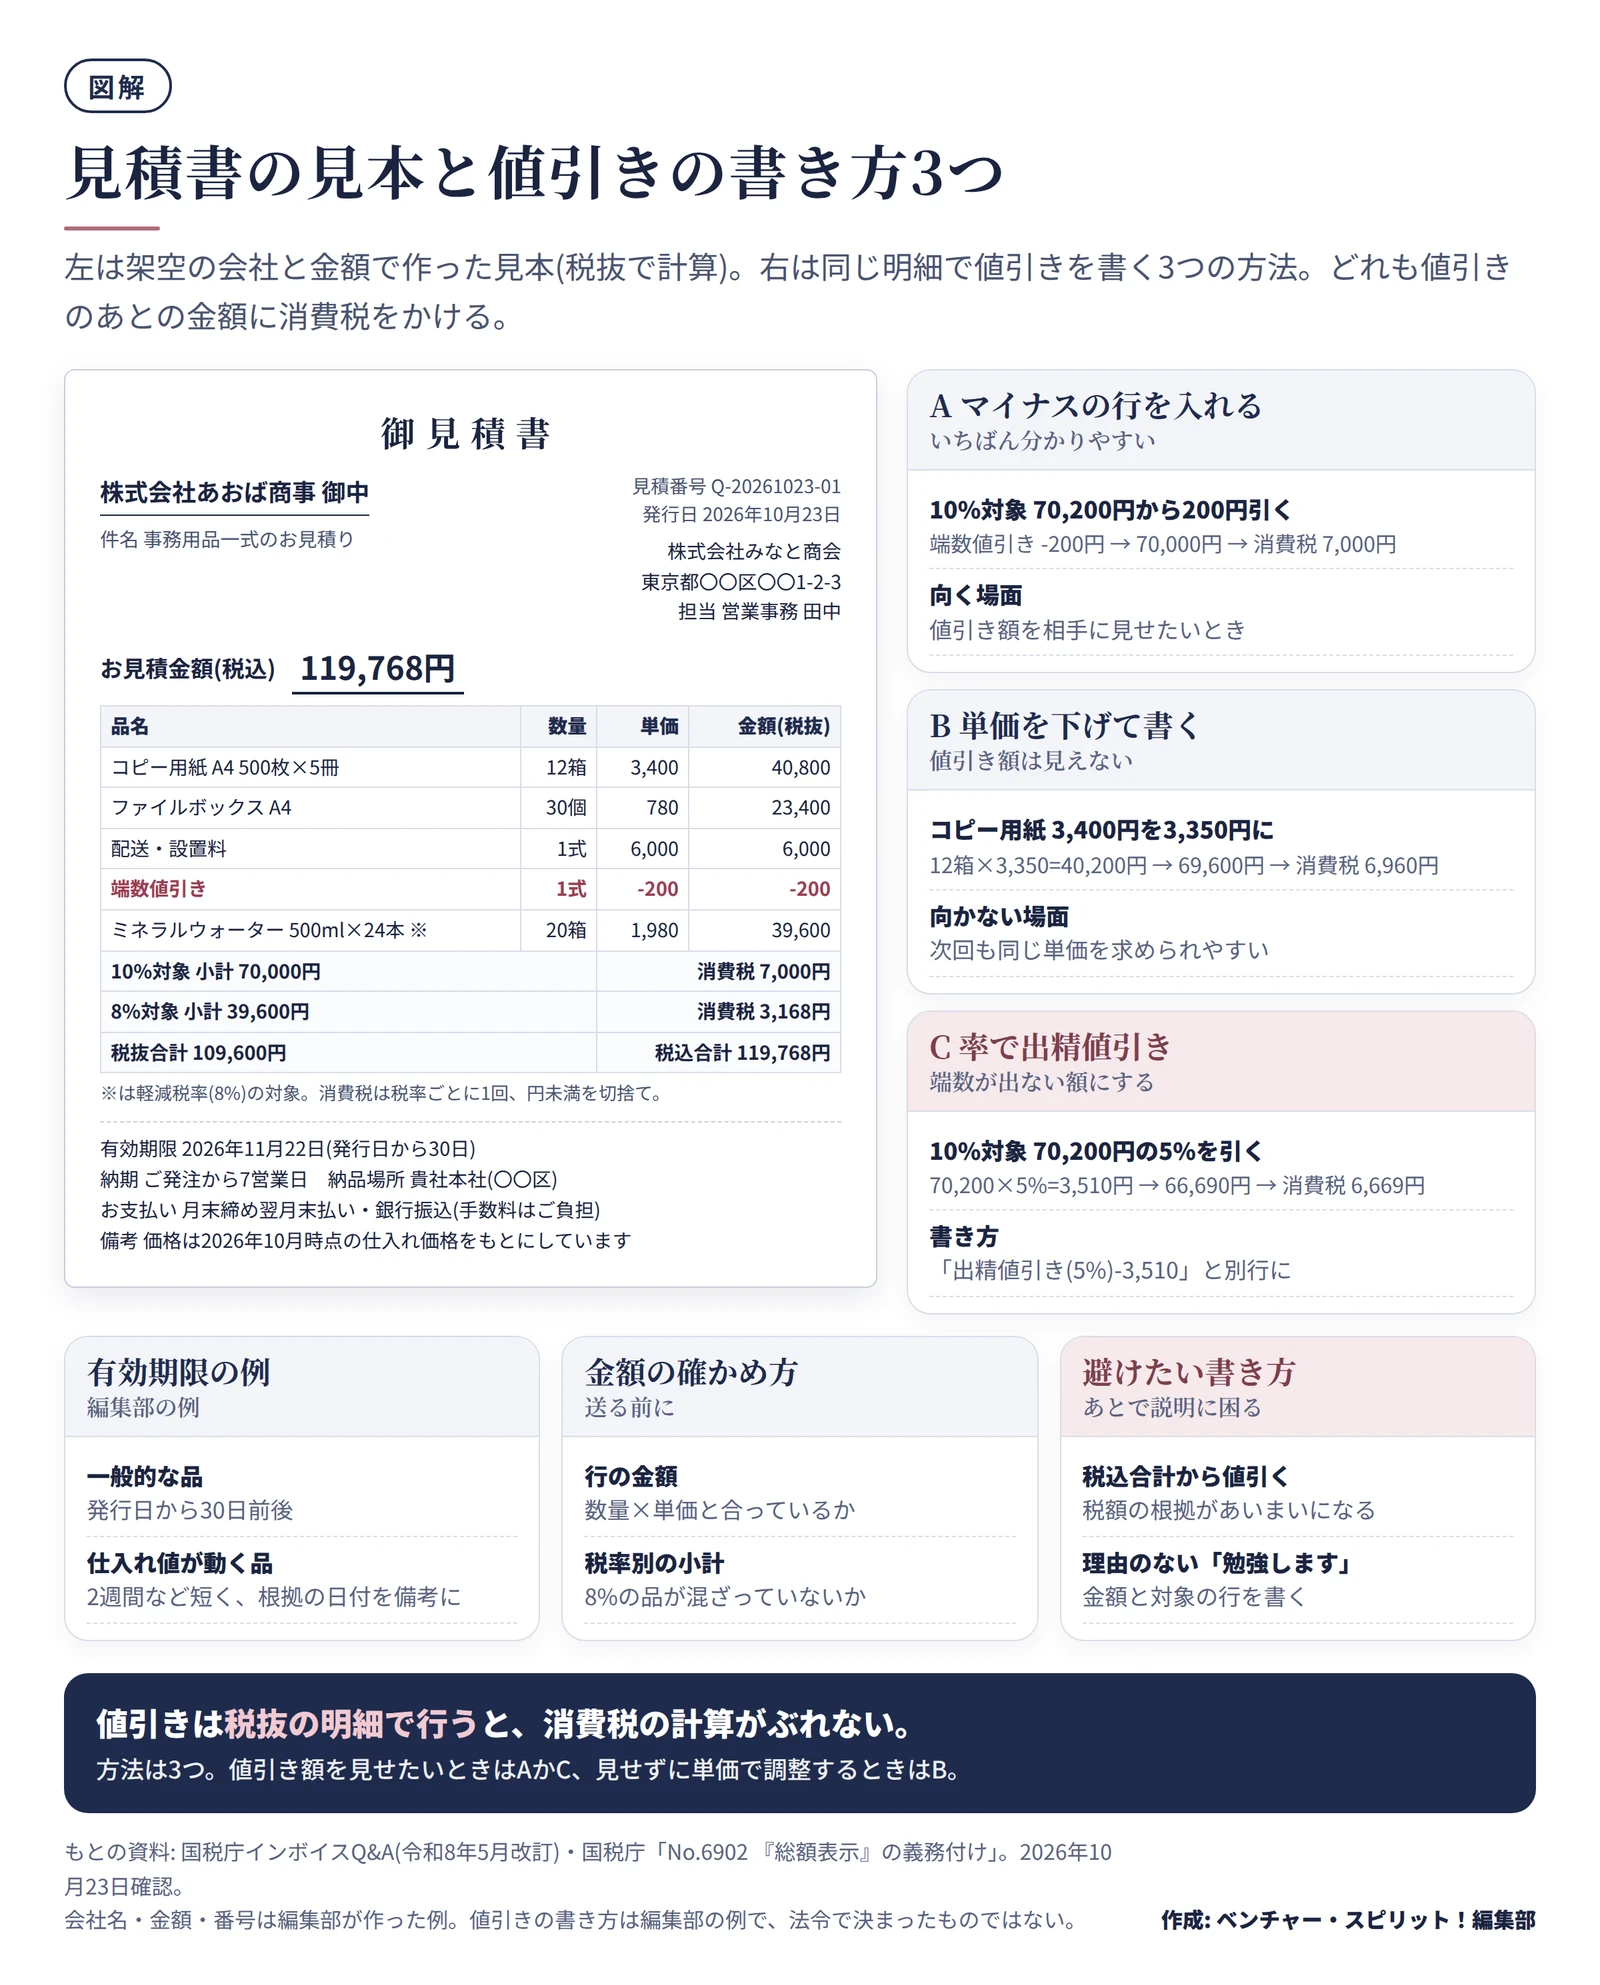
食品や飲料など軽減税率(8%)の品と、標準税率(10%)の品が混ざる見積は、税率ごとに小計を出し、消費税も税率ごとに計算します。見本では、軽減税率の品に「※」を付け、「※は軽減税率(8%)の対象」と凡例を入れました。
消費税の端数処理は、社内で1つに決める
消費税の1円未満の端数を、切捨て・切上げ・四捨五入のどれで処理するかは、会社で決めます。見積書は、あとで出す請求書と同じ方法にそろえておくと、金額がずれません。請求書の消費税は、1枚につき税率ごとに1回だけ端数処理をします。くわしくは請求書の書き方にあります。行ごとに税を出して足し上げると、合計が1円や2円ずれることがあるため、見積書も税率ごとの小計に1回だけ税率をかける形が安全です。
個人のお客さまに出すときは、総額が分かる書き方にする
事業者が消費者に対して、あらかじめ価格を表示するときは、消費税を含めた総額の表示が義務です(消費税法63条・国税庁 No.6902)。口頭で伝える価格や、価格を表示していない場合は、この義務の対象になりません。会社どうしの取引は、消費者への表示ではないので、この総額表示の義務の対象ではありません。
個人のお客さまに見積書を出すときは、国税庁が総額表示として認める書き方を使うと迷いません。標準税率10%で、税抜10,000円の品の場合は、次の表示が認められています。
| 認められる書き方(税抜10,000円・10%の例) |
| 11,000円 |
| 11,000円(税込) |
| 11,000円(税抜価格10,000円) |
| 11,000円(うち消費税額等1,000円) |
| 11,000円(税抜価格10,000円、消費税額等1,000円) |
| 10,000円(税込価格11,000円) |
見積書がこの総額表示の対象になるかは、見積の出し方によって変わる場面があります。確実に判断したいときは、税務署か税理士に確かめてください。
有効期限は、起点と日付をはっきり書く
有効期限は、「この日までに発注をいただければ、この金額と条件でお受けします」という期限です。法律で決まった長さはありません。
| 見積の種類 |
有効期限の例(編集部の例) |
書き方の例 |
| 一般的な物品・サービス |
発行日から30日前後(1か月) |
有効期限 2026年11月22日 |
| 仕入れ値が動く品 |
2週間など短め |
有効期限 2026年11月6日。価格は2026年10月時点の仕入れ価格によります |
| 工事・システム開発など |
案件ごとに決める |
見積の前提となる仕様書の版を備考に書く |
期限は「30日間」と書くより、日付で書くほうが確かです。「発行日から30日」だと、数え方が人によって違います。見本は2026年10月23日発行で、有効期限を2026年11月22日としました。
仕入れ値が動く品は、期限を短くして根拠を残す
為替や原材料の価格で仕入れ値が動く品は、期限を長くすると、期限内に値上がりしたときに困ります。期限を短めにし、備考に「2026年10月時点の仕入れ価格をもとにしています」と根拠の日付を書きます。そうすれば、期限を過ぎたあとに金額を見直したいとき、理由を説明しやすくなります。
値引きの書き方は3つ。どれも値引き後に消費税をかける
値引きを見積書にどう書くかも、法令で決まっていません。ここでは、編集部が実務でよく見る3つの書き方を、見本と同じ明細で比べます。
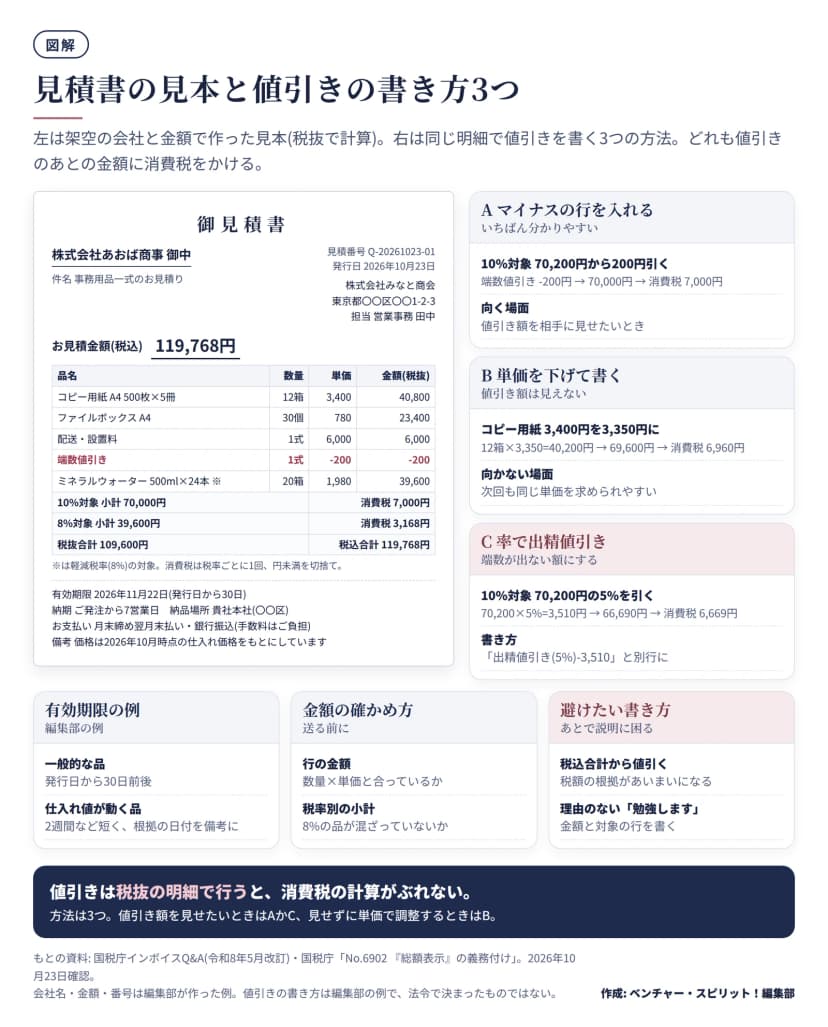 見積書の見本(架空の会社・税抜計算)と値引きの書き方3つ作成: 編集部 / もとの資料: 国税庁インボイスQ&A・No.6902(例は編集部が作成)
| 書き方 |
明細での書き方 |
計算(10%対象・税抜) |
向く場面 |
| A マイナスの行 |
端数値引き -200円 |
70,200円から200円引いて70,000円。消費税7,000円 |
値引き額を相手に見せたいとき |
| B 単価を下げる |
コピー用紙 3,400円を3,350円に |
12箱×3,350円=40,200円。10%対象は69,600円。消費税6,960円 |
値引き額を見せず単価で調整するとき |
| C 率で出精値引き |
出精値引き(5%) -3,510円 |
70,200円×5%=3,510円。66,690円。消費税6,669円 |
お付き合いに配慮して率で引くとき |
端数値引きと出精値引きは、別の行に書く
端数値引きは、合計の端数を切りのよい金額にするための値引きです。出精値引き(「勉強させていただく」という意味の値引き)は、取引の関係に配慮した値引きです。どちらも、明細の中に「端数値引き」「出精値引き」という行を作り、金額をマイナスで書きます。表の「単価」欄にもマイナスを入れると、見る人が迷いません。
値引き後の消費税は、値引きしたあとの金額にかける
見積書で値引きをするときは、値引き後の税抜の金額に、税率をかけます。見本では、10%対象の小計70,200円から200円を引いた70,000円に10%をかけ、消費税を7,000円にしました。値引きの行にも、対象の税率(10%か8%か)を合わせます。8%の品だけを引くのに、10%の小計から引くと、税額がずれます。
税込の合計から値引きをしたくなる場面もあります。税込の合計を切りのよい金額にしたいときです。ただ、この方法は、税額がいくらになるのかが見積書から読み取れなくなります。編集部は、値引きは税抜の明細の段階で行う書き方を勧めます(編集部の考えで、法令の決まりではありません)。
理由のない「勉強します」は避ける
「勉強させていただきます」の一言だけで、金額と対象の行がない見積書は、あとで説明に困ります。何の行をいくら引くのかを、明細に書きます。
見積書は適格請求書ではなく、印紙は内容しだい
見積書を作る人がよく迷う、税の周りの2点を確かめました。
見積書は、インボイス(適格請求書)ではない
国税庁のインボイスQ&Aは、適格請求書の様式を法令で定めていないとしたうえで、必要な事項が書かれた書類(請求書、納品書、領収書、レシート等)であれば、名称を問わず適格請求書に当たるとしています。必要な事項には、登録番号や、課税資産の譲渡等を行った年月日、税率ごとの消費税額等などがあります。
見積書は、取引の前に条件を示す書類で、国税庁の説明に挙がっている請求書・納品書・領収書・レシートのどれでもありません。仕入税額控除を受ける側の会社は、取引のあとに受け取る請求書などの適格請求書を保存します(No.6625)。見積書に登録番号を書く必要はありません。
印紙は、書かれた内容で決まる
印紙税が課されるのは、印紙税法の課税物件表に挙がった20種類の文書に当たるものだけです。課税文書に当たるかどうかは、名称でなく、書かれた内容で判断します(国税庁 No.7100)。見積書という名前の文書は、課税物件表の20種類にありません。
ただし、見積書に注文の承諾欄を付けて、双方が署名や押印をすると、契約書になる場合があります。国税庁は、申込書や注文書は通常は課税対象ではないとしつつ、見積書に基づく申込みであることが書かれた申込書や、双方の署名または押印があるものは、契約書として扱われるものがあると説明しています(No.7118)。見積書に承諾欄を付けるときは、税務署に確かめると安心です。
取適法と電子保存で、見積書の扱いに気を付ける点
発注する側は、買いたたきと一方的な代金決定に注意する
見積書は、受け取る側にとっては、価格の協議の入り口でもあります。2026年1月1日に、下請法は取適法(中小受託取引適正化法)になりました。発注する側(委託事業者)に対して、通常支払われる対価に比べて著しく低い代金を不当に定める買いたたきが禁止されています。さらに、中小受託事業者から価格の協議を求められたのに応じず、一方的に代金を決めることも、新たに禁止されました。
発注する側の義務は、フリーランス法の取引条件の明示と荷主の会社が運送の発注で守ることで、書面の明示と合わせて整理しています。
メールで受け取った見積書は、データで保存する
見積書を、メールやWebサイトからPDFで受け取った場合は、電子帳簿保存法の電子取引になります。電子取引の取引情報には、注文書・契約書・領収書・見積書などに通常書かれる事項が含まれます(国税庁インボイスQ&Aの電帳法の説明)。受け取ったPDFを印刷して紙だけで保存するのでは足りず、データのまま保存します。くわしくは電子帳簿保存法とはにまとめています。
保存期間は、取引の書類として、法人は7年です(法人税法施行規則59条)。書類の保存期間の一覧で確かめられます。
作るときの段取り
見積書は、毎回ゼロから作らず、ひな形と手順を決めておくと、間違いが減ります。
- 見積番号の付け方を決める。 例は「Q-20261023-01」(Qは見積、発行日、その日の何通目か)。番号は、控えと送った書類の両方に書く。
- 版を管理する。 金額や条件を直したら、番号の末尾に「-02」のように版を付け、古い版は「差し替え済み」と分かる名前にして残す。
- 金額を確かめる。 行ごとに数量×単価が合っているか、税率ごとの小計と消費税が合っているかを、送る前に別の人に見てもらう。
- PDFにして送る。 編集できるファイルのまま送らず、PDFにして送る。複数のファイルを1つにまとめるときは、PDFを結合・分割・回転する方法が使える。
- 送付状を付ける。 郵送のときは、見積書を送付状と一緒に送る。見積書は信書なので、郵便かレターパックで送る。書き方は送付状の書き方に例文がある。
- 控えを保存する。 送った見積書と、そのやり取りのメールを、案件のフォルダに残す。
金額が大きい案件や、利益が薄い案件は、見積を出す前に社内で承認を取ります。稟議の書き方は稟議書の書き方で確かめられます。
よくある間違い
| 間違い |
起きること |
直し方 |
| 税抜か税込かを書かない |
相手の予算と金額が食い違う |
合計欄に「(税抜)」「(税込)」を書く |
| 有効期限を「30日間」とだけ書く |
数え方が人によって違う |
日付で書く |
| 値引きを税込の合計から引く |
税額の根拠が読み取れない |
税抜の明細に値引きの行を入れる |
| 8%の品を10%の小計に混ぜる |
消費税がずれる |
税率ごとに小計を出し、※を付ける |
| 含まないものを書かない |
発注後に追加費用で揉める |
備考に「搬入費は別途」などを書く |
| 見積番号がない |
どの版かが分からない |
番号と版を付ける |
| 承諾欄に双方が署名する |
契約書として印紙が必要になる場合がある |
付けるときは税務署に確かめる |
よくある質問
見積書と、御見積書・お見積書は違いますか。
呼び方の違いだけです。表題は「御見積書」「お見積書」「見積書」のどれでも構いません。社内の書式にそろえます。
今日からできること
- 社内で使っている見積書のひな形を開き、4つのまとまり(頭・明細・金額・条件)がそろっているか、早見表と見比べる。
- 合計欄に「(税抜)」か「(税込)」が書いてあるか、確かめる。
- 有効期限が「日付」で書かれているか、仕入れ値が動く品は期限が短いかを見る。
- 値引きの書き方(マイナスの行・単価・率)を、社内で1つか2つに決める。
- 消費税の端数処理の方法を、見積書と請求書で同じにする。
- 受け取った見積書のPDFを保存するフォルダと、ファイル名の付け方を決める。