個人の士業事務所やデザイナーに払われる報酬は、払う側が所得税を差し引いて国に納めます。差し引くのは取引先ですが、請求書を作り、入金を確かめるのは報酬を受け取る側の事務担当です。この記事では、国税庁の資料で2026年10月時点の扱いを確かめ、10.21%の計算、100万円を超える部分、消費税の分け方を、架空の金額の請求書と入金の消込で整理します。
源泉徴収される報酬は、個人に払う決まった種類です
源泉徴収とは、お金を払う側が、払うときに所得税を先に差し引いて国に納める仕組みです。報酬では、所得税法204条1項が対象を決めています。条文には「原稿、さし絵、作曲、レコード吹込み又はデザインの報酬、放送謝金、著作権又は工業所有権の使用料及び講演料」と、弁護士・司法書士・土地家屋調査士・公認会計士・税理士・社会保険労務士・弁理士・海事代理士・測量士・建築士・不動産鑑定士・技術士などの業務に関する報酬が並びます(e-Gov法令検索)。
国税庁のタックスアンサーも、居住者である作家への原稿料や大学教授などへの講演料(No.2795)、弁護士や税理士などへの報酬(No.2798)を、源泉徴収の対象として説明しています。デザインの報酬は条文に名前がありますが、どこまでが「デザイン」にあたるかは仕事の中身で変わります。判断が分かれるときは、払う側が税務署に確かめることになります。
| 報酬の種類(例) |
計算の方法 |
国税庁の説明 |
| 原稿料・講演料・デザイン料など |
100万円以下は10.21%、超える部分は20.42% |
No.2795・No.2792 |
| 弁護士・税理士・公認会計士など |
同上 |
No.2798 |
| 司法書士・土地家屋調査士・海事代理士 |
1回の支払から1万円を引いた額に10.21% |
No.2801 |
法人に払う報酬は、原則として源泉徴収されません
源泉徴収の対象かどうかは、報酬を受け取る側が個人か法人かで分かれます。国税庁のNo.2792は、受け取る側が内国法人の場合、源泉徴収が必要なのは「馬主である法人に支払う競馬の賞金」だけとしています。税理士法人やデザイン会社など法人が受け取る報酬は、原則として源泉徴収の対象になりません。
ここで迷いやすいのは、取引先が法人でも、請求書を出すあなたの側が個人事業主か法人かで結果が変わることです。判断の軸は、報酬を受け取る側です。研究会や劇団のような団体で、個人か法人かが明らかでないときは、法人税を納める義務があることや規約などから団体として独立して存在していると示せれば法人として扱い、そうでなければ個人として扱います(No.2792)。
もう1つ、払う側が源泉徴収をしない場合があります。払う側が個人で、給与を払っていない(または常時2人以下の家事使用人にだけ払っている)ときは、ホステス等への報酬を除き、源泉徴収をしなくてよいとされています(No.2793)。取引先が小さな個人事業主のとき、同じ仕事なのに差し引かれないことがあるのは、このためです。
なお、法人への報酬でも、支払調書の提出範囲に当たるものは支払調書の対象になります(No.7431)。源泉徴収をしないことと、支払調書が不要なことは別です。
計算は2段階です。端数は1円未満を切り捨てます
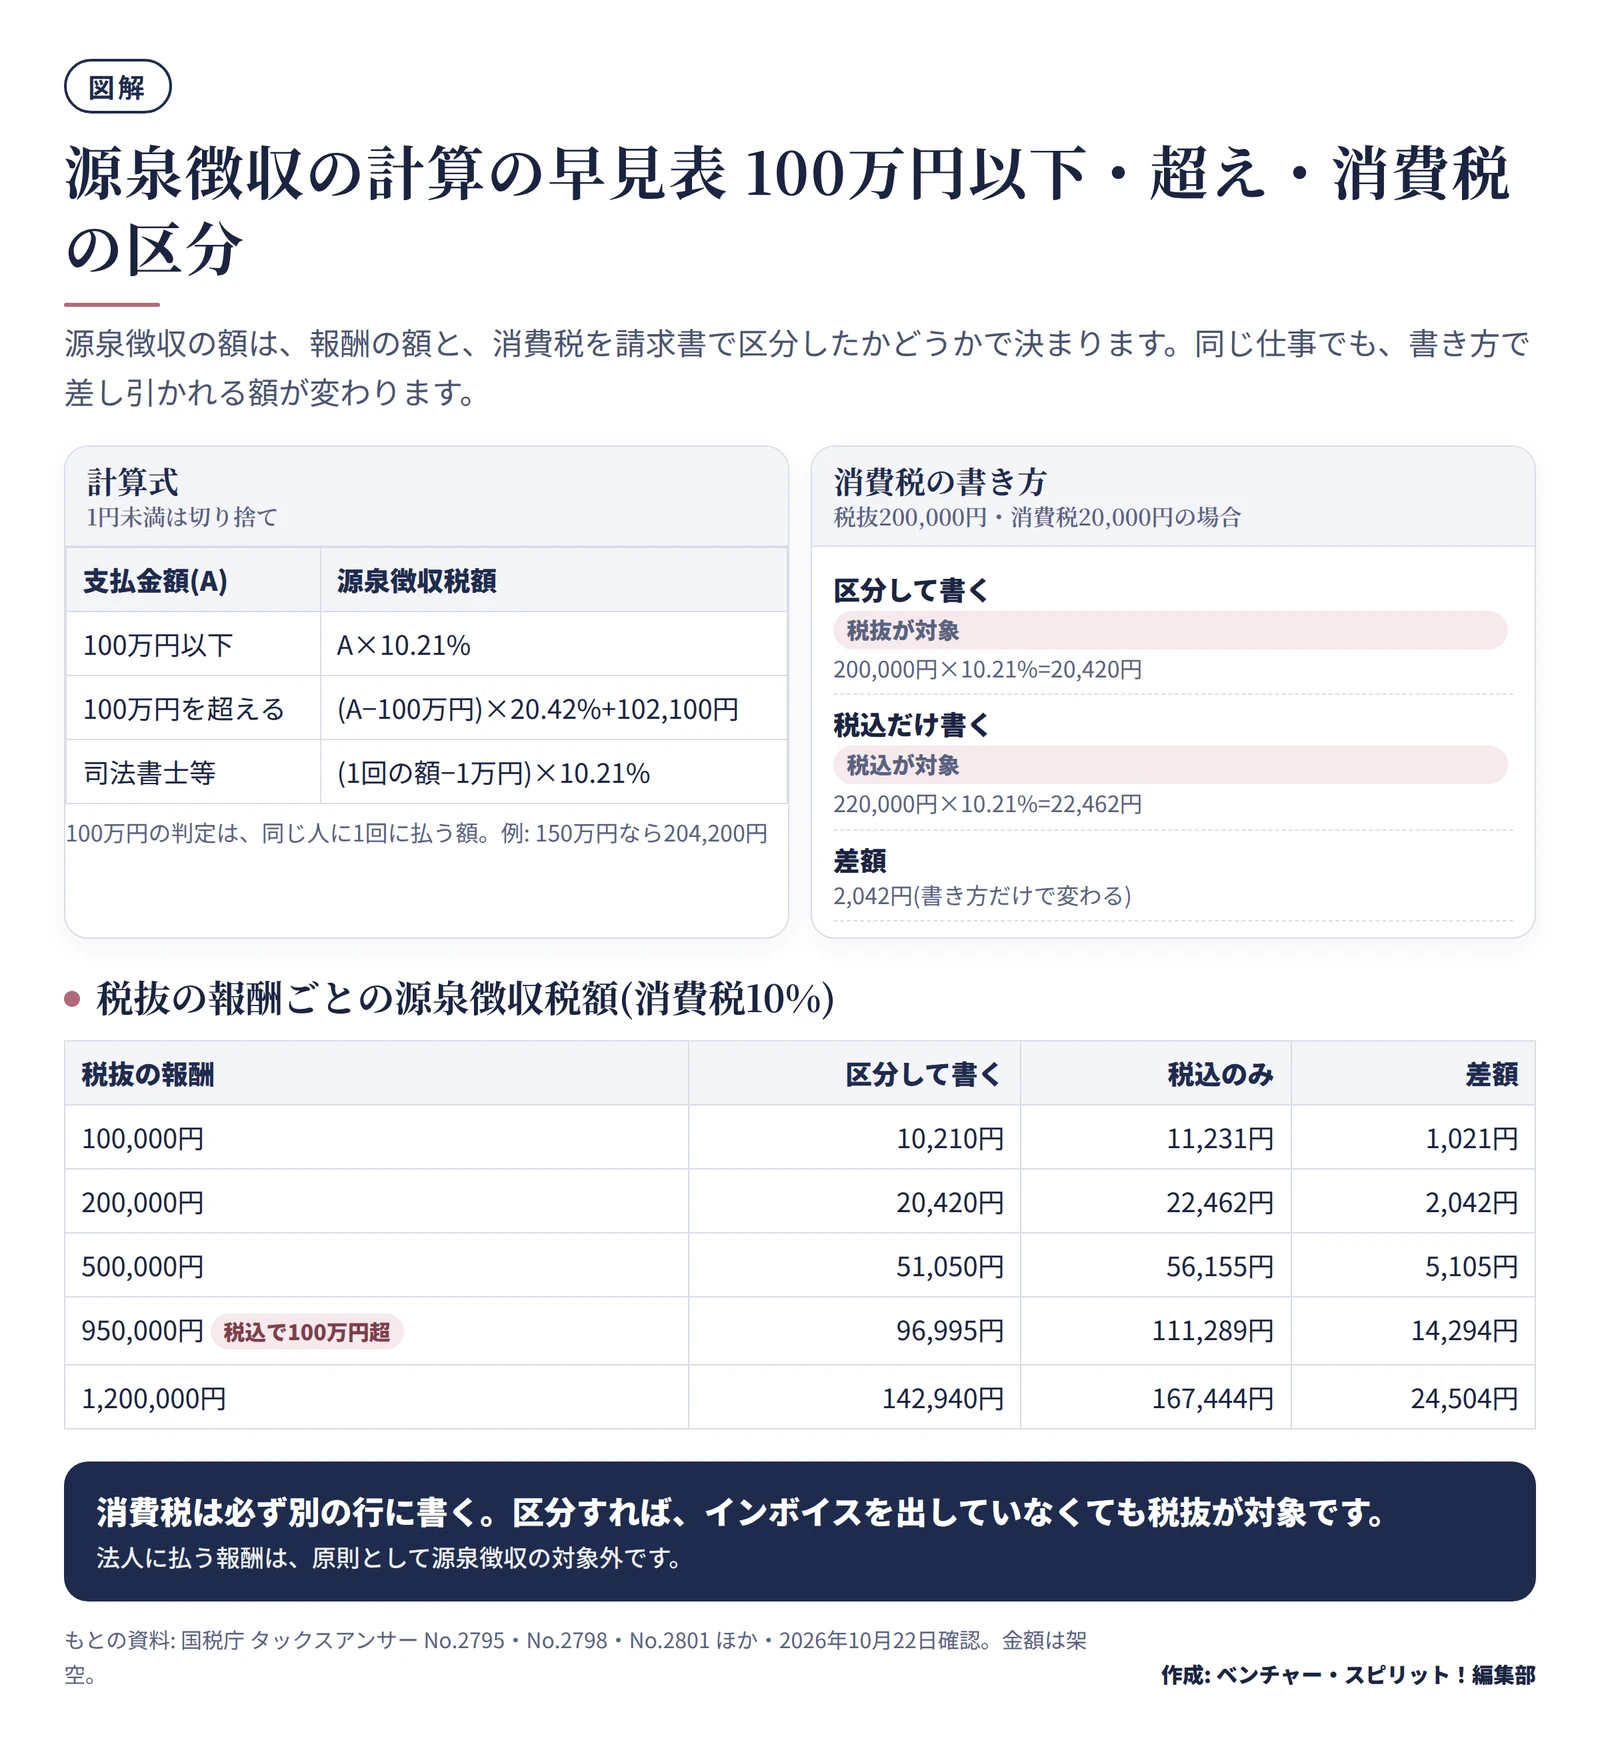
税額は、支払金額(源泉徴収の対象となる金額)Aに応じて、国税庁が次のように示しています(No.2795・No.2798)。
| 支払金額(A) |
源泉徴収する税額 |
| 100万円以下 |
A×10.21% |
| 100万円を超える |
(A−100万円)×20.42%+102,100円 |
10.21%は、所得税10%に復興特別所得税(所得税額の2.1%)を足した率です。100万円を超える部分は、所得税20%に同じ2.1%を足して20.42%になります。求めた税額に1円未満の端数があるときは切り捨てます。国税庁の例は、150万円の原稿料(または弁護士報酬)で、(150万円−100万円)×20.42%+102,100円で204,200円です。
100万円の判定は「同じ人に1回に払う金額」です。国税庁のQ&Aも、同一人に1回に支払われる金額が100万円を超えるとき、超える部分が20.42%になると説明しています。1年の合計や月の合計ではありません。
端数の例を1つ、架空の金額で確かめます。税抜123,456円の報酬を消費税を区分して請求した場合、123,456円×10.21%は12,604.8576円で、切り捨てて12,604円です。四捨五入はしません。
手取りで契約している場合の計算も、国税庁が示しています。手取り10万円なら、100,000円÷0.8979で支払金額は111,370円、源泉徴収税額は11,370円で、111,370円から11,370円を引くと手取りの100,000円に戻ります(No.2792のQ&A)。
消費税を分けて書くと、源泉徴収の対象が税抜になります
報酬に消費税と地方消費税(以下、消費税等)が含まれているとき、国税庁の扱いは次のとおりです(No.2795・No.2798)。
- 原則: 消費税等を含めた金額を源泉徴収の対象にする
- 例外: 請求書等で、報酬の額と消費税等の額が明確に区分されているときは、報酬の額だけを源泉徴収の対象にしてよい
つまり、請求書に「報酬 200,000円」「消費税 20,000円」と分けて書くと、源泉徴収は200,000円に対して行われます。「合計 220,000円(税込)」とだけ書くと、220,000円に対して行われるのが原則です。同じ仕事でも、書き方で差し引かれる額が変わります。
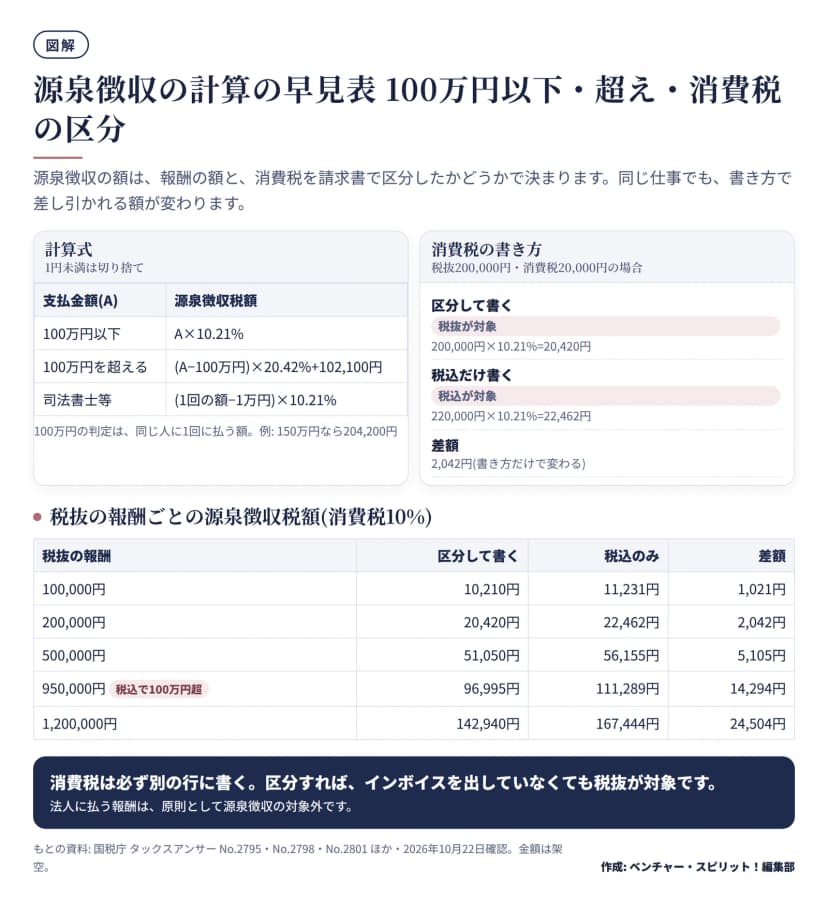 源泉徴収の計算の早見表 100万円以下・超え・消費税の区分作成: 編集部 / もとの資料: 国税庁 タックスアンサー No.2795・No.2798・No.2801
| 税抜の報酬 |
消費税(10%) |
区分して書く(税抜が対象) |
区分せず税込のみ(税込が対象) |
差額 |
| 100,000円 |
10,000円 |
10,210円 |
11,231円 |
1,021円 |
| 200,000円 |
20,000円 |
20,420円 |
22,462円 |
2,042円 |
| 500,000円 |
50,000円 |
51,050円 |
56,155円 |
5,105円 |
| 950,000円 |
95,000円 |
96,995円 |
111,289円 |
14,294円 |
| 1,200,000円 |
120,000円 |
142,940円 |
167,444円 |
24,504円 |
税抜が100万円以下でも、税込が100万円を超えると差が大きくなります。950,000円の例では、税込1,045,000円のうち100万円を超える45,000円に20.42%がかかるため、区分しないと差し引かれる額が14,294円も増えます。
インボイスを出していなくても、区分すればよいです
この扱いは、インボイス制度が始まった後も変わりません。国税庁は、ここでいう「請求書等」は報酬を受け取る側が発行する請求書や納品書などであればよく、適格請求書(インボイス)である必要はないとしています。適格請求書発行事業者でない人の請求書でも、報酬の額と消費税等の額が明確に区分されていれば、報酬の額だけを対象にしてよい、という説明です(国税庁「インボイス制度開始後の報酬・料金等に対する源泉徴収」)。
源泉徴収ありの請求書は、4つを分けて書きます
請求書の記載事項そのもの(登録番号・取引日・内容・税率ごとの対価と税額など)は、請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理にまとめてあります。インボイスの全体像はインボイス制度とはです。ここでは、源泉徴収が加わるときに足す部分だけを書きます。
源泉徴収ありの請求書では、次の4つを行で分けます。
- 報酬(税抜)
- 消費税等(税率ごとに1回だけ端数を処理)
- 請求額(税込の合計)
- 源泉徴収税額と、差し引いた後の振込予定額
国税庁の資料には、源泉徴収の欄を請求書にどう書くかの定めは見当たりません。そのため、4は法令で決まった記載事項ではなく、取引先が入金の額を確かめやすくするための書き方です。インボイスの記載事項(登録番号など)は、これまでどおりそろえます。
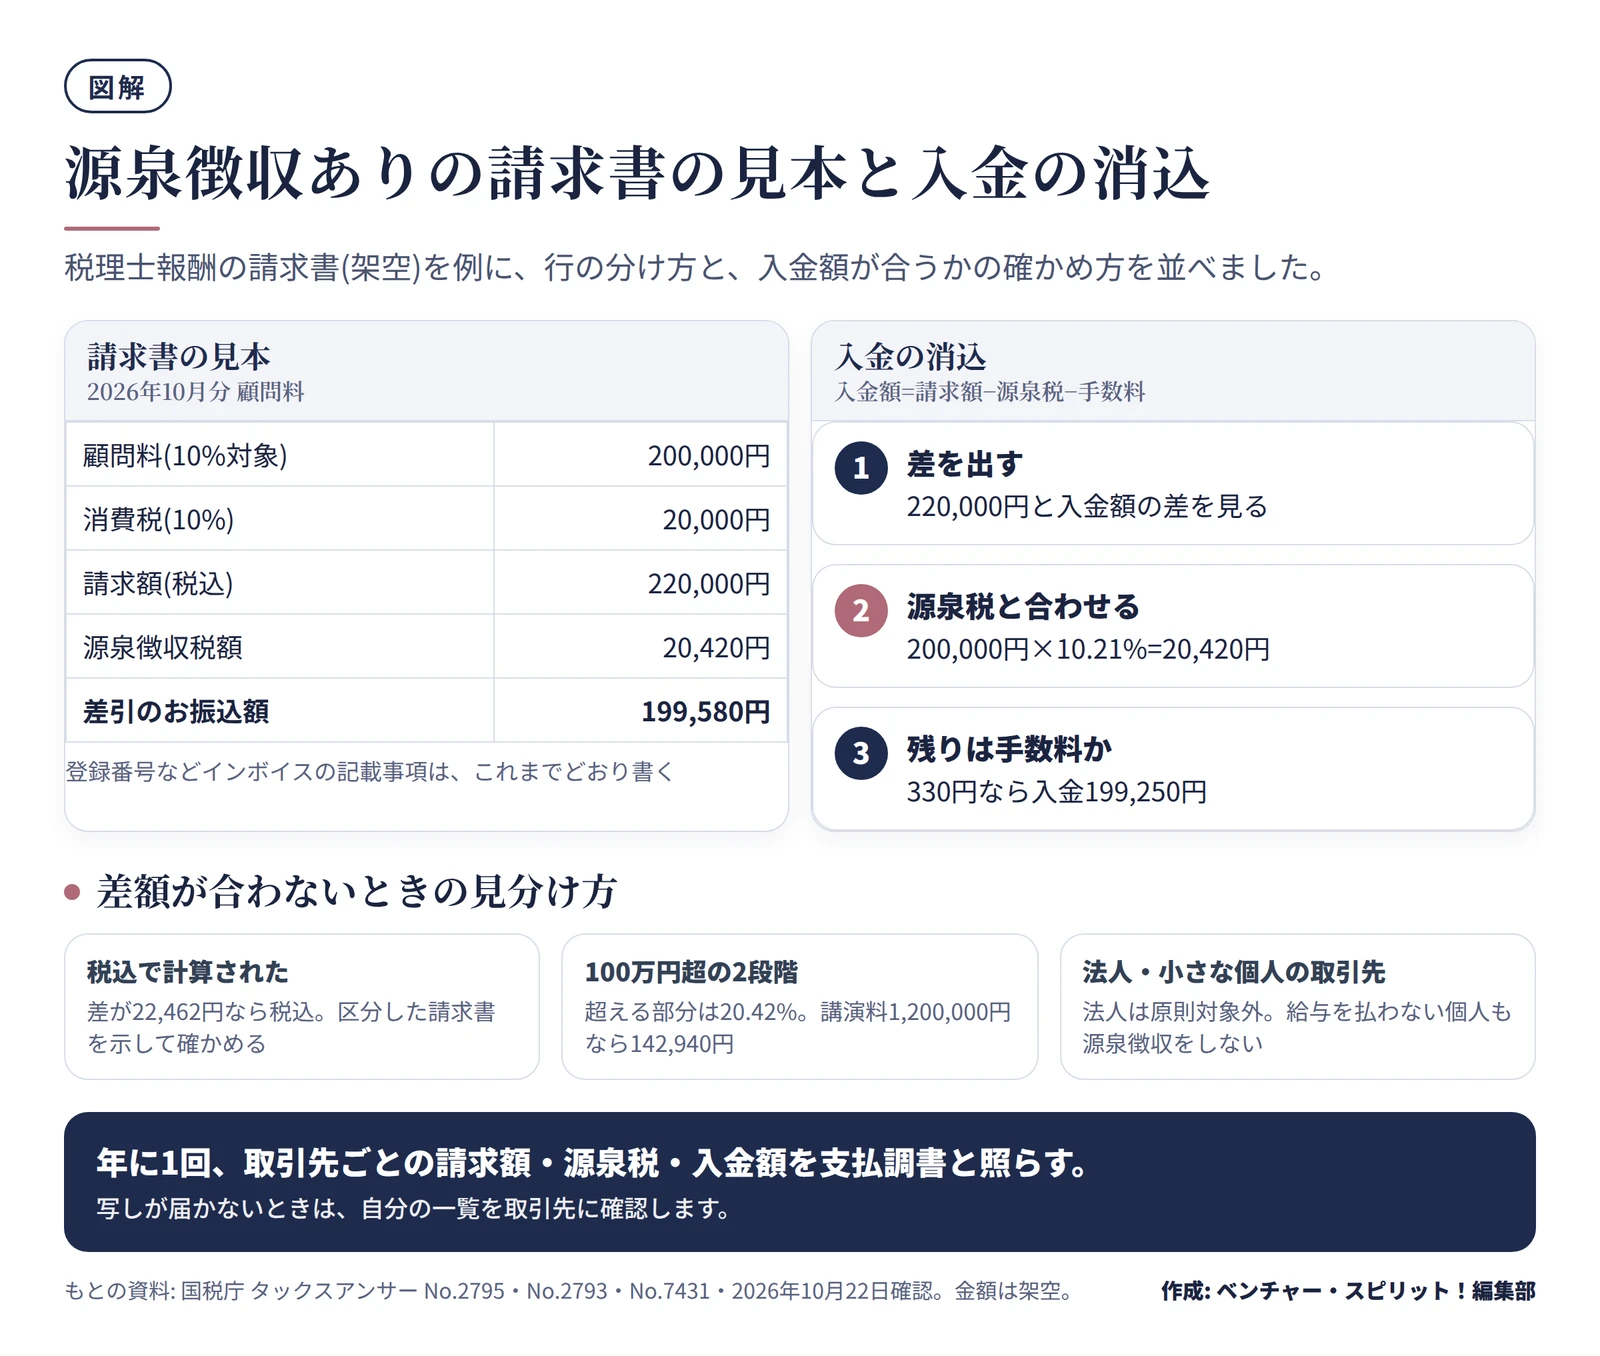
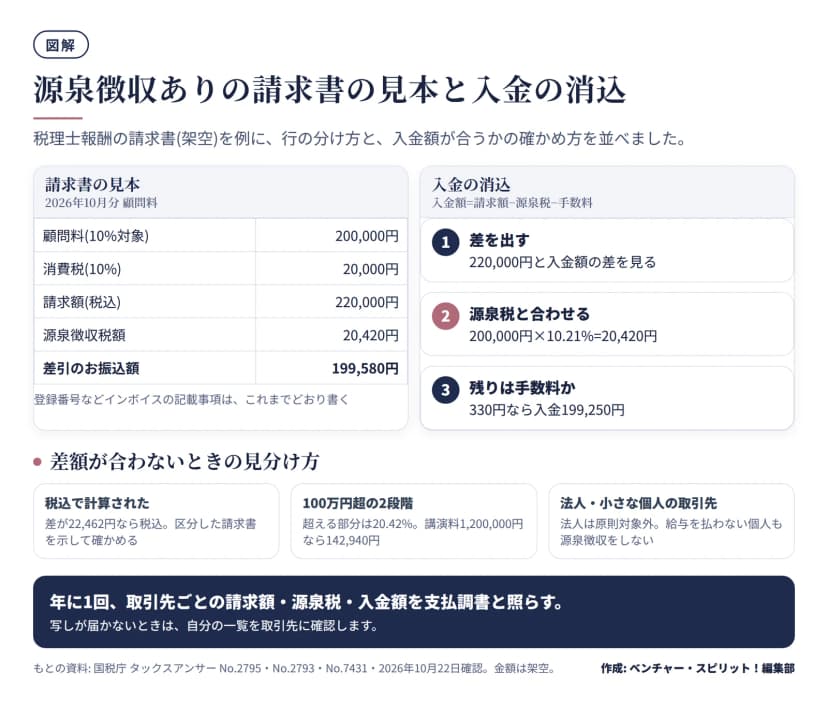 源泉徴収ありの請求書の見本と入金の消込作成: 編集部 / もとの資料: 国税庁 タックスアンサー No.2795・No.2793・No.7431
記入例1 税理士報酬(架空の金額)
顧問先の個人事業主が、月額の顧問料を請求する場合の例です。
| 項目 |
金額 |
| 顧問料(10月分) |
200,000円 |
| 消費税(10%) |
20,000円 |
| 請求額(税込) |
220,000円 |
| 源泉徴収税額(200,000円×10.21%) |
20,420円 |
| 差引のお振込額 |
199,580円 |
記入例2 デザイン料
パンフレットのデザインを個人のデザイナーが請求する場合の例です。
| 項目 |
金額 |
| パンフレットのデザイン料 |
350,000円 |
| 消費税(10%) |
35,000円 |
| 請求額(税込) |
385,000円 |
| 源泉徴収税額(350,000円×10.21%) |
35,735円 |
| 差引のお振込額 |
349,265円 |
印刷代や撮影代を、デザイナーが立て替えて請求することもあります。国税庁のNo.2795は、旅費や宿泊費も原則として報酬・料金等に含まれるが、支払う側がホテルや旅行会社へ直接払った通常必要な範囲のものは含めなくてよいと説明しています。立て替えて請求する実費が源泉徴収の対象に入るかは、取引先と先に確かめておくと、請求書を出し直さずに済みます。
記入例3 講演料(100万円を超える場合)
税理士や社会保険労務士が、研修会で講演した場合の例です。
| 項目 |
金額 |
| 講演料 |
1,200,000円 |
| 消費税(10%) |
120,000円 |
| 請求額(税込) |
1,320,000円 |
| 源泉徴収税額 |
142,940円 |
| 差引のお振込額 |
1,177,060円 |
源泉徴収税額は、100万円までの部分が1,000,000円×10.21%で102,100円、超える200,000円が20.42%で40,840円となり、合計142,940円です。(1,200,000円−1,000,000円)×20.42%+102,100円でも同じ額になります。
入金の消込は、振込額=税込の請求額−源泉徴収税額です
源泉徴収があると、請求額と入金額が一致しません。消込では、次の式が合うかを見ます。
入金額 = 請求額(税込) − 源泉徴収税額 − 振込手数料(差し引かれたとき)
| 確認する順番 |
見るもの |
| 1 |
入金額と請求額の差を出す |
| 2 |
差が「報酬(税抜)×10.21%」(100万円超は2段階)と一致するか |
| 3 |
一致しなければ、税込で計算されていないか(上の早見表の差額と比べる) |
| 4 |
まだ差が残るなら、振込手数料(例: 330円)かを見る |
| 5 |
取引先の支払通知書(支払明細)の源泉徴収税額と合わせる |
記入例1で、振込手数料330円を引かれた場合の入金額は199,580円−330円=199,250円です。差が源泉税と手数料の2つで説明がつくなら、消込は完了です。
差額の処理の考え方(個人事業者側)
差し引かれた源泉徴収税額は、あなたが負担する費用ではなく、所得税の前払いです。取引先が国に納め、あなたの確定申告で納める税額から差し引く形で精算します。国税庁の確定申告書等作成コーナーも、源泉徴収されている事業所得の収入は、事業所得の入力画面で源泉徴収税額とあわせて入力するよう案内しています。
帳簿のつけ方(売掛金をどの時点で、どの勘定で消すか)は、会計ソフトや税理士の案内に従ってください。この記事で確かめたのは、請求額・源泉徴収税額・入金額が一致することまでです。
振込手数料を差し引かれたときの扱いは、別の話です。取適法の対象となる取引では、手数料を相手に負担させて代金から差し引くことは禁止されています。対象外の取引でも、国税庁のQ&Aは、売手が売上値引きとして扱うなら1万円未満の返還インボイスは交付しなくてよいと説明しています。くわしくは請求書の受け取りから支払いまで 経理の流れの「振込手数料を差し引くとき」に書いてあります。
支払調書と突き合わせる
取引先は、同じ人への年間の支払いが一定額を超えると、「報酬、料金、契約金及び賞金の支払調書」を税務署に出します。弁護士・税理士など、作家・画家への原稿料や画料、講演料などでは、同一人への年間の支払金額が50,000円を超えると提出の対象で、期限は翌年1月31日です(No.7431)。
国税庁の説明は、写しを受給者(報酬を受けた人)に「交付する場合」と書いていて、交付を義務とは書いていません。写しが届かない取引先もあります。届かないときは、取引先ごとの年間の請求額・源泉徴収税額・入金額の一覧を自分で作っておき、確定申告の前に取引先へ確認すれば足ります。
支払調書に載る金額は、消費税等の額が明確に区分されていれば、その額を含めないで判断してよいとされています(No.7431)。自分の請求書で税抜と税込のどちらが対象になったかは、この点とも合わせて見ます。支払調書の提出が30枚以上のときのe-Tax義務など、払う側の事務はe-Taxの源泉所得税・法定調書の手続きに書いてあります。
よくある間違いは4つです
| 間違い |
起きること |
確かめ方 |
| 消費税込みで計算された |
差し引かれる額が増える(200,000円の報酬なら2,042円) |
請求書で報酬と消費税を行で分けて書く |
| 端数を四捨五入した |
1円ずれる |
国税庁は1円未満の切り捨て。12,604.8576円なら12,604円 |
| 税込で100万円を超えたとして20.42%を使われた |
税抜が100万円以下でも差が大きい(950,000円なら14,294円) |
分けて書けば判定は税抜の報酬で行われる |
| 振込手数料と源泉税が混ざった |
差額が説明できない |
源泉税を先に引き、残りの差を手数料と見る |
取引先に「税込で計算しました」と言われたとき
区分して書いた請求書を出していたのに、取引先が税込で計算してきたときは、請求書の内訳と国税庁の説明(No.2795・No.2798)を示して、税抜で計算できるか相談します。税込で計算してよいと取引先が判断する場合もあるため、断定せずに確かめます。差し引かれすぎた分の精算は、確定申告で源泉徴収税額として扱われるため、あとから戻る形になります。
2027年1月以後も、計算は同じです
2027年1月1日以後に生ずる所得から、防衛特別所得税(所得税の額の1%)が加わり、復興特別所得税は1.1%に下がります。合計は2.1%のままなので、国税庁は源泉徴収税額の計算方法に変更は生じないとしています。10.21%と20.42%は変わりません。復興特別所得税の課税期間は、2047年(令和29年)12月31日までです(国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」)。
変わるのは名称です。2027年分から「所得税、防衛特別所得税及び復興特別所得税」と呼ぶようになります。請求書のひな形に「所得税及び復興特別所得税」と書いているなら、「源泉所得税等」のような総称にしておくと、年をまたいでも直さずに使えます(これは編集部の提案で、国税庁の定めではありません)。
今日からできること
まず、直近3か月の入金を1件選び、上の式で差額を説明してみてください。説明がつかない差が出たら、その取引先の請求書から見直します。個別の判断は、顧問の税理士か所轄の税務署に確かめてください。この記事は2026年10月時点の国税庁の資料にもとづきます。