出張旅費規程は、出張のときに会社が何を、いくら、どんな手順で払うかを決める社内の決まりです。作らなくても法律違反にはなりませんが、規程がないと、日当や宿泊費の額が人によってばらつき、税の面でも説明がつきにくくなります。この記事では、2026年10月時点の国税庁・e-Gov・財務省・日本年金機構の資料で確かめた範囲で、規程に書く項目、日当を非課税で払える条件、消費税と社会保険料の扱い、精算の手順を整理します。
出張旅費規程に書く項目は8つです
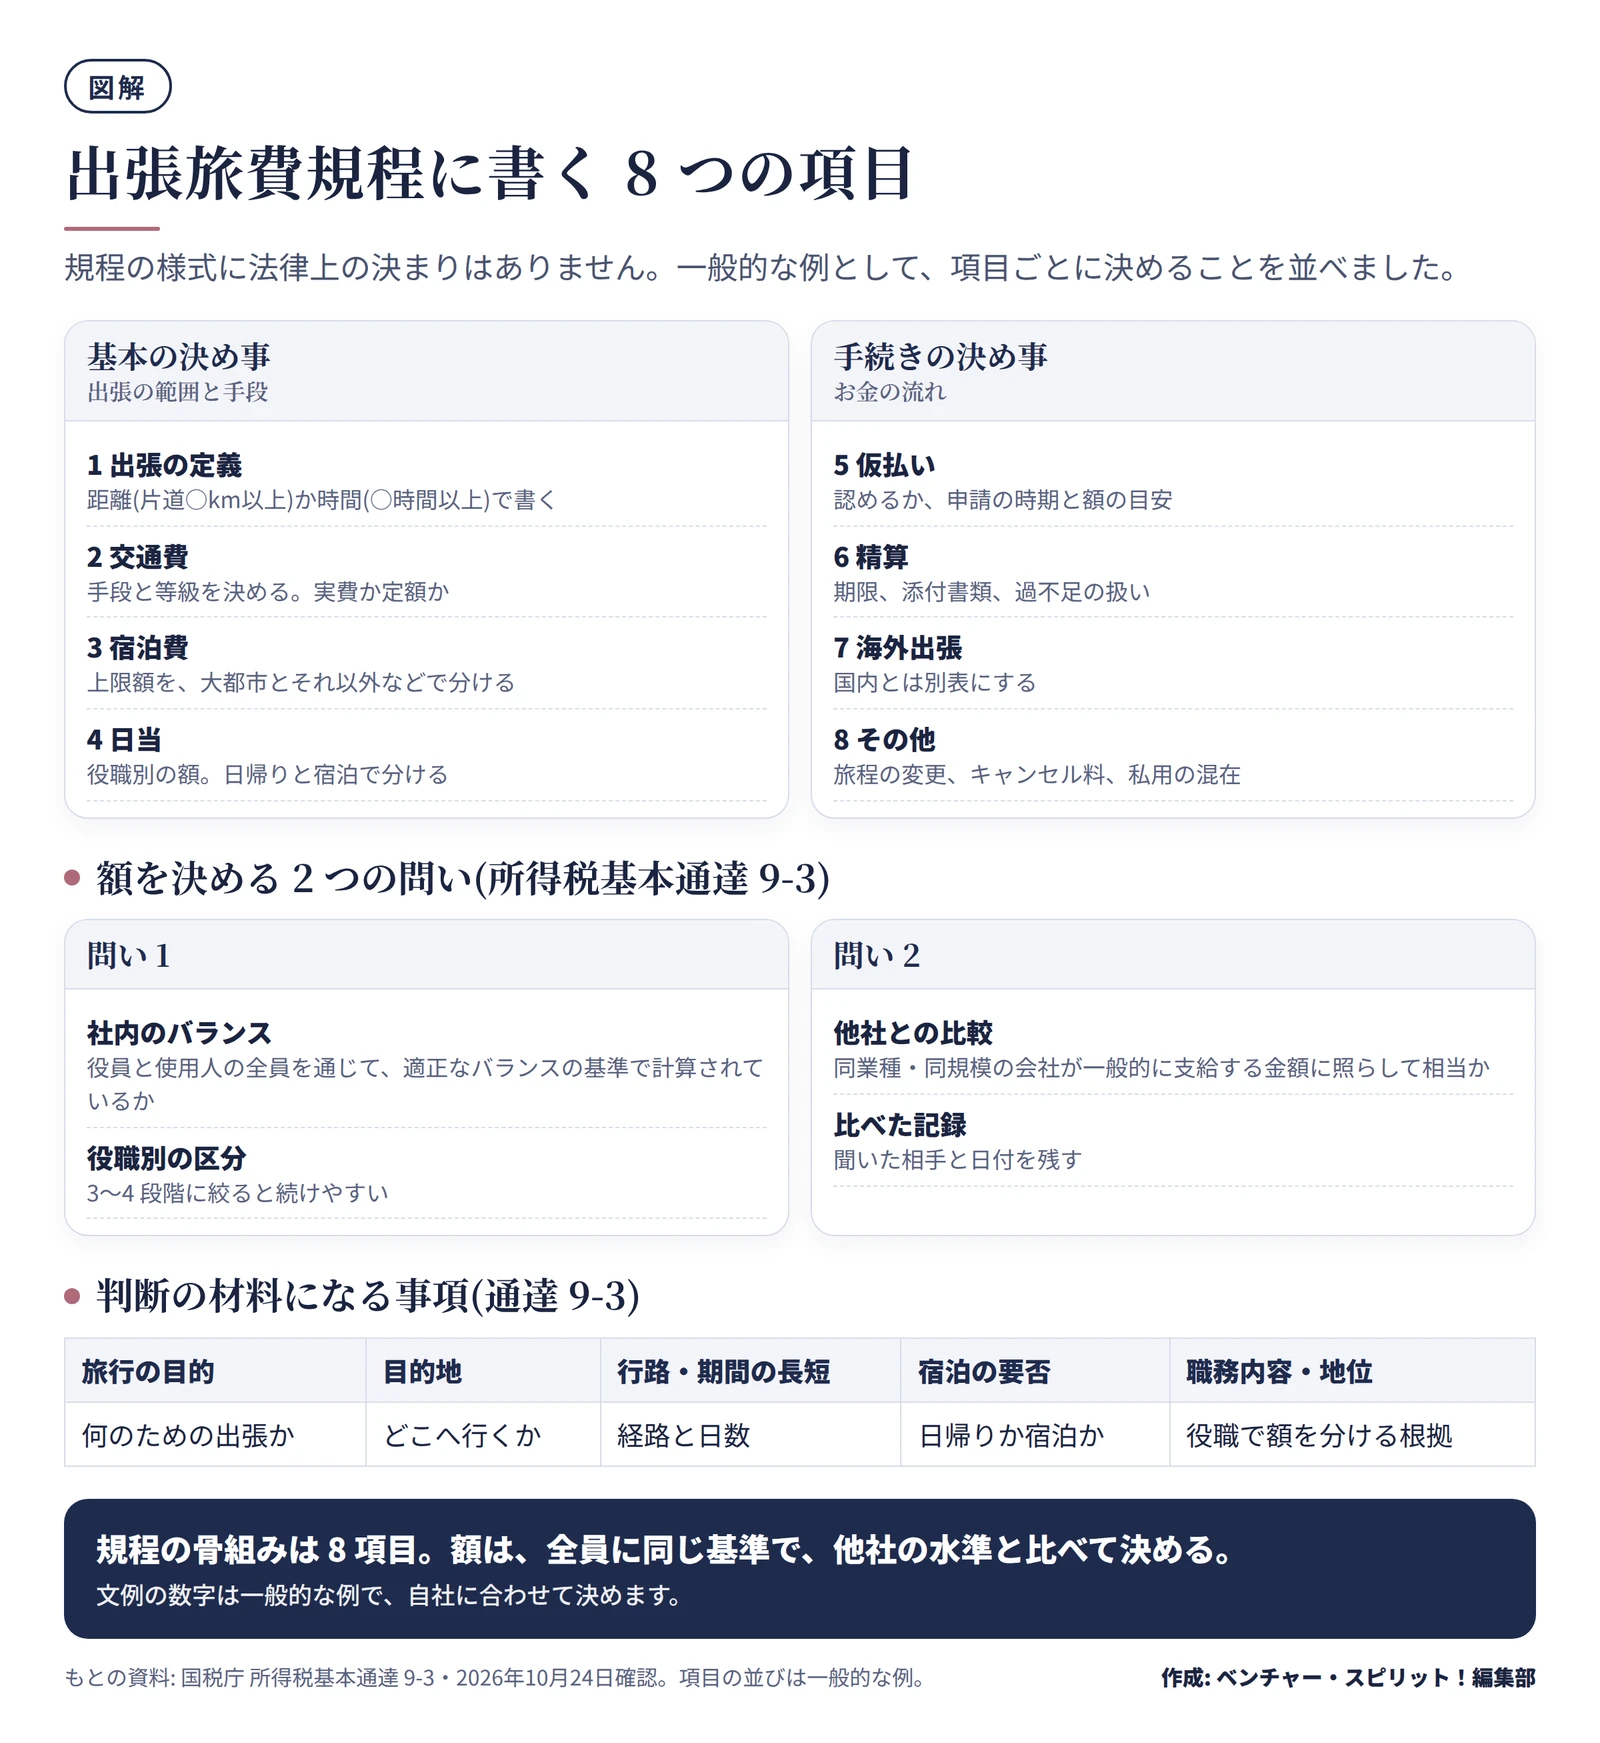
規程の様式に法律上の決まりはありません。一般的には、次の8つの項目を条文にします。図は、各項目で決めることを一覧にしたものです。
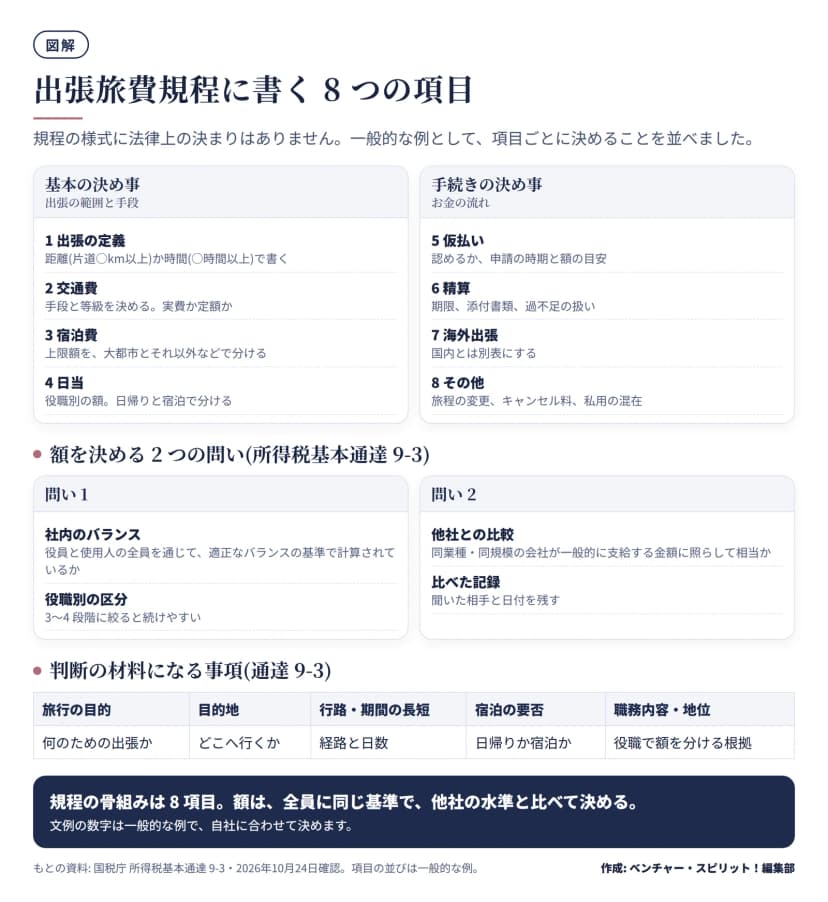 出張旅費規程に書く8項目と、額を決める2つの問い作成: 編集部 / もとの資料: 国税庁 所得税基本通達9-3
| 項目 |
決めること |
迷いやすい点 |
| 1 出張の定義 |
どこからどこまでを出張とするか |
距離や時間の線は会社が決める |
| 2 交通費 |
手段と等級、実費か定額か |
新幹線の座席の等級を役職で分けるか |
| 3 宿泊費 |
上限額、地域の区分 |
実費の上限か、定額か |
| 4 日当 |
役職別の額、日帰りと宿泊の区別 |
半日の出張をどう扱うか |
| 5 仮払い |
申請の時期、額の目安 |
仮払いを認めるか |
| 6 精算 |
期限、添付書類、過不足の扱い |
期限を過ぎたときの扱い |
| 7 海外出張 |
別表にする |
国別・地域別の額 |
| 8 その他 |
旅程の変更、キャンセル料、私用の混在 |
私用を足した旅程の費用分け |
出張の定義は、「片道○km以上、または移動を含めて○時間以上」のように、距離か時間で書く会社が多くあります。税の側では、通達が判断の材料に挙げているのは、旅行の目的、目的地、行路や期間の長短、宿泊の要否、旅行者の職務内容や地位などです(後述)。距離や時間の線そのものは示されていないので、自社の実態に合わせて決めます。
数字は例で、決まりではありません。距離や期限は、自社の出張の実態を見て決めてください。
役職別の日当と宿泊費の上限は、2つの問いで決めます
日当と宿泊費の額には、税法で決まった金額の上限はありません。決める拠りどころは、国税庁の所得税基本通達9-3が示す2つの問いです。
- 支給額が、役員と使用人の全員を通じて、適正なバランスの取れた基準で計算されているか
- 支給額が、同業種・同規模の他の会社が一般的に支給している金額に照らして、相当と認められるか
1つ目は、社内の組み立ての問いです。役職別に額を変えること自体は、旅行者の職務内容や地位を勘案する通達の考え方に合います。ただし、特定の人だけ高い、誰にも説明できない額、という状態は避けます。役職の区分は3〜4段階(役員・部長級・課長級・一般など)に絞ると、運用が続きます。
2つ目は、社外との比べ方の問いです。同業種・同規模の会社の日当の相場を示した公的な統計は、今回の調査では確かめられませんでした。そのため、この記事には日当の「相場の額」を載せません。近い規模の取引先や、顧問の税理士・社会保険労務士から水準を聞いておき、比べた記録を残す、という進め方が現実的です。
参考: 国家公務員の旅費は2025年4月に変わりました
民間の会社に国の基準を当てはめる必要はありませんが、決め方の参考にはなります。「国家公務員等の旅費に関する法律」の改正が2025年4月1日に施行され、旅費の種目が見直されました。e-Govの施行令(令和6年政令第306号)で確かめた内容は、次のとおりです。
- 旅費の種目に「日当」はなく、宿泊を伴う旅行に必要な諸雑費に充てる「宿泊手当」(1夜あたりの定額)になっています。
- 宿泊費は、地域と職務に応じた「宿泊費基準額」と、実際に払った額を比べて、少ないほうを支給します。
- 宿泊手当は、国内ではすべての地で1夜2,400円です。宿泊費に朝食または夕食の費用が含まれる場合は3分の2、朝食と夕食の両方なら3分の1になります。
- 国内の鉄道の特別車両料金(グリーン車など)は、内閣総理大臣等と指定職職員等に限って旅費に含められます。
宿泊費基準額のうち、職務の級が10級以下の人の1夜あたりの額を、いくつか示します(国家公務員等の旅費支給規程・別表第二、2026年4月1日施行分)。
| 地域 |
宿泊費基準額(10級以下・1夜) |
| 東京都 |
21,000円 |
| 京都府 |
20,000円 |
| 福岡県 |
17,000円 |
| 神奈川県・大阪府 |
16,000円 |
| 北海道 |
15,000円 |
| 愛知県・沖縄県 |
12,000円 |
| 福島県 |
9,000円 |
規程に落とし込む順番
- 出張の区分を決める(日帰り・宿泊、国内・海外)
- 役職の区分を3〜4段階に絞る
- 宿泊費は、大都市とそれ以外の2区分から始め、必要なら地域を足す
- 日当は、日帰りと宿泊で額を分ける。半日の出張は時間で区切る
- 取引先や顧問の専門家から水準を聞き、記録に残す
- 実際の出張の実績(旅費の総額)で、無理のない額かを確かめる
日当を非課税で払うための条件
出張の日当や宿泊費は、会社が従業員に払うお金です。ふつうの手当は給与として所得税の対象ですが、出張のための旅費には例外があります。
所得税法第9条第1項第4号は、給与所得を有する者が勤務する場所を離れてその職務を遂行するために旅行をした場合に、その旅行に必要な支出に充てるため支給される金品で、その旅行について通常必要であると認められるものには、所得税を課さないと定めています。国税庁のタックスアンサーNo.2508も、手当のうち「転勤や出張などのための旅費のうち、通常必要と認められるもの」を非課税の例外に挙げています。
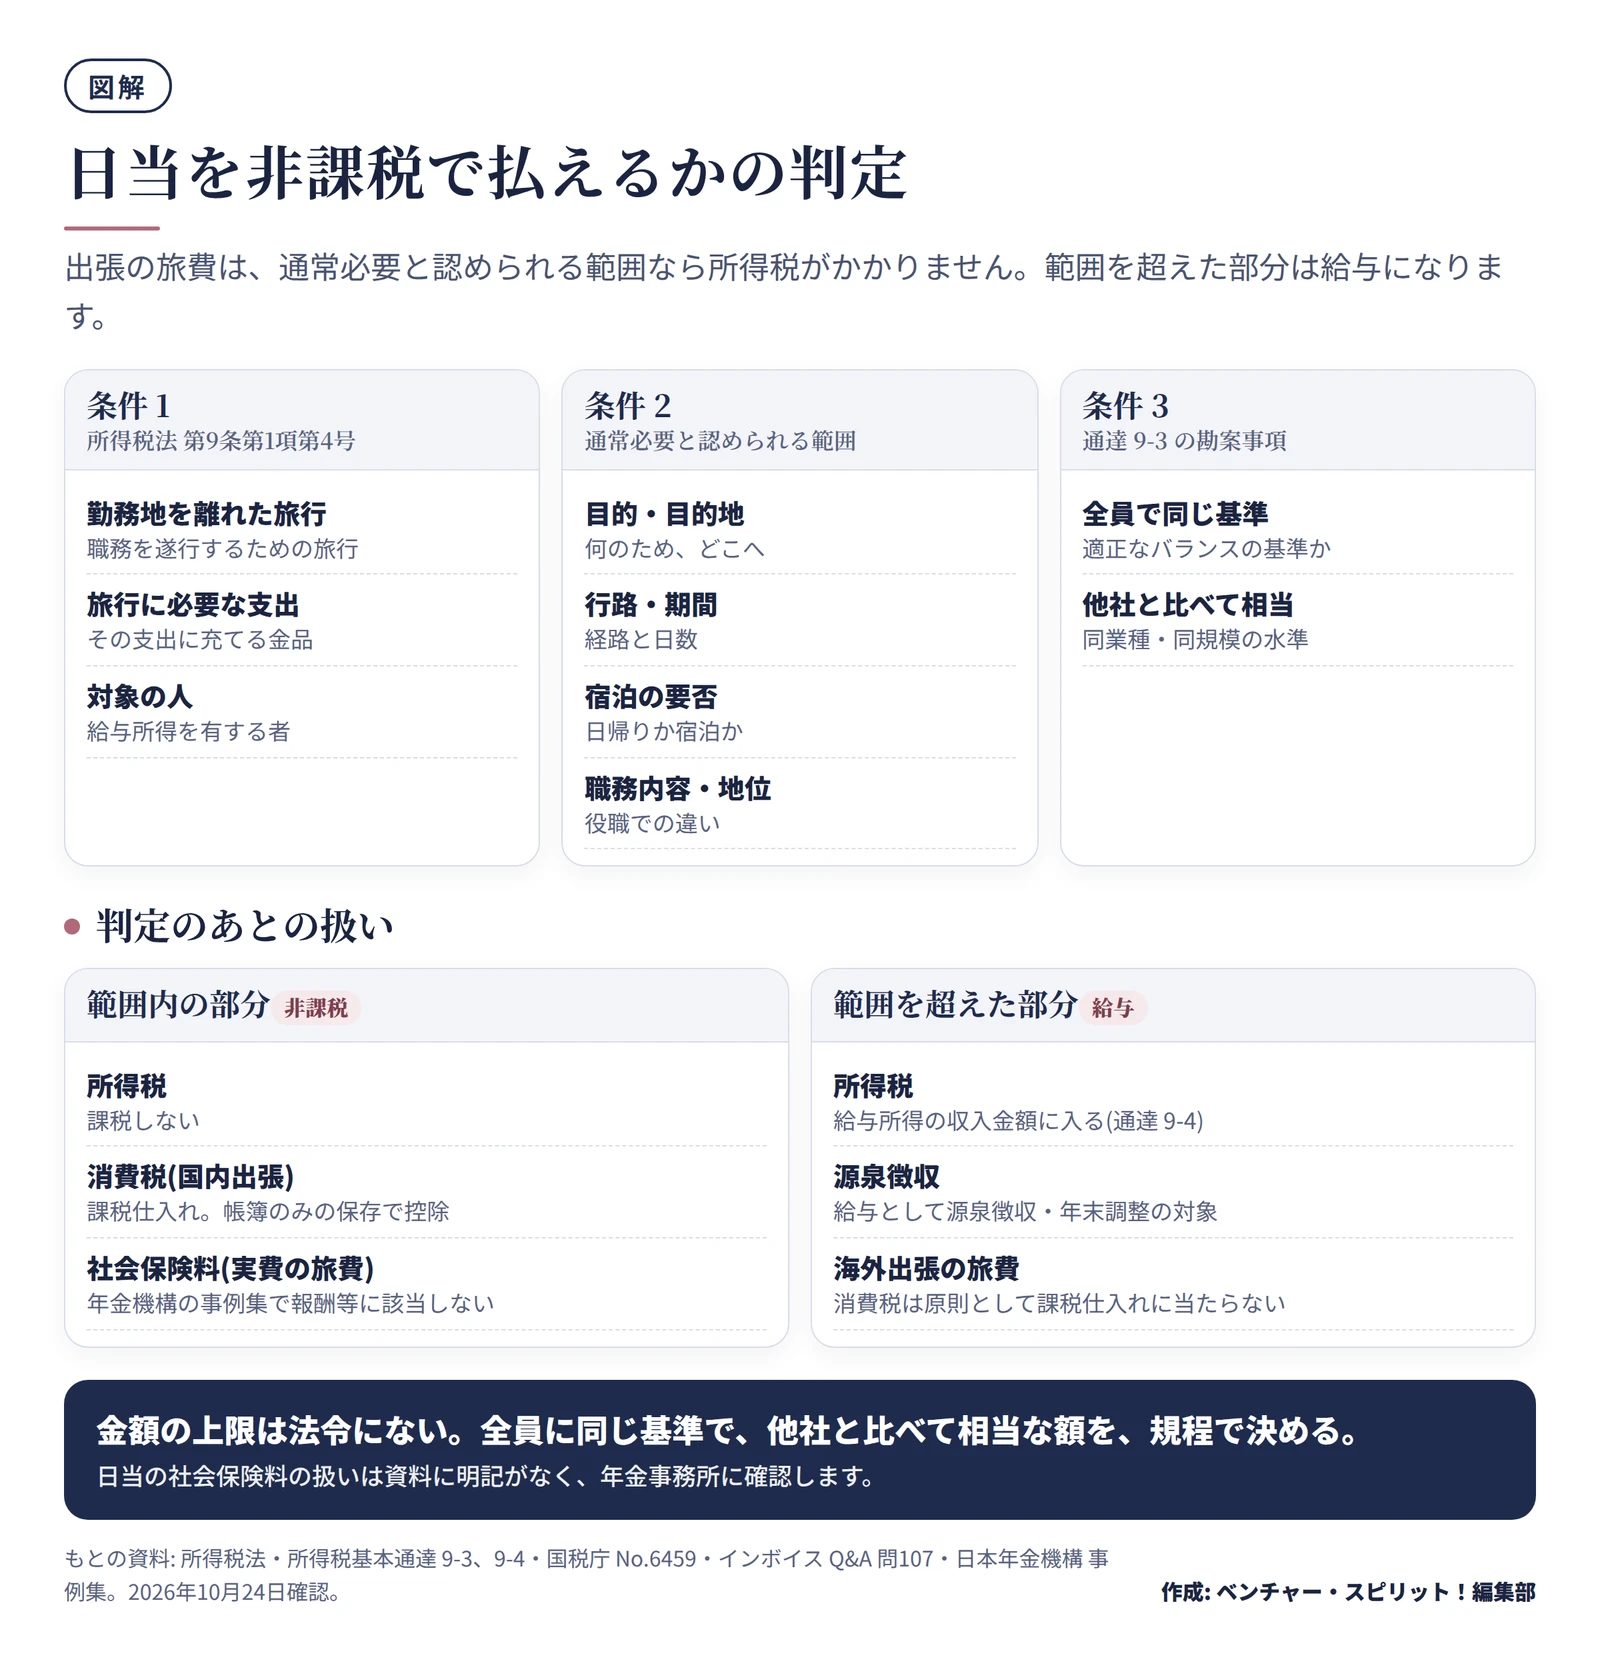
条件は、突き詰めると次の3つです。
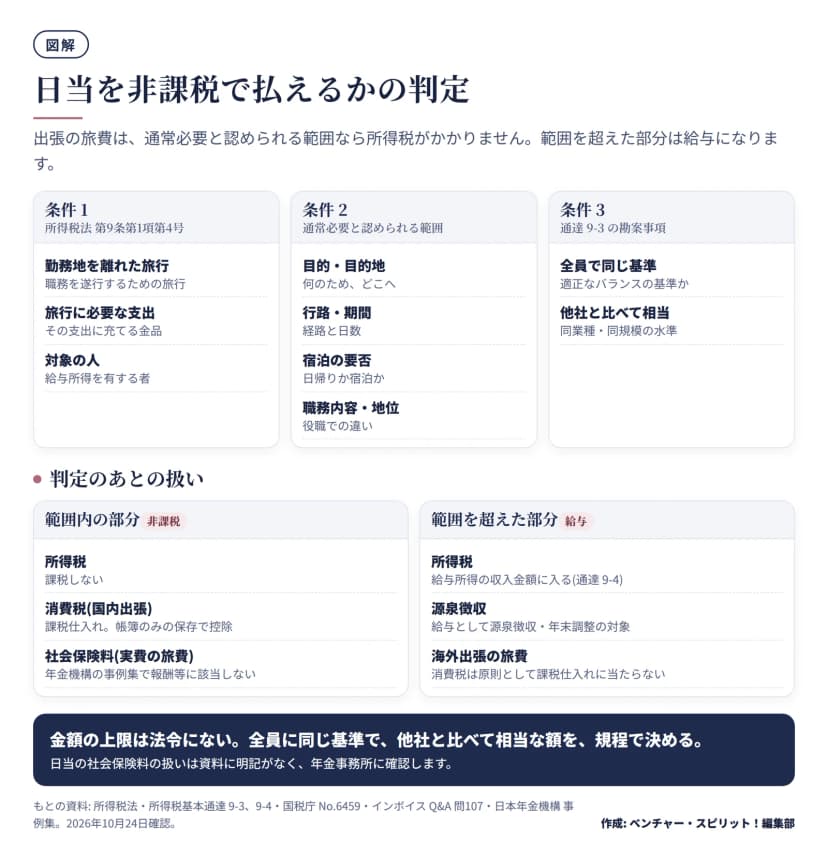 日当を非課税で払えるかの判定の3条件と、判定後の扱い作成: 編集部 / もとの資料: 国税庁 所得税基本通達9-3・No.6459
| 条件 |
内容 |
根拠 |
| 1 旅行の費用に充てるものか |
勤務地を離れて職務を遂行するための旅行に必要な支出に充てる金品 |
所得税法第9条第1項第4号 |
| 2 通常必要と認められる範囲か |
目的、目的地、行路や期間の長短、宿泊の要否、職務内容と地位などから見て妥当か |
所得税基本通達9-3 |
| 3 判定の勘案事項 |
全員で適正なバランスの基準か、同業種・同規模の他社と比べて相当か |
所得税基本通達9-3の(1)(2) |
超えた分はどうなるかも大事です。通達9-4は、通常必要とされる範囲を超える部分は、給与所得を有する者の出張であれば給与所得の収入金額に入れる、としています。超えた分だけが課税対象になり、範囲内の部分まで課税されるわけではありません。給与に入った分は、源泉徴収や年末調整の対象です。
非課税にするために、会社が残しておくもの
通達は書類の様式までは決めていません。一般的には、次の4つがあれば説明がつきやすくなります。
- 規程と別表(全員に適用される基準であること)
- 出張の命令・承認の記録(出張の事実と目的)
- 精算書と出張報告書(行き先、期間、宿泊の有無)
- 額を決めたときの比較の記録(他社の水準を聞いた内容、見直した日付)
消費税の扱い: 国内出張は課税仕入れ、インボイスは要りません
国内の出張の日当や宿泊費は、会社の消費税の計算で課税仕入れになり、仕入税額控除ができます。国税庁のタックスアンサーNo.6459は、「通常必要であると認められる部分の金額は、課税仕入れになります」としています。
従業員は適格請求書発行事業者ではないので、インボイスを受け取れません。そこで、これらは「出張旅費等特例」として、一定の事項を記載した帳簿だけの保存で仕入税額控除ができます。国税庁のインボイスQ&Aの問107は、次の点を示しています。
- 「通常必要であると認められる部分」は、所得税基本通達9-3で判定します。所得税が非課税になる範囲内で、帳簿のみの保存で控除できます。
- 概算で払った場合だけでなく、実費で精算した場合も対象です(問107-2)。
- 海外出張のために支給する旅費は、原則として課税仕入れに当たりません(問107-3の注)。
- 内定者のうち労働契約が成立していると認められる人の交通費は対象です。採用面接に来た人の交通費は対象外です(問107-3)。
帳簿には、通常の記載事項に加えて、帳簿のみの保存で控除できる仕入れに当たる旨(「出張旅費等」など)を書きます(問110)。この種類の仕入れでは、相手方の住所の記載は要りません。
つまり、所得税の非課税の判断(通達9-3)と、消費税の控除の判断が同じ物差しで動きます。日当の額を決めたときの根拠の記録は、2つの税で使えます。
税の控除に領収書が要らなくても、精算で宿泊の領収書や利用の履歴を求めるのは会社の自由です。インボイスの形式の確認や領収書の保存の細部は、経費精算の流れ 申請から承認・支払いまでと締め日・支払日の決め方にまとめています。
社会保険料との関係: 実費の旅費は報酬に含まれません
健康保険・厚生年金保険の保険料は、「報酬」をもとに決まります。厚生年金保険法は、報酬を「賃金、給料、俸給、手当、賞与その他いかなる名称であるかを問わず、労働者が、労働の対償として受ける全てのもの」と定めています。
日本年金機構の「標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集」は、「事業主が負担すべきものを被保険者が立て替え、その実費弁償を受ける場合、労働の対償とは認められないため、『報酬等』に該当しない」とし、例に出張旅費と赴任旅費を挙げています。また、事業主が恩恵的に支給するものは、原則として「報酬等」に該当しないとも書かれています。
| 支給するもの |
日本年金機構の資料での扱い |
| 出張旅費(立て替えた実費の弁償) |
報酬等に該当しない(例として明記) |
| 通勤手当 |
報酬等に該当する |
| 日当 |
資料に明記がなく、確かめきれなかった |
日当は、実費の弁償か、出張した日に払う手当か、性格が分かれうるため、この記事では「含まれない」と言い切りません。定額の日当を払う会社は、所轄の年金事務所に取り扱いを確かめてください。
出張の精算は6つの手順で進めます
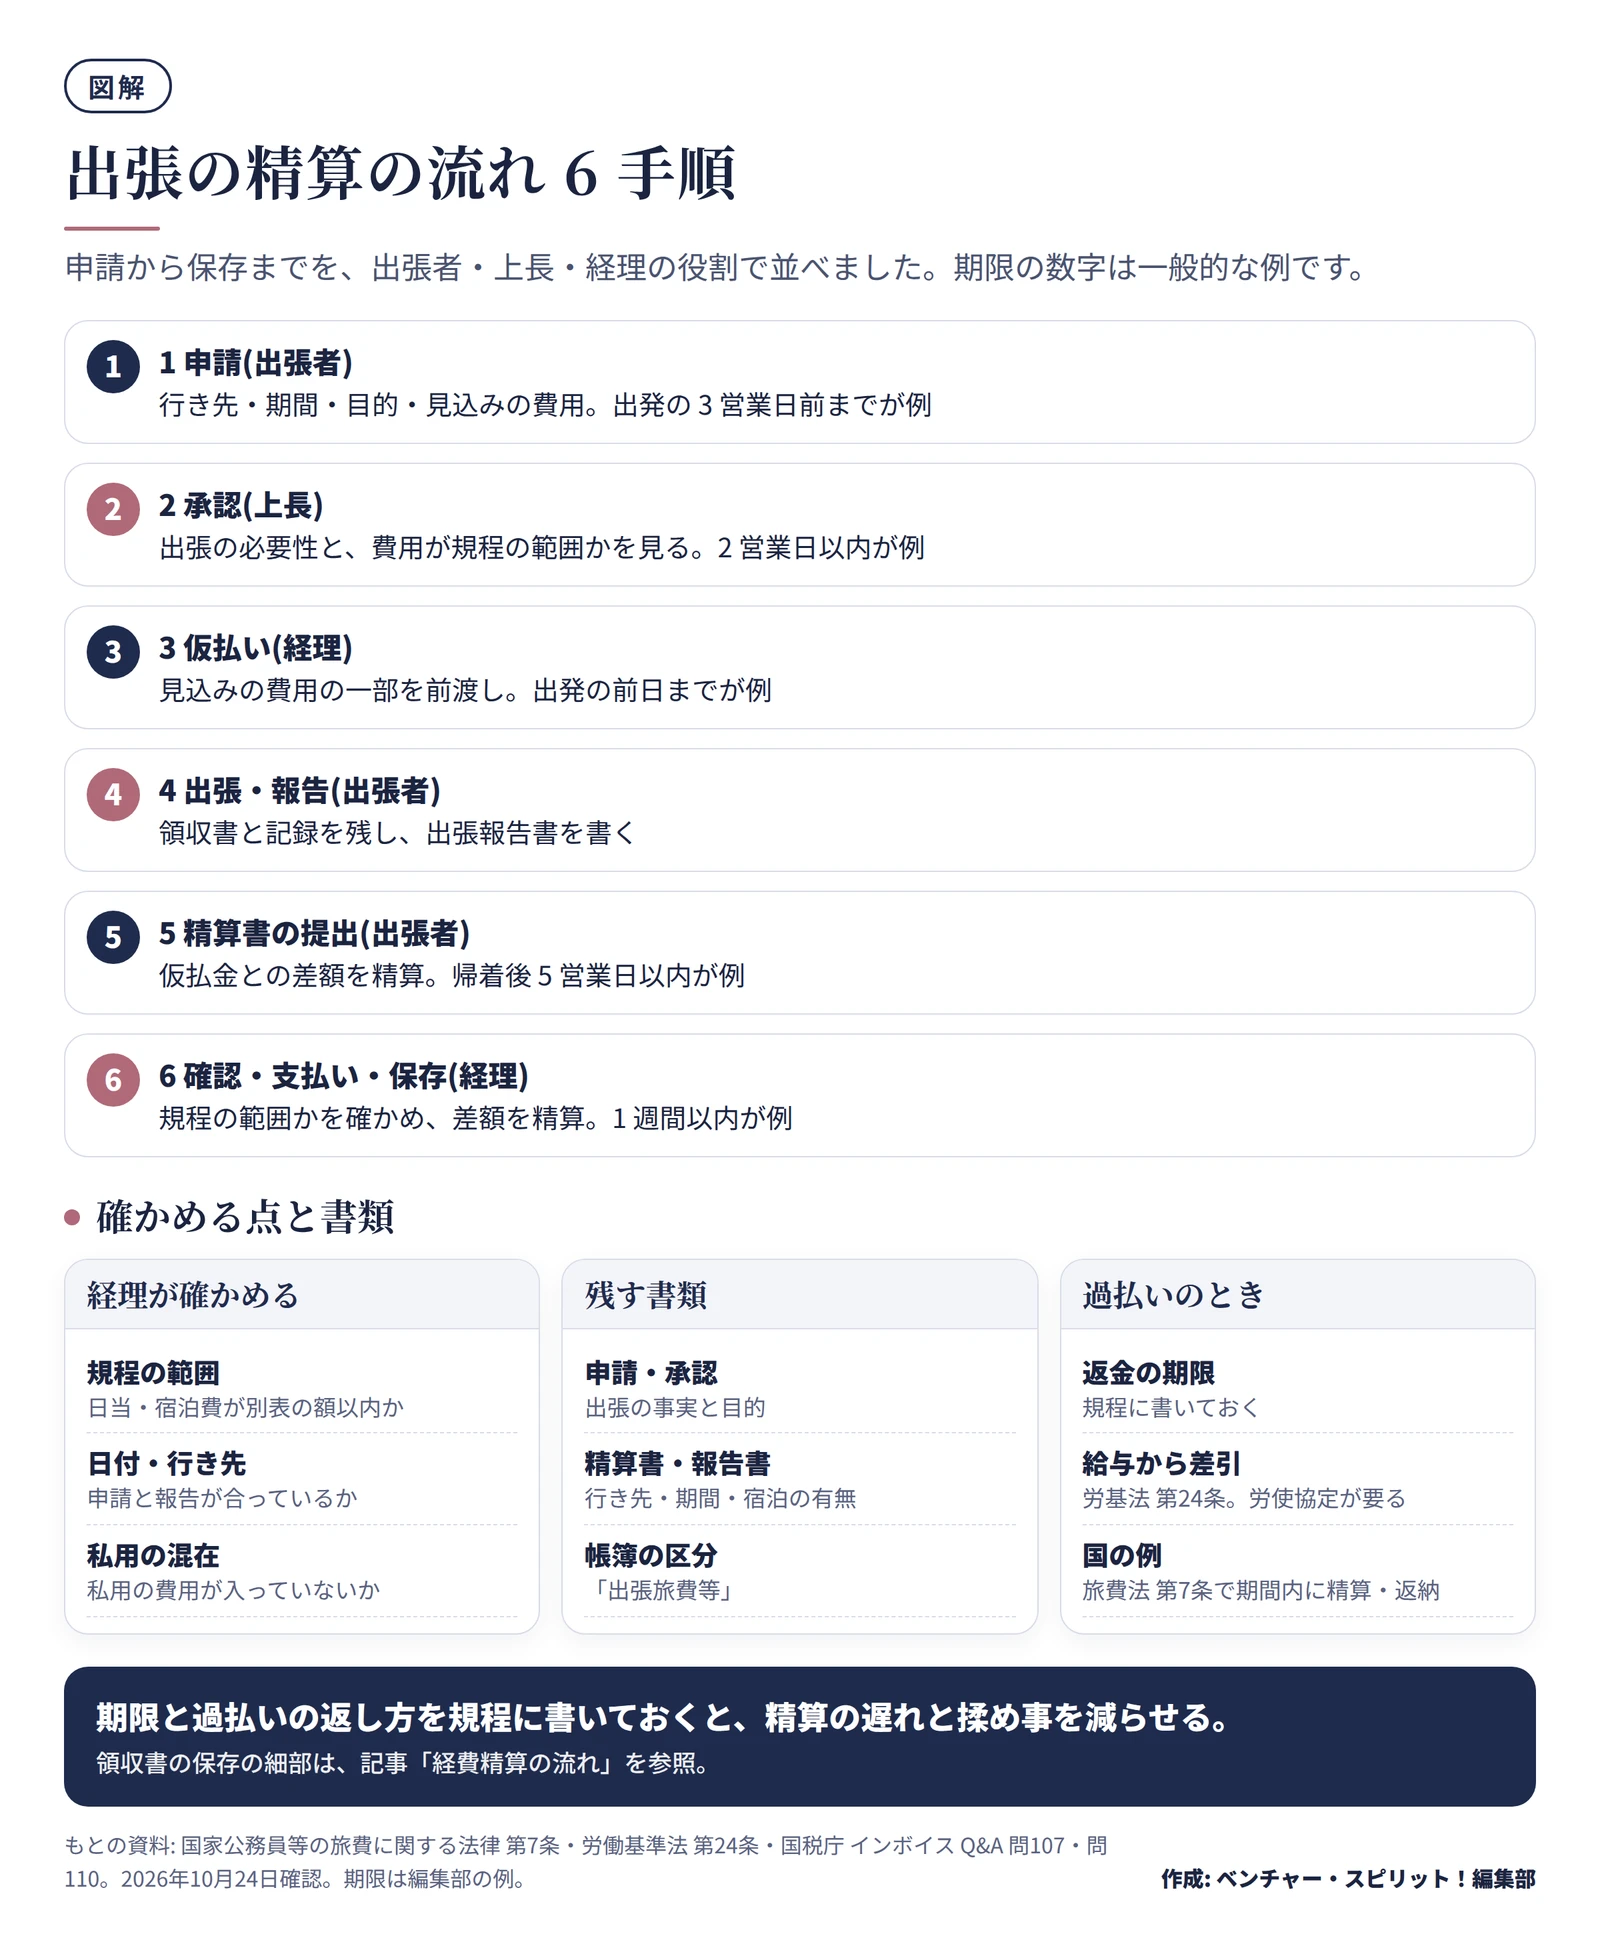
精算の流れの一般的な例を、図にまとめました。
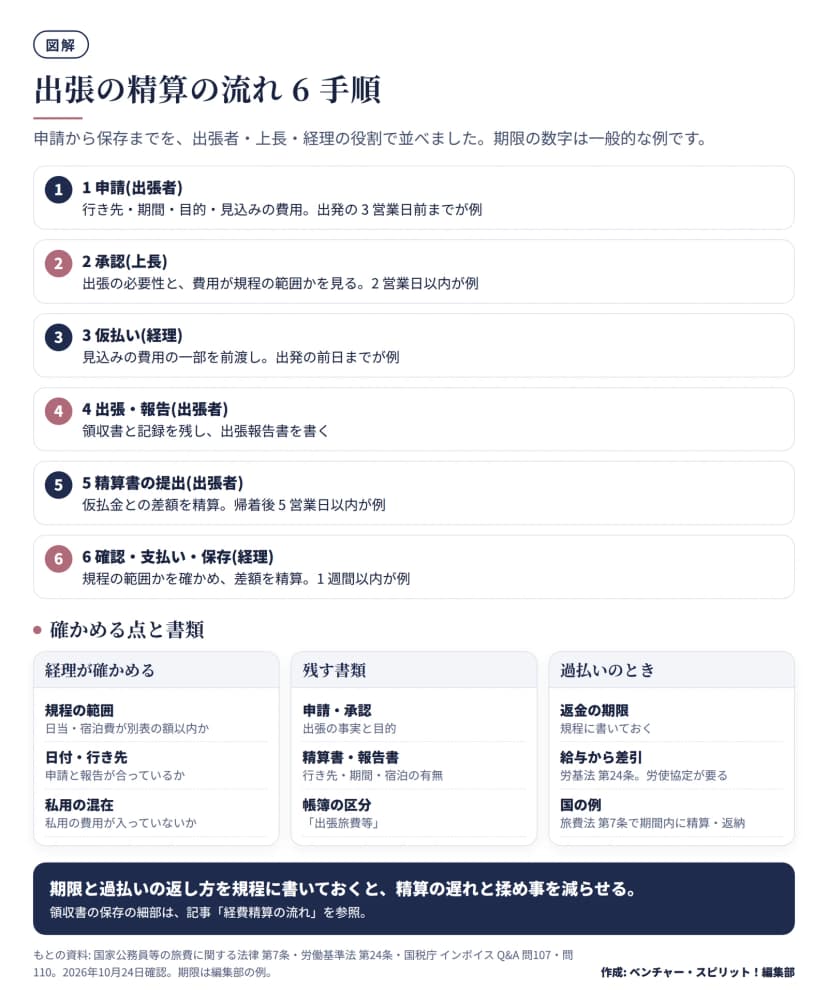 出張の精算の6手順と、確かめる点・残す書類・過払いの扱い作成: 編集部 / もとの資料: 国家公務員等の旅費に関する法律・労働基準法
| 手順 |
担当 |
すること |
期限の例 |
| 1 出張の申請 |
出張者 |
行き先、期間、目的、見込みの費用 |
出発の3営業日前まで |
| 2 承認 |
上長 |
出張が必要か、費用が規程の範囲か |
申請から2営業日以内 |
| 3 仮払い |
経理 |
見込みの費用の一部を前渡し |
出発の前日まで |
| 4 出張・報告 |
出張者 |
領収書と記録を残す。報告書を書く |
帰着後 |
| 5 精算書の提出 |
出張者 |
仮払金との差額を精算 |
帰着後5営業日以内 |
| 6 確認・支払い・保存 |
経理 |
規程の範囲か確かめ、差額を精算し、保存 |
精算書の提出から1週間以内 |
期限の数字は、一般的な例です。会社の規模や承認の段取りに合わせて決めてください。
国の旅費の法律(国家公務員等の旅費に関する法律第7条)も、概算払を受けた人は、旅行を終えたあと所定の期間内に精算すること、過払いがあれば所定の期間内に返納させることを定めています。民間でも、精算の期限と過払いの返し方を規程に書いておくと、揉めずに済みます。
出張旅費規程のよくある迷い
半日の出張や日帰りは、日当を出しますか
法律で決まった扱いはなく、会社が決めます。通達9-3は、宿泊の要否を判断の材料に挙げているので、日帰りと宿泊で額を分けるのは、通達の考え方に合います。半日(例: 移動を含めて4時間未満)は日当なし、とする規程も一般的です。
新幹線の座席の等級は、役職で変えてよいですか
規程で決められます。通達9-3は、旅行者の職務内容や地位を勘案するとしています。参考として、国の施行令では、国内の鉄道の特別車両料金(グリーン車など)は、内閣総理大臣等と指定職職員等に限っています。一般的には、普通車指定席を基本にして、役員や長距離のときだけ上位の等級を認める例があります。
出張で貯まったマイルは、誰のものですか
今回確かめた国税庁・e-Gov・財務省・日本年金機構の資料には、出張で貯まったマイルの扱いを定めた記述を見つけられませんでした。そのため税の扱いは書きません。会社の規程に、個人のものにするか、出張の費用に充てるかを書いておくと、迷いません。
パック旅行(交通と宿泊のセット)は、どう精算しますか
国の施行令には、移動と宿泊に対する一体の対価を「包括宿泊費」として、交通費と宿泊費基準額の合計額とする仕組みがあります。民間の規程でも、パックは「交通費と宿泊費の合計が規程の上限内か」で見る例があります。消費税の面では、実費精算が会社から用務先への直接の支払いと同じと見られる場合は、帳簿と適格請求書等の保存で控除する、という整理がQ&Aの問107-2の参考にあります。どちらに当たるかは、税理士に確かめてください。
今日からできること
- 今の規程(なければ慣行)で、日当・宿泊費・交通費の額を一覧にする
- 役職別の額に、説明のつかない差がないか見る
- 取引先や顧問の専門家から、同業種・同規模の水準を聞き、記録に残す
- 「通常必要と認められる範囲」を超える支給がないか確かめる(超えた分は給与)
- 精算の期限、過払いの返し方、海外出張の別表を条文に書く
- 帳簿に「出張旅費等」の区分を作り、消費税の処理を経理で統一する
制度は2026年10月時点の資料にもとづきます。個別の判断は、顧問の税理士・社会保険労務士、所轄の税務署や年金事務所に確かめてください。インボイス制度の全体像はインボイス制度とは 仕組みと年表・登録番号の確かめ方をはじめての人向けに図解にあります。