副業の収入が年々増えてきた。そろそろ会社を作ったほうが、税金で得をするのでは。そう考え始めたら、決める前に3つのことを数字で確かめておきましょう。設立と維持にかかるお金、税率の違い、そして本業の会社との関係です。
先に結論を書くと、会社員の副業の場合、会社を作れば必ず得になるわけではありません。会社は赤字でも毎年お金がかかり、役員報酬を出せば、社会保険の手続きで本業の会社にも伝わります。得になりやすいのは、副業の利益が大きく、その一部を会社に残して事業に使う見込みがあるときです。
設立にかかるお金は、株式会社で約17万〜22万円
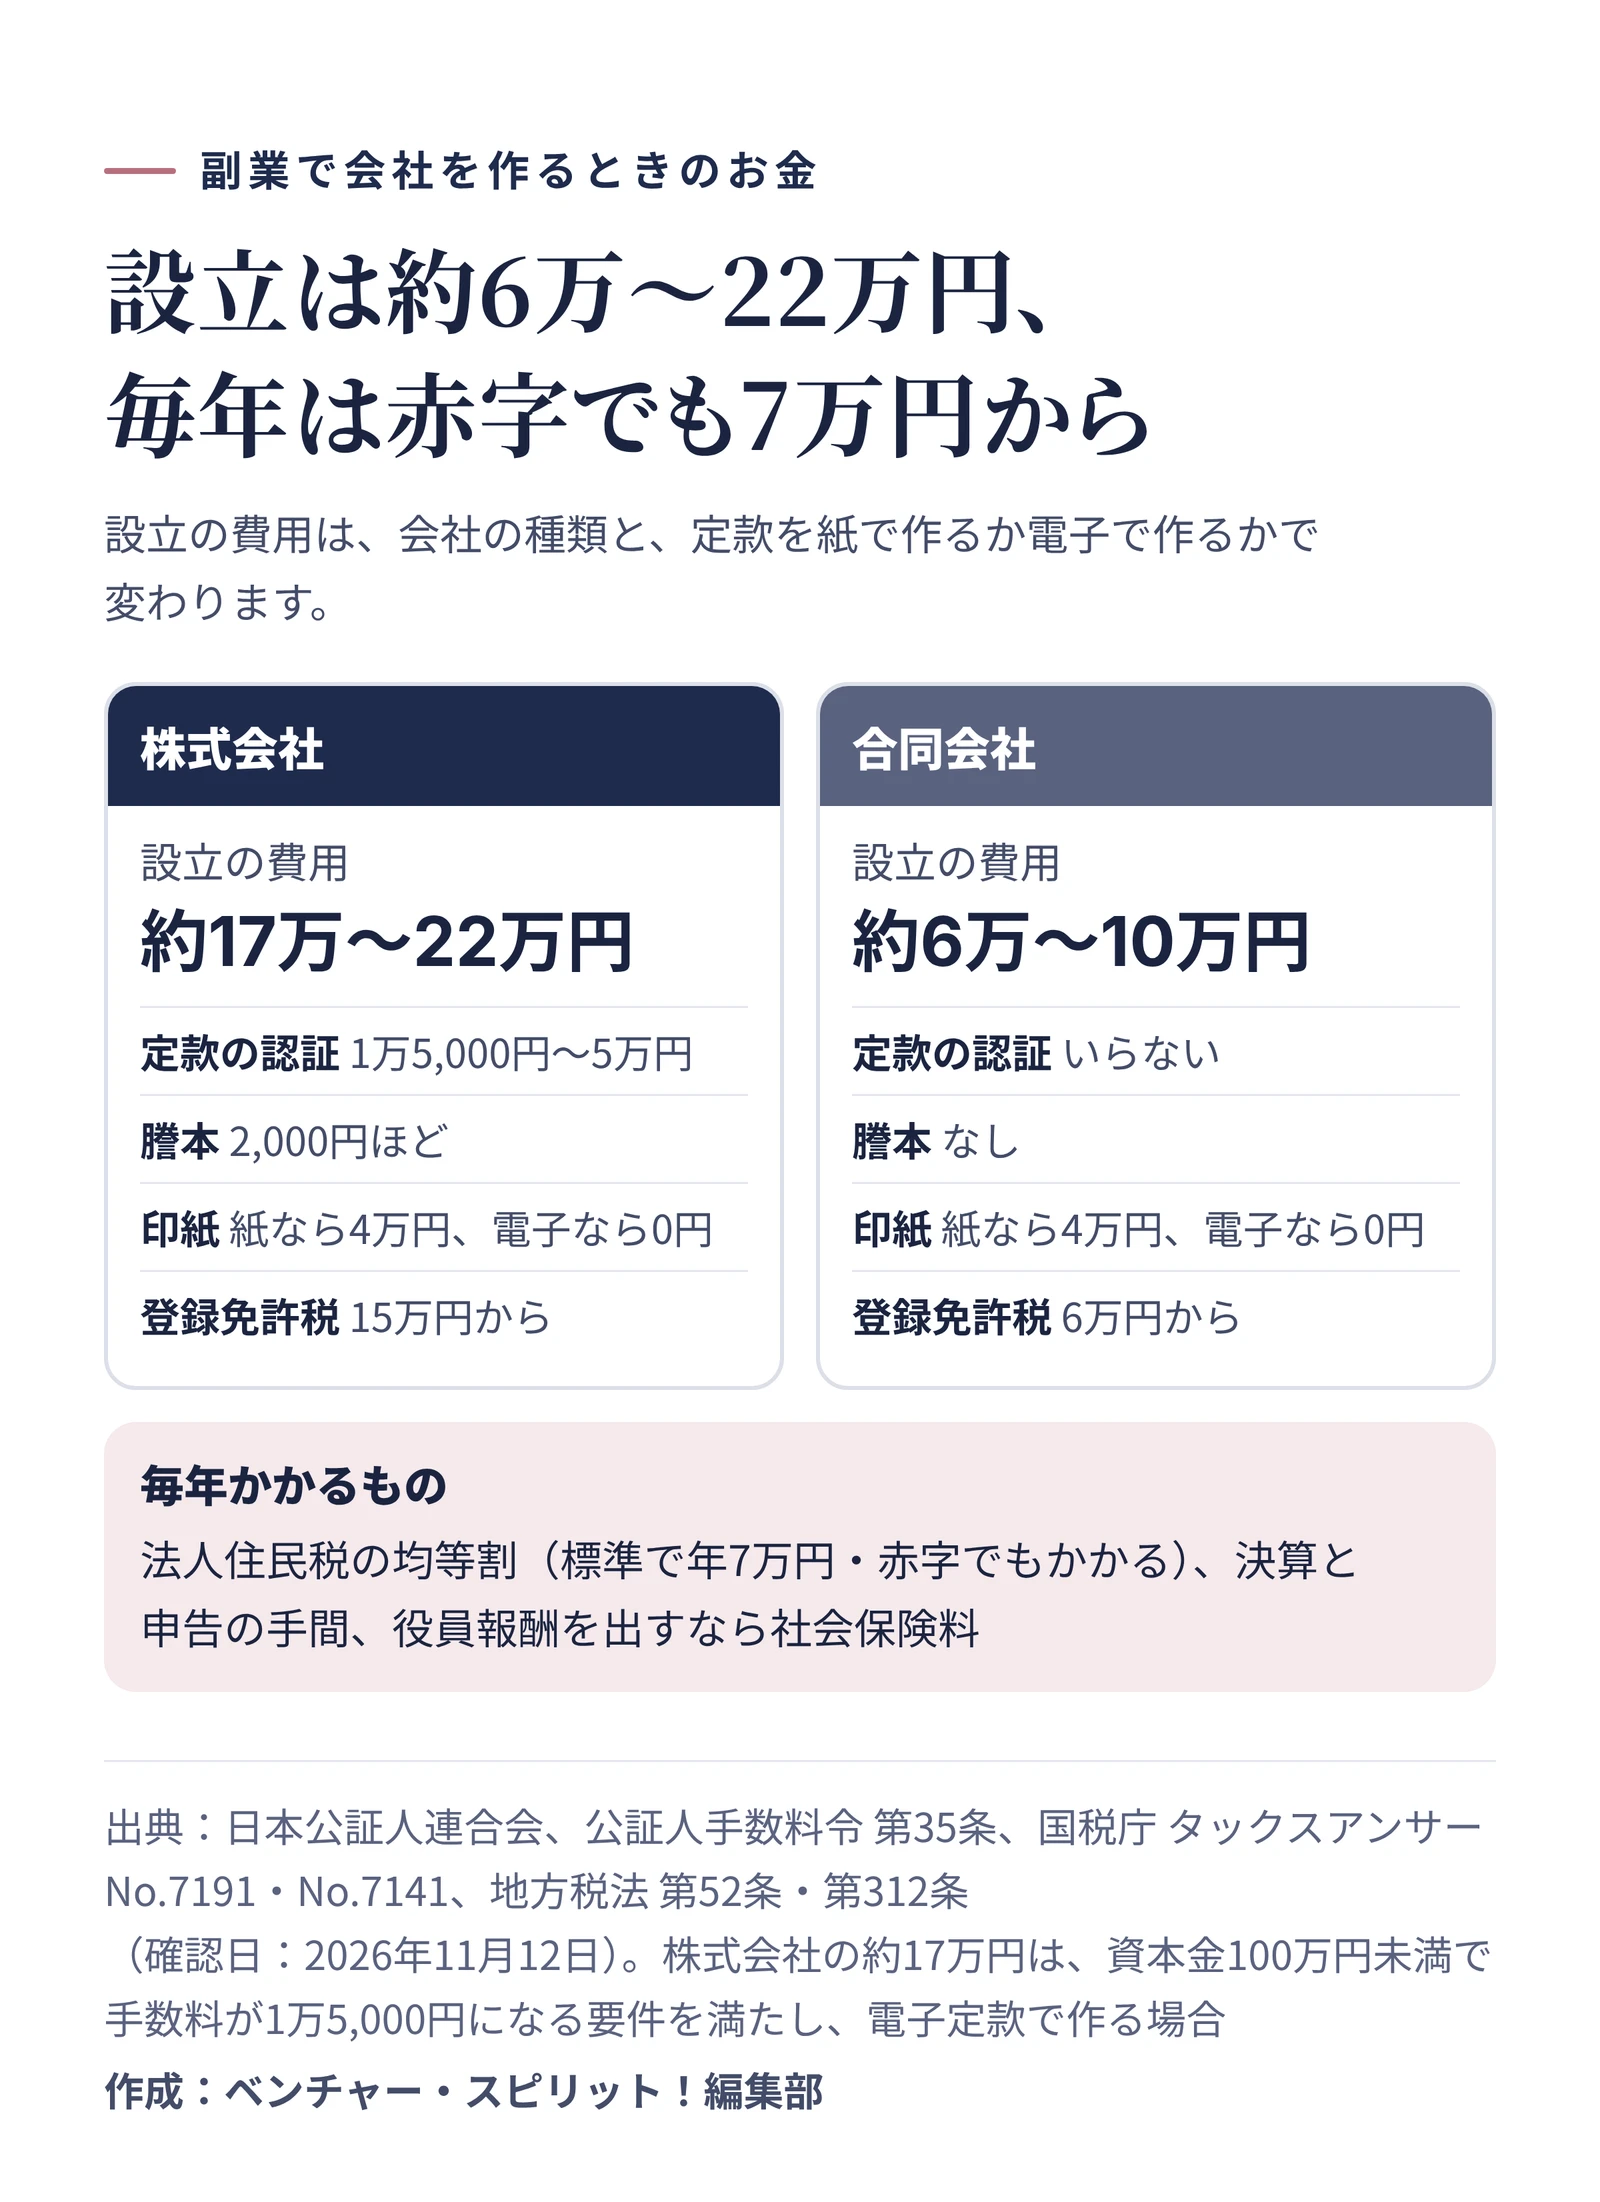
会社を作るときにかかる主なお金は、定款の認証、定款に貼る印紙、設立の登記の登録免許税の3つです。1234
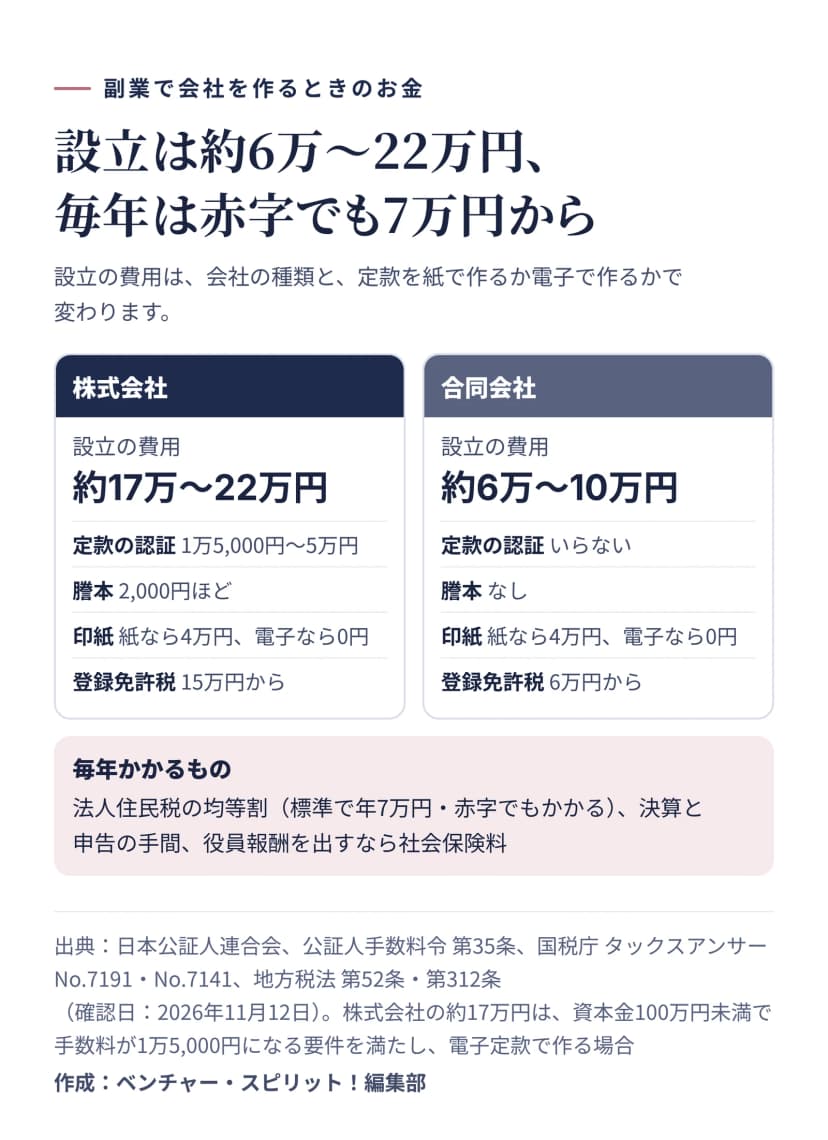 設立の費用は株式会社で約17万〜22万円、合同会社で約6万〜10万円。毎年は赤字でも均等割がかかる作成: 編集部 / 出典: 日本公証人連合会・国税庁・e-Gov法令検索
| かかるもの |
株式会社 |
合同会社 |
| 定款の認証の手数料 |
資本金100万円未満で3万円(一定の要件を満たせば1万5,000円)、100万円以上300万円未満で4万円、それ以外は5万円 |
認証はいらない |
| 定款の謄本 |
1枚250円(8枚で2,000円ほど) |
なし |
| 定款の印紙 |
紙なら4万円。電子定款ならいらない |
紙なら4万円。電子定款ならいらない |
| 登録免許税 |
資本金の0.7%。15万円に満たなければ15万円 |
資本金の0.7%。6万円に満たなければ6万円 |
株式会社の認証の手数料が1万5,000円になるのは、資本金が100万円未満で、発起人が全員個人で3人以下、発起人が設立のときの株式をすべて引き受け、取締役会を置かない場合です。2副業で一人で作る会社なら、当てはまることが多いでしょう。
足し上げると、株式会社は電子定款で要件を満たせば約17万円、紙の定款なら約22万円。合同会社は電子定款なら約6万円、紙なら約10万円です。このほかに、会社の印鑑を作る費用などがかかります。1
毎年のお金は、赤字でも年7万円から
個人の副業なら、もうけがなければ税金もかかりません。会社は違います。法人住民税の均等割は、もうけの有無に関係なくかかり、資本金等が1,000万円以下で従業者が50人以下の会社なら、標準の税率で都道府県分が年2万円、市町村分が年5万円です。5合わせて年7万円。自治体によっては、これより高い率を定めています。
さらに、毎年の決算と、法人税などの申告も欠かせません。個人の確定申告より書類が多く、税理士に頼むならその費用も見込んでおきたいところ。
税率は、会社員なら本業の給与と合わせた段で比べる
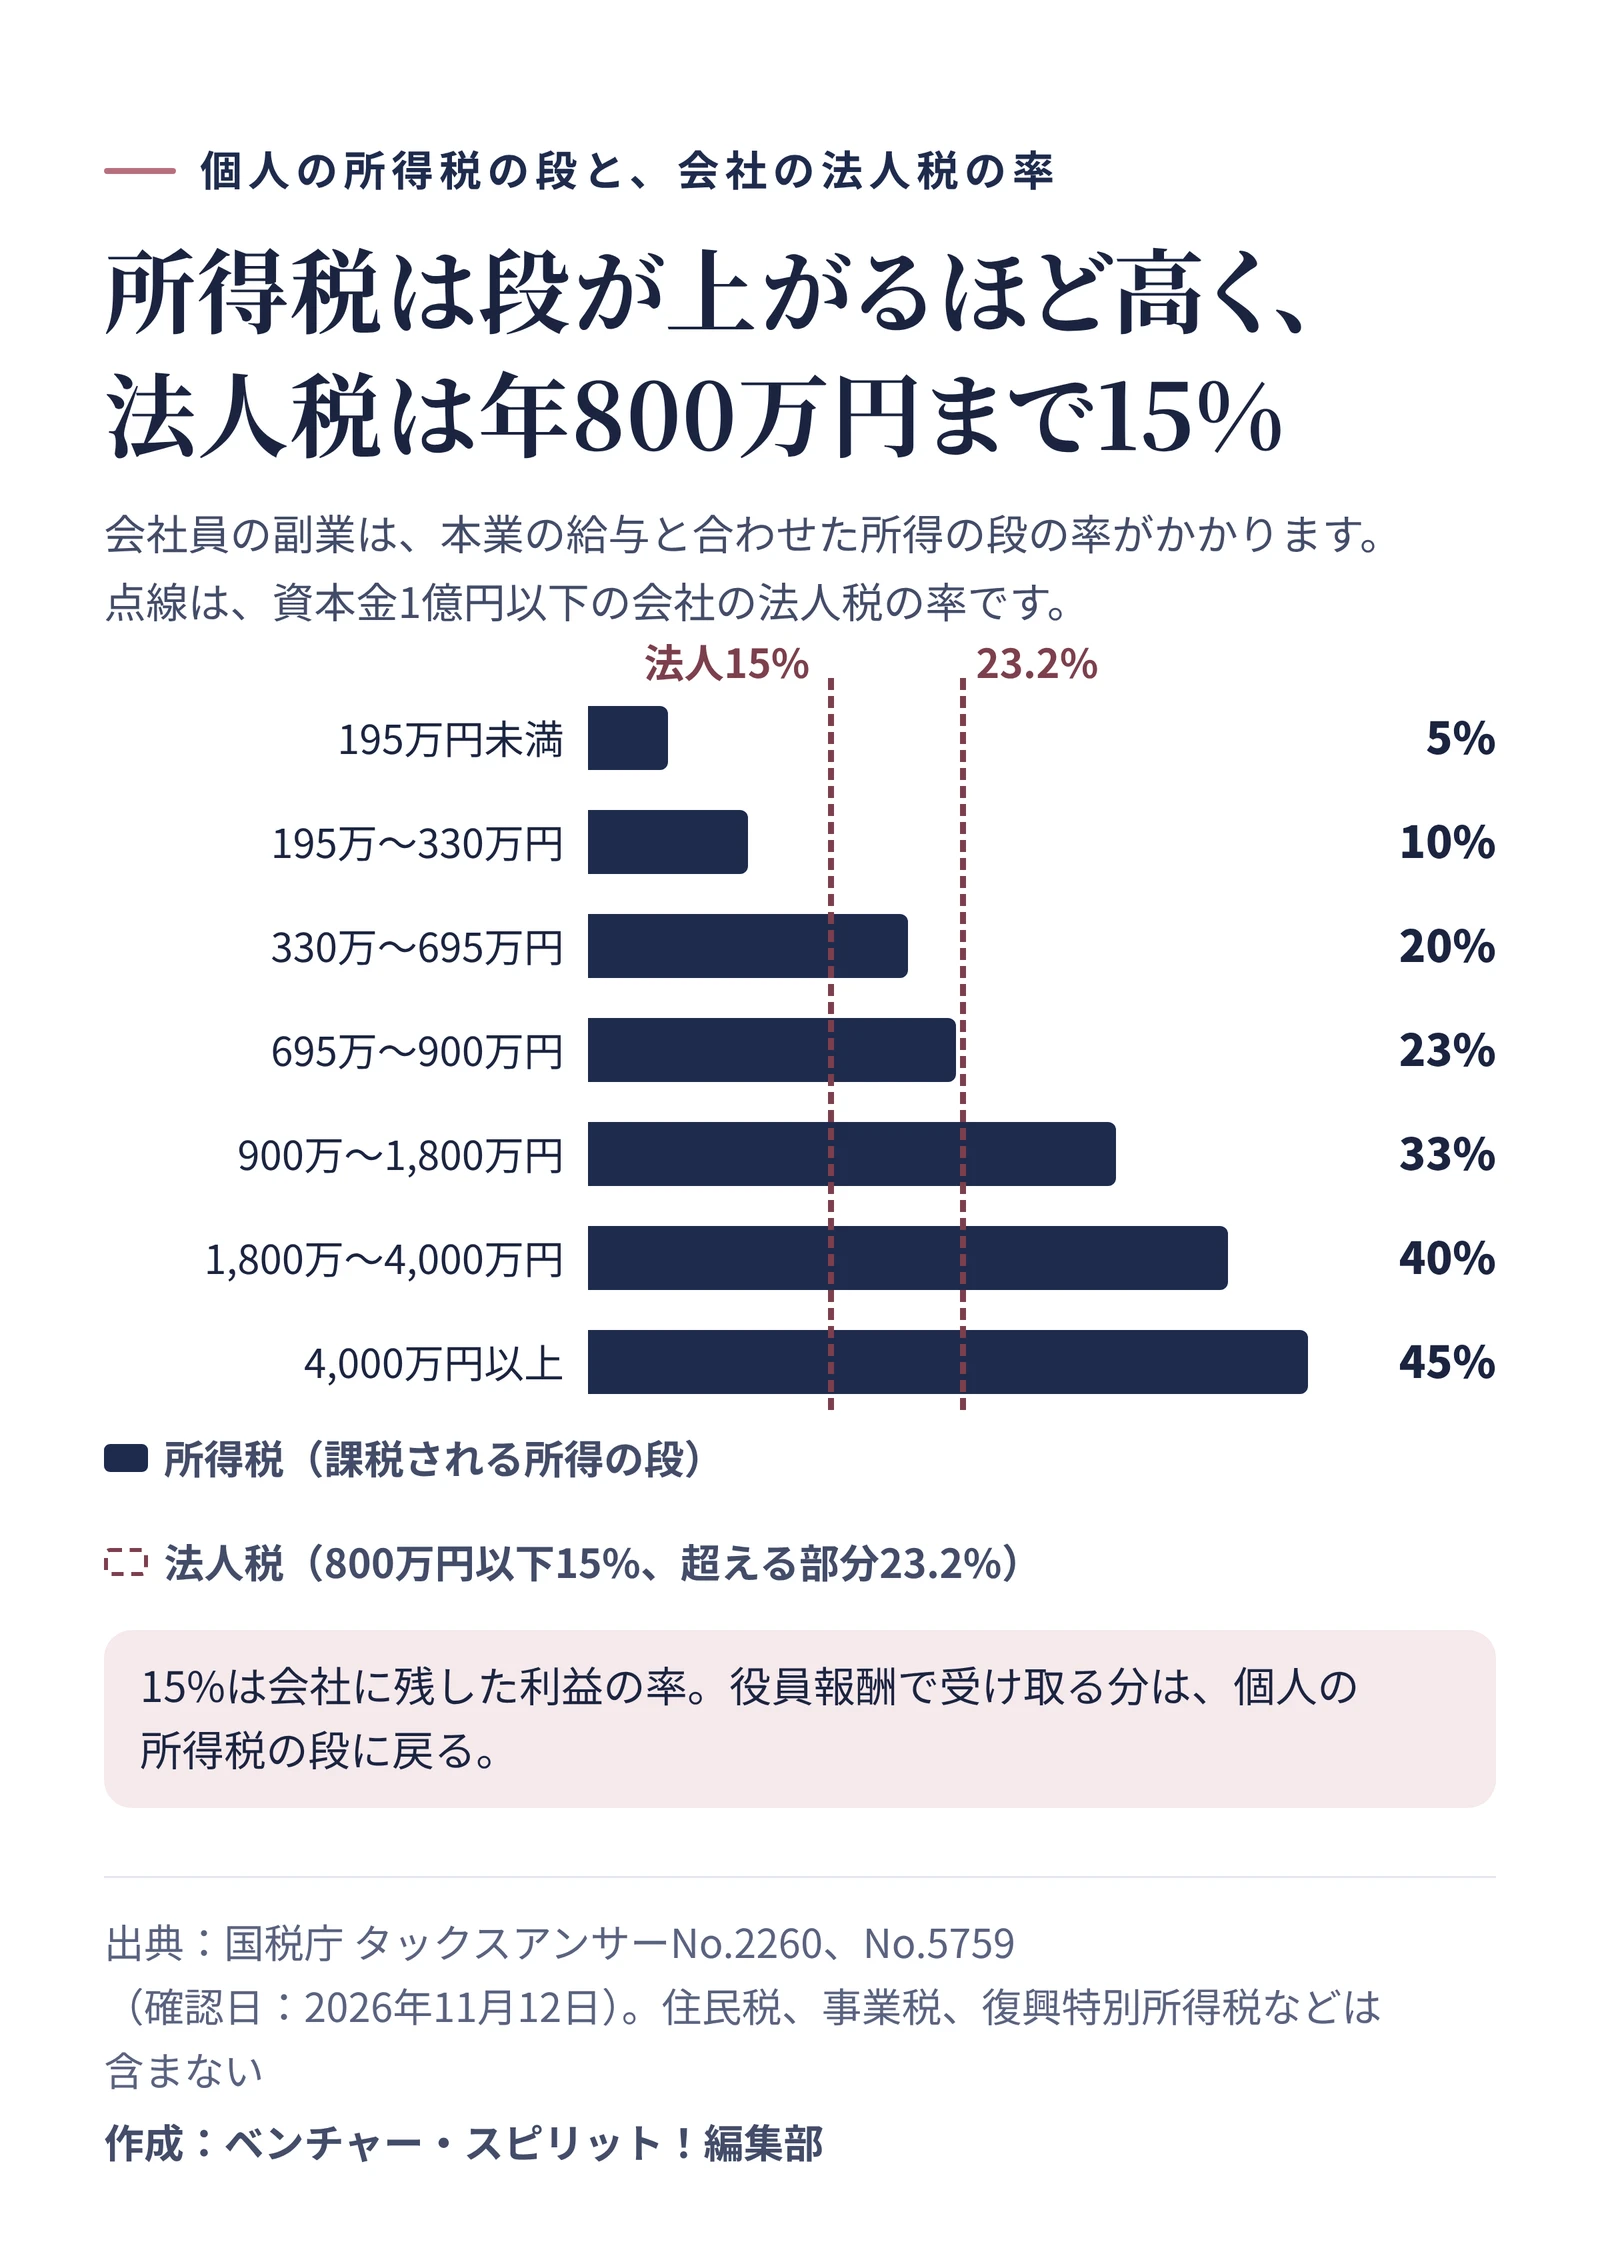
個人の所得税は、所得が増えるほど率が上がる仕組み。課税される所得に応じて、5%から45%まで7つの段があります。6会社員の副業の所得は、本業の給与と合わせて計算されるので、副業の分には、本業の給与で届いた段から上の率がかかります。
| 課税される所得 |
所得税の率 |
| 195万円未満 |
5% |
| 195万円以上330万円未満 |
10% |
| 330万円以上695万円未満 |
20% |
| 695万円以上900万円未満 |
23% |
| 900万円以上1,800万円未満 |
33% |
| 1,800万円以上4,000万円未満 |
40% |
| 4,000万円以上 |
45% |
一方、会社の利益にかかる法人税は、資本金1億円以下の会社なら、年800万円以下の部分が15%、超える部分が23.2%。7ただし所得税と同じく、ほかに住民税や事業税などもかかります。
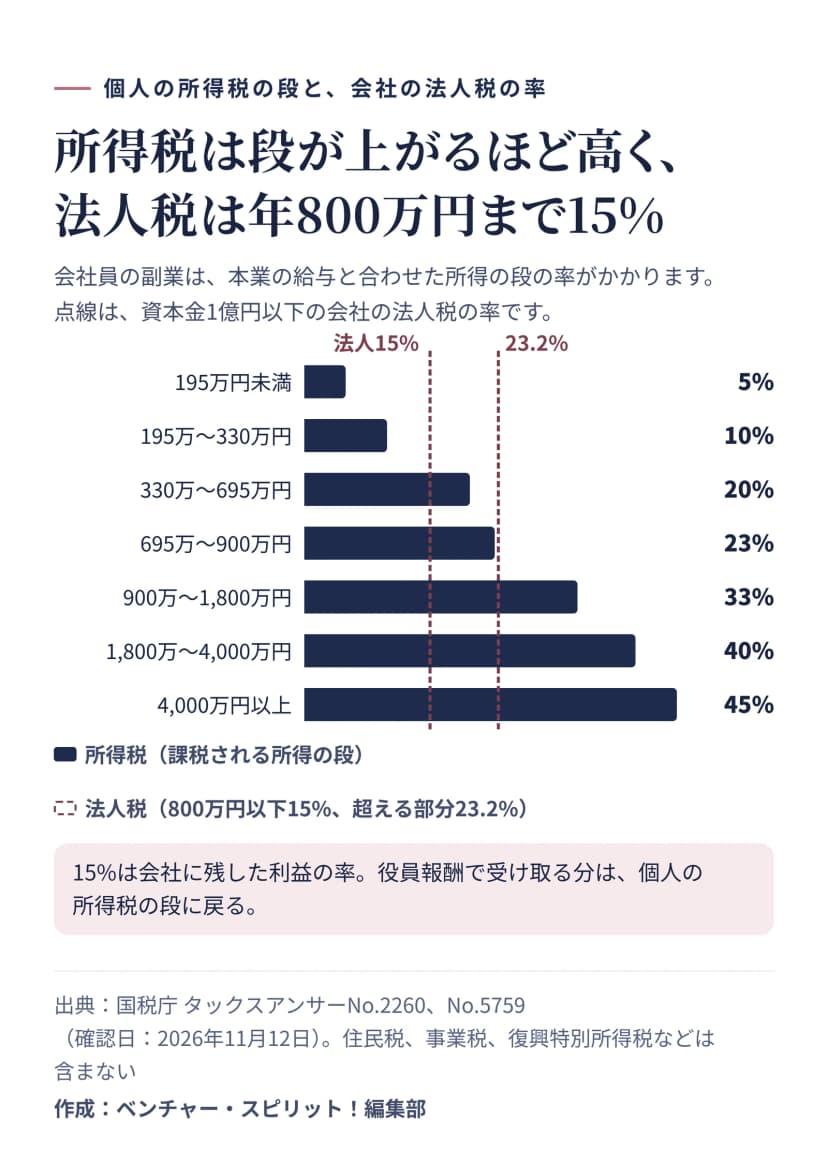 所得税は課税される所得の段で5%から45%。法人税は資本金1億円以下の会社なら年800万円まで15%作成: 編集部 / 出典: 国税庁
気をつけたいのは、15%がかかるのは会社に残した利益だという点です。利益を役員報酬として自分が受け取れば、その分は給与として本業の給与と合わせて所得税がかかり、社会保険料も加わります。だから、副業の利益をほとんど生活費に回すつもりなら、会社にしても税の差は小さくなります。
役員報酬を出すと、本業の会社にも通知が届く
株式会社などの法人の事業所は、社長一人だけでも、健康保険と厚生年金保険の適用事業所です。8会社員が自分の会社を作って役員報酬を受け取ると、本業の会社と自分の会社の両方で社会保険に加入し、「被保険者所属選択・二以上事業所勤務届」を出します。日本年金機構は、まさにこのケースで、新しい会社でも加入の手続きが必要だと答えています。9
保険料は、2つの会社の報酬を合わせた額で決まり、それぞれの会社の報酬の割合で分けられます。決まった標準報酬月額と保険料は、それぞれの事業所に通知されます。10つまり、本業の会社は、ほかの会社から報酬を受けていることを知ることになります。
 自分の場合の試算は、税理士や税務署に相談しながら確かめるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
本業の就業規則も確認が要ります。厚生労働省のモデル就業規則は、勤務時間外にほかの会社の業務に就くことを認めています。そのうえで、届け出をもとに禁止や制限ができる場合として、仕事に支障がある、企業秘密が漏れる、会社の名誉や信用を損なう、競業で会社の利益を害する、の4つを挙げました。11届け出制の会社なら、会社を作る前に届け出ておくのが筋です。
法人化を考える合図と、まだ早い合図
ここまでの数字から見ると、考えどきの合図と、まだ早い合図は次のように分けられます(編集部の整理)。
| 考えてよい合図 |
まだ早い合図 |
| 本業と合わせた所得で、副業の分に23%や33%の率がかかっている |
副業の利益が、毎年の均等割7万円と申告の手間を大きく上回らない |
| 利益の一部を会社に残して、次の事業に使う見込みがある |
利益は、ほぼ生活費に回すつもり |
| 取引先から、法人との契約を求められている |
本業の就業規則の届け出や、社会保険の通知に向き合う準備がまだない |
会社にすると、登記で会社の情報が公開されることも頭に入れておきます。代表者の住所の見え方については、2026年12月から使える仕組みが広がります。
決める前に確認すること
法人化は、副業を一歩先の事業に育てるための選択肢です。税金だけで決めず、会社に残すお金の使い道と、本業との付き合い方まで描けたときが、いちばんの考えどきです。
この記事は、2026年11月12日時点の法令と、日本公証人連合会、国税庁、日本年金機構、厚生労働省の公表資料をもとにしています。自分の場合の税額や手続きは、税務署や年金事務所、税理士などに確認してください。