副業の所得が20万円以下なら、申告はしなくていい。そう聞いたことがあるかもしれません。ただ、これは半分だけ正しい話です。
申告がいらないのは所得税だけ。住民税には20万円の線がなく、副業で所得があれば、1月1日に住んでいる市区町村へ3月15日までに申告します。
確定申告の時期に入ってから調べ始めると、税務署と市区町村のどちらに何を出すのか、すぐには決められません。でも、年内に副業の所得を1つの数字にしておけば、年明けの行き先はほぼ決まります。
申告がいらないのは、所得税だけ
 副業の売上の控えを、出す先ごとに2つのトレーに分けるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
会社員の所得税は、勤め先の年末調整で決まるのがふつうです。給与を1か所からもらって年末調整を受けていて、給与と退職金のほかの所得が合わせて20万円以下なら、確定申告はしなくてかまいません。よく聞く「20万円」は、この決まりのこと。1ただし、給与の収入が2,000万円を超える人は使えません。
なぜ所得税にだけ、こうした決まりがあるのでしょう。名古屋市は「所得が生じた時点で源泉徴収を行っているなどの理由から」と説明しています。
ところが、住民税を定める地方税法には、同じ決まりがありません。前年に所得があった人は、3月15日までに、1月1日に住んでいる市区町村へ申告書を出す。これが地方税法の決まりです。2申告しなくてよいのは、給与のほかに所得がなく、勤め先が市区町村へ「給与支払報告書」を出している人などに限られます。
横浜市の案内にも、住民税は「所得税と異なり、所得の多少にかかわらず、給与所得と合算して税額を計算する」とあります。名古屋市と鹿児島市の説明も同じでした。給与以外の所得が20万円以下でも、住民税は申告しなければなりません。
だから、20万円は所得税だけの線だと覚えておくと迷いません。住民税では、副業で得た所得を、金額にかかわらず申告します。
20万円は、売上でなく所得で数える
20万円と比べるのは、副業で入ってきたお金ではありません。売上から必要経費を引いた「所得」です。
原稿料や、空いている部屋や車を貸すシェアリングエコノミーなど、会社員の副業の多くは雑所得にあたります。国税庁によると、雑所得の金額は、総収入金額から必要経費を引いた額です。5事業として続けている人は事業所得になりますが、売上から経費を引く考え方は変わりません。6
たとえば、イラストを描く副業で1年の売上が30万円、そのために払ったソフトの利用料や資料代が12万円なら、所得は18万円。確定申告はいりませんが、住民税は申告します。売上だけを見て「20万円を超えたから確定申告」と思っていた人も、経費を引くと答えが変わるかもしれません。
給与と退職金のほかの所得は、すべて足します。副業が2つあれば、2つとも。フリマアプリで売ったお金も入りそうですが、古着や家財のように、ふだんの生活で使っていた物を売ったお金は非課税で、数えなくてかまいません。7
20万円の近くにいる人ほど、経費をきちんと拾えるかどうかで、出す申告が変わってきます。経費の記録の付け方と、12月までにそろえる書類は、副業の確定申告の準備にまとめました。
副業が給与なら、収入で数える
アルバイトやパートのように、副業先から給与をもらう形なら、数え方は別です。
給与を2か所からもらう人が扶養控除等申告書を出すのは、ふつうは本業の会社だけ。副業先からの給与は「従たる給与」と呼ばれ、国税庁によると、原則として年末調整ができません。8
この場合に20万円と比べるのは、副業先から受けた給与の収入金額です。経費も給与所得控除も引かず、源泉徴収票の支払金額をそのまま使い、ほかに雑所得などがあれば足します。9月2万円のアルバイトでも、1年続ければ24万円。同じ金額を稼ぐなら、経費を引ける業務委託より、給与の副業のほうが先に20万円に届くのです。
例外もあります。給与の収入を足した額から、社会保険料控除や扶養控除などを引いて150万円以下になり、ほかの所得も20万円以下なら、確定申告はいりません。9引く控除に、基礎控除や医療費控除は入りません。給与の合計がそれほど多くない人に関わる線です。
では、住民税はどうでしょう。給与のほかに所得がなければ、ふつうは自分で申告しなくてかまいません。副業先も、働く人が1月1日に住んでいる市区町村へ、給与支払報告書を1月31日までに出すからです。10練馬区も、給与をもらう人は、基本的に自分で住民税を申告しなくてよいと案内しています。
気をつけたいのは、年の途中で副業先を辞めた場合。その年の給与が30万円以下なら、副業先は報告書を出さなくてもよいことになっています。10練馬区によると、報告書が出ていないときは申告が必要です。出したかどうかは、副業先に聞けば分かります。
納め方も変わりつつあります。給与にかかる住民税は、給与から差し引く特別徴収で集めるのが地方税法の決まりです。11これにそって、副業先の給与の分も、本業の会社の給与からまとめて差し引く自治体が出てきました。東京都中央区は令和9年度(令和8年中の所得)から、鹿児島市は令和8年度から、この形です。会社に届く通知に載るのは差し引く税額だけで、所得の内訳は載らないと、両市区は説明しています。
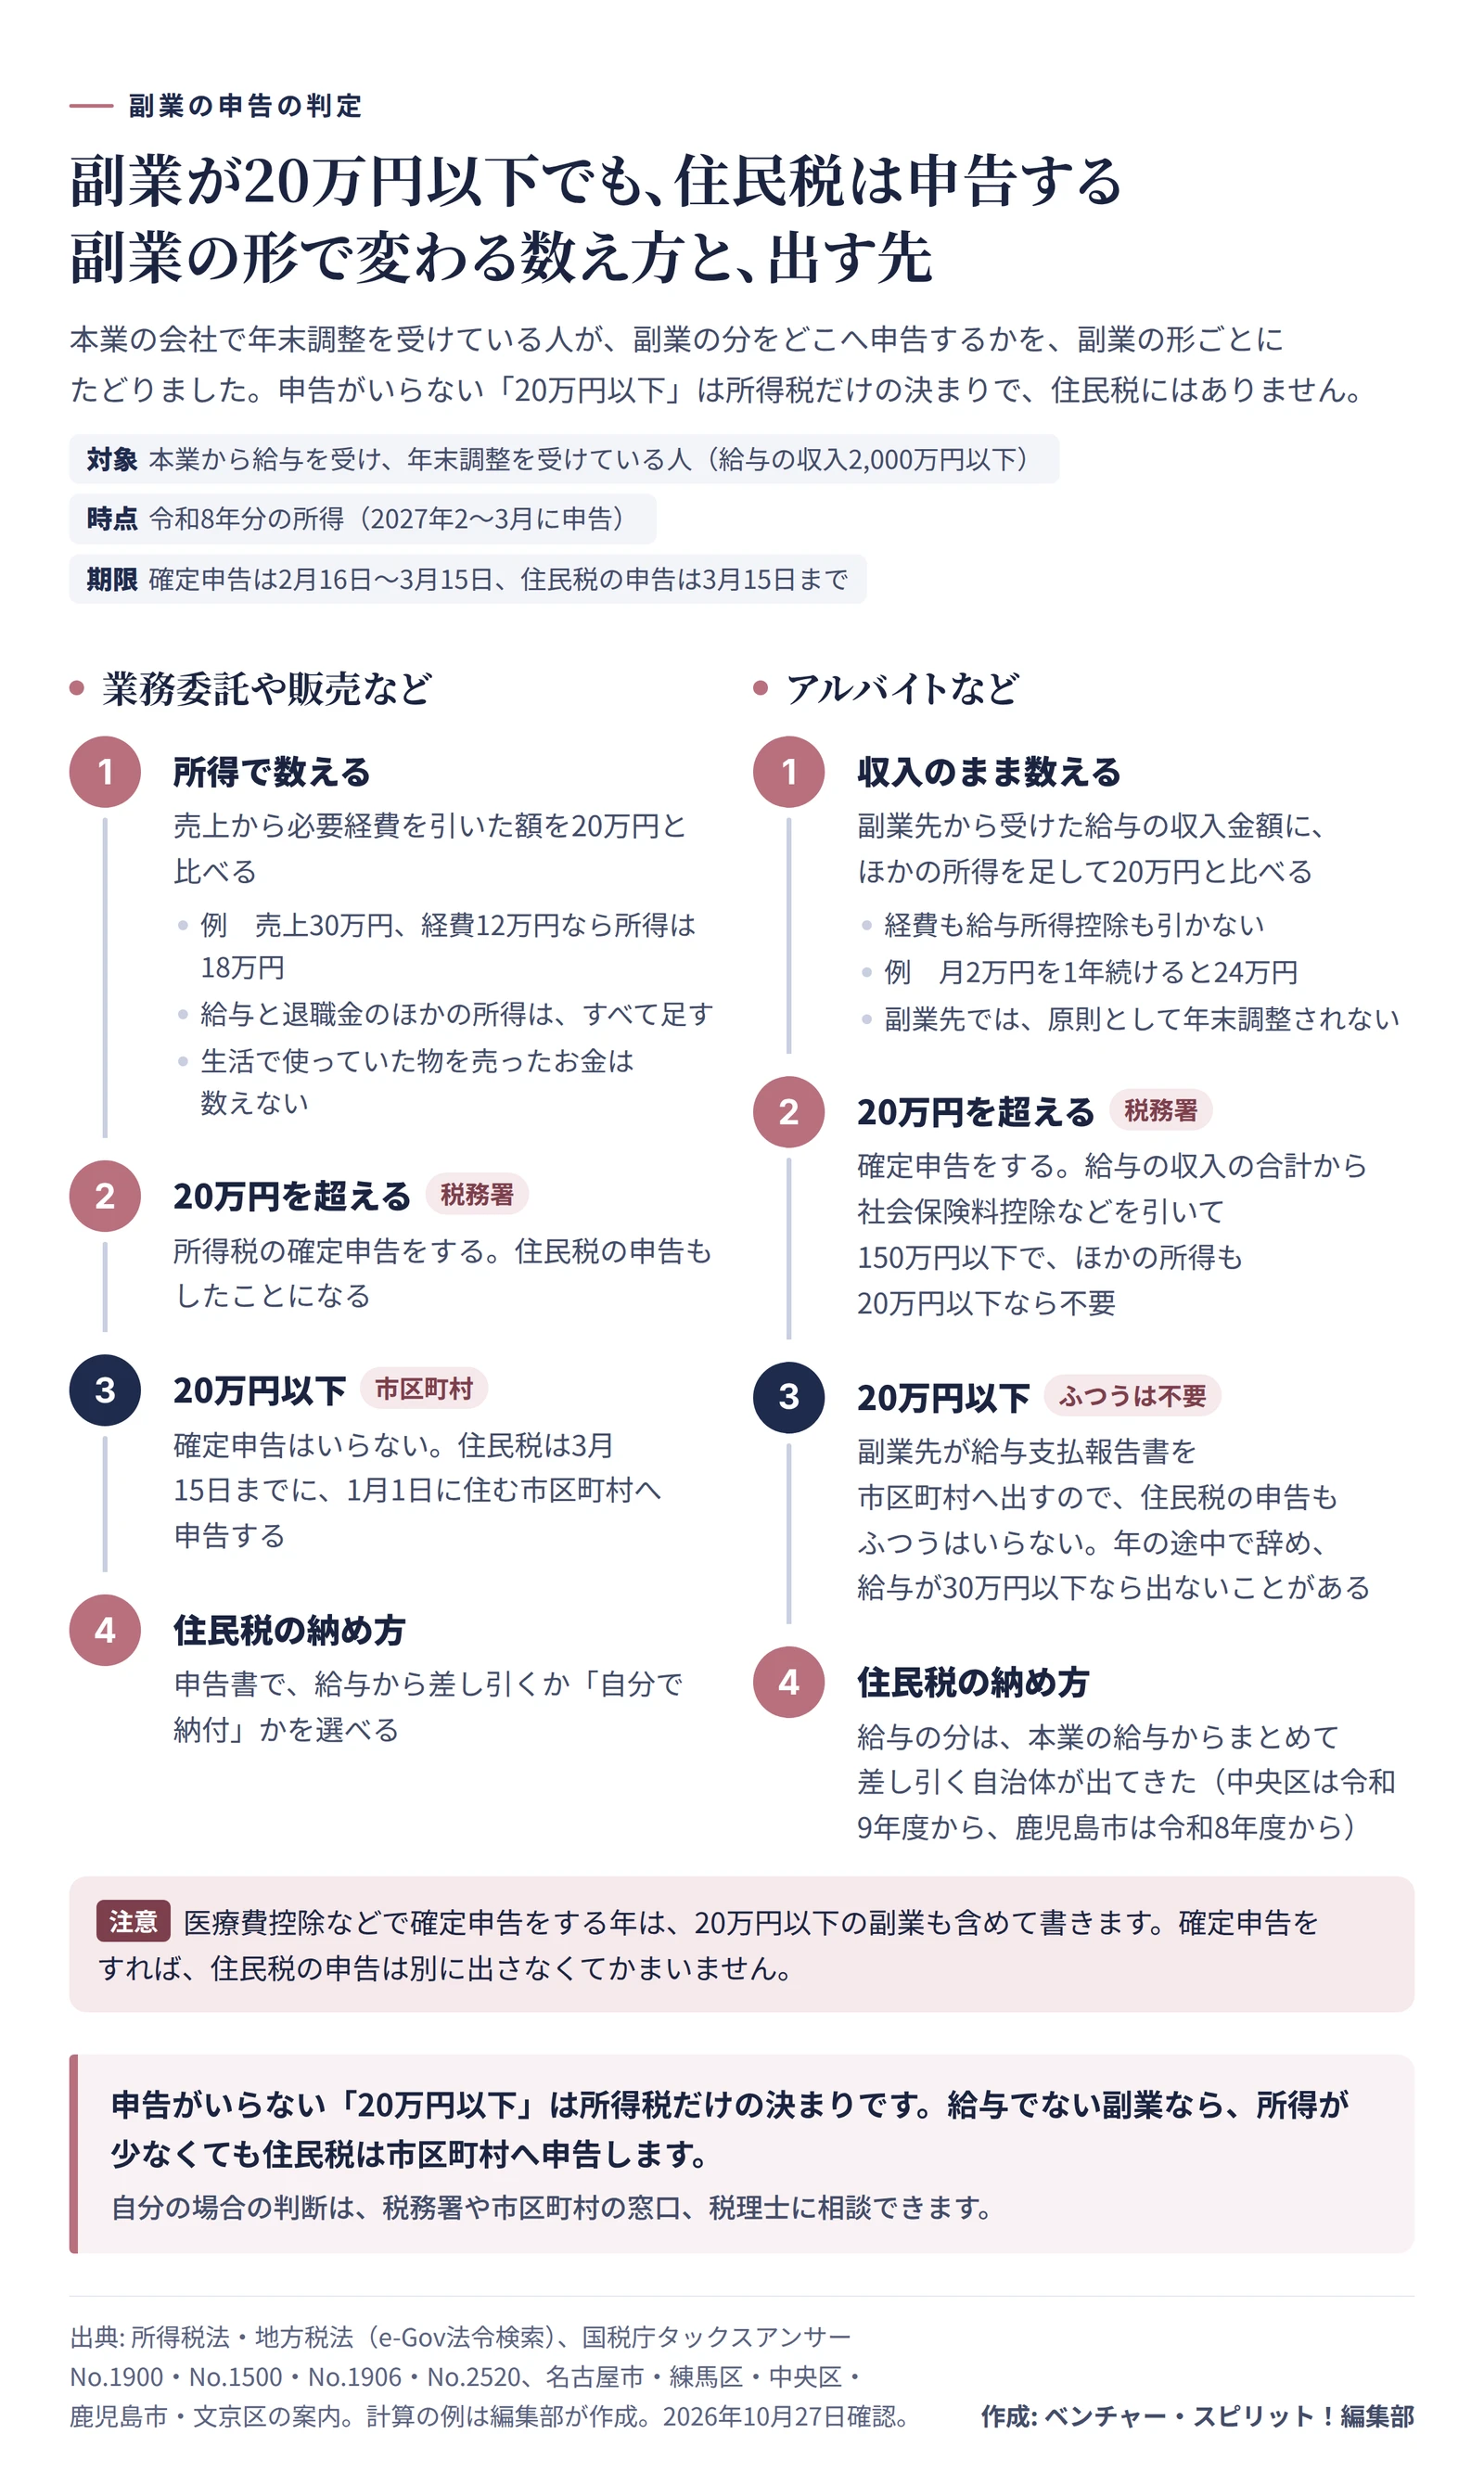
ここまでの4つの場合を、表にしました。
| 副業の形と金額 |
20万円と比べる数字 |
所得税 |
住民税 |
| 業務委託や販売で、所得が20万円以下 |
売上から経費を引いた所得 |
確定申告はいらない |
3月15日までに市区町村へ申告 |
| 業務委託や販売で、所得が20万円超 |
売上から経費を引いた所得 |
2月16日〜3月15日に確定申告 |
確定申告で済む |
| 給与で、収入が20万円以下 |
副業先の給与の収入金額 |
確定申告はいらない |
副業先の報告があれば申告はいらない |
| 給与で、収入が20万円超 |
副業先の給与の収入金額 |
2月16日〜3月15日に確定申告 |
確定申告で済む |
住民税だけを自分で申告するのは、1行目です。所得税の申告はいらないのに、住民税の申告は残る。冒頭の「半分だけ正しい」は、この行のことです。
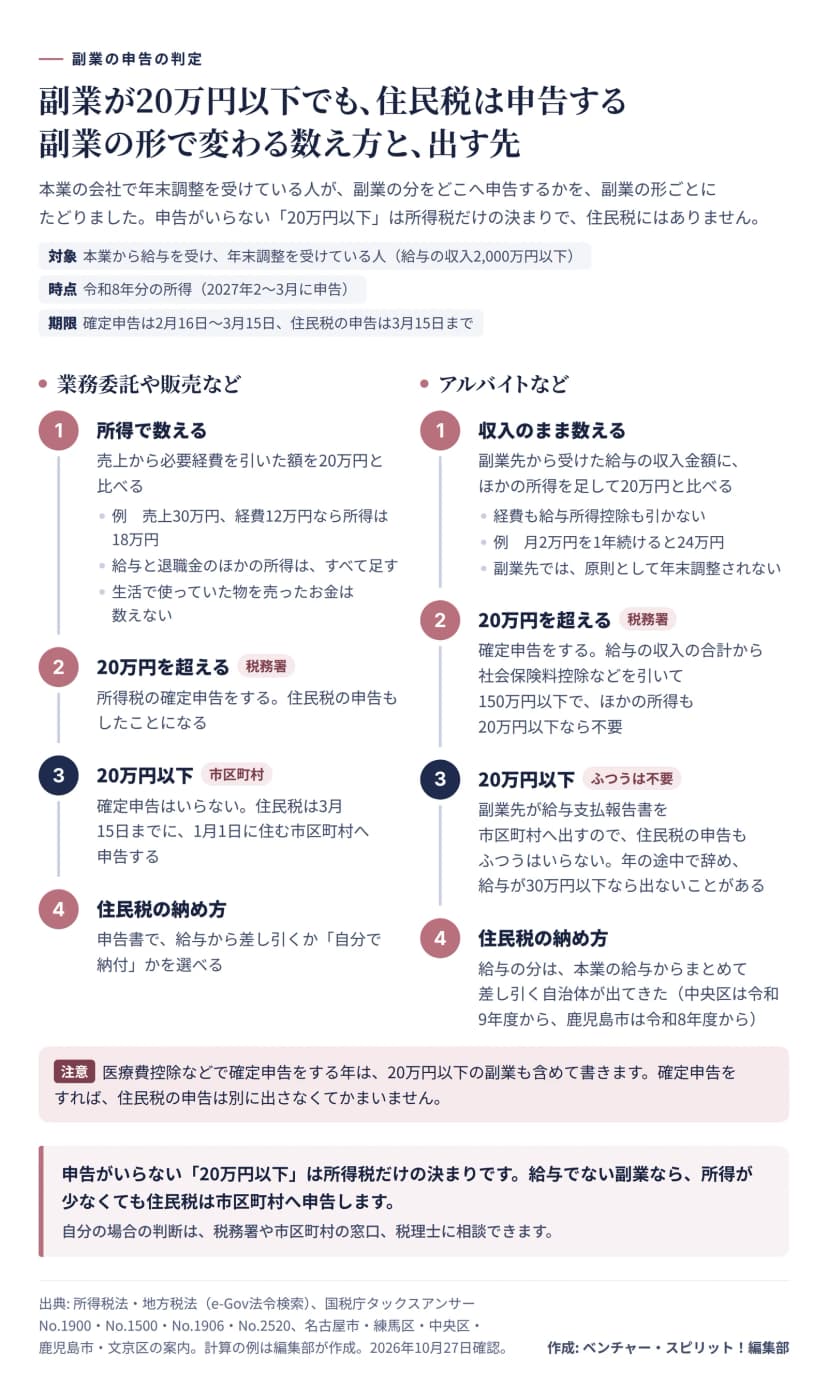 副業が20万円以下のとき、所得税と住民税をどこへ申告するか(副業の形ごと)作成: 編集部 / 出典: 国税庁・所得税法・地方税法(e-Gov法令検索)・名古屋市・練馬区・中央区・鹿児島市・文京区
副業を始めるときに会社への届け出が要るかどうかは、税金とは別の話で、勤め先の就業規則しだいです。規則のどこを読めばよいかは、就業規則とはで紹介しました。
住民税を申告する手順
給与でない副業の所得が20万円以下で、確定申告をしないときは、住民税を自分で申告します。出す先は税務署ではなく、1月1日に住んでいる市区町村。申告書の名前は、名古屋市なら「市民税・県民税申告書」のように、地域で少しずつ違います。
- 1月1日に住んでいる市区町村のホームページで、住民税を申告するページを開く。
- 副業の売上と経費をそれぞれ合計し、所得を出す。
- 申告書を、窓口かホームページから手に入れる。
- 副業の所得と、本業の源泉徴収票にある給与の額を書く。
- 給与以外の所得の住民税を、給与から差し引くか自分で納付するかを選ぶ。
- マイナンバーを書き、本人確認書類の写しを付けて、3月15日までに窓口か郵送で出す。
名古屋市の案内では、副業のような所得は、収入金額や必要経費がわかる書類を添えるか見せます。本業の源泉徴収票は添えなくてよいものの、確認のため見せるよう頼まれることがあり、郵送なら写しを付けます。
スマートフォンからも出せます。船橋市と名古屋市の案内によると、2026年1月から、全国の市区町村に共通するeLTAXの仕組みで、マイナンバーカードを使った住民税の申告が始まりました。名古屋市では、24時間、休日も手続きできます。
期限の3月15日は、法律で決まっています。22026年は15日が日曜日だったため、名古屋市の期限は3月16日でした。2027年は、3月15日が月曜日です。
住民税の額は申告をもとに決まり、6月から納め始めます。文京区の場合、給与から差し引く人は6月から翌年5月までの12回。自分で納付する人は6月、8月、10月、翌年1月の各月末の4回です。
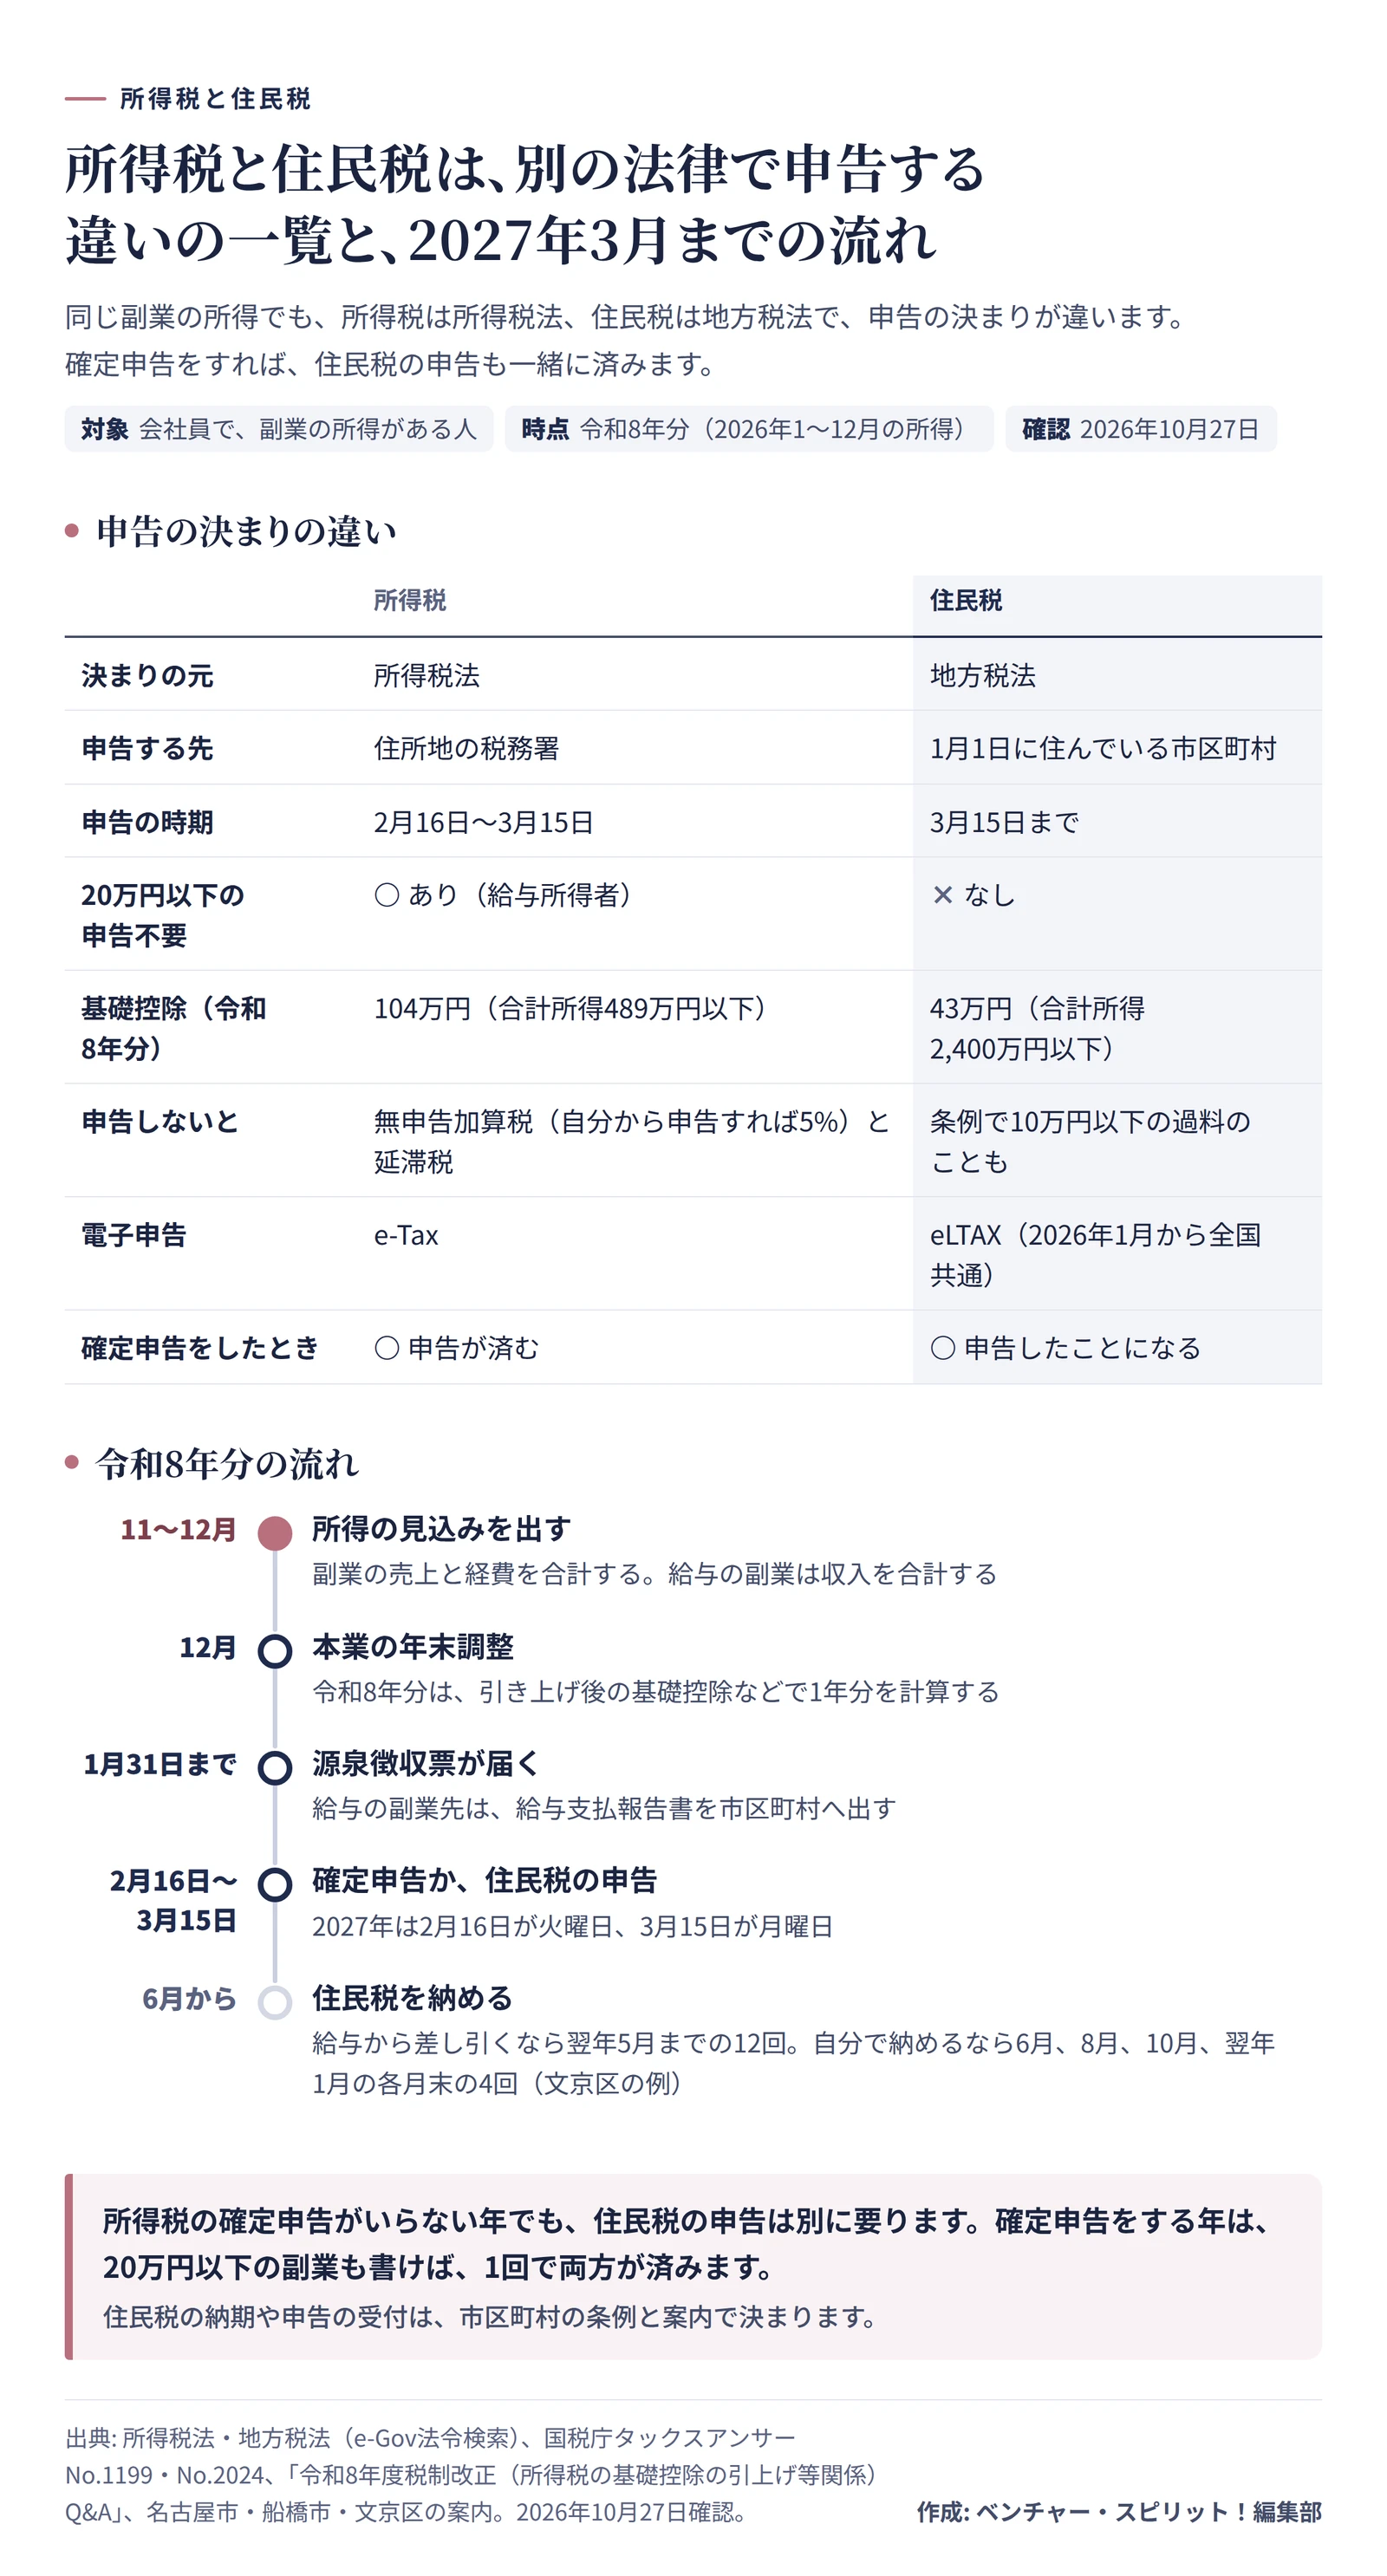
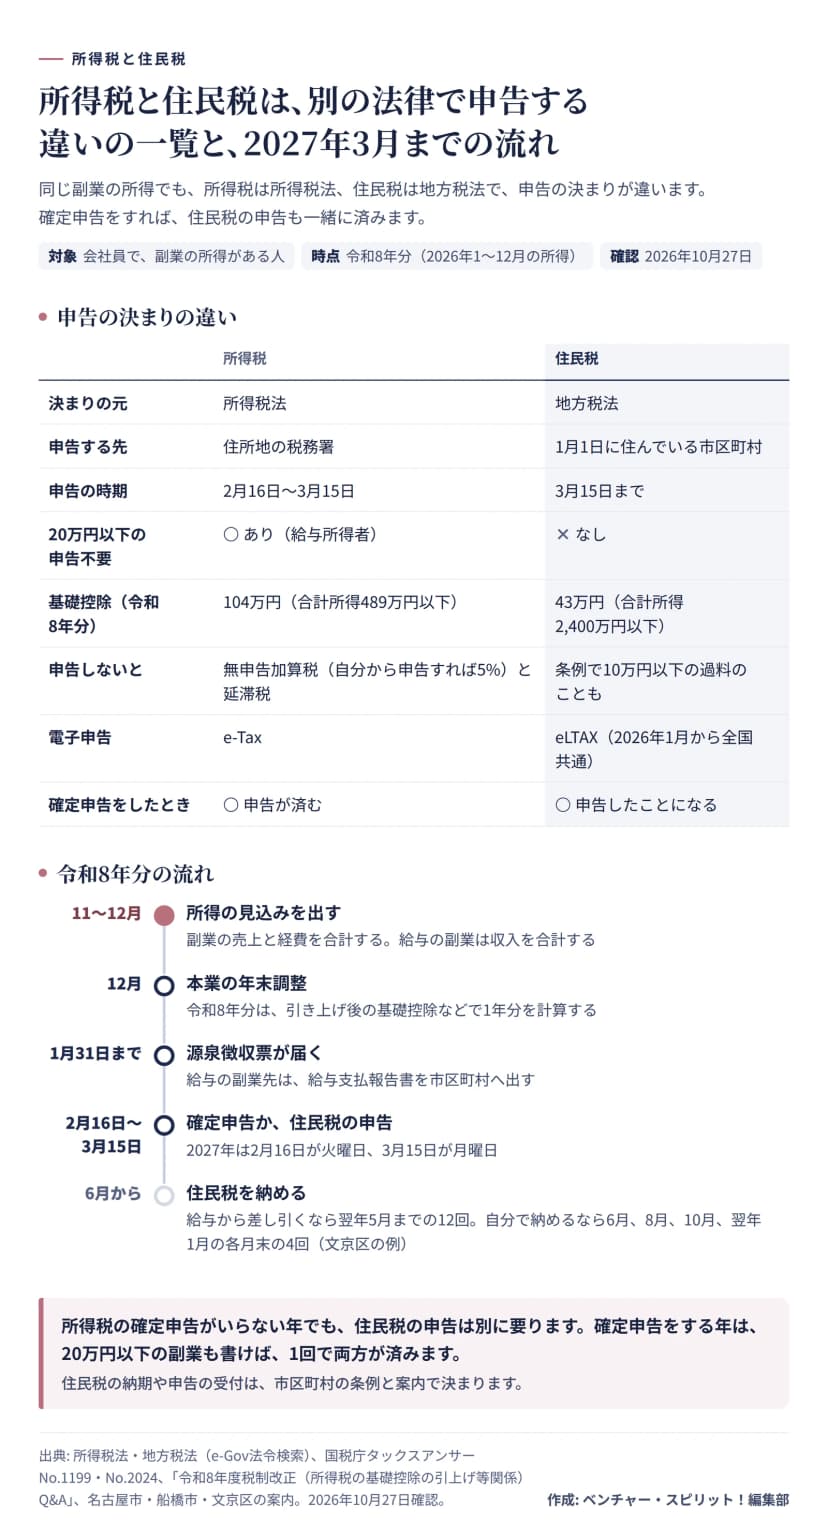 所得税と住民税の申告の決まりの違いと、令和8年分の申告から納付までの流れ作成: 編集部 / 出典: 国税庁・所得税法・地方税法(e-Gov法令検索)・名古屋市・船橋市・文京区
確定申告をする年は、20万円以下も書く
もう1つ、よくある思い込みが「確定申告をしても、20万円以下の副業は書かなくていい」というものです。
国税庁は、20万円以下の決まりについて「確定申告を行う場合にも、この20万円以下の所得を申告しなくてもよいという規定ではありません」と書いています。12医療費控除を受けるために確定申告をするなら、給与だけでなく、20万円以下の副業もあわせて書きます。
確定申告をする理由は、人によって違いますよね。練馬区の案内には、年末調整で反映できない控除として、医療費控除や住宅ローン控除の初年度などが出てきます。ふるさと納税の寄附金控除を確定申告で受ける年も含めて、どの理由で申告するときも、副業の所得は一緒に書きます。
副業の報酬から、すでに所得税が引かれている人もいるはずです。原稿料や講演料は、原則として払うときに源泉徴収されます。520万円以下で申告しなくてよい人でも、確定申告をすれば、引かれすぎた分が戻ることがあります。
確定申告をすれば、住民税の申告もしたことになります。13確定申告書の第二表の「住民税・事業税に関する事項」では、副業の分の住民税を、給与から差し引くか自分で納めるかも選べます。文京区も、副業の分を自分で納めたい人に、この欄を案内しています。
確定申告の期間は、2月16日から3月15日まで。142027年は、2月16日が火曜日、3月15日が月曜日にあたります。
申告しないままにすると
20万円を超えているのに期限までに申告しないと、期限後の申告になり、所得税に無申告加算税がかかります。国税庁によると、税務署から調査の通知を受ける前に自分で申告すれば、納める税金の5%。調査を受けたあとなら、50万円までの部分で15%です。これに、納める日までの延滞税が加わります。15
住民税にも決まりがあります。正当な理由がなく申告書を出さなかった人に対して、市区町村は条例で10万円以下の過料を定められます。16
お金の話だけではありません。住民税の申告は、市区町村が出す所得証明のもとにもなります。柏市は、所得がなく申告しなくてよい人にも、税の証明書が要るときや国民健康保険料の計算に必要なときは申告するよう呼びかけています。名古屋市も、住民税の所得は保険料の計算や給付の条件に使われることがある、と注意を促します。
期限を過ぎてから気づいたときは、所得税なら税務署、住民税なら市区町村の窓口に、早めに相談するのが近道でしょう。国税庁も、申告を忘れていたと気づいたら、できるだけ早く申告するよう求めています。15
年内に、副業の所得を1つの数字にしておく
11月と12月のうちに次のことを確認しておくと、年明けの手続きがぐっと短くなります。
年が明けると、1月31日までに本業の源泉徴収票が届きます。17そのとき、この数字の横に源泉徴収票を置いてみてください。
20万円を超えるか、確定申告をする年なら、2月16日から税務署へ確定申告。そうでなく、副業が給与でないなら、3月15日までに市区町村へ住民税の申告です。11月に出しておいた1つの数字で、2月にどちらの申告書を開くかが決まります。
迷ったときは、所得税なら住んでいる地域の税務署へ、住民税なら市区町村の窓口へ相談できます。経費に入れてよいかの細かい判断は、税理士に聞くと確実でしょう。
記事の内容は2026年10月27日時点のものです。所得税法と地方税法、国税庁のタックスアンサー、名古屋市や横浜市、鹿児島市などの案内で確認した、令和8年分(2027年に申告)の扱いを書きました。