パートの年収が100万円で、業務委託の副業は売上50万円、経費15万円。この人は配偶者控除の対象のままなのに、健康保険の扶養からは外れます。
扶養のまま副業はできます。ただ、線は税と健康保険で別々にあり、同じ副業でも比べる数字が違うのです。
差が開くのは、雇われるのではなく業務委託で受けるときです。
税は「所得」で数えて62万円
 順番の違う2本の物差しに、印を置いていくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
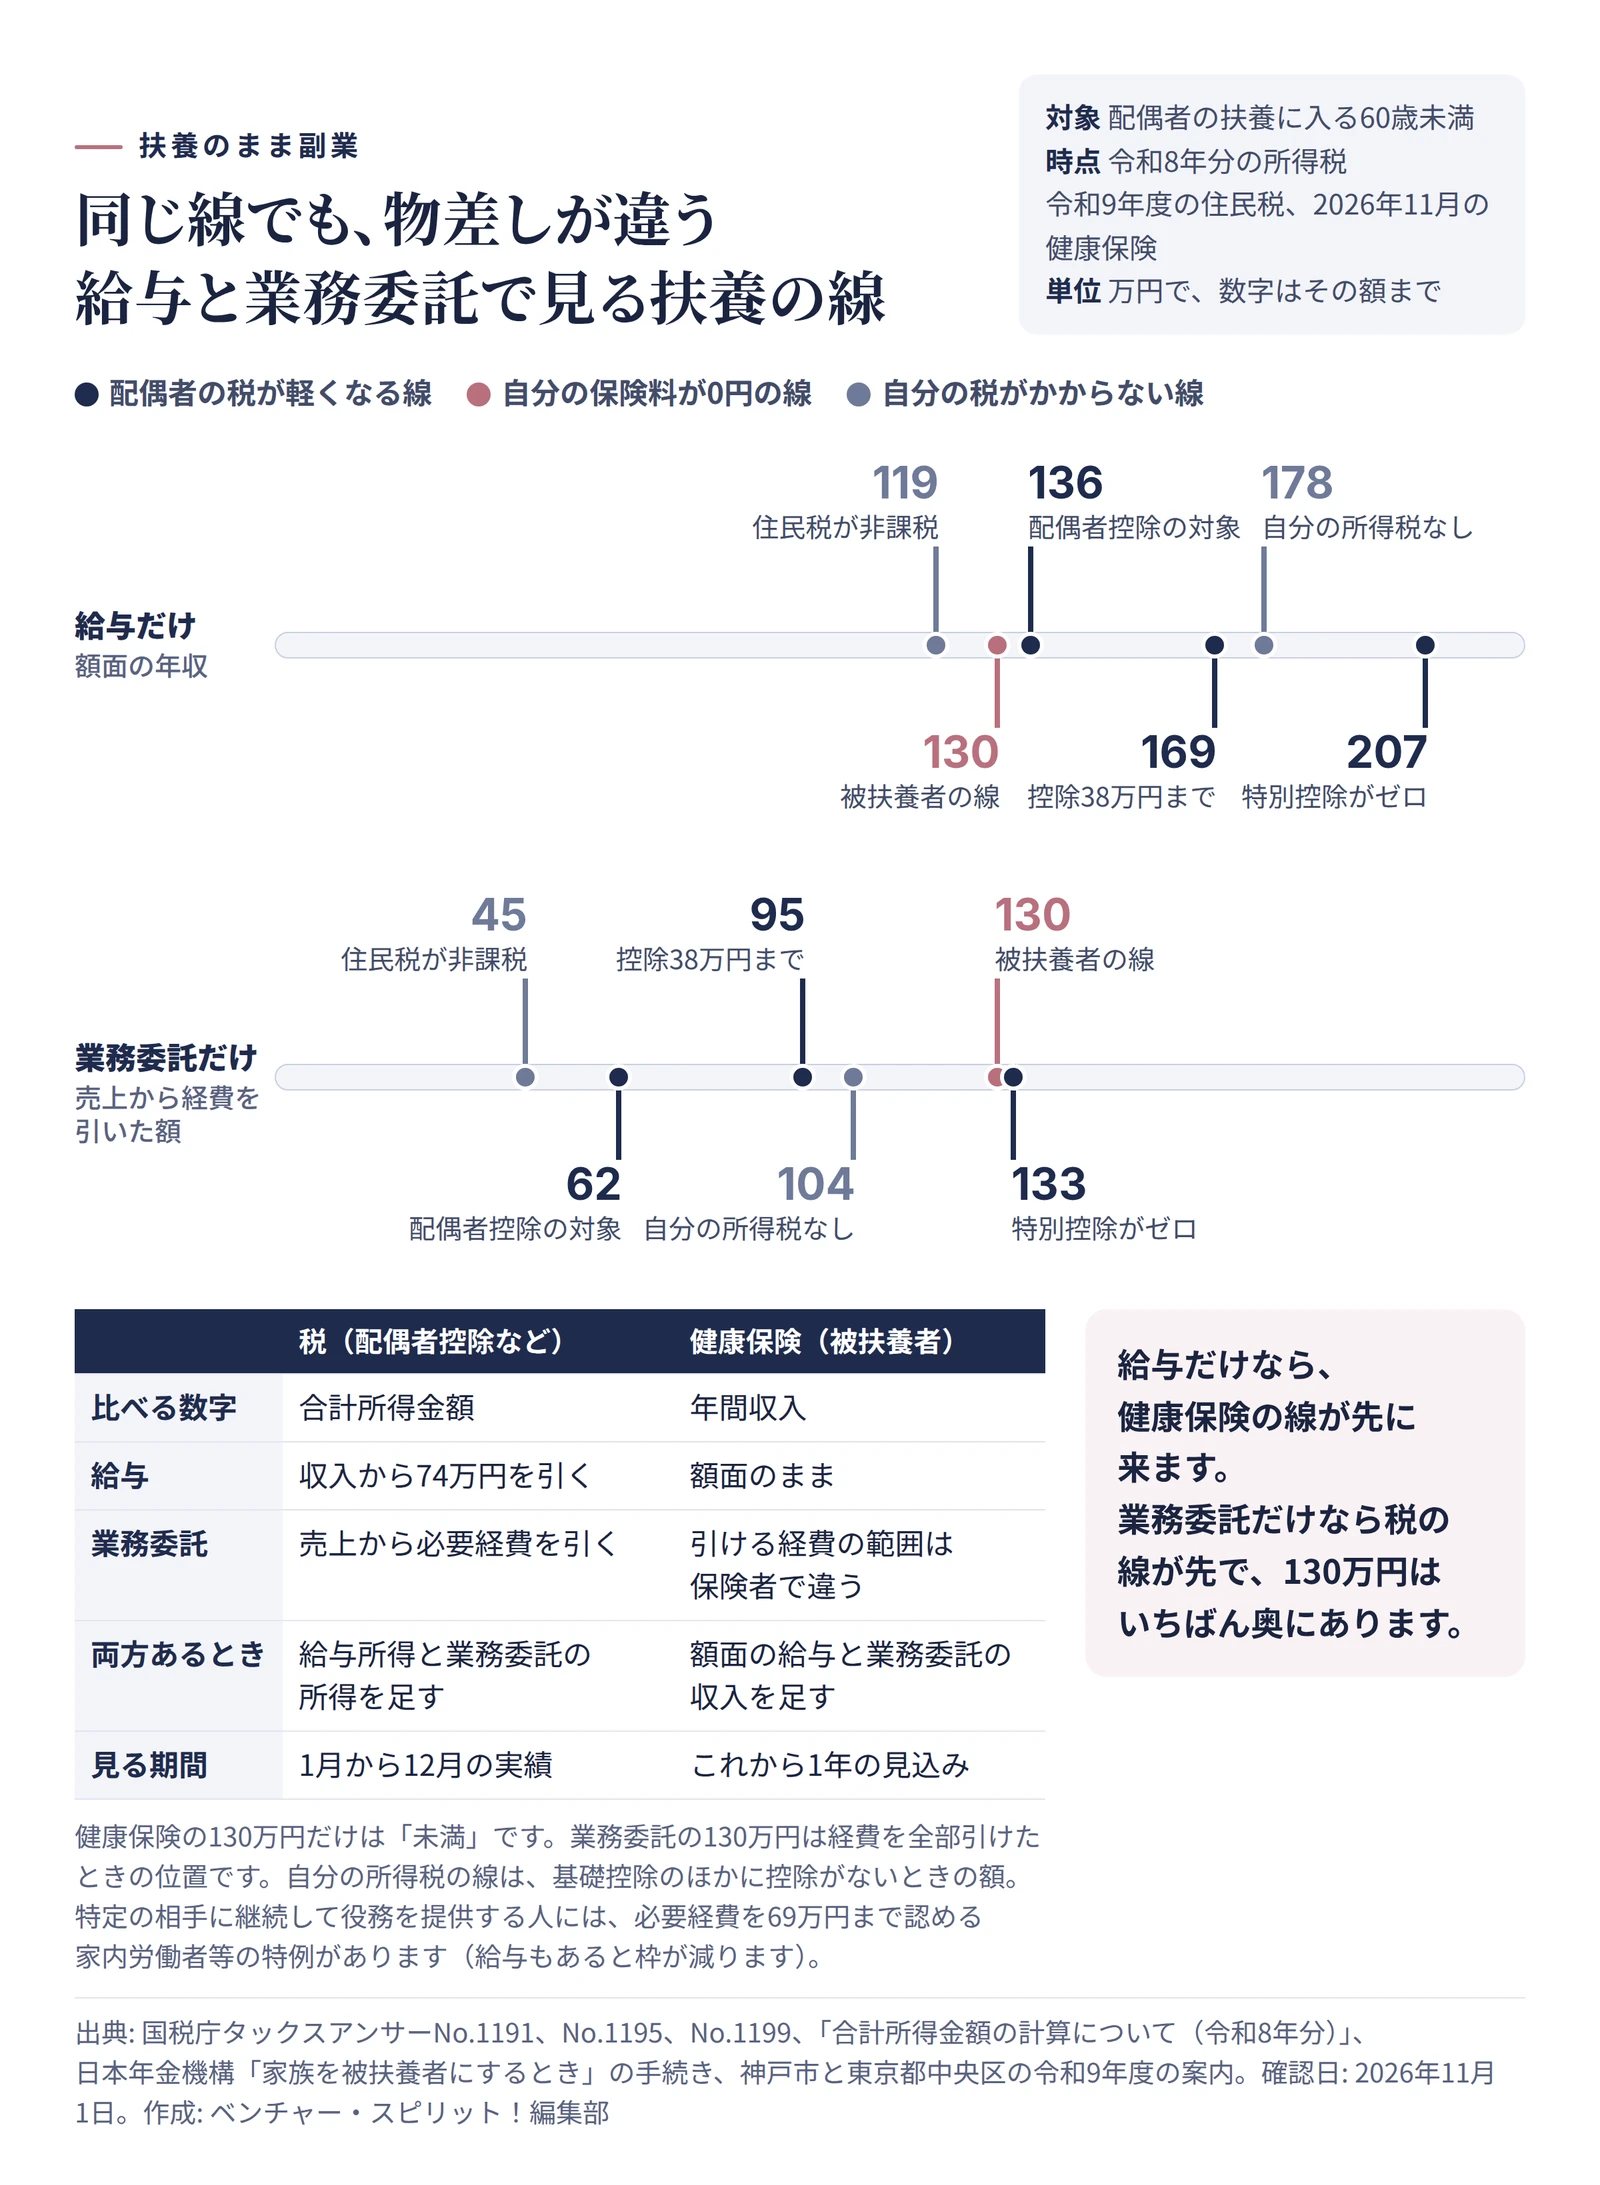
配偶者控除の線は、配偶者の合計所得金額62万円以下です。1給与だけなら、令和8年分は収入から74万円を引いた額が所得なので、年収136万円にあたります。2
業務委託には、この74万円がありません。収入から必要経費を引いた額が所得で、それをそのまま62万円と比べます。2たとえば売上100万円で経費が30万円なら、所得は70万円でもう線の外。パートなら同じ100万円で所得26万円ですから、ずいぶん早く届きますよね。
両方あるときは、所得どうしを足します。冒頭の人は、給与所得26万円と業務委託の所得35万円で61万円。だから配偶者控除は受けられます。
62万円を超えても、控除がすぐ消えるわけではありません。配偶者特別控除に切り替わり、所得95万円までは同じ38万円、133万円を超えるとなくなります。1控除を受ける配偶者の所得が900万円以下のときの額です。
ここまでは配偶者の税の話で、自分の税の線は別です。所得税は基礎控除が104万円なので、ほかに控除がなければ所得104万円までかかりません。3住民税は合計所得金額45万円以下が非課税の目安で、給与だけなら119万円以下です。4
健康保険は「収入」で数えて130万円
健康保険の被扶養者の条件は、年間収入130万円未満で、同居なら原則として配偶者の収入の半分未満です。5年齢で変わるのは、60歳以上などの180万円未満。19歳以上23歳未満の150万円は配偶者には使えません。6
税と違って、見るのはこれから1年の見込みです。給与は額面のまま数えますが、業務委託については、日本年金機構の案内に「自営業者についての収入額は、当該事業遂行のための必要経費を控除した額」とあります。5
冒頭の人は100万円と35万円で135万円。税の線の内側にいても、健康保険では外れるわけです。国民年金の第3号被保険者の認定も、健康保険の扱いを勘案して日本年金機構が行います。7
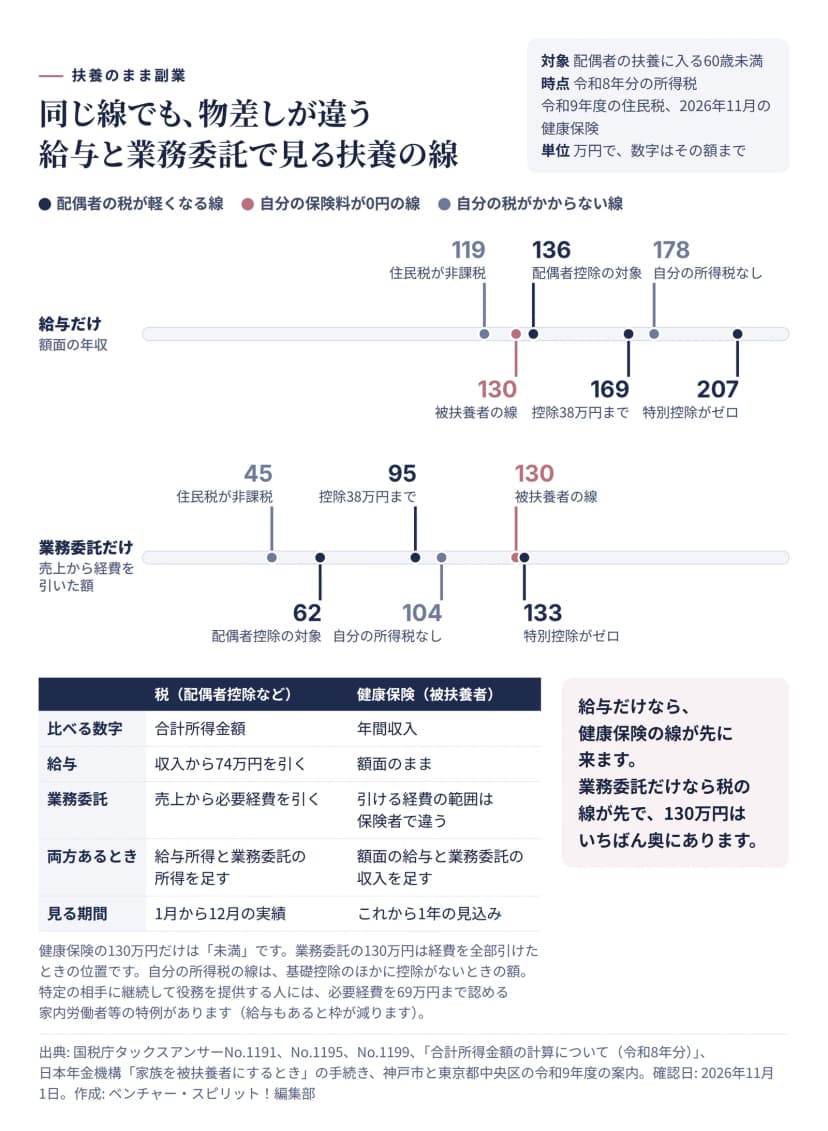 給与と業務委託で、扶養の線が来る順番が違う(令和8年分・2026年11月時点)作成: 編集部 / 出典: 国税庁・日本年金機構・神戸市・東京都中央区
パートの給与に業務委託をいくら足せるかは、給与の額で変わります。
| パートの給与 |
税で配偶者控除のままの所得 |
健康保険で経費を全部引けたときの額 |
| なし |
62万円以下 |
130万円未満 |
| 50万円 |
62万円以下 |
80万円未満 |
| 100万円 |
36万円以下 |
30万円未満 |
| 120万円 |
16万円以下 |
10万円未満 |
給与が74万円以上なら、いつも健康保険の枠のほうが6万円小さくなります。逆に68万円より少なければ、先に来るのは税の線。自分がどちら側かを見ておくと、気にする数字が1つに絞れます。
雇われて副業するなら、もう1本の線があります。週20時間以上などの条件を満たすと、年収にかかわらず勤め先の社会保険に入るという線です。月8.8万円の賃金要件は2026年10月1日に撤廃され8、従業員51人以上の条件は2027年10月に36人以上へ広がります。9線の全体は扶養とはで説明しています。
業務委託を足すと、契約では判定できない
2026年4月から、パートの人の扶養は判定しやすくなりました。労働条件通知書の賃金から見込む年収が130万円未満なら、想定外の残業で結果的に超えても、社会通念上妥当な範囲なら扶養のままでいられます。10
ところが、厚生労働省の通知は条件に「他の収入が見込まれず」と書き、さらにこう定めています。
給与収入以外に他の収入(年金収入や事業収入等)がある場合における当該給与収入を含む年間収入の取扱いについては、従前のとおりの取扱い(略)とする。
Q&Aの答えも「従来どおり給与明細書、課税(非課税)証明書等により年間収入を判定」です。11届けには本人が「給与収入のみである」と申し立てるので、業務委託があると、この申立てができません。
業務委託を1件受けると、パートの分まで、残業の見込みを含めた今までの見方に戻ります。気づかないまま仕事を受けてしまいそうなところです。
一方、副業も雇用なら、2社の労働条件通知書の額を足して判定できます。12
一時的な増収を事業主が証明する仕組みは、2025年10月に恒久的な取り扱いになり、2026年も使えます。13ただ、特定の事業主と雇用関係にないフリーランスや自営業者は対象外。給与と両方ある人が使えるのも、給与が一時的に増えて超えたときです。14業務委託の仕事が増えて超えた分は、この2つでは救えません。
経費をどこまで引けるかは健保で違う
線より先に確認したいのが、健保ごとの経費の範囲です。
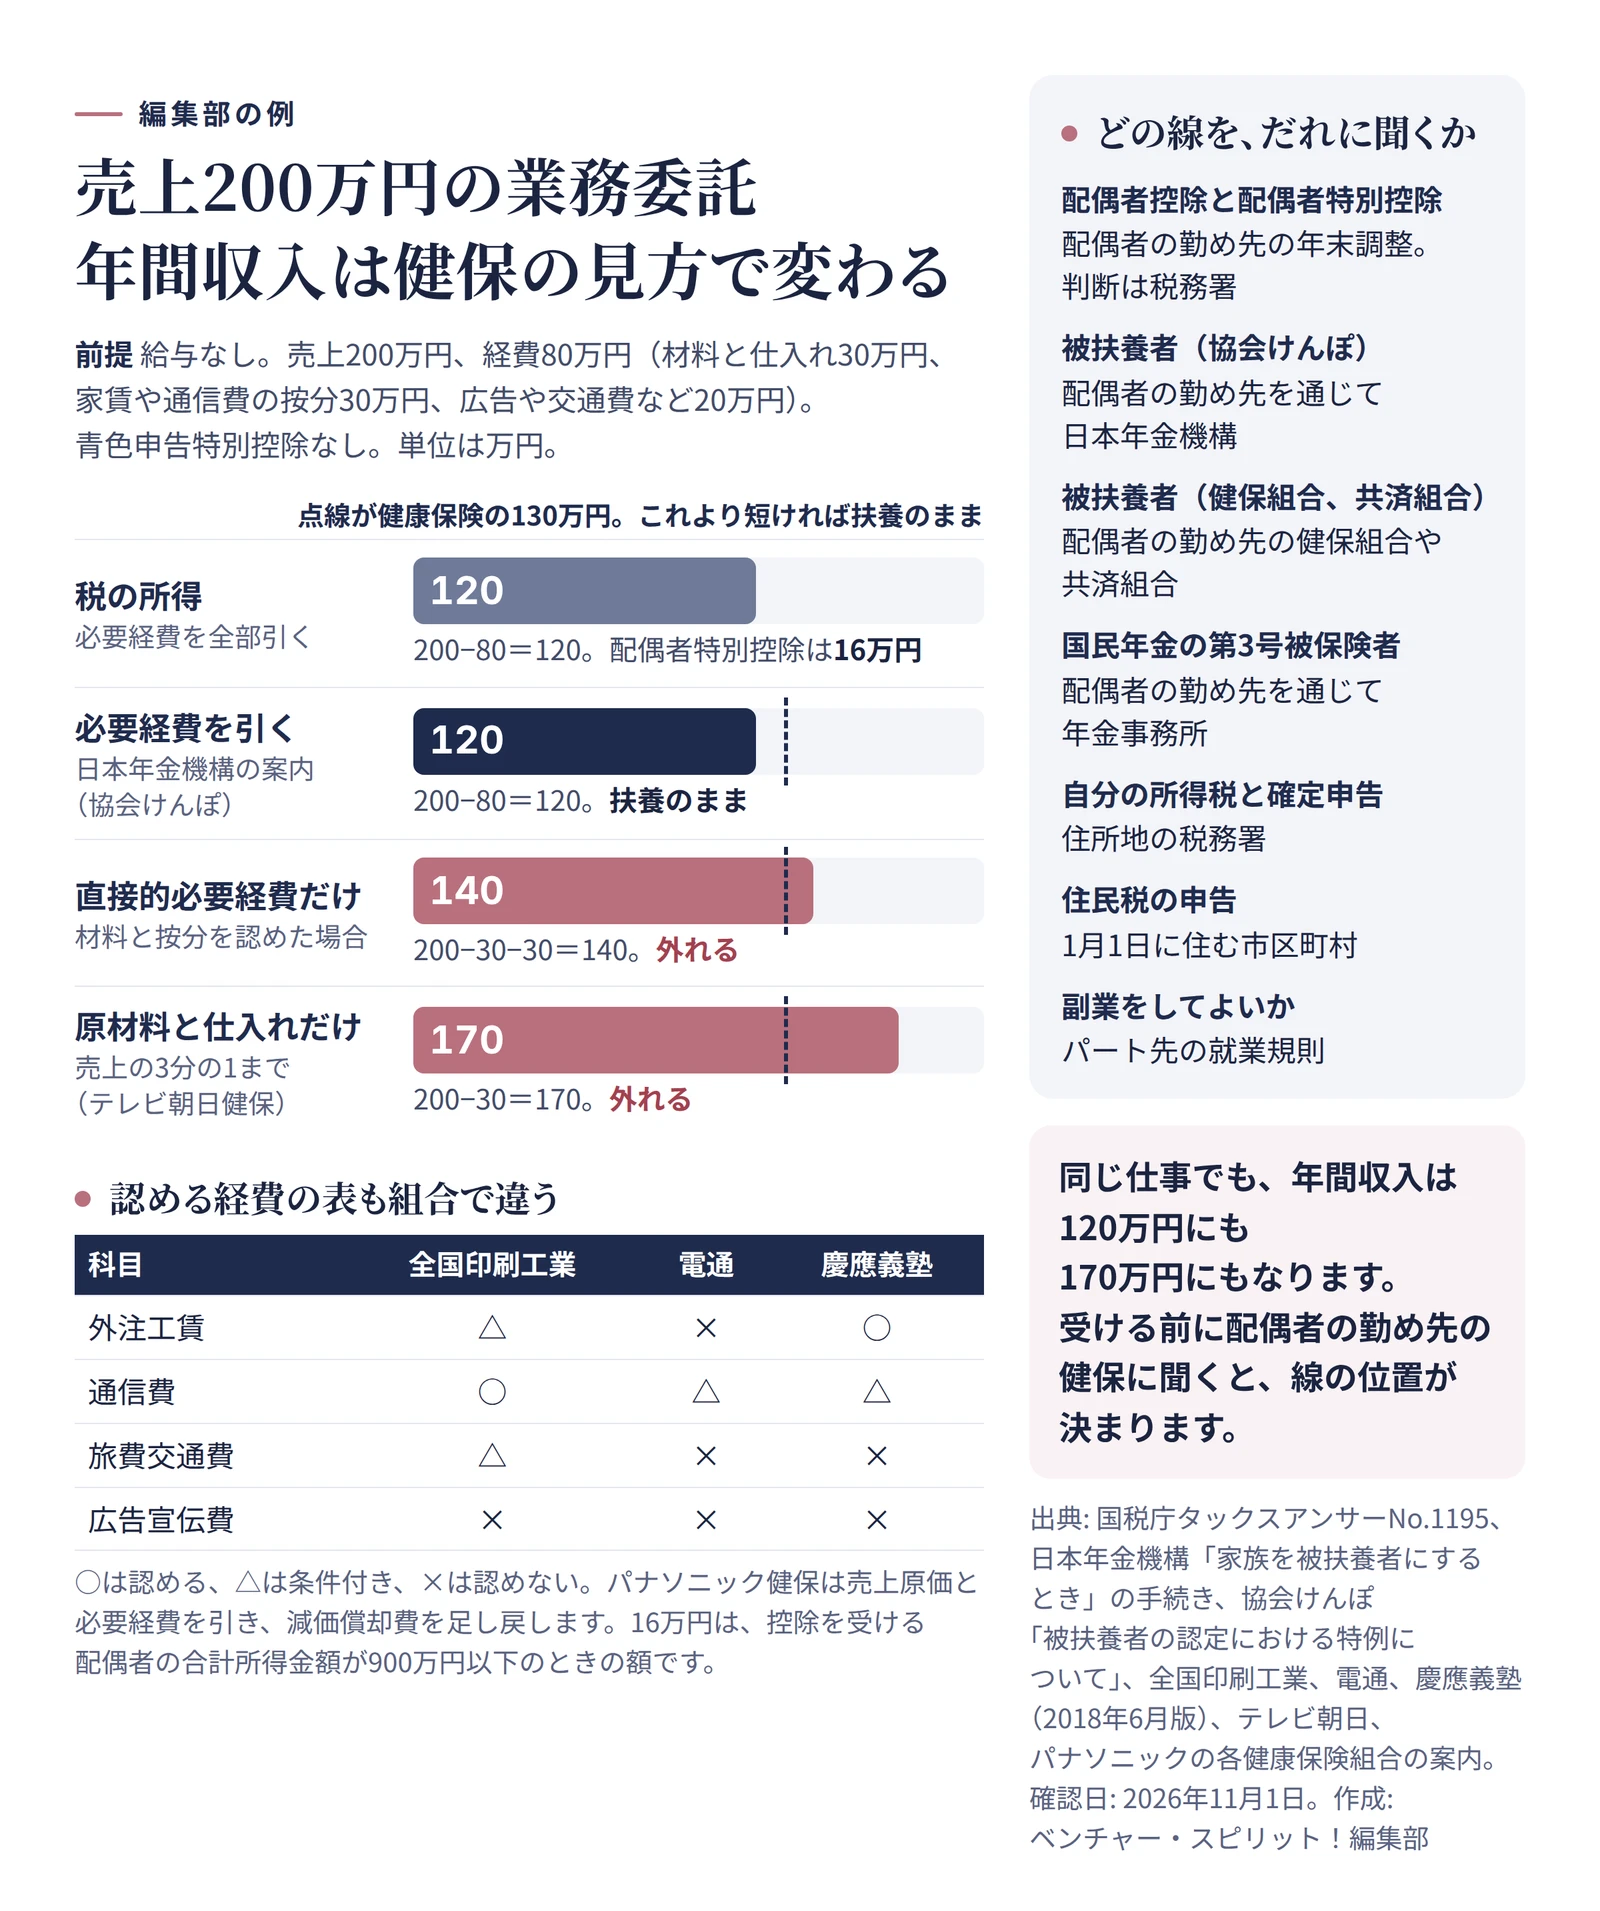
全国印刷工業健康保険組合は、総収入から「直接的必要経費」を引いた額で見ます。税法上の必要経費とは別物で、生産活動に要する原材料などの費用です。テレビ朝日健康保険組合はさらに絞り、差し引けるのは原材料費と仕入れ代だけで、売上の3分の1までとしています。
電通健康保険組合は青色申告特別控除も引けないとしていて、税を軽くする控除が健保には効かないこともあるのです。
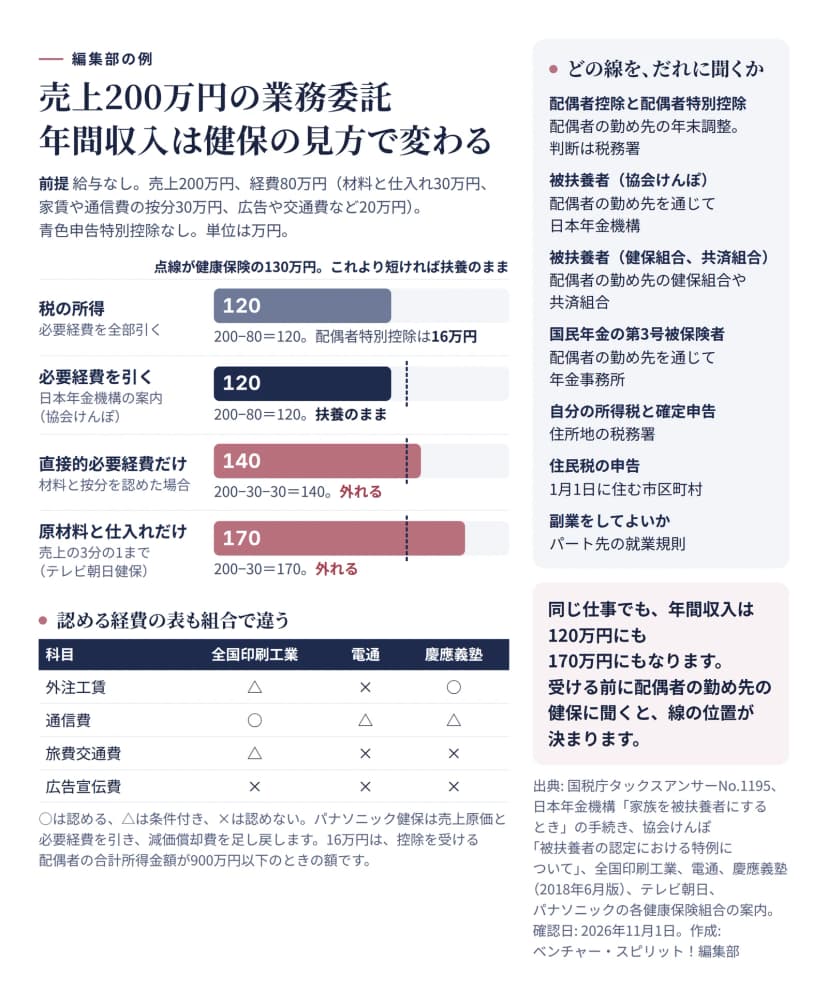 売上200万円の業務委託で、年間収入は健保の見方により120万〜170万円に(編集部の例)作成: 編集部 / 出典: 国税庁・日本年金機構・各健康保険組合
開業届も気になりますよね。出しただけで外れると書いた案内は、今回読んだ日本年金機構と6つの健保組合には見当たりませんでした。ただ、人を雇っていないことと法人化していないことを条件にする組合はあります。届け自体は副業の開業届で説明しています。
超えたら損なのか、手取りで比べる
130万円を超えると、保険料を自分で払い始めます。では、いくら稼げば手取りが元に戻るのでしょう。
編集部の例で、税と保険料を引いた本人の手取りを計算しました。東京都新宿区に住む40歳未満で、前の年も同じ収入、世帯の減額なし。業務委託は経費を全部引けた額で、パートは135万円から週20時間以上で働く前提です。15
| 年間収入 |
パートで勤め先の社会保険 |
パート100万円と業務委託 |
業務委託だけ |
| 129万円(扶養) |
127.6万円 |
127.6万円 |
118.9万円 |
| 135万円 |
115.8万円 |
103.4万円 |
91.4万円 |
| 150万円 |
127.1万円 |
116.8万円 |
103.2万円 |
| 170万円 |
142.7万円 |
133.2万円 |
118.3万円 |
| 200万円 |
165.4万円 |
157.3万円 |
141.1万円 |
| 手取りが戻る額 |
約151万円 |
約163万円 |
約171万円 |
差の元は保険料です。年間収入150万円なら、勤め先の社会保険は会社と折半で本人負担が年約21万円。業務委託だけの人は、国民年金と国民健康保険料で年約40万円かかります。
冒頭の人は表の2列目で、パートだけの手取り100万円より3.4万円増えるだけ。そこから先は、稼いだ分がまた手元に残り始めます。
超えた先は負担だけではありません。勤め先の社会保険なら厚生年金の報酬比例部分が加わり、傷病手当金や出産手当金の対象にもなります。16勤め先が保険料調整制度を使えば、標準報酬月額12.6万円以下の人の負担は通算3年間軽くなります。17国民年金を自分で払っても、基礎年金は第3号の期間と同じ計算で、上乗せはありません。18
表は本人の手取りだけで、配偶者の税や家族手当は入れていません。同じ129万円でも、配偶者の控除は給与なら38万円、業務委託だけなら6万円と差があります。129万円で止めるのも、171万円の先を目指すのも、数字を見て決めたのなら、どちらも自分の働き方です。
年末調整の前に数字をそろえる手順
11月のうちに動くと、配偶者の年末調整に間に合います。
- 今年の給与と、業務委託の売上と経費を、12月までの見込みで合計する。
- 給与所得と業務委託の所得を足して、配偶者に伝える。
- 配偶者が、その額を年末調整の申告書の見積額に書く。
- これから1年の給与と業務委託を足して、130万円と比べる。
- 配偶者の勤め先から、差し引ける経費を健保に聞く。
- 枠に合わせて、1月からの受注額を決める。
給与が1か所で年末調整を受ける人は、業務委託の所得が20万円以下なら所得税の確定申告は要りませんが、住民税の申告は残ります。19給与がない人にこの決まりは当てはまらず、控除を引いて税が出るなら確定申告です。20
認定では確定申告書の写しを求められることがあるので、申告しない人は代わりの書類も聞いておくと慌てずに済むでしょう。5
パート先の就業規則で、副業が届出制のこともあります。税は税務署か税理士に、扶養は配偶者の勤め先の健保に相談できます。
受ける前に、枠を1つの数字にしておく。それだけで、線に合わせて仕事を選ぶのか、線を越えて増やすのかを自分で決められます。
記事の内容は2026年11月1日時点のものです。令和8年分の所得税、令和9年度の住民税、令和8年度の保険料で書きました。給与の74万円は、令和10年分以後は変わります。