年末調整を受けるのは、給与をもらう会社のうち、扶養控除等申告書を出した1か所だけです。本業の会社に申告書を出しているなら、副業先のアルバイトの給与は年末調整されず、そのままになります。
そのため、副業先の給与が年に20万円を超えると、自分で確定申告をして、2か所の給与を合わせて精算することになります。副業先の給与の引かれ方と、確定申告が要る条件を順に見ていきます。
年末調整は、扶養控除等申告書を出した会社で
 本業と副業先、2つの源泉徴収票をそろえて見比べるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
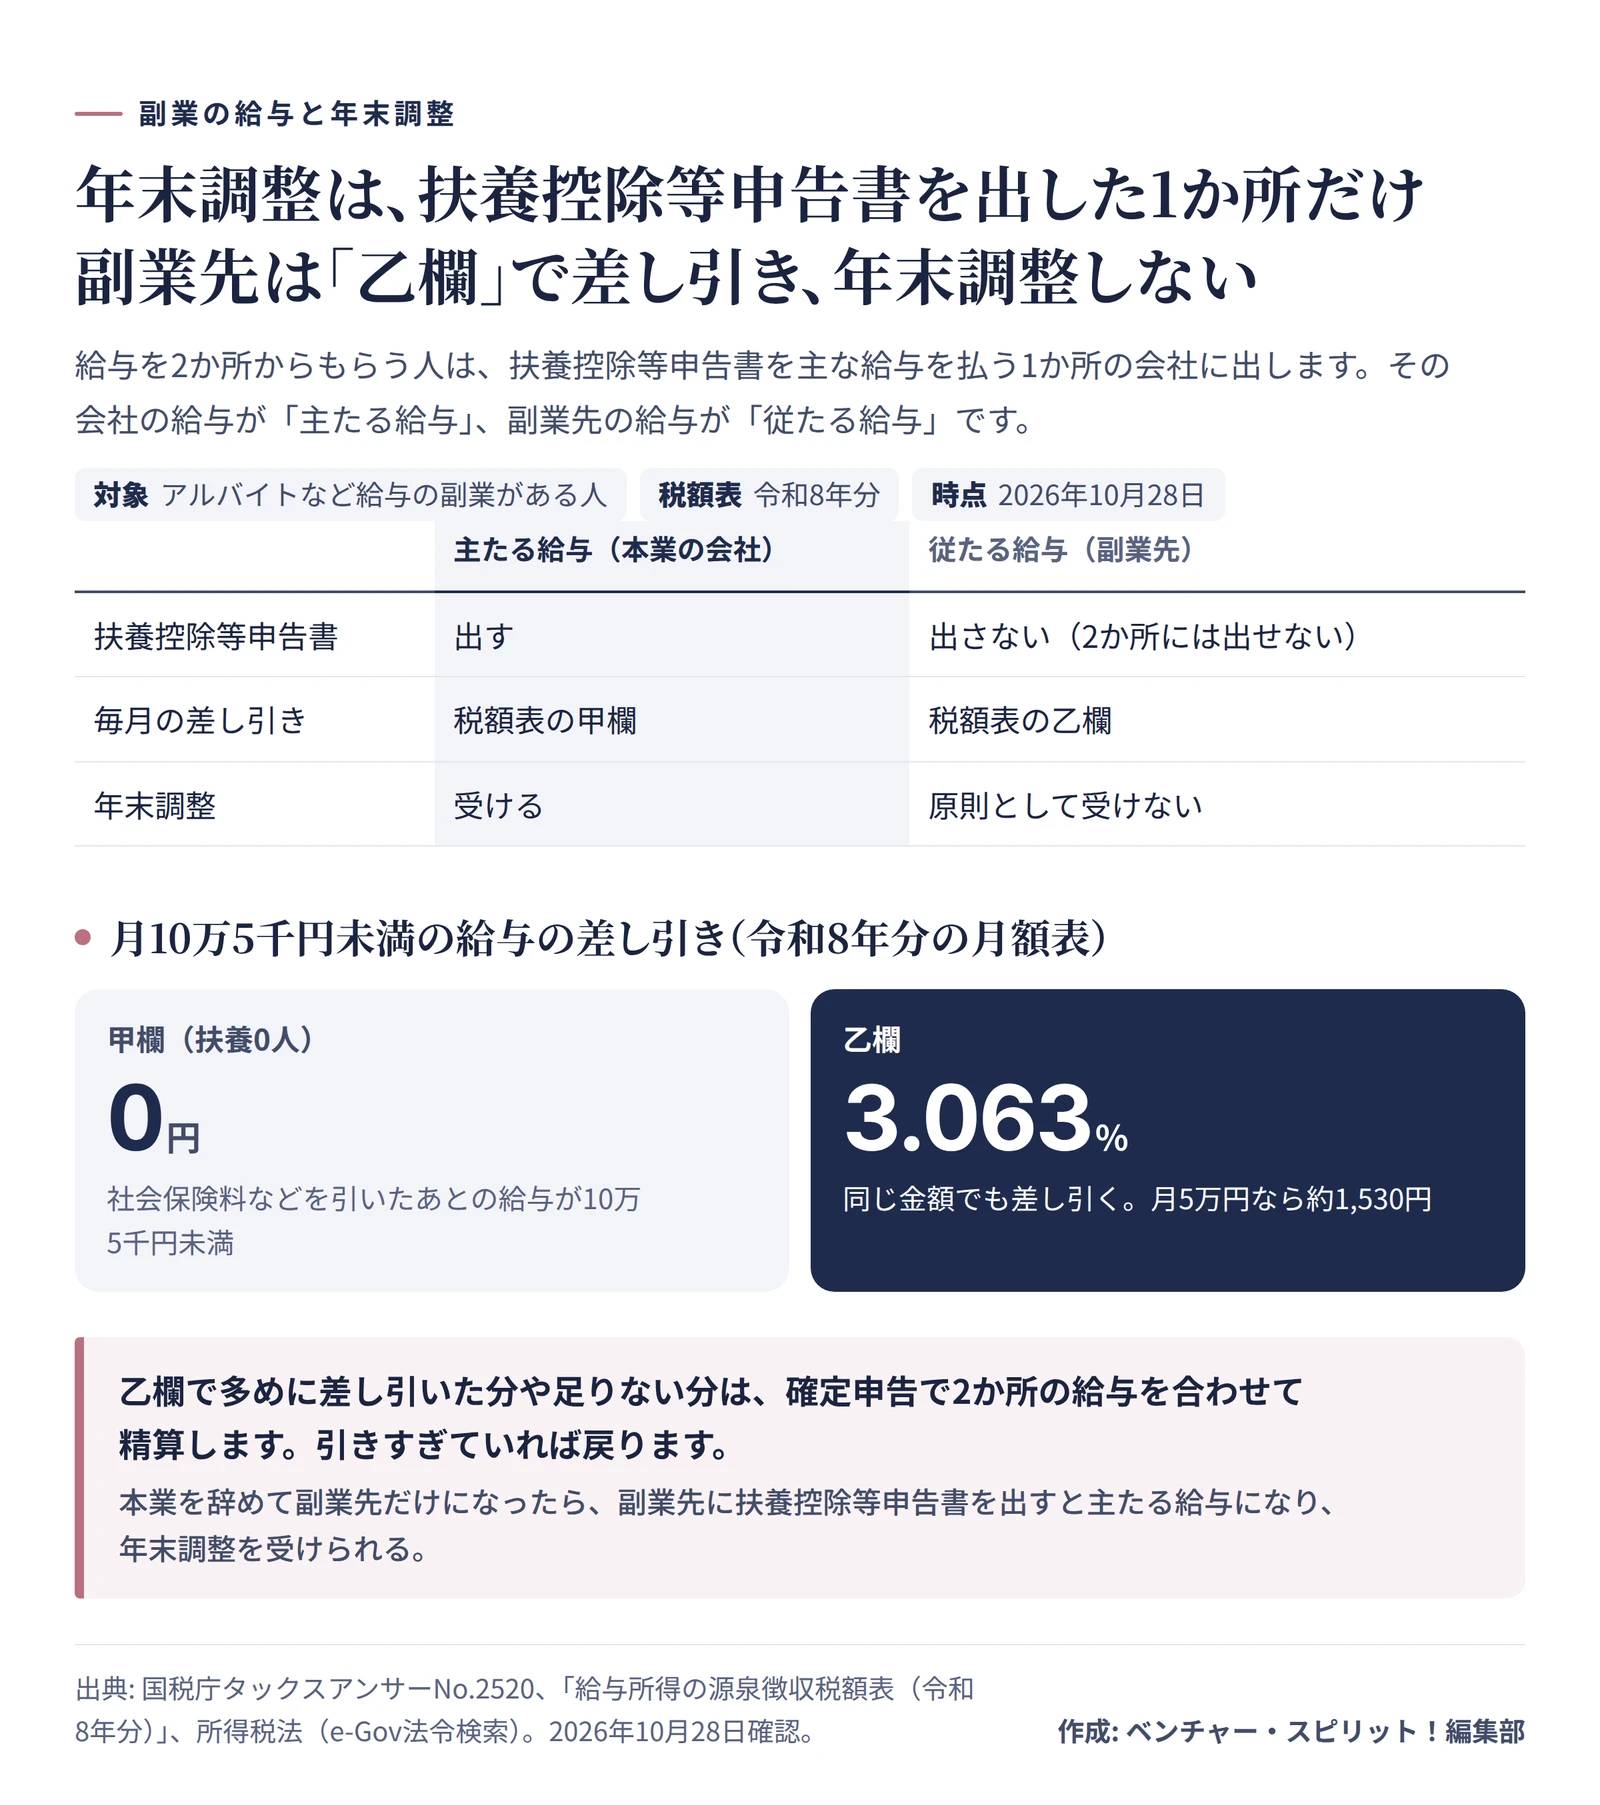
扶養控除等申告書は、給与をもらう会社が2か所以上あるときは、主な給与を払う1か所の会社に出す決まりです。1国税庁は、この申告書を出している会社が払う給与を「主たる給与」、それ以外の会社が払う給与を「従たる給与」と呼んでいます。2
|
主たる給与(本業の会社) |
従たる給与(副業先) |
| 扶養控除等申告書 |
出す |
出さない |
| 毎月の引かれ方 |
税額表の甲欄 |
税額表の乙欄 |
| 年末調整 |
受ける |
原則として受けない |
副業先の会社から「扶養控除等申告書を出してください」と言われたら、本業の会社に出していることを伝えれば足ります。2か所に出すことはできません。
副業先は「乙欄」で所得税を差し引く
毎月の給与から引かれる所得税は、源泉徴収税額表で決まります。主たる給与は「甲欄」、従たる給与は「乙欄」です。2
乙欄は、給与が少なくても税金を差し引くのが特徴です。令和8年分の月額表では、社会保険料などを引いたあとの給与が10万5千円未満なら、甲欄の税額は0円ですが、乙欄ではその3.063%を差し引きます。3たとえば副業先から月5万円の給与をもらうと、副業先は毎月およそ1,530円を差し引く計算です。
副業先の給与明細を見て、少ない給与なのに所得税が引かれていると驚く人もいますが、乙欄ならそれがふつうです。副業先が2か所以上あるときは、扶養控除等申告書を出していない会社は、どこも乙欄で差し引きます。2
この差は、確定申告で精算されます。本業と副業の給与を合わせて1年分の税金を計算し直し、引かれすぎていれば戻り、足りなければ納めます。
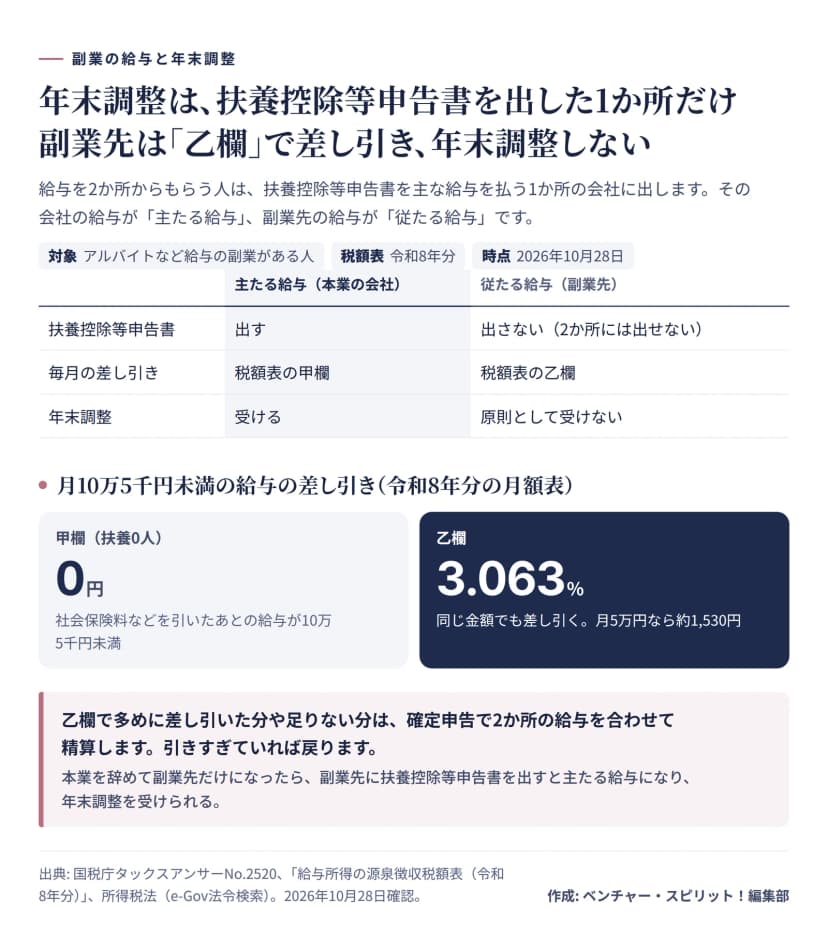 主たる給与と従たる給与の違いと、乙欄の差し引き作成: 編集部 / 出典: 国税庁・e-Gov法令検索
確定申告が要るのは、副業の給与が20万円を超えるとき
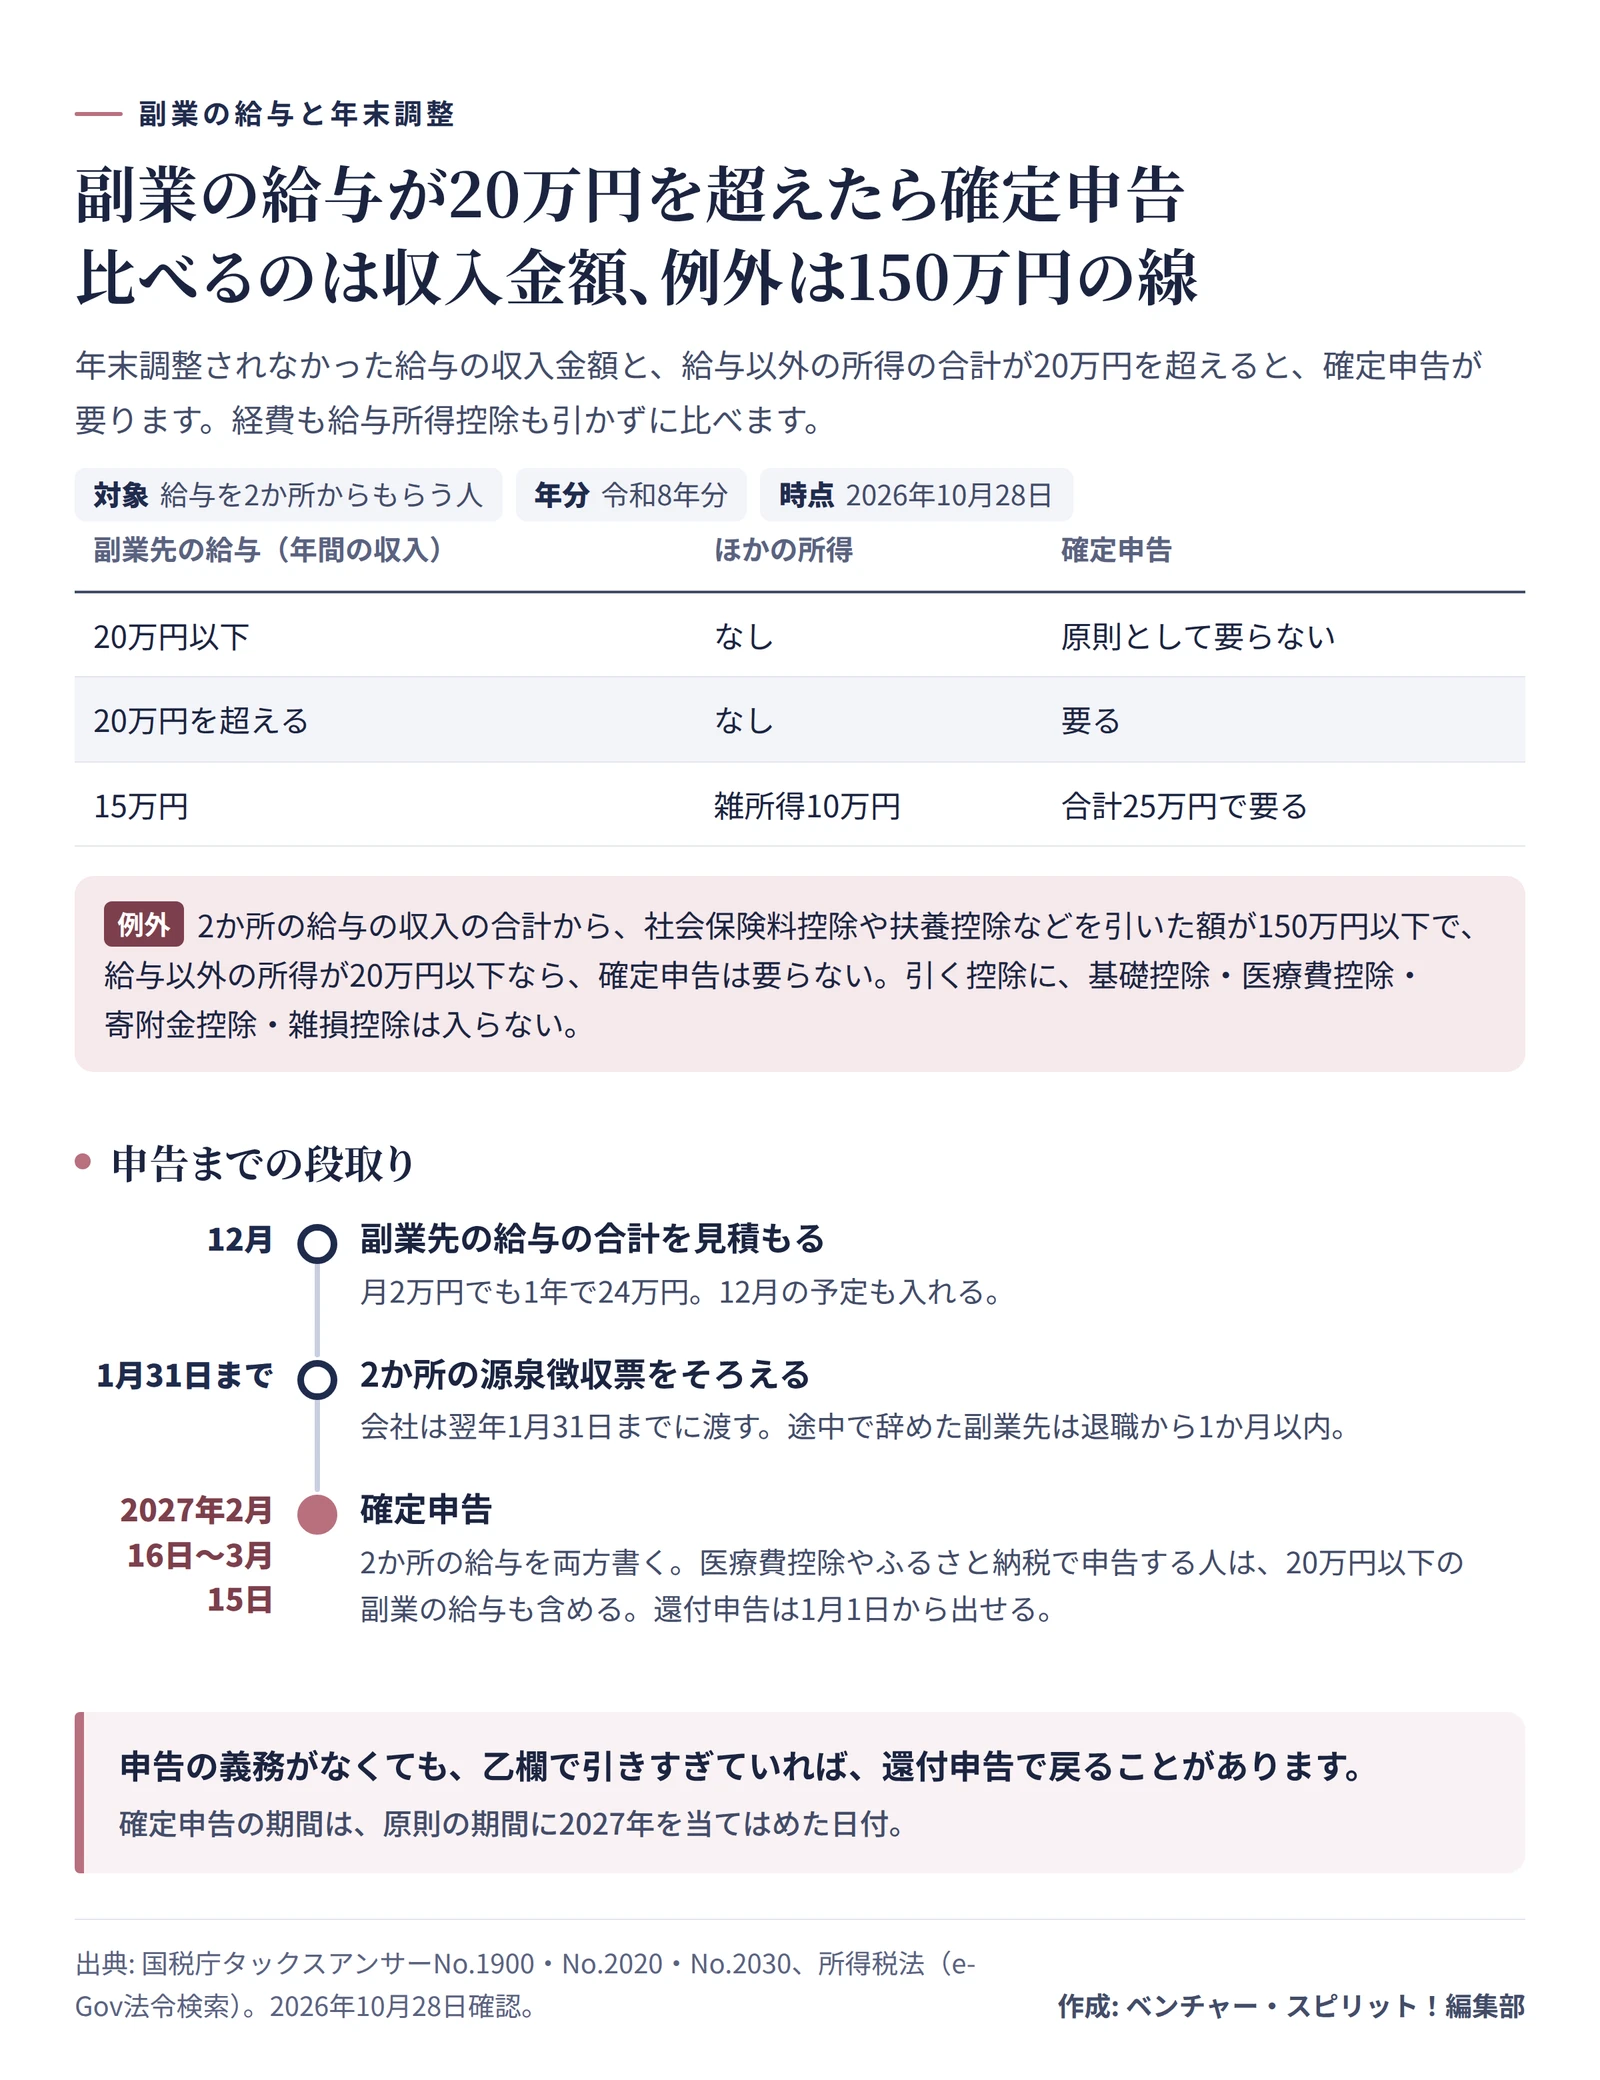
国税庁によると、給与を2か所以上からもらう人で、年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超える人は、確定申告をしなければなりません。4
比べるのは、副業先の給与の「収入金額」です。源泉徴収票の支払金額をそのまま使い、経費や給与所得控除は引きません。月2万円のアルバイトでも、1年続ければ24万円になり、20万円を超えます。
| 副業先の給与(年間の収入) |
ほかの所得 |
確定申告 |
| 20万円以下 |
なし |
原則として要らない |
| 20万円を超える |
なし |
要る |
| 15万円 |
雑所得が10万円 |
合計25万円で要る |
月の給与と働く月数から、20万円を超えるかの見当をつけておくと、年末に慌てません。
| 副業先の給与の例 |
1年の収入 |
20万円との比べ |
| 月1万5千円を12か月 |
18万円 |
以下 |
| 月2万円を12か月 |
24万円 |
超える |
| 月5万円を4か月(冬だけ) |
20万円 |
以下(ちょうど20万円は超えない) |
| 月5万円を5か月 |
25万円 |
超える |
実際に比べるのは、副業先の源泉徴収票の「支払金額」の欄の数字です。同じ源泉徴収票の「源泉徴収税額」の欄には、副業先が1年に差し引いた所得税の合計が載っています。確定申告では、2か所の源泉徴収票のこの2つの欄を、申告書にそれぞれ書き写します。副業先が2か所以上あるときは、扶養控除等申告書を出していない会社の給与を、全部合わせて20万円と比べます。4
例外もあります。2か所の給与の収入の合計から、社会保険料控除や扶養控除などを引いた額が150万円以下で、給与以外の所得が20万円以下なら、確定申告はいりません。ここで引く控除に、基礎控除、医療費控除、寄附金控除、雑損控除は入りません。4給与の合計がそれほど多くない人に関わる線です。
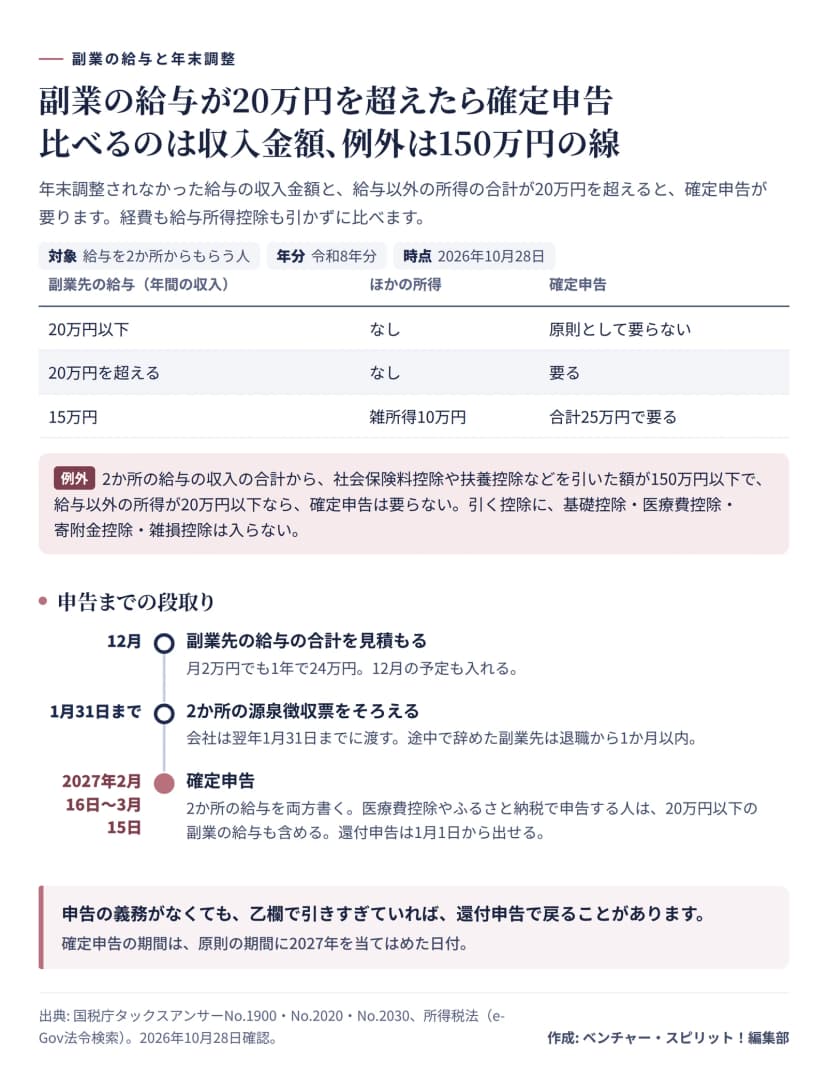 副業の給与で確定申告が要る条件と、申告までの段取り作成: 編集部 / 出典: 国税庁・e-Gov法令検索
申告の義務がない人でも、確定申告をすれば税金が戻る場合があります。乙欄で多めに差し引いていたときがそうです。税金が戻るだけの申告(還付申告)は、翌年1月1日から5年間出せます。5
確定申告は、2か所の源泉徴収票をそろえてから
確定申告の書類には、2か所の給与を両方書きます。そのために、本業と副業先の両方から源泉徴収票をもらっておきます。
会社は、その年の給与の源泉徴収票を翌年1月31日までに渡す決まりで、年の途中で辞めた人には、退職の日から1か月以内に渡します。6副業先を辞めていて手元にないときは、早めに頼んでおきましょう。
確定申告の期間は、令和8年分なら2027年2月16日から3月15日までです。7医療費控除やふるさと納税で確定申告をする人は、副業先の給与が20万円以下でも、その給与を含めて申告します。申告に使う書類の集め方は、副業の確定申告の準備にまとめています。
本業を辞めて、副業先だけになったら
年の途中で本業の会社を辞め、副業先の給与だけになったときは、副業先に扶養控除等申告書を出せば、副業先の給与が主たる給与になります。年末まで副業先で働いていれば、副業先で年末調整を受けられます。
このとき、前の本業の会社の源泉徴収票を副業先に出します。国税庁によると、前の会社の給与は源泉徴収票で確認するので、確認できないと年末調整はできず、自分で確定申告をすることになります。8
住民税は、申告とは別に気をつける
確定申告をすれば、その内容は住民税にも使われます。給与の副業の住民税は、本業の給与からまとめて差し引く自治体が出てきています。仕組みと、普通徴収を選べる範囲は副業と住民税の普通徴収で取り上げました。副業先の給与が20万円以下で確定申告をしない場合の住民税の扱いは、副業が20万円以下でも住民税は申告にあります。
12月のうちにやること
副業先の給与の合計が20万円に近いなら、12月の勤務の予定も含めて見積もっておくと、年明けに申告が要るかどうかで迷いません。
この記事の制度は、2026年10月28日に確認した国税庁の案内と令和8年分の源泉徴収税額表、所得税法によるものです。自分の場合に申告が要るかは、税務署や税理士に相談できます。