自宅で副業をしていると、家賃も電気代も、半分は仕事のために払っているように思えてきます。仕事部屋の明かり、一日中つないでいるネット回線、本業のあとに開くノートパソコン。このうち経費にできるのは、仕事に使った分をはっきり分けられる部分だけです。
分ける割合は自分で出します。そのかわり、面積や時間のような物差しを使い、あとで理由を聞かれても答えられるように残しておく。1年をふり返れる12月は、その準備にちょうどいい時期です。
経費は、収入を得るためにかかった費用
 仕事にだけ使う部屋の広さを測っておくと、家賃の割合の理由になるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
副業の経費は、所得税法でいう「必要経費」です。売上を得るために直接かかった費用と、仕事を続けるためにかかった費用がこれにあたります。1たとえば原稿を書く仕事なら資料の本や取材に行く交通費、ハンドメイドの販売なら材料費や送料、といった具合です。
所得が事業所得でも雑所得でも、この考え方は同じです。
反対に、暮らしのための支出は経費になりません。国税庁は決算の手引きで、衣料費や食費を家事上の費用の例に挙げています。2
迷いやすいのは、その間にある費用です。家賃や電気代、ネット回線、スマホ、パソコンは、仕事にも暮らしにも使いますよね。こうした費用を家事関連費といい、仕事に必要な部分をはっきり区分できるときに限って、その部分が経費になります。3
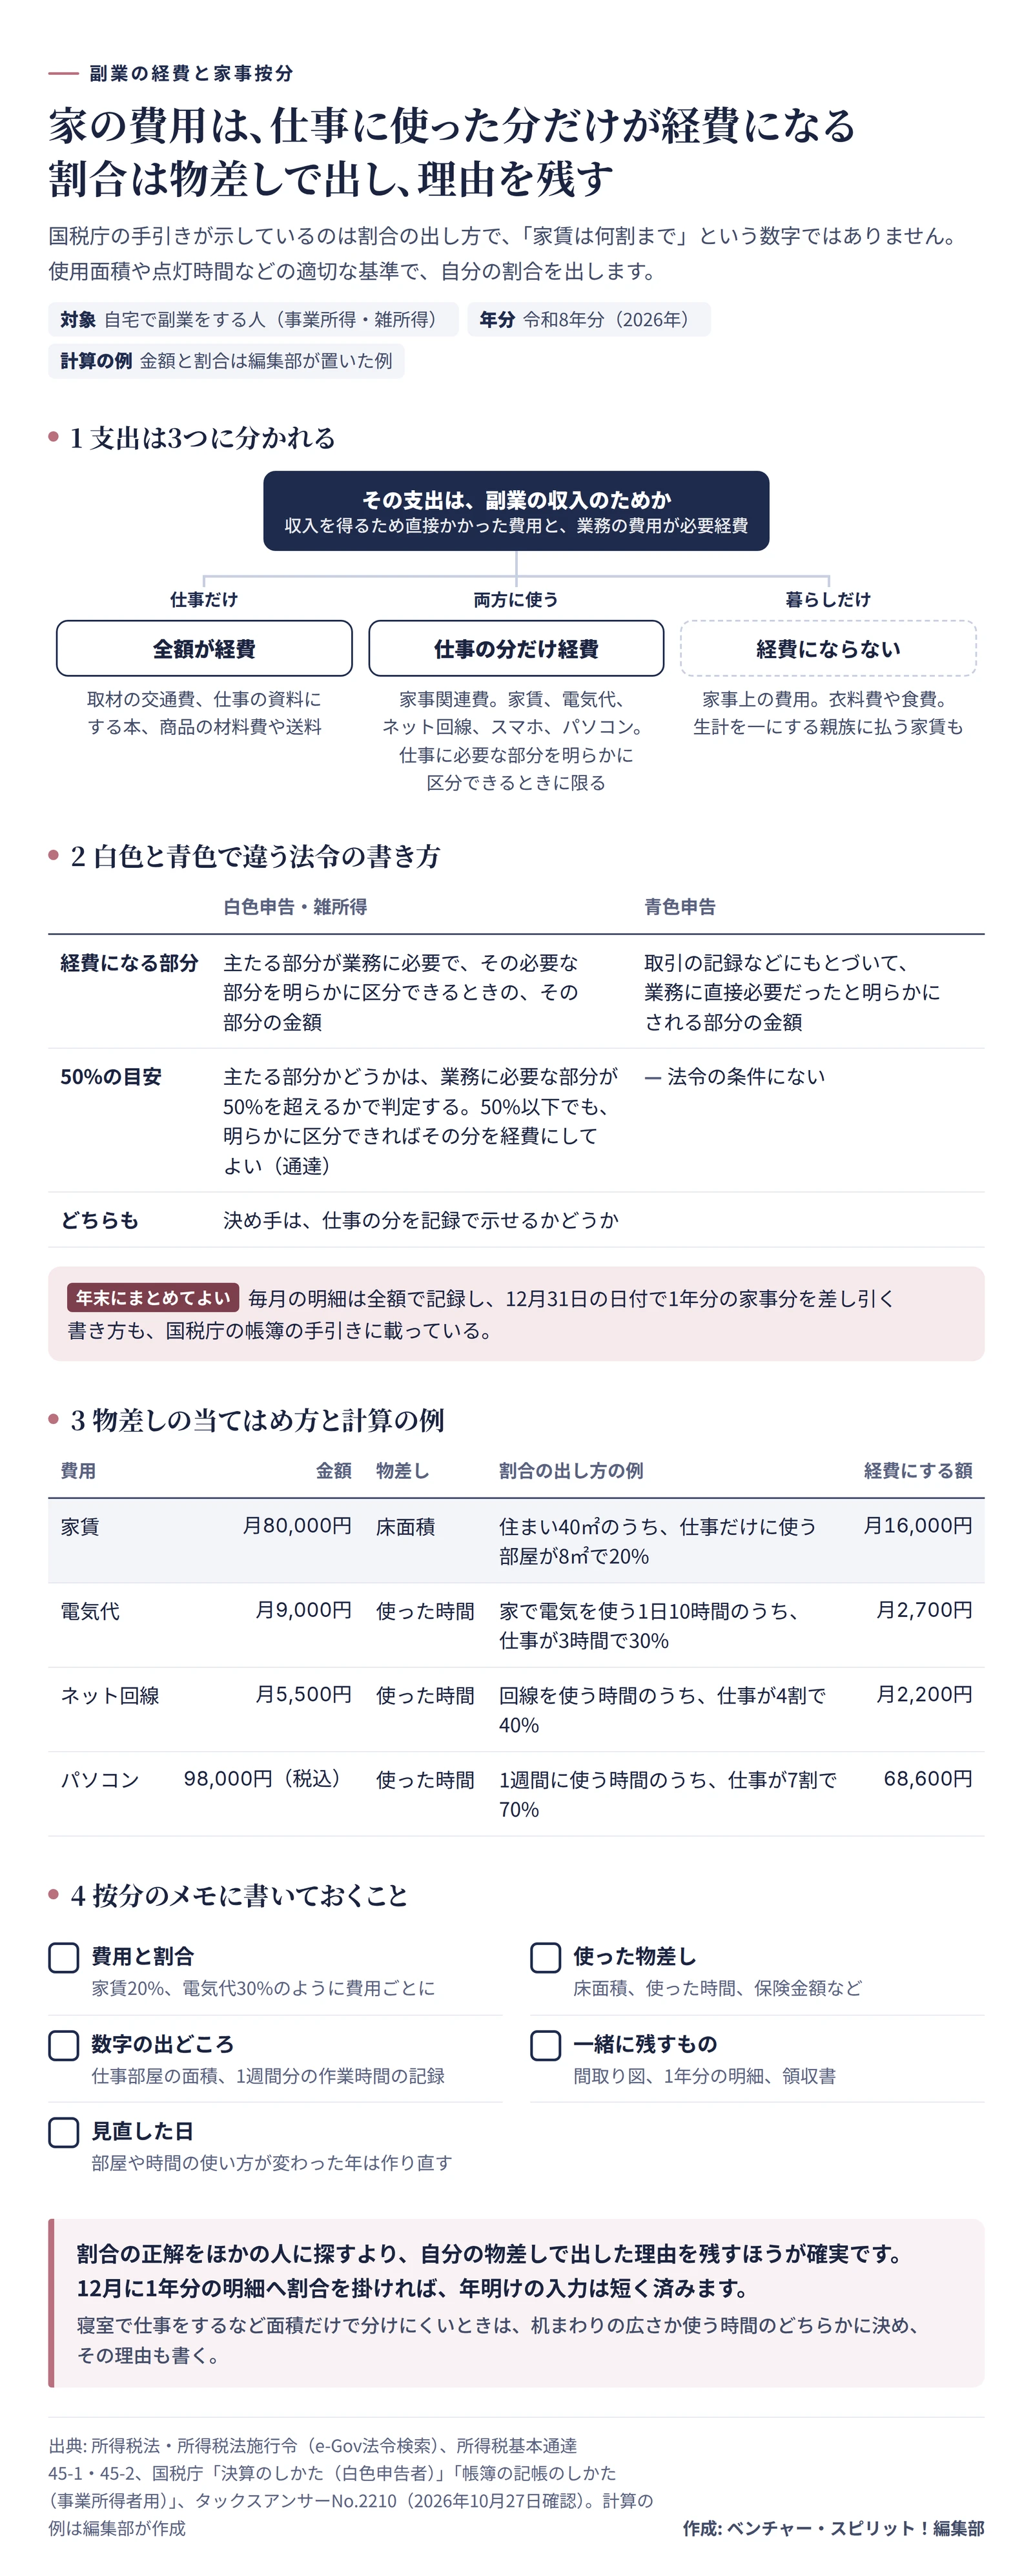
つまり、支出は3つの箱に分かれます。仕事だけに使う費用は全額、暮らしだけの費用はゼロ、両方に使う費用は仕事の分だけ。箱が決まれば、残すものも決まります。全額の箱なら領収書、仕事の分だけの箱なら、領収書に割合のメモが加わります。
経費に入れる年は、払った日ではなく、支払う義務が決まった年で数えます。この決まりと帳簿のつけ方は、副業の確定申告の準備で取り上げました。
家の費用は、仕事の分だけを切り分ける
家賃や電気代を仕事と暮らしに分けることを、家事按分といいます。決算の手引きでは、家事関連費を家事分と事業分にあん分し、事業分だけを必要経費にします。分け方として挙がっているのは「使用面積や保険金額、点灯時間などの適切な基準」です。2
手引きが示しているのは割合の出し方で、「家賃は何割まで」といった数字ではありません。記載例にも50%や80%という割合が出てきますが、どれも例のために置いた数字です。ほかの人の割合を借りても、自分の部屋や時間の使い方を説明したことにはならないのです。
白色申告と青色申告では、法令の書き方が少し違います。
白色申告や雑所得の人は、費用の「主たる部分」が仕事に必要で、仕事に必要な部分をはっきり区分できることが条件です。国税庁の通達では、主たる部分かどうかを、仕事に必要な部分が50%を超えるかで判定します。ただ、50%以下でも、必要な部分をはっきり区分できれば、その分を経費にして差し支えないとも書かれています。4
青色申告の人は、取引の記録などをもとに、仕事に直接必要だったと明らかにできる部分が経費です。4書き方は違いますが、行き着くところは同じ。仕事の分を記録で示せるかどうかです。
暮らし方によっては、分ける前に外れる費用もあります。生計を一にする親族、つまり同じ家計で暮らす家族に家賃を払っても、その家賃は経費になりません。5実家で家計を一緒にしながら副業をしているなら、家に入れている家賃は按分の表から外しておきます。一方、持ち家の人は、固定資産税のうち仕事に使う部分を経費にできます。5
分ける作業は、年末にまとめてでかまいません。国税庁の帳簿の手引きでは、家事分を除いて書くのが原則です。ただ、使い方に応じて年末に一括で家事分を差し引く記載例も載っています。6毎月の明細はそのまま全額で残しておき、12月に1年分へ割合を掛ける。月ごとに計算するより、手間はずっと少なくて済みます。
割合は、あとで説明できる物差しで出す
割合を出すときは、費用ごとに物差しを1つ決めます。家賃なら仕事に使う部屋の面積、電気代やネット回線なら仕事に使った時間というように、費用に合うものを選ぶと説明しやすくなります。
次の表は物差しを当てはめた例で、金額と割合は例として入れました。
| 費用 |
金額 |
物差し |
割合の出し方の例 |
経費にする額 |
| 家賃 |
月80,000円 |
床面積 |
住まい40㎡のうち、仕事だけに使う部屋が8㎡で20% |
月16,000円 |
| 電気代 |
月9,000円 |
使った時間 |
家で電気を使う1日10時間のうち、仕事が3時間で30% |
月2,700円 |
| ネット回線 |
月5,500円 |
使った時間 |
回線を使う時間のうち、仕事が4割で40% |
月2,200円 |
| パソコン |
98,000円(税込) |
使った時間 |
1週間に使う時間のうち、仕事が7割で70% |
68,600円 |
家賃の行は、自分の家にそのまま当てはめにくいかもしれません。仕事部屋を寝室としても使うなら、面積だけでは分けきれないからです。そんなときは机まわりの広さで出すか、その部屋を仕事に使う時間も合わせて考えるか、どちらかに決めて理由を書いておきます。
数字そのものより、理由が残っていることのほうが大事です。間取り図に仕事部屋の印をつけた紙や、1週間分の作業時間の記録があれば、数字がどこから来たのかを自分でもたどれます。部屋の使い方が変わった年は、メモも作り直しましょう。
メモはこのくらいの短さで十分です。
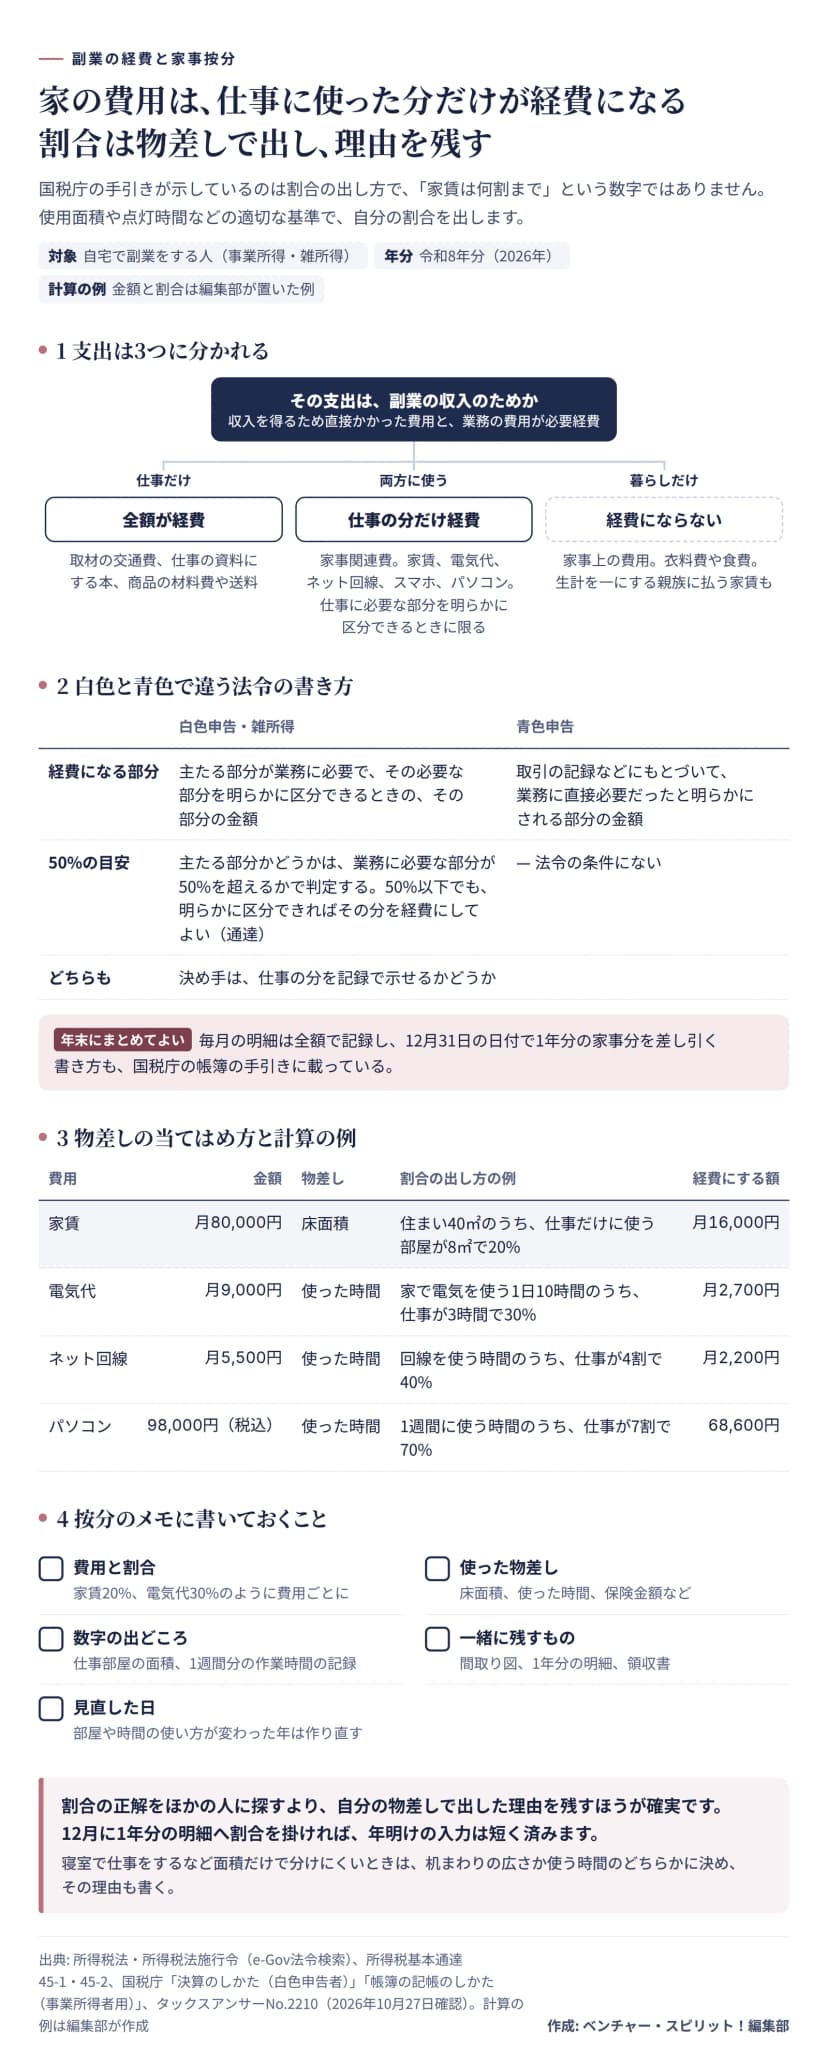 家の費用を仕事と暮らしに分ける考え方と、物差しで割合を出す計算の例作成: 編集部 / 出典: 国税庁(決算のしかた・帳簿の記帳のしかた・タックスアンサー・所得税基本通達)、e-Gov法令検索
判断に迷う支出は、理由とセットで見る
家の費用のほかにも、経費にしてよいか判断のつきにくい支出があります。物差しはいつも同じで、その支出が副業の収入を得るのに必要だったか、それをどこまで説明できるかです。だから「この費用なら必ず経費」と言い切れるものは、実はあまりありません。
| 支出 |
考え方 |
残しておくもの |
| 打ち合わせや取材の交通費 |
仕事のための移動なら業務の費用。私用の外出と重なった日は、仕事の区間だけにする |
日付、区間、金額、用件の記録 |
| 資料にする本や講座 |
副業の中身に直接つながるものは説明しやすい。趣味の本とは分けておく |
レシートと、何の仕事に使ったかのメモ |
| 取引先との打ち合わせの飲食 |
仕事の話をした席かどうかで分かれる。友人や家族との食事は家事上の費用 |
領収書と、相手の名前と用件のメモ |
| 副業で使うソフトやサービス |
仕事だけに使うなら全額。私用にも使うなら、使った時間などで分ける |
利用明細や請求のメール |
| 仕事用に買った服 |
普段にも着られるものは、手引きが家事上の費用に挙げる衣料費に近い |
経費に入れないのが無難 |
飲食の行では、記録がいちばん物を言います。同じ店で同じ金額を払っても、誰と何の話をしたかで扱いが変わるからです。受け取ったその日のうちに領収書の裏へ相手と用件を書いておけば、12月に見返しても思い出す手間がいりません。
パソコンは、金額の線で経費にする年が変わる
パソコンやタブレットのように長く使うものは、買った金額によって、経費にするタイミングが変わります。分かれ目は10万円と20万円です。
| 取得価額 |
経費にする方法 |
| 10万円未満 |
仕事に使い始めた年に、全額を経費にする7 |
| 10万円以上20万円未満 |
選べば、3年に分けて3分の1ずつ経費にできる8 |
| 20万円以上 |
耐用年数に分けて経費にする。パソコンは4年9 |
| 青色申告で10万円以上40万円未満 |
一定の要件のもとで、年300万円までなら使い始めた年に全額を経費にできる。2026年3月31日までに取得したものは30万円未満10 |
なお、3年に分ける方法を選ぶときは、申告書に計算の書類を付けます。
意外なのは、金額を税込と税抜のどちらで見るかです。国税庁によると、どちらで見るかは本人の経理方式で決まり、消費税の免税事業者は税込で判定します。11つまり免税事業者なら、税抜で9万円台でも、税込で10万円を超えるパソコンは10万円未満に入りません。
12月の買い物では、使い始めた年も見落とせません。10万円未満のものを全額経費にできる年は、仕事に使い始めた年。12月に買っても、仕事で使い始めるのが1月なら、来年の経費になります。74年に分けるパソコンも、使い始めた年は使った月数の分しか経費にできません。12
仕事と私用の両方に使うなら、どの方法でも、出した額に仕事の割合を掛けます。帳簿の手引きでも、固定資産台帳の記載例に「事業専用割合」の欄があります。6減価償却の考え方は、減価償却とはで図にしています。
領収書は、受け取ったときの形で残す
割合を決めたら、次は裏付けになる領収書です。残し方は紙で受け取ったか、データで受け取ったかで変わります。
その前に、何年残すかを見ておきます。
| 申告のしかた |
帳簿 |
領収書 |
| 事業所得(白色申告) |
7年 |
5年 |
| 事業所得(青色申告) |
7年 |
7年(前々年の所得が300万円以下なら5年) |
| 雑所得(前々年の収入が300万円超) |
決まりはない |
5年 |
| 雑所得(前々年の収入が300万円以下) |
決まりはない |
決まりはない |
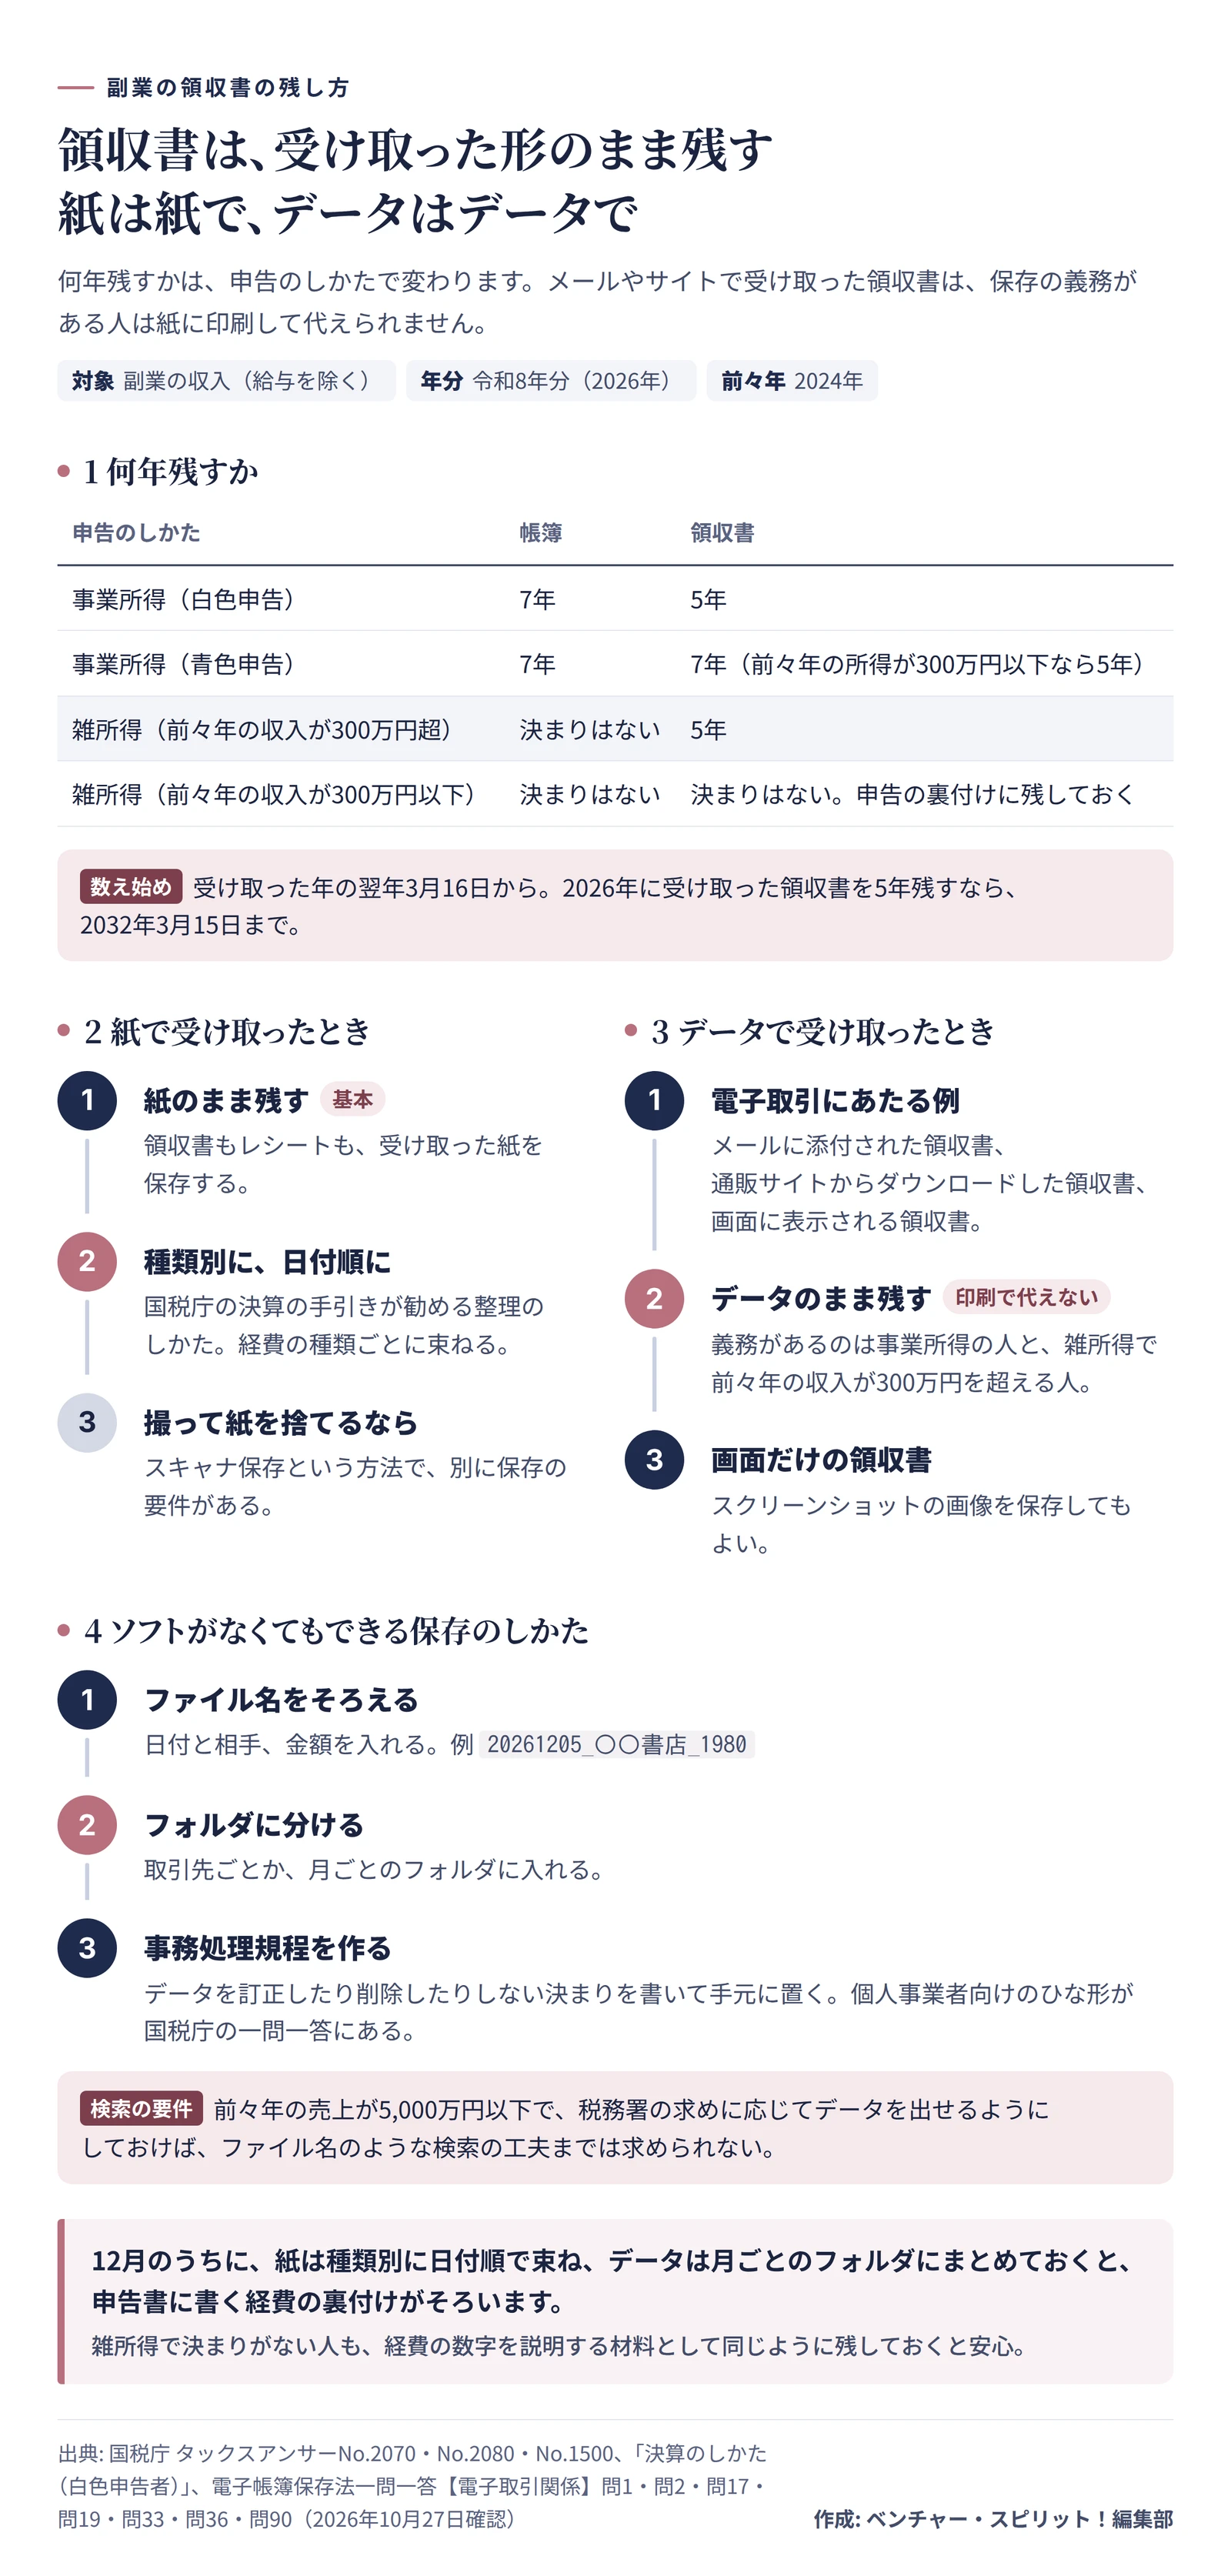
数え始めは、受け取った年の翌年3月16日です。2026年に受け取った領収書を5年残すなら、2032年3月15日まで。13雑所得で決まりがない人も、申告書に書いた経費の裏付けになるので、同じように残しておくと安心です。
紙の領収書やレシートは、紙のまま残します。国税庁も決算の手引きで、取引の種類ごとに日付順で整理しておくよう勧めています。14スマホで撮って紙を捨てる方法はスキャナ保存といい、別に保存の要件があります。15
データで受け取った領収書は、データのまま。メールに添付された領収書や、通販サイトからダウンロードした領収書のやり取りは「電子取引」にあたります。事業所得の人と、雑所得で前々年の収入が300万円を超える人には保存の義務があり、データを紙に印刷して代えることはできません。16画面に表示されるだけの領収書なら、スクリーンショットを保存してもかまいません。17
保存に特別なソフトは要りません。国税庁の一問一答には、パソコンだけで保存する個人事業主向けに、次の方法が載っています。18
- ファイル名を「20261205_〇〇書店_1980」のように、日付と相手、金額でそろえる
- 取引先ごとや月ごとのフォルダに分けて入れる
- データを訂正したり削除したりしない決まりを、事務処理規程として作って手元に置く
規程のひな形も、同じ一問一答に個人事業者の例として載っています。また、前々年の売上が5,000万円以下で、税務署の求めに応じてデータを出せるようにしておけば、1のファイル名のような検索の工夫までは求められません。18それでも、日付と金額が名前で分かると、年明けに探す時間はかなり減るはずです。データの残し方は、電子帳簿保存法とはで詳しく取り上げました。
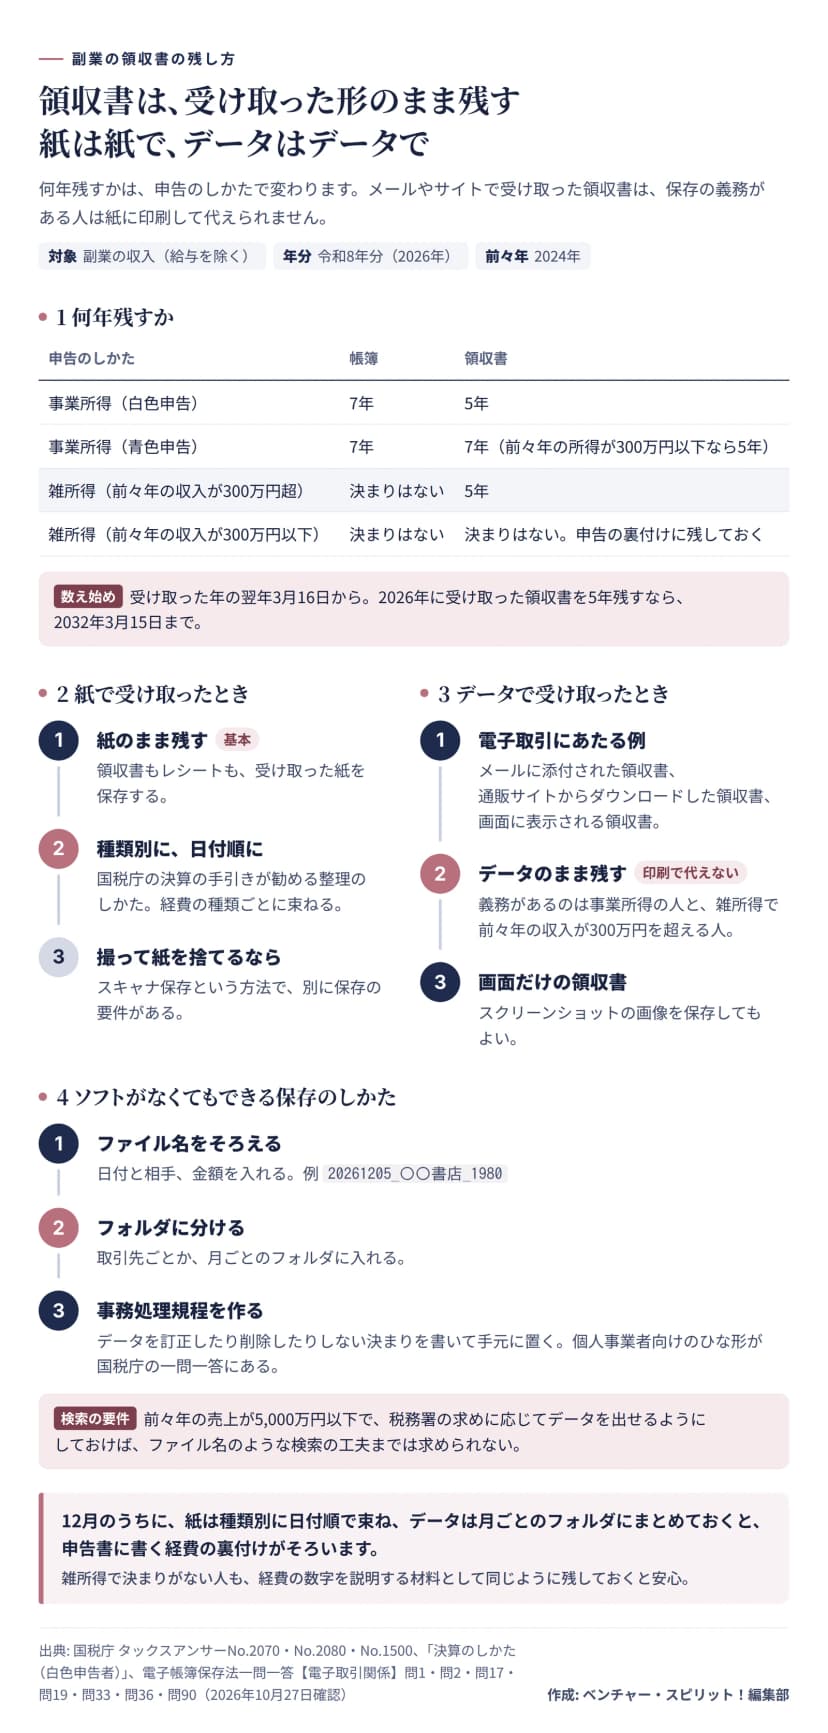 領収書を何年残すかと、紙とデータそれぞれの残し方作成: 編集部 / 出典: 国税庁(タックスアンサー・決算のしかた・電子帳簿保存法一問一答)
年内に済ませる、按分と領収書の段取り
1年分の明細と領収書を12月のうちに一度まとめておくと、年明けは割合を掛けて合計を出すだけになります。帳簿をつけている人は、12月31日の日付で、家事分を差し引く行を書き足します。6
按分のメモは、申告書の数字の出どころになる
12月に作った按分のメモが、確定申告で経費の欄に入れる数字の出どころです。1年分の明細を合計して割合を掛ければ、家賃や電気代の経費がそのまま出てきます。
もし税務署から割合の理由を聞かれても、メモと間取り図、明細の束を出せば、どう出した数字かを話せるでしょう。来年の12月は今年のメモを開き、部屋や時間の使い方が変わったところだけを書き直せば足ります。
この記事の扱いは令和8年分のもので、所得税法と施行令(e-Gov法令検索)、国税庁のタックスアンサーや通達、手引き、電子帳簿保存法一問一答をもとにしています。確認日は2026年10月27日です。自分の支出が経費になるか迷うときは、所轄の税務署か税理士に相談すると確実です。