12月までにそろえておきたいのは、副業の収入が分かる書類と経費の領収書、控除の証明書、そしてe-Taxに使うマイナンバーカードです。そこに1年分の収支をつけた記録があれば、年明けの確定申告は書類を見ながら数字を入れていく作業になります。
2026年1月から12月までの収入は「令和8年分」として、2027年2月16日から3月15日までに申告します。1勤め先から源泉徴収票が届くのを待って動き出すと、残りは6週間ほど。
しかも、待っていても届かない書類があります。
申告が要るかどうかの見分け方と、副業の住民税のことは副業が20万円以下でも住民税は申告で説明しています。ここから先は、申告すると決めた人のための準備です。
収入の書類は、届くものと取りにいくものがある
 1年分の領収書や明細を、収入、経費、控除の封筒に分けておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
収入の書類には相手から届くものと、自分から取りにいくものがあります。年末に気にかけたいのは取りにいくほう。
勤め先の源泉徴収票は令和8年分なら2027年2月1日までに渡されます。2副業がアルバイトやパートで給与をもらっているなら、副業先からも1枚届きます。どちらも、申告書に付けなくてかまいません。3ただ、数字を写すときに使うので、届いたら同じ封筒に入れておきましょう。
原稿やデザイン、講座などの報酬は少し事情が違います。支払った会社が作る「支払調書」は税務署に出すための書類。写しを送ってくれる会社もありますが、届くとは限りません。4届かないときは、取引先の支払明細や請求書の控え、通帳に残った入金から、1年分の収入を確認します。
仲介サイトやフリマアプリで売上がある人は、サイトに残る売上の履歴が、そのまま収入の記録です。12月の終わりに1年分を保存しておけば、年明けに画面をさかのぼらずに済むでしょう。なお、服や家具のように、ふだんの暮らしに使っていた物を売ったお金は非課税です。申告には入れません。5
| 書類 |
出す人 |
手元に来る時期 |
届かないとき |
| 本業の源泉徴収票 |
勤め先 |
2027年2月1日まで |
人事や経理の担当者に頼む |
| 副業先の源泉徴収票(給与のとき) |
副業先 |
2027年2月1日まで |
副業先に頼む |
| 報酬の支払明細や支払調書の写し |
取引先 |
決まりはない |
請求書の控えと入金の記録で確認する |
| 売上の履歴 |
仲介サイト |
自分で保存する |
年内にダウンロードしておく |
| 控除の証明書 |
保険会社など |
発行元による |
発行元に再発行を頼む |
表のうち、自分から動くのは3行目と4行目です。どちらも待っていては届かないので、12月のうちに集めます。
控除の証明書は年末調整で会社に出したかどうかで、扱いが分かれます。生命保険料や地震保険料、iDeCoの掛金のように年末調整で受けた控除は、もう源泉徴収票の数字に入っています。申告のときに証明書を出し直す必要はありません。3一方、年末調整に間に合わなかった証明書や、医療費控除、ふるさと納税の分は、申告書で新しく足します。
医療費控除は領収書から明細書を作り、申告書に付けます。領収書そのものは出しませんが、申告期限から5年間は税務署に見せるよう求められることがあります。捨てずに取っておきましょう。7
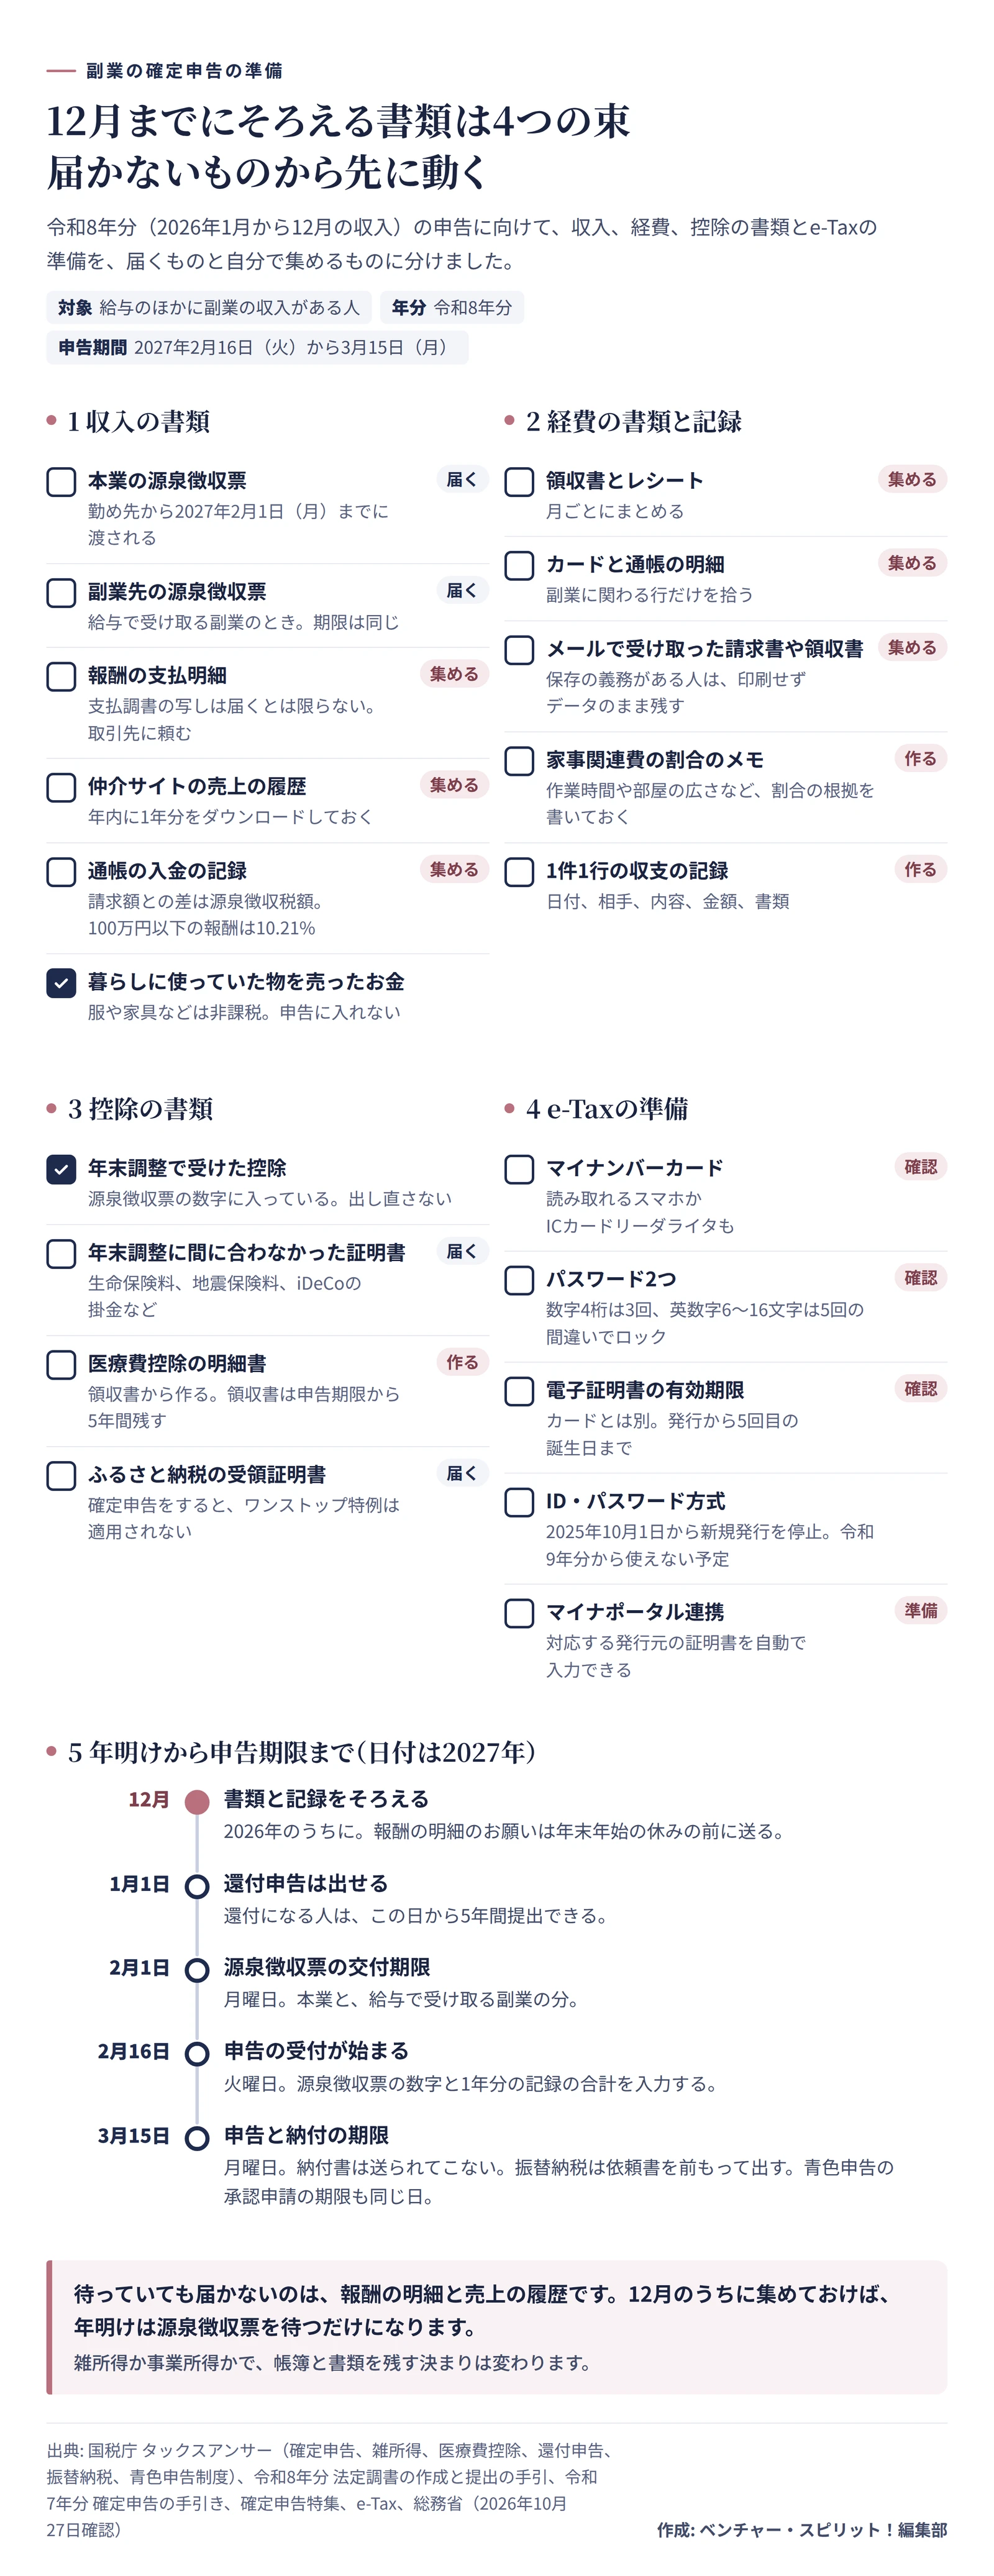
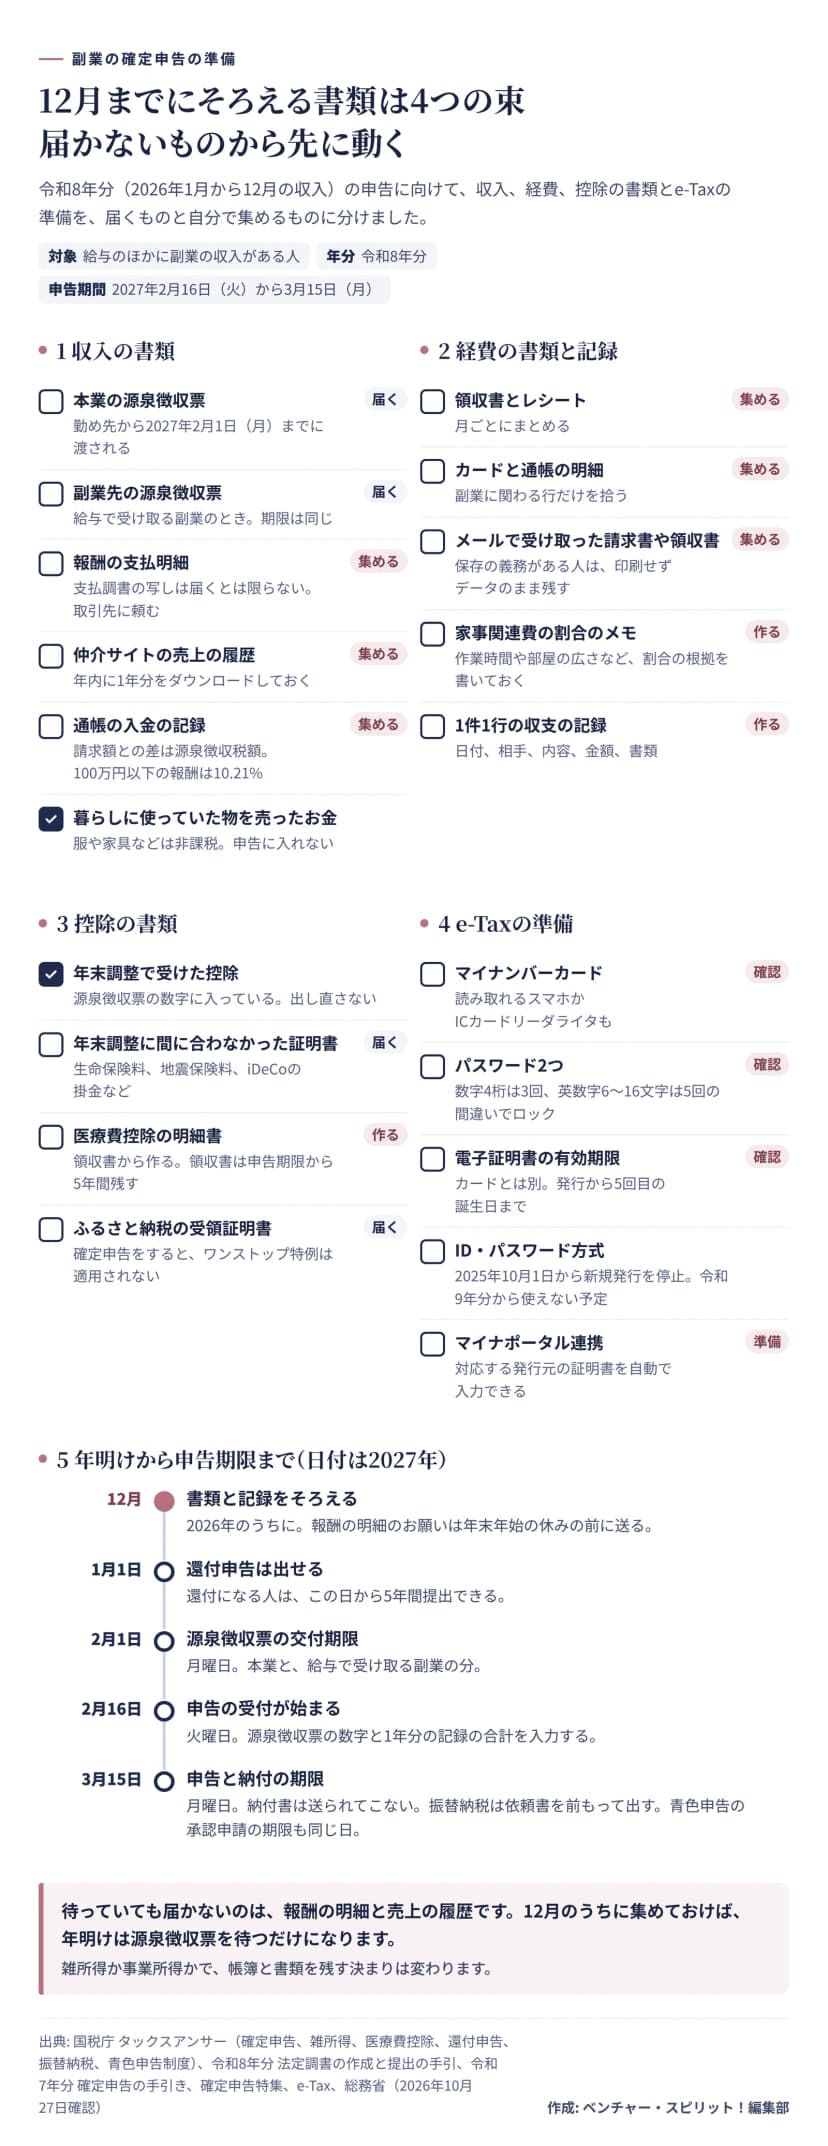 副業の確定申告で12月までにそろえる書類(収入、経費、控除、e-Taxの準備)と、2027年3月15日までの段取り作成: 編集部 / 出典: 国税庁(タックスアンサー・確定申告の手引き・法定調書の手引・確定申告特集・e-Tax)、総務省
雑所得か事業所得かで、記録の決まりが変わる
給与でもらうアルバイトは、本業と同じ給与所得です。一方、原稿やデザインの報酬、サイトでの販売のような収入は、事業所得か雑所得(業務)として申告します。どちらになるかで、帳簿と書類の決まりが変わってきます。
国税庁は原稿料や講演料、デザインの報酬などを、事業所得に当たる場合を除いて雑所得(業務)としています。9フリマアプリやネット通販、動画配信で得たお金も、原則は事業所得か雑所得(業務)です。5
では、どこで分かれるのでしょう。
国税庁の通達では、その活動が社会通念上、事業と言える程度かどうかで判定します。そのうえで、取引を記録した帳簿書類を残していなければ、原則として雑所得(業務)になります。収入が300万円を超え、事業所得と認められる事実がある場合は別です。10
副業の大きさや続け方は人それぞれで、この記事でどちらと言い切ることはできません。迷ったら、所轄の税務署か税理士に一度相談してみてください。そこで決まれば、毎年の記録の付け方もぶれずに済みます。税金とは別に、会社への届け出が要るかどうかは勤め先の規則しだい。規則の読みどころは就業規則とはで紹介しました。
| 決まり |
事業所得(白色申告) |
雑所得(業務)2024年の収入300万円以下 |
雑所得(業務)2024年の収入300万円超 |
| 帳簿をつける |
必要(簡単な方法でよい) |
決まりはない |
決まりはない |
| 帳簿の保存 |
7年 |
決まりはない |
決まりはない |
| 請求書や領収書の保存 |
5年 |
決まりはない |
現金預金取引等関係書類を5年 |
| 収支内訳書 |
申告書に付ける |
付けなくてよい |
2024年の収入が1,000万円超なら付ける |
| メールで届いた請求書 |
データのまま保存 |
決まりはない |
データのまま保存 |
| 現金主義の特例 |
対象外 |
選べる(申告書に書く) |
対象外 |
| 青色申告 |
選べる |
選べない |
選べない |
表の列を分けているのは、今年ではなく前々年の収入です。令和8年分の申告なら、2024年に雑所得(業務)で得た収入金額が300万円を超えていたかで決まります。11
300万円以下なら、帳簿の決まりはありません。それでも申告書には収入と経費の合計を書くので、記録が要ることに変わりはありません。また、前々年の収入が300万円以下の人は、お金が入った年と出ていった年で数える「現金主義の特例」も選べます。使うなら、申告書にその旨を書いておきます。11
事業所得の人には白色申告でも帳簿をつけて残す決まりがあります。売上の帳簿がないまま税務調査で申告漏れが見つかると、加算税が重くなる仕組みもできました。12
メールやサイトで受け取った請求書や領収書はどうでしょう。保存の義務がある人なら、紙に印刷して終わりにせず、データのまま残します。国税庁の一問一答も、副業の講演や原稿執筆で前々年の収入が300万円を超える人はデータで残す必要がある、と答えています。13データの残し方は、電子帳簿保存法とはで説明しました。
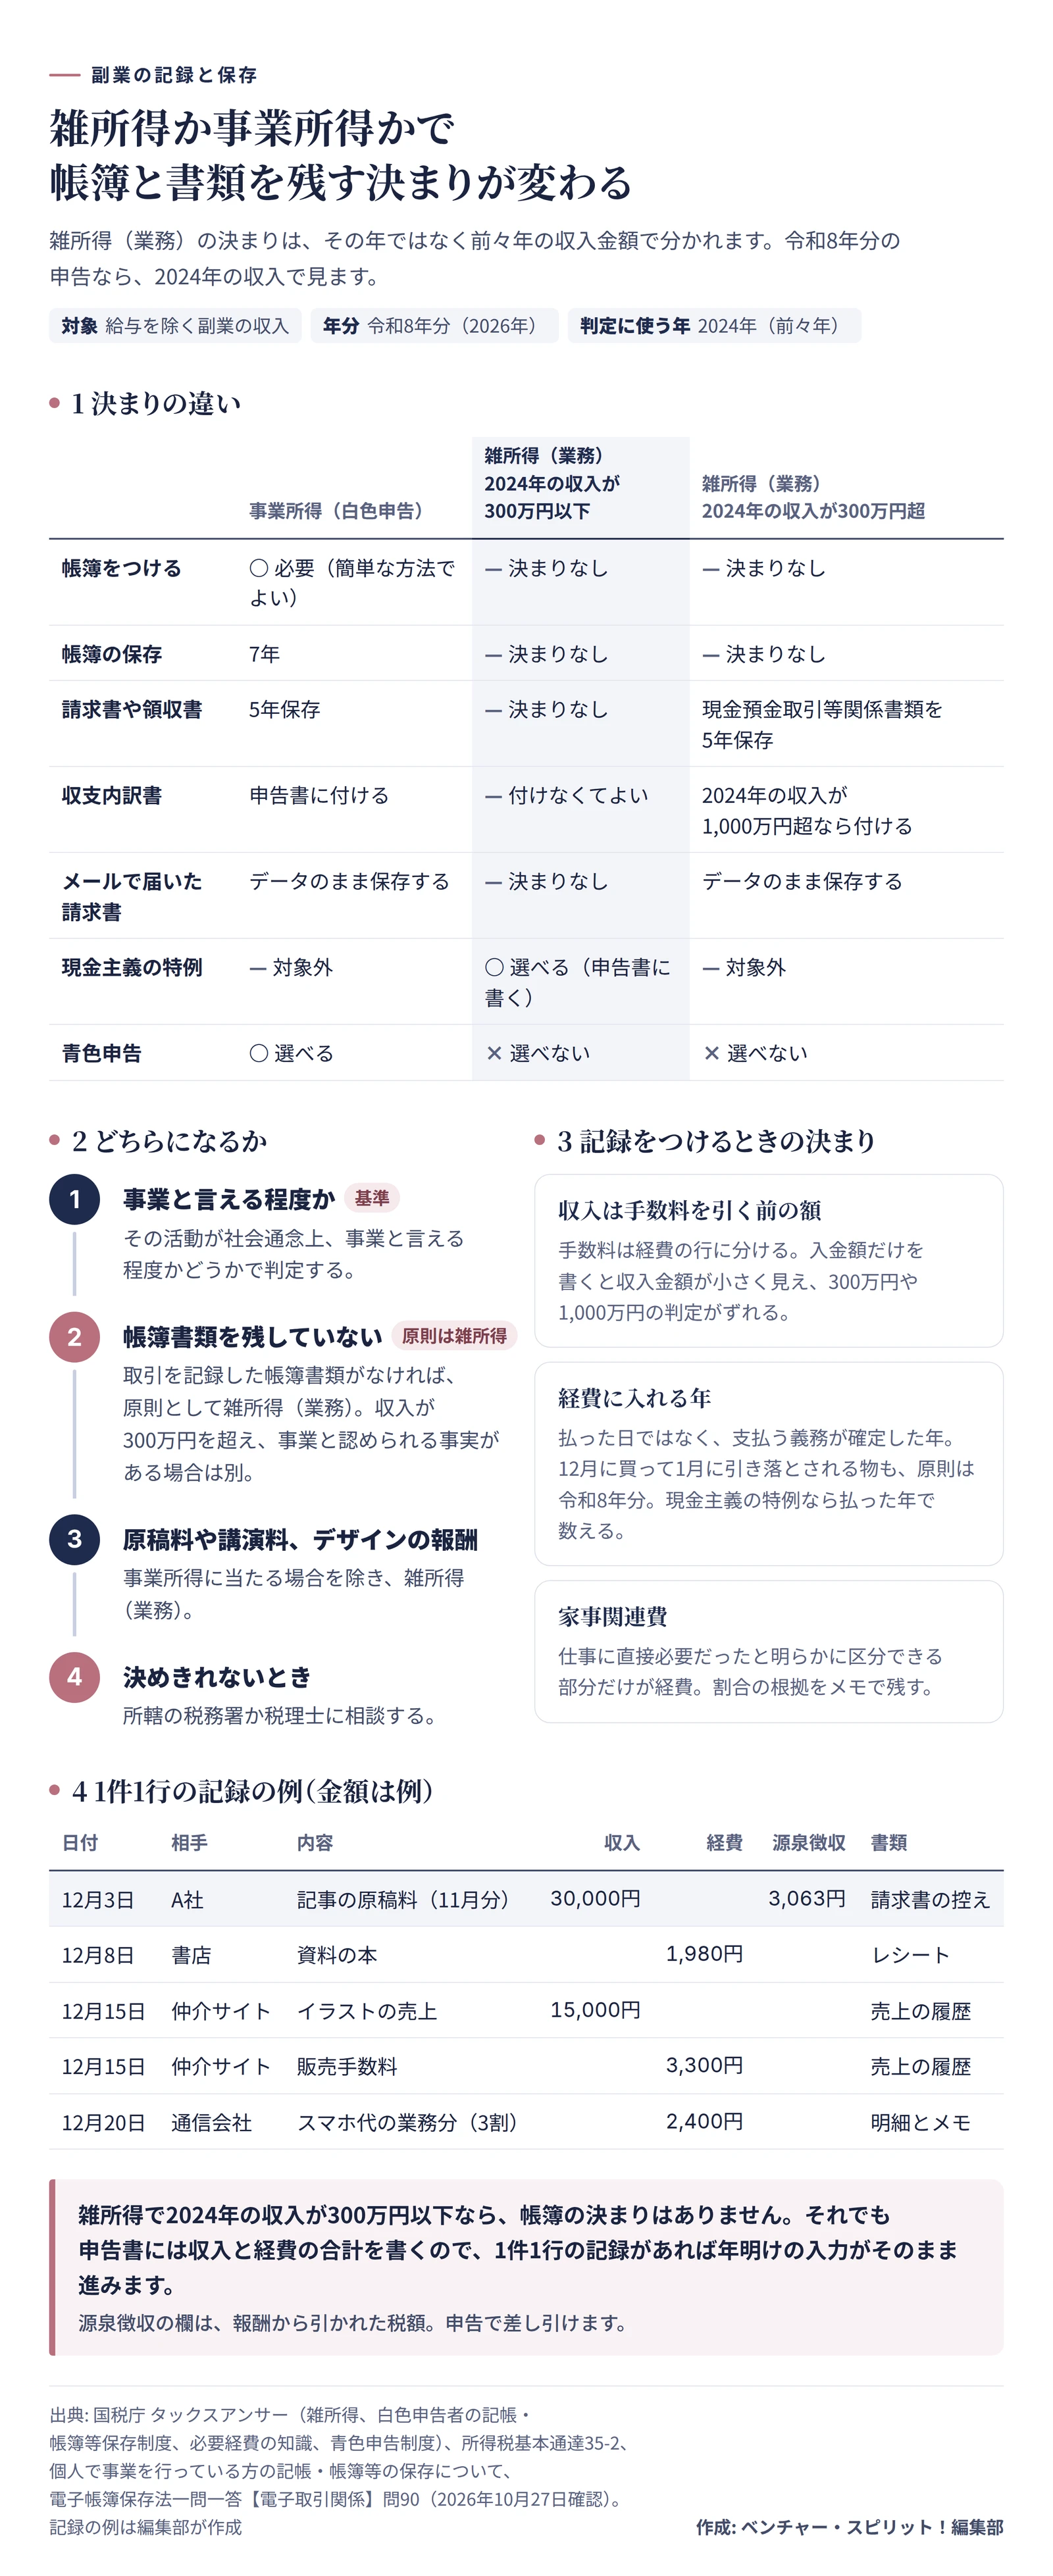
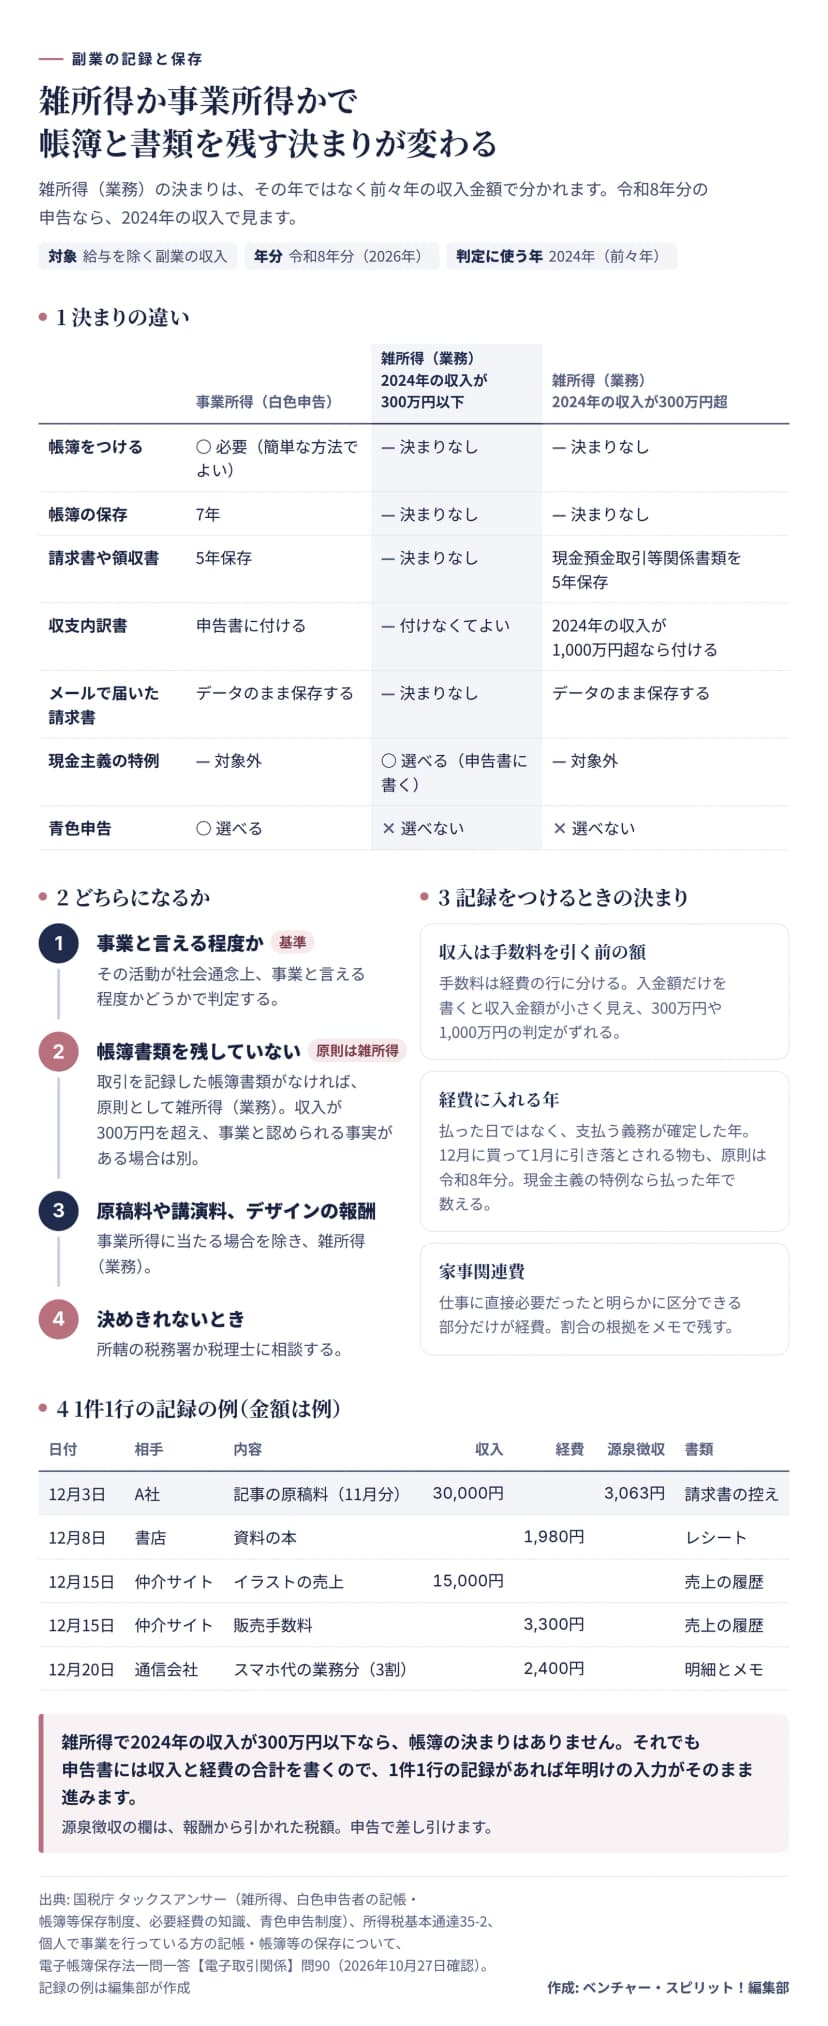 雑所得か事業所得かで変わる帳簿と書類の決まりと、1件1行の収支の記録の例作成: 編集部 / 出典: 国税庁(タックスアンサー・所得税基本通達・電子帳簿保存法一問一答)
収支の記録は、1件を1行に
記録の形は表計算ソフトでも会計アプリでもかまいません。1件の取引を1行に書き、あとから証拠の書類までたどれれば十分です。
国税庁の案内によると、白色申告の人は取引の年月日と相手の名前、金額、日々の売上と経費の合計を帳簿に書きます。1件ずつでなく、1日の合計だけをまとめて書く簡単なやり方も認められています。14雑所得の人にこの決まりはありません。とはいえ同じ形でつけておけば、あとで事業所得に変わっても、そのまま使えます。
次の表は1件1行でつけた記録の例です。金額は例として入れました。
| 日付 |
相手 |
内容 |
収入 |
経費 |
源泉徴収 |
書類 |
| 12月3日 |
A社 |
記事の原稿料(11月分) |
30,000円 |
|
3,063円 |
請求書の控え |
| 12月8日 |
書店 |
資料の本 |
|
1,980円 |
|
レシート |
| 12月15日 |
仲介サイト |
イラストの売上 |
15,000円 |
|
|
売上の履歴 |
| 12月15日 |
仲介サイト |
販売手数料 |
|
3,300円 |
|
売上の履歴 |
| 12月20日 |
通信会社 |
スマホ代の業務分(3割) |
|
2,400円 |
|
明細とメモ |
売上は手数料を引く前の額で書き、手数料は経費の行に分けます。引かれたあとの入金額だけを書くと、収入金額が実際より小さく見え、300万円や1,000万円の判定もずれてしまうからです。
つけるのは入金や支払いがあった日か、遅くとも月末。まだ何もつけていない人は、11月と12月を使って、1月からの分をさかのぼって埋めていきます。通帳とカードの明細を1か月ずつ開き、副業に関わる行だけを拾っていくと、思ったより早く進むかもしれません。
1年分をいっぺんに思い出そうとすると、正直かなりの手間です。
家で仕事をする人なら、スマホ代や電気代の一部も経費にしたくなりますよね。こうした家事関連費のうち経費にできるのは、仕事に直接必要だったと明らかに区分できる部分だけです。15作業した時間や仕事に使う部屋の広さなど、割合の根拠をメモにして、明細と一緒に残しておきましょう。
経費に入れる年も、払った日では決まりません。その年のうちに、支払う義務が確定したかどうかで決まります。15つまり、12月に買って1月にカードで引き落とされる物も、原則は令和8年分の経費。現金主義の特例を選んだ人は払った年で数えます。
12月のうちに確認すること
書類と記録がそろったかどうかは、12月の半ばに一度見ておくと、足りない物を年内に頼めます。年末年始は取引先も休みに入るので、明細のお願いは早めに送っておくと安心です。
お願いのメールは、何の書類が欲しいかと、いつまでに欲しいかが伝われば足ります。
e-Taxは、マイナンバーカードで出す準備を
e-Taxで出すつもりなら、マイナンバーカードまわりも年内に確認しておきたいところです。ほかの方法を選びにくくなってきたからです。
これまでは税務署でIDとパスワードをもらって送る方法もありました。ところが国税庁は2025年10月1日から、新しい発行を止めています。すでに持っている人も、令和9年分の申告からは使えなくなる予定です。16
カードで送るのに要るものは3つ。カード、カードを読み取れるスマホかICカードリーダライタ、そしてカードを受け取ったときに決めたパスワード2つです。数字4桁のほうは3回、英数字6〜16文字のほうは5回続けて間違えると、ロックがかかります。17忘れてしまったら、スマホのアプリで予約してから、コンビニの端末で初期化と再設定ができます。
もう一つ見ておきたいのが、カードに入っている電子証明書の有効期限です。カード本体の期限とは別で、年齢にかかわらず、発行から5回目の誕生日まで。17切れているとe-Taxで送れないので、更新が要るなら年明けまでに済ませておきましょう。
スマホにマイナンバーカードの機能を入れておく方法もあります。Androidに加えて、2026年1月からはiPhoneでも使えるようになりました。カードを毎回読み取らずに、申告書を送れるやり方です。17
マイナポータル連携の準備をしておけば、源泉徴収票や控除証明書のデータを、申告書に自動で入れられます。ただし、取り込めるのは発行元が連携に対応している証明書に限られます。18カードで送れば、本人確認書類の写しを付ける必要もありません。19紙で出す場合は、マイナンバーカードの表と裏の写しか、番号の分かる書類と運転免許証などの写しを付けます。3
年明けから3月15日までの段取り
年が明けたら、まず12月分の記録を締め、1年分の収入と経費を足し合わせます。あとは源泉徴収票を待ちながら、申告書を作るだけ。
| いつ |
すること |
| 1月の初め |
12月分の記録を締め、1年分の収入と経費を合計する |
| 1月1日から |
還付を受けるための申告なら、この日から出せる |
| 2月1日まで |
本業と副業先の源泉徴収票を受け取る |
| 2月16日 |
申告の受付が始まる |
| 3月15日(月) |
申告と納付の期限 |
還付になる人は翌年の1月1日から5年間、申告書を出せます。20報酬から引かれた税額のほうが多かった人などは、源泉徴収票がそろった時点で、2月16日を待たずに出せるわけです。
確定申告の手引きでは収入と所得、所得から差し引かれる金額、税額の順に書いていきます。帳簿の合計を収入と経費の欄に、源泉徴収票と証明書の数字を所得と控除の欄に写せば、多くの欄は埋まるでしょう。住民税についての欄もあるので、副業の分をどうするかは、冒頭で紹介した記事もあわせて見ておくと迷いません。
納める税額があるなら、3月15日は納付の期限でもあります。申告書を出しても、税務署から納付書は送られてきません。1口座から引き落とす振替納税を使いたいときは、口座振替依頼書を前もって出しておきます。21
事業所得の人で、2027年分から青色申告にしたい場合は、承認申請書の期限も同じ3月15日です。22
重ねた書類が、そのまま入力の順になる
12月にそろえた書類は、収入、経費、控除の順に重ねておきます。確定申告の手引きと同じ並びなので、申告書を作るときは上から1枚ずつめくっていくだけです。
記録の合計は収入金額と必要経費の欄にそのまま入る数字。2月に通帳を1年分さかのぼる作業は12月のうちに終わっています。
この記事の内容は、2026年10月27日時点の所得税法と、国税庁のタックスアンサー、令和7年分の確定申告の手引き、令和8年分の法定調書の手引きなどで確認しました。令和8年分の確定申告の手引きが出たら、変わった点がないか見ておくと安心です。