申告書を配る前に名簿を見ていて、この人はどっちだろうと迷うことはありませんか。10月に定年で辞めた人、週3日のパート、よそでも働いている人。
線引きは2つの問いでほぼ決まります。自社に扶養控除等申告書を出しているか。年末まで勤めるか。どちらも「はい」なら対象で、年収で外れるのは2,000万円を超える人だけです。
線引きは、申告書と年末の2つで決まる
国税庁の「年末調整のしかた」によると、年末調整は扶養控除等申告書を出している人の全員に行うのが原則です。1中心になるのは、1年間ずっと勤めている人と、年の途中で入社して年末まで勤めている人。役員も青色事業専従者も含まれます。2
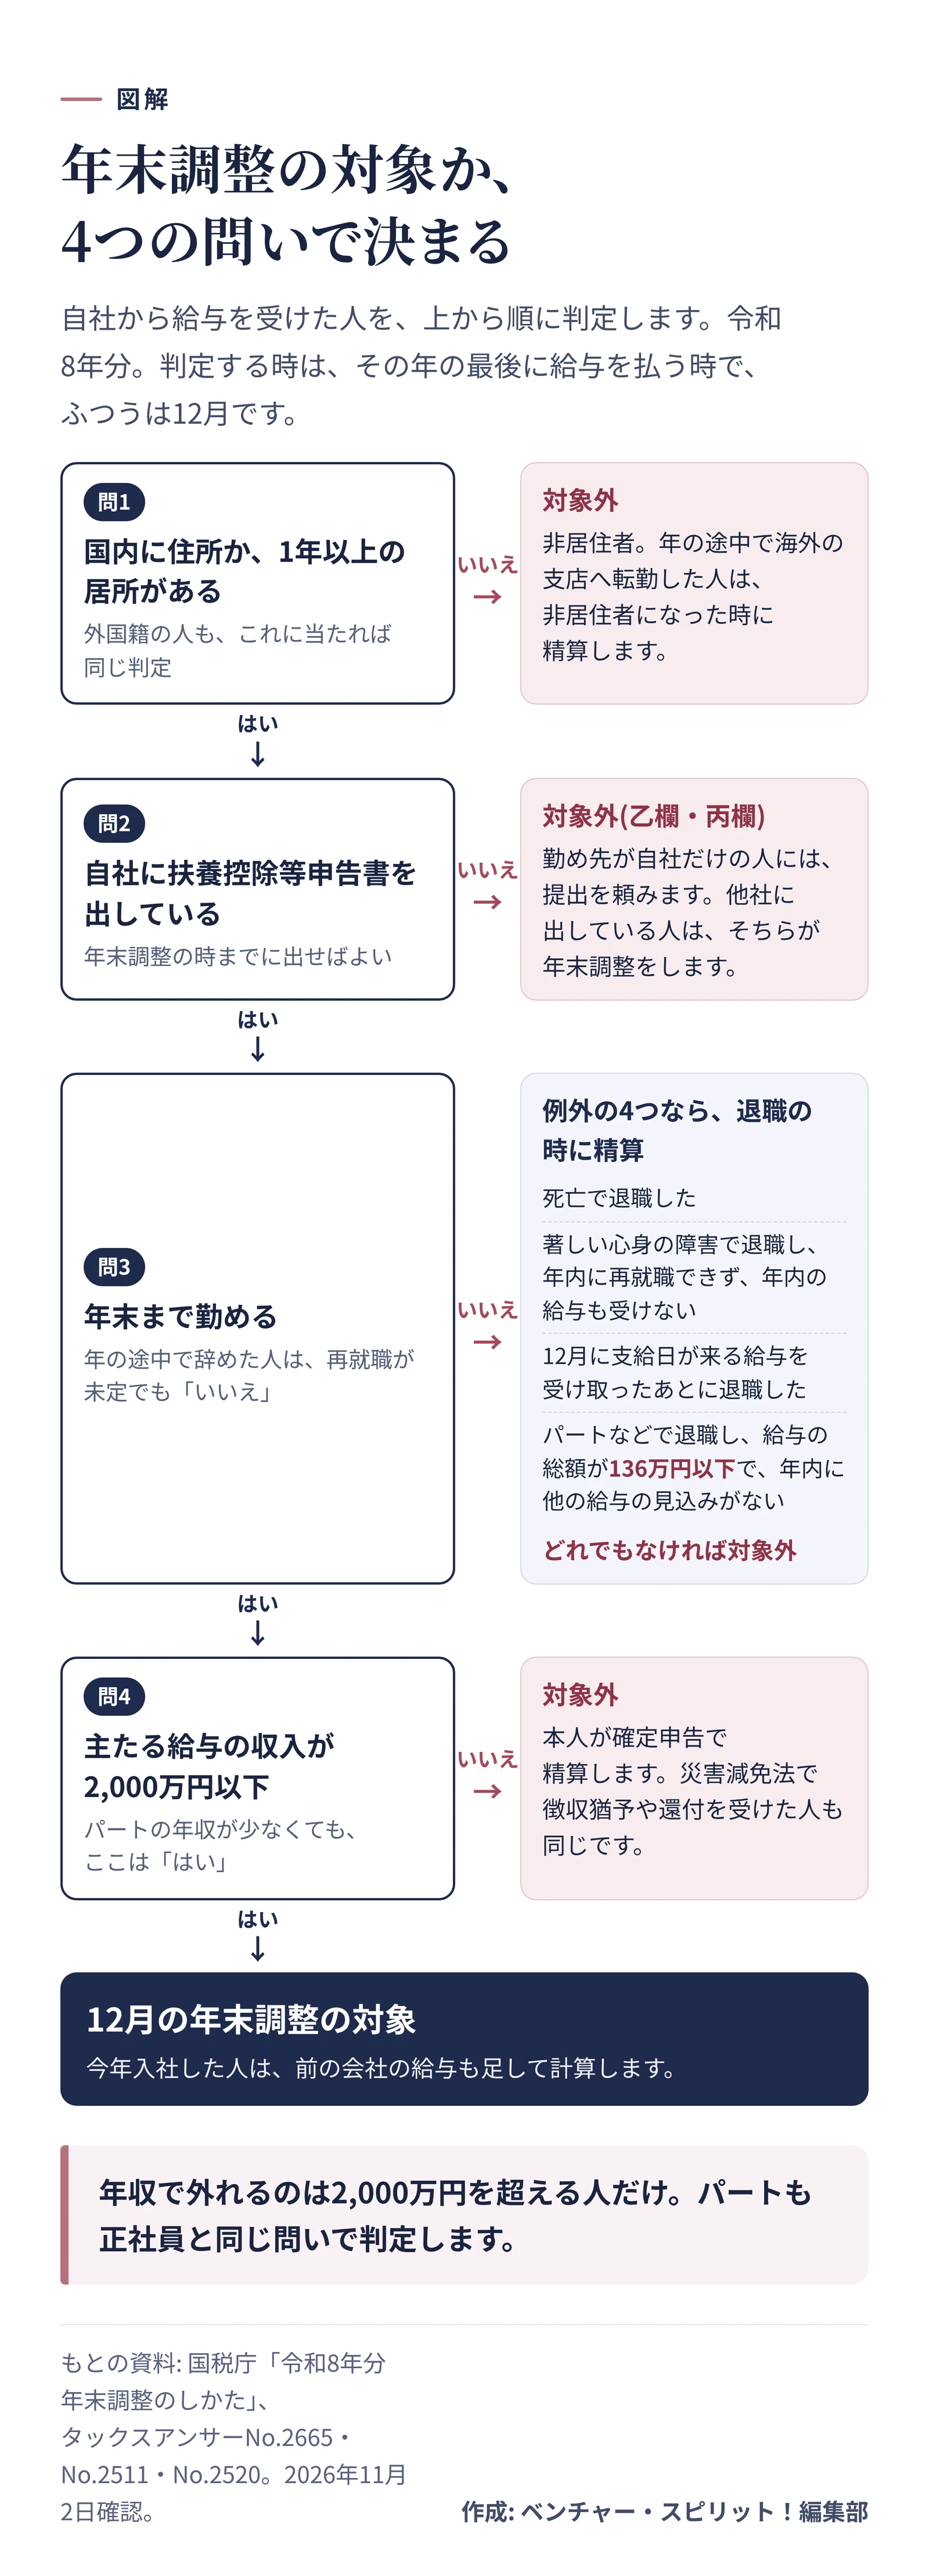
判定の順番を1枚にすると、次のようになります。
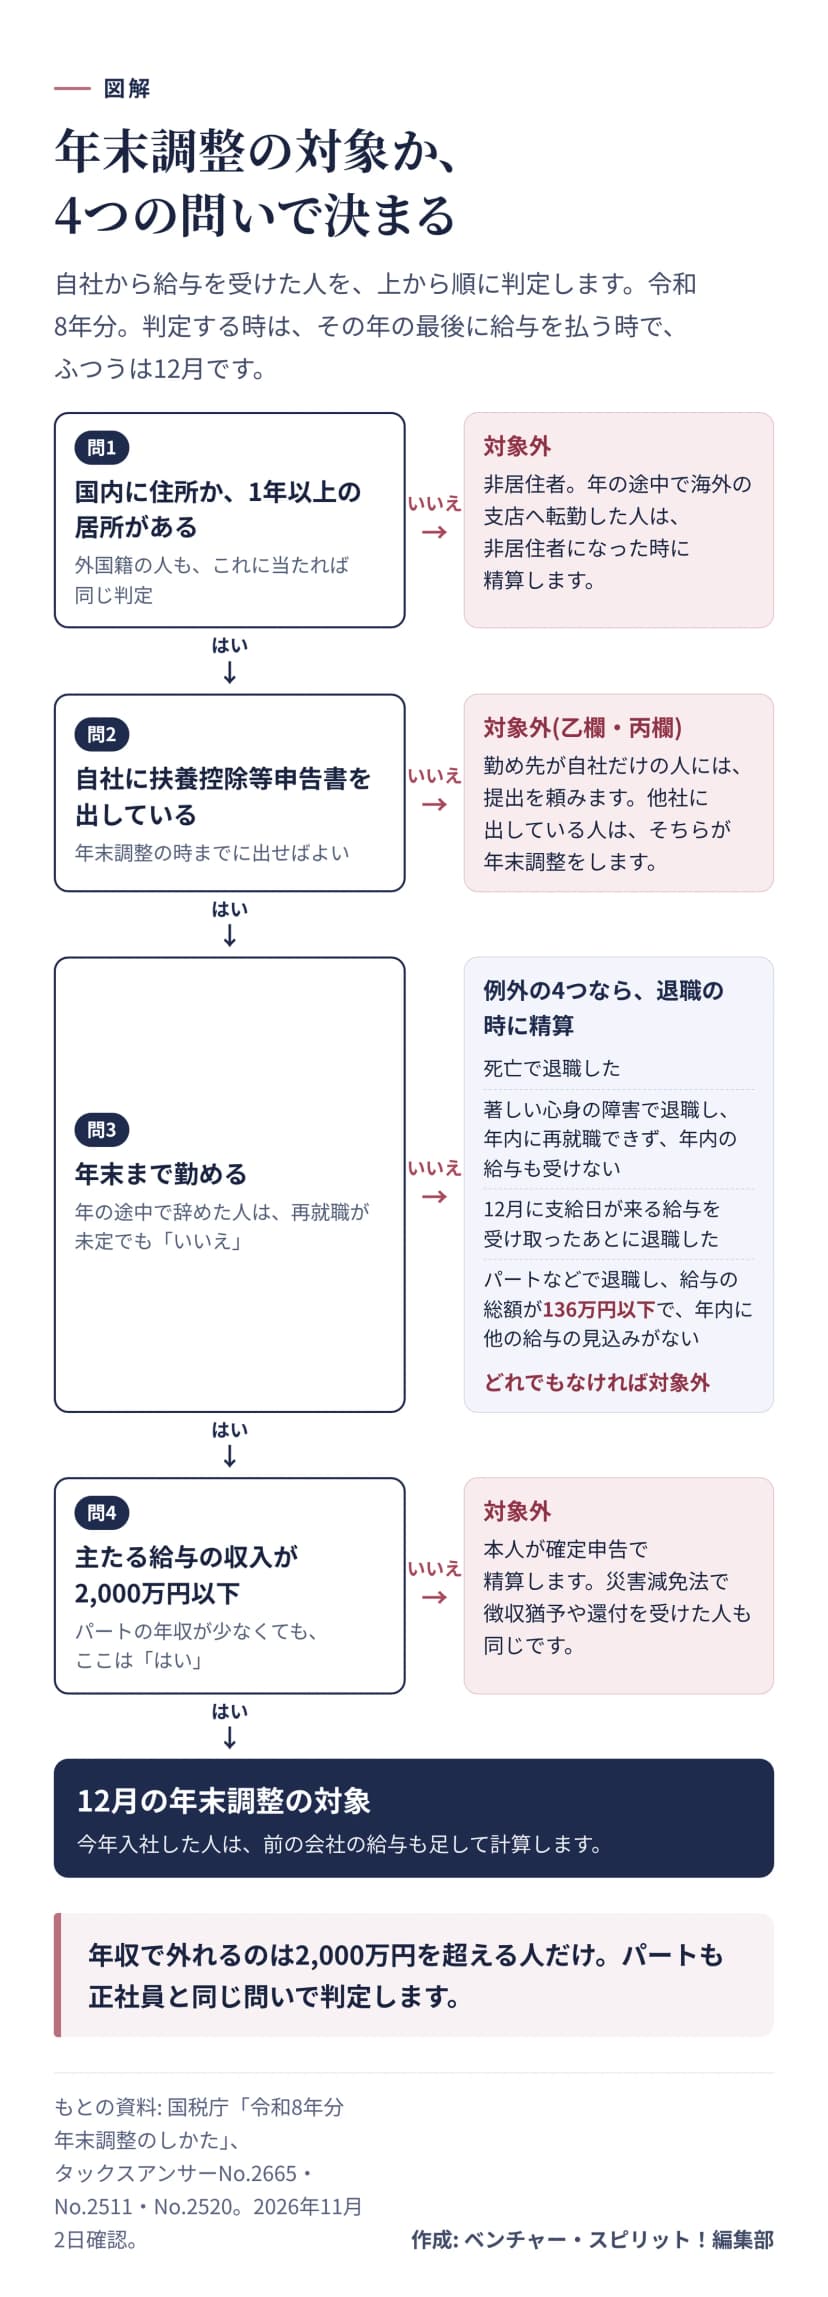 年末調整の対象かどうかを決める4つの問い作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
判定する時は、その年の最後に給与を払う時で、ふつうは12月です。1ただ、翌月払いの会社は少し気をつけたいところ。12月に働いた分を1月10日に払うなら、その分は今年の年末調整に入りません。国税庁のQ&Aも、給与規程で決めた支給日で数えると答えています。3
 名簿を1行ずつ見ながら、紙を3つの山に分けるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
在職中のパートは、年収が少なくても対象
パートやアルバイトの扱いは正社員と同じで、申告書を出して年末まで勤めていれば、年収が少なくても対象に入ります。
分かれ目は申告書のほう。出していない人は乙欄で計算しているので、そのままでは対象外です。1ただ、勤め先が自社だけなら、年末調整をする時までに出してもらえば対象に戻せます。国税庁も、提出するよう指導してほしいと案内しています。1書き方で迷う人には、扶養控除等申告書の書き方を渡すと早いでしょう。
短期のアルバイトにも線があります。雇用契約が2か月以内で、日給や時給で払う人は日額表の丙欄で計算し、対象外です。4ただし、契約が延びて2か月を超えた日からは丙欄を使えません。そのあと申告書を出してもらったら、丙欄で払った分も足して計算します。5
迷うのが、育児休業や休職で12月に給与が出ない人でしょう。「年末調整のしかた」には本年最後に給与を払う時に行うとあるだけで、12月に支払いがない人の個別の説明はありません。所轄の税務署か税理士に確認しておくと確実です。
辞めた人は、再就職が未定でも対象外
年末調整は、1年分の給与が確定したところで税額を計算し直す手続きです。1年の途中で辞めた人が原則として対象外なのは、このあと別の給与が入るかもしれず、1年分が確定しないからだと考えると分かりやすいでしょう。再就職が決まっていなくても扱いは変わりません。国税庁のQ&Aも、10月末に定年退職して当分は失業等給付を受ける人について、「年末調整を行うことはできません」と答えています。6
例外は次の4つだけ。
- 死亡で退職した人
- 著しい心身の障害で退職し、年内に再就職できず、年内の給与も受けない人
- 12月に支給日が来る給与を受け取ったあとに退職した人
- パートなどで退職し、その年の給与の総額が136万円以下で、年内に他の勤務先から給与を受ける見込みがない人
4つ目の額は年によって動きます。2025年分は123万円でした。7去年の資料を見ながら判定すると、ここで間違えやすいのです。
もう1つの落とし穴が時期で、この4つは12月にまとめず、退職の時に精算します。1退職の手続きの表に「年末調整の要否」の欄を足しておくと、辞める日に判定できます。
海外の支店へ転勤する人は退職ではありませんが、非居住者になった時に同じように精算します。1
2か所で働く人は、申告書を出した1社だけ
扶養控除等申告書を出す先は、主たる給与を払う1社だけです。8年末調整をするのも、その1社。主たる給与は額の大きいほうではなく、申告書を出した先の給与を指します。92社を掛け持ちするパートなら、本人がどちらに出したかを先に確認しておきましょう。
だから、自社に申告書を出している社員が週末に別の会社でアルバイトをしていても、計算に入れるのは自社の給与だけです。反対に、他社に申告書を出している人の給与は「従たる給与」と呼ばれ、乙欄で源泉徴収しますが、原則として年末調整はできません。9どちらの場合も、もう1社の給与は本人が確定申告で精算します。
確定申告が原則として必要になるのは、年末調整されなかった給与と、給与や退職金以外の所得を足して20万円を超える人です。10副業を始めた社員に聞かれたら、この線を伝えられます。
中途入社の人は、前の会社の分も足す
今年入社して年末まで勤める人は対象ですが、前の会社の給与があるなら、それも足して計算します。111年分の給与で計算し直す手続きなので、自社の分だけでは足りないのです。退職のあとに受けた失業等給付は非課税なので、足しません。6
確認に使うのは前の会社の源泉徴収票。確認できないと年末調整はできず、本人が確定申告で精算することになります。11集め方は中途入社の年末調整で確認できます。
3月に卒業して4月に入った人も同じ流れで、基礎控除や扶養控除は働いた月数で割らず、全額を引きます。11
対象外の人に渡すもの、伝える一文
対象外の人は、自分で確定申告をして精算します。1生命保険料控除のように年末調整で引くはずだった控除も、そちらで申告することになります。何も伝えずに源泉徴収票だけ送ると、本人は会社で済んだと思い込むかもしれません。
年の途中で辞めた人には、退職の日から1か月以内に源泉徴収票を渡す決まりです。12そのときに一言添えておけば、あとからの問い合わせも減るはずです。
配る前に、名簿の全員を仕分ける手順
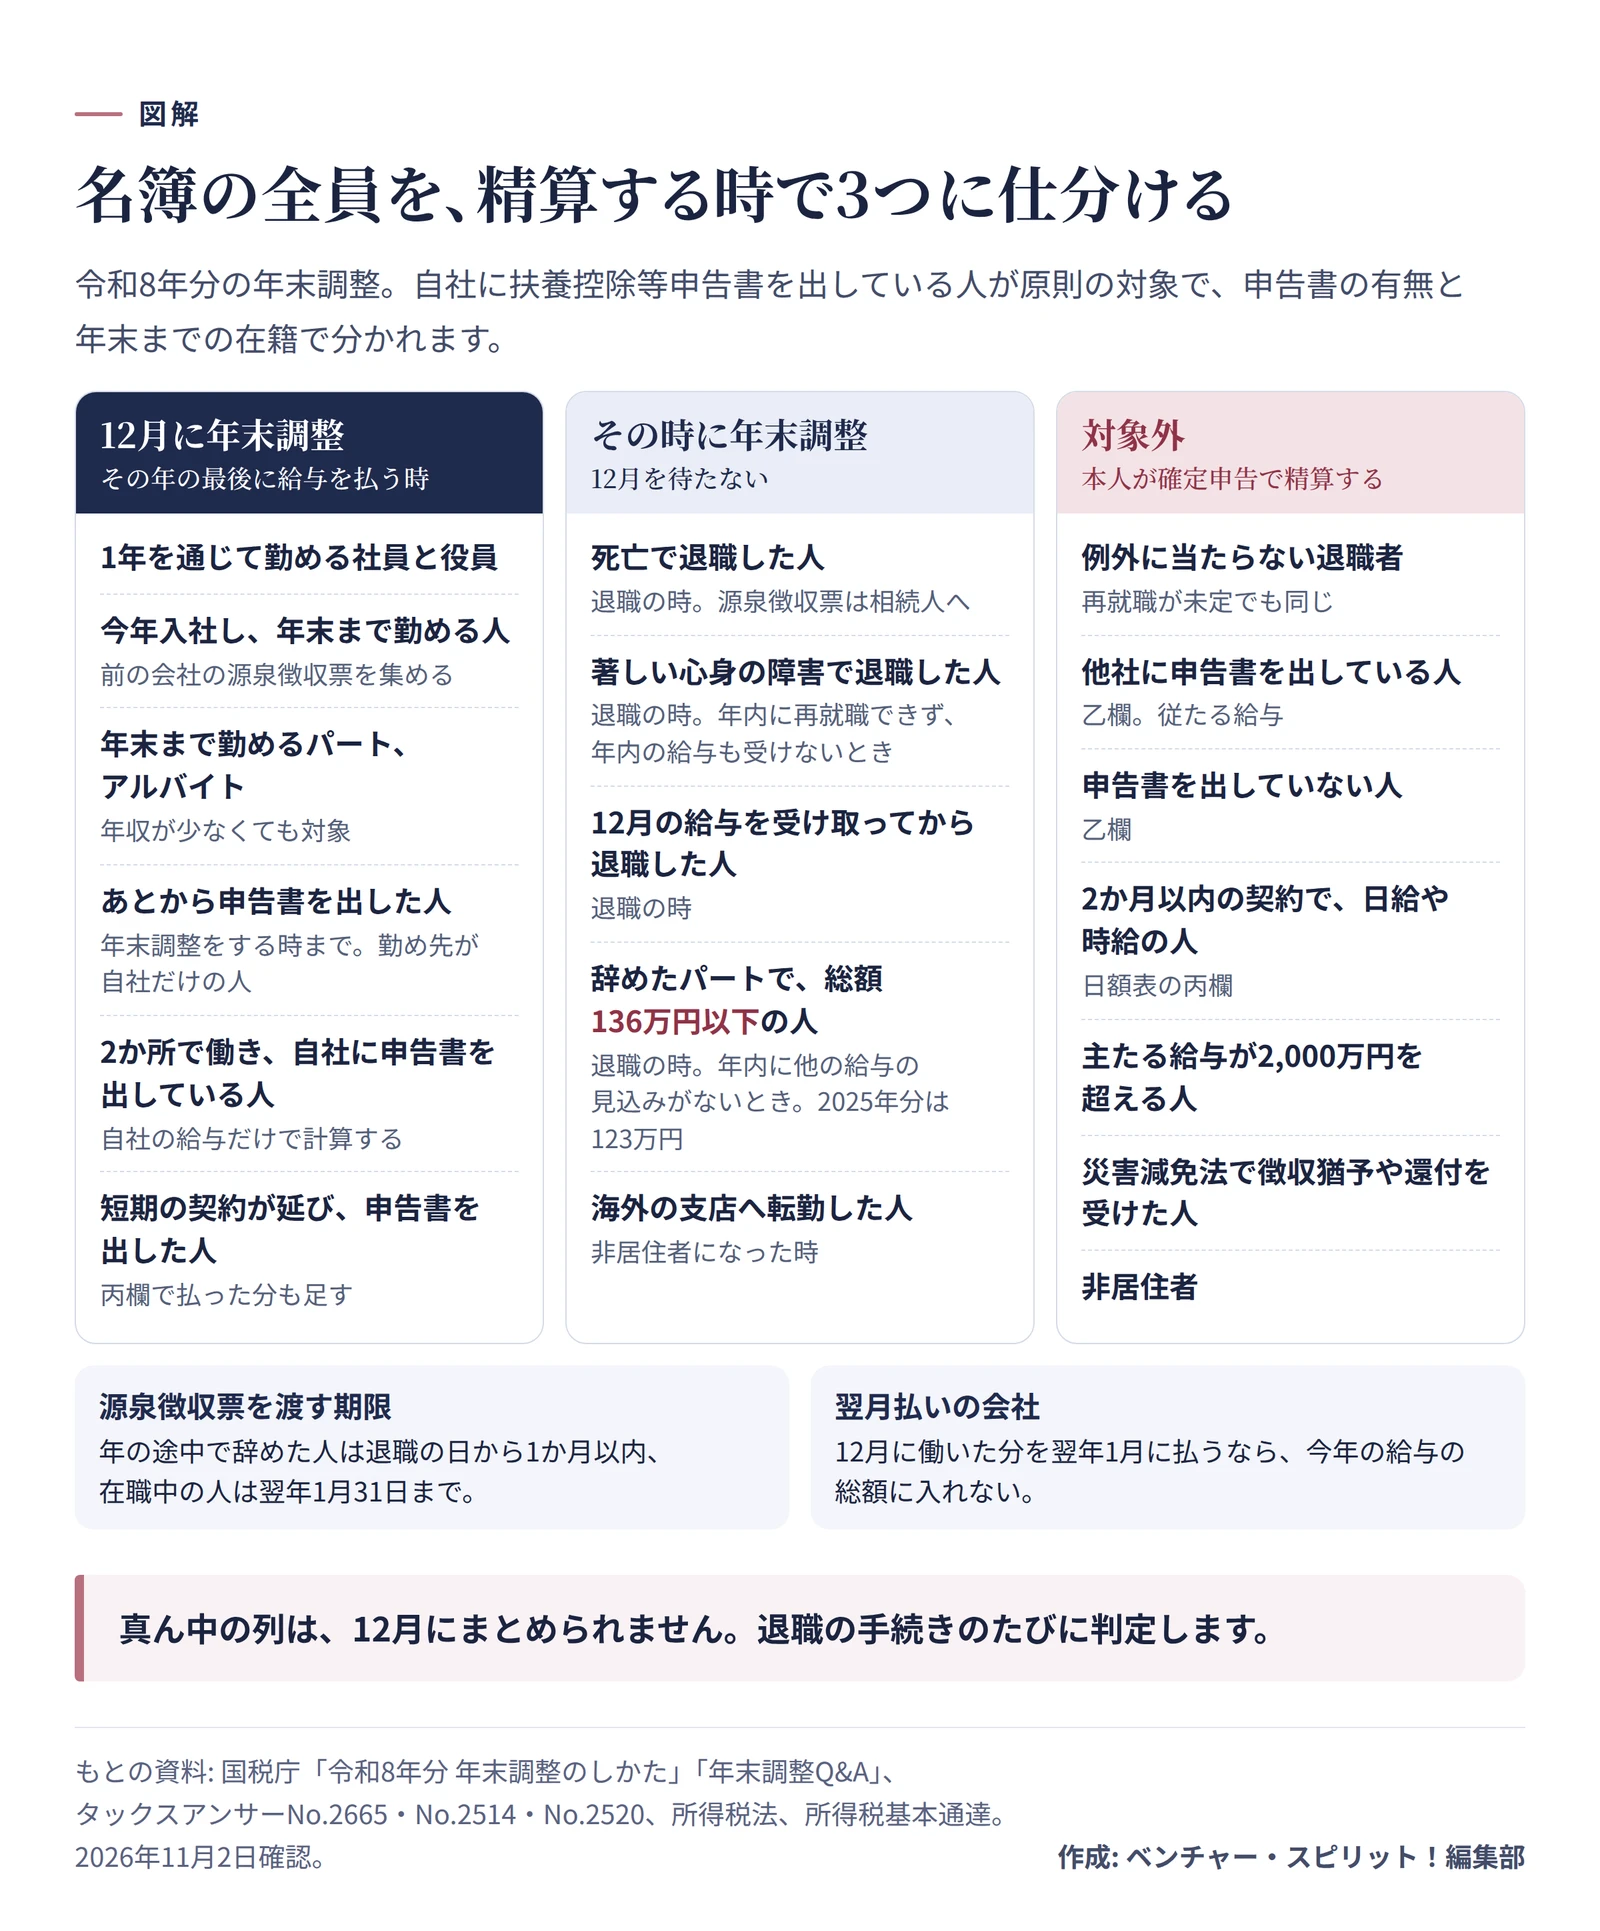
ここまでの線引きを名簿に当てはめると、全員が3つのどれかに入ります。
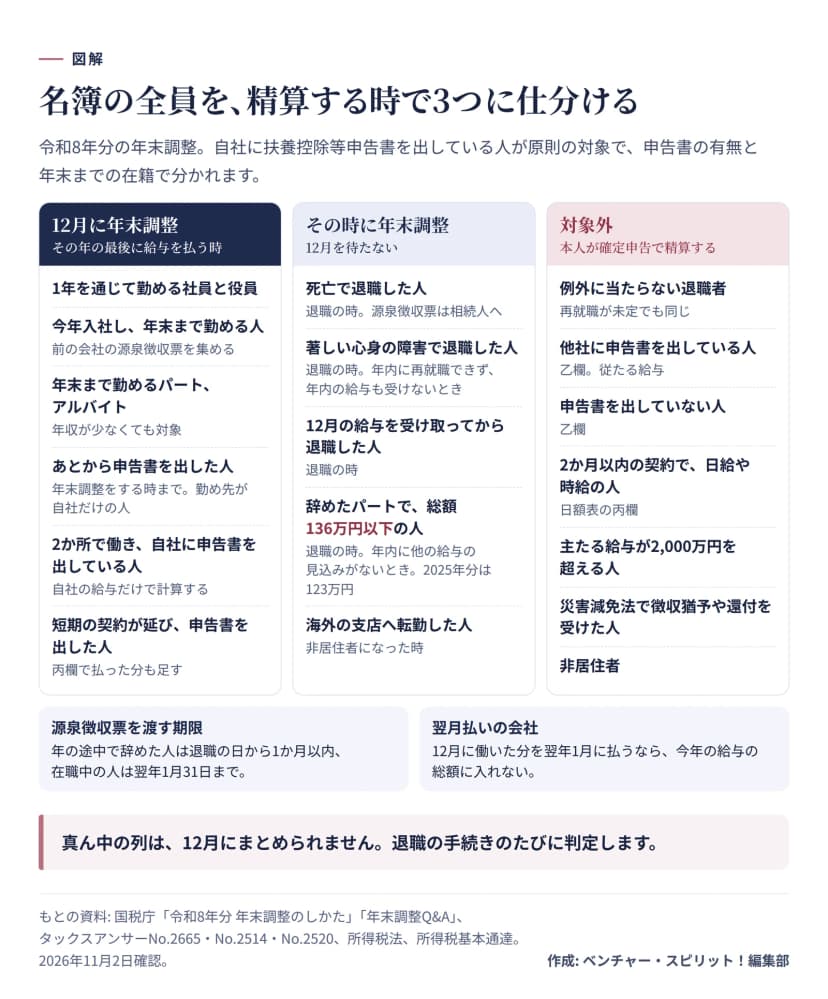 名簿の全員を、精算する時で3つに仕分ける表作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
全体の日程は年末調整の段取りで追えます。
6つ目の一言が、来年の自分を助けます。なぜこの人を外したのかと聞かれても、名簿を開けば答えられますし、次の担当にもそのまま引き継げます。
この記事は、2026年11月2日に確認した国税庁の資料と所得税法にもとづいています。個別の判定は、所轄の税務署か税理士に確認してください。