消費税を負担するのは最終の消費者なのに、申告して納めるのは会社です。しかも納める額は、売上の10%ではありません。売上で預かった消費税から、仕入れや経費で払った消費税を引いた差額です。
この差し引きが分かると、税率、課税・非課税・不課税の区分、インボイスが必要な理由、簡易課税や2割特例の違いが1本の線でつながります。新人の経理担当者から順に聞かれそうな問いに、答えていきます。
消費税を払うのは消費者なのに、なぜ会社が納めるのですか
国税庁は消費税を、消費一般に広く公平に課税する間接税と説明しています。税金の分は、事業者が売る商品やサービスの価格に含まれて次々と転嫁され、最終的に消費者が負担します。納税義務者は、製造・卸・小売・サービスなど、各段階の事業者です(No.6101)。
負担する人と納める人が別なので、会社が申告して納めるわけです。ただし、各段階が売上の税を全額納めると、税が何度も重なってしまいます。そこで、売上で預かった税から、仕入れで払った税を引いて納めます。この引くことを「仕入税額控除」といいます(No.6101・6355)。
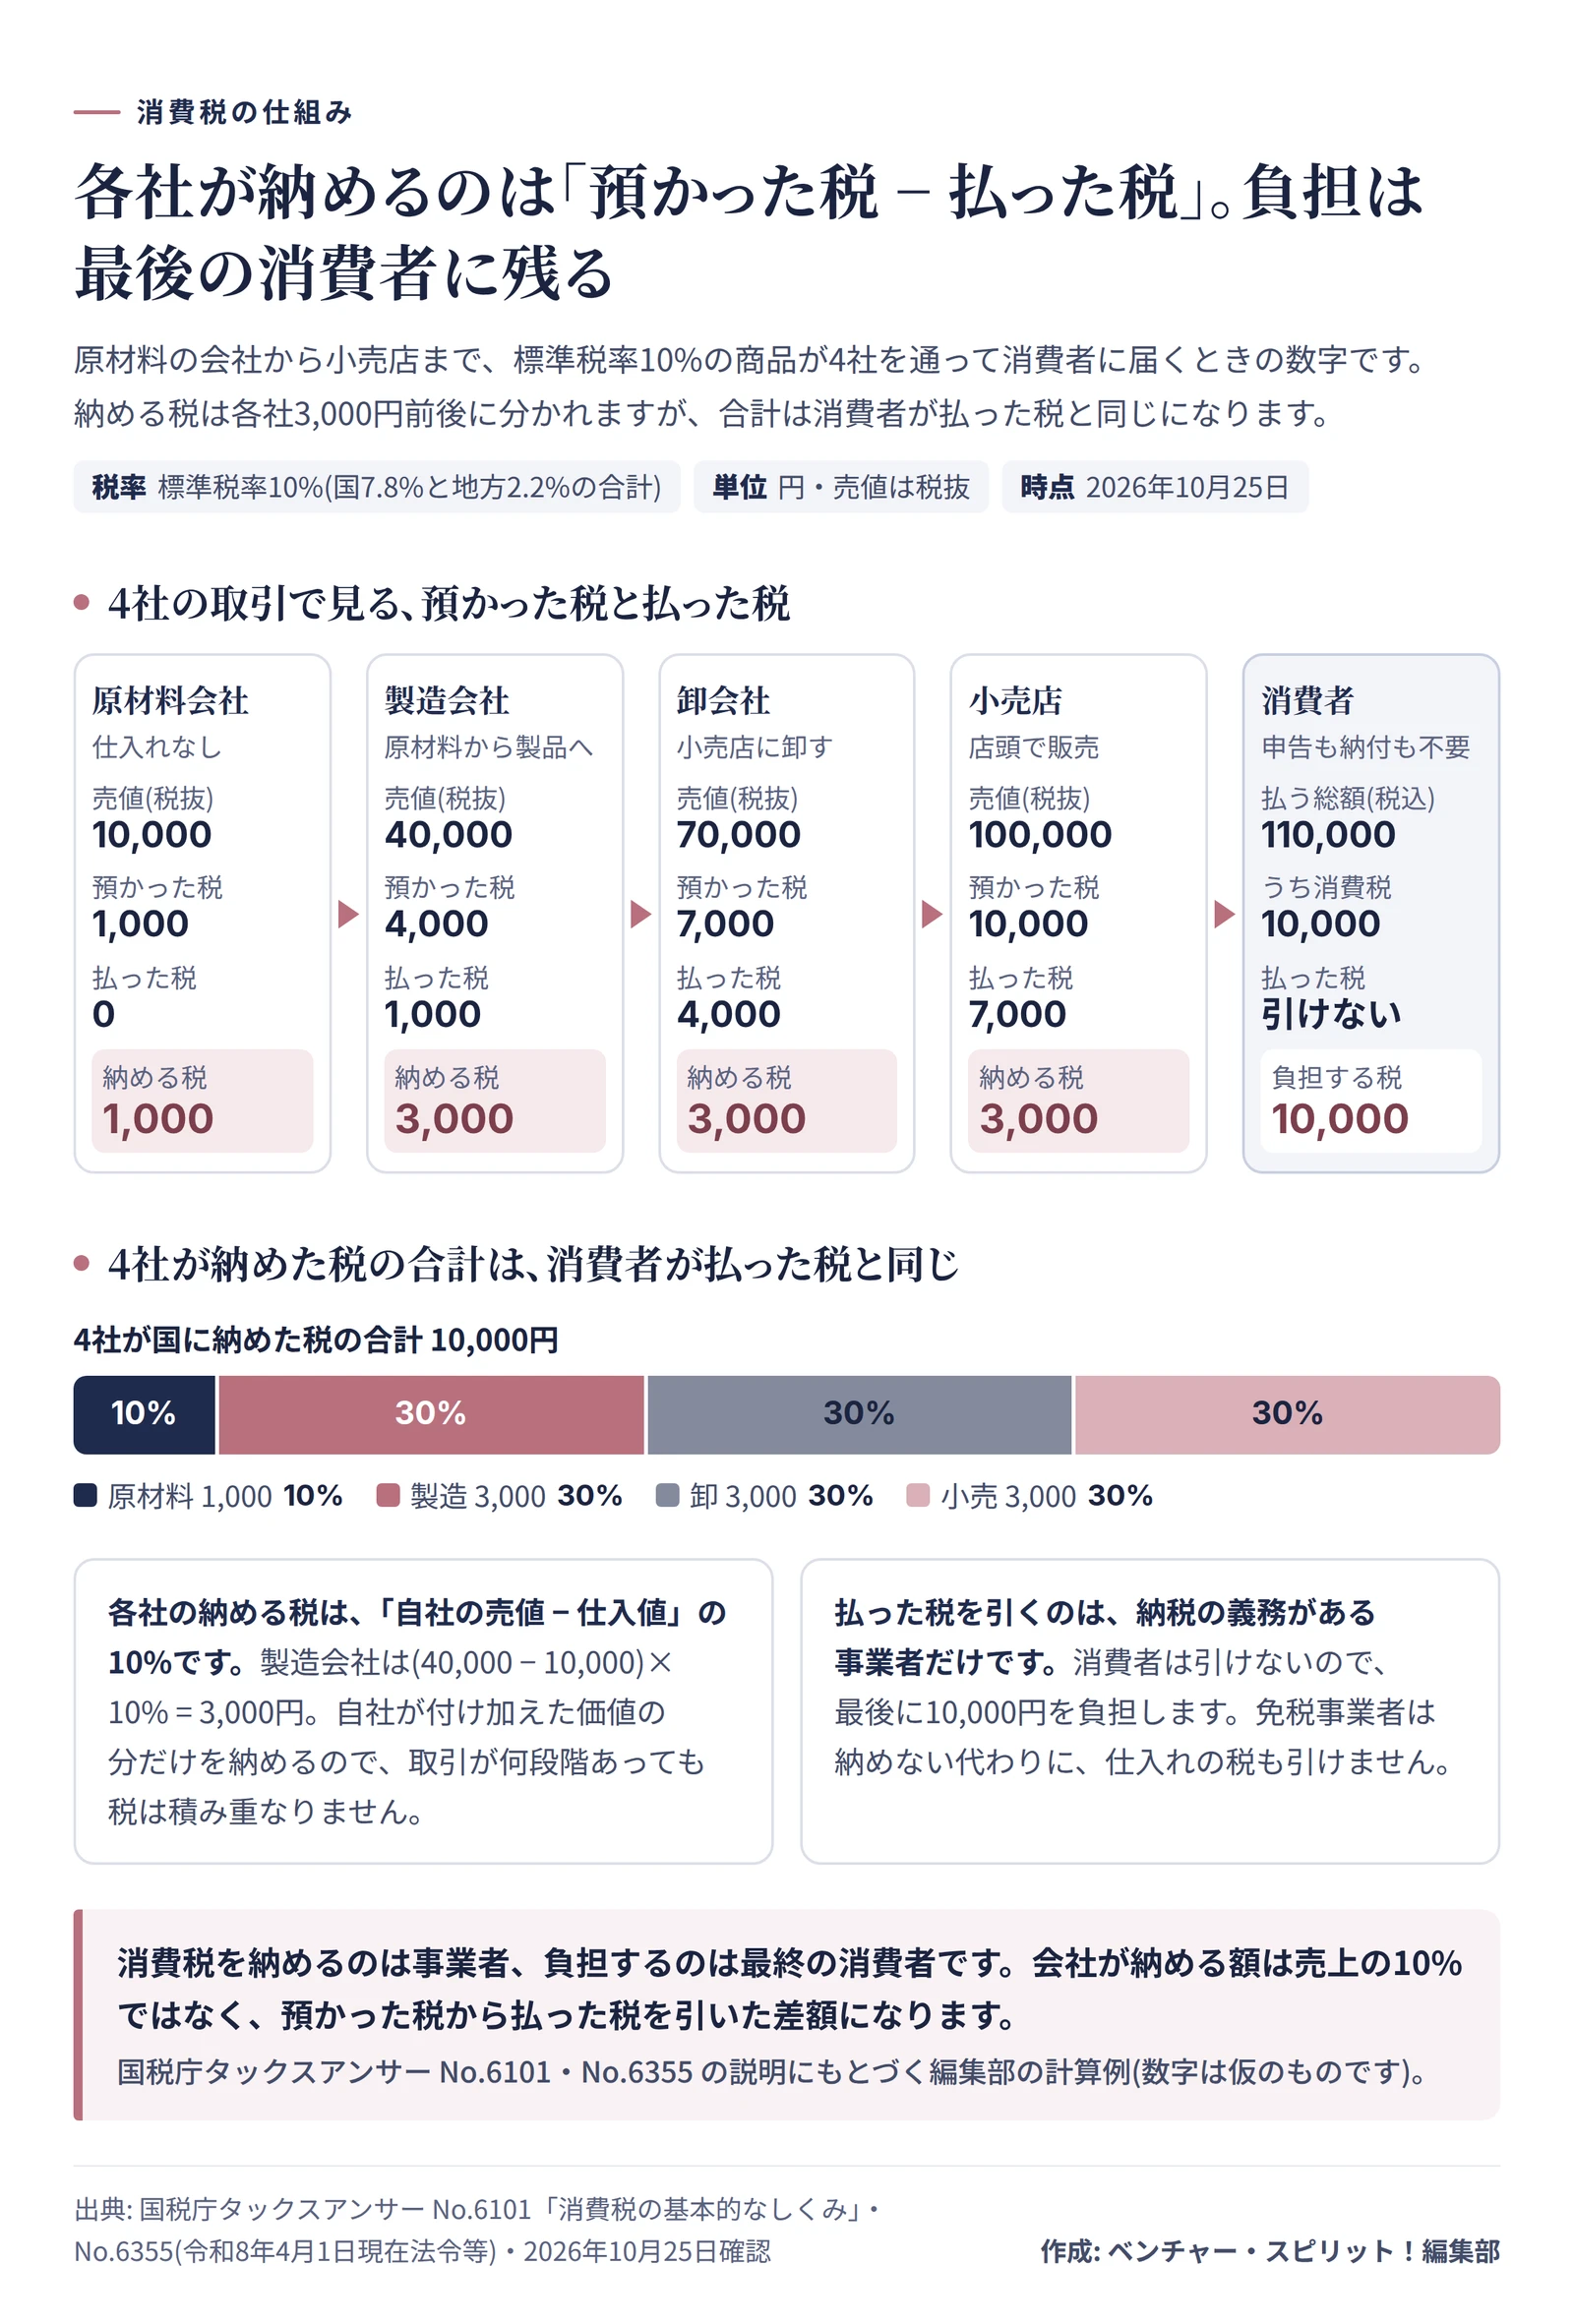
標準税率10%の商品が、原材料の会社から製造会社、卸会社、小売店を通って消費者に届く例で、数字を追います。
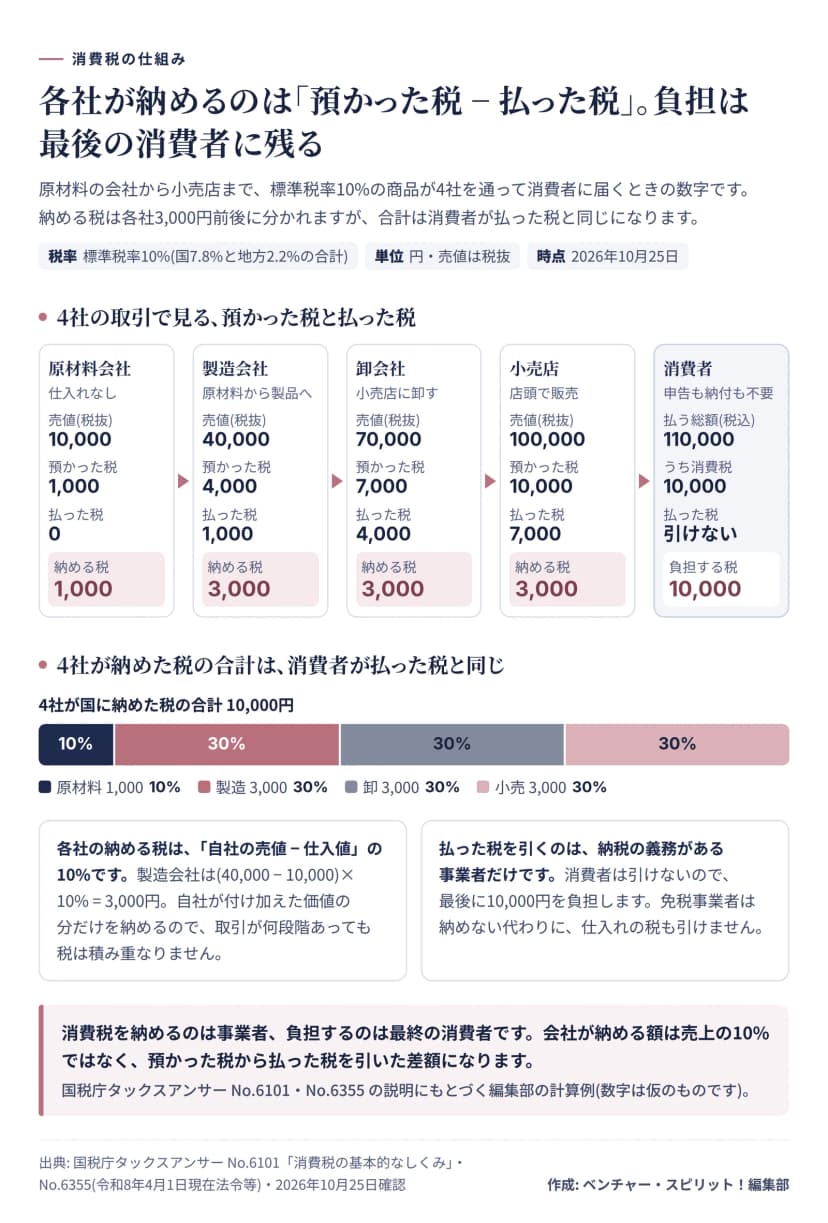 消費税の流れ。4社が納めた税の合計は、消費者が払った税と同じ作成: 編集部 / 出典: 国税庁 タックスアンサー No.6101・No.6355
| 段階 |
売値(税抜) |
預かった税 |
払った税 |
納める税 |
| 原材料会社 |
10,000円 |
1,000円 |
0円 |
1,000円 |
| 製造会社 |
40,000円 |
4,000円 |
1,000円 |
3,000円 |
| 卸会社 |
70,000円 |
7,000円 |
4,000円 |
3,000円 |
| 小売店 |
100,000円 |
10,000円 |
7,000円 |
3,000円 |
| 消費者 |
払う総額110,000円 |
うち消費税10,000円 |
引けない |
申告も納付もしない |
4社が納める税は、1,000円と3,000円が3社で合計10,000円です。小売店の売値100,000円にかかる税と同じで、消費者が負担した10,000円とも一致します。
各社が納める額は、自社の売値と仕入値の差の10%にあたります。製造会社なら、(40,000円 − 10,000円)× 10% = 3,000円です。自社が付け加えた価値の分だけに税がかかるので、取引が何段階あっても税は重なりません。
納める額の計算式 売上税額から仕入税額を引く
計算式は、次の1本です。
納める消費税 = 課税売上げに係る消費税額(売上税額) − 課税仕入れ等に係る消費税額(仕入税額)
計算する単位は「課税期間」です。法人は事業年度、個人は1月1日から12月31日までの1年間です(No.6351)。
課税売上げは、商品の販売やサービスの提供のほか、機械や建物など事業用資産の売却も含みます。課税仕入れは、商品や原材料の仕入れ、事務用品の購入、運送などのサービスの購入、事業用資産の購入や賃借です。土地の購入や賃借のような非課税の取引と、給与や賃金は、課税仕入れに入りません(No.6355)。
経理の新人が驚きやすいのが、固定資産の扱いです。減価償却では何年かに分けて費用にしますが、消費税は、買った課税期間に代金の消費税の全額が仕入税額控除の対象です(No.6355)。
差し引いた結果が、仕入税額のほうが大きくなる期もあります。その差額は、申告で還付を受けます(消費税法45条)。
売上税額と仕入税額の出し方は、2通りずつあります。売上税額は、税率ごとの税込の合計から割り戻して出す「割戻し計算」が原則で、交付したインボイスの写しの税額を足す「積上げ計算」が特例です。仕入税額は、受け取ったインボイスの税額を足す積上げ計算が原則で、割戻し計算が特例です。売上税額を積上げ計算にしたら、仕入税額も積上げ計算にします。仕入税額を割戻し計算にできるのは、売上税額も割戻し計算のときだけです(No.6351)。請求書の端数の処理は、請求書の書き方 インボイスの登録番号など6つの記載事項と消費税の端数処理で説明しています。
インボイスの消費税額等に78/100を掛けるのは、そこに地方消費税が含まれるからです。申告では国の消費税(7.8%分)を計算し、地方消費税は、その消費税額の22/78を併せて納めます(No.6303)。
税率は標準10%と軽減8% 内訳は国と地方消費税
| 区分 |
合計 |
消費税(国) |
地方消費税 |
| 標準税率 |
10% |
7.8% |
2.2% |
| 軽減税率 |
8% |
6.24% |
1.76% |
軽減税率が適用されるのは、次の2つの販売です(No.6303・6102)。
- 飲食料品(食品表示法の食品で、酒類を除きます。外食とケータリングは含みません)
- 定期購読契約を結んだ、週2回以上発行される新聞
外食は、飲食店業などの事業者が、飲食に使う設備のある場所で出す食事です。ケータリングは、相手が指定した場所で、加熱・調理・給仕などを伴って出す飲食料品です。食品には医薬品、医薬部外品、再生医療等製品が含まれないので、これらは10%のままです。
税率は、事業者が商品を売るとき(飲食料品を提供する時点)に判定します(No.6102)。
| 取引の例 |
税率 |
| スーパーで買う米・肉・野菜、持ち帰りの弁当 |
8% |
| 定期購読している新聞(週2回以上発行) |
8% |
| 飲食店の店内で食べる食事 |
10% |
| 会議室などへ、給仕つきで届けるケータリング |
10% |
| ビール・日本酒などの酒類 |
10% |
持ち帰りの弁当が8%なのは、外食が「飲食に用いられる設備がある場所で行う食事の提供」と定義されているためです。迷う商品は、国税庁の「消費税の軽減税率制度に関するQ&A」で確認します。
飲食料品の税率は、今後変わる可能性があります。政府は2026年10月9日、2027年4月1日から2029年3月31日までの2年間、飲食料品の消費税率を引き下げる法律案を国会に提出しました。衆議院の審議経過では、10月20日に財務金融委員会へ付託されていて、10月25日時点で衆議院の審査は終わっていません。国税庁のタックスアンサーにも、この引下げの注記が入っています。成立した場合の税率、請求書や仕入れの扱いは、飲食料品の消費税率1%法案 2027年4月から2年間の予定と経理の準備で説明しています。この記事の税率は、2026年10月25日時点で適用されているものです。
課税・非課税・不課税・免税の違い 経理でよく迷う勘定
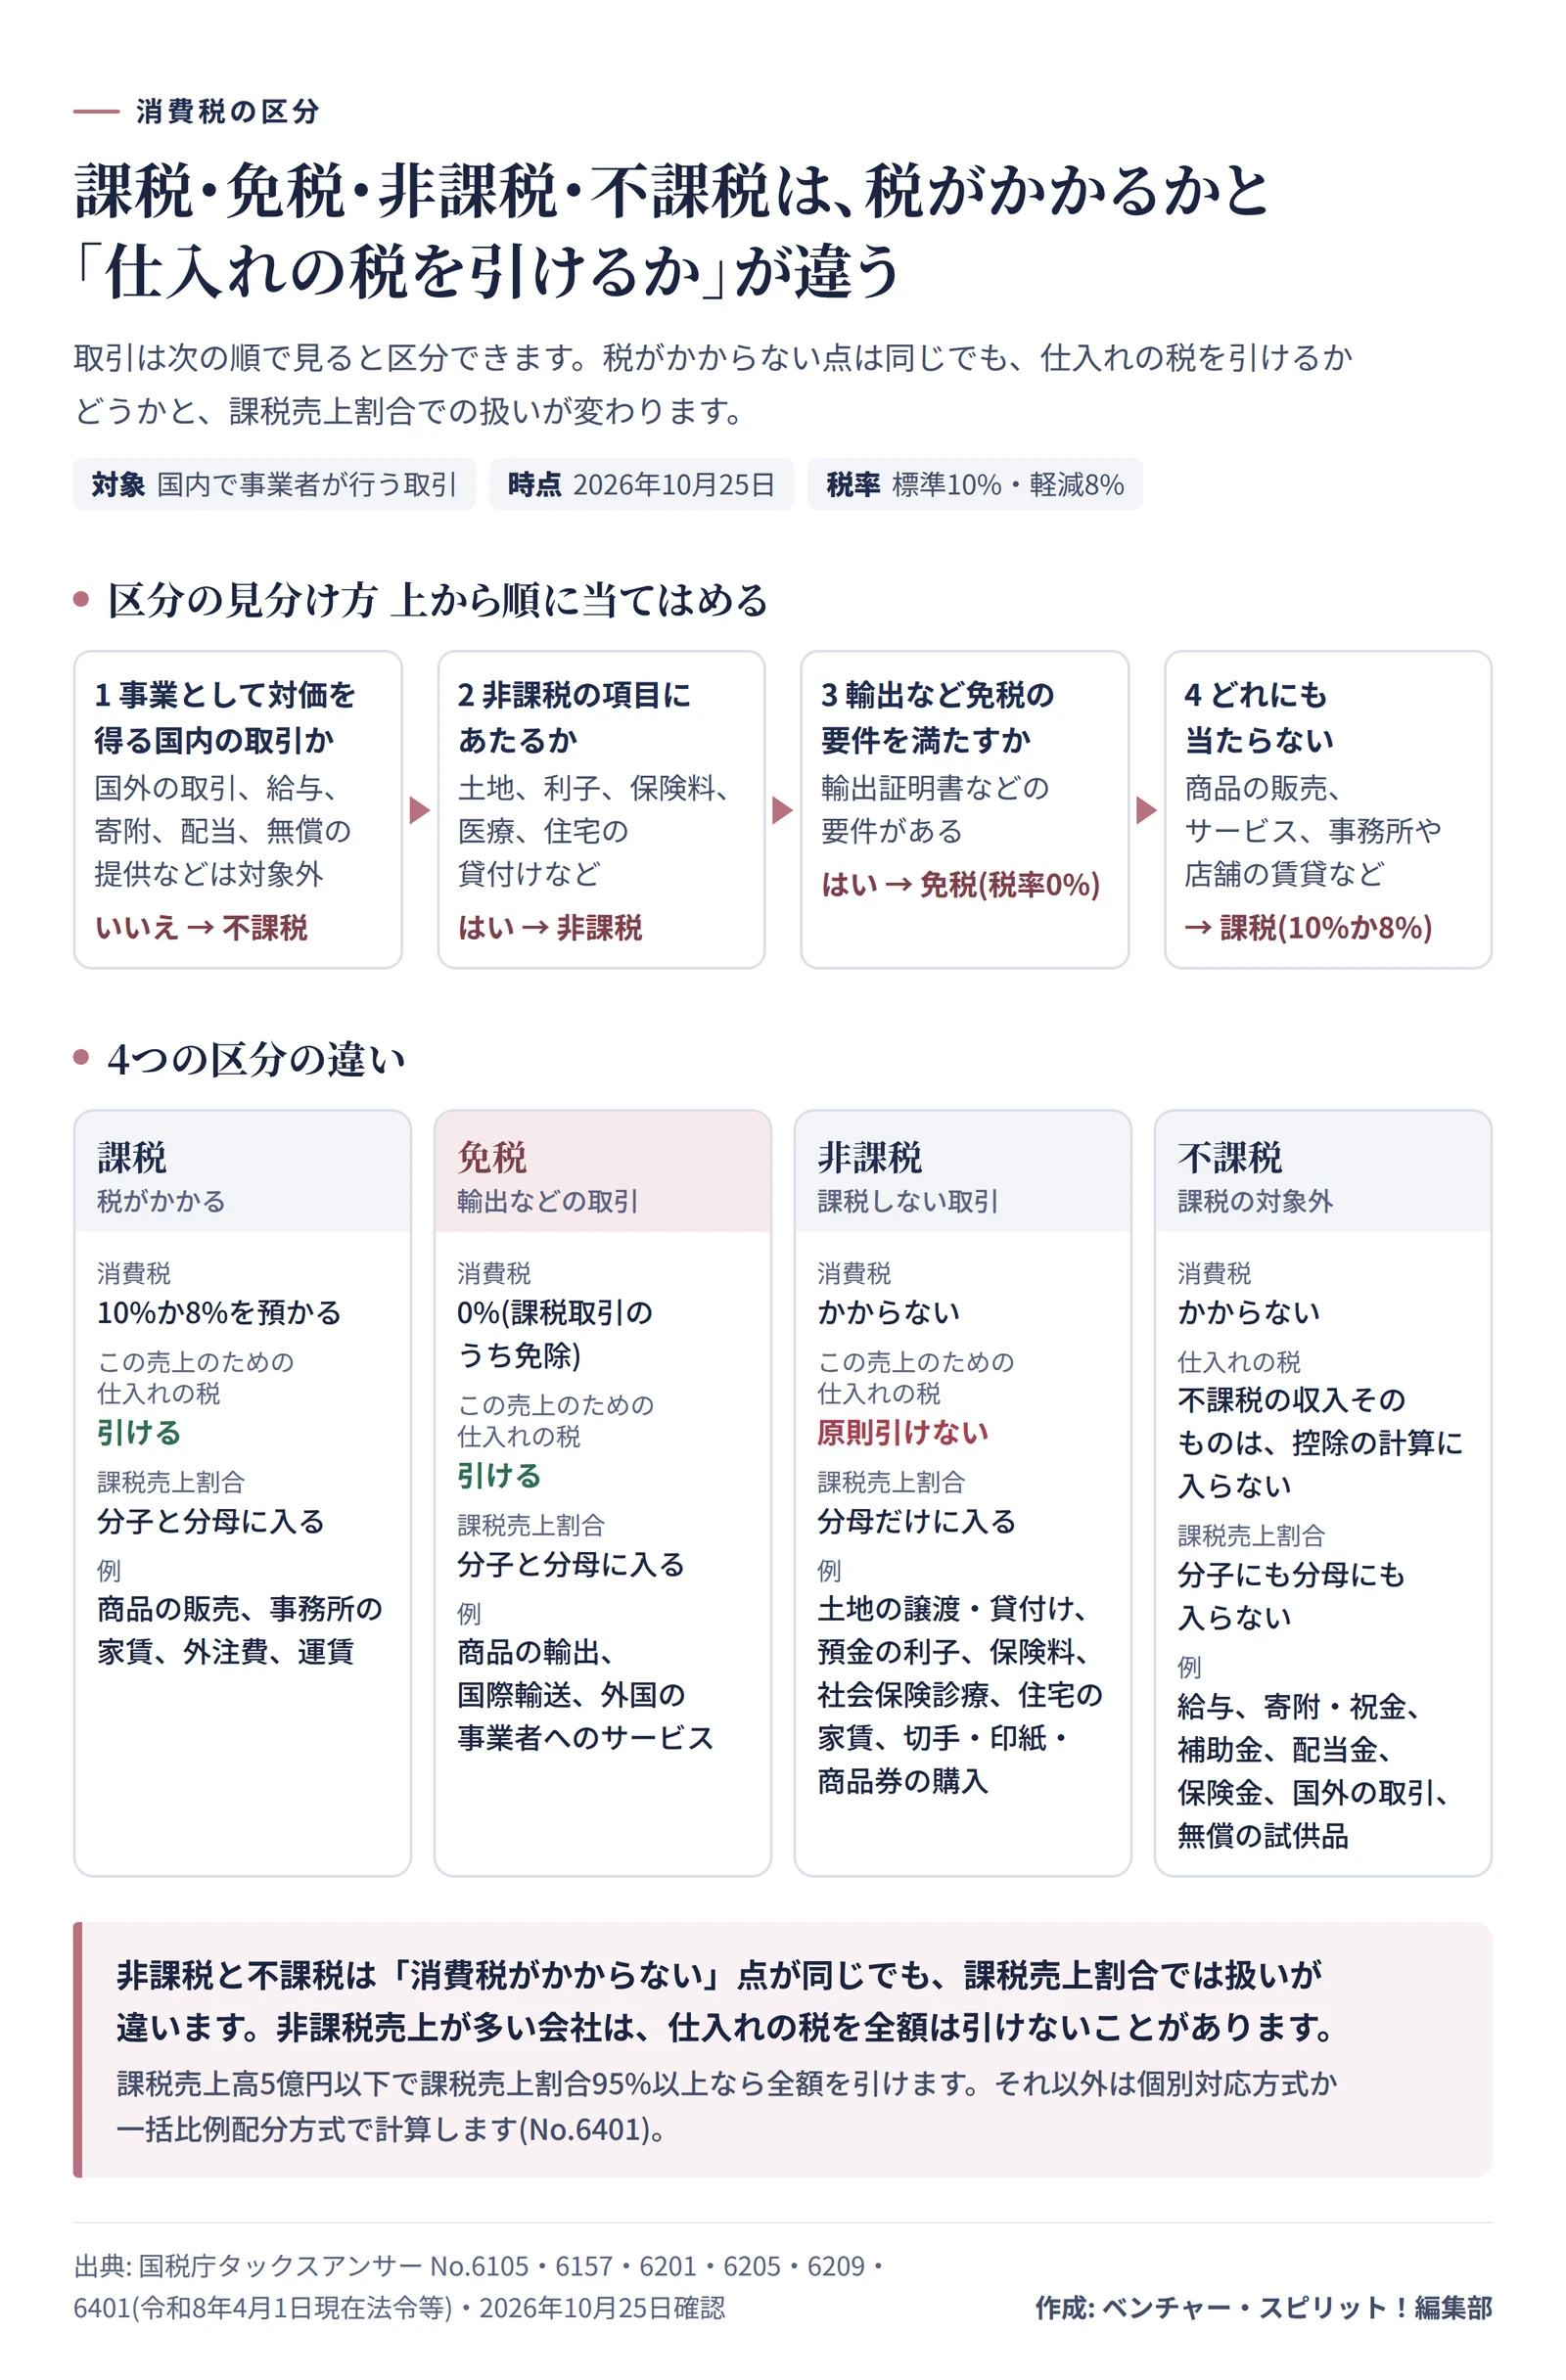
消費税の課税の対象になるのは、国内で、事業者が、事業として、対価を得て行う取引です(No.6105)。法人は事業を営む目的で設立されたものなので、その活動はすべて事業として行う取引になります。この4つの条件に当たらない取引は「不課税」です。4つの条件に当たっても、課税するのがなじまない取引は「非課税」、輸出などは「免税」と呼びます。
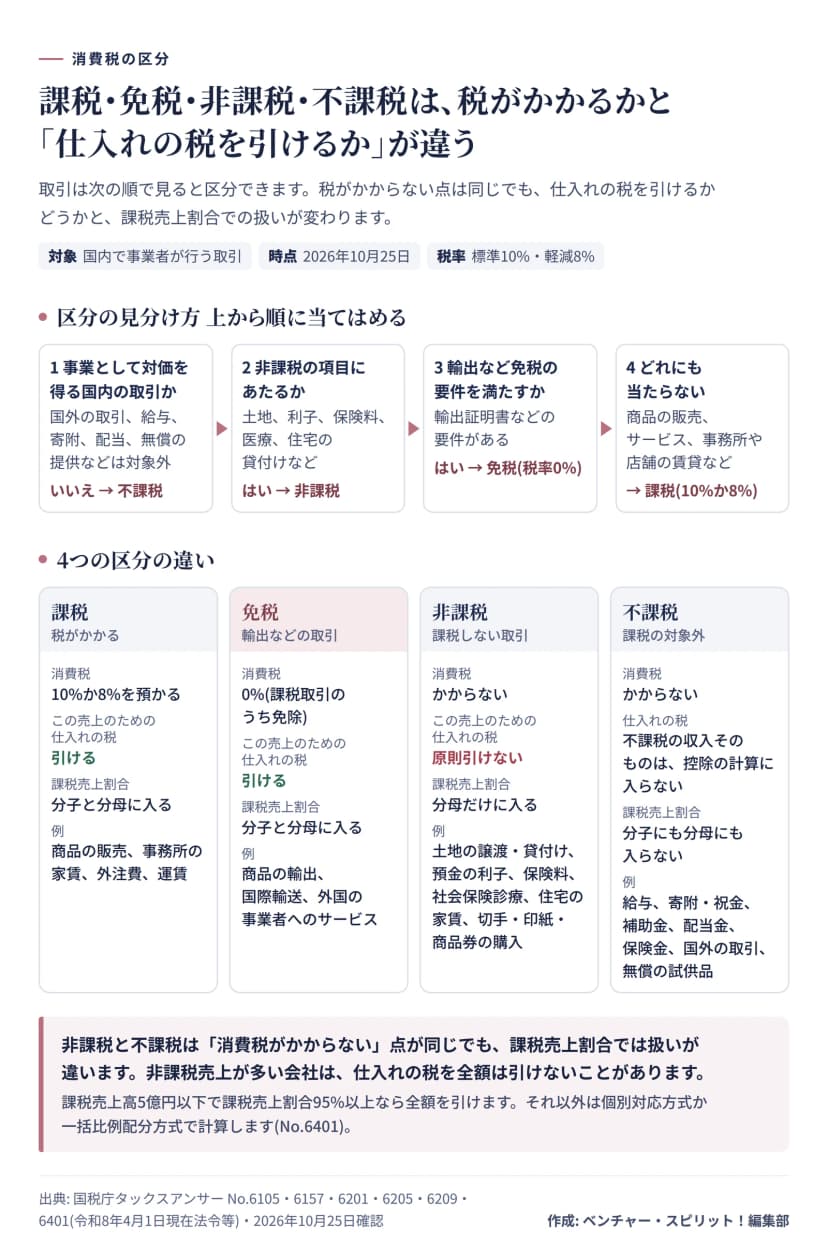 課税・免税・非課税・不課税の見分け方と、仕入れの税の扱いの違い作成: 編集部 / 出典: 国税庁 タックスアンサー No.6105・6157・6201・6205・6209・6401
違いは、仕入れの税を引けるかどうかに出ます。免税(輸出)の売上のための仕入れは、原則として税を引けます。非課税の売上のための仕入れは、原則として引けません(No.6205)。
課税売上割合の計算でも扱いが違います。課税売上割合は、総売上高(課税・非課税・免税の合計)を分母、課税売上高(課税と免税の合計)を分子にした割合です。非課税は分母だけに入り、不課税は分母にも分子にも入りません(No.6209)。
経理で迷う取引を、区分の表にしました。会計ソフトの税区分を選ぶときの確認に使えます。
| 取引 |
区分 |
理由と注意 |
| 商品の販売、外注費、運賃、事務所や店舗の家賃 |
課税 |
住宅の貸付けが非課税になるのは、人の居住用に限られるため |
| 給与・賃金 |
不課税 |
雇用契約にもとづく労働の対価で、事業として行う取引ではない。課税仕入れにも入らない |
| 寄附金・祝金・見舞金、国や自治体の補助金・助成金 |
不課税 |
一般的に、対価を得て行う取引ではない |
| 受取配当金、保険金・共済金の受取 |
不課税 |
資産の譲渡や貸付け、役務の提供ではない |
| 損害賠償金 |
原則 不課税 |
損害を受けた商品を相手に引き渡す場合や、使用料・賃料に当たる賠償金は課税 |
| 預金や貸付金の利子、借入金の支払利息 |
非課税 |
利子を対価とする金融取引。支払う側も課税仕入れに入らない |
| 保険料(支払い) |
非課税 |
保険料を対価とする取引 |
| 土地の購入・売却・貸付け |
非課税 |
1か月未満の貸付けと、駐車場など施設の利用に伴う土地の使用は課税 |
| 郵便切手・収入印紙・商品券・プリペイドカードの購入 |
非課税 |
物品切手などの譲渡にあたる |
| 社会保険診療、市販の医薬品の購入 |
診療は非課税、市販薬は課税 |
美容整形や差額ベッドも非課税に当たらない |
| 役員への自社製品の贈与 |
課税 |
事業として対価を得て行ったものとみなされる |
| 商品の輸出 |
免税 |
輸出証明書の保管など、一定の要件が必要 |
損害賠償金や医薬品のように、条件で区分が変わるものは、取引の中身を確認してから税区分を決めます(No.6105・6157・6201・6221)。
仕入税額控除を受けるには 帳簿とインボイスの保存が要る
仕入れの税を引く(仕入税額控除)には、原則として、一定の事項を記載した帳簿と、適格請求書(インボイス)など請求書等の保存が要ります。インボイスを出せるのは、税務署長の登録を受けた適格請求書発行事業者だけです(No.6498)。交付を受けることが困難な場合には例外があります。
この仕組みの結果、免税事業者や消費者、登録を受けていない課税事業者から買った分は、原則として仕入れの税を引けません。ただし、制度の開始から一定の期間は、仕入税額相当額の一定割合を引ける経過措置があります。令和8年度の税制改正で期限が2年延長され、割合も見直されました。
| 課税仕入れの時期 |
引ける割合 |
| 2023年10月1日から2026年9月30日まで |
仕入税額相当額の80% |
| 2026年10月1日から2028年9月30日まで |
70% |
| 2028年10月1日から2030年9月30日まで |
50% |
| 2030年10月1日から2031年9月30日まで |
30% |
| 2031年10月1日以後 |
引けない |
2026年9月30日までは80%でしたが、2026年10月1日からは70%です。数字は、国税庁のQ&A問113(令和8年4月改訂)のとおりです。
もう1つ、2026年10月1日以後に開始する課税期間から、上限が変わりました。1つの免税事業者等からの課税仕入れ(税込)の合計が、年または事業年度で1億円(改正前は10億円)を超えると、超えた部分には経過措置を使えません。
経過措置を使うときの記録は、次のとおりです。
- 帳簿には、通常の記載事項に加えて、経過措置の対象である旨を書きます。国税庁のQ&A問113の例は、「80%控除対象」「免」です。
- 請求書等は、区分記載請求書等と同じ事項(作成者の名称、取引年月日、内容、税率ごとの税込の合計額、受け取る側の名称)が必要です。
制度全体の年表と、登録番号の確かめ方は、インボイス制度とは 仕組みと年表・登録番号の確かめ方をはじめての人向けに図解にまとめています。
消費税を納める会社と、納めなくてよい会社
すべての会社が納めるわけではありません。課税期間の基準期間(法人は原則として前々事業年度、個人は前々年)の課税売上高が1,000万円以下の事業者は、納税が免除される免税事業者です(No.6501)。次の場合は、基準期間の売上が1,000万円以下でも、免除されません。
- 適格請求書発行事業者(インボイス発行事業者)の登録を受けている
- 特定期間(法人は原則として前事業年度の開始から6か月)の課税売上高が1,000万円を超える。課税売上高の代わりに、給与等の支払額の合計額で判定してもかまいません
- 「消費税課税事業者選択届出書」を出している
- 設立1期目と2期目の法人で、期の開始日の資本金が1,000万円以上、または特定新規設立法人に当たる(No.6531)
新しく設立した法人は、基準期間がないため、原則として納税が免除されます。自社が課税事業者かどうかは、過去の消費税の申告書の控えと、インボイスの登録通知書で確かめます。
免税事業者が登録を受けると、売上の規模にかかわらず課税事業者になります。そのため、売上が小さい事業者向けの特例が設けられました。
納め方は3通り 原則課税・簡易課税・2割特例
納める額の計算方法は、3つあります。
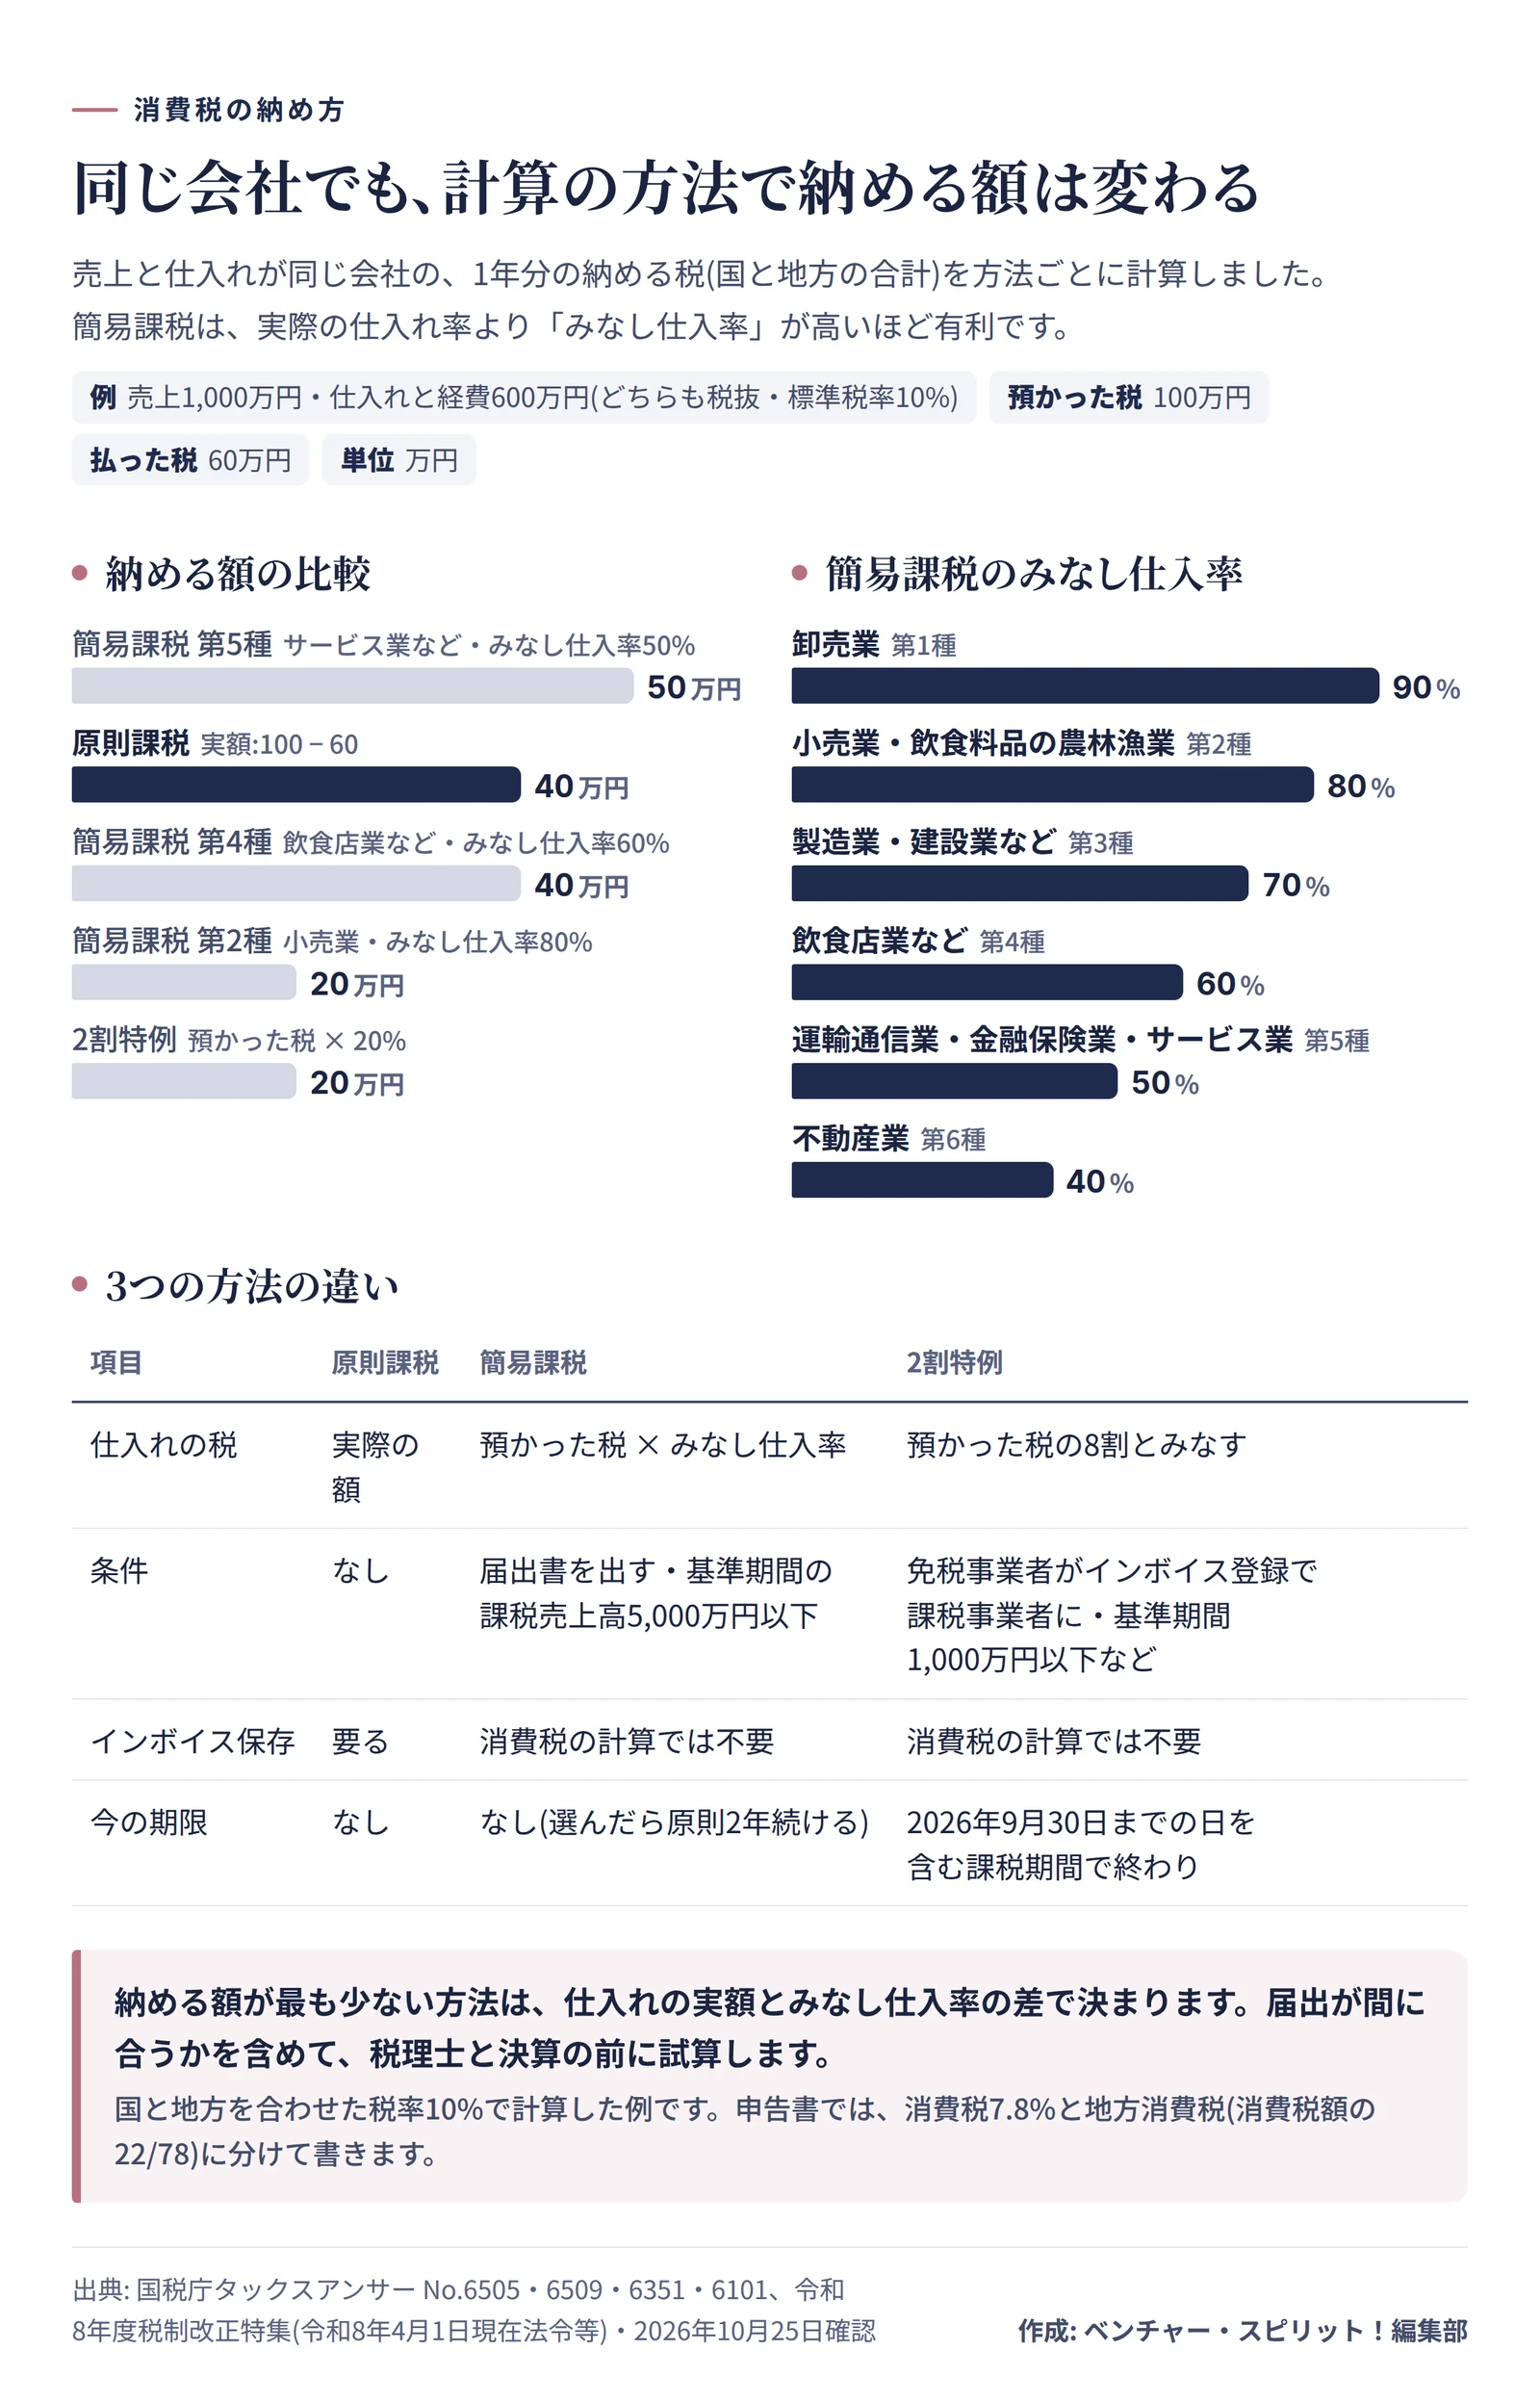
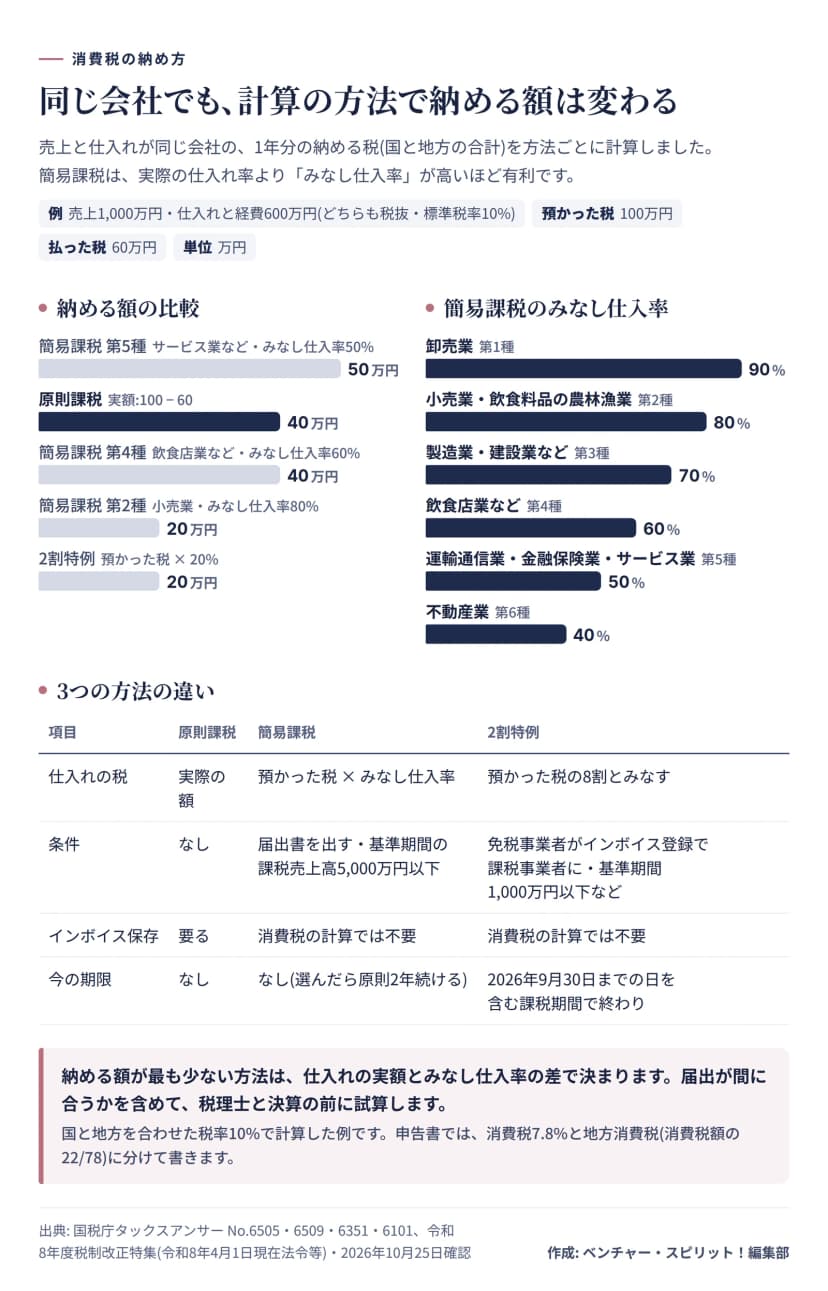 同じ会社でも、原則課税・簡易課税・2割特例で納める額が変わる例作成: 編集部 / 出典: 国税庁 タックスアンサー No.6505・6509・6351
売上税額100万円(税抜1,000万円)、仕入れと経費の税60万円(税抜600万円)の会社で比べます。
| 方法 |
納める額の計算 |
納める額 |
| 原則課税 |
100万円 − 60万円(実額) |
40万円 |
| 簡易課税 第5種(サービス業など) |
100万円 × (1 − 50%) |
50万円 |
| 簡易課税 第4種(飲食店業など) |
100万円 × (1 − 60%) |
40万円 |
| 簡易課税 第2種(小売業) |
100万円 × (1 − 80%) |
20万円 |
| 2割特例 |
100万円 × 20% |
20万円 |
簡易課税は、実際の仕入れ率(この例では60%)より、事業区分のみなし仕入率が高いと有利です。小売業の80%なら20万円で済みますが、サービス業の50%だと、原則課税より10万円多くなります。大きな設備を買った期は、原則課税なら設備の税も全額引けるので、簡易課税より有利になりやすい点にも注意が要ります。
簡易課税
「消費税簡易課税制度選択届出書」を出した課税事業者は、その基準期間の課税売上高が5,000万円以下の課税期間について、仕入れの税を実額ではなく、売上税額にみなし仕入率を掛けて計算します。届出書を出した日の属する課税期間の翌課税期間から適用されます(No.6351・6505)。選んだら、原則として2年は続ける必要があります。
| 事業区分 |
みなし仕入率 |
主な事業 |
| 第1種 |
90% |
卸売業 |
| 第2種 |
80% |
小売業、農業・林業・漁業(飲食料品の譲渡に係る事業) |
| 第3種 |
70% |
製造業、建設業、鉱業、電気・ガス・水道業など |
| 第4種 |
60% |
飲食店業など、ほかの種に当たらない事業 |
| 第5種 |
50% |
運輸通信業、金融業・保険業、サービス業(飲食店業を除く) |
| 第6種 |
40% |
不動産業 |
区分は、売る取引ごとに判定します(No.6505・6509)。
2割特例は、いつまで使えるのか
2割特例は、免税事業者がインボイス制度を機に登録を受けて課税事業者になった場合に、納める額を売上税額の2割にできる特例です。対象は、2023年10月1日から2026年9月30日までの日を含む課税期間です(No.6101・6351)。
「日を含む課税期間」なので、決算月で最後の期が変わります。
| 決算月 |
2割特例を使える最後の課税期間 |
使えなくなる最初の期 |
| 3月 |
2026年4月1日から2027年3月31日まで |
2027年4月1日からの期 |
| 9月 |
2025年10月1日から2026年9月30日まで |
2026年10月1日からの期 |
| 12月 |
2026年1月1日から12月31日まで |
2027年1月1日からの期 |
使うには、基準期間と特定期間の課税売上高がどちらも1,000万円以下であることなどの条件があります(Q&A問115)。個人事業者だけは、2027年分と2028年分の申告で、売上税額の3割にできる「3割特例」が使えます(令和8年度税制改正特集)。
2割特例が終わった会社は、原則課税か簡易課税で申告します。簡易課税の届出書は、ふつう、適用を受けたい課税期間の初日の前日までに出します。ただし、2割特例を使った翌課税期間から簡易課税にするときは、その課税期間の申告期限までに出せば足りる特例があります。翌課税期間が2026年9月30日以前に終わる場合は、その課税期間の末日までです(令和8年度税制改正特集のQ&A)。
申告と納付の期限・中間申告
法人は、課税期間の末日の翌日から2か月以内に、確定申告書を税務署に出して、消費税と地方消費税を併せて納付します。個人事業者は翌年3月31日までです(No.6101、消費税法45条)。3月決算なら、申告と納付の期限は5月31日です。
法人税の申告期限を延長している法人は、届出書を出すと、消費税の申告期限も1か月延びて、課税期間の末日の翌日から3か月以内になります。ただし、延びた期間には利子税がかかります(消費税法45条の2)。
前の課税期間の納税額が大きい会社は、期の途中でも納めます。直前の課税期間の確定消費税額(地方消費税を除く)で、中間申告の回数が決まります(No.6609)。
| 直前の課税期間の確定消費税額 |
中間申告の回数 |
1回で納める額 |
| 48万円以下 |
原則なし(任意の中間申告制度あり) |
なし |
| 48万円超 400万円以下 |
年1回 |
直前の確定消費税額の6/12と、その22/78の地方消費税 |
| 400万円超 4,800万円以下 |
年3回 |
3/12と、その22/78の地方消費税 |
| 4,800万円超 |
年11回 |
1/12と、その22/78の地方消費税 |
中間申告の期限は、対象の期間の末日の翌日から2か月以内です。
経理で最初に覚える4つと、月次のチェックリスト
最初のうちは、次の4つを押さえておけば、迷う場面が減ります。
- 請求書と帳簿は税率ごとに区分する。 10%と8%の取引が混ざるので、取引を税率ごとに区分して記帳します(No.6102)。
- 税込経理か税抜経理かを知る。 法人は、消費税等の経理処理に、税込経理と税抜経理のどちらかを使います。少額の減価償却資産の判定などは、会社が使っている方式の金額で決まります。免税事業者は税込経理です(No.5403 Q&A)。
- 仕入先の登録を確かめる。 登録のない相手からの仕入れは、帳簿に経過措置の記載が要ります。登録番号は国税庁の公表サイトで確かめます。
- 非課税・不課税の取引は、税区分を間違えない。 会計ソフトの税区分の名前は製品ごとに違うので、前の表で区分を確かめてから選びます。
2割特例を使っていた会社は、決算前に、次の期の計算方法を税理士に相談して決めておきます。