給与明細は、会社が払った給与の内訳を本人に知らせる書類です。初めて受け取ると、総支給額や控除の意味が分からず、何がなぜ引かれているのかに戸惑います。この記事は、国税庁・日本年金機構・協会けんぽ・厚生労働省などの公式の資料で確かめた2026年10月22日時点の内容で、明細の欄ごとの読み方と、引かれる理由を説明します。新入社員と、問い合わせに答える人事・経理の担当に向けた記事です。
給与明細は、3つの欄と差引支給額でできています
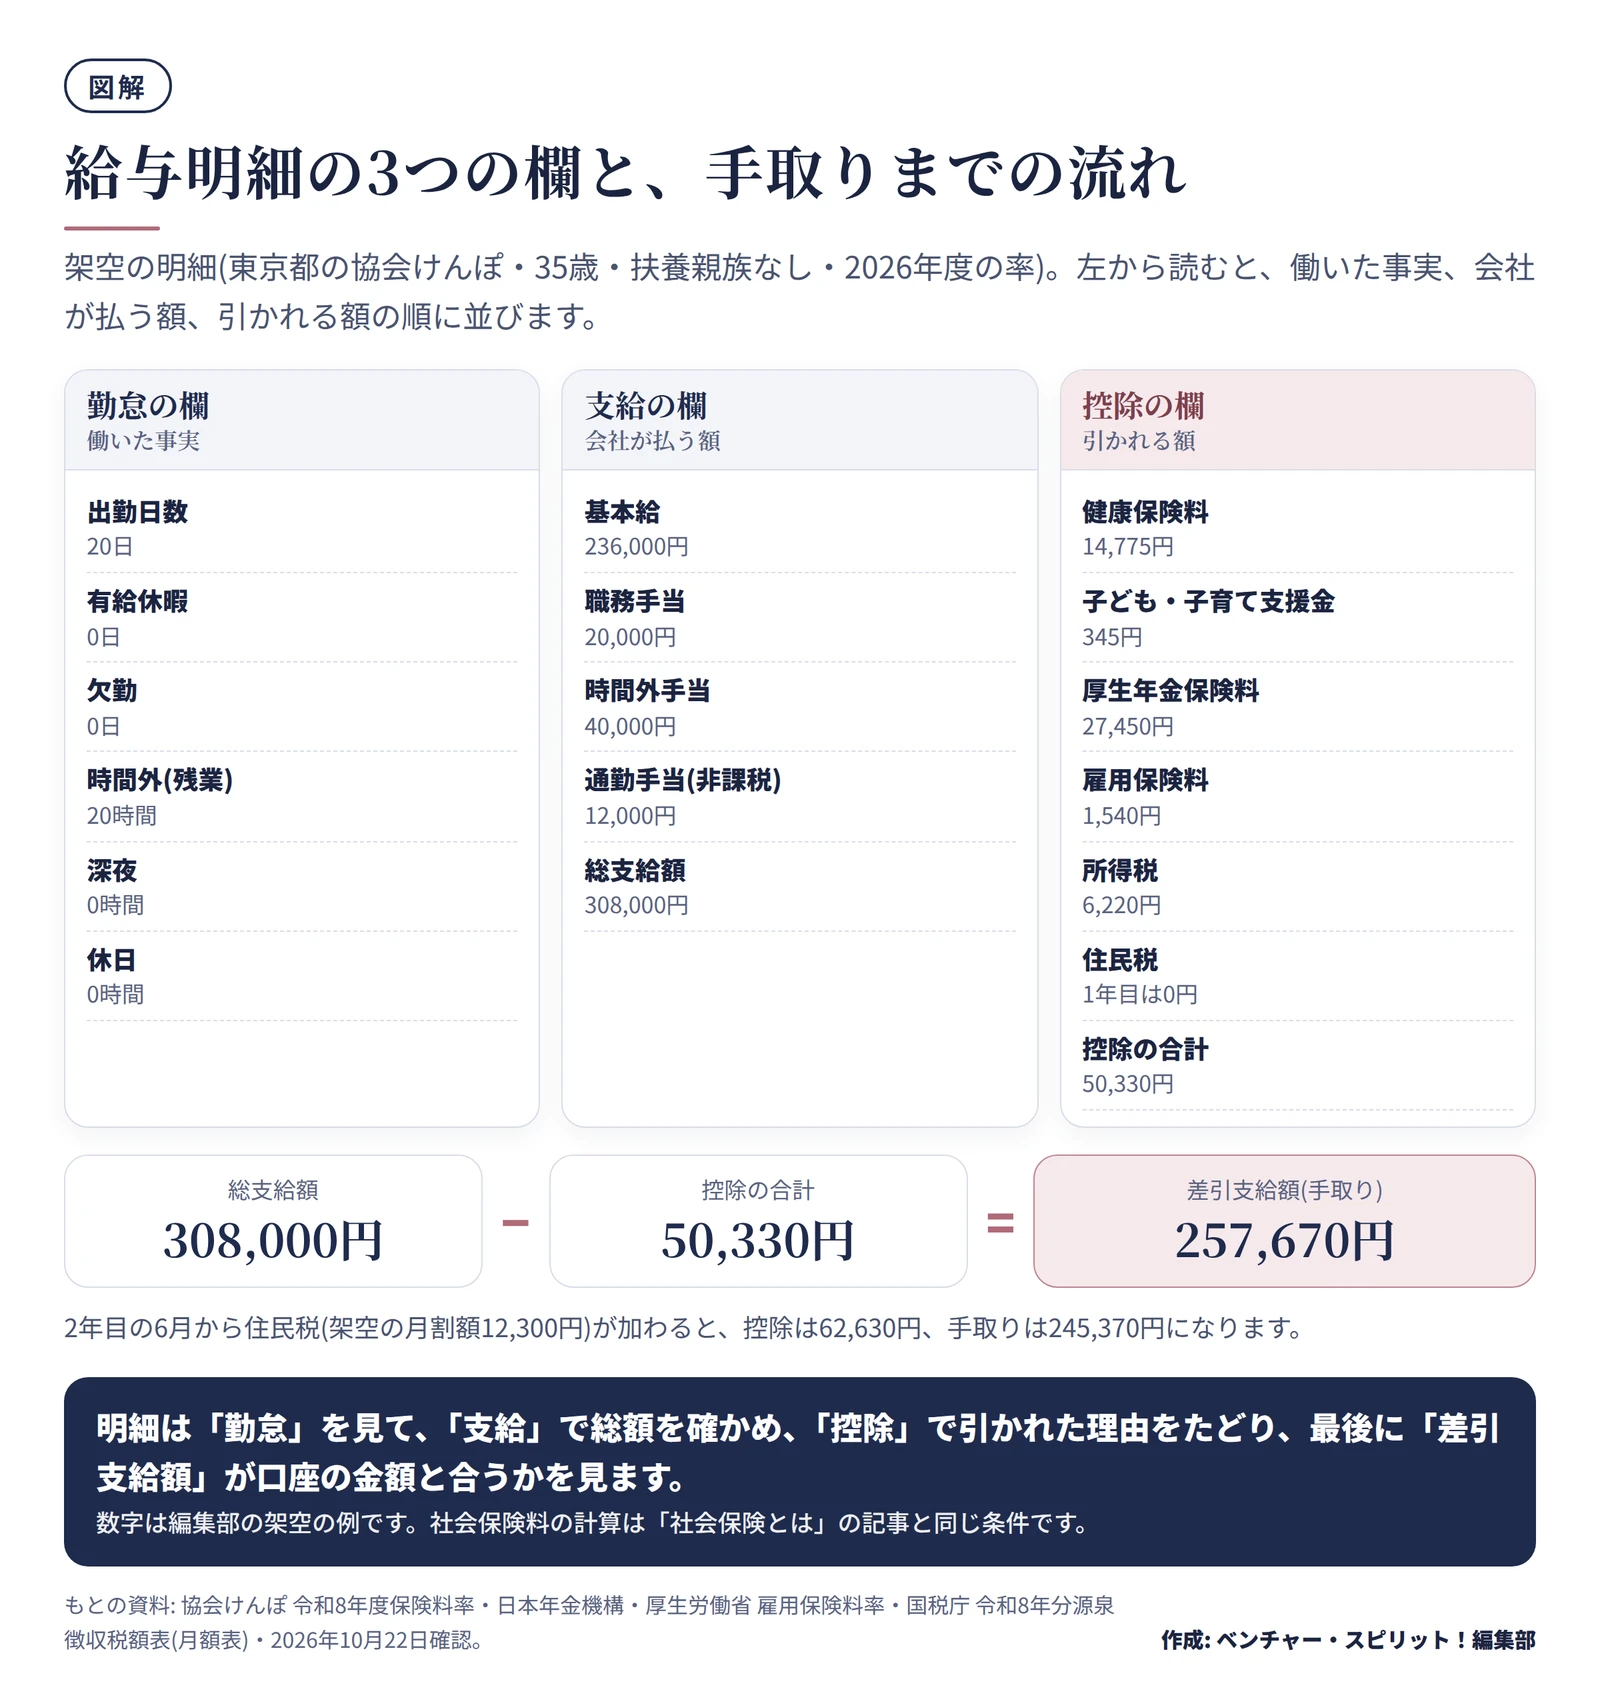
会社によって並び方や呼び名は違いますが、多くの明細は「勤怠」「支給」「控除」の3つの欄に分かれています。考え方は共通で、総支給額から控除の合計を引いた額が、差引支給額(いわゆる手取り)です。
| 欄 |
書いてあること |
見るポイント |
| 勤怠 |
出勤日数・有給休暇・欠勤・残業などの時間 |
自分の記録と合っているか |
| 支給 |
基本給・各種手当・残業代などの合計(総支給額) |
手当や残業代の漏れがないか |
| 控除 |
社会保険料・税・その他の天引き |
何がなぜ引かれたか |
| 差引支給額 |
総支給額から控除の合計を引いた額 |
口座に振り込まれた額と同じか |
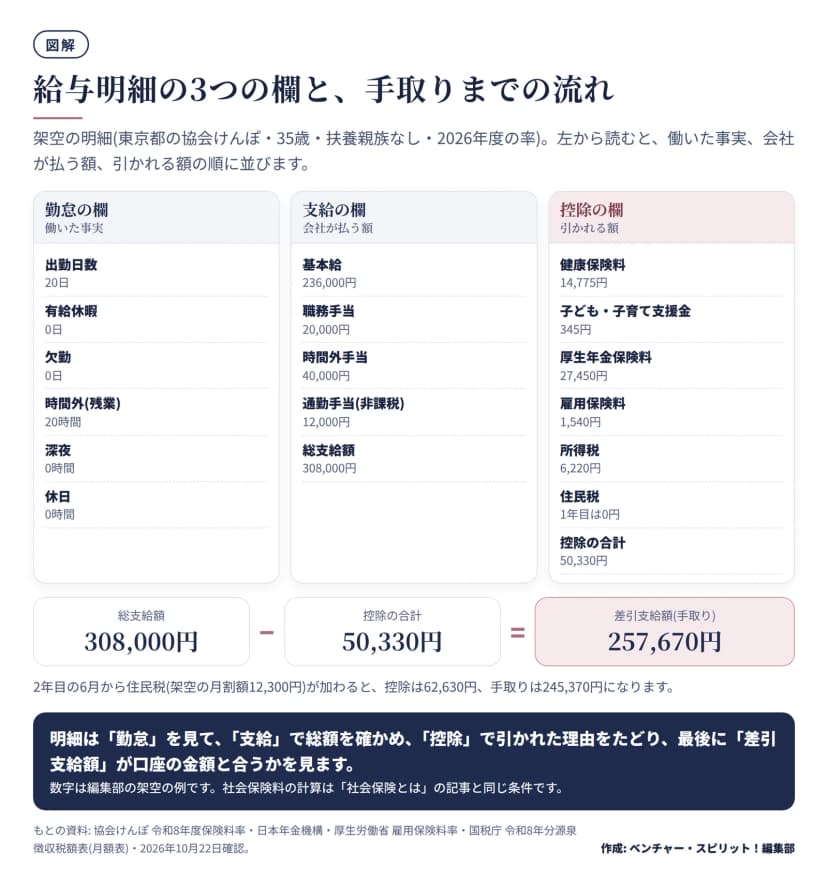 給与明細の3つの欄と手取りまでの流れ(架空の明細)作成: 編集部 / もとの資料: 協会けんぽ・日本年金機構・厚生労働省・国税庁
図の数字は架空の例です。社会保険料は、社会保険とは 健康保険・厚生年金・雇用保険・労災保険の違いと負担の分け方の例(東京都の協会けんぽ・35歳・総支給308,000円)に合わせています。この例では、手取りは総支給額の8割前後です。
勤怠の欄は、給与の計算の元になる記録です
勤怠の欄は、働いた事実を書いた欄です。ここが支給の欄の計算の元になります。
| 項目 |
意味 |
見方 |
| 出勤日数 |
実際に出勤した日数 |
自分のカレンダーや勤怠システムと比べる |
| 有給休暇 |
年次有給休暇を使った日数と残り |
6か月継続勤務し、全労働日の8割以上出勤すると10労働日が付く(労働基準法第39条) |
| 欠勤・遅刻・早退 |
働かなかった日や時間 |
引く計算の方法は、就業規則や賃金規程で決める |
| 時間外(残業) |
法定の労働時間を超えた時間 |
割増率は25%以上。月60時間を超えた分は50%以上 |
| 深夜 |
午後10時から午前5時までの労働 |
割増率は25%以上 |
| 休日 |
法定休日の労働 |
割増率は35%以上 |
割増率は労働基準法第37条とその政令が定める下限です。有給休暇を出勤日数に入れるかどうかは、会社の様式で違います。
支給の欄は、会社が払う額の内訳です
支給の欄には、基本給、各種の手当、時間外手当(残業代)、通勤手当が並び、全部を足した額が総支給額です。基本給だけを指す言葉ではありません。
| 項目 |
中身 |
税・社会保険料の扱い |
| 基本給 |
毎月決まった給与の土台 |
所得税の課税対象。社会保険料の元になる報酬に含まれる |
| 職務・役職・資格などの手当 |
会社が決めた手当 |
同上 |
| 時間外手当 |
残業・深夜・休日の割増賃金 |
同上。残業手当も報酬に含まれる(日本年金機構) |
| 通勤手当 |
通勤にかかる費用の支給 |
電車・バス通勤は1か月15万円まで所得税が非課税(国税庁 No.2582)。ただし社会保険料の報酬と雇用保険料の賃金には含める |
通勤手当は、所得税が非課税でも、社会保険料の計算には入ります。明細の課税対象額と、社会保険料の元になる額が違って見えるのは、このためです。
残業代は、1時間あたりの賃金から確かめます
残業代が合っているかは、次の順番で確かめられます。
- 割増の基礎になる月給を出す(基本給と、家族手当・通勤手当などを除いた手当の合計)
- 月の平均所定労働時間で割って、1時間あたりの賃金を出す
- 割増率(時間外なら1.25)と時間数を掛ける
架空の例では、基本給236,000円と職務手当20,000円の合計256,000円が基礎です。月の平均所定労働時間を160時間とすると、1時間あたりは1,600円です。時間外が20時間なら、1,600円 × 1.25 × 20時間で40,000円になり、図の時間外手当と一致します。通勤手当12,000円は基礎に入れません。計算の工程は給与計算の流れ 締めから振込までの毎月の段取りと控除の計算の順番に書いています。
控除の欄は、引かれる理由が項目ごとに違います
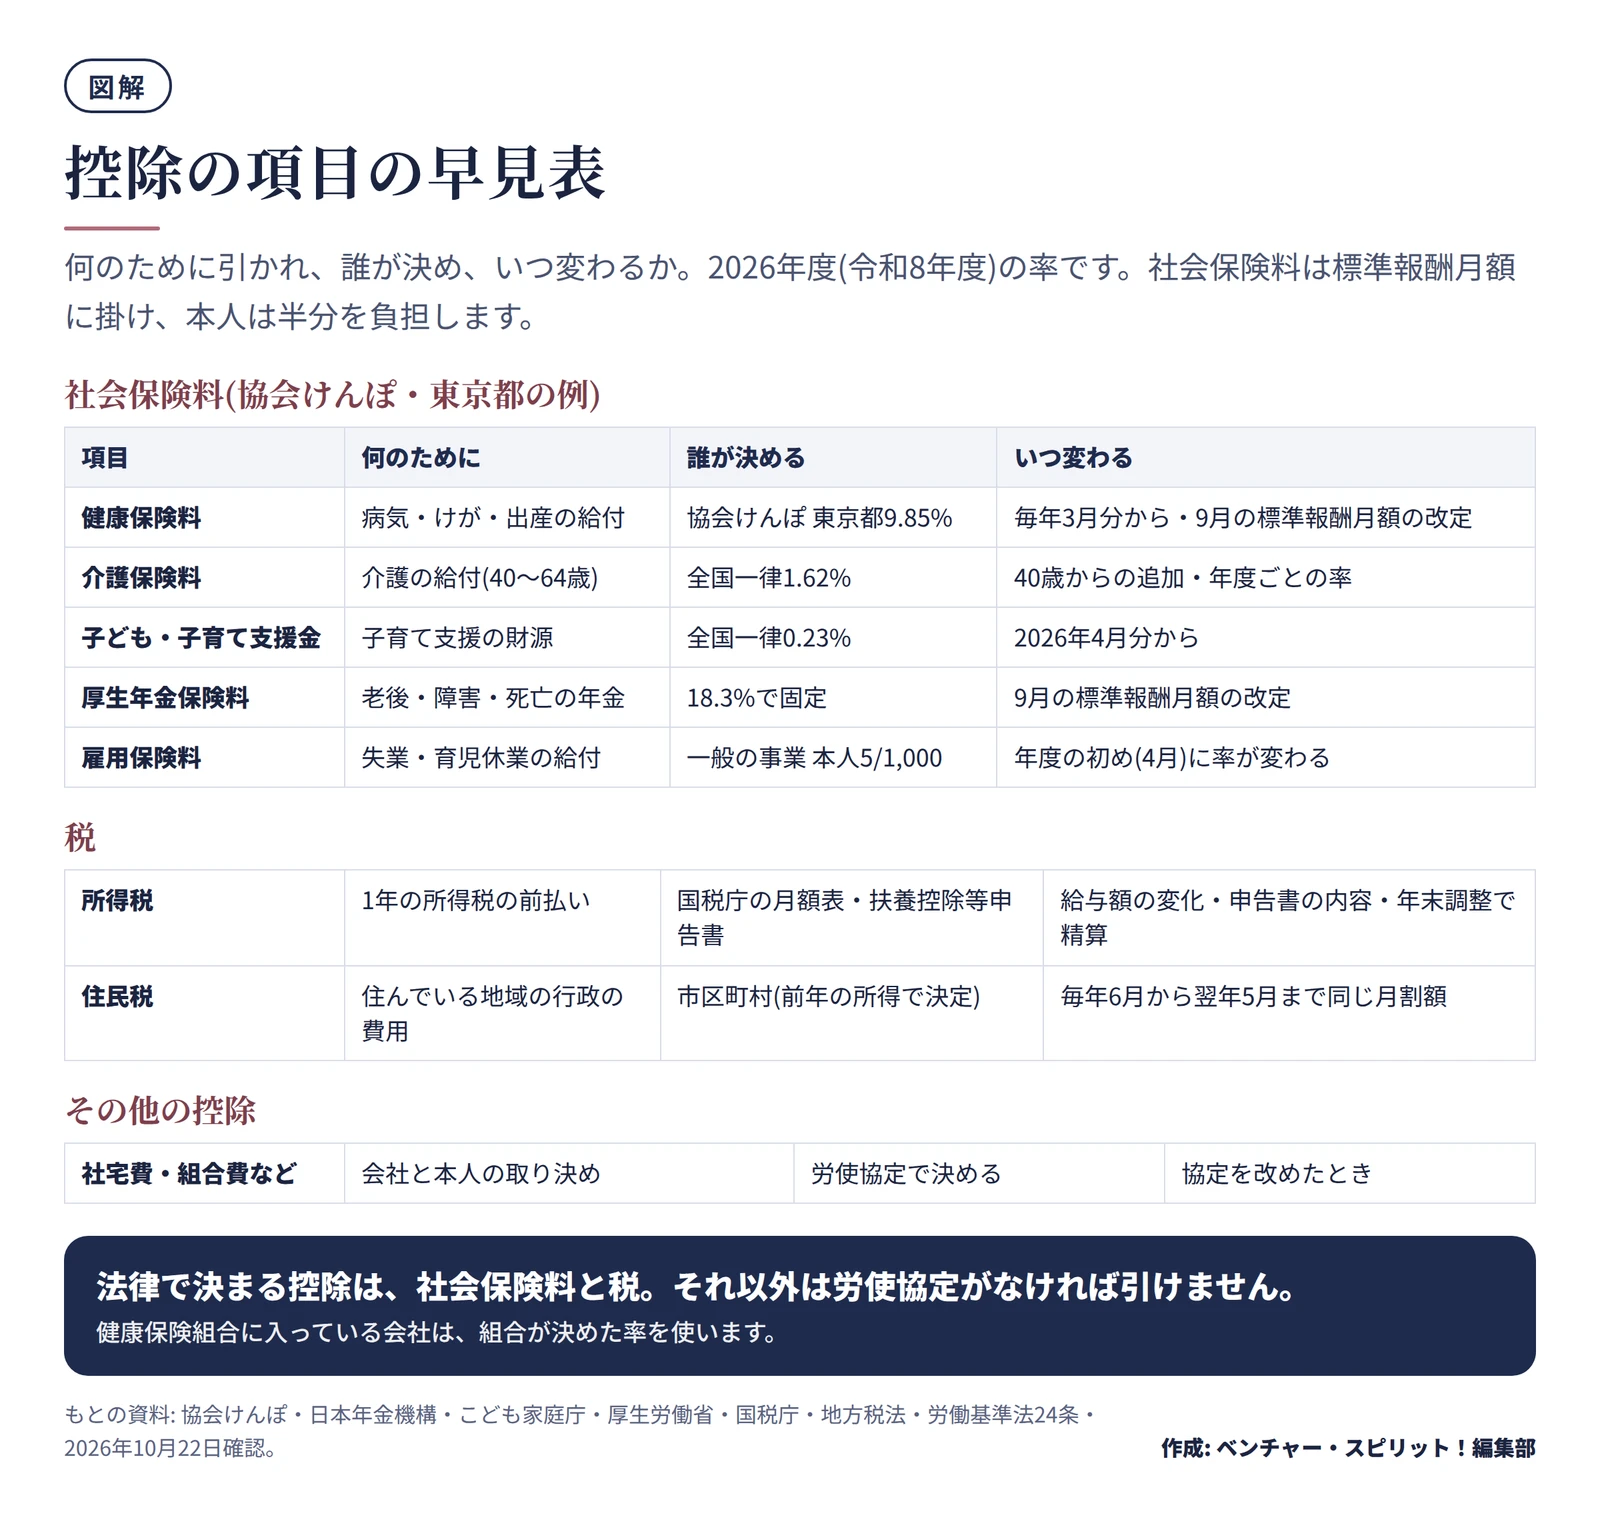
控除の欄は、総支給額から天引きされる項目です。まず、誰が決めて、いつ変わるかを一覧にします。
| 項目 |
何のために |
誰が決める |
いつ変わる |
| 健康保険料 |
病気・けが・出産の給付 |
協会けんぽは都道府県ごと(東京都9.85%) |
毎年3月分から・9月の標準報酬月額の改定 |
| 介護保険料 |
介護の給付(40歳から64歳) |
全国一律1.62% |
40歳からの追加・年度ごとの率 |
| 子ども・子育て支援金 |
子育て支援の財源 |
全国一律0.23% |
2026年4月分から |
| 厚生年金保険料 |
老後・障害・死亡の年金 |
18.3%で固定 |
9月の標準報酬月額の改定 |
| 雇用保険料 |
失業・育児休業の給付 |
一般の事業は本人5/1,000 |
年度の初めに率が変わる |
| 所得税 |
1年の所得税の前払い |
国税庁の月額表・扶養控除等申告書 |
給与額・申告書の内容・年末調整 |
| 住民税 |
住んでいる地域の行政の費用 |
市区町村(前年の所得で決定) |
毎年6月から翌年5月まで同じ月割額 |
| 社宅費・組合費など |
会社と本人の取り決め |
労使協定 |
協定を改めたとき |
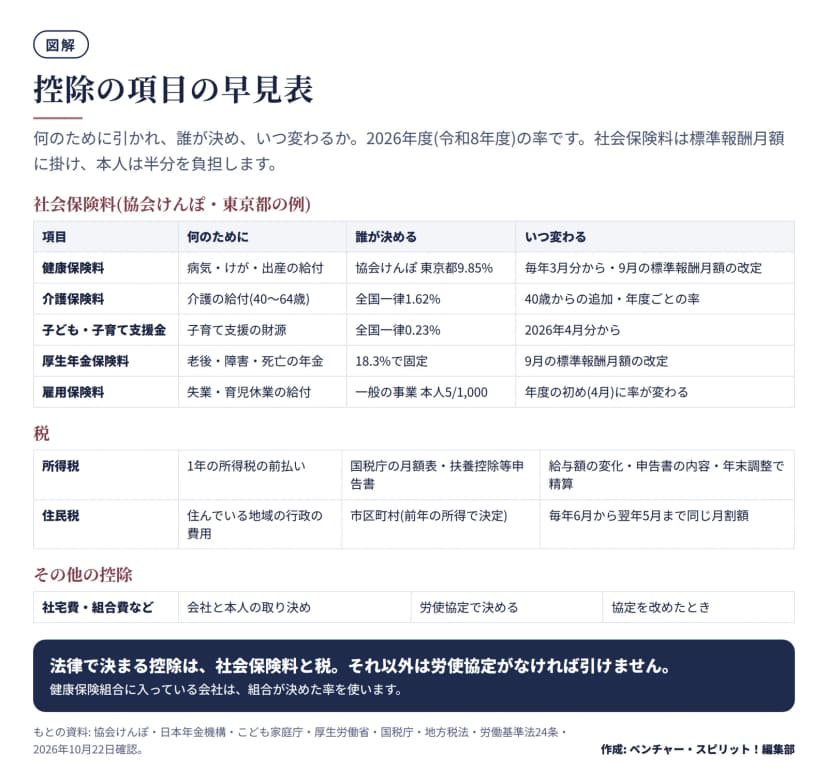 控除の項目の早見表 何のために・誰が決める・いつ変わる作成: 編集部 / もとの資料: 協会けんぽ・日本年金機構・こども家庭庁・厚生労働省・国税庁・地方税法
社会保険料は、標準報酬月額に率を掛けて半分にします
健康保険料と厚生年金保険料は、その月の給与そのものではなく、標準報酬月額(給与を一定の幅で区分した額)に率を掛け、本人が半分を負担します。雇用保険料は、賃金の総額に本人負担の率を掛けます。率の根拠と計算は社会保険の記事で確かめられるので、ここでは明細での見え方だけ書きます。
- 健康保険料と子ども・子育て支援金は、1行にまとめる会社と、別の行にする会社があります。
- 介護保険料は、40歳から64歳の人にだけ出ます。
- 労災保険料は全額を会社が負担するため、明細には出ません。
社会保険料を控除したときは、会社は控除額を本人に通知することになっています(健康保険法第167条第3項)。明細に控除の内訳があるのは、このためです。
所得税は、税額表の甲欄か乙欄で引かれます
所得税は、1年の所得税を毎月の給与から前払いする形で引かれます。引く額は、国税庁の源泉徴収税額表(月額表)で決まります。令和8年分の表は、令和7年分以前と税額が変わっているので、古い表を使ってはいけません。
表に当てる額は、その月の給与から、非課税の通勤手当と社会保険料等を引いた額です。そのうえで、「給与所得者の扶養控除等申告書」を出している人は甲欄、出していない人は乙欄を見ます。甲欄は、扶養親族等の数に応じた列を使います。
毎月引かれた所得税は、年末調整で1年分の税額と合わせて精算します。段取りは年末調整の段取り 2026年(令和8年分)のスケジュールと改正点にあります。
住民税は、前の年の所得に課税され、6月から引かれます
住民税(個人の市町村民税)は、前の年の所得をもとに計算します(地方税法第313条)。賦課期日は1月1日です(同第318条)。会社は、市区町村が決めた年税額を12等分し、6月から翌年5月まで、給与を払うたびに引いて納めます(同第321条の5)。額は会社で計算せず、市区町村から届く特別徴収税額の通知書のとおりです。
社宅費や組合費は、労使協定がなければ引けません
賃金は、全額を払うのが原則です。税金や社会保険料のように法令で決まっているもの以外を引くには、労働者の過半数で組織する労働組合か、過半数を代表する者との書面の協定(労使協定)が要ります(労働基準法第24条・厚生労働省)。社宅や寮の費用、労働組合費、親睦会費の積立などが、この種の控除です。自分の明細に見慣れない控除があるときは、何の協定にもとづくのかを、人事に聞いてよい項目です。
手取りの計算を、順番に追います
図の架空の明細で、手取りを順番に出します。社会保険料を先に出してから、所得税の表に当てるのが順番です。
| 手順 |
計算 |
金額 |
| 総支給額 |
236,000 + 20,000 + 40,000 + 12,000 |
308,000円 |
| 健康保険料 |
300,000 × 9.85% ÷ 2 |
14,775円 |
| 子ども・子育て支援金 |
300,000 × 0.23% ÷ 2 |
345円 |
| 厚生年金保険料 |
300,000 × 18.3% ÷ 2 |
27,450円 |
| 雇用保険料 |
308,000 × 5/1,000 |
1,540円 |
| 社会保険料等の合計 |
|
44,110円 |
| 課税の支給額 |
308,000 − 12,000(非課税の通勤手当) |
296,000円 |
| 税額表に当てる額 |
296,000 − 44,110 |
251,890円 |
| 所得税 |
月額表の甲欄・251,000円以上254,000円未満の行・扶養親族等0人 |
6,220円 |
| 差引支給額(1年目・住民税なし) |
308,000 − 44,110 − 6,220 |
257,670円 |
| 住民税(2年目の6月から・架空の月割額) |
|
12,300円 |
| 差引支給額(住民税が始まった後) |
257,670 − 12,300 |
245,370円 |
標準報酬月額は、報酬月額308,000円が当てはまる300,000円の区分です。同じ行で、扶養親族等が1人なら4,590円、乙欄は36,600円です。社会保険料の率は協会けんぽ(東京都)の2026年度の値で、健康保険組合に入っている会社では率が違います。
新入社員がよく迷う、4月から翌年6月までの明細
新入社員の1年目は、月ごとに明細が変わります。流れを表にします(4月入社・給与は翌月徴収の会社の例)。
| 時期 |
明細で起きること |
理由 |
| 4月の給与 |
健康保険料・厚生年金保険料が引かれないことが多い |
4月分の保険料は5月の給与から引くため |
| 5月の給与 |
控除が増え、手取りが減る。子ども・子育て支援金が初めて出る |
4月分の保険料が加わる。支援金は2026年4月分から |
| 6月の給与 |
1年目は住民税が引かれない |
前の年の所得に課税されるため |
| 9月から |
標準報酬月額が見直され、保険料が変わることがある |
4月から6月の給与で決め直す(定時決定) |
| 12月ごろ |
年末調整で所得税を精算する |
前払いした所得税と1年分の税額の差 |
| 翌年6月 |
住民税が始まり、手取りが減る |
前の年の所得に課税される |
4月入社の人は、5月に手取りが減ります
社会保険料は、被保険者の資格を取得した日の属する月から発生します。事業主は、毎月の給与から前月分の保険料を控除できます(日本年金機構・健康保険法第167条)。4月に入社すると、4月分の保険料は5月の給与から引かれます。4月の給与は、雇用保険料と所得税だけが引かれて手取りが多く見え、5月に控除が増えます。
会社が当月分と前月分のどちらを引くかは、給与規程で決まっています。
1年目に住民税が引かれないのは、前の年の所得に課税されるためです
住民税は、前の年の1月から12月の所得に課税されます。4月に入社した新入社員は、前の年は学生で、給与所得がないか少ないことが多く、会社が引く住民税はありません。入社した年の所得にかかる住民税は、翌年の6月から引かれます。
前の年に学生のアルバイトなどで収入があった人や、転職して入社した人は、課税されて通知が来ることがあります。その場合の引き方は、入社の時期や自治体の扱いで変わるので、人事に確かめます。
9月から保険料が変わるのは、4月から6月の給与で決まるためです
健康保険と厚生年金保険の標準報酬月額は、毎年、7月1日現在の被保険者の4月・5月・6月の報酬の平均で決め直します。決まった額は、9月から翌年8月まで使います(日本年金機構)。報酬には、残業手当と通勤手当も含まれます。
4月に入社した人は、入社時に決めた額を8月まで使い、9月からこの方法で見直した額に変わります。6月1日以降に入社した人は、この見直しの対象になりません。
保険料を前月分で引く会社では、9月分の保険料は10月の給与から変わります。標準報酬月額が1万円上がると、健康保険料・支援金・厚生年金保険料の本人分は合わせて1,419円増えます(10,000円 × (9.85% + 0.23% + 18.3%) ÷ 2)。春に残業が多いと、秋の手取りが減る仕組みです。届出の手続きは算定基礎届の書き方 対象者・報酬の範囲・支払基礎日数を記入例で確かめるに書いています。
昇給のときは、昇給月から3か月の平均で2等級以上変わると、4か月目から改定されます(随時改定)。4月の昇給は7月からです。
人事・経理が問い合わせに答えるときの言い方
明細の問い合わせは、「手取りが減った」「引かれている項目が分からない」「残業代が合わない」の3種類が大半です。答えるときは、明細の数字を指しながら、理由を一つずつ話します。
| 問い合わせ |
まず見るところ |
答えの要点 |
| 5月に手取りが減った |
保険料の欄・入社月 |
4月分の保険料が5月から引かれる |
| 6月に手取りが減った |
住民税の欄 |
前の年の所得に課税され、6月から始まった |
| 残業代が合わない |
勤怠の時間・1時間あたりの賃金 |
基礎になる手当の範囲と割増率を示す |
| 所得税が高い |
税額表の欄・扶養控除等申告書 |
乙欄になっていないか確かめる |
個別の判断が必要なときは、税務署、年金事務所、社会保険労務士を案内します。明細は個人情報なので、本人の確認をしてから話します。
明細の交付・保存・電子化の決まり
給与を払う人は、給与の金額などを書いた支払明細書を、受け取る人に交付します(所得税法第231条第1項)。電子で渡すときは、本人の承諾を得て、電磁的方法で提供できます。本人から請求があれば、紙で交付します(同第2項)。
| 項目 |
紙で渡す場合 |
電子で渡す場合 |
| 本人の承諾 |
要らない |
要る(記録を残す) |
| 本人が紙を求めたとき |
|
紙で交付する |
| 気をつけること |
配り間違い |
退職後に見られなくなる期間 |
会社には、明細のほかに賃金台帳を作る義務があります(労働基準法第108条)。賃金台帳などの保存は5年で、当分の間は3年です(同第109条・第143条)。この保存は会社の側の義務で、本人が明細を持つ義務ではありません。
本人は、源泉徴収票の数字と突き合わせられるよう、明細を保存しておくと便利です。電子の明細は、退職すると見られなくなることがあるので、辞める前に保存の方法を人事に確かめます。
今日からできること
この記事は、2026年10月22日時点の国税庁、日本年金機構、協会けんぽ、こども家庭庁、厚生労働省、e-Gov法令検索、世田谷区の公式の資料にもとづいています。保険料率や税額表は毎年改まります。個別の人の税額や保険料の判断は、税務署、年金事務所、税理士、社会保険労務士に確かめてください。