「月末締め翌月末払い」の取引で、10月1日に納品した分と10月31日に納品した分は、どちらも11月30日に入金されます。納品から入金まで待つ日数は、10月1日分が60日、10月31日分が30日で、30日違います。
この30日の差を知らないと、「納品したのに2か月入金がない」と驚いたり、資金繰りの予定を取り違えたりします。ここでは、掛け取引の流れと売掛金・買掛金の意味から、締め日と支払サイトの読み方、入金を確かめる段取りまでを順に説明します。
掛け取引は、納品と支払の日がずれる取引です
会社どうしの売買では、商品を渡した日に現金で払うことは多くありません。代金を後でまとめて払う約束で売買することを、掛け取引(かけとりひき)といいます。「掛け」で売る・買うともいいます。
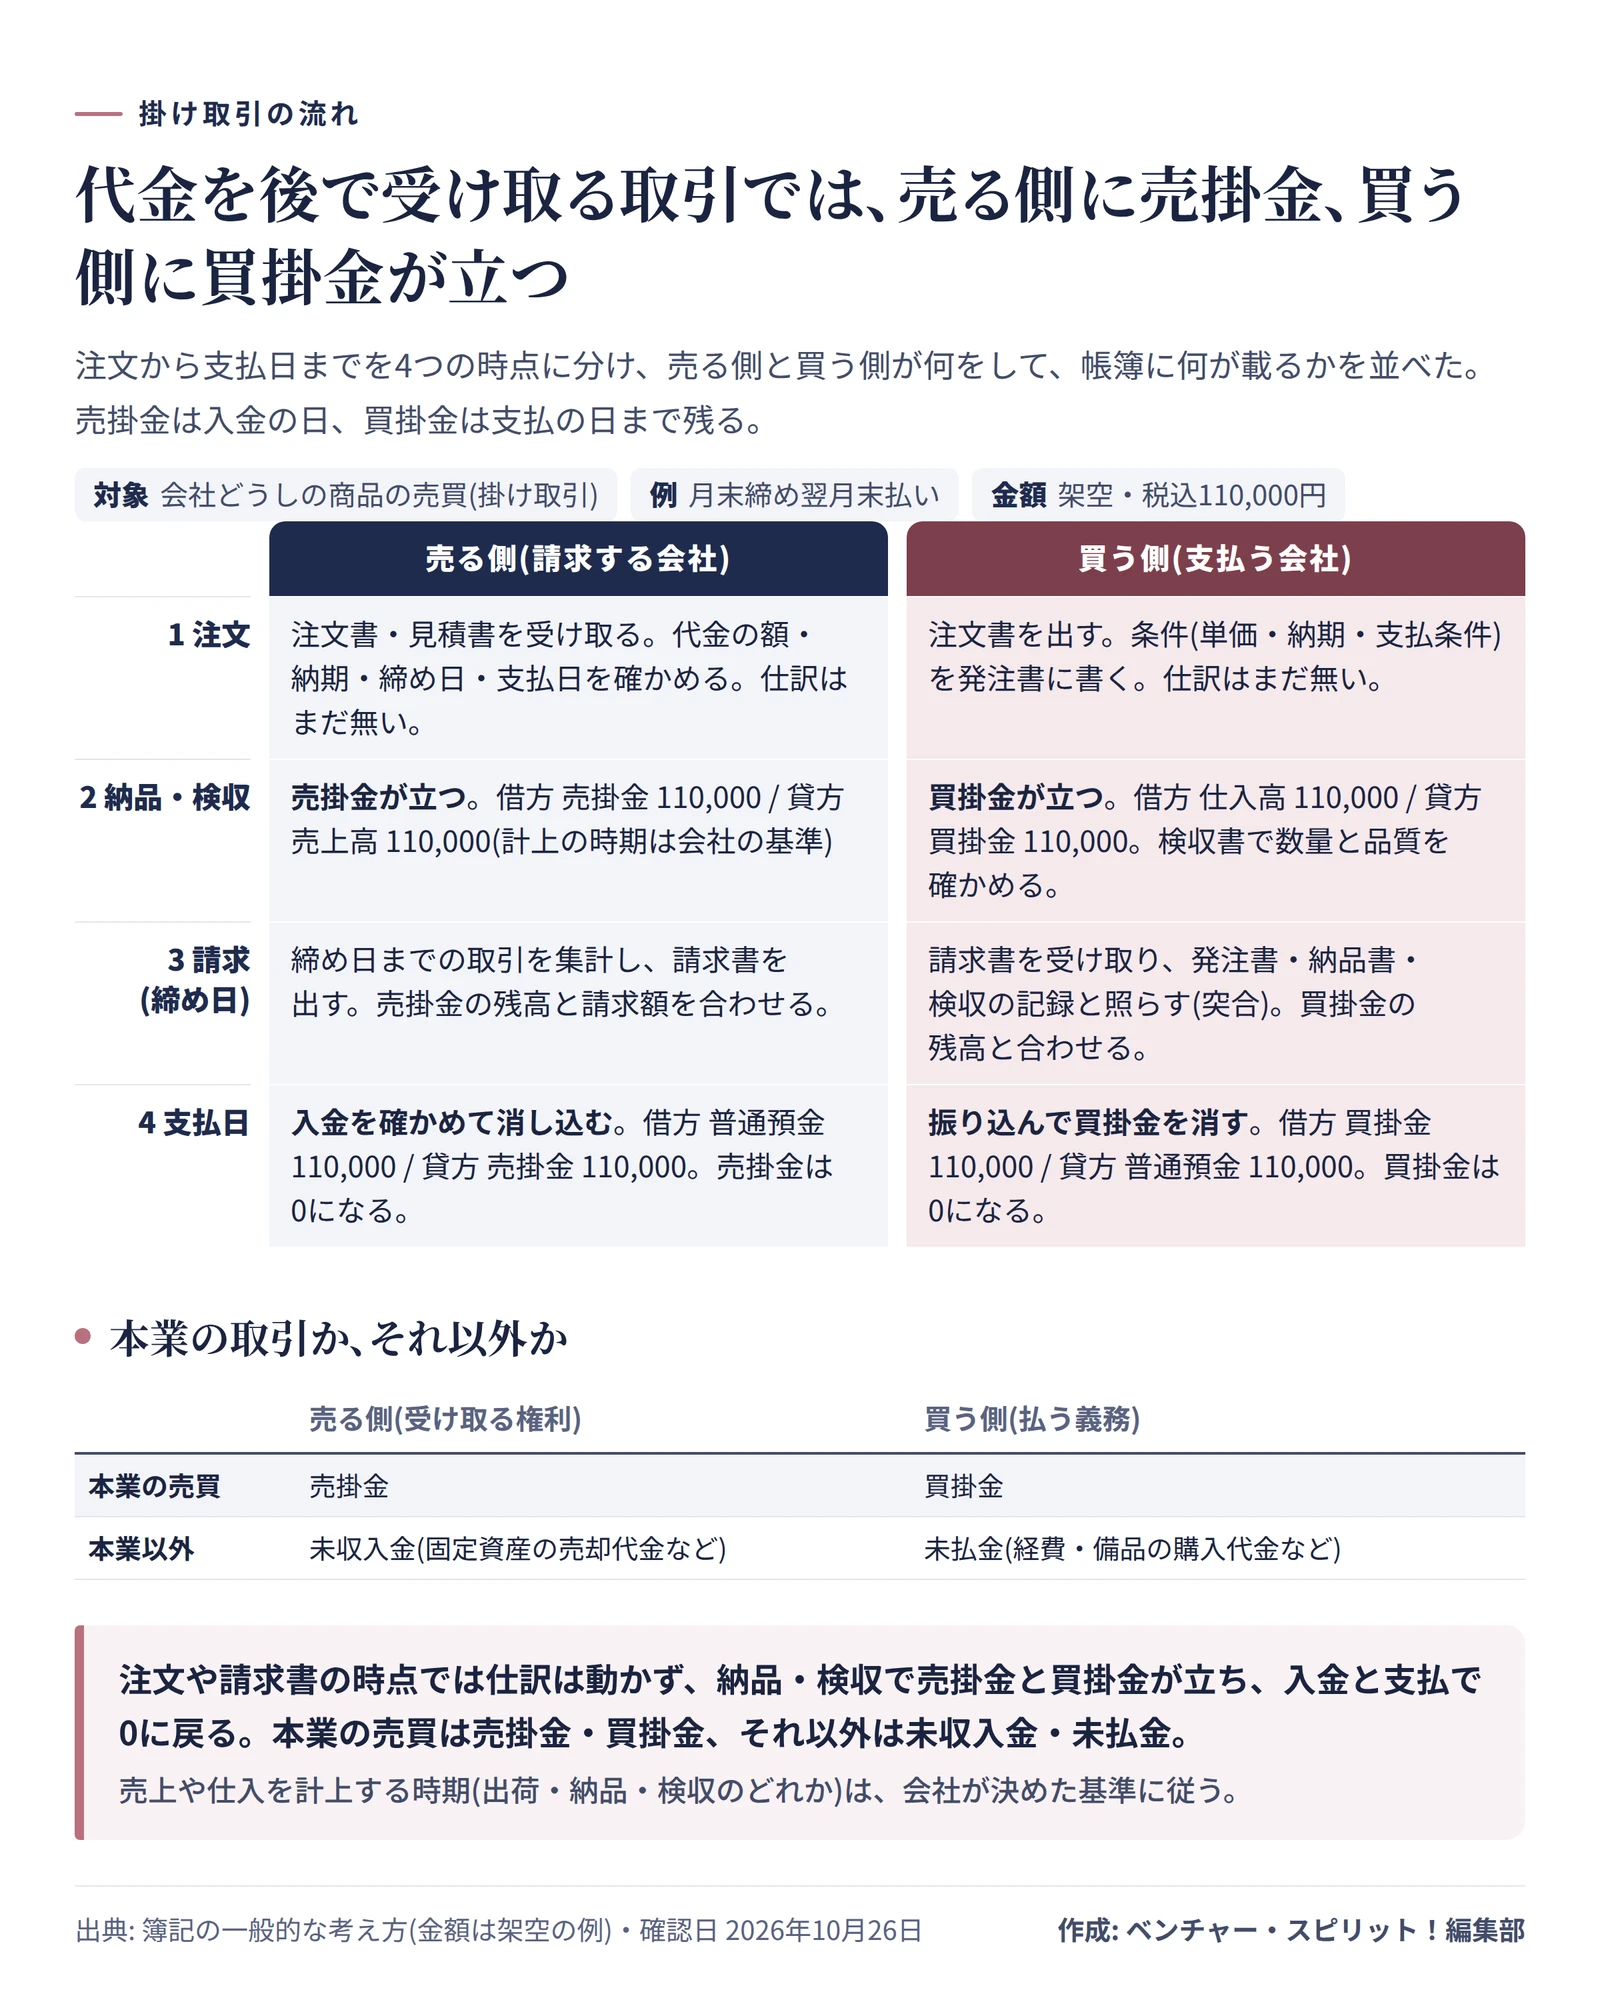
掛け取引は、次の順に進みます。
- 注文: 注文書や見積書で、数量・単価・納期・支払条件を決めます。
- 納品・検収: 商品を渡し、買う側が数量と品質を確かめます(検収)。
- 請求: 締め日までの取引をまとめ、請求書を出します。
- 支払日: 約束の日に、代金が銀行振込などで払われます。
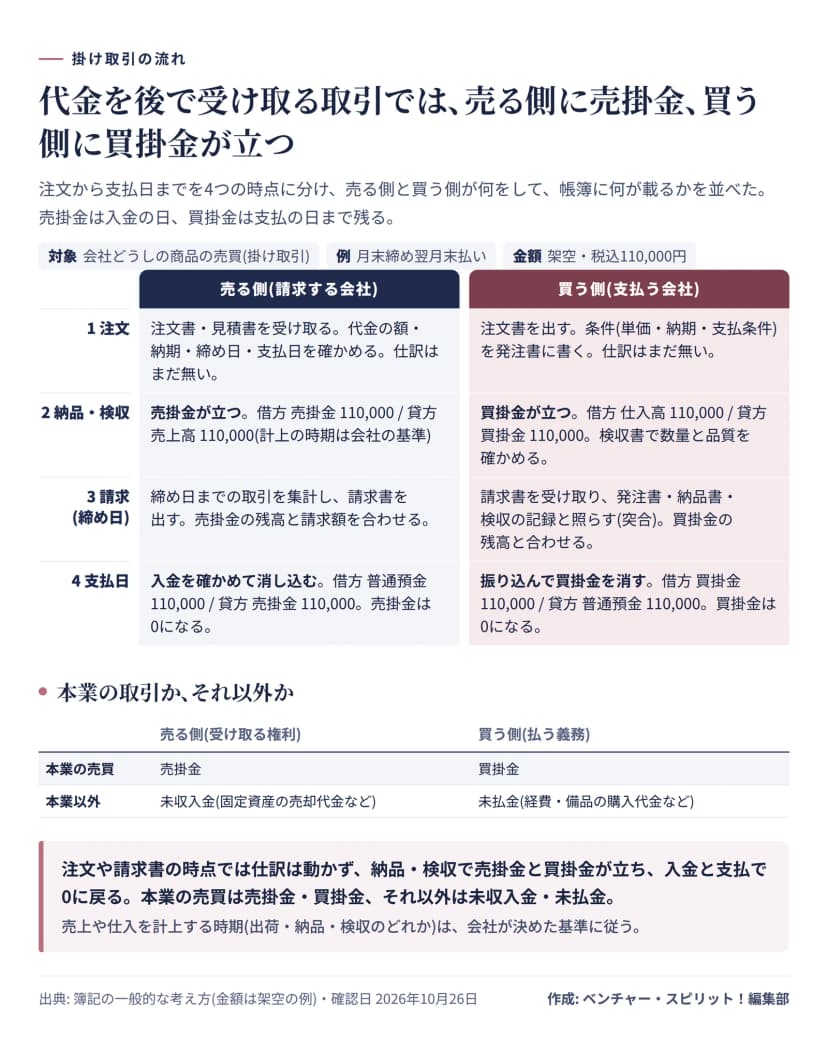 掛け取引の流れ 売る側に売掛金、買う側に買掛金が立ち、入金と支払で消える作成: 編集部 / 出典: 簿記の一般的な考え方(金額は架空の例)
売る側は、納品が済んだ時点で「代金をあとで受け取る権利」を持ちます。これを売掛金(うりかけきん)といいます。買う側は、同じ時点で「代金をあとで払う義務」を負います。これが買掛金(かいかけきん)です。同じ取引を、売る側と買う側が別の名前で帳簿に載せていると考えると、整理できます。
なぜ現金で払わずに掛けにするのか
取引のたびに支払うと、請求書や振込の数が増えます。月に1回まとめると、売る側も買う側も事務の手間が減り、買う側は代金を払うまでの間に資金を回せます。その代わり、売る側は入金までの間、代金を受け取れません。この待つ期間が、次に説明する支払サイトです。
売掛金と買掛金の仕訳 立って、消えるまで
借方・貸方の決まりは、仕訳とは 借方・貸方の考え方を日々の取引の例で図解 経理の新人向けのとおりです。ここでは、110,000円(税込・架空)の商品を売買した例で、売掛金・買掛金が立ってから消えるまでの2回の仕訳を見ます。
売る側の仕訳です。
| 時点 |
借方 |
金額 |
貸方 |
金額 |
| 納品・検収 |
売掛金 |
110,000 |
売上高 |
110,000 |
| 入金 |
普通預金 |
110,000 |
売掛金 |
110,000 |
買う側の仕訳です。
| 時点 |
借方 |
金額 |
貸方 |
金額 |
| 納品・検収 |
仕入高 |
110,000 |
買掛金 |
110,000 |
| 支払 |
買掛金 |
110,000 |
普通預金 |
110,000 |
売掛金は資産、買掛金は負債です。売上は納品のときに立っているため、入金のときに売上をもう一度書きません。入金は、売掛金が普通預金に変わっただけです。
未収入金・未払金との違いは、本業かどうか
後で受け取る・後で払う代金でも、本業の商品やサービスの売買なら売掛金・買掛金、それ以外は未収入金・未払金です。使わなくなった備品を売って代金があとで入るなら未収入金、事務用品を買って代金があとで出るなら未払金です。会社によっては別の科目名を使うため、自社の科目表も見ます。
「月末締め翌月末払い」の読み方
支払条件は、「締め日」と「支払日」の2つの言葉で書きます。
- 締め日: 取引をひとまとめにして、請求の金額を確定する日です。
- 支払日(支払期日): 代金を払う日です。
「月末締め翌月末払い」は、その月の1日から末日までの取引を月末で締め、翌月の末日に払うという意味です。「20日締め翌月10日払い」は、前月21日から当月20日までの取引を20日で締め、翌月の10日に払います。
| 書き方 |
締め日 |
1回の請求に入る取引 |
支払日 |
| 月末締め翌月末払い |
毎月末日 |
1日から末日まで |
翌月末日 |
| 月末締め翌々月10日払い |
毎月末日 |
1日から末日まで |
翌々月10日 |
| 20日締め翌月10日払い |
毎月20日 |
前月21日から当月20日まで |
翌月10日 |
| 25日締め当月末払い |
毎月25日 |
前月26日から当月25日まで |
同じ月の末日 |
「翌月」は、締め日の次の月です。20日締めでも、翌月払いは締めた月の次の月です。取引日が21日以降の分は、次の締め日(翌月20日)の請求に入るため、支払日も1か月遅れます。
支払サイトは、取引日によって待つ日数が変わります
支払サイトとは、代金を受け取る(払う)までの期間のことです。取引先との会話では「サイト45日」「60日サイト」といった言い方をします。数え始める日が会社や業界で違うため、契約書の文言で確かめます。ここでは、取引日(納品・検収の日)から支払日までの日数で数えます。
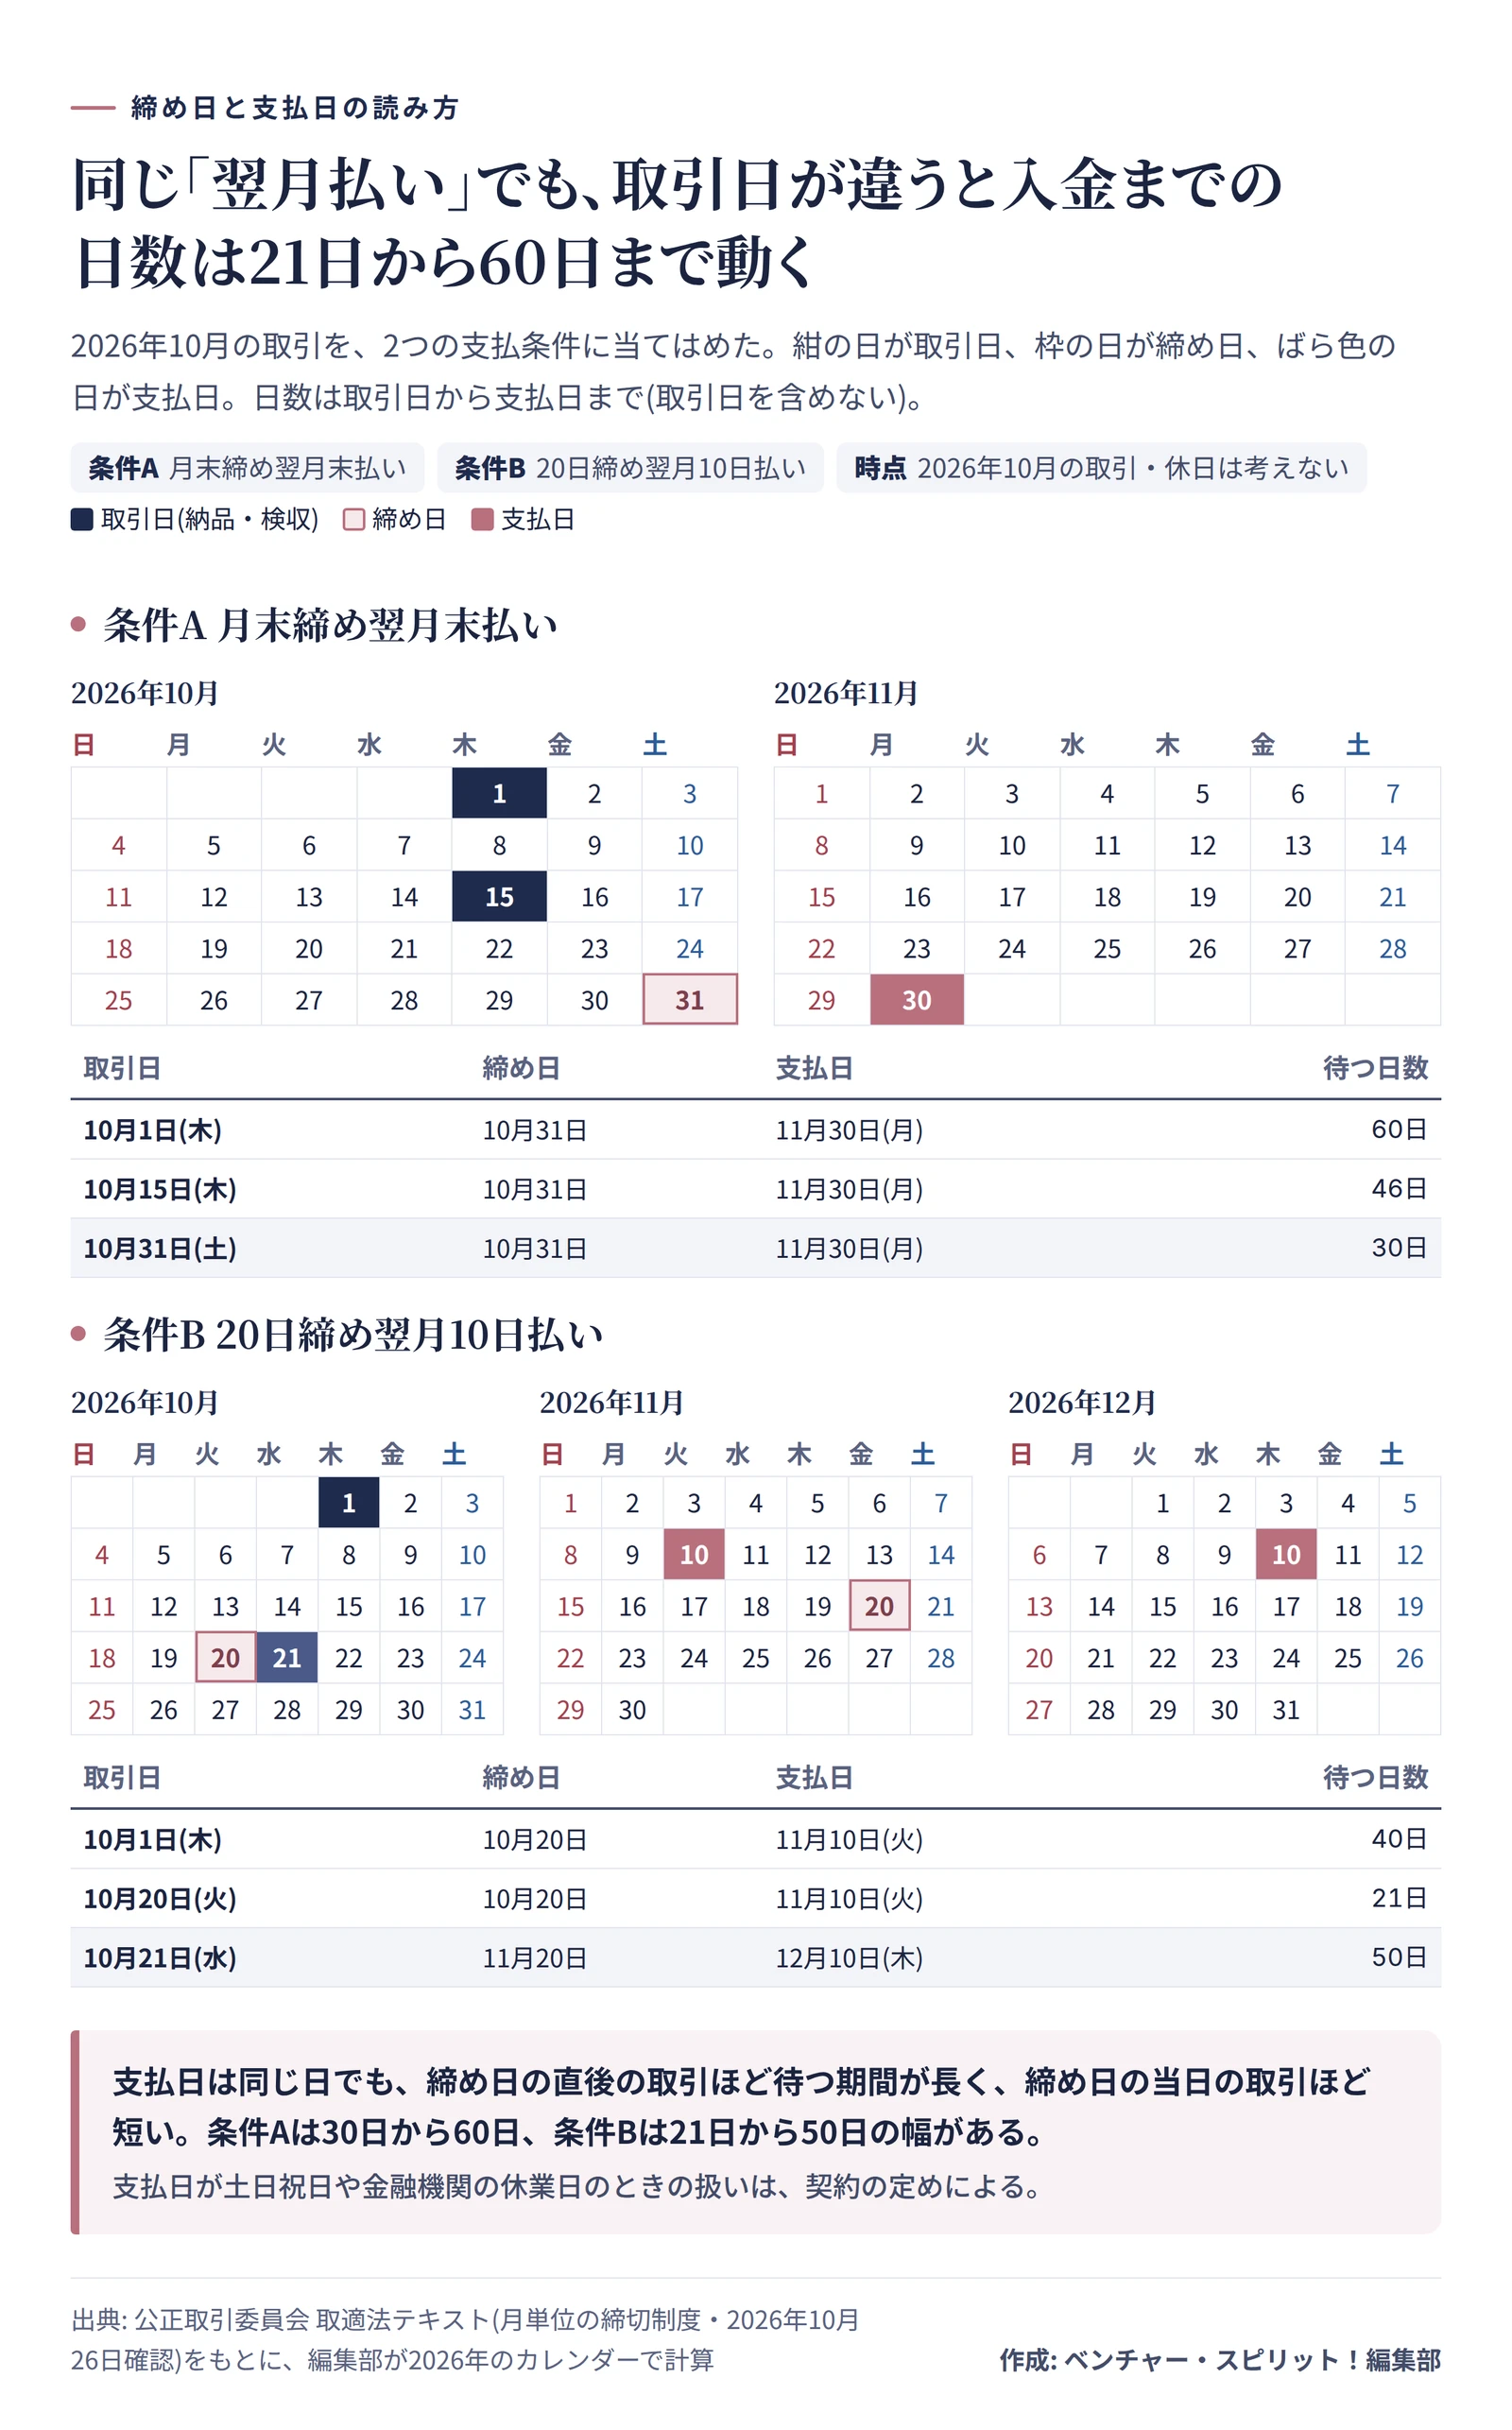
2026年10月の取引を、2つの条件に当てはめたものが次の図です。
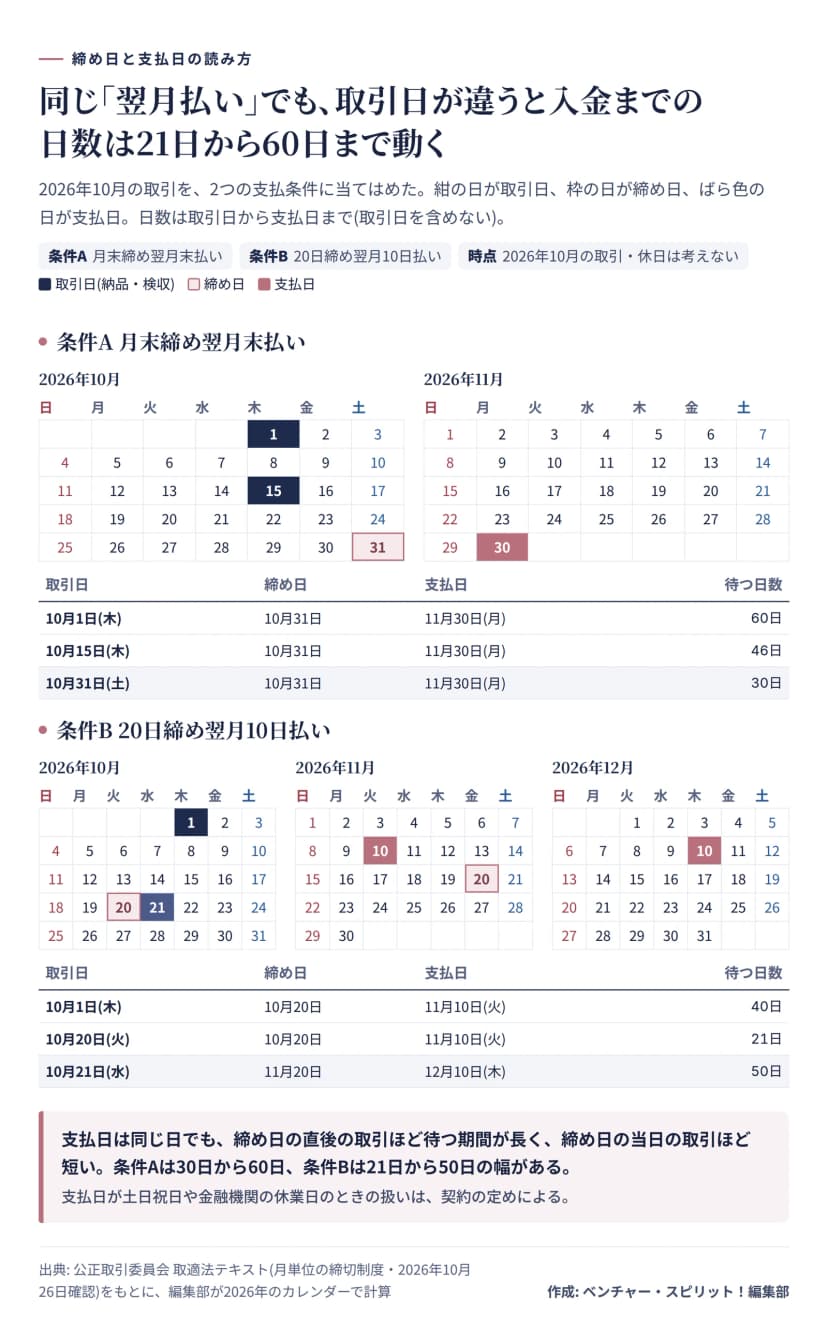 2026年10月の取引を月末締め翌月末払いと20日締め翌月10日払いに当てはめた待つ日数作成: 編集部 / 出典: 公正取引委員会 取適法テキスト(月単位の締切制度)をもとに編集部が計算
| 条件 |
取引日 |
締め日 |
支払日 |
待つ日数 |
| 月末締め翌月末払い |
10月1日 |
10月31日 |
11月30日 |
60日 |
| 月末締め翌月末払い |
10月15日 |
10月31日 |
11月30日 |
46日 |
| 月末締め翌月末払い |
10月31日 |
10月31日 |
11月30日 |
30日 |
| 20日締め翌月10日払い |
10月1日 |
10月20日 |
11月10日 |
40日 |
| 20日締め翌月10日払い |
10月20日 |
10月20日 |
11月10日 |
21日 |
| 20日締め翌月10日払い |
10月21日 |
11月20日 |
12月10日 |
50日 |
月末締め翌月末払いは、取引日が早いほど待つ日数が長く、1か月の中でおよそ30日から60日の幅があります。20日締め翌月10日払いは、20日の取引が21日、21日の取引が50日です。「サイト45日」のような言い方は目安にすぎず、実際に待つ日数は取引日ごとに違います。
入金予定を立てるときは、取引日ではなく締め日で組む
経理が資金繰りの予定を立てるときは、1件ずつの取引日ではなく、締め日ごとの請求額を、その支払日に置きます。月末に大きな売上を立てても、入金は翌月末まで変わりません。営業事務がこの点を営業担当に伝えておくと、売上と手元のお金のずれを説明しやすくなります。
支払日が土日祝日のときは、契約の定めに従います
支払日が土曜・日曜・祝日や、銀行の休業日に当たると、その日には振込ができません。たとえば、9月末締め翌月末払いの支払日は10月31日で、2026年は土曜日です。
扱いは、契約や取引基本契約書に書いてある内容で決まります。決め方は2つに分かれます。
| 決め方 |
2026年10月31日(土)の場合 |
気をつけること |
| 前倒し(前営業日に払う) |
10月30日(金)に払う |
払う側は資金を1日早く用意する |
| 後ろ倒し(翌営業日に払う) |
11月2日(月)に払う |
受け取る側は入金が2日遅れる |
契約に何も書かれていないと、取引先と食い違いが起きます。新しく契約書や取引条件を作るときは、休日の扱いを1行入れておくと安心です。
取適法の対象なら、支払期日は受領日から60日以内です
2026年1月1日に下請法は取適法に変わり、対象の取引では、支払期日の決め方に法律の定めがあります。取適法の基本 下請法改正で変わった発注書の記載事項と支払期日60日に、対象の判定を詳しく載せています。ここでは、締め日と支払日に関わる点だけを見ます。以下は、e-Gov 法令検索と公正取引委員会・中小企業庁の資料で、2026年10月26日に確かめた内容です。
- 支払期日は、検査をするかどうかを問わず、給付を受領した日から起算して60日以内で、できる限り短い期間内に定めます(法第3条)。公式のテキストによると、受領日を算入して数えます。
- 月単位の締切制度では、「受領後60日以内」を「受領後2か月以内」として運用しています。「毎月末日納品締切、翌月末日支払」なら、6月1日に受領した分を7月31日(61日目)に払っても、問題としないと書かれています。月末締め翌月末払いが60日を超えて61日や62日になっても、そのこと自体は違反になりません。
- 検収に日数がかかっても、60日の数え始めは受領日です。検査に必要な期間を見込んで、支払制度を決めます。
- 手形を交付することは、支払遅延として禁止されています(法第5条第1項第2号)。期日に満額の金銭と引き換えにくい電子記録債権なども、同じ扱いです。
対象かどうかや契約の書き方で迷うときは、法務の担当か、公正取引委員会の相談窓口へ問い合わせます。
入金を確かめる段取り
売る側の営業事務・経理は、入金されたかどうかを、次の順で確かめます。
1 得意先別・期日別の残高一覧をつくる
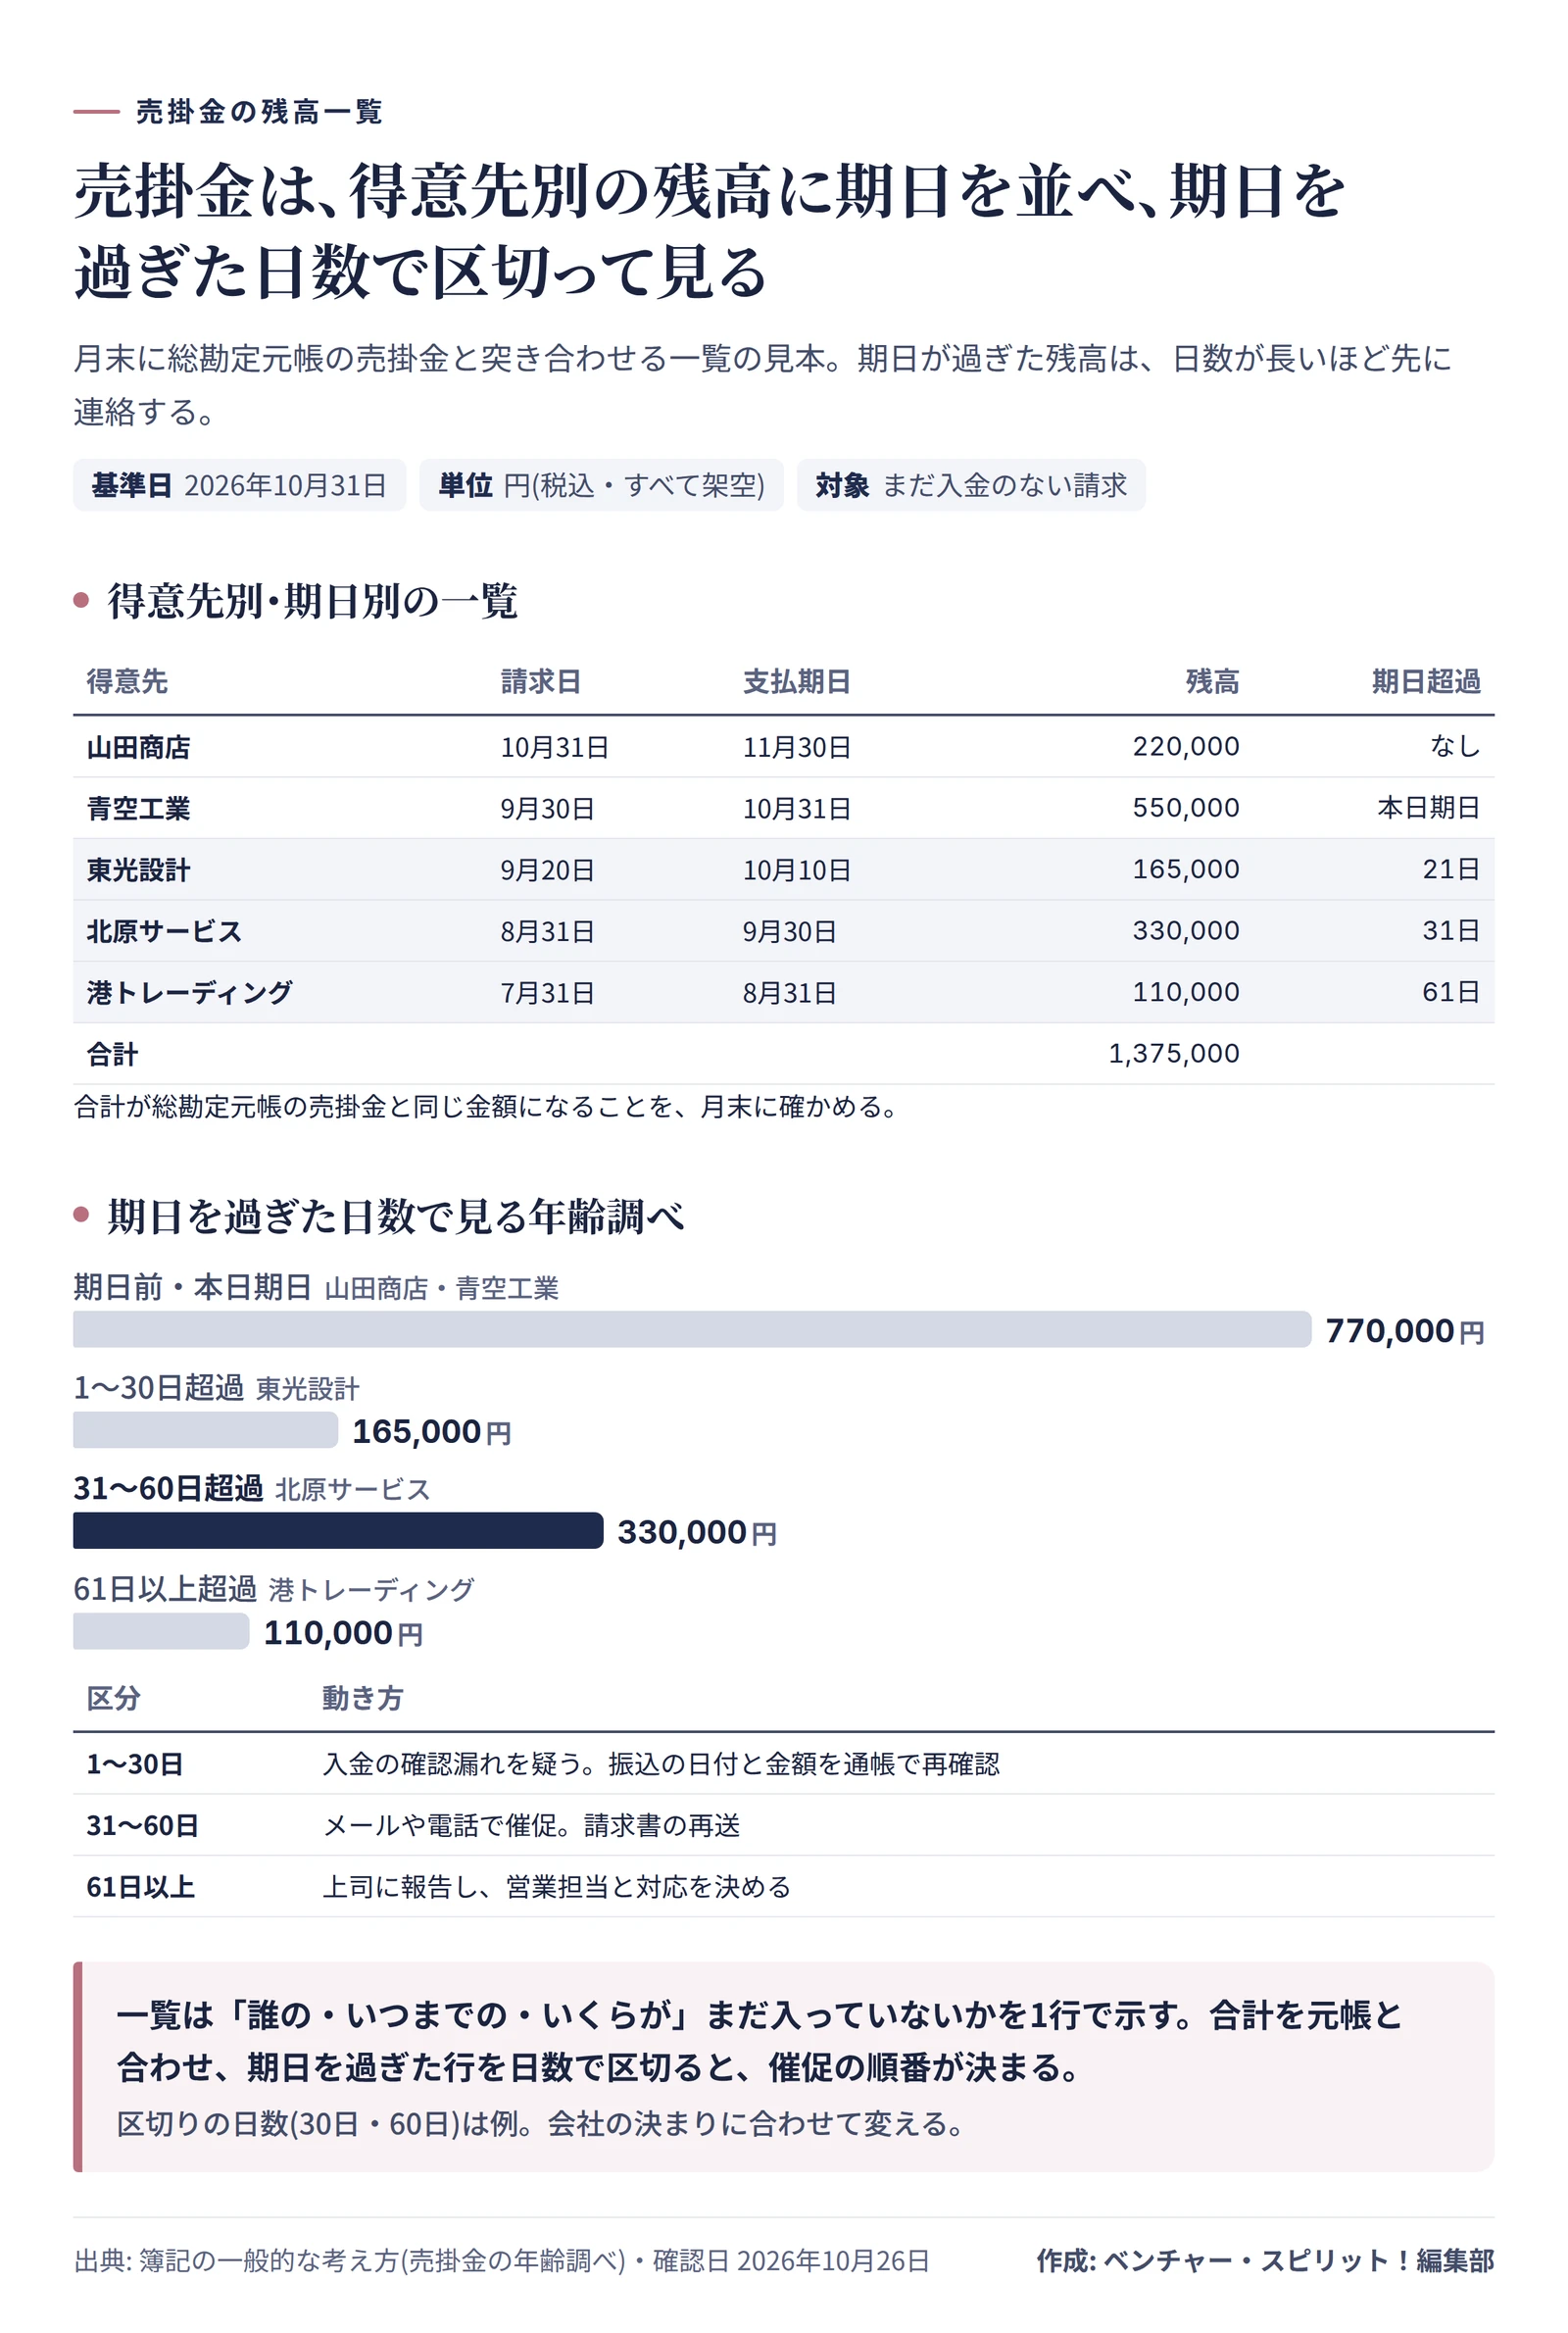
請求書ごとに、得意先・請求日・支払期日・金額・入金済みかどうかを1行で並べます。会計ソフトに売掛金の補助元帳(得意先別の記録)があれば、そこから出せます。表計算ソフトで作る会社も多くあります。
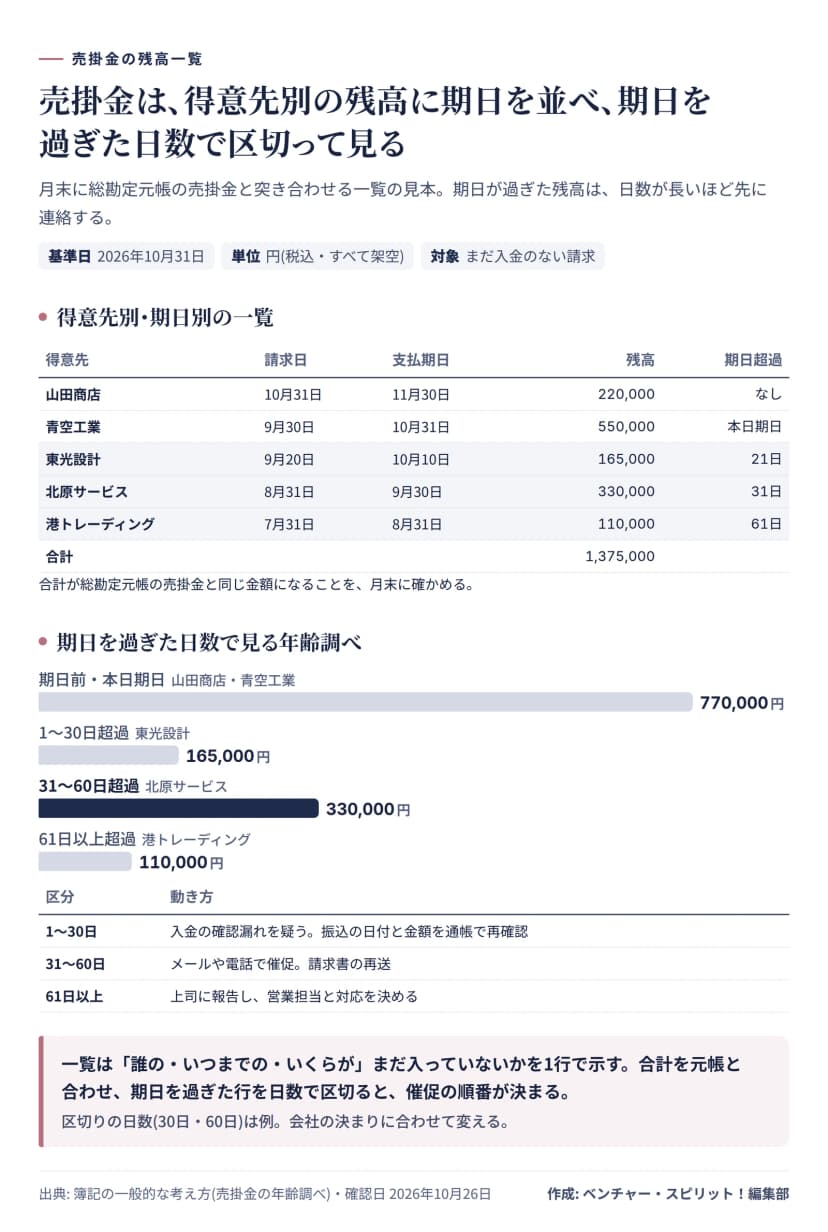 売掛金の残高一覧の見本 得意先別・期日別に並べ、期日を過ぎた日数で区切る作成: 編集部 / 出典: 簿記の一般的な考え方(売掛金の年齢調べ・金額は架空の例)
| 列 |
書くこと |
| 得意先 |
取引先の名前(得意先コードがあればそれも) |
| 請求日・請求書番号 |
どの請求書の分かが分かるように |
| 支払期日 |
休日の扱いを反映した、実際に入る予定の日 |
| 請求額・入金額・残高 |
一部入金があるときは、差額を残高に残す |
月末には、この一覧の残高の合計が、総勘定元帳の売掛金の残高と同じになるかを確かめます。違えば、入金の記帳漏れ、請求の計上漏れ、得意先の取り違えを探します。
2 入金を消し込む
通帳(または入金のデータ)で入金を確かめ、一覧の該当する請求に入金の日と金額を書き込み、売掛金を減らします。これを消し込み(けしこみ)といいます。振込の名義は、会社名の略称やカナ表記で届くことが多く、請求書と結びつけるのに手間がかかります。請求書に振込名義の書き方(請求書番号を入れてもらうなど)を書いておくと、消し込みが楽になります。
3 入金額が請求額と違うときの扱い
よくある原因は次のとおりです。
| 原因 |
確かめること |
| 振込手数料を引かれた |
契約に、手数料の負担が書かれているか |
| 一部だけ入金された |
残りの支払予定を、得意先に確かめる |
| 返品・値引きを差し引かれた |
返品や値引きの処理が済んでいるか |
| 二重に入金された |
預かったお金として、返金の手続きを取る |
| 複数の請求書がまとめて入金された |
内訳を得意先に確かめる |
振込手数料を引かれた例です。請求110,000円の取引で、振込手数料550円を引いた109,450円が入金されました。
| 扱い |
借方 |
金額 |
貸方 |
金額 |
| 手数料をこちらが負担する(契約どおり) |
普通預金 |
109,450 |
売掛金 |
110,000 |
|
支払手数料 |
550 |
|
|
| 手数料は相手の負担なので差額を請求する |
普通預金 |
109,450 |
売掛金 |
109,450 |
手数料を負担する契約なら、差額を支払手数料にして、売掛金を110,000円全額消します。相手が負担する契約なら、売掛金は550円残るため、差額を請求します。どちらにするかは、契約に何と書いてあるかで決まります。迷ったら、勝手に処理せず、上司や経理責任者に確かめます。
4 期日を過ぎたら、順に連絡する
支払期日を過ぎても入金がなければ、まず通帳で入金を確かめ、請求書が相手に届いているかを確認します。それでも入金がないなら、メールか電話で連絡します。文例と段階の分け方は、催促メールの書き方 支払い・返信・提出物を角を立てずに求める段階別の例文にまとめています。
5 年齢調べで、長く残っている売掛金を見つける
売掛金を、期日を過ぎた日数で区切って集計する方法を、年齢調べ(売掛金の滞留の見方)といいます。区切りは「1〜30日」「31〜60日」「61日以上」などです。長く残っている売掛金ほど、回収できなくなるおそれが高まるため、毎月の確認で金額の多い順に見ます。回収できないおそれが出たら、上司や経理責任者に早めに報告し、貸倒れの処理は税理士に確かめます。
買掛金は、請求書・納品・支払予定表の3つで確かめます
買う側の経理は、請求書が届いたら、そのまま払わずに次の3点を照らします。
- 発注書: 頼んだ内容と単価
- 納品書・検収の記録: 実際に受け取った数量と日
- 請求書: 請求された金額と、締め日までの取引の範囲
3つの金額が合えば、買掛金に計上して、支払予定表に載せます。合わないときは、仕入先に問い合わせて、請求書を訂正してもらいます。
支払予定表は、支払日ごとに、仕入先・金額・請求書番号・振込の口座を並べた表です。月末に買掛金の残高と合わせます。休日にかかる支払日は、契約の前倒し・後ろ倒しの決めに合わせて、実際の振込日を書き入れておきます。取適法の対象の取引では、支払期日が受領日から60日以内に収まっているか、手形を使っていないか、振込手数料を引いていないかも、あわせて見ます。
月末に確かめること 売掛金と買掛金の点検表
「月末締め翌月末払い」の意味が、取引日と待つ日数の関係としてつかめれば、入金予定や支払予定の見通しが立ちます。手元の契約書の支払条件の欄を、取引先ごとに1回読み直してみると、締め日と支払日の組み合わせが見えてきます。