給与明細の「所得税」の欄には、毎月数千円から数万円の金額が書かれています。この税は、社員が自分で納めているのではありません。会社が給与を払うときに先に引いて、本人に代わって国に納めています。
この仕組みが源泉徴収です。外部の講師やデザイナーに報酬を払うときにも、払う側が引いて納める場面があります。ただし、何にでも引くわけではありません。引く支払いと引かない支払いの見分け方、税額の調べ方、納める期限を、経理の新人が支払いの前に調べられる順で説明します。
源泉徴収は、払う側が税を先に引いて納める仕組み
国税庁のNo.2502は、次のように説明しています。会社や個人が人を雇って給与を払うときや、税理士・弁護士などに報酬を払うときは、払うたびに金額に応じた所得税と復興特別所得税を差し引きます。差し引いた税は、原則として払った月の翌月10日までに国へ納めます。この義務を負う人を、源泉徴収義務者といいます。
義務者になるのは、会社と個人事業主だけではありません。学校、官公庁、人格のない社団・財団も、給与を払えば義務者です。
引かれる側から見ると、源泉徴収された税は、その年の所得税の前払いにあたります。給与は会社が12月の年末調整で、報酬は受け取った本人が確定申告で、納めるべき税額との差を精算します。
| 支払いの種類 |
払う側がすること |
受け取る側の精算 |
| 給与・賞与 |
税額表で税を引き、毎月納める |
12月に会社が年末調整で精算する(No.2665) |
| 報酬・料金 |
率を掛けて税を引き、納める |
本人が確定申告で精算する |
復興特別所得税は、所得税額に2.1%を上乗せして引きます。源泉徴収の税額には、この分も含まれています。2027年1月以後は、防衛特別所得税(所得税額の1%)と復興特別所得税(同1.1%)に分かれますが、合計は同じ2.1%で、引く額は変わりません。
義務者にならない場合
国税庁のNo.2502とNo.2793には、次の例外があります。
- 常時2人以下の家事使用人(お手伝いさんなど)だけに給与を払う個人は、その給与と退職金の源泉徴収は不要です。
- 給与を払っていない個人は、ホステス等への報酬を除き、報酬の源泉徴収は不要です。たとえば、会社員が確定申告のために税理士へ払う報酬は、引かなくてかまいません。
- 反対に、給与を払っている個人事業主は、給与の源泉徴収で納める税がなくても、対象の報酬を払うときは引かなければなりません。
新しく給与を払い始めて義務者になったときは、事務所を開いてから1か月以内に、所轄の税務署へ「給与支払事務所等の開設届出書」を出します。
引くのは給与・退職金と、決まった種類の報酬です
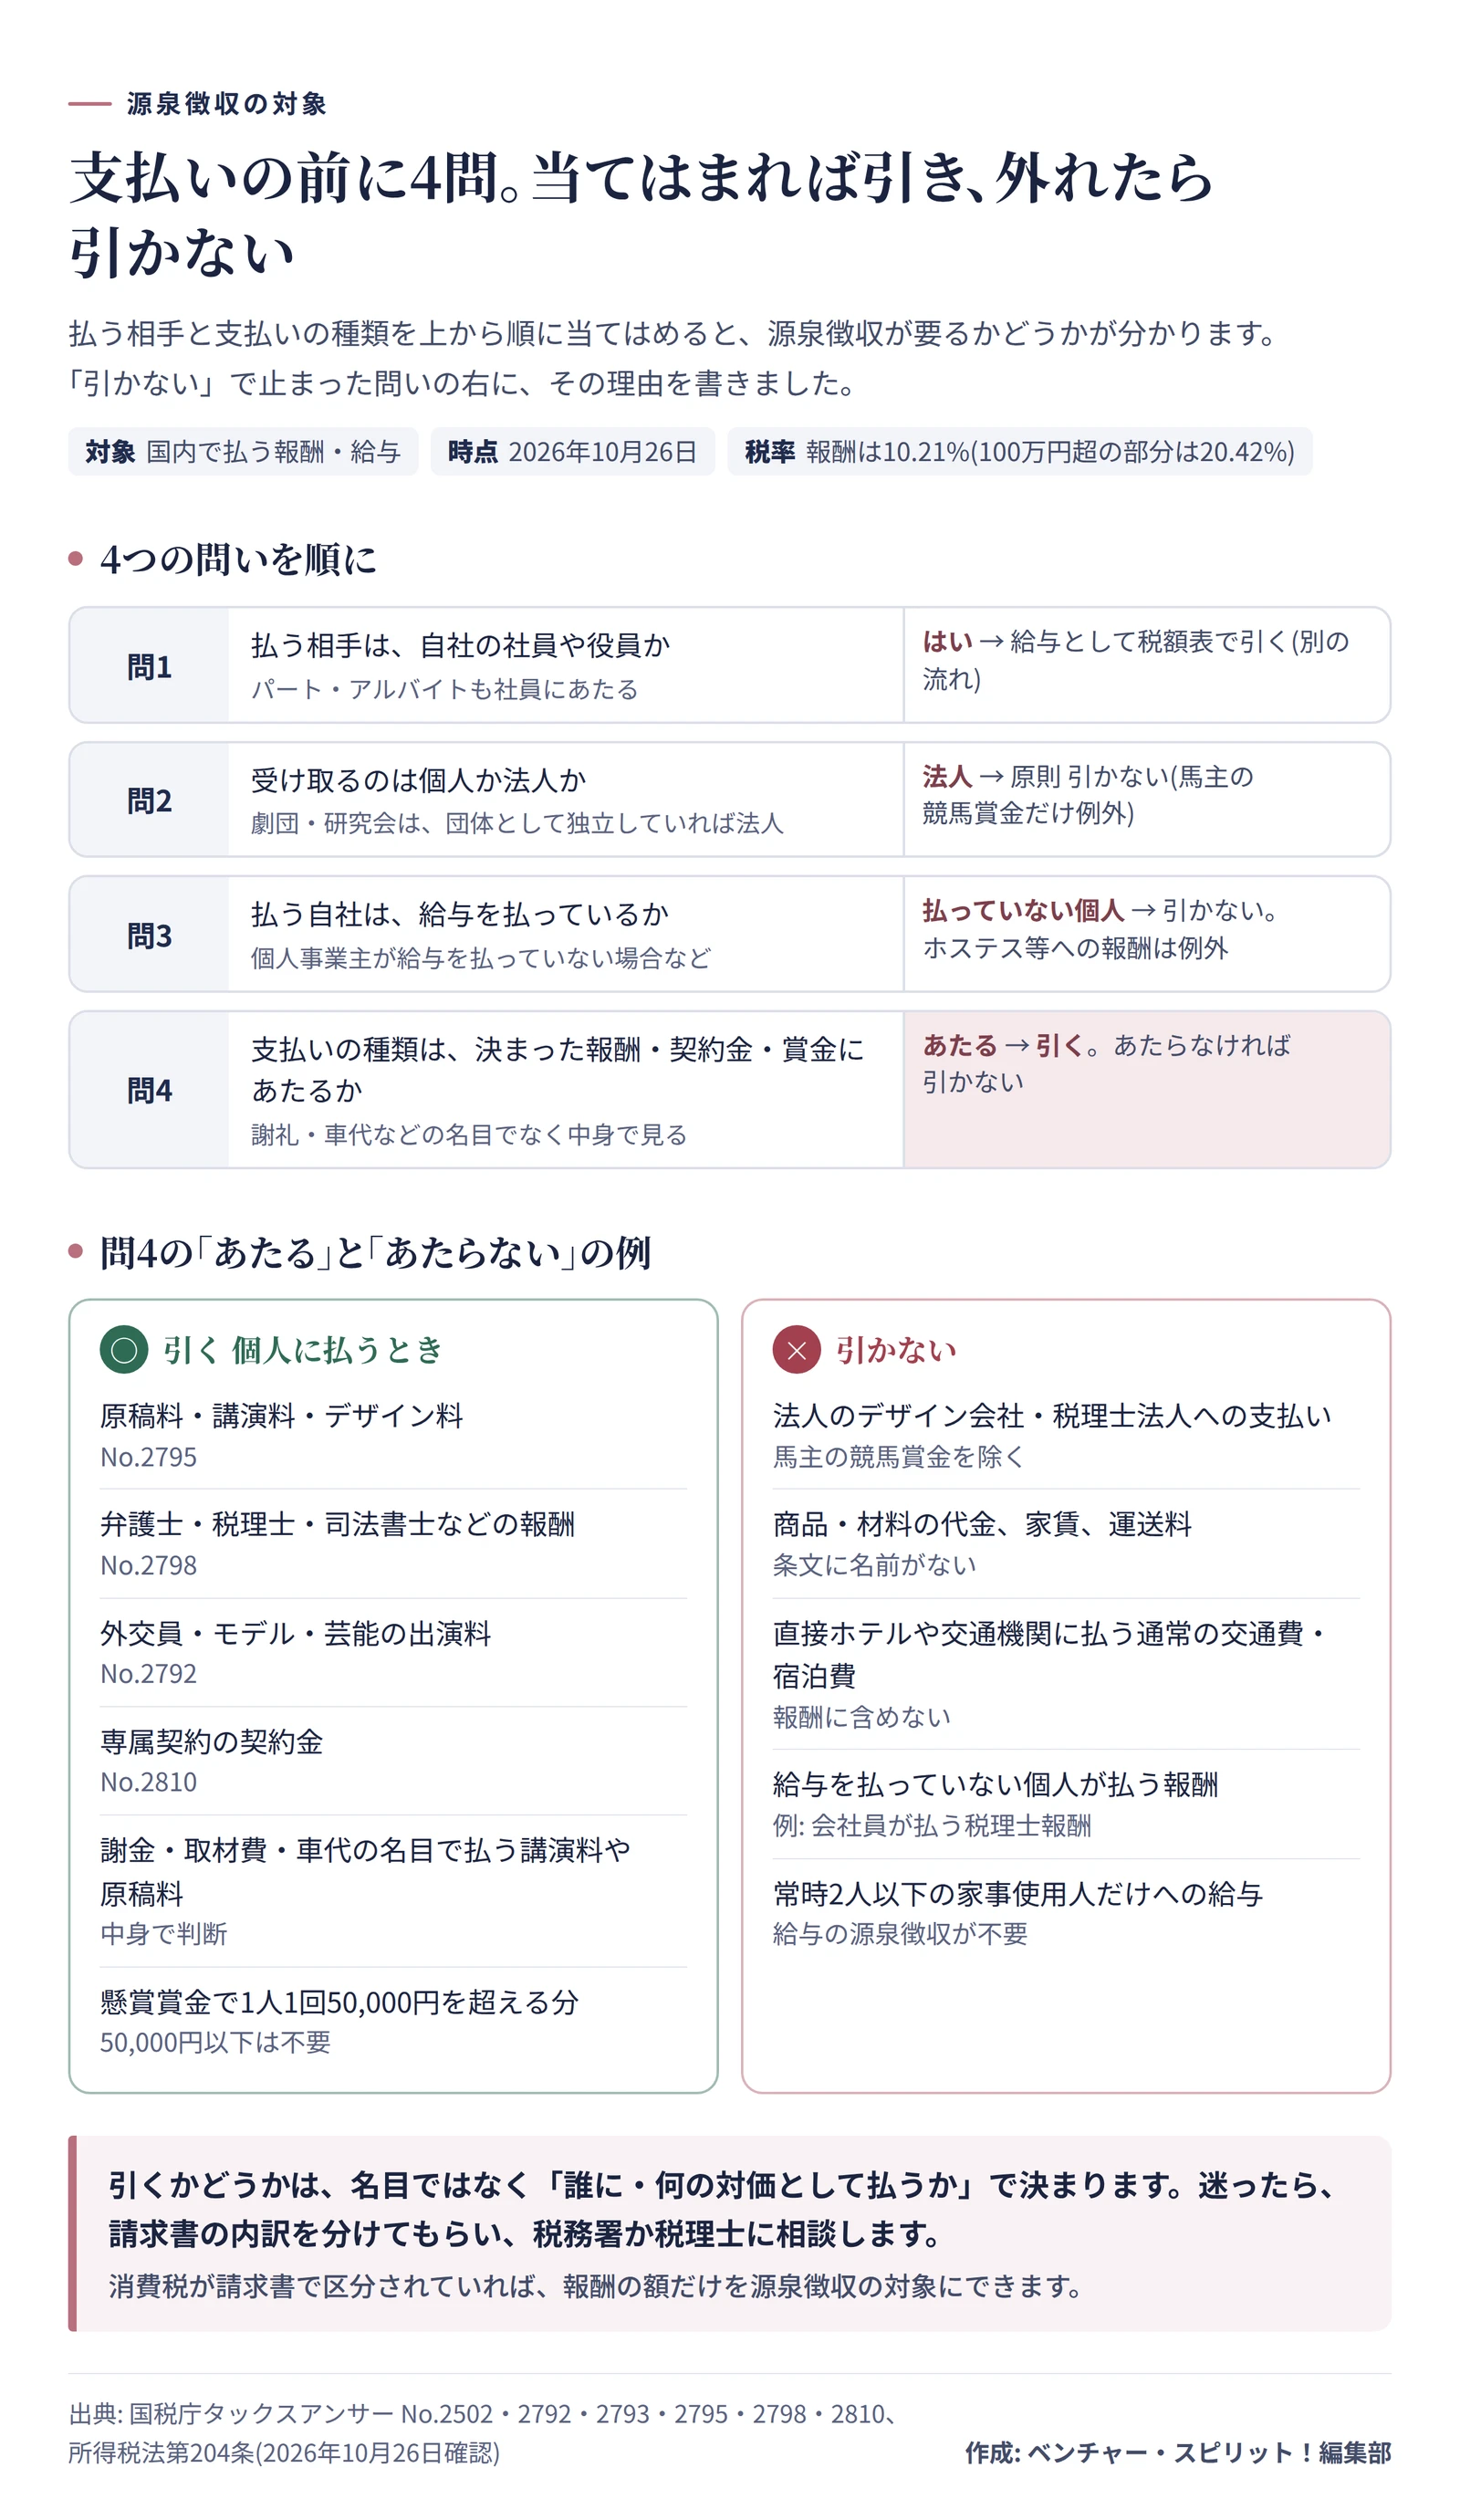
報酬のほうは、所得税法第204条が対象を種類で決めています。条文に名前がない支払いは、個人に払っても対象になりません。見分け方を1枚の図にまとめました。
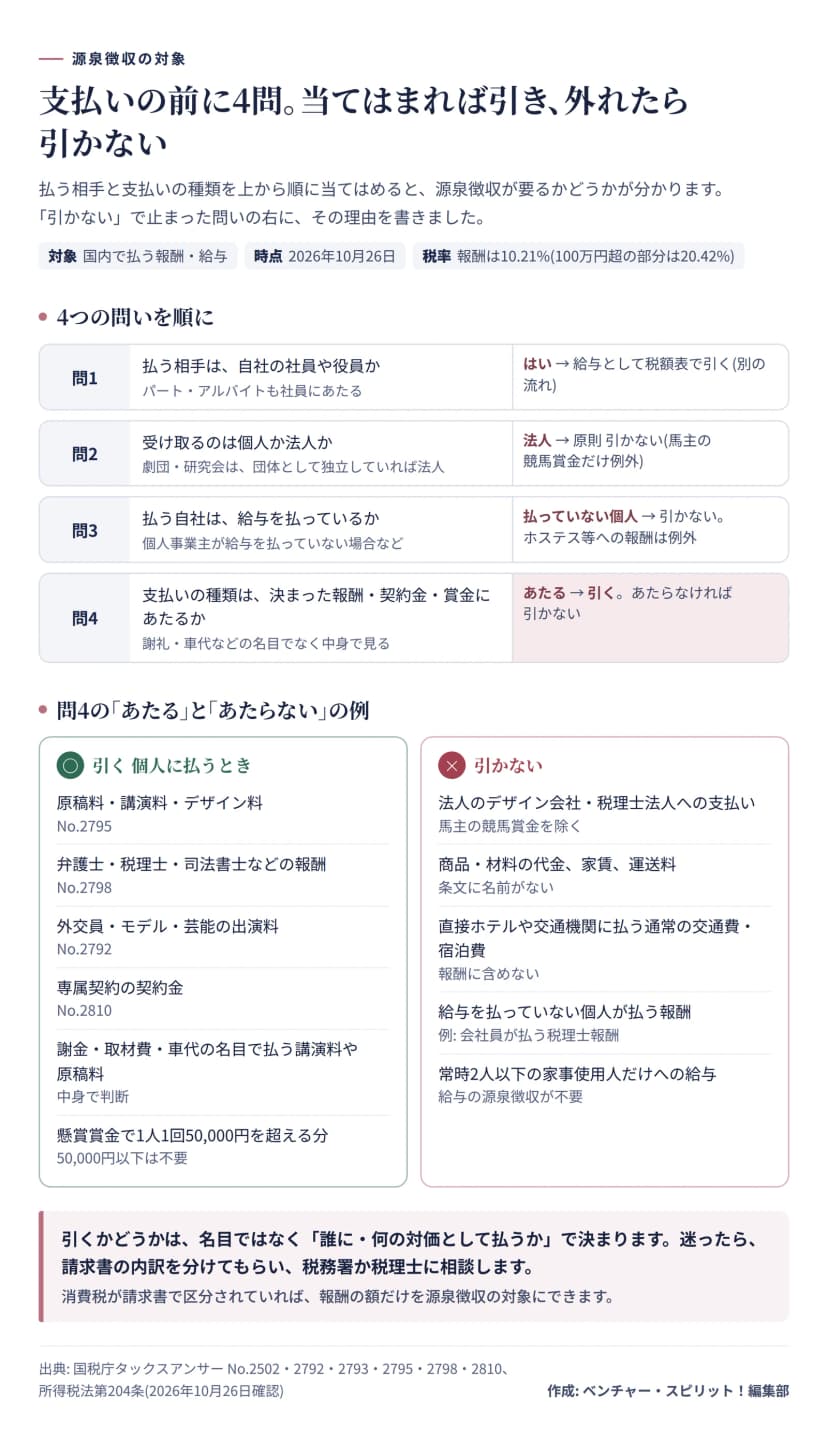 源泉徴収が要るかどうかを、4つの問いで順に見分ける作成: 編集部 / 出典: 国税庁 タックスアンサー No.2502・2792・2793・2795・2798・2810
国税庁の資料で確かめた範囲を表にします。
| 支払いの内容 |
受け取る人 |
源泉徴収 |
根拠 |
| 給与・賞与・各種の手当 |
社員・役員 |
引く(通勤手当の非課税限度内や出張の旅費は課税されない) |
No.2508 |
| 退職金 |
退職した人 |
引く(退職所得の表で計算する) |
税額表 |
| 原稿料・講演料・デザイン料 |
個人 |
引く |
No.2795 |
| 弁護士・税理士・司法書士・社会保険労務士などの報酬 |
個人 |
引く |
No.2798 |
| 外交員・モデル・プロスポーツ選手・芸能の出演料 |
個人 |
引く |
No.2792 |
| 専属契約を結ぶときに一時に払う契約金 |
個人 |
引く |
No.2810 |
| 上のどれかにあたる報酬 |
法人 |
引かない(馬主の競馬賞金だけ例外) |
No.2792 |
| 商品や材料の代金、家賃、運送料など |
個人・法人 |
条文に名前がないので引かない |
所得税法204条 |
デザイン料は、法人のデザイン会社に払えば対象外です。個人のデザイナーやイラストレーターへの報酬は、国税庁の質疑応答事例が、ポスターの構図やイラスト、レタリングを「デザインの報酬」として源泉徴収の対象としています。
名目ではなく中身で決まります
謝金、取材費、調査費、車代といった名目で払っても、実態が原稿料や講演料と同じなら、すべて対象です。金銭ではなく物品などの経済的利益で払う場合も、報酬に含まれます(No.2792・No.2795)。
交通費と宿泊費は、払う側が直接、交通機関やホテルに払い、金額が通常必要な範囲なら、報酬に含めなくてかまいません。講師に現金で渡すと、報酬の一部になります。
懸賞の入選者への賞金や、新聞・雑誌の投稿欄への謝礼は、原稿料に含まれます。ただし1人に1回50,000円以下なら、源泉徴収は要りません。
システム開発やプログラム作成の報酬は、条文に名前がありません。そのため、仕事の中身が条文の種類にあたらなければ、個人への支払いでも対象外です。画面のデザインなど、デザインの報酬にあたる部分が含まれるかどうかは、仕事の中身で分かれます。迷うときは、請求書の内訳を分けてもらったうえで、税務署に相談します。
源泉徴収ありの請求書の書き方は、源泉徴収ありの請求書の書き方 10.21%の計算例と消費税の分け方で、受け取る側の目線で書いています。
税額の調べ方 給与は税額表、報酬は率
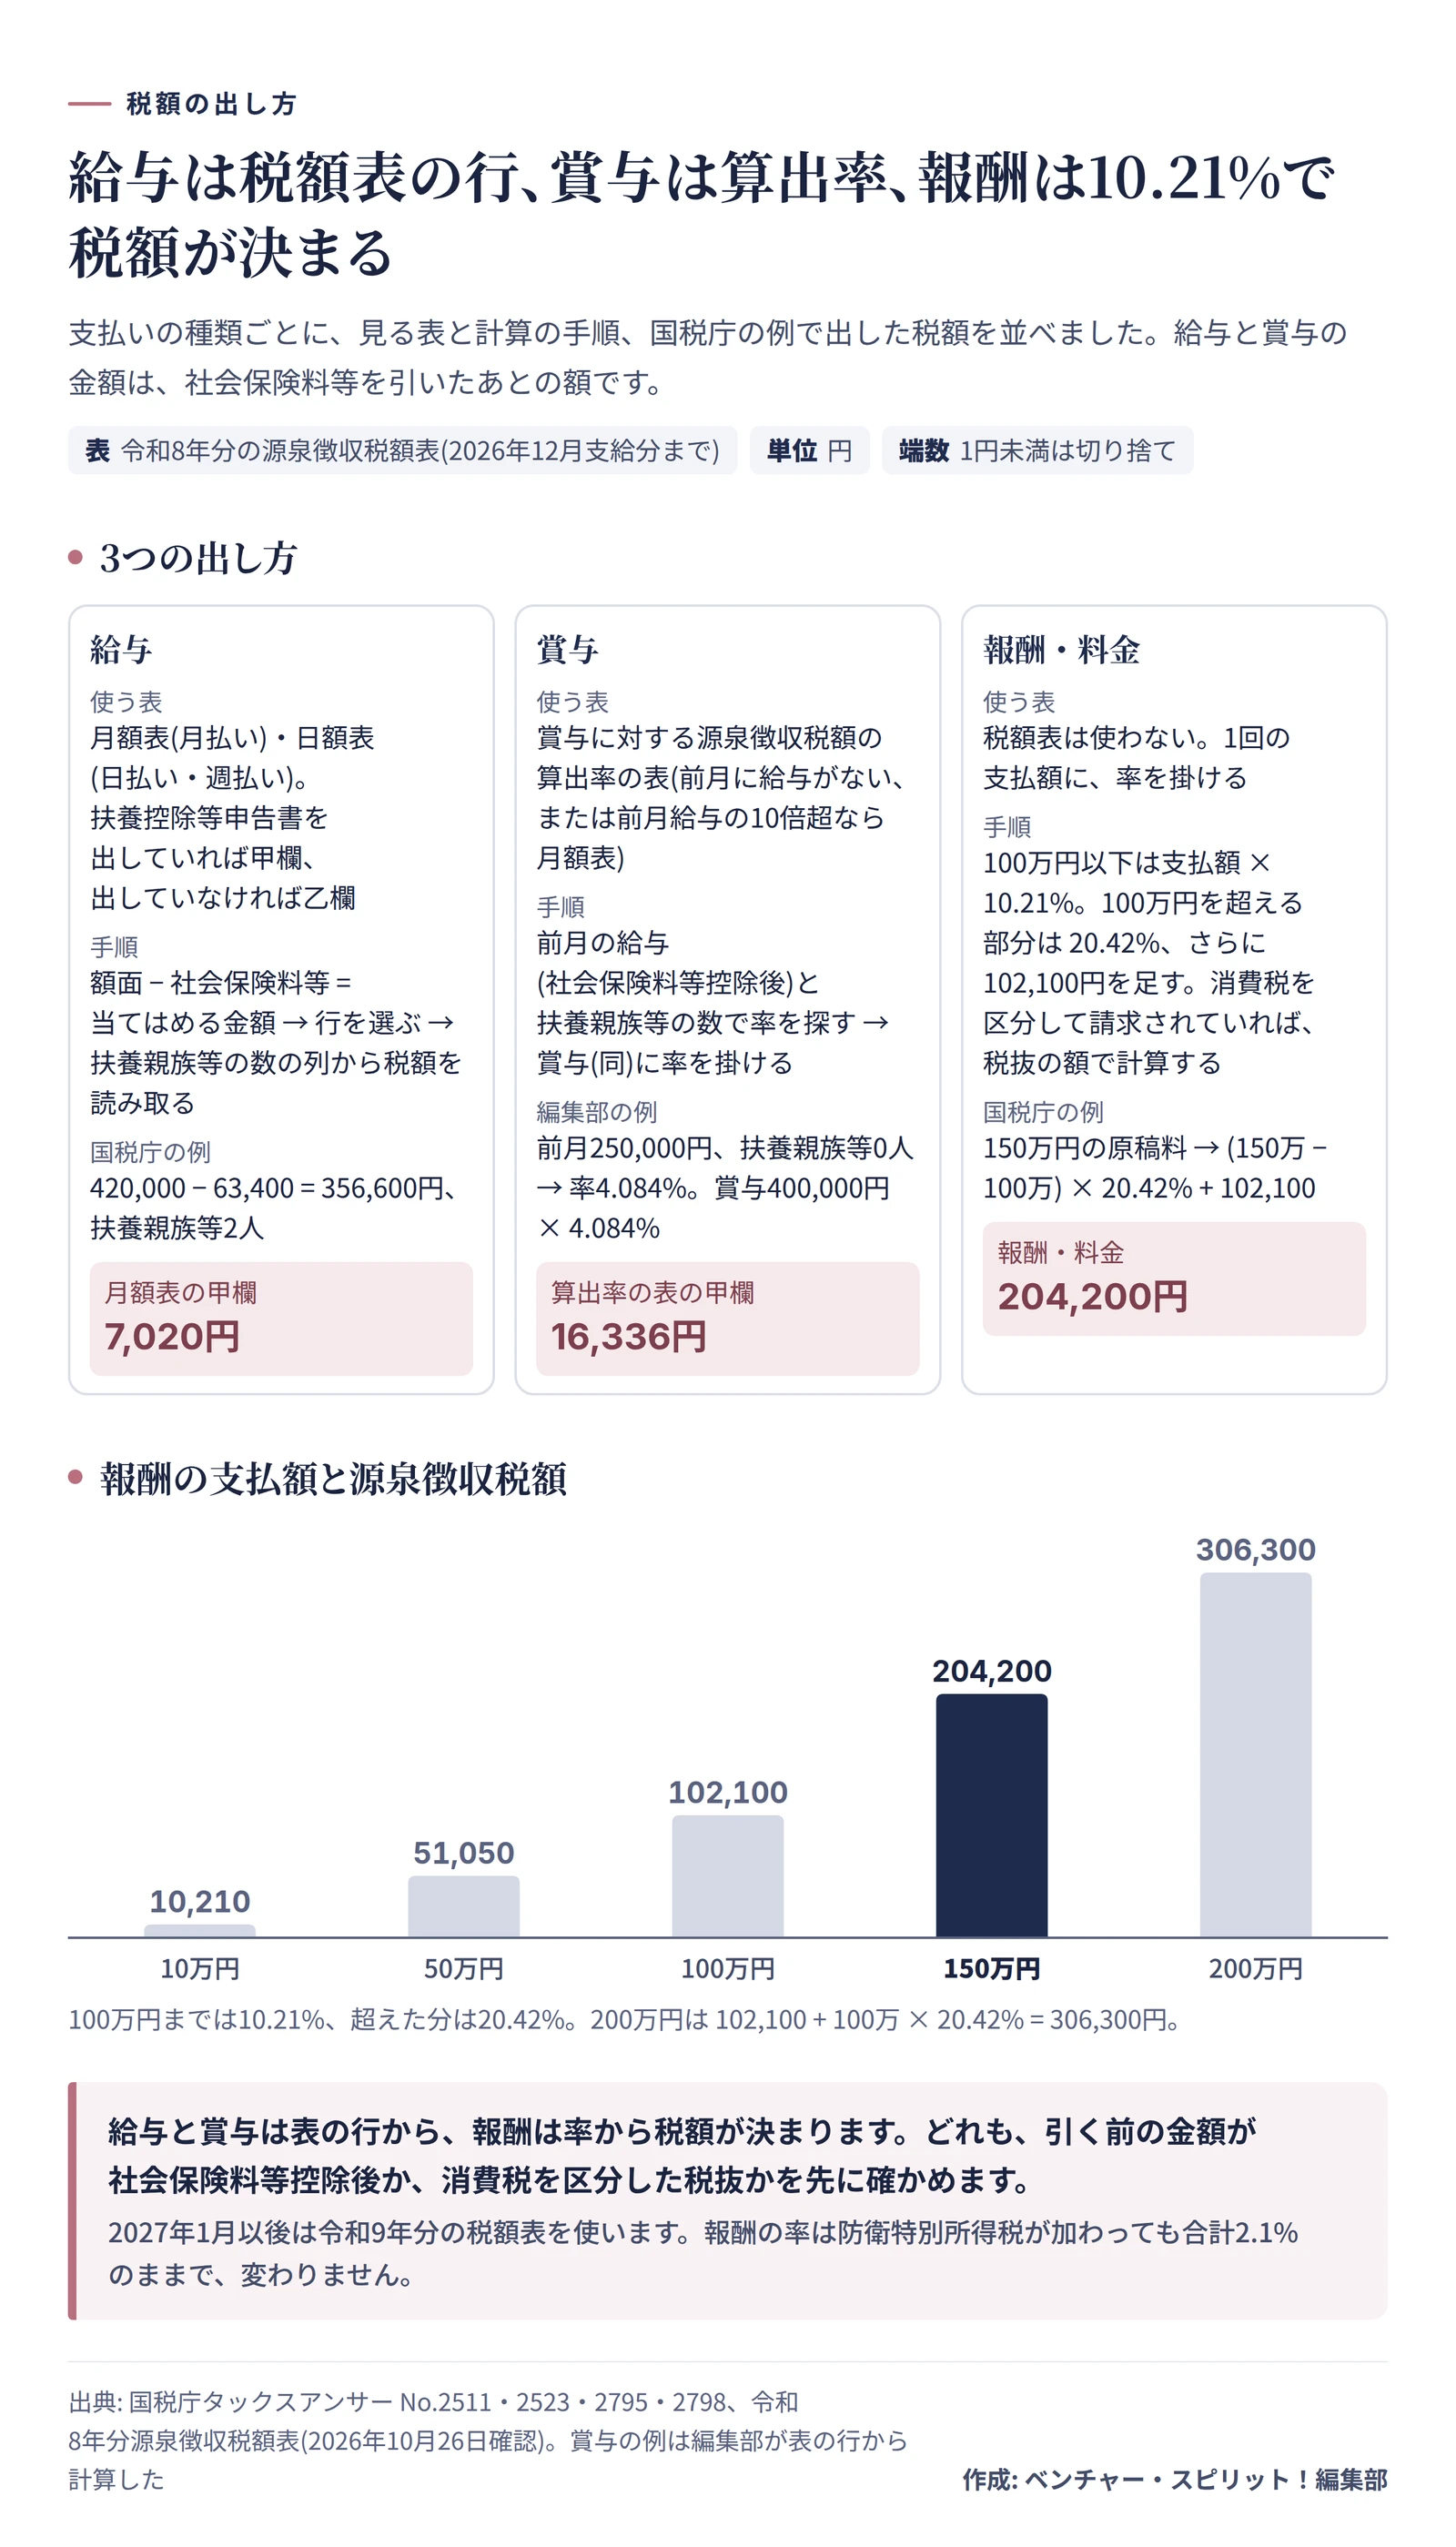
税額の出し方は、支払いの種類で3つに分かれます。
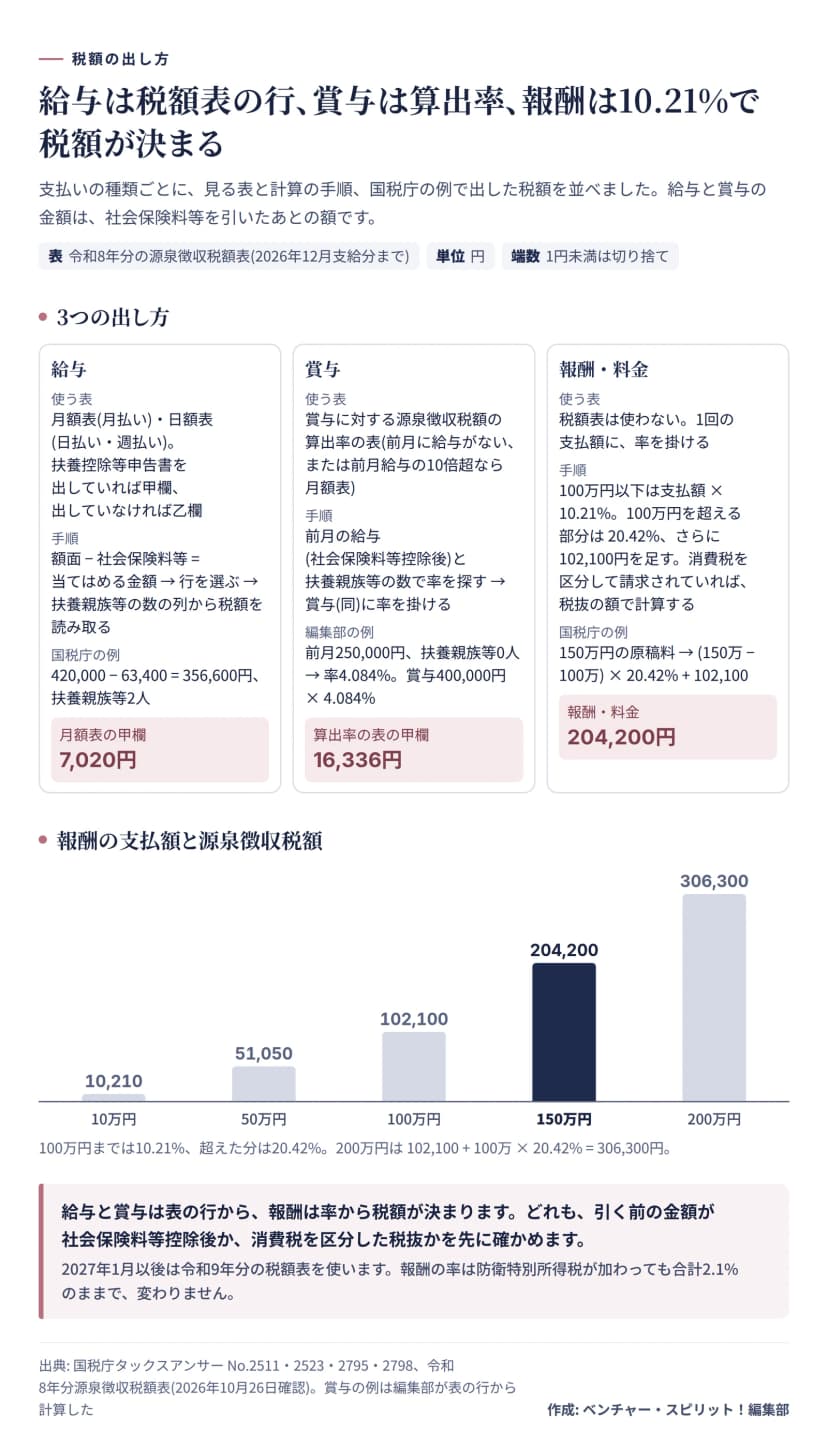 給与・賞与・報酬の税額の出し方と、国税庁の例で出した税額作成: 編集部 / 出典: 国税庁 タックスアンサー No.2511・2523・2795・2798、令和8年分源泉徴収税額表
給与は「月額表」の行を引く
給与から引く税は、国税庁の「給与所得の源泉徴収税額表」で調べます。月ごとに払う給与は「月額表」、毎日・毎週払うものや日割りで払うものは「日額表」を使います(No.2511)。
手順は3つです。
- 給与の額面から、健康保険料・厚生年金保険料・雇用保険料などの社会保険料等を引く。税額表に当てはめるのは、引いたあとの金額です。
- 従業員が「給与所得者の扶養控除等申告書」を出していれば甲欄、出していなければ乙欄を使う。
- 甲欄は、扶養親族等の数の列を選び、金額の行との交点の税額を読む。
扶養親族等の数は、源泉控除対象配偶者と源泉控除対象親族の合計です。本人が障害者、ひとり親、勤労学生などにあたるときは、1人ずつ加えます。
国税庁の令和8年分の税額表にある使用例で確かめます。月額420,000円の給与から社会保険料等63,400円を引いた356,600円で、扶養親族等が2人(源泉控除対象配偶者と親族1人)の場合です。
| 手順 |
内容 |
| 税額表に当てはめる金額 |
420,000円 − 63,400円 = 356,600円 |
| 使う行 |
356,000円以上359,000円未満 |
| 使う列 |
甲欄・扶養親族等2人 |
| 源泉徴収する税額 |
7,020円 |
同じ表で、社会保険料等を引いたあとの金額が250,000円の人を見ます。248,000円以上251,000円未満の行で、扶養控除等申告書を出している人(甲欄・扶養親族等0人)は6,110円、出していない人(乙欄)は35,500円です。申告書の提出の有無で、毎月の源泉徴収額が大きく変わります。
パートやアルバイトも、原則は社員と同じ月額表か日額表の甲欄・乙欄です。日給や時間給で払い、雇用契約の期間があらかじめ2か月以内に決まっている場合などは、日額表の丙欄を使います。契約を延ばして2か月を超えた日からは、丙欄を使えません(No.2514)。
賞与は「算出率の表」の率を掛ける
賞与は、前月の給与(社会保険料等を引いたあとの金額)と扶養親族等の数から、算出率の表で率を探します。その率を、賞与(社会保険料等を引いたあとの金額)に掛けます。
たとえば、前月の給与が250,000円(社会保険料等控除後)で扶養親族等が0人の甲欄の人には、4.084%の行が当たります。賞与が400,000円(同)なら、400,000円 × 4.084% = 16,336円です。
次の場合は、算出率の表ではなく、賞与を6(計算期間が6か月を超えるときは12)で割って月額表を使う別の計算になります(No.2523)。
- 前月に給与の支払いがなかったとき
- 賞与の額が、前月の給与の10倍を超えるとき
報酬・料金は10.21%、100万円を超える部分は20.42%
報酬・料金は、税額表を使いません。1回に払う金額(A)に、次の率を掛けます。端数が1円未満なら切り捨てます(No.2795・No.2798)。
| 支払金額(A) |
源泉徴収する税額 |
| 100万円以下 |
A × 10.21% |
| 100万円を超える |
(A − 100万円) × 20.42% + 102,100円 |
10.21%は、所得税10%に復興特別所得税2.1%を上乗せした率です(10% × 102.1%)。20.42%も同じ考え方です。100万円を超えるかどうかは、同じ人に1回で払う金額で見ます。
国税庁の例では、150万円の原稿料を払うとき、(150万円 − 100万円) × 20.42% + 102,100円 = 204,200円を引きます。
請求書の金額に消費税が含まれているときは、原則として消費税を含めた金額に率を掛けます。ただし、請求書で報酬の額と消費税の額が明確に分けて書かれていれば、報酬の額だけに掛けてかまいません(インボイス制度の開始後も同じ取り扱いです)。
講演料150,000円(税抜)と消費税15,000円を払う場合で比べます。
| 請求書の書き方 |
率を掛ける金額 |
源泉徴収する税額 |
振り込む額 |
| 税抜と消費税を分けて書く |
150,000円 |
15,315円 |
149,685円 |
| 税込165,000円とだけ書く |
165,000円 |
16,846円(16,846.65円の端数切り捨て) |
148,154円 |
分けて書くかどうかで、税額が1,531円違います。請求書は受け取る前に、金額の内訳が分かれているかを見ます。
司法書士・土地家屋調査士・海事代理士への報酬は、1回の支払額から1万円を引いた額に10.21%を掛けます。くわしくは、上の請求書の記事で例を載せています。
令和8年分の税額表と、2027年からの変更
2026年の毎月の給与と賞与は、令和8年分の源泉徴収税額表で調べます。令和7年度の税制改正で基礎控除と給与所得控除の最低保障額が見直されたため、2026年1月から表が変わりました。扶養親族等の所得要件も、合計所得金額58万円以下(改正前は48万円以下)になっています。
令和8年度の税制改正では、基礎控除がさらに引き上げられ、給与所得控除の最低保障額も65万円から74万円になりました。施行は2026年12月1日です。国税庁は、2026年11月までの源泉徴収事務には変更がないとしています。11月までは令和8年分の表を使い、12月の年末調整で、引き上げ後の基礎控除などをもとに1年分の税額を計算し直して精算します。
2027年1月からは、税額を変更した令和9年分の税額表を使います。国税庁のサイトに掲載されています。令和8年分以前の給与には使えません。報酬・料金の率は、防衛特別所得税が加わっても合計2.1%のままなので、10.21%と20.42%は変わりません。
納付は翌月10日。常時10人未満なら年2回にできます
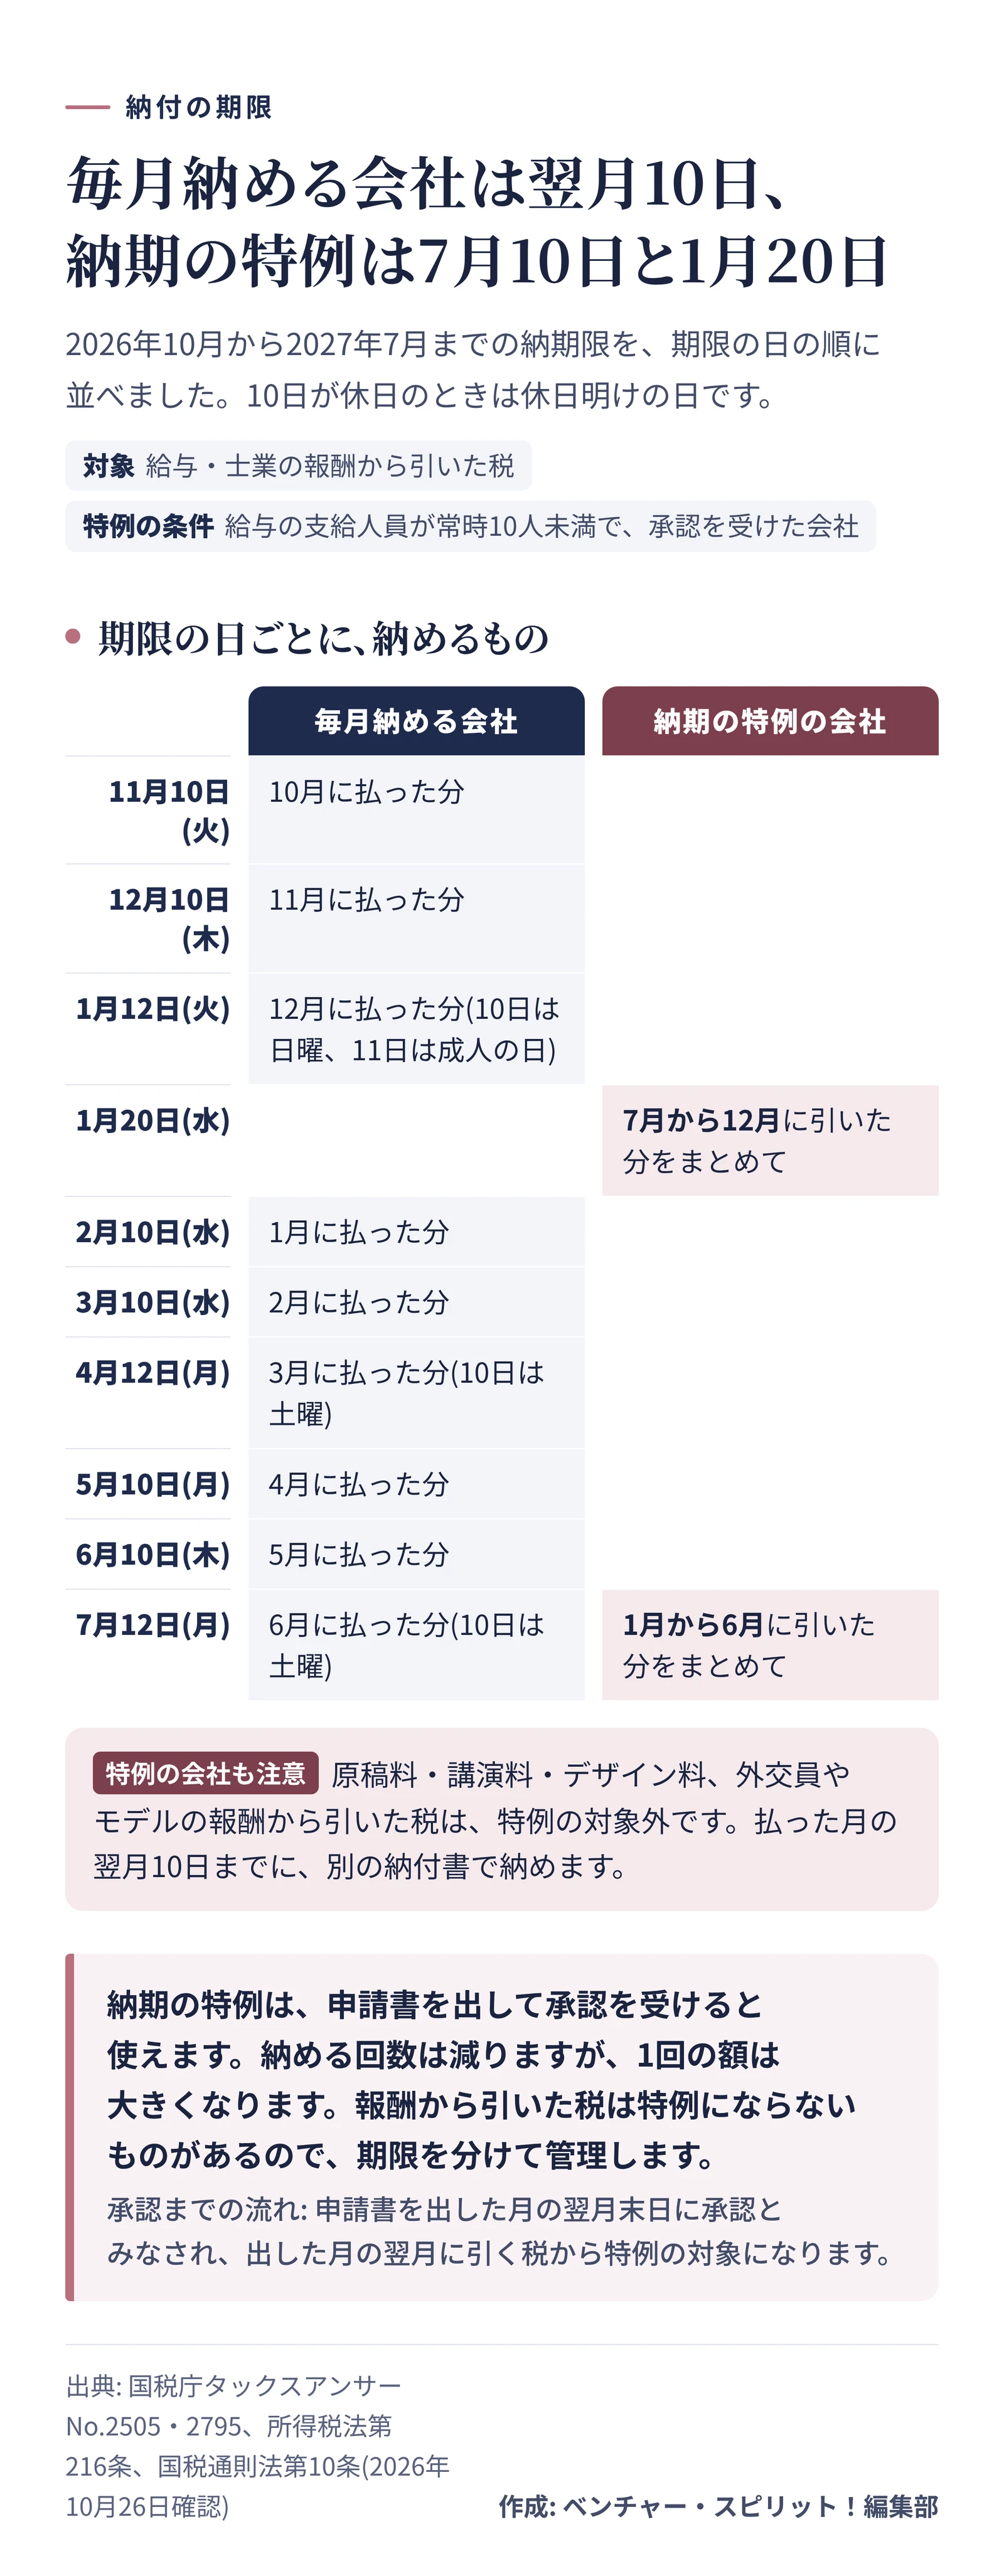
引いた税は、払った月の翌月10日までに納めます。10日が土曜日、日曜日、祝日にあたるときは、休日明けの日が期限です(No.2505)。期限は、給与の締め日ではなく、実際に払った日の属する月で決まります。
納期の特例を受けていると、給与・退職金などから引いた税は、半年分をまとめて納められます。1月から6月に引いた分は7月10日、7月から12月に引いた分は翌年1月20日です。
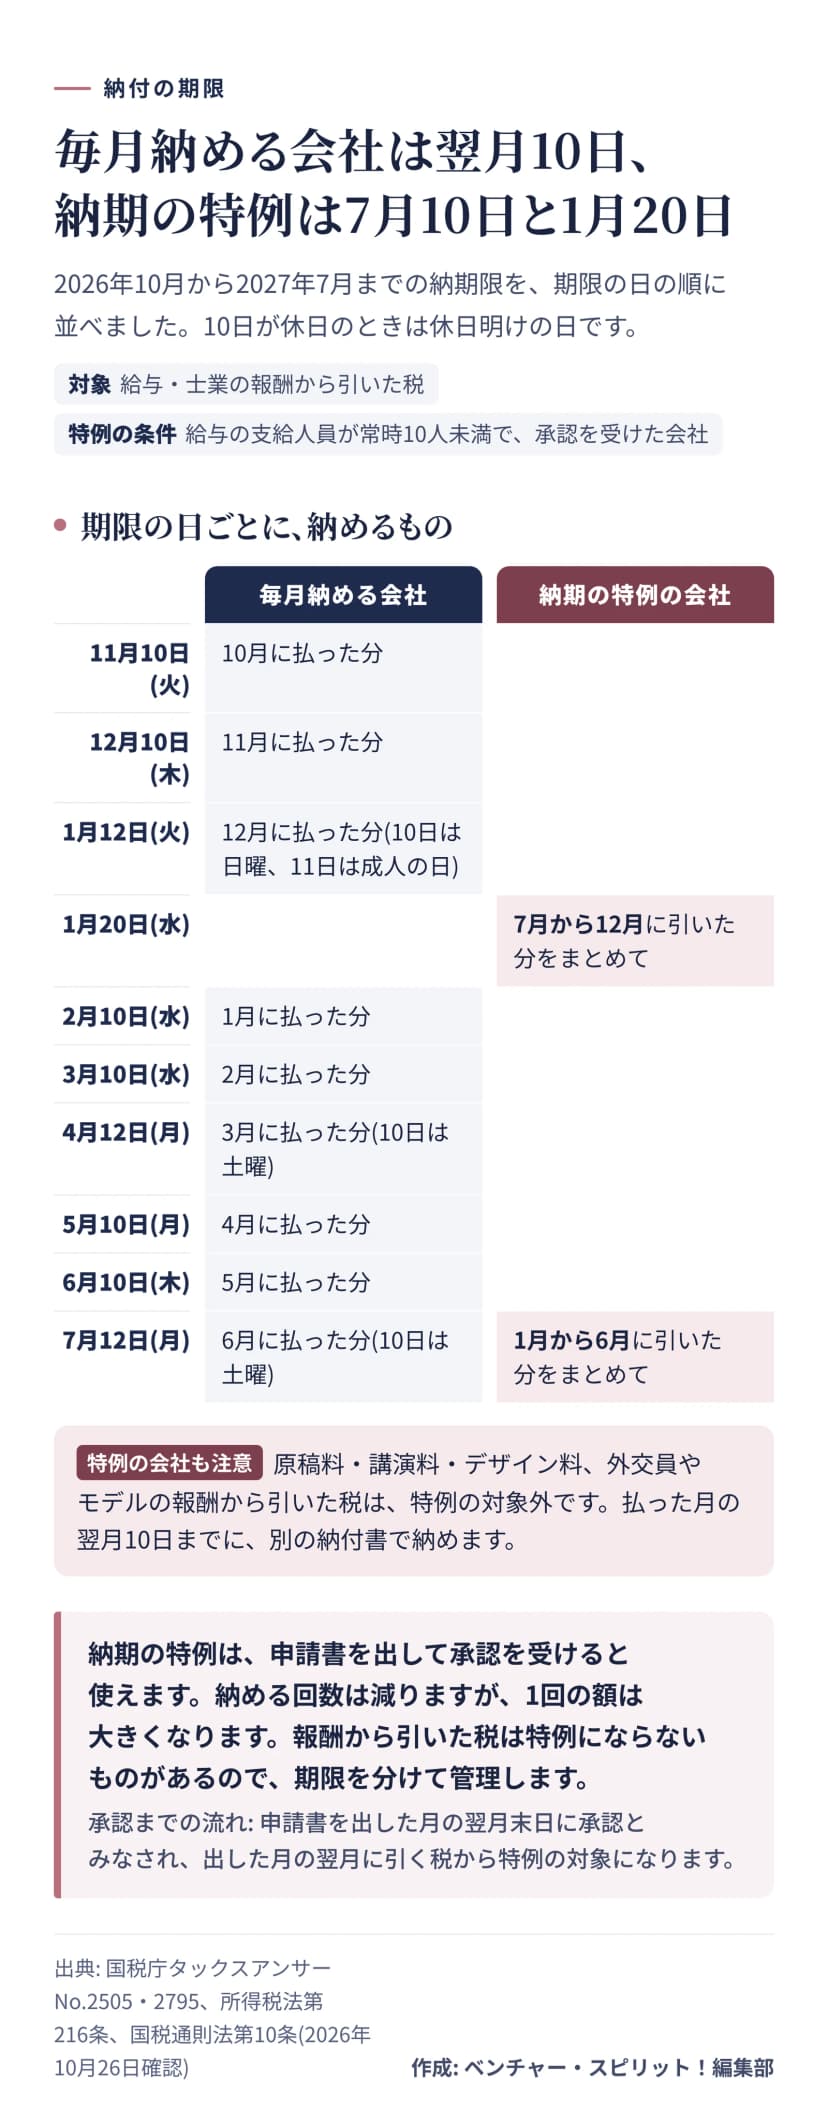 2026年10月から2027年7月までの納期限。毎月納める会社と納期の特例の会社作成: 編集部 / 出典: 国税庁 タックスアンサー No.2505・2795
| 払った月 |
原則の納期限 |
納期の特例の納期限 |
| 2026年10月 |
11月10日(火) |
2027年1月20日(水) |
| 2026年11月 |
12月10日(木) |
2027年1月20日(水) |
| 2026年12月 |
2027年1月12日(火) |
2027年1月20日(水) |
| 2027年1月 |
2月10日(水) |
7月12日(月) |
| 2027年2月 |
3月10日(水) |
7月12日(月) |
| 2027年3月 |
4月12日(月) |
7月12日(月) |
| 2027年6月 |
7月12日(月) |
7月12日(月) |
2026年12月分は、1月10日が日曜日、翌11日が成人の日なので、期限が1月12日になります。2027年の4月10日と7月10日は土曜日なので、どちらも12日の月曜日です。
納期の特例の条件と、対象にならない支払い
特例を受けられるのは、給与の支給人員が常時10人未満の源泉徴収義務者です。給与を払う事務所の所在地の税務署長に、「源泉所得税の納期の特例の承認に関する申請書」を出します。却下の通知がなければ、出した月の翌月末日に承認があったものとみなされ、出した月の翌月に引く税から特例の対象です。
人員が常時10人以上になったときは、「要件に該当しなくなったことの届出書」を出します。出すと、その期間から特例の承認の効力がなくなります。
特例の対象は、給与・退職金から引いた税と、税理士・弁護士・司法書士など一定の士業への報酬から引いた税に限られます(No.2505、所得税法216条)。
| 引いた税の種類 |
納期の特例 |
| 給与・賞与・退職金 |
対象 |
| 弁護士・税理士・司法書士・社会保険労務士などの報酬 |
対象 |
| 原稿料・講演料・デザイン料 |
対象外(No.2795) |
| 外交員・モデル・芸能の出演料、契約金 |
対象外 |
特例を受けている会社でも、講師への謝礼やデザイナーへの報酬から引いた税は、払った月の翌月10日までに別に納める必要があります。納付書も、給与の特例用と報酬用で別々です。
税額が0円の月も、納付書は出します
国税庁は、納める税額がない場合でも、税額が0円の所得税徴収高計算書を出す必要があるとしています。0円の納付書の写しには収受日付印が押されないので、出した日は自分で記録します。納付書の欄の書き方と記入例は、源泉所得税の納付書の書き方 納期の特例・納付期限と不納付加算税にまとめています。
e-Taxでの納付
納め方は、納付書を持って金融機関や税務署の窓口で払うか、e-Taxで「所得税徴収高計算書データ」を送信してから、ダイレクト納付などのキャッシュレス納付で払うかです。キャッシュレス納付を使うには、先にe-Taxで徴収高計算書のデータを作って送る必要があります。0円のデータも送れます。
期限に遅れたときの不納付加算税と延滞税
期限までに納めないと、2つの税がかかることがあります。国税通則法と国税庁の事務運営指針が決めています。
| 項目 |
内容 |
| 不納付加算税 |
税務署の告知を受けて納めたときは10%。告知の前に自分から納めたときは5%。自分から納め、直近1年間に告知や遅れた納付がなく、法定納期限から1か月以内なら課されない |
| 延滞税 |
期限の翌日から納める日までの日数で、自動的にかかる。2026年は、2か月まで年2.8%、それを過ぎると年9.1% |
税法を知らなかったことや、誤解していたことは、正当な理由にならないとされています。遅れに気づいたら、日数が増えるほど延滞税が増えるので、先に納めます。金額の計算例は、上の納付書の記事に載せています。
支払いの前に確かめること 迷ったときの5問
支払いのたびに、次の順で確かめると、引き忘れと引きすぎを防げます。
1問目から順に当てはめれば、ほとんどの支払いは判断できます。どの問いにも収まらない支払いや、中身が分からない支払いは、請求書や契約書の写しを持って、所轄の税務署か税理士に聞きます。