会社員の住民税は、毎月の給与から差し引かれます。差し引く額は市区町村が決め、会社には「この人の給与から、毎月いくら差し引いてください」という通知が届きます。副業の所得の住民税もこの額に入るかどうかは、副業の形と、申告のときの選び方で決まります。
副業のことを職場に知られたくない、と考える人がまず気にするのが、この通知です。何が会社に伝わり、何が伝わらないのか。自分で納付する方法を選べるのはどんな副業か。順に見ていきます。
会社に届く通知に載るのは、税額だけ
 住民税の通知は、会社用と本人用の2つに分かれて届くイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
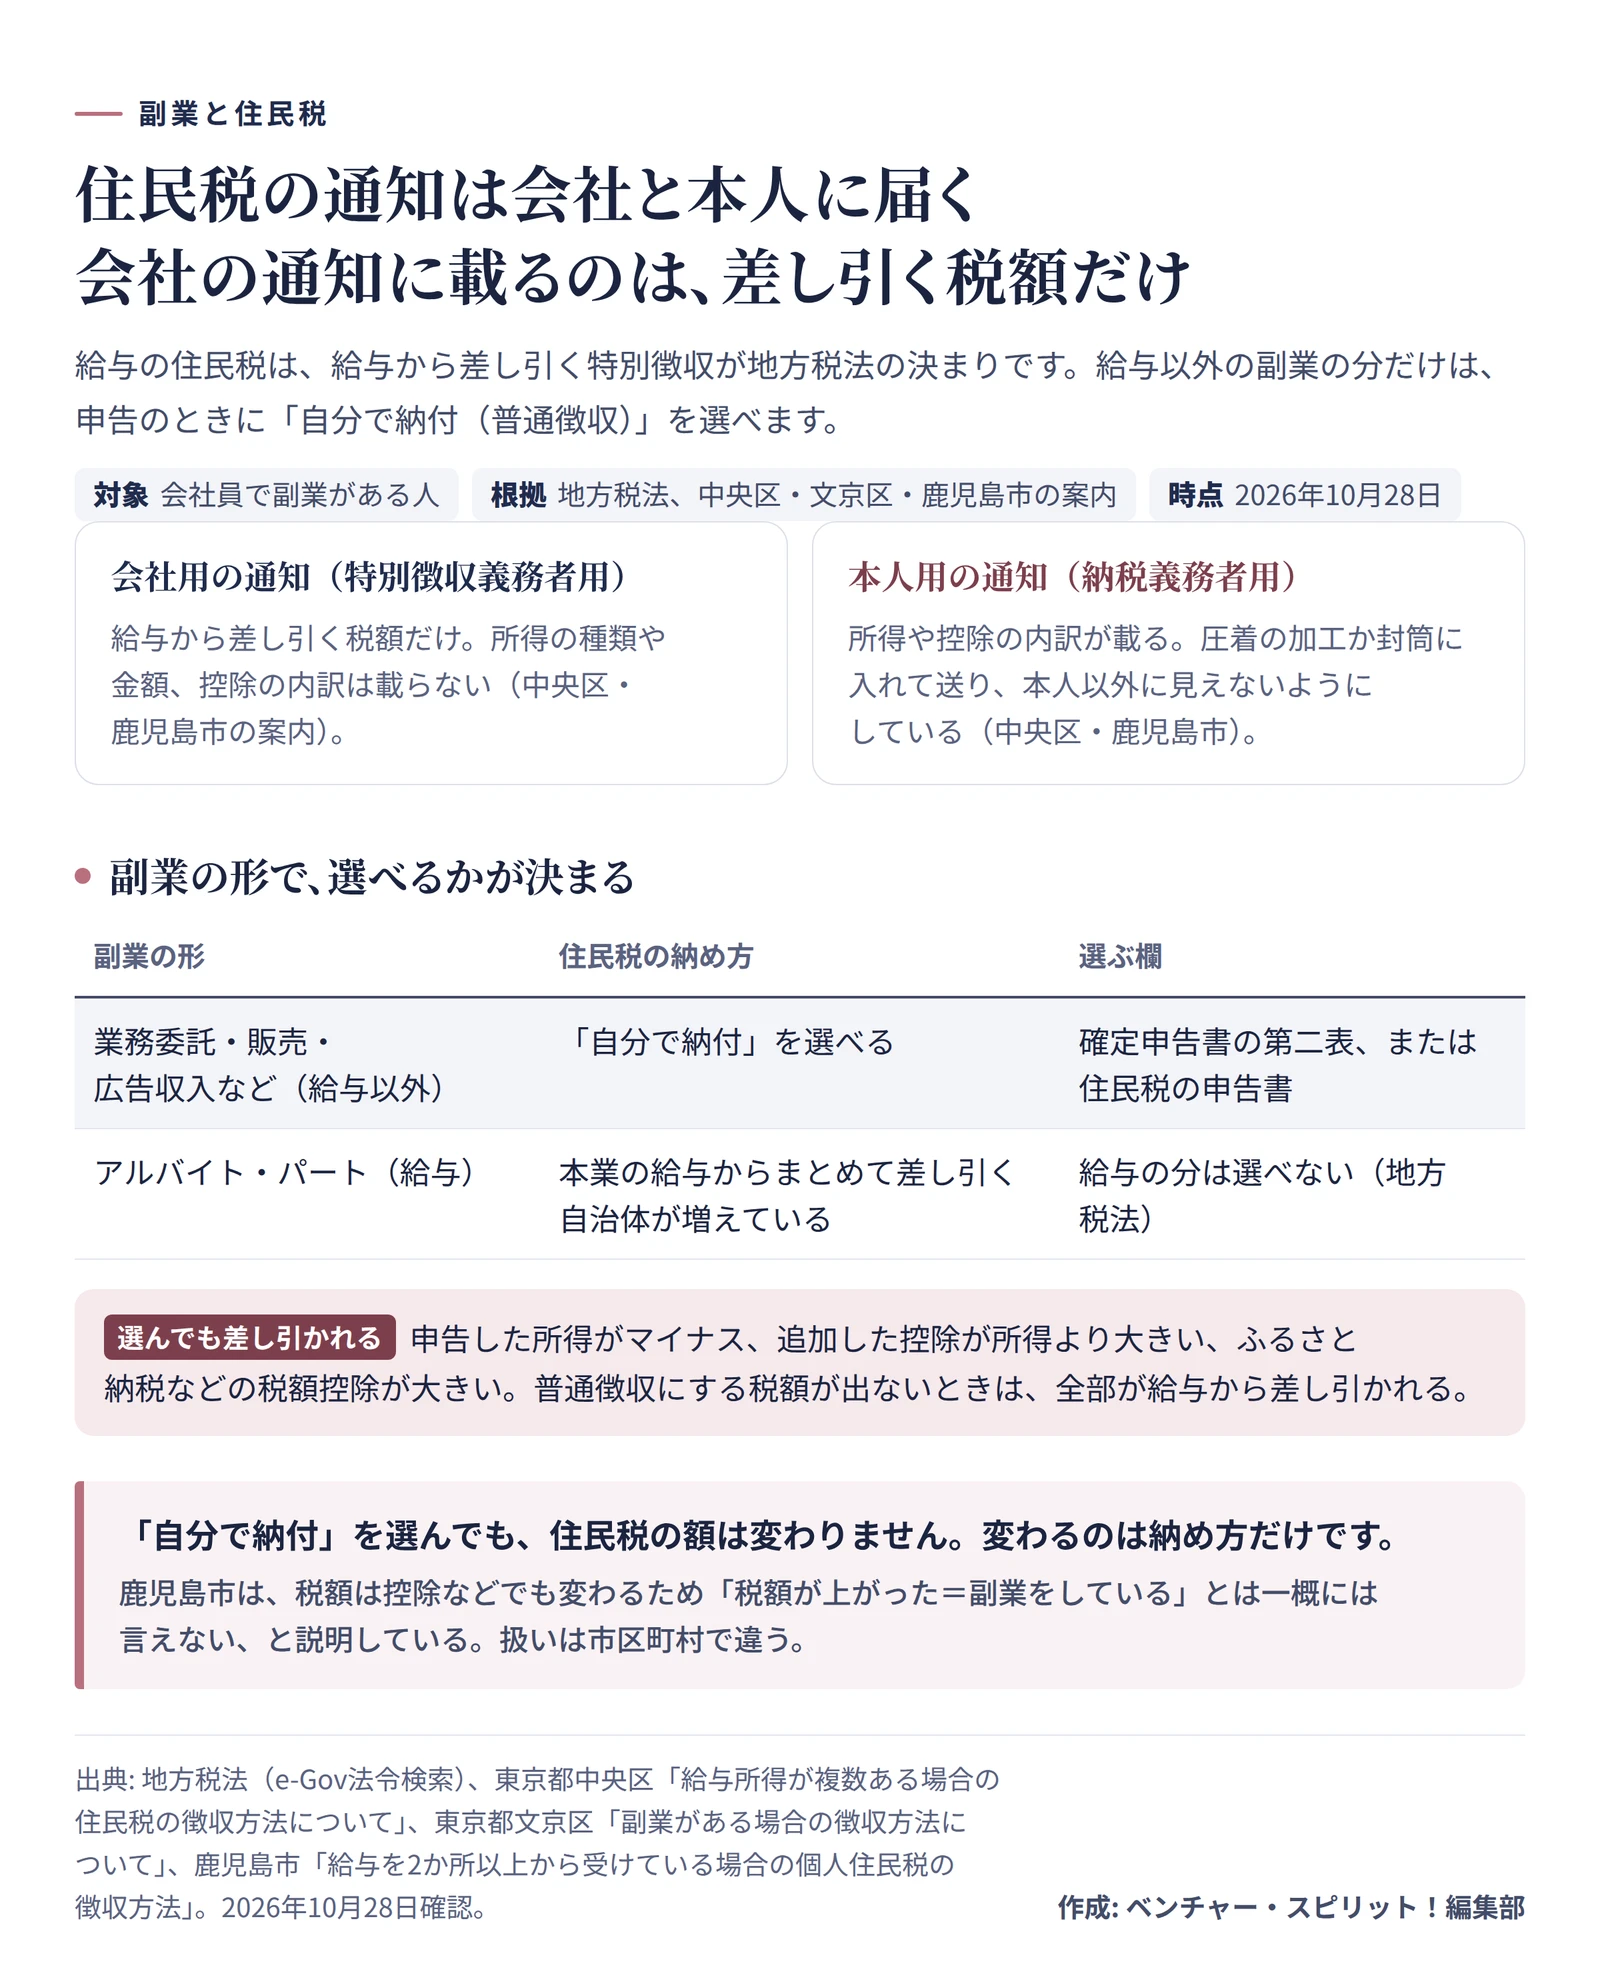
給与をもらう人の住民税は、給与から差し引いて納める特別徴収が、地方税法の決まりです。1市区町村は、本業の会社に、会社用と本人用の2種類の税額の通知を送ります。
東京都中央区と鹿児島市の案内によると、会社用の通知に載るのは、給与から差し引く税額だけです。所得の種類や金額、控除の内訳は載りません。本人用の通知には内訳が載りますが、両市区とも、圧着の加工をするか封筒に入れて送り、本人以外に内訳が見えないようにしています。2
それでも気にする人がいるのは、税額そのものが変わるからです。副業の所得の住民税まで給与から差し引く形になると、そのぶん税額は増えます。ただ、鹿児島市は、ほかの所得のほか、ふるさと納税や医療費控除のように年末調整で申告しない控除でも税額は変わるため、「税額が上がった=副業をしている」とは一概には言えない、と説明しています。2
給与以外の副業なら、「自分で納付」を選べる
業務委託やネットでの販売、ブログの広告収入のように、給与以外の形の副業なら、その所得の住民税を、給与から差し引かずに自分で納める方法を選べます。普通徴収といいます。選べるのは「給与以外の所得の分」だけ、というのが地方税法の決まりです。3
選び方は、申告の書類によって違います。
| 申告のしかた |
選ぶ欄 |
| 確定申告をする(副業の所得が20万円を超えるなど) |
確定申告書の第二表「住民税・事業税に関する事項」の「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」 |
| 確定申告をせず、住民税だけを申告する |
市区町村の住民税の申告書の、納付方法の欄で「自分で納付」 |
文京区の案内では、「自分で納付」を選んでも、住民税の額は変わりません。変わるのは納め方だけです。4e-Taxで申告していて、この欄が選べないときは、住んでいる市区町村の税務の窓口に問い合わせるよう、文京区は案内しています。
副業の所得が20万円以下で確定申告がいらない人も、住民税の申告は別に要ります。手順は副業が20万円以下でも住民税は申告にまとめています。
選んでも、給与から差し引かれる場合
「自分で納付」を選んでも、全部の税額が給与から差し引かれる場合があります。中央区と鹿児島市が挙げているのは、次の3つです。5
- 申告した副業の所得がマイナスの場合
- 申告で追加した控除が、追加した所得より大きい場合
- ふるさと納税などの税額控除が、申告した所得の住民税より大きい場合
どれも、普通徴収にする税額が出てこない場合です。文京区は、本業の源泉徴収票の内容で計算した住民税が、確定申告書の内容で計算した住民税より大きいときは、給与から差し引くと説明しています。4副業で赤字が出た年や、ふるさと納税を多くした年は、この形になりやすいと覚えておきましょう。
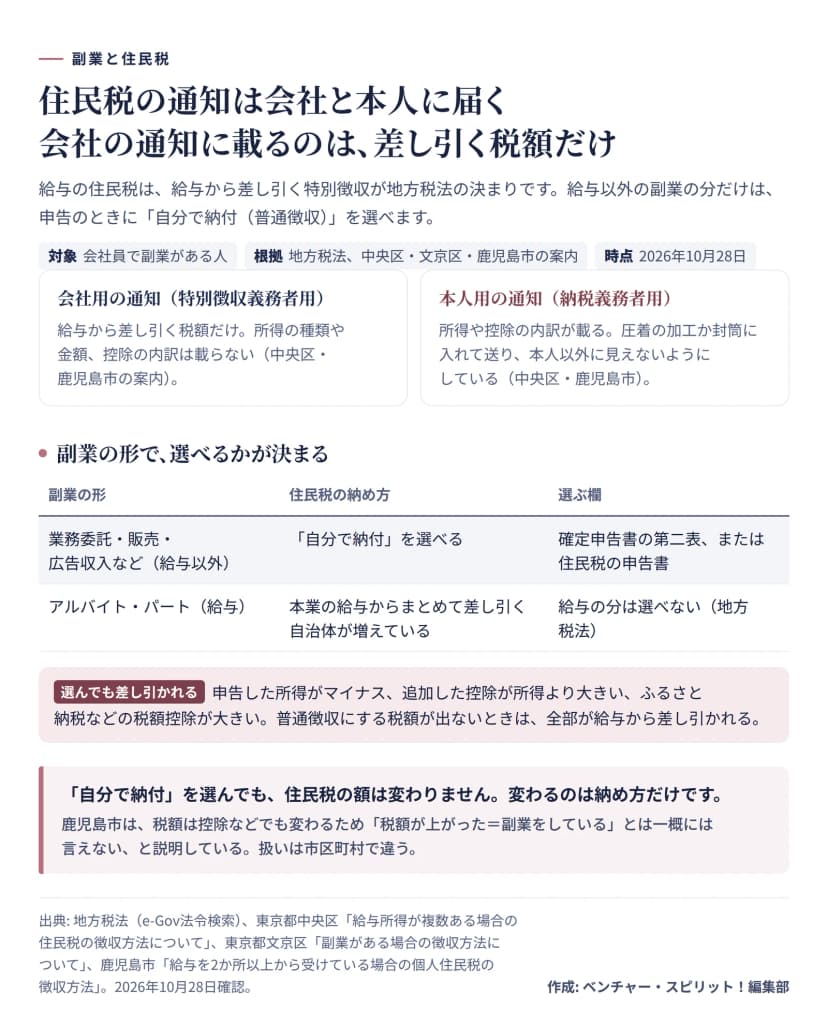 住民税の通知の届き方と、副業の形で自分で納付を選べるか作成: 編集部 / 出典: 地方税法・東京都中央区・東京都文京区・鹿児島市
給与の副業は、本業の給与からまとめて差し引く自治体が増えている
アルバイトやパートのように、副業先から給与をもらう形では事情が違います。給与の住民税は特別徴収が決まりで、普通徴収を選べるのは給与以外の所得の分だけだからです。3
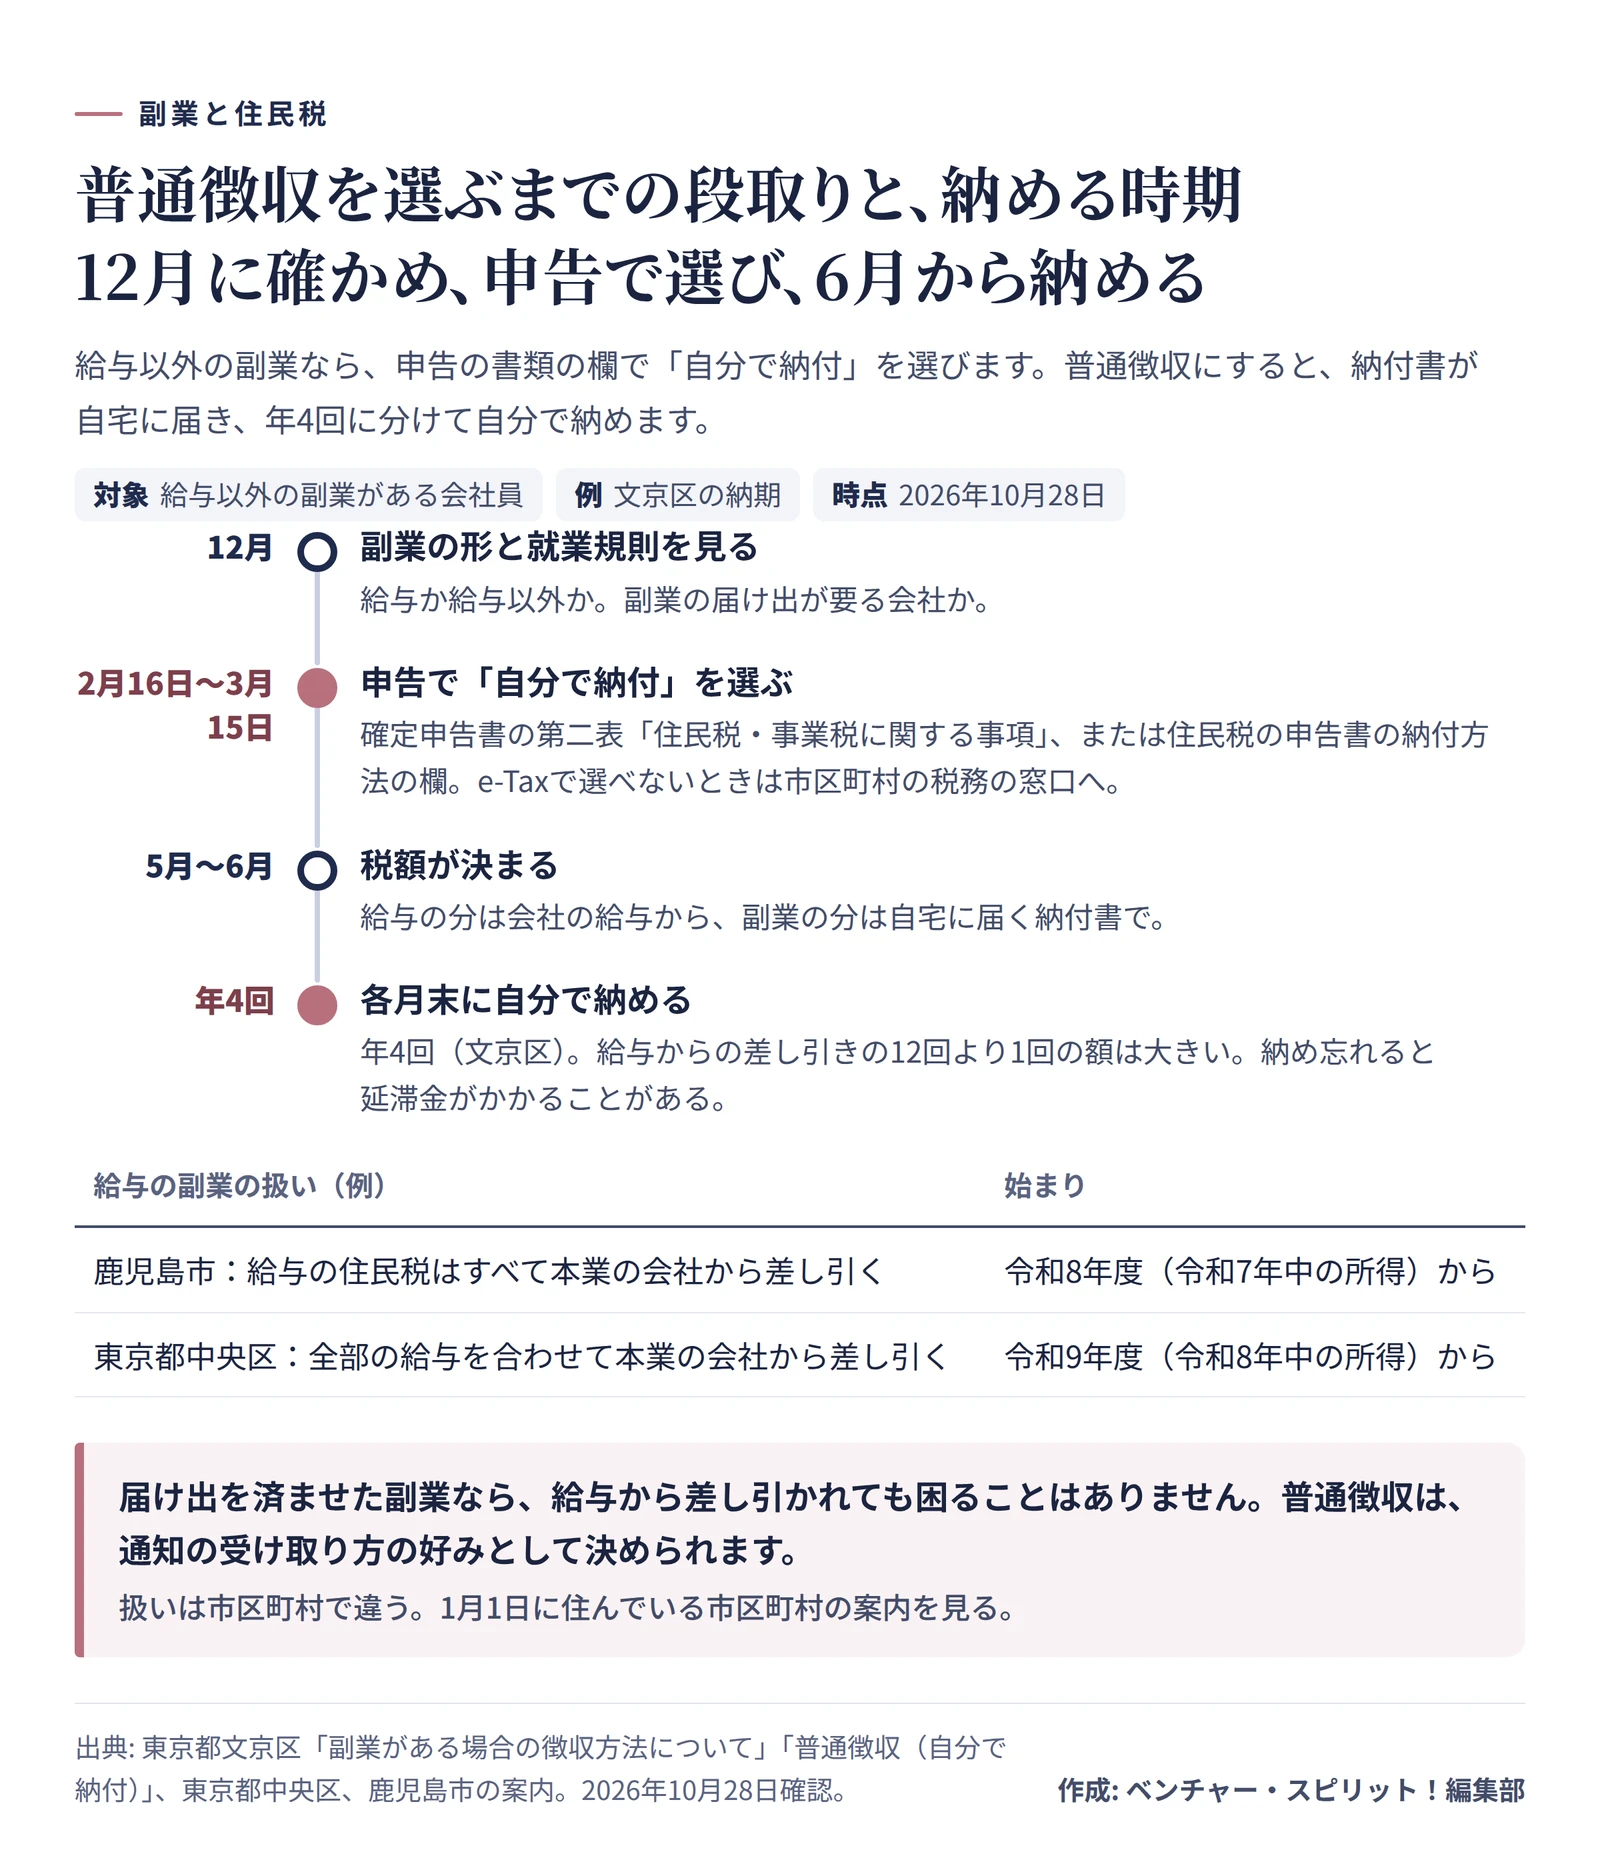
これにそって、副業先の給与の分も合わせて、本業の会社の給与からまとめて差し引く自治体が出てきました。鹿児島市は令和8年度(令和7年中の所得)から、東京都中央区は令和9年度(令和8年中の所得)から、この形です。中央区は、住民税の申告書で「自分で納付」を選んでも、給与の分は本業の会社から差し引くとしています。2
扱いは市区町村によって違うので、給与の副業がある人は、1月1日に住んでいる市区町村の案内を見ておきましょう。
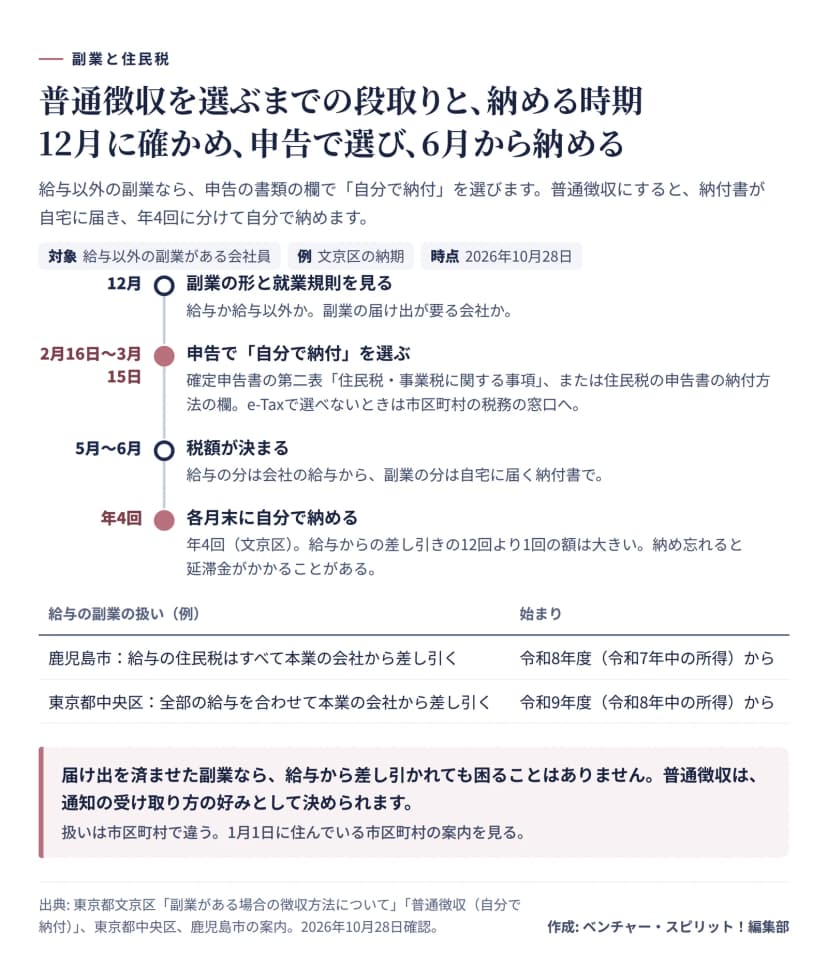 普通徴収を選ぶまでの段取りと、納める時期作成: 編集部 / 出典: 東京都文京区・東京都中央区・鹿児島市
給与を2か所からもらう人の年末調整と確定申告は、副業の給与と年末調整で取り上げています。
普通徴収にしたあとの納め方
普通徴収を選ぶと、市区町村から納付書が自宅に届き、自分で納めます。文京区の場合、納める時期は年4回で、6月末、8月末、10月末、翌年1月末です。6給与から差し引く場合の12回と比べると、1回の額は大きくなります。
納め忘れると、延滞金がかかることがあります。届いた納付書の期限を、カレンダーに書き込んでおきましょう。口座振替やスマートフォンでの納付が使えるかは、市区町村の案内に載っています。
6月の通知で、選んだとおりかを見る
申告で「自分で納付」を選んだら、6月ごろに届く住民税の通知で、そのとおりになったかを見ておきます。本人用の通知には、所得や控除の内訳と税額が載っています。2
- 給与から差し引く税額と、自分で納める税額が、分かれて書かれているか
- 自分で納める分の納付書が、自宅に届いたか
- 6月からの給与明細で、住民税の差し引きの額が通知と合っているか
全部が給与から差し引く形になっていたら、先に挙げた3つの場合に当てはまっていないかを見て、分からなければ市区町村の税務の窓口に問い合わせます。申告の書類を書くたびに、この欄を見ておくと安心です。
知られるかより先に確かめること
税金の通知の仕組みとは別に、副業を始めるときに会社への届け出が要るかは、勤め先の就業規則で決まっています。届け出が要る会社で届け出ずに副業を続けると、税金とは関係なく、就業規則の問題になりえます。規則のどこを読めばよいかは、就業規則とはで紹介しています。
届け出を済ませている副業なら、住民税が給与から差し引かれても困ることはありません。普通徴収を選ぶかどうかは、税額の通知をどう受け取りたいかの好みとして、落ち着いて決められます。
申告までの段取り
12月のうちに副業の形と就業規則を見ておけば、年明けの申告の書類を書くときには、どの欄に印を付けるかが決まっています。
この記事の内容は、2026年10月28日に確認した地方税法と、東京都中央区・文京区、鹿児島市の案内によるものです。住民税の扱いは市区町村によって違うので、細かな点は住んでいる市区町村の税務の窓口で確認できます。