自己負担が2,000円で済む寄附額の上限は、年収そのものではなく、住民税の「所得割額」と所得税の税率で決まります。住民税の通知書と源泉徴収票が手元にあれば、目安は自分で出せます。
総務省のページにあった年収別の目安の表は、この記事を書いた時点では見当たりません。そこで、計算式から上限を出す方法を、例を入れて説明します。
上限は、控除の3つの部分から決まる
 源泉徴収票を見ながら、上限の目安を計算するイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
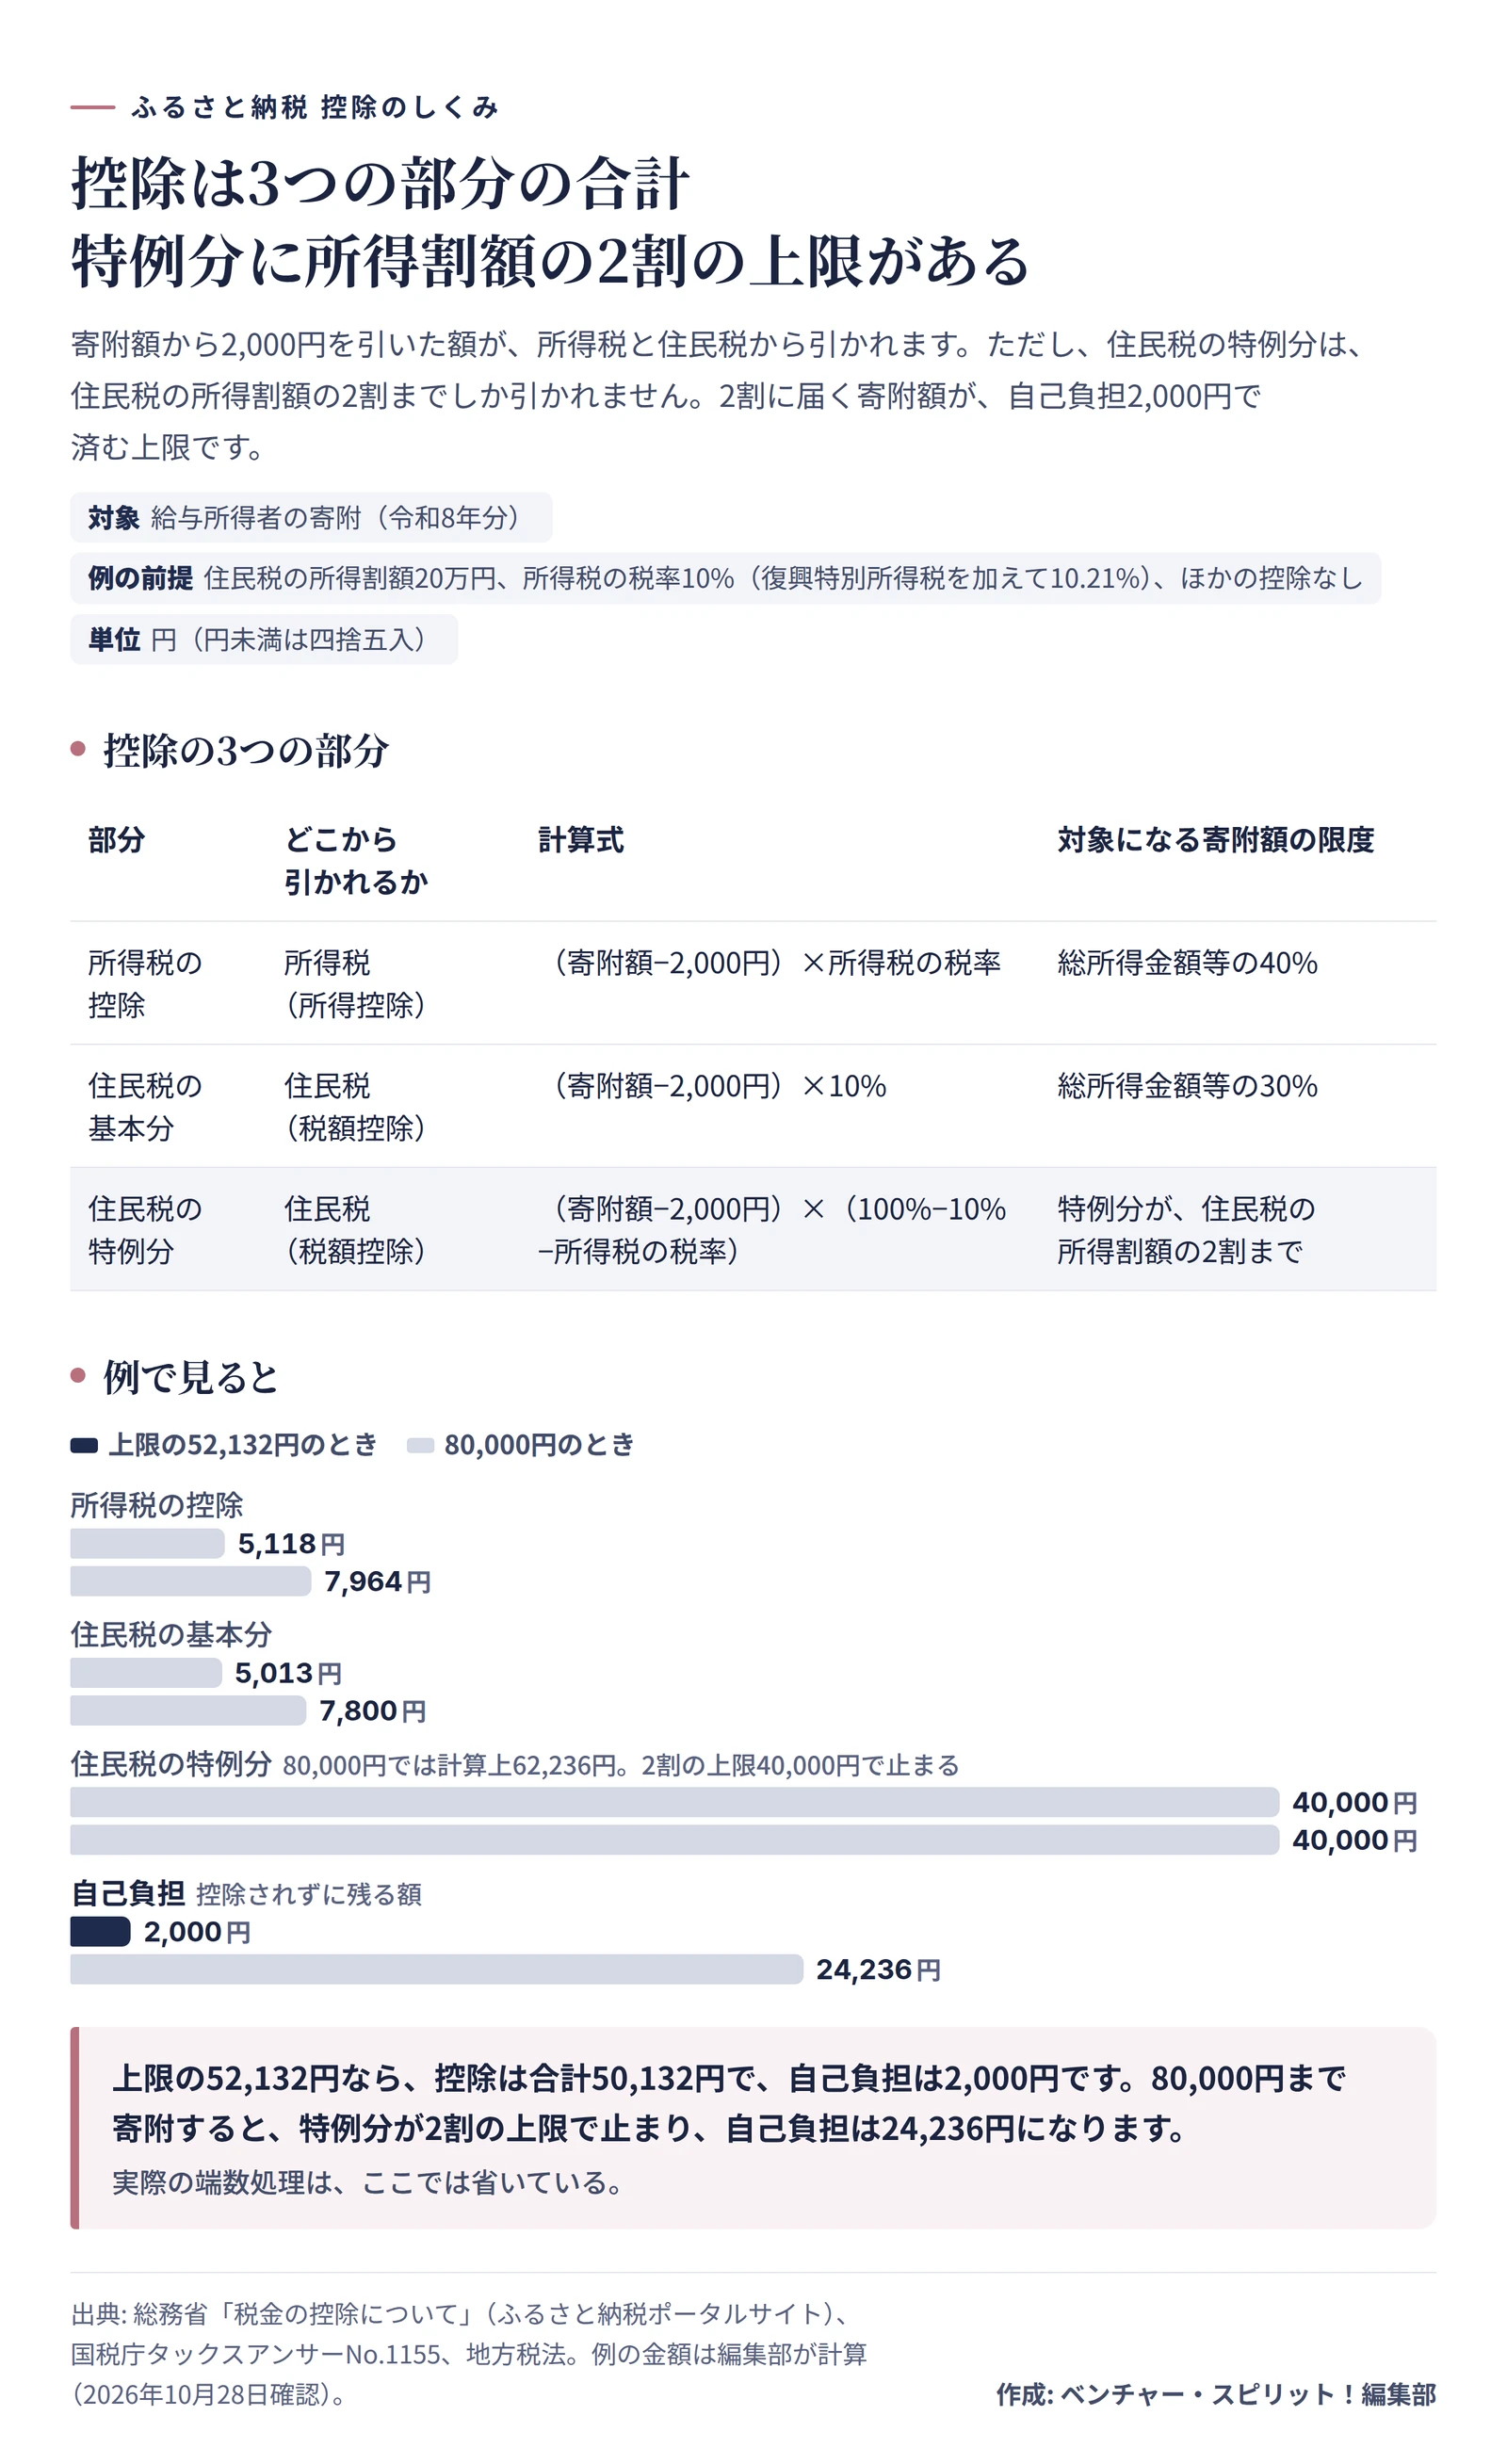
ふるさと納税で寄附すると、寄附額から2,000円を引いた額が、税金から引かれます。引かれ先は、所得税、住民税の基本分、住民税の特例分の3つです。1このうち所得税の分は、寄附額から2,000円を引いた額を所得控除にして、所得税の税率の分だけ税が軽くなる形をとります。2
寄附額に応じて、3つの部分がどう動くかを並べます。所得割額が20万円、所得税の税率が10%の人を仮に置いた計算です。
| 寄附額 |
所得税の控除 |
住民税の基本分 |
住民税の特例分 |
控除の合計 |
自己負担 |
| 30,000円 |
2,859円 |
2,800円 |
22,341円 |
28,000円 |
2,000円 |
| 52,132円 |
5,118円 |
5,013円 |
40,000円 |
50,132円 |
2,000円 |
| 80,000円 |
7,964円 |
7,800円 |
40,000円 |
55,764円 |
24,236円 |
表のまん中の行が、この人の上限です。押さえたいのは、上限を決めているのが年収ではなく、特例分にかかる「所得割額の2割まで」という枠だという点です。33行目のように寄附額を増やしても、特例分は40,000円で止まります。
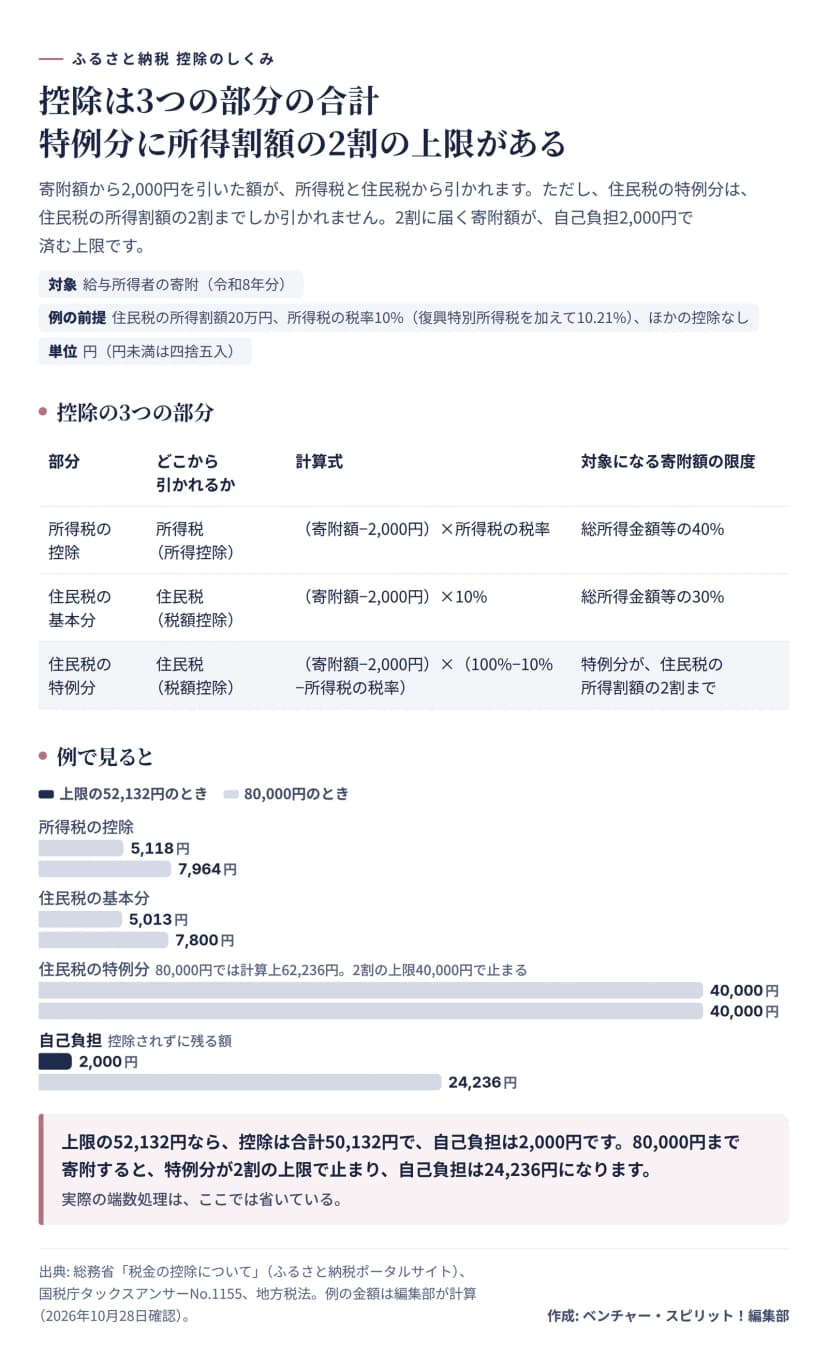 控除は3つの部分の合計。特例分には所得割額の2割の上限がある作成: 編集部 / 出典: 総務省・国税庁・地方税法
控除の対象になる寄附額には、別の限度もあります。所得税の分は総所得金額等の40%、住民税の基本分は30%までです。4ふつうの会社員の寄附額なら、先に2割の枠のほうに届きます。
総務省の年収別の表は、いまは載っていない
「年収500万円なら、いくらまで」と調べたくなりますよね。総務省のふるさと納税ポータルサイトには、給与収入と家族構成ごとに、全額控除される寄附額の目安を並べた表がありました。いま「税金の控除について」のページを開くと、計算式の説明はあっても、その表は載っていません。5
一方で、総務省の早見表を案内したままの自治体のページは残っています。倉敷市のページは、表の前提を次のように説明しています。住宅ローン控除や医療費控除などを受けていない給与所得者のケースで、社会保険料控除は給与収入の15%と仮定している、という内容です。6年金収入だけの人や事業者、ほかの控除を受けている人は、表とは上限が異なります。
表がどの年の税制を前提にしているのかは、注に書かれていませんでした。令和8年分の所得税の基礎控除の引き上げなどで目安が変わるかどうかも、総務省のページには書かれていません。年収別の表を見かけたら、前提の年と注を見て、新しい表が出ていないか総務省のページで見ておくと安心です。
年収が同じでも、上限は同じとは限らない
年収が同じ2人でも、上限が同じとは限りません。住民税の所得割額は、年収から給与所得控除や社会保険料、扶養控除などの所得控除を引いた課税所得に、税率をかけて決まるからです。扶養する家族がいたり、生命保険料やiDeCoの掛金の控除があったりすると、課税所得が減り、所得割額も減って、上限も下がります。
もう一つ、時期のずれがあります。上限は寄附をする年の所得で決まるのに、寄附をする時点では、その年の所得が確定していません。守谷市も倉敷市も、前年の所得や控除を参考に目安を出すことになる、と案内しています。7昇給や転職、休職、ボーナスの増減があった年は、目安と実際が離れやすくなります。
自分の上限を出す手順
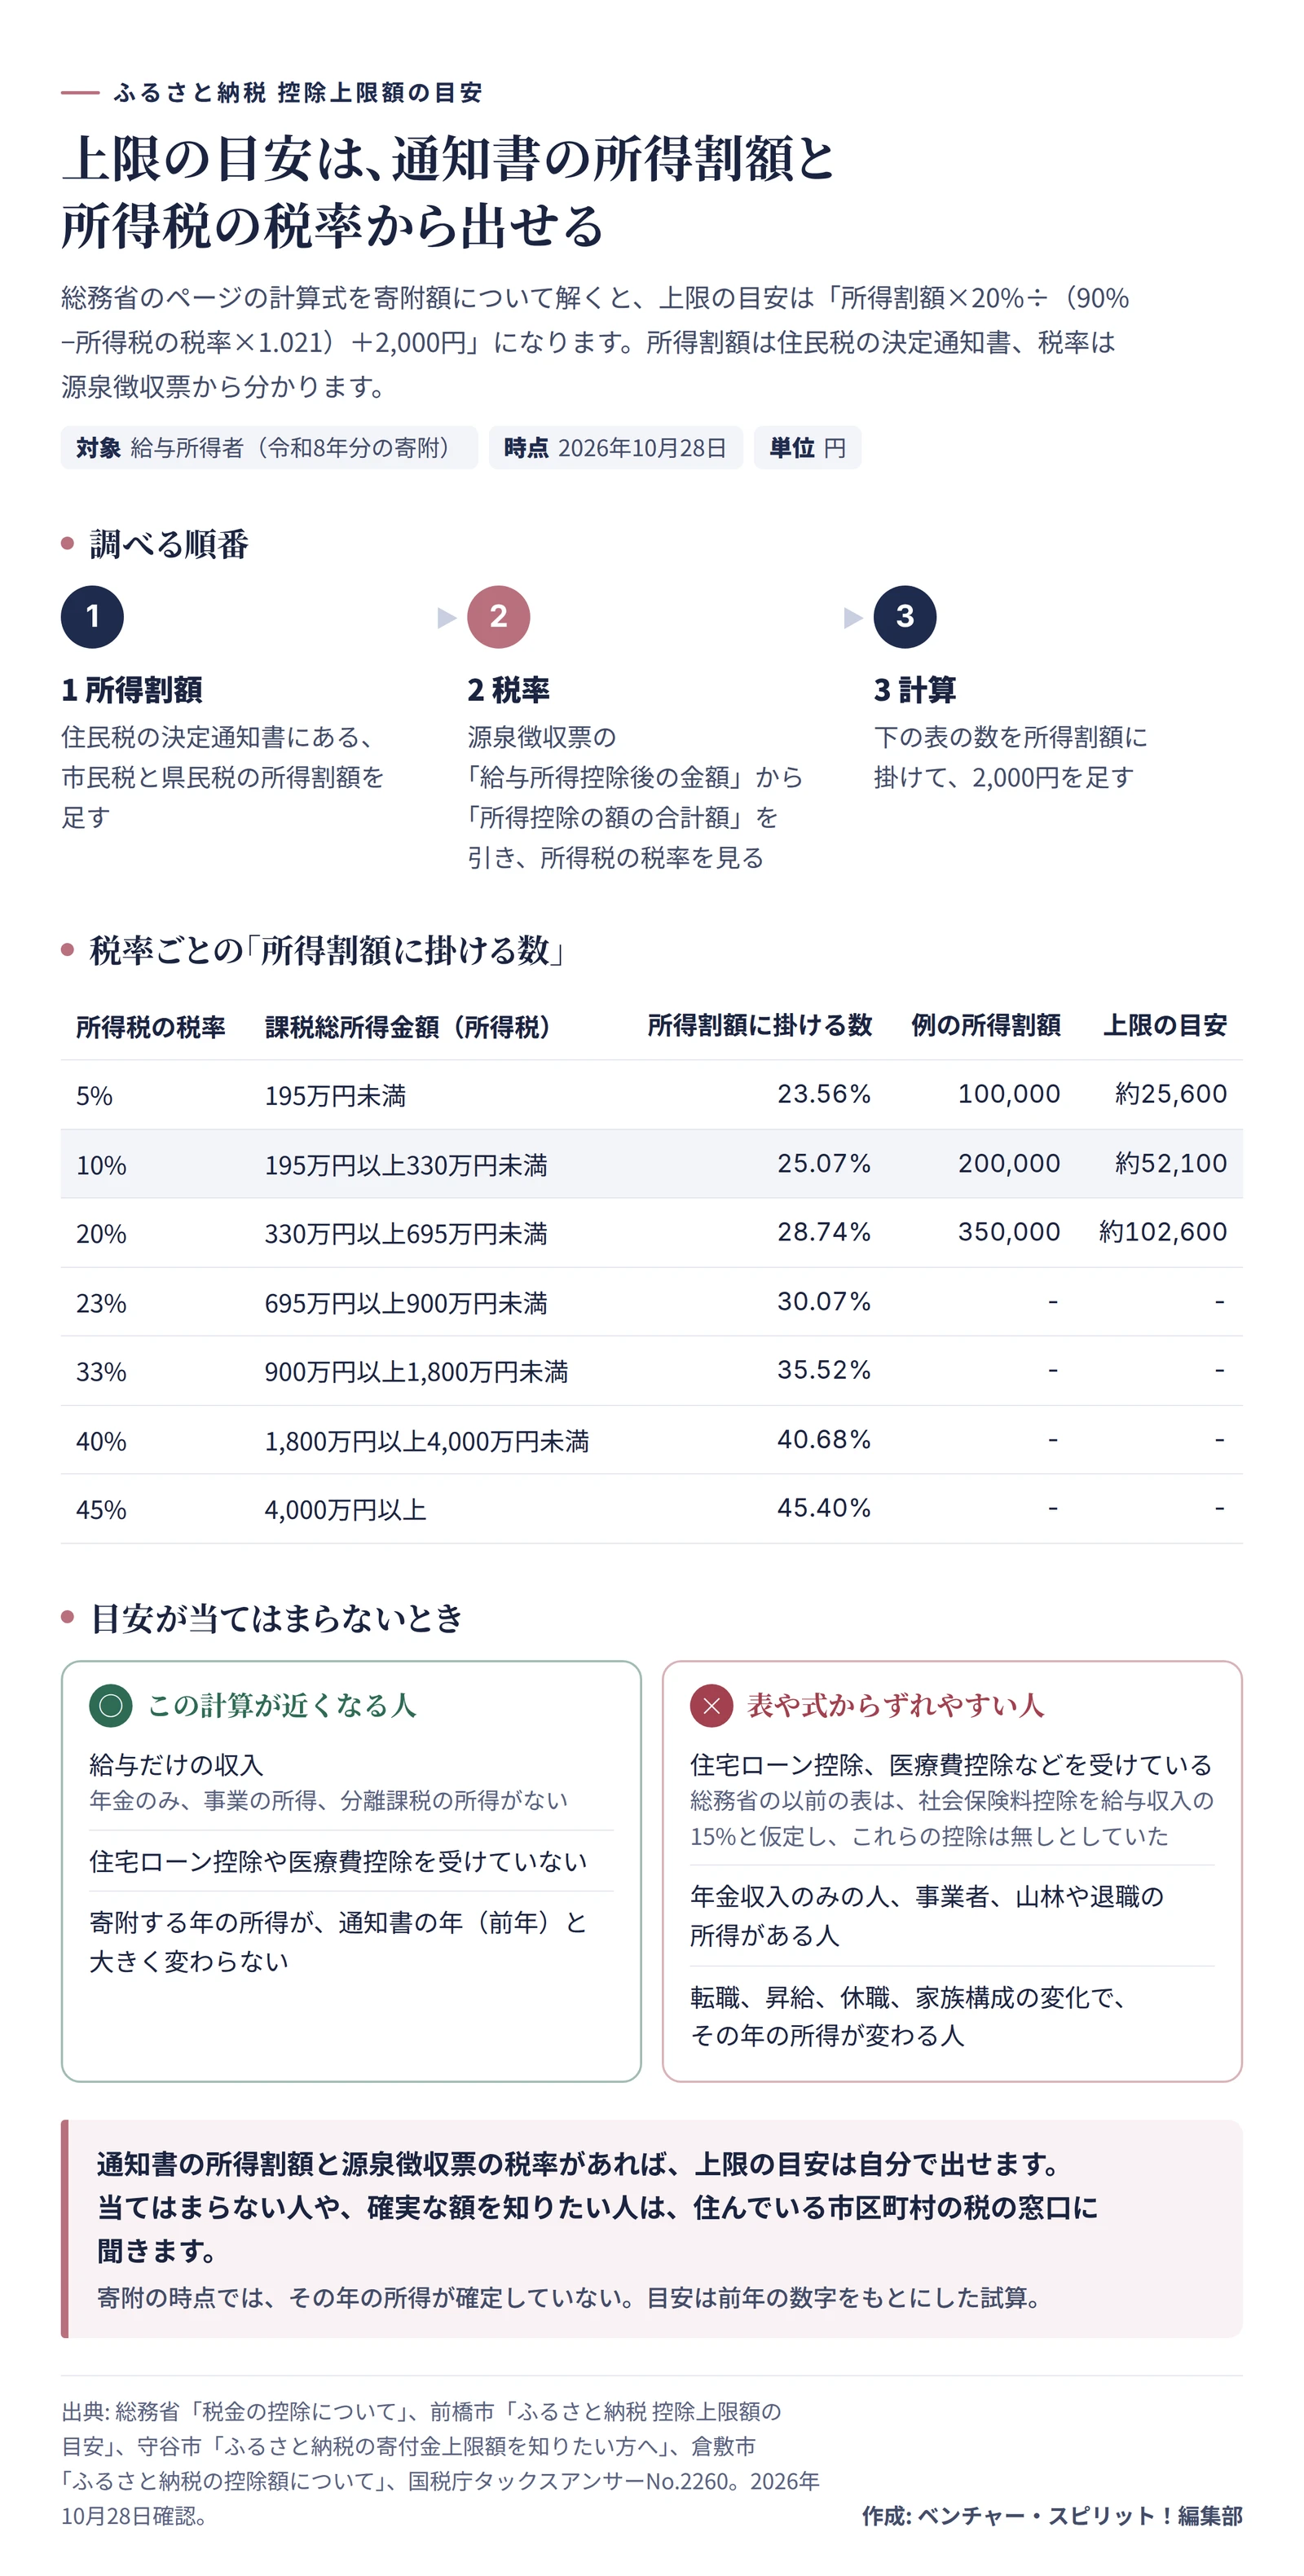
総務省は、住民税の特例分の計算式と、「所得割額の2割が上限」という決まりを示しています。この2つを寄附額について解くと、次の式になります。前橋市、守谷市、倉敷市も、同じ式を案内しています。8
上限の目安=所得割額×20%÷(90%−所得税の税率×1.021)+2,000円
1.021は、所得税に上乗せされる復興特別所得税の分です。2026年中の寄附は、この率を加えて計算します。9手順は4つです。
- 住民税の決定通知書を用意する。会社員なら、会社から受け取る特別徴収税額の決定通知書で、東広島市は毎年5月中旬に会社へ送ると案内している。10
- 市民税の所得割額と県民税の所得割額を足す。前橋市の見本では、通知書の2つの「所得割額」の欄が、その足し算の元になる。11
- 源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引き、課税総所得金額を出す。その金額で、所得税の税率を調べる。
- 税率ごとに決まった数を所得割額にかけ、2,000円を足す。
税率は、国税庁の速算表で決まります。12税率ごとの「かける数」は、式の0.2÷(0.9−税率×1.021)を計算したものです。
| 所得税の税率 |
課税総所得金額(所得税) |
所得割額にかける数 |
| 5% |
195万円未満 |
23.56% |
| 10% |
195万円以上330万円未満 |
25.07% |
| 20% |
330万円以上695万円未満 |
28.74% |
| 23% |
695万円以上900万円未満 |
30.07% |
| 33% |
900万円以上1,800万円未満 |
35.52% |
| 40% |
1,800万円以上4,000万円未満 |
40.68% |
| 45% |
4,000万円以上 |
45.40% |
税率が上がると、かける数も上がります。所得割額が同じでも、税率が高い人のほうが、住民税の特例分に回る割合が小さくなるからです。
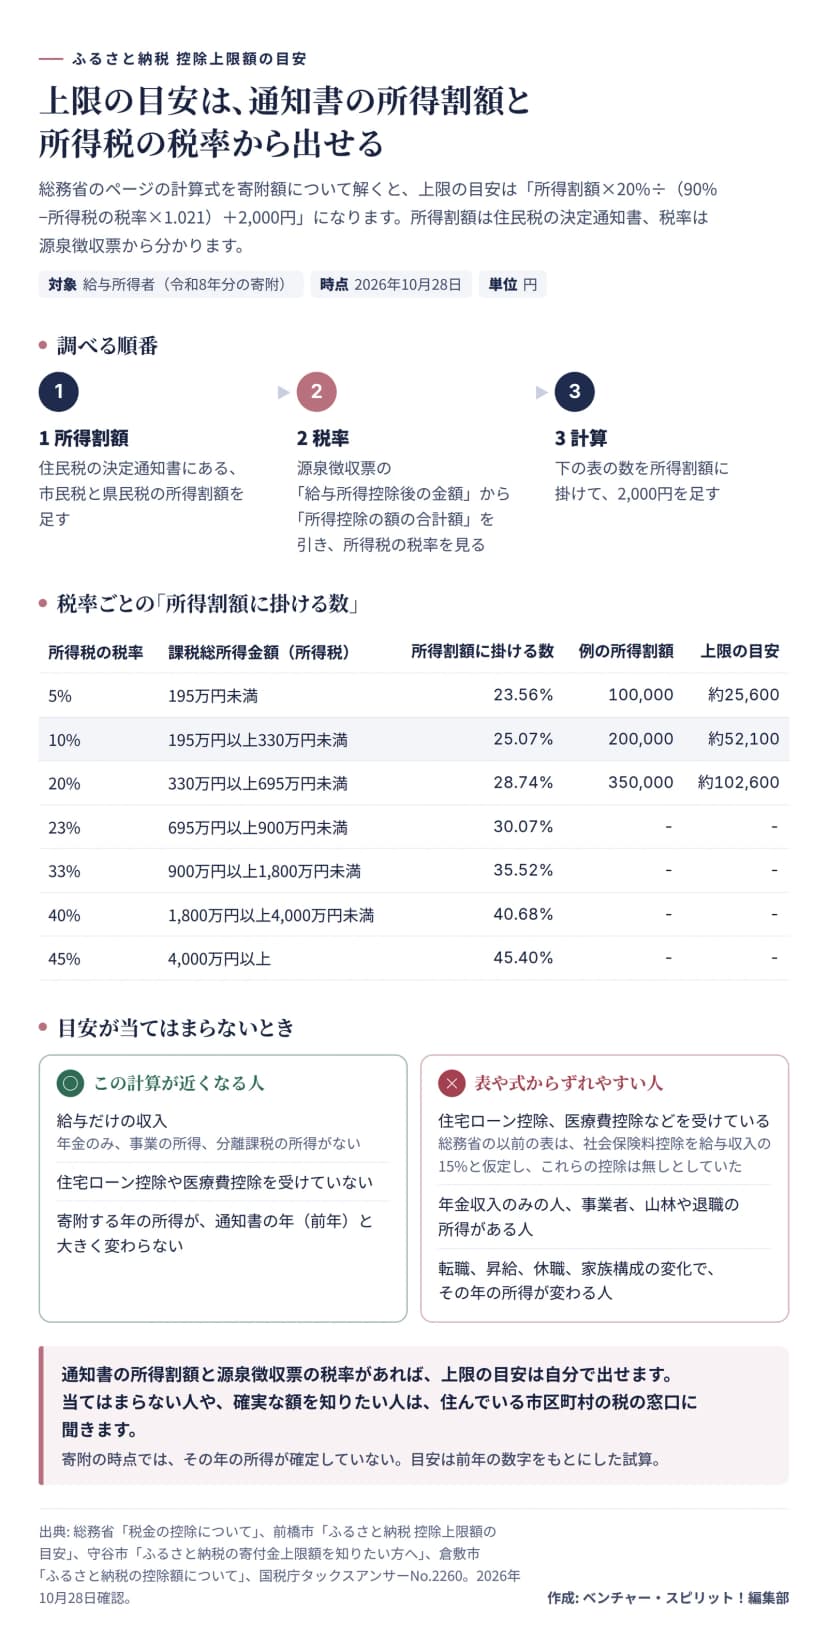 上限の目安は、通知書の所得割額と所得税の税率から出せる作成: 編集部 / 出典: 総務省・前橋市・守谷市・倉敷市・国税庁
通知書がまだ手元にないときは、前橋市の案内にある方法があります。課税総所得金額の10%を、所得割額とみなします。13ただし、特例分の計算に使う所得税の税率は、住民税の課税総所得金額から人的控除差調整額を引いた額で求めます。ふだんの所得税の税率と違うことがある、と総務省は注記しています。14税率の境目に近い人は、ここでもずれが出ます。
表にも計算にも当てはまらないとき
ここまでの計算は、給与だけの収入で、住宅ローン控除も医療費控除もない人を想定しています。次の人は、上限が目安より低くなることがあります。
守谷市は、住宅ローン控除を受けている人や、これから受ける人は、上限を超えてしまう可能性があると注意を呼びかけています。15倉敷市は、分離課税の所得や山林所得、退職所得がある人は、計算方法が異なると案内しています。16
副業で確定申告をする人は、少し事情が違います。確定申告をすると、ワンストップ特例の申請は無効になり、寄附金控除を申告書に入れる必要があるからです。17この点は、副業の確定申告の準備と年末までのお金の手続きにも書きました。
自分の場合の正確な上限は、住んでいる市区町村の住民税の担当部署が案内する、と総務省は書いています。ただし、自治体によっては、上限額を答えられない場合もあります。18その場合は、この記事の式で出した目安を、判断の材料にできます。
上限を超えた分は、自己負担になる
上限を超えて寄附しても、制度が使えなくなるわけではありません。特例分が所得割額の2割を超えると、控除は全額にならず、実質の負担は2,000円を超えます。19さきほどの表の80,000円の行が、その例です。24,236円が自己負担になります。
控除がいつの税金から引かれるかも、押さえておきたいところです。寄附は1月から12月の年単位で扱われ、確定申告をした場合は、その年の所得税から還付され、翌年度の住民税が減ります。ワンストップ特例を使うと、所得税からの控除は行われず、全額が翌年度の住民税から引かれます。20申請の期限と書類は、ワンストップ特例の申請 期限と書類、出し方の手順にまとめました。
寄附額を決める前に、決定通知書の所得割額の欄を1回見ておく。それだけで、「だいたいこのくらい」を数字で言えるようになります。
この記事は、2026年10月28日時点の総務省と国税庁の案内、地方税法、前橋市、守谷市、倉敷市、東広島市の公式ページにもとづき、令和8年分(2026年中)の寄附を想定して書いています。個別の上限額は、住んでいる市区町村の窓口や税務署、税理士に相談してください。
2026年10月28日 訂正:復興特別所得税を加える期間の書き方を、2026年中の寄附に絞って直しました。