会社員だから、ふるさと納税は申請書を1枚出せば終わる。そう思っていると、年が明けてから「確定申告が要る年だった」と気づくことがあります。
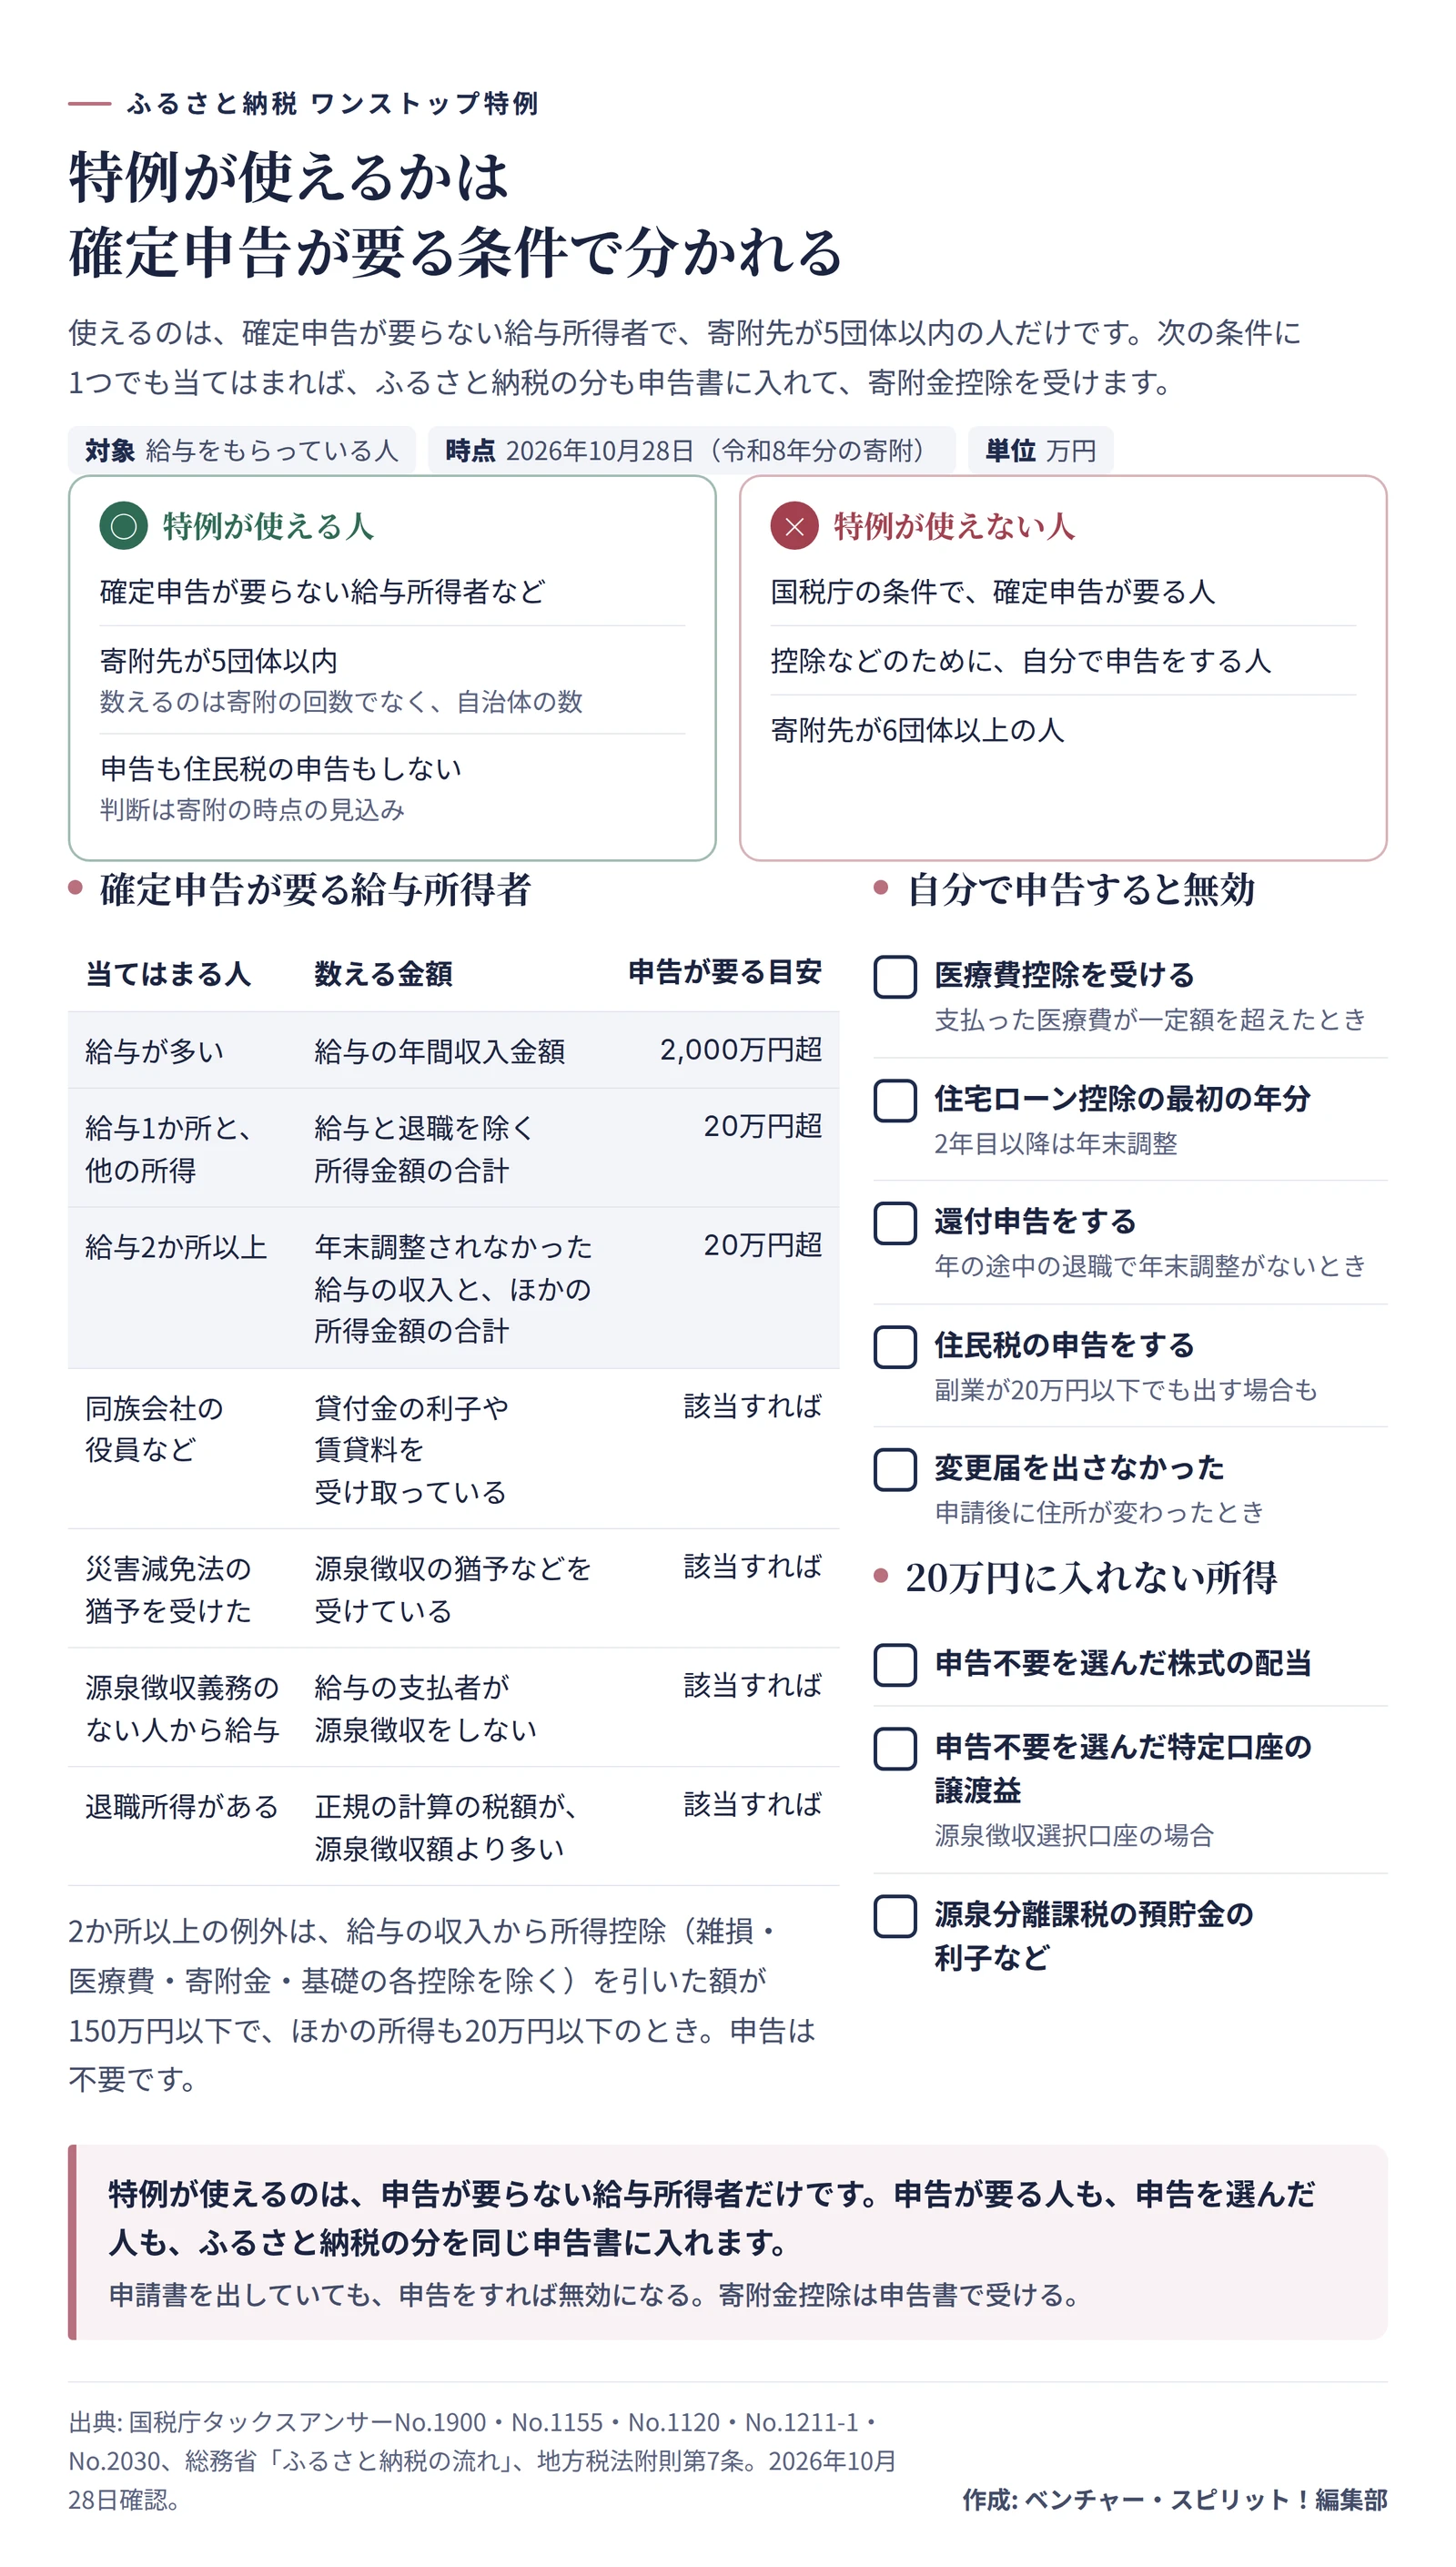
ワンストップ特例は、確定申告をしなくてよい人のための仕組みです。給与の年収が2,000万円を超える人や、副業の所得が20万円を超える人、医療費控除や住宅ローン控除で申告する人は使えません。申告が要る人は、ふるさと納税の分も同じ申告書に書いて、寄附金控除を受けます。
寄附の締めは12月31日です。年内のうちに、自分が申告する側かどうかを見分けておくと、年明けの動きが決まります。申請書の期限や書き方は、ワンストップ特例の申請の記事にまとめました。この記事は、特例が使えない人の見分け方と、確定申告で控除を受ける流れを扱います。
特例が使えるのは、申告が要らない人だけ
 年が明ける前に、寄附の書類を整理する夜イラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
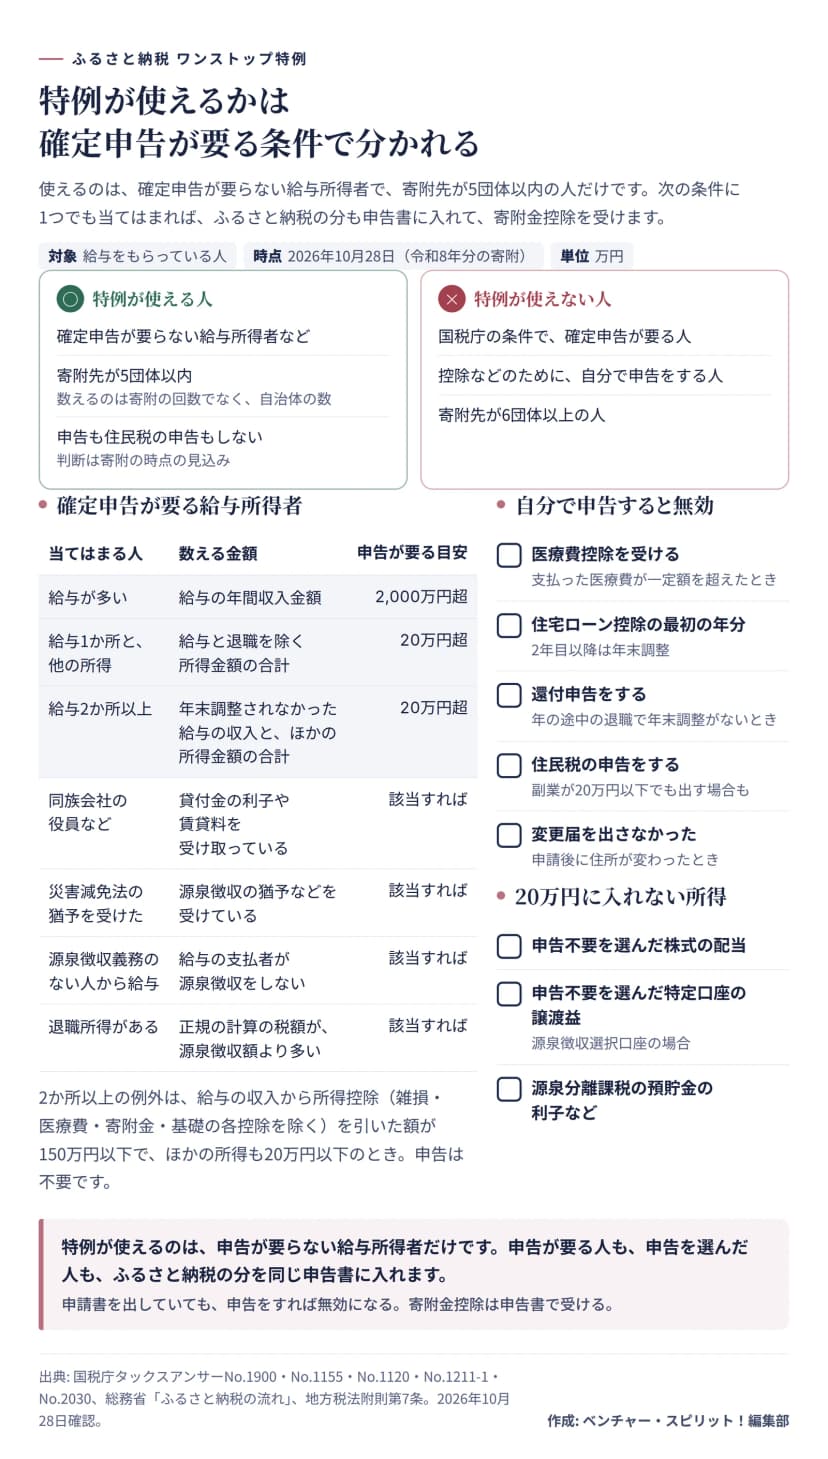
総務省の案内では、控除を受けるには原則として確定申告が必要です。ワンストップ特例は、確定申告の不要な給与所得者などが、ふるさと納税をするときの特例にあたります。1使える条件は2つで、確定申告が要らない給与所得者などであることと、寄附先が5団体以内であることです。2
この特例の判断は、寄附の時点の「見込み」でされます。法律は、申告の義務がないと見込まれる人を対象にしています。3寄附をした時点の見込みが年末までに外れたり、のちに申告をしたりすると、申請は無かったことになります。
たとえば、秋までは本業の給与だけだったのに、12月に副業の収入が入って所得が20万円を超えそうなとき。申請書を出していても、特例は使えなくなります。
その場合、国税庁は、ワンストップ特例の分も含めて寄附金控除の額を計算するよう求めています。4申請は無効になりますが、申告書に寄附を書けば、控除は受けられます。
確定申告が要る人は、給与と他の所得で分かれる
給与をもらっている人が確定申告をしなければならない場合は、国税庁のタックスアンサーに載っています。5会社員に関わりの深い3つを、表にしました。
| 当てはまる人 |
数える金額 |
申告が要る目安 |
| 給与が多い人 |
給与の年間収入金額 |
2,000万円を超える |
| 給与が1か所で、ほかにも所得がある人 |
給与と退職を除く所得金額の合計 |
20万円を超える |
| 給与が2か所以上の人 |
年末調整されなかった給与の収入金額と、ほかの所得金額の合計 |
20万円を超える |
表は、上から順に「収入」「所得金額」「収入と所得の合計」を数える点が違います。副業が業務委託や販売なら、売上から必要経費を引いた所得金額で数えます。副業が給与なら、収入のまま数えます。同じ副業でも、20万円と比べる金額が変わります。
 ワンストップ特例が使える人と使えない人。確定申告が要る条件ごとに分けた作成: 編集部 / 出典: 国税庁・総務省・地方税法
2か所から給与をもらっていても、例外があります。給与の収入の合計から所得控除の合計を引いた金額が150万円以下で、ほかの所得金額の合計も20万円以下なら、申告は不要です。6ただし、ここでの所得控除には、雑損控除、医療費控除、寄附金控除、基礎控除は入りません。
この3つのほかにも、申告が要る人がいます。同族会社の役員などで貸付金の利子や賃貸料を受け取っている人、災害減免法で源泉徴収の猶予を受けた人。源泉徴収義務のない人から給与をもらっている人や、退職所得の税額が源泉徴収額より多くなる人も対象です。7
20万円に入れなくてよい所得もあります。上場株式の配当を申告しないと選んだ分、源泉徴収ありの特定口座で売って申告しないと選んだ分、源泉分離課税の預貯金の利子などです。8
副業の給与や2か所給与の数え方は、副業の給与と年末調整に、収入の書類や記録の付け方は、副業の確定申告の準備にあります。
申告の義務がなくても、申告をすれば特例は使えない
「国税庁の条件に当てはまらないから、自分は大丈夫」とは限りません。申告の義務がなくても、自分から申告をする人がいるからです。
国税庁は、ふるさと納税の有無にかかわらず確定申告をする人は、ふるさと納税も含めて申告する必要があると案内しています。9例として挙がっているのが、医療費控除や雑損控除です。
医療費控除は、払った医療費から保険金などで補われた額と10万円を引いた金額が対象です。総所得金額等が200万円未満なら、10万円の代わりに総所得金額等の5パーセントを使います。10家族の分とあわせて10万円を超えそうな年は、確定申告の年になる可能性があります。
住宅ローン控除は、給与所得者でも、控除を受ける最初の年分は確定申告が必要です。2年目以降は、年末調整で受けられます。11入居した年分の申告をする年は、ふるさと納税もその申告書に入れます。
年の途中で会社を辞めて年末調整を受けなかった人が、払いすぎた所得税を戻してもらう還付申告をする場合も同じです。12寄附金も、その申告書に入れます。
住民税の申告も、見落としやすいところです。国税庁は、確定申告に加えて、個人住民税の申告をする人も同じ扱いにしています。13副業の所得が20万円以下で、所得税の申告は要らなくても、住民税は市区町村へ申告する場合があります。くわしくは副業が20万円以下でも住民税は申告で整理しました。
そのほか、6団体以上に寄附をした年は、特例の対象外です。申請したあとに住所が変わって変更届を出さなかったときも、特例は適用されません。14この2つは、申請書の記事で書いたとおりです。
| 申告する理由 |
所得税の申告 |
ふるさと納税の分 |
| 給与が2,000万円を超える |
義務あり |
申告書に入れる |
| 副業の所得が20万円を超える |
義務あり |
申告書に入れる |
| 医療費控除を受けたい |
自分で選ぶ |
申告書に入れる |
| 住宅ローン控除の最初の年 |
自分で選ぶ |
申告書に入れる |
| 6団体以上に寄附した |
控除を受けるなら必要 |
申告書に入れる |
この表で「自分で選ぶ」と書いた行は、申告しなければ、その控除は受けられません。見落としやすいのは、控除を1つ受けるために申告すると、ふるさと納税の特例まで手放すことになる点です。
迷う年の見分け方
特例が使えるかどうか迷うときは、今年の予定を次の6つに当てはめます。
- 給与の年収が2,000万円を超える。
- 給与以外の所得が、合計で20万円を超えそう。
- 給与を2か所以上からもらい、年末調整されない分がある。
- 医療費控除や住宅ローン控除など、自分から申告する予定がある。
- 住民税の申告をする予定がある。
- 寄附先が6団体以上になる。
1つでも当てはまれば、確定申告の年と考えておきます。どれにも当てはまらず、寄附先も5団体以内なら、特例が使える年です。
申請書を出すかどうかも、迷いどころでしょう。国税庁の案内から考えると、出しておく方法もあります。申告が要らないまま終わった年は、特例で控除が受けられます。申告をすることになった年は、申請が無効になるだけで、寄附を申告書に入れれば控除を受けられます。15ただし、寄附を入れ忘れて申告したときは、あとから更正の請求をします。16
確定申告で寄附金控除を受ける進め方
申告が要る年の流れを、順番に並べます。
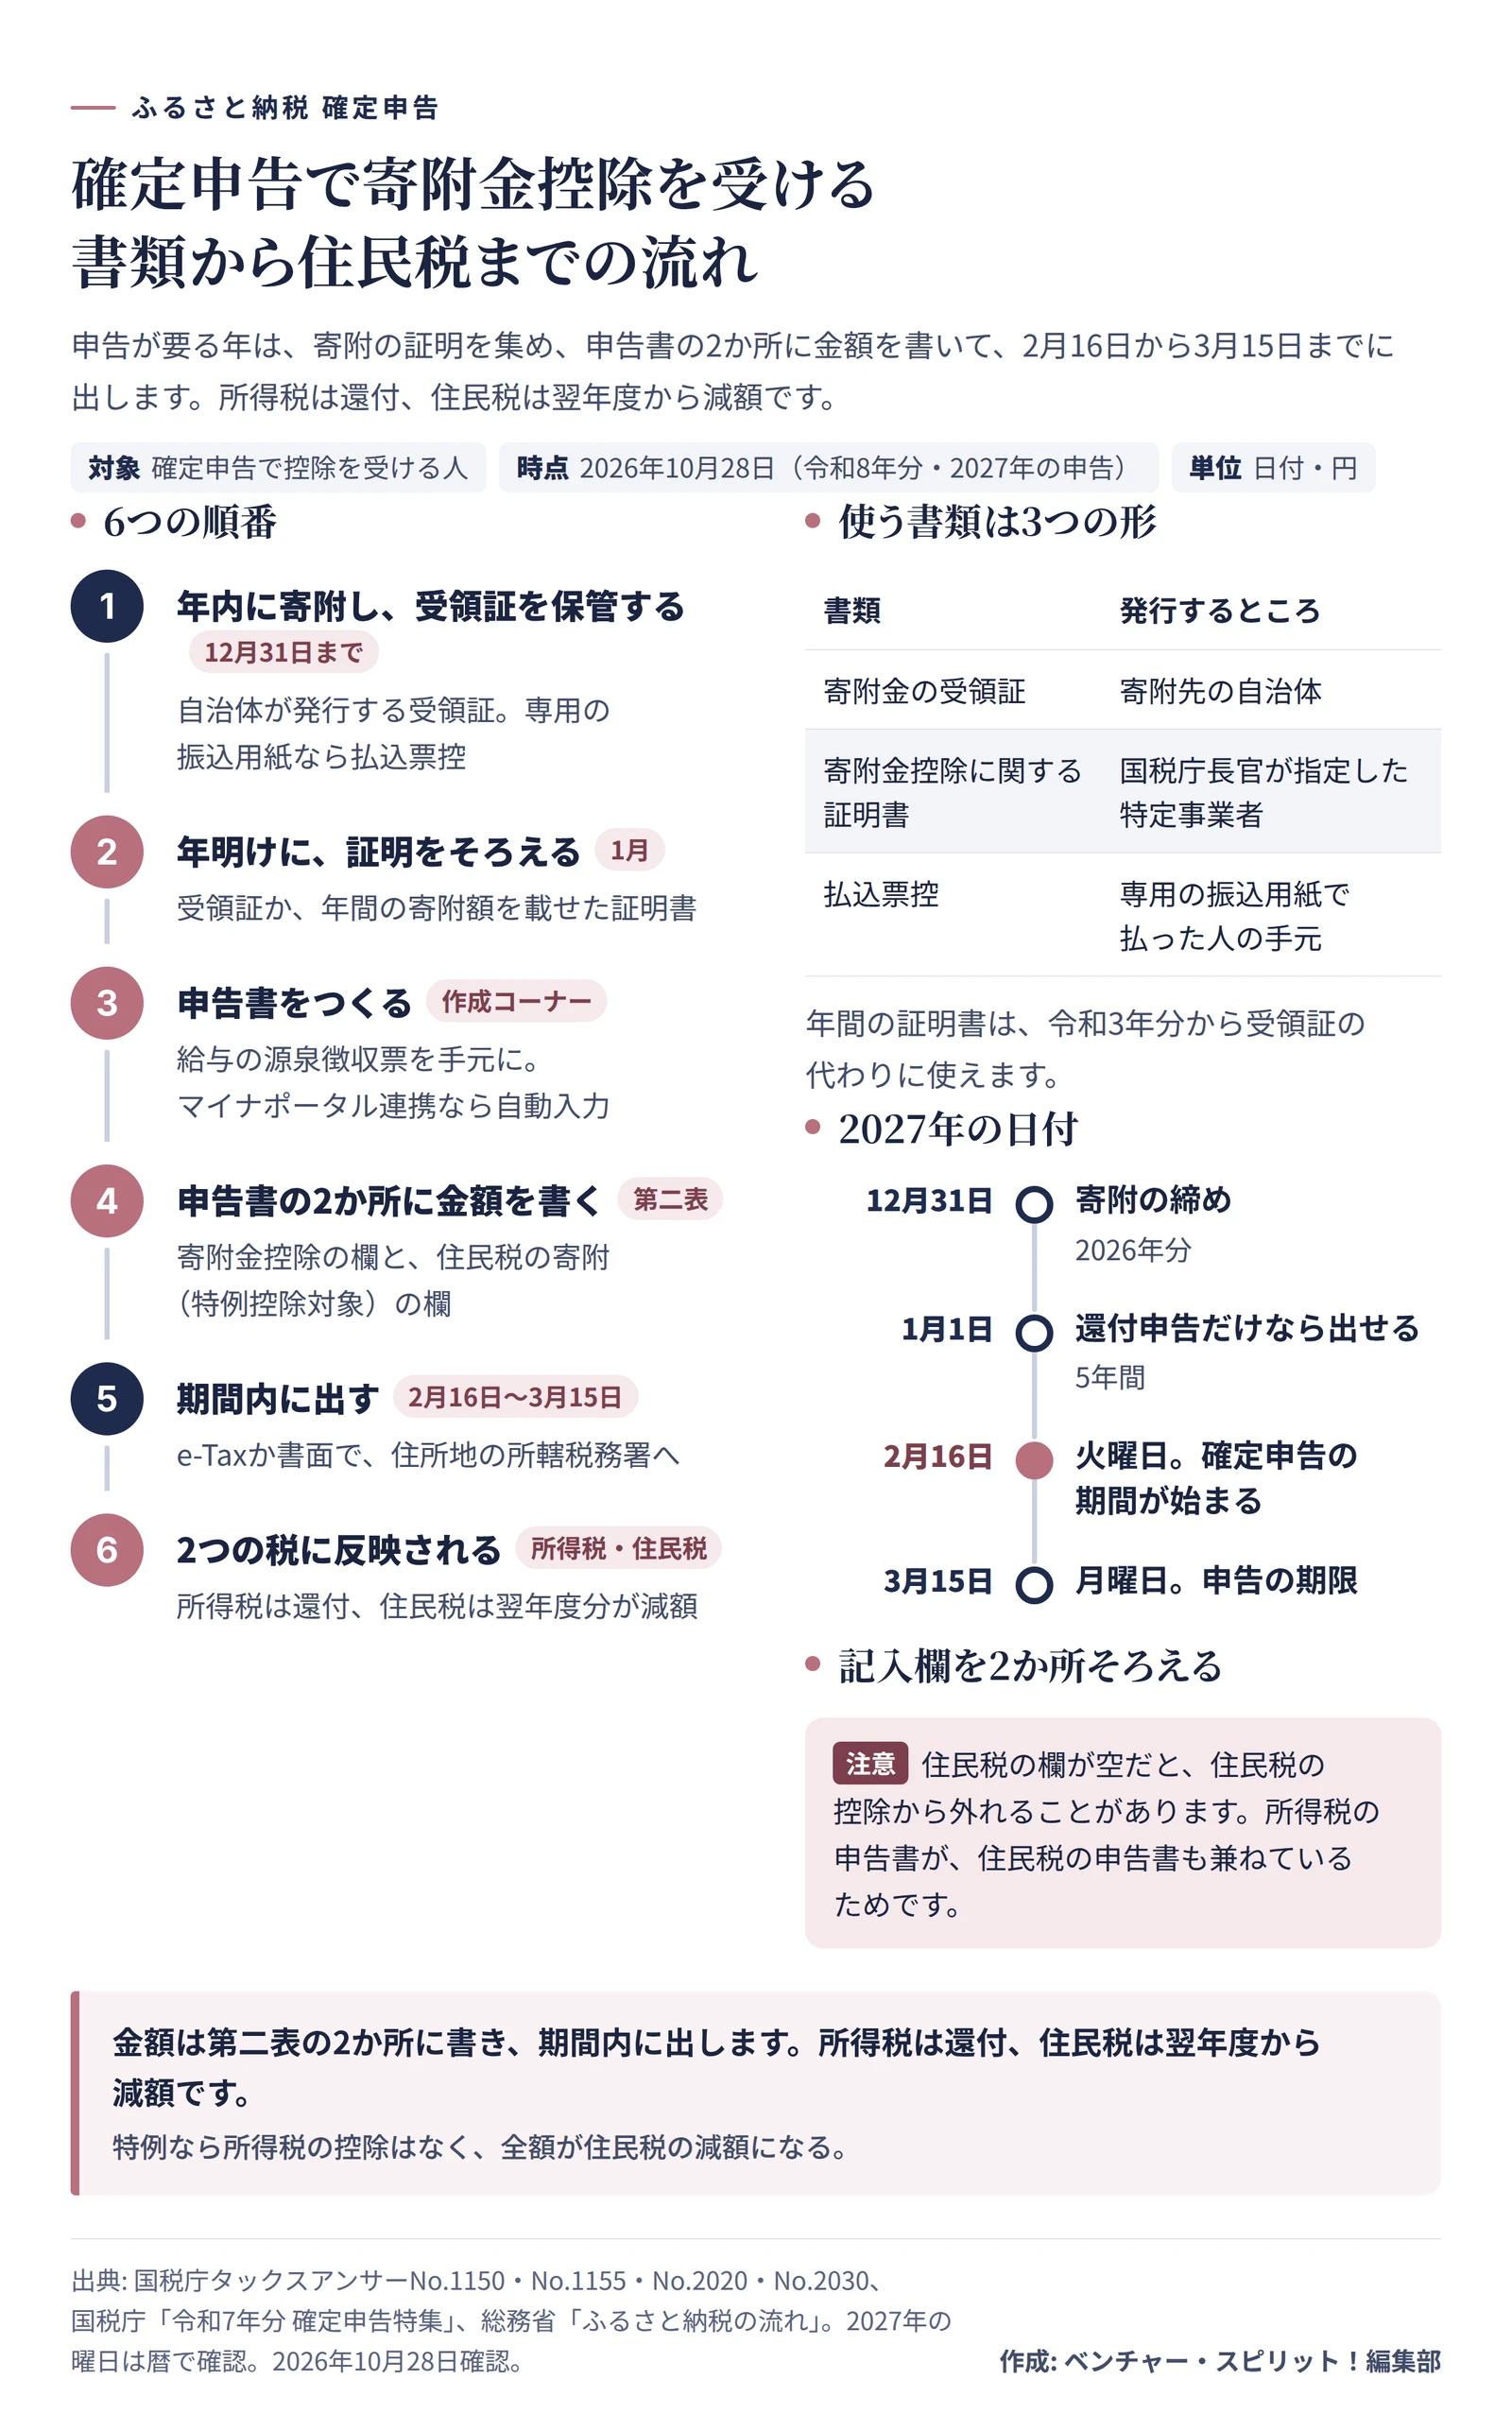
 確定申告で寄附金控除を受ける流れ。書類、申告書の欄、2027年の日付作成: 編集部 / 出典: 国税庁・総務省
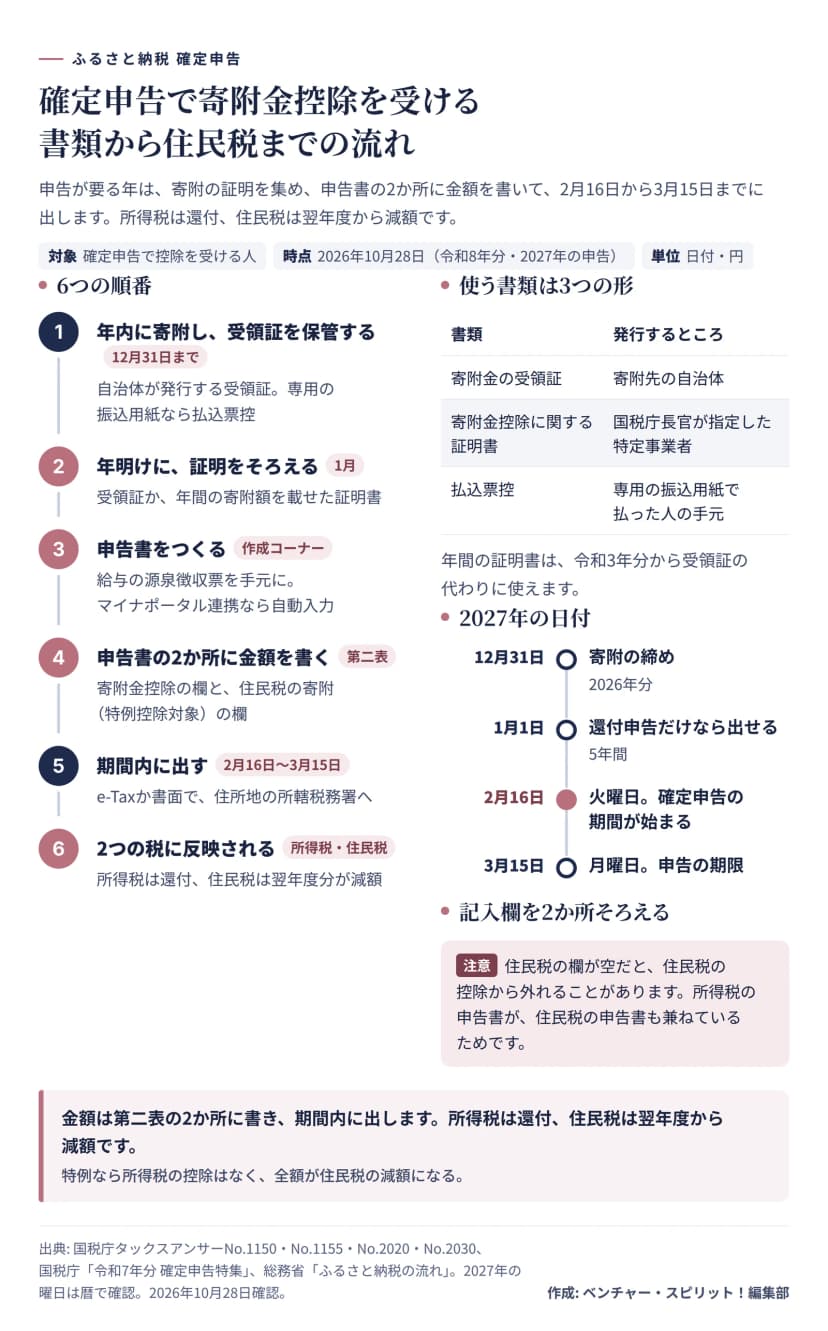
まず年内は、寄附の証明を集めます。寄附をすると、自治体から受領証が発行されます。総務省も、大切に保管するよう勧めています。17専用の振込用紙や納付書で寄附したときは、払込票控が証明の書類になる場合もあります。
年が明けたら、書類をそろえます。申告に使う書類は、3つの形があります。
| 書類 |
発行するところ |
内容 |
| 寄附金の受領証 |
寄附先の自治体 |
寄附ごとの金額と日付 |
| 寄附金控除に関する証明書 |
国税庁長官が指定した特定事業者 |
年間の寄附額をまとめたもの |
| 払込票控 |
専用の振込用紙で払った人の手元 |
場合により証明の書類になる |
「寄附金控除に関する証明書」は、令和3年分の確定申告から、ふるさと納税の受領証の代わりに添付できるようになりました。18何件も寄附した人は、年間の額がまとまっているぶん、入力が楽になります。
次に、申告書をつくります。国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると、申告書が作れます。19給与の源泉徴収票は、申告書をつくるときに必要です。20
マイナポータル連携を使うと、寄附金受領証明書などのデータを取得して、申告書に自動で入力できます。21使うには、マイナンバーカードと、カードを読み取れるスマートフォンが要ります。さらに、証明書を出す側が連携に対応していることと、事前の準備も必要です。22
書く欄は、申告書の2か所です。第二表の「寄附金控除に関する事項」に、寄附先の名称と金額を書きます。もう1か所、「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」の欄にも、ふるさと納税の金額を書きます。23
2つ目を空欄にすると、住民税の控除から外れることがあります。所得税の確定申告書は、住民税の申告書も兼ねているためです。
提出は期間内に。2027年は2月16日(火)から3月15日(月)が原則の期間で、住所地の所轄税務署に出します。24e-Taxなら、マイナンバーカードと、読み取れるスマートフォンかICカードリーダライタで送信できます。25書面で出すときは、受領証などを申告書に添付するか、提出のときに提示します。26寄附先から電子データで受領証をもらった人は、電子的に添付して送ることもできます。27
税金が戻る申告だけなら、期間にかかわらず、翌年1月1日から5年間出せます。28ただし、副業で青色申告特別控除を受けるときのように、3月15日までの提出が条件の特例を使うなら、還付申告でも期限内に出します。
最後に、控除が2つの税に反映されます。確定申告をすると、所得税は、寄附をした年分から控除されます。源泉徴収などで納めた所得税があれば、戻ってきます。29住民税は、翌年度分が減額される形です。30ワンストップ特例なら所得税の控除がなく、控除の全額が住民税に回ります。お金が戻る形は、確定申告なら所得税の還付と住民税の減額、特例なら住民税の減額だけです。
所得税では、寄附の合計と総所得金額等の40パーセントのうち低いほうから2,000円を引いた額が、所得控除の額になります。31自己負担が2,000円で済む上限は、ふるさと納税の控除上限額の目安で計算できます。
迷う年は、受領証を全部残しておく
申告が要るかどうかは、12月に決まる年もあれば、1月に決まる年もあります。そのとき慌てないために、今年の寄附の受領証を、全部1か所にまとめておきます。
特例が使えるつもりでいた年に、申告の予定が入ったとしても、それだけで寄附が無駄になることはありません。申告書の2か所に金額を書けば、控除は受けられます。
12月のうちにできる小さな一歩は、今年の寄附の回数と金額を一覧にしておくことです。寄附先の数が5を超えていないかも、そこで分かります。
2026年10月28日時点の地方税法と、国税庁、総務省の案内にもとづいて書いています。国税庁の確定申告特集は令和7年分のページを参照しているので、令和8年分の申告(2027年2月から3月)の操作や受付の日は、同じページの新しい版で確認してください。自分が申告の対象か、特例が使えるかは、税務署、市区町村、税理士に相談できます。