1か月の医療費が100万円かかったとき、年収約370万〜約510万円の会社員が負担する額の上限は、92,940円です。窓口で3割の30万円を払っても、上限を超えた分はあとで戻ってきます。この仕組みが高額療養費です。
上限を決める収入の区分が、2027年8月から細かくなります。厚生労働省は10月28日、この見直しにあわせて手続きや資格確認書の様式を改める省令を公布しました。1年収によって、上限が上がる人と、今と変わらない人がいます。
自分がどちらに入るのか。どこで調べればいいのか。払い戻しで見落としやすいのはどこか。順に見ていきます。
上限は、収入と1か月の医療費で決まる
高額療養費は、医療機関や薬局の窓口で払った額が、1か月(1日から末日まで)で上限を超えたとき、その超えた分を加入している健康保険が払い戻す制度です。2上限は年齢と収入で決まり、70歳未満の会社員なら、標準報酬月額で区分が分かれます。
標準報酬月額は、残業代や通勤手当も含めた税引き前の給与を、一定の幅で区切って当てはめた額です。健康保険料や厚生年金保険料の計算のもとになり、毎年9月に、4月から6月の給与をもとに決め直されます。3給与明細で引かれている保険料の額も、この標準報酬月額から計算されています。
払い戻しの対象は、保険が使える診療の自己負担です。入院中の食事代や、希望して入る個室の差額ベッド代など、保険の外の費用は含みません。4
2026年8月に、月の上限が上がり、年間の上限ができた
 医療費の領収書を1年分まとめておくと、年間の上限の申請で慌てないイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
見直しは2段階で進んでいます。1段階目は2026年8月で、月の上限が上がりました。年収約370万〜約770万円の区分なら、「80,100円+(医療費−267,000円)×1%」だった上限が、「85,800円+(医療費−286,000円)×1%」になっています。医療費100万円の月で比べると、87,430円が92,940円です。5
同じ8月から、年単位の上限も始まりました。8月から翌年7月までの1年間に払った自己負担が上限に届いたら、それ以上は払わなくてよい、という仕組みです。年収約370万〜約770万円の区分なら53万円、約770万〜約1,160万円の区分なら111万円です。2
もともと、直近の12か月で3回以上上限に届いた人は、4回目から上限が下がります。これを「多数回該当」といい、年収約370万〜約770万円の区分なら44,400円です。この額は今回の見直しでも据え置かれました。
年間の上限が効くのは、毎月の上限に届くか届かないかのところで、治療が長く続く人です。厚生労働省は、多数回該当に当たらなかった人の例として、1年の自己負担が76.7万円から53.0万円になり、約23.7万円軽くなる試算を示しています。5
2027年8月から、70歳未満の区分は13に
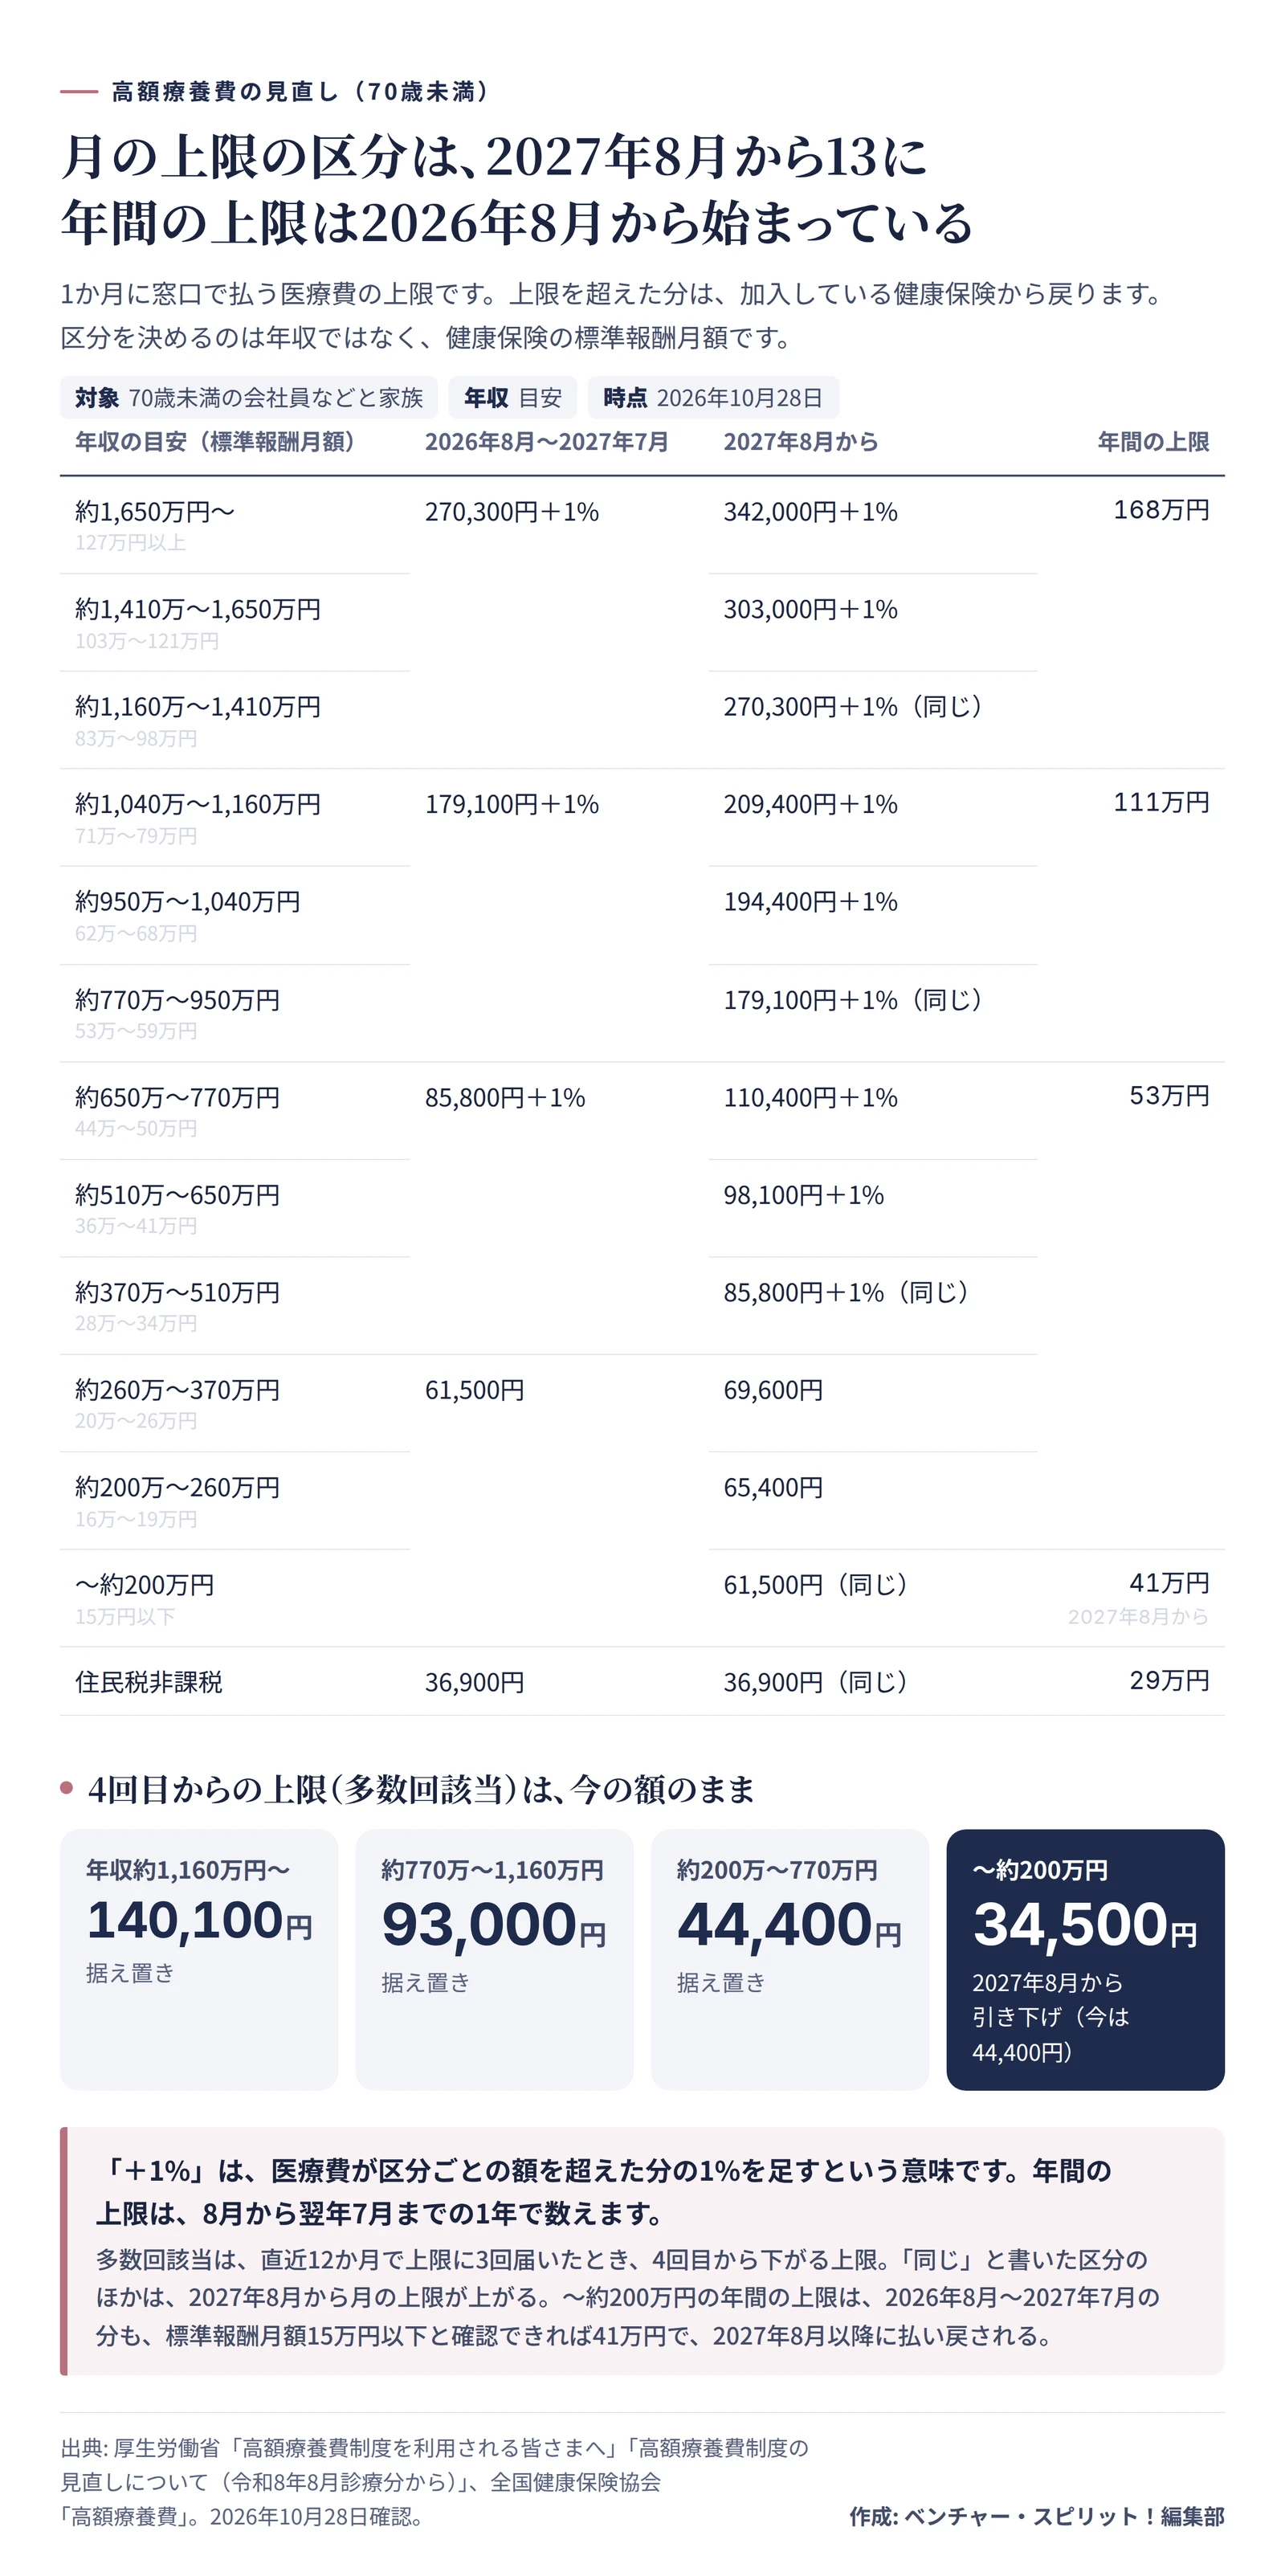
2段階目が、2027年8月の区分の細分化です。今は住民税非課税を含めて5つの区分が、13に分かれます。厚生労働省は、収入に応じた負担にするため、今の上限から大きく増えないよう配慮しながら区分を細かくする、と説明しています。2
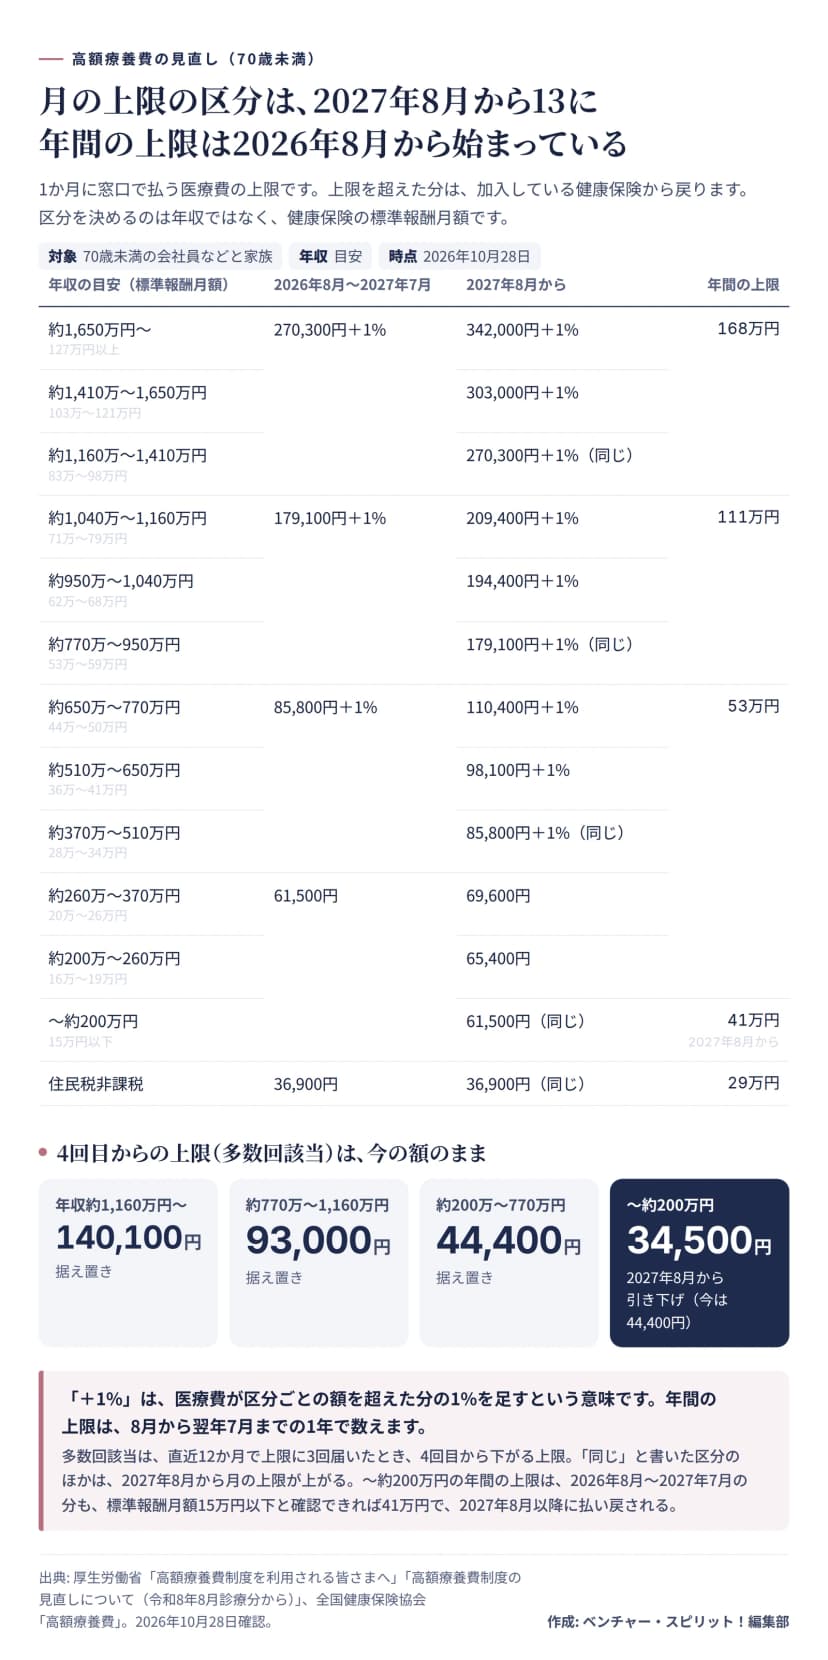 高額療養費の70歳未満の月の上限と年間の上限。2027年8月から区分が13に作成: 編集部 / 出典: 厚生労働省・全国健康保険協会
| 年収の目安 |
2026年8月〜2027年7月の月の上限 |
2027年8月からの月の上限 |
年間の上限 |
| 約1,650万円〜 |
270,300円+1% |
342,000円+1% |
168万円 |
| 約1,410万〜1,650万円 |
270,300円+1% |
303,000円+1% |
168万円 |
| 約1,160万〜1,410万円 |
270,300円+1% |
270,300円+1% |
168万円 |
| 約1,040万〜1,160万円 |
179,100円+1% |
209,400円+1% |
111万円 |
| 約950万〜1,040万円 |
179,100円+1% |
194,400円+1% |
111万円 |
| 約770万〜950万円 |
179,100円+1% |
179,100円+1% |
111万円 |
| 約650万〜770万円 |
85,800円+1% |
110,400円+1% |
53万円 |
| 約510万〜650万円 |
85,800円+1% |
98,100円+1% |
53万円 |
| 約370万〜510万円 |
85,800円+1% |
85,800円+1% |
53万円 |
| 約260万〜370万円 |
61,500円 |
69,600円 |
53万円 |
| 約200万〜260万円 |
61,500円 |
65,400円 |
53万円 |
| 〜約200万円 |
61,500円 |
61,500円 |
41万円(2027年8月から) |
| 住民税非課税 |
36,900円 |
36,900円 |
29万円 |
「+1%」は、医療費が区分ごとに決まった額を超えた分の1%を足す、という意味です。たとえば2027年8月からの「110,400円+1%」は、「110,400円+(医療費−368,000円)×1%」で計算します。
年収約200万円未満の区分は、月の上限は変わらず、多数回該当の額が44,400円から34,500円に下がります。年間の上限も41万円になり、2026年8月から2027年7月までの分も、標準報酬月額が15万円以下と確認できた人には41万円が使われ、2027年8月以降に払い戻されます。4
医療費100万円の月で比べると
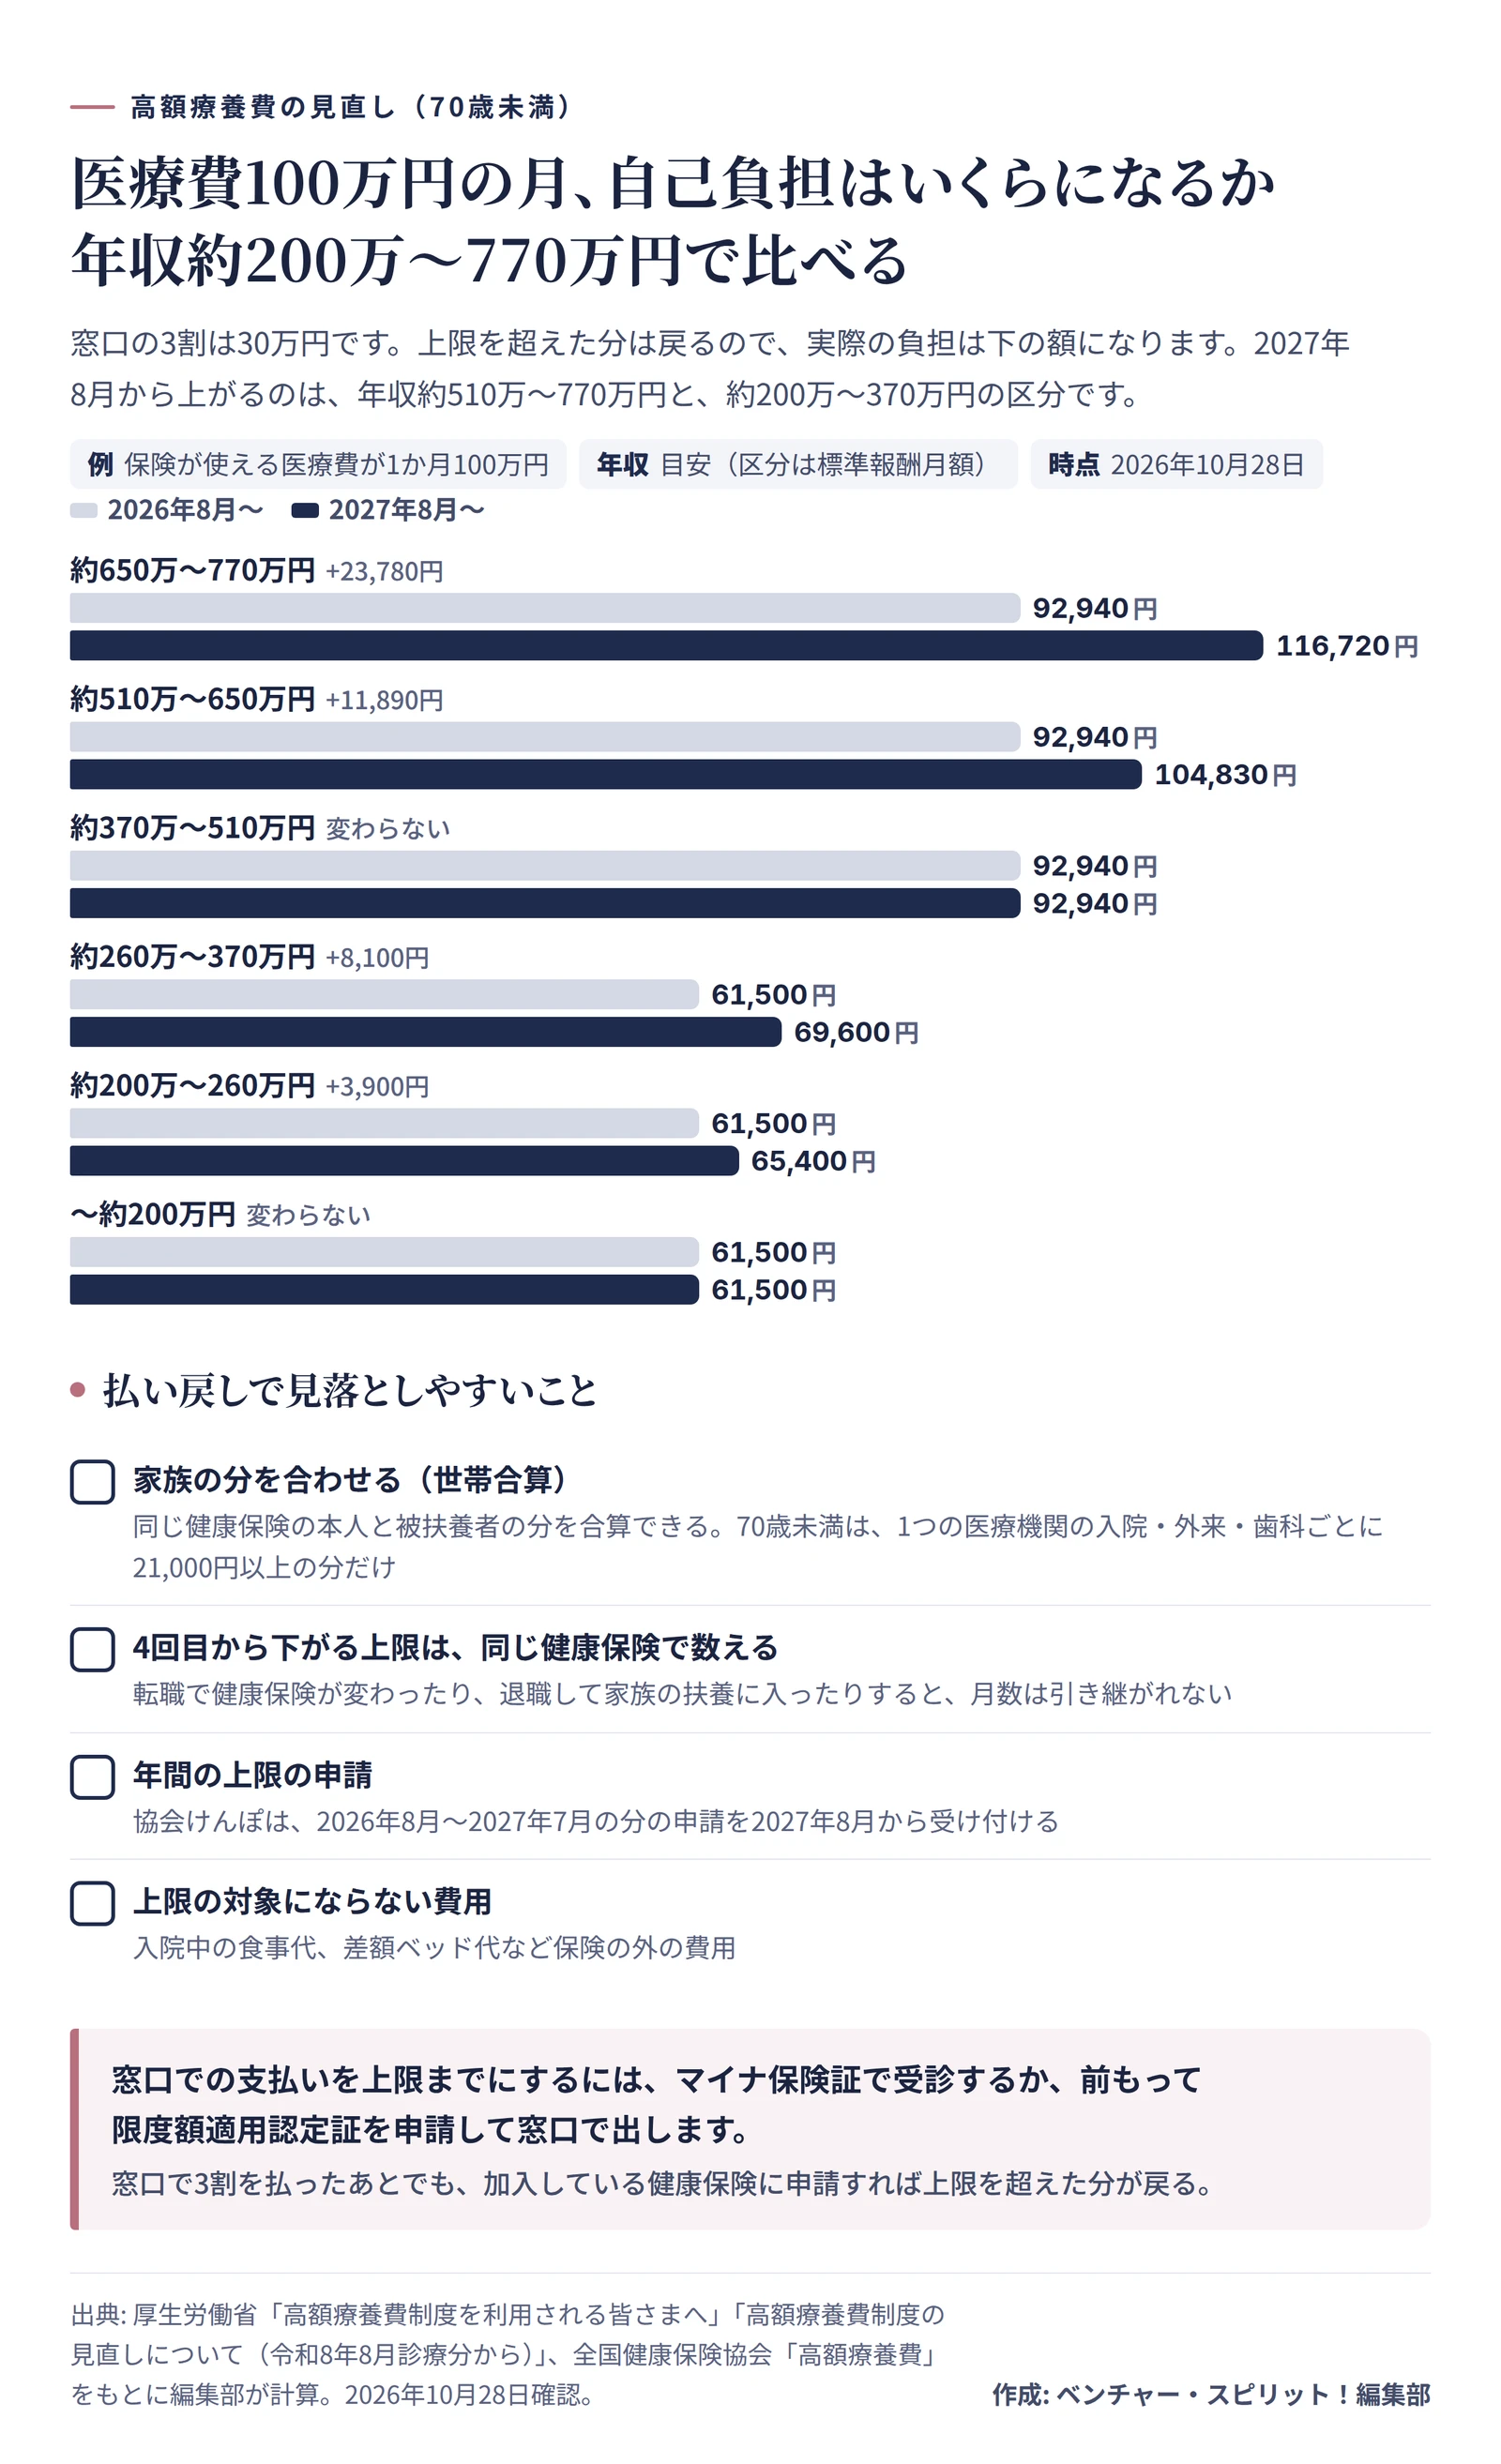
年収約200万〜約770万円の区分で、医療費100万円の月の自己負担を比べてみます。
| 年収の目安 |
2026年8月から |
2027年8月から |
差 |
| 約650万〜770万円 |
92,940円 |
116,720円 |
23,780円増 |
| 約510万〜650万円 |
92,940円 |
104,830円 |
11,890円増 |
| 約370万〜510万円 |
92,940円 |
92,940円 |
変わらない |
| 約260万〜370万円 |
61,500円 |
69,600円 |
8,100円増 |
| 約200万〜260万円 |
61,500円 |
65,400円 |
3,900円増 |
| 〜約200万円 |
61,500円 |
61,500円 |
変わらない |
上がり幅がいちばん大きいのは、年収約650万〜770万円の区分で、1か月あたり2万円あまりです。
ただ、この区分の年間の上限は53万円のままです。1回の入院で負担が増えても、治療が長く続いたときの1年の天井は、今と変わりません。
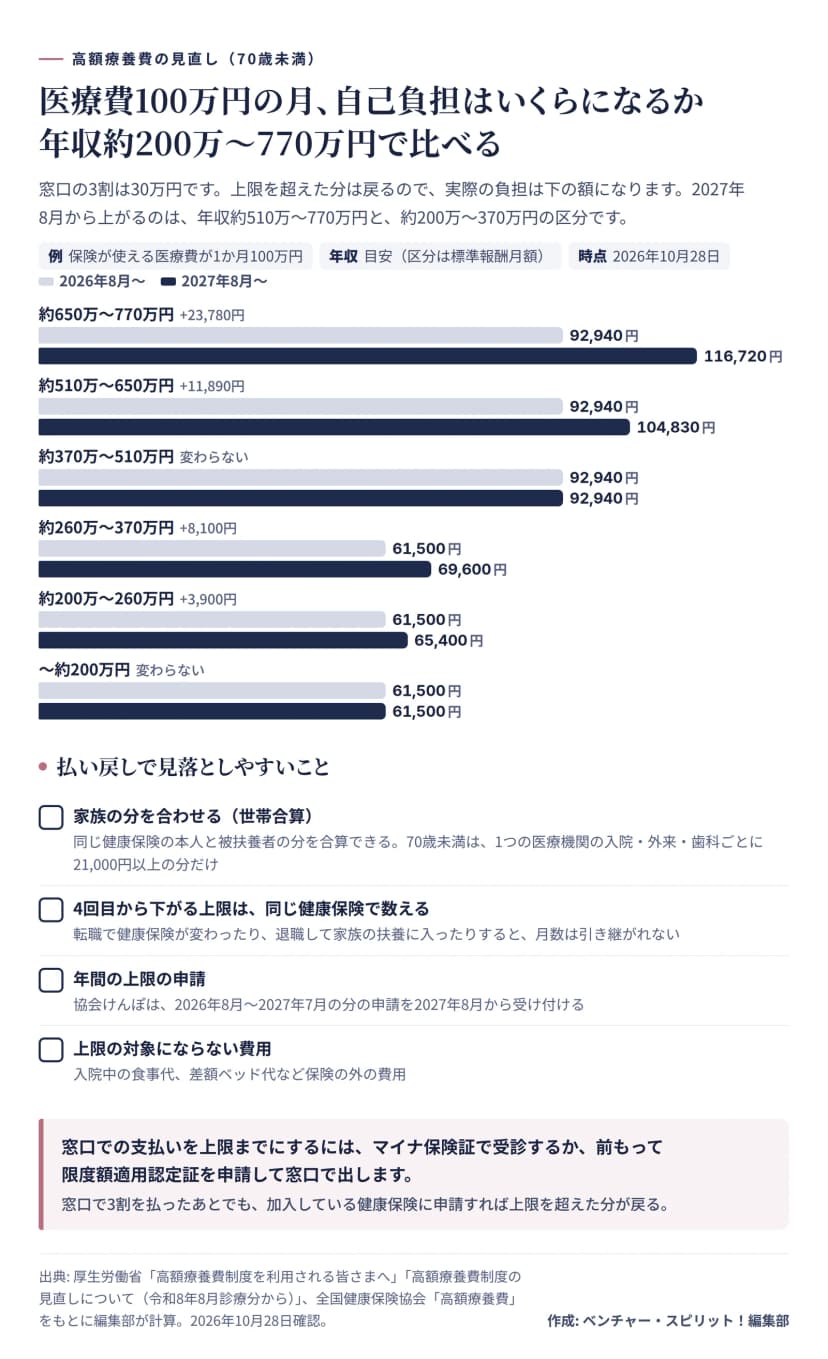 医療費100万円の月の自己負担を年収別に比べた図と、払い戻しで見落としやすいこと作成: 編集部 / 出典: 厚生労働省・全国健康保険協会
自分の区分は、標準報酬月額で分かる
年収はあくまで目安で、区分を決めるのは標準報酬月額です。賞与が多い人や、年の途中で給与が大きく変わった人は、年収の目安とずれることがあります。調べ方は3つあります。
- マイナ保険証を使っている人は、マイナポータルで自分の所得区分を見られます。1
- 会社の人事や労務の担当に聞きます。標準報酬月額は会社が届け出ているので、9月から使われている額が分かります。
- 給与明細の健康保険料の額を、加入している健康保険の保険料額表に当てはめると、標準報酬月額の見当がつきます。
保険料の見方は、給与明細の見方と社会保険とはにまとめています。
標準報酬月額には、2027年1月から新しい特例も予定されています。病気の治療や育児、介護と仕事を両立するために勤務時間を短くし、給与が大きく下がったとき、下がった月の翌月から標準報酬月額を改められるというものです。会社が届け出て、本人の書面での同意が要ります。保険料が下がる一方で、将来の年金や、出産手当金と傷病手当金も少なくなるため、その説明を受けたうえで決めます。6標準報酬月額が下がれば、高額療養費の区分も下がります。
窓口での支払いを上限までにする手順
高額療養費は、もともと払ったあとに戻ってくる仕組みです。ただ、窓口で先に3割を払うと、一時的に大きな額を用意することになります。窓口の支払いを最初から上限までにするには、受診のしかたで準備が変わります。
- マイナ保険証で受診する人は、手続きは要りません。窓口での支払いが自動で上限までになります。2
- 資格確認書で受診する人は、前もって加入している健康保険に「限度額適用認定証」を申請し、受診のときに窓口で出します。2
- 窓口で3割を払ったあとでも、加入している健康保険に支給申請書を出せば、上限を超えた分が戻ります。健康保険の判断で、申請を待たずに払い戻す形をとることも認められています。1
協会けんぽには、払い戻しを待つあいだの費用として、見込まれる高額療養費の8割を無利子で貸し付ける制度もあります。4入院が決まって支払いが心配なときは、加入している健康保険の窓口に先に相談しておくと、選べる方法が分かります。
払い戻しで見落としやすいこと
家族の分を合わせられる。同じ健康保険に入っている本人と被扶養者の自己負担は、合算できます(世帯合算)。70歳未満は、1つの医療機関の入院・外来・歯科ごとに、21,000円以上の分だけが合算の対象です。薬局で払った分は、処方せんを出した医療機関の分に含めます。夫婦がそれぞれ別の健康保険に入っている共働きの場合は、合算できません。4
4回目から下がる上限は、同じ健康保険で数える。転職して健康保険が変わったときや、退職して家族の被扶養者になったときは、それまでの月数が引き継がれません。4
年間の上限は、あとから申請する。協会けんぽでは、2026年8月から2027年7月までの分の申請を、2027年8月から受け付けます。4医療費の領収書は、確定申告の医療費控除でも使うので、1年分をまとめて取っておくと申請のときに慌てません。
上限の対象にならない費用がある。入院中の食事代、差額ベッド代など、保険の外の費用は含まれません。
人事・総務が社員に聞かれたら
高額療養費の窓口は、会社ではなく、加入している健康保険です。社員から区分を聞かれたら、標準報酬月額を伝えたうえで、加入先の健康保険の案内を見てもらうのが確実です。
資格確認書や限度額適用認定証は、2027年8月の施行にあわせて様式が変わります。厚生労働省は、今ある古い様式の用紙も当分のあいだ使えるようにして、資格確認書が使えなくなる期間が出ないようにすると答えています。1
2027年1月からの標準報酬月額の特例は、会社が届け出る手続きです。対象になる社員がいるときは、本人の書面の同意を取り、届け出の内容が事実だと分かる書類を、届け出から2年間保存します。6時短勤務の相談を受ける人事にとっては、育児や介護の制度と並べて案内できる選択肢がひとつ増えることになります。
医療費の上限は、病気やけがをしてから調べ始めると、手続きが後回しになりがちです。元気なうちに一度、マイナポータルか給与明細で自分の区分を見ておくと、いざというときの見通しが立ちます。
この記事は、2026年10月28日時点の厚生労働省と全国健康保険協会の発表にもとづきます。個別の判断は、加入している健康保険の窓口や社会保険労務士に確認してください。