発注書に、法律で決まった様式はありません。ただし、取適法(中小受託取引適正化法、旧下請法)の対象になる取引では、発注のたびに書かなければならない事項が決まっています。外注先に発注書を出す担当者は、まず会社の書式にその事項が入っているかを確かめます。
この記事は、発注書そのものの書き方に絞りました。取適法の対象の判定や禁止行為は、取適法の基本で詳しく説明しています。制度は2026年10月25日時点の公式資料で確かめました。
発注書は、見積書の次に出す「申込みの記録」
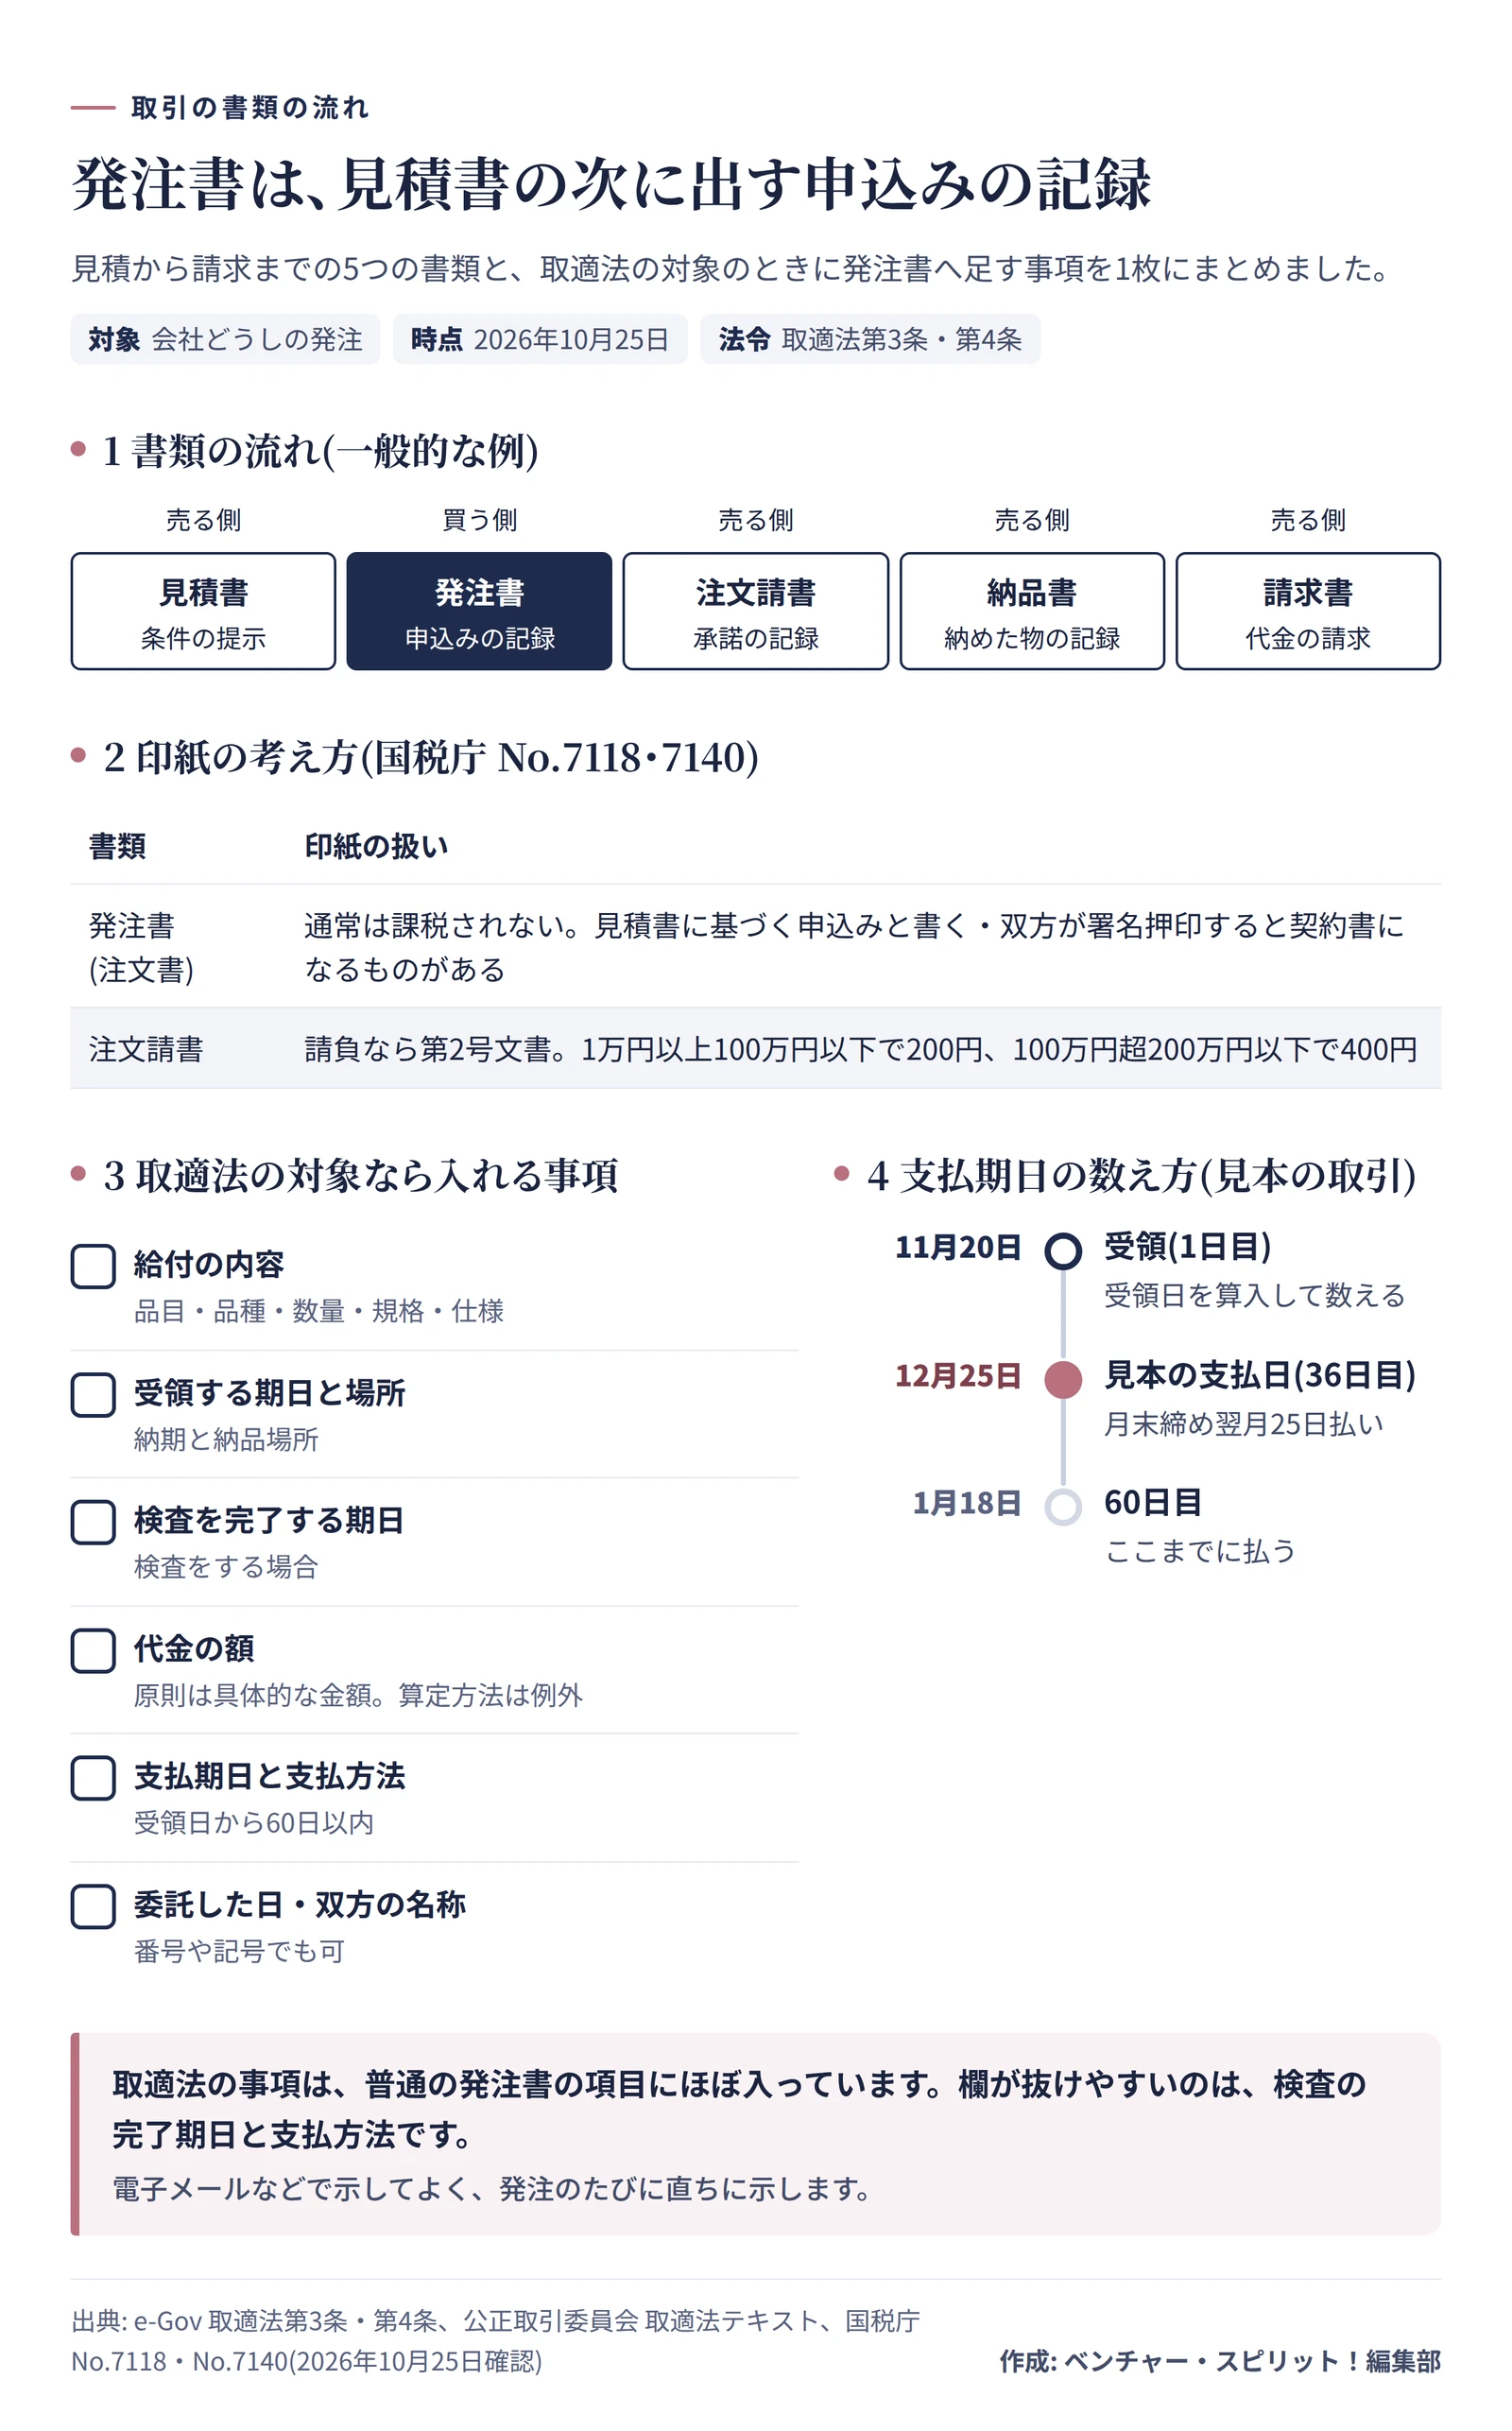
取引の書類は、一般的には次の順に流れます。見積書は売る側が条件を示す書類で、それを見て買う側が「この条件で頼みます」と出すのが発注書です。売る側が注文を受けたと返すのが注文請書、品物と一緒に渡すのが納品書、代金を求めるのが請求書です。
国税庁は、契約は申込みと承諾によって成立するものと説明しています(No.7118)。発注書は申込みの事実を残す書類で、注文請書は承諾の事実を残す書類にあたります。注文請書を出さない会社も多く、その場合は、発注書への返信メールや請書の代わりの確認で承諾を残します。
見積書の書き方は見積書の書き方にあります。この記事では、見積書と請求書の間にある発注書を扱います。
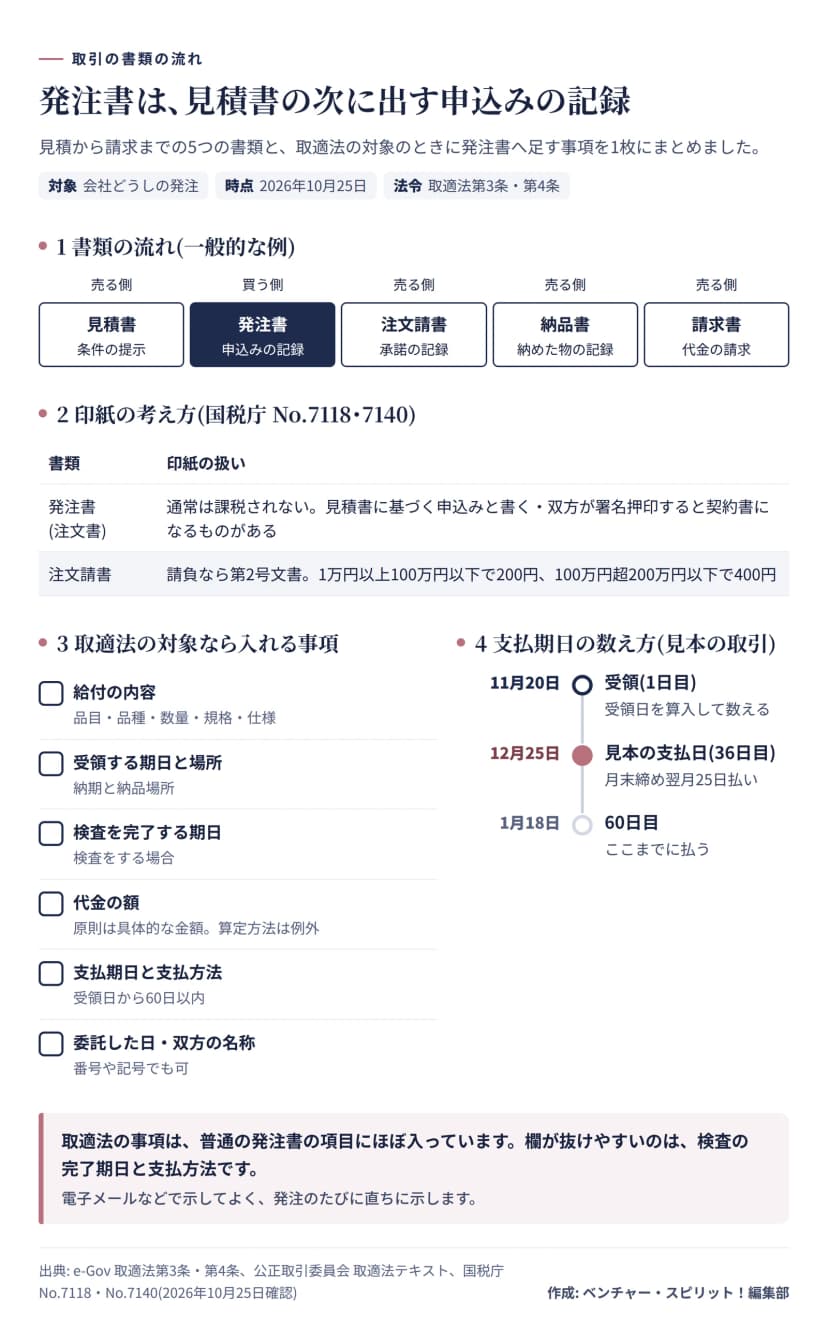 見積書から請求書までの書類の流れと、取適法の対象で発注書に入れる事項作成: 編集部 / 出典: e-Gov 取適法・公正取引委員会 取適法テキスト・国税庁 No.7118
発注書に書く項目は、4つのまとまりで考える
発注書の項目は、頭・明細・金額・条件の4つに分けると、抜けを防げます。次の表は、編集部が一般的な例として整理したものです。会社の書式があるときは、そちらに合わせてください。
| まとまり |
書く項目 |
書くときのコツ |
| 1 頭 |
発注番号・発注日・宛先・発注者・担当者 |
見積書の番号を「見積番号」として添えると、元の条件をたどれる |
| 2 明細 |
品名・仕様・数量・単位・単価・金額 |
型番、規格、図面の版まで書く。仕様は別紙に回してもよいが、別紙の名前と版を明記する |
| 3 金額 |
小計・消費税・合計 |
税抜か税込かを書く。税率ごとに分ける |
| 4 条件 |
納期・納品場所・検収の方法・支払条件・備考 |
検収の期限と、締め日と支払日を日付で書く |
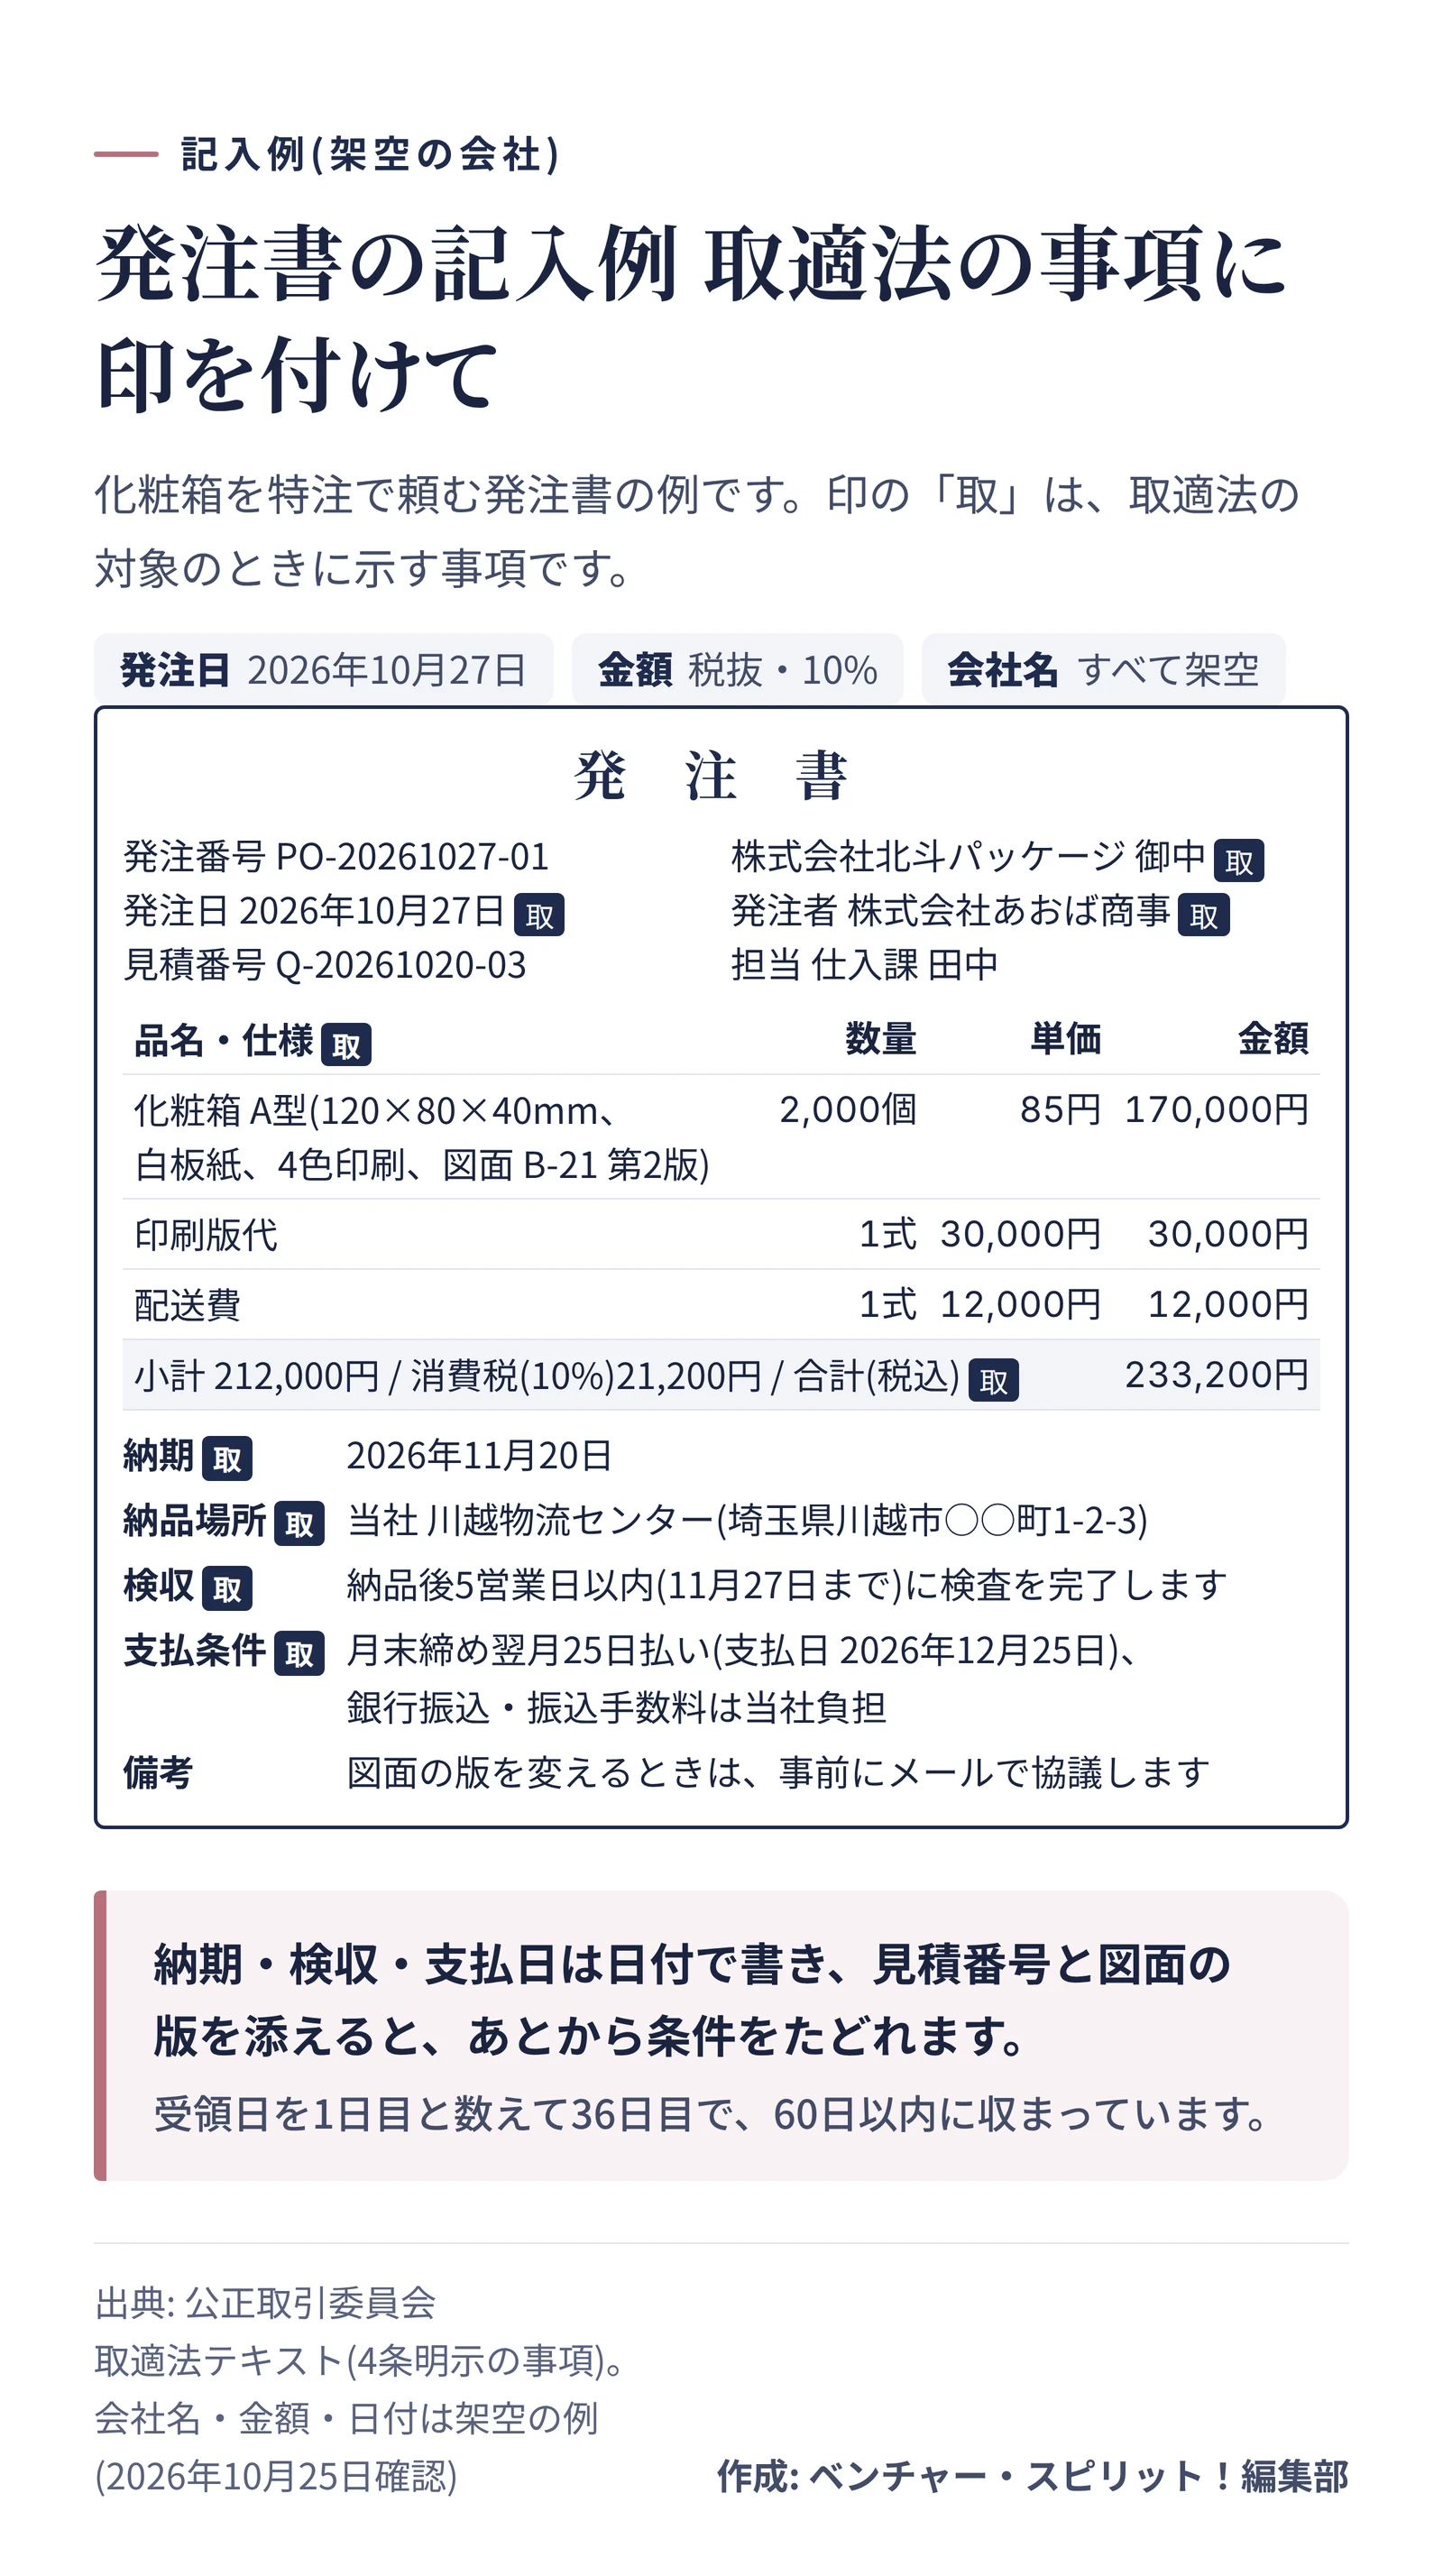
次の図は、架空の2社の発注書の記入例です。実際の書式は、社内の様式に合わせて変えてください。
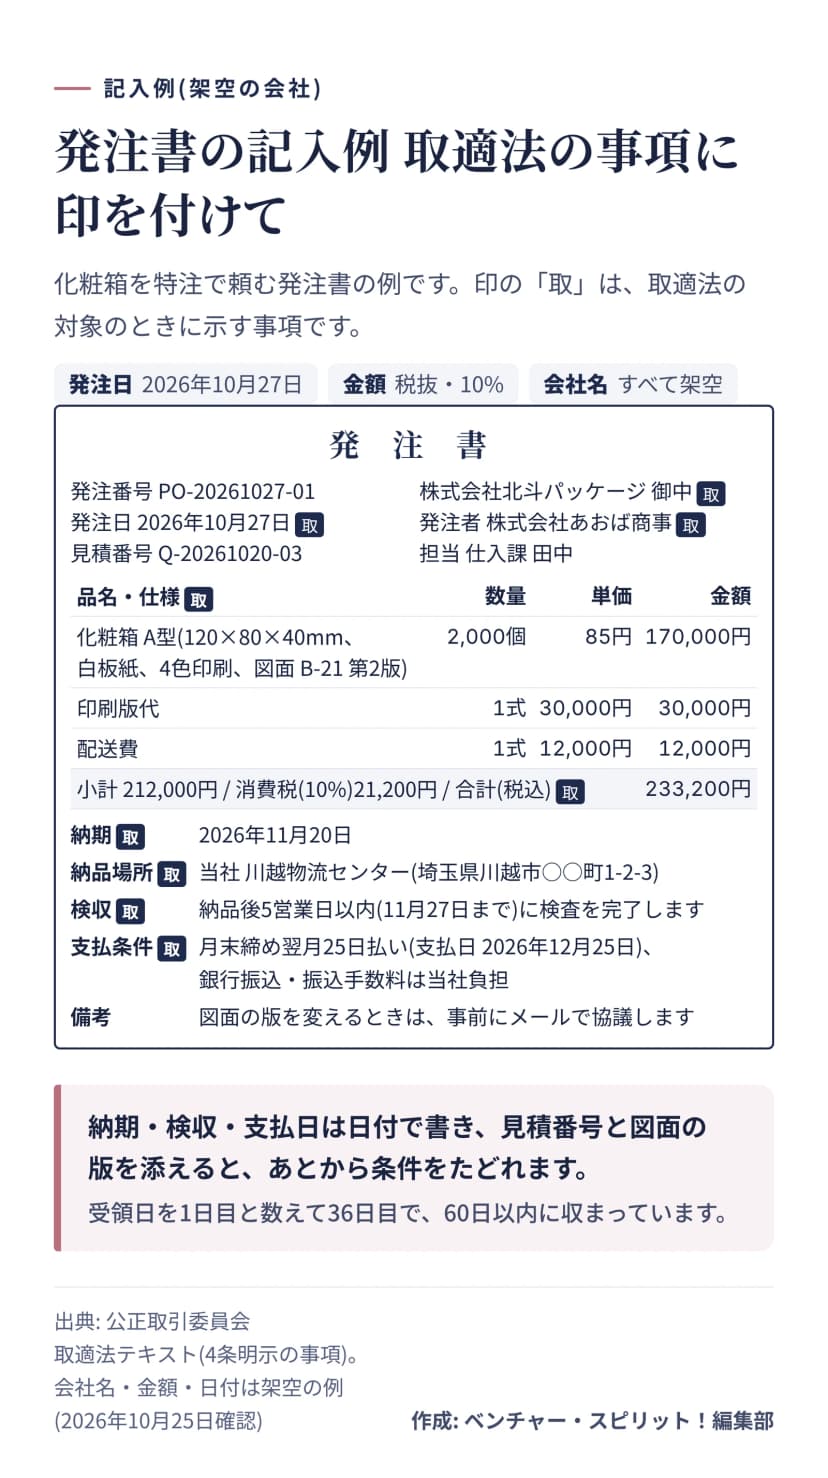 発注書の記入例(架空の会社)。取適法の対象で示す事項に印を付けた作成: 編集部 / 出典: 公正取引委員会 取適法テキスト(例は編集部が作成)
品名と仕様は、相手が読んで同じものを作れる細かさにする
「化粧箱 2,000個」だけでは、サイズも紙の種類も印刷の色数も分かりません。取適法のテキストは、給付の内容について、品目、品種、数量、規格、仕様などを示す必要があるとしています。相手が内容を見て理解でき、こちらの指示と照らし合わせられる程度に書くという考え方です。
仕様が長いときは、図面や仕様書を別紙にして、発注書には別紙の名前と版を書きます。版を書かないと、改訂前の図面で作られても、どちらが正しいのか確かめようがありません。
納期は、日付で書く
「11月中旬」「なるべく早く」は、人によって受け取り方が変わります。納期は「2026年11月20日」のように日付で書き、時刻や午前午後が関係するなら、それも書きます。納品場所は、会社名だけでなく、拠点名と住所まで書きます。
分割して納めるなら、回ごとの数量と期日を表にします。納期が変わったときは、変更後の期日をメールか変更書で相手に示し、記録を残します。
検収と支払条件は、締め日と支払日を分けて書く
検収は、納品された物が発注どおりかを確かめる作業です。「納品後5営業日以内に検査を完了する」のように、期限を書きます。ここが空欄だと、受け取ったあとにいつまでも検査中になりかねません。
支払条件は、「月末締め翌月25日払い」のように、締め日と支払日を分けて書きます。見本では、2026年11月20日に納品されたものが11月末で締まり、12月25日に支払われます。受領日を1日目と数えると36日目で、60日以内に収まります。支払日が土日や祝日のときは、前の営業日にするか、後の営業日にするかも決めておきます。
取適法の対象になるときに、追加で書くこと
取適法の対象になる取引では、法第4条は、委託をしたら直ちに、書面か電磁的方法(メールなど)で、給付の内容、代金の額、支払期日、支払方法その他の事項を示すことを義務づけています。公正取引委員会のテキストが挙げる具体的な事項のうち、発注書の見本に加えるものは次のとおりです。
| 事項 |
発注書での書き方の例 |
| 委託事業者と中小受託事業者の名称 |
会社名。番号や記号でも可 |
| 委託した日 |
発注日 |
| 給付の内容 |
品名、仕様、数量(役務や運送は役務の内容) |
| 受領する期日と場所 |
納期と納品場所 |
| 検査をする場合、その完了の期日 |
検収の期限。見本では「納品後5営業日以内」と書いている |
| 代金の額 |
具体的な金額。消費税を含む額 |
| 代金の支払期日 |
日付で書く |
| 支払方法 |
現金、振込など。電子記録債権や一括決済方式なら、そのための事項 |
上の表の事項は、品名から支払条件までを備えた発注書なら、ほぼ入っています。抜けやすいのは、検査を完了する期日と支払方法です。会社の書式に欄がないことがあるので、見本と見比べて確かめます。
支払期日は、受領日から60日以内で、できる限り短く
法第3条は、代金の支払期日を、給付を受領した日から数えて60日の期間内で、かつ、できる限り短い期間内に定めるよう求めています。検査をするかどうかは関係ありません。受領日を1日目に数えるので、2026年11月20日に受領したものは、2027年1月18日が60日目です。
月末締めで払う会社は、公正取引委員会が「受領後60日以内」を「受領後2か月以内」として運用しており、31日の月をはさんで61日目や62日目になっても、支払遅延としては問題にしていません。支払期日を定めなかったときは受領日が、60日を超えて定めたときは60日を経過した日の前日が、支払期日とみなされます。
代金の額は金額で書く。算定方法で示せるのは例外
代金の額は、原則として具体的な金額で示します。具体的な金額を示すことが難しいやむを得ない事情があるときは、代金を自動的に計算できる算定方法を示すことが認められています。時間あたりの単価と所要時間で決まる作業や、為替や原材料の相場で決まる品が、テキストの例です。金額が確定したら、速やかに相手に通知します。
共通の条件は、あらかじめ示して発注書から結びつける
支払方法や検査の期間など、一定の期間共通の事項は、あらかじめ書面かデータで示しておけば、発注のたびに書かなくて構いません。この場合、発注書には「支払方法等については、現行の『支払方法等について』による」と書き、共通事項との関連が分かるようにします。共通事項の書面には、有効な期間を明記します。
電子で示してよい
2026年1月1日からは、中小受託事業者の承諾がなくても、電子メールなどの電磁的方法で示せます。相手から書面を求められたときは、遅滞なく書面を交付します。電子メール等を送信する方法には、テキストが挙げるとおり、EDIやショートメッセージも含まれます。
注文請書と印紙は、書かれた中身で決まる
「発注書に印紙は要るのか」は、よく出る質問です。国税庁の説明では、申込書や注文書は契約の申込みの事実を証明するだけの文書で、通常は課税されません(No.7118)。
ただし、次のような文書は、契約書として扱われるものがあります。
| 書かれていること |
国税庁の取扱い |
| 見積書に基づく申込みであること |
原則として契約書。ただし、相手が別に請書を作ると書いてあるときは除く |
| 基本契約や約款に基づく申込みで、自動的に契約が成立する |
契約書に当たる。同じく、請書を作ると書いてあるときは除く |
| 双方の署名または押印がある |
原則として契約書 |
基本契約を結んでいる下請業者に出す注文書について、国税庁の質疑応答事例は、注文書を受けた下請業者が承諾して個別の契約が成立する定めであれば、注文書は申込文書で、契約書には当たらないとしています。
注文請書はどうでしょうか。承諾を証明する文書なので、契約書にあたり得ます。請負に関する契約書は、課税物件表の第2号文書で、国税庁の一覧は、例として工事注文請書、物品加工注文請書などを挙げています。記載された契約金額が1万円以上100万円以下なら200円、100万円を超え200万円以下なら400円です(令和8年4月1日現在)。
特注の物を作ってもらう取引は、売買と請負のどちらにあたるのかで、課税が変わります。印紙の要否は、取引の中身と文書の書き方の両方で決まるので、迷うときは税務署に確認してください。
電子で発注するときの保存
発注書をメールやシステムで送ると、電子帳簿保存法の電子取引にあたります。取引情報には、注文書に通常書かれる事項が含まれ(国税庁の一問一答)、送った側も受け取った側も、データのまま保存します。印刷した紙だけを残すのでは足りません。保存の要件は、真実性と可視性の2つです。
保存期間は、法人税法では7年です。取適法の対象の取引では、取引の記録を作って2年間保存する義務もあります(法第7条)。発注書、納品、検査、支払いの記録がたどれる形にしておきます。
フリーランスへの発注は、フリーランス法も確かめる
従業員を使わない個人や一人社長に頼む取引は、取適法の基準に当たらなくても、フリーランス法(特定受託事業者に係る取引の適正化等に関する法律)の明示の対象になります。給付の内容、報酬の額、支払期日などを、書面か電磁的方法で示します。項目と記載例はフリーランス法の取引条件の明示にまとめています。
よくある間違い
| 間違い |
起きること |
直し方 |
| 金額が空欄のまま発注する |
請求のときに金額が食い違う |
具体的な金額か、算定方法を書く |
| 単価だけで、数量や合計がない |
発注の総量が分からない |
数量と金額の欄を必ず埋める |
| 納期が「月中」「至急」 |
遅れたのかどうか判断できない |
日付で書く |
| 検収の期限がない |
検査が終わらず、支払いが遅れる |
検査の完了の期日を書く |
| 支払いが「納品の翌々月末」で60日を超える |
取適法の対象なら違反になる |
受領日から60日以内の日付にする |
| 電話で発注して、あとで書面を出さない |
取適法の対象なら、示す義務に反する |
直ちにメールで示す |
| 発注書に「見積書に基づく申込み」と書くか、双方で署名押印する |
契約書として印紙が必要になる場合がある |
書き方を見直す。税務署に確認する |
発注書のひな形を見直す手順
- 社内で使っている発注書を開き、4つのまとまりと、取適法の事項(受領する期日・場所、検査の完了期日、代金の額、支払期日、支払方法)に、欄があるか調べます。
- 欄がない項目を足します。特に、検査の完了期日と、支払期日の欄です。
- 取引先ごとに、取適法の対象かどうかを台帳にまとめ、対象の取引先には60日以内の支払期日になっているかを経理と一緒に確かめます。
- 共通の条件(支払方法・検査期間)を使うなら、書面にして有効な期間を明記し、発注書に関連づける1行を入れます。
- 注文請書を使う場合、請負にあたる取引の請書に印紙が要るかを、税務署に確認します。
- 発注書を送った記録を、メールやシステムのデータで2年以上、税法の期間は7年、保存します。