マイナンバーを社員番号の代わりに使う。正式な内定の前に、先回りして集めておく。全員分のコピーを、誰でも開ける共有フォルダに置く。保存期間が過ぎた扶養控除等申告書を、念のため取っておく。どれも手間を減らそうとして起きがちですが、番号法で禁じられているか、求められる措置から外れています。
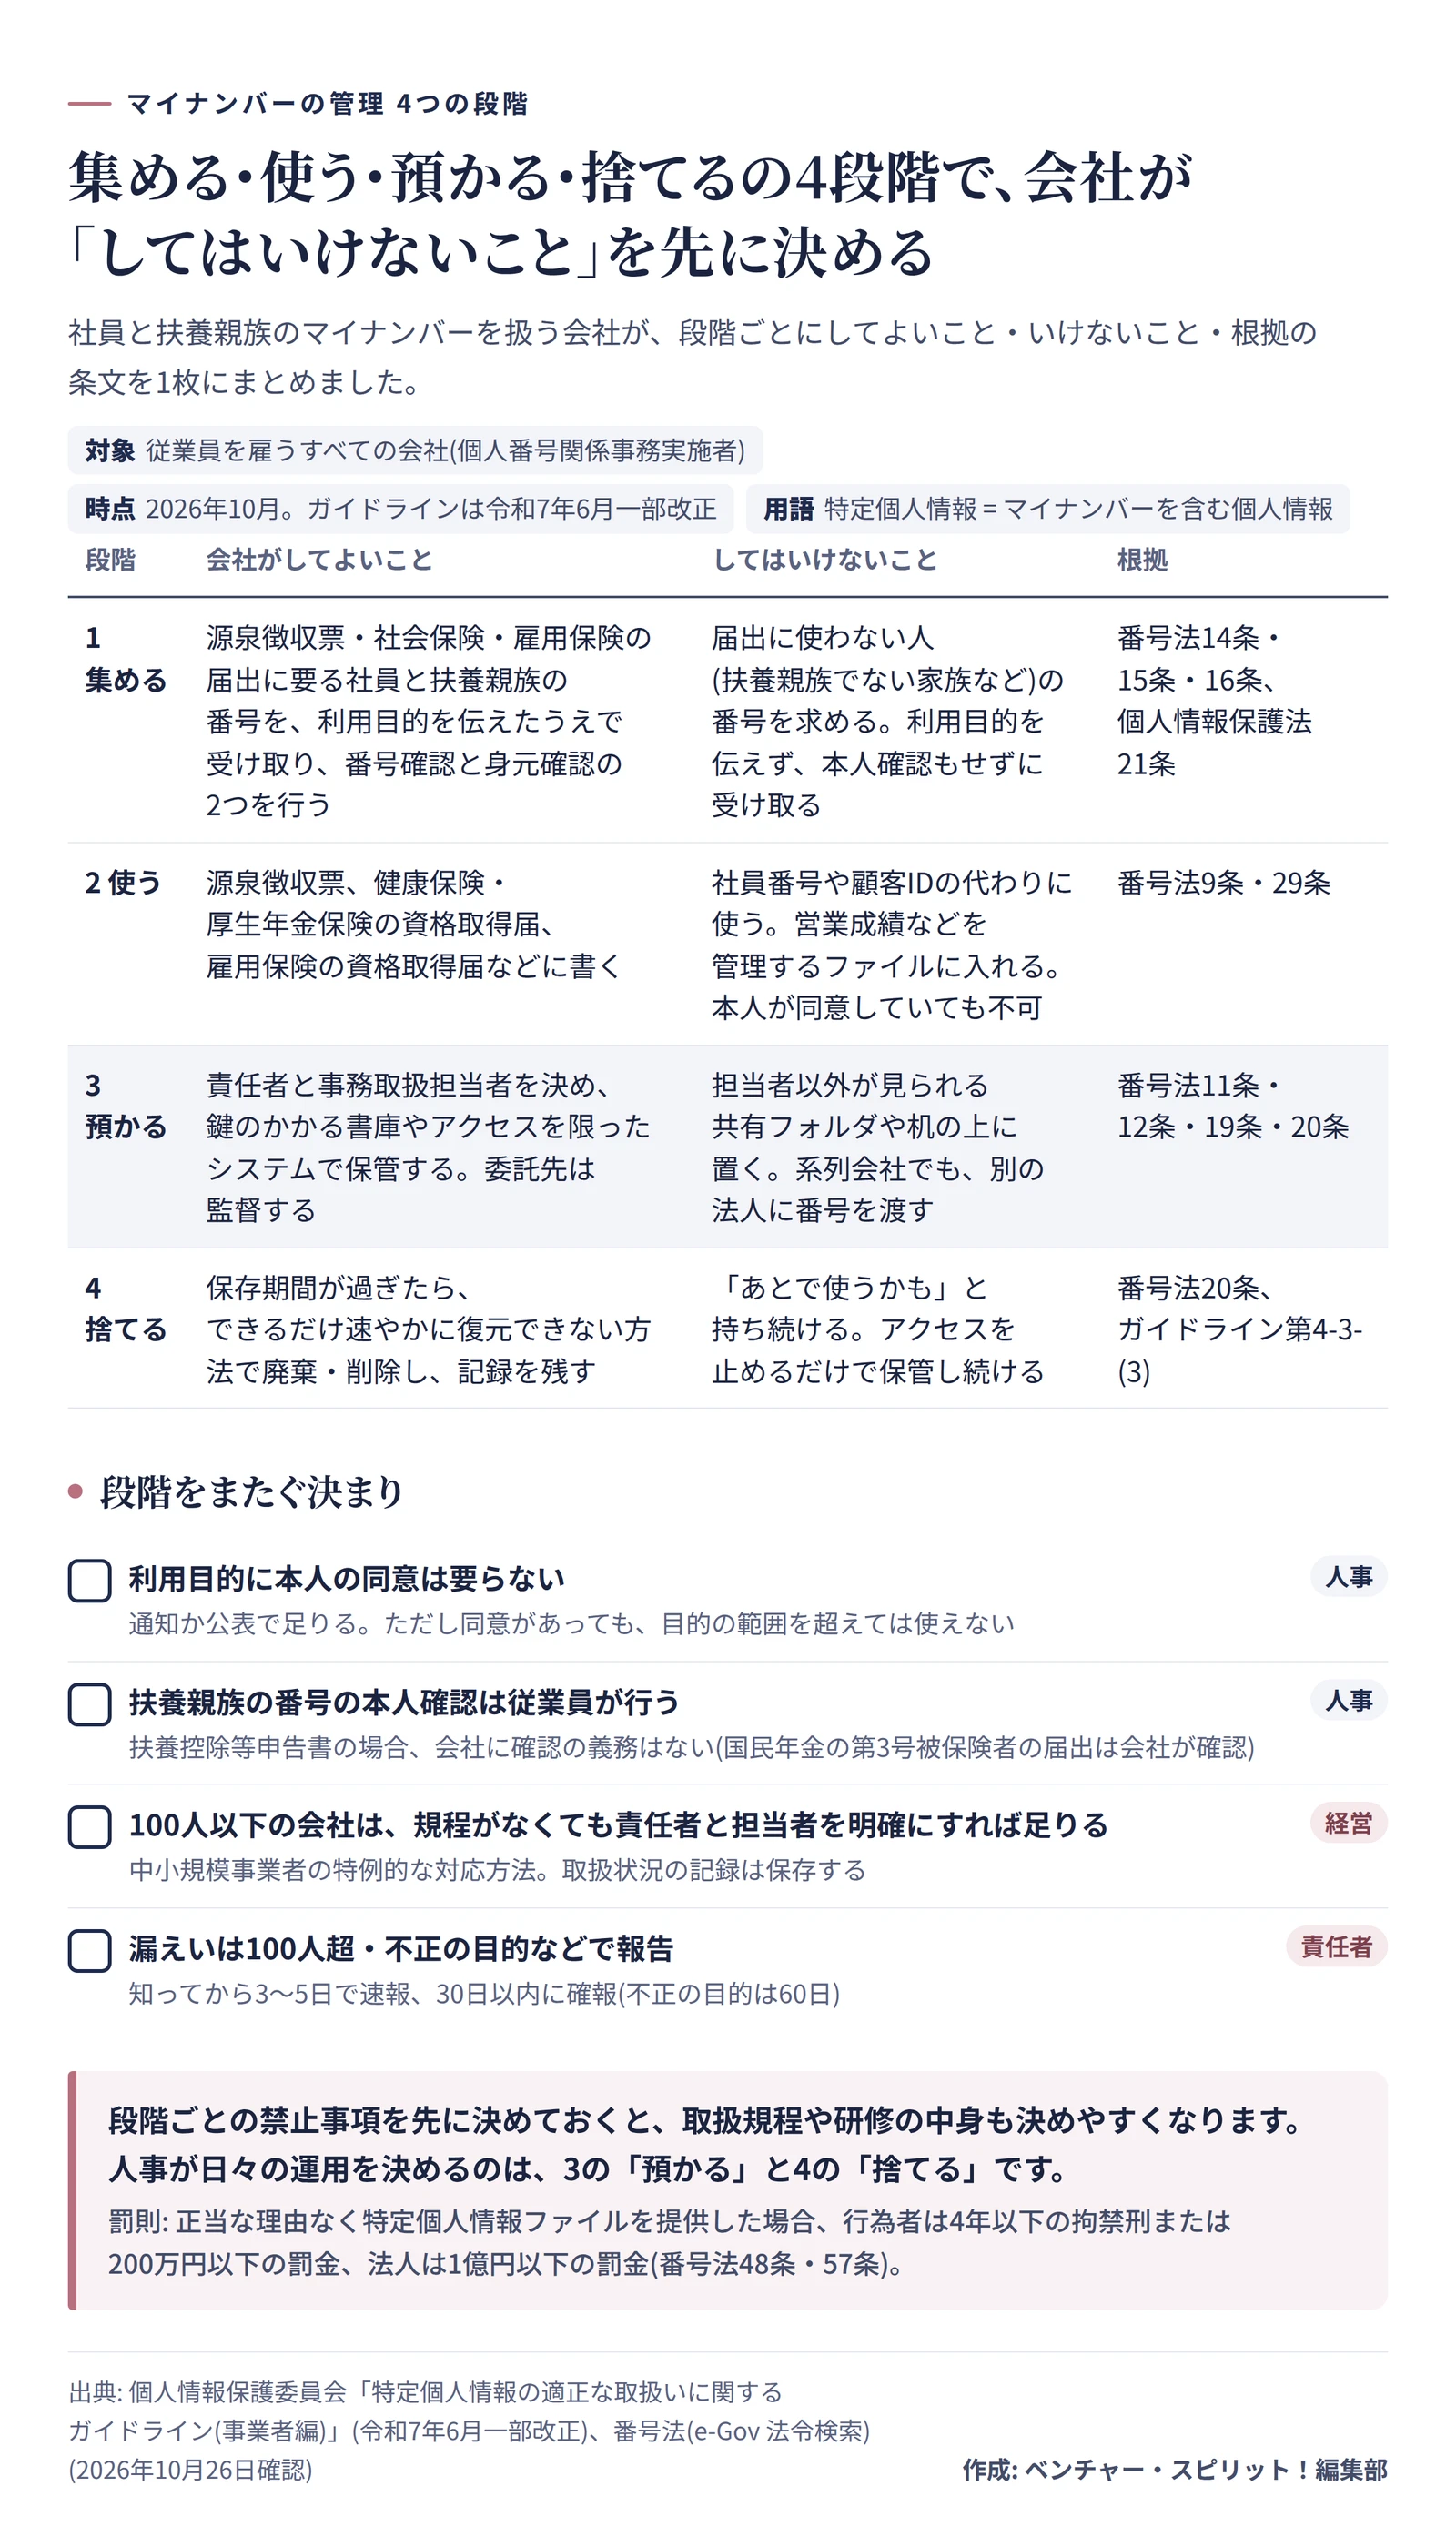
会社がマイナンバーを扱う場面は、集める・使う・預かる・捨てるの4段階に分かれます。マイナンバーを含む個人情報は特定個人情報と呼ばれ、個人情報保護法よりも厳しく扱います。段階ごとに、してよいこと・いけないこと・根拠の条文を1枚にまとめました。
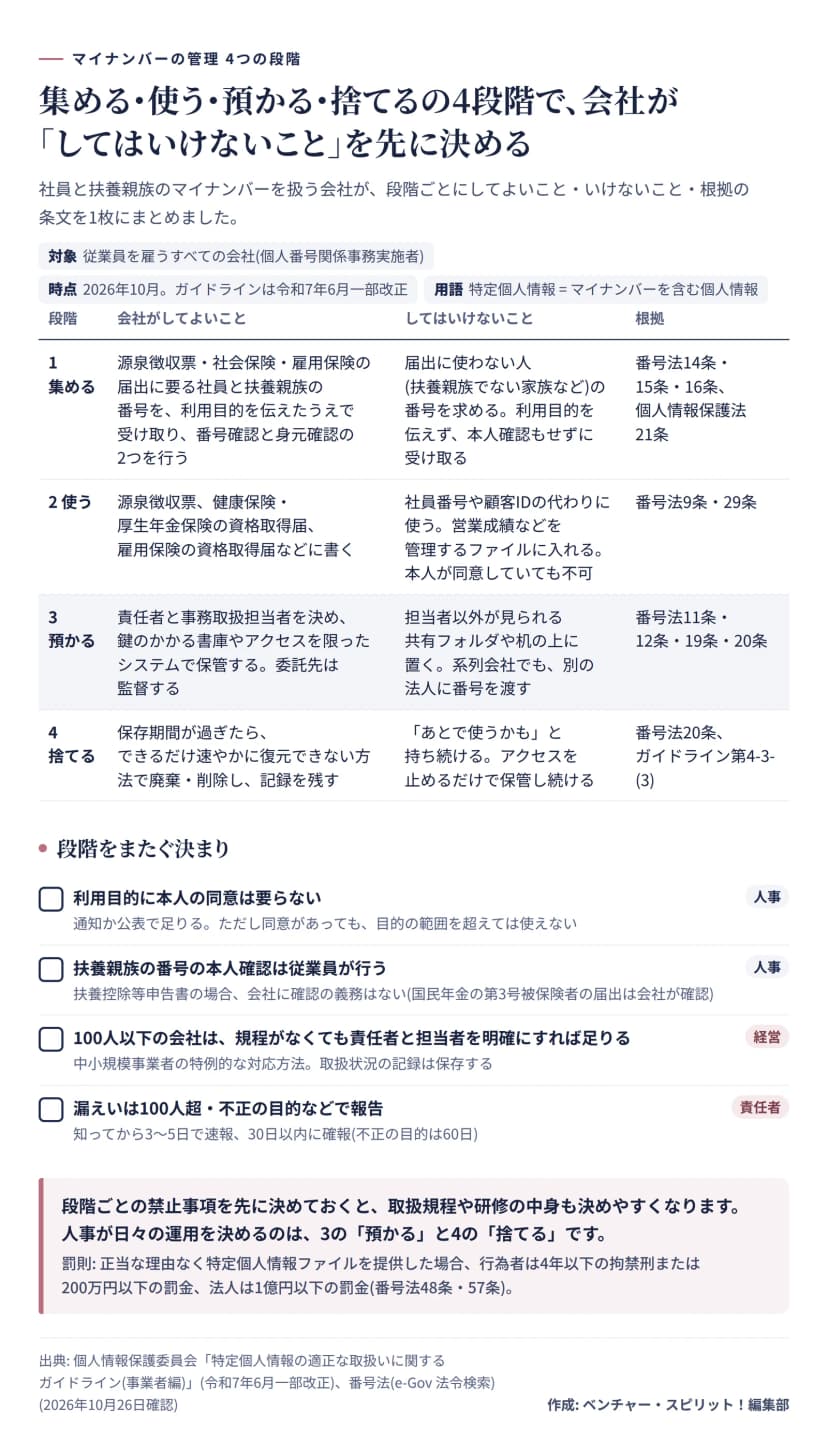 集める・使う・預かる・捨てるの4段階ごとの、してよいこと・いけないこと・根拠の条文作成: 編集部 / 出典: 個人情報保護委員会 特定個人情報ガイドライン(事業者編)
会社が番号を使えるのは、税と社会保険の届出だけです
会社が社員や扶養親族の番号を使えるのは、法令で決まった届出の書類に番号を書いて提出するときです。この事務を個人番号関係事務といい、従業員を雇う会社はすべて行います。主な事務を表にまとめました。
| 事務 |
番号を書く主な書類 |
提出先 |
| 源泉徴収 |
給与所得の源泉徴収票(退職所得の特別徴収票を含む) |
税務署 |
| 住民税 |
給与支払報告書 |
市区町村 |
| 健康保険・厚生年金保険 |
被保険者資格取得届など |
日本年金機構(健康保険組合など) |
| 雇用保険 |
被保険者資格取得届・資格喪失届など |
ハローワーク |
| 扶養控除 |
扶養控除等申告書(従業員が会社に出す。会社は源泉徴収票の作成に使う) |
会社 |
使える範囲は、これだけです。個人情報保護法では本人が同意すれば目的外にも使えますが、番号法は同意があっても目的の範囲を超えて使うことを認めていません(番号法9条・30条2項)。ガイドラインは、社員の管理のために番号を社員番号として使うことも、営業成績などを管理するファイルに番号を入れることも禁じています(番号法29条)。
利用目的を増やしたくなったときは、当初の目的と関連があると認められる範囲で目的を変更し、本人に通知します。たとえば、源泉徴収票のために受け取った番号を、財形貯蓄の事務に使うときです(個人情報保護委員会Q&A 1-13)。番号を書くことで省ける届出や添付書類は、マイナンバーで省略できる書類にまとめています。
利用目的は、通知か公表で足ります 同意は取りません
番号を集める前に、何に使うかを本人に伝えます。個人情報保護法21条の定めで、本人への通知のほか、社内への掲示やウェブサイトへの掲載といった公表でもかまいません。番号の利用目的に本人の同意は要らないと、個人情報保護委員会のQ&Aに明記されています。
書き方は、事務の名前を挙げれば足ります。Q&Aは「源泉徴収票作成事務」「健康保険・厚生年金保険届出事務」を例にしていて、提出先を1つずつ書く必要はありません。複数の事務をまとめて、全員に1度に通知できます。方法は、社内LANでの通知、就業規則への明記、書面の提示などです。
扶養親族の番号を従業員経由で受け取るときも、その親族の個人情報を取得することになるので、利用目的の通知等が必要です(Q&A 1-6)。方法は、ふだんの個人情報の取得と同じで構いません。
本人確認は、番号確認と身元確認の2つです
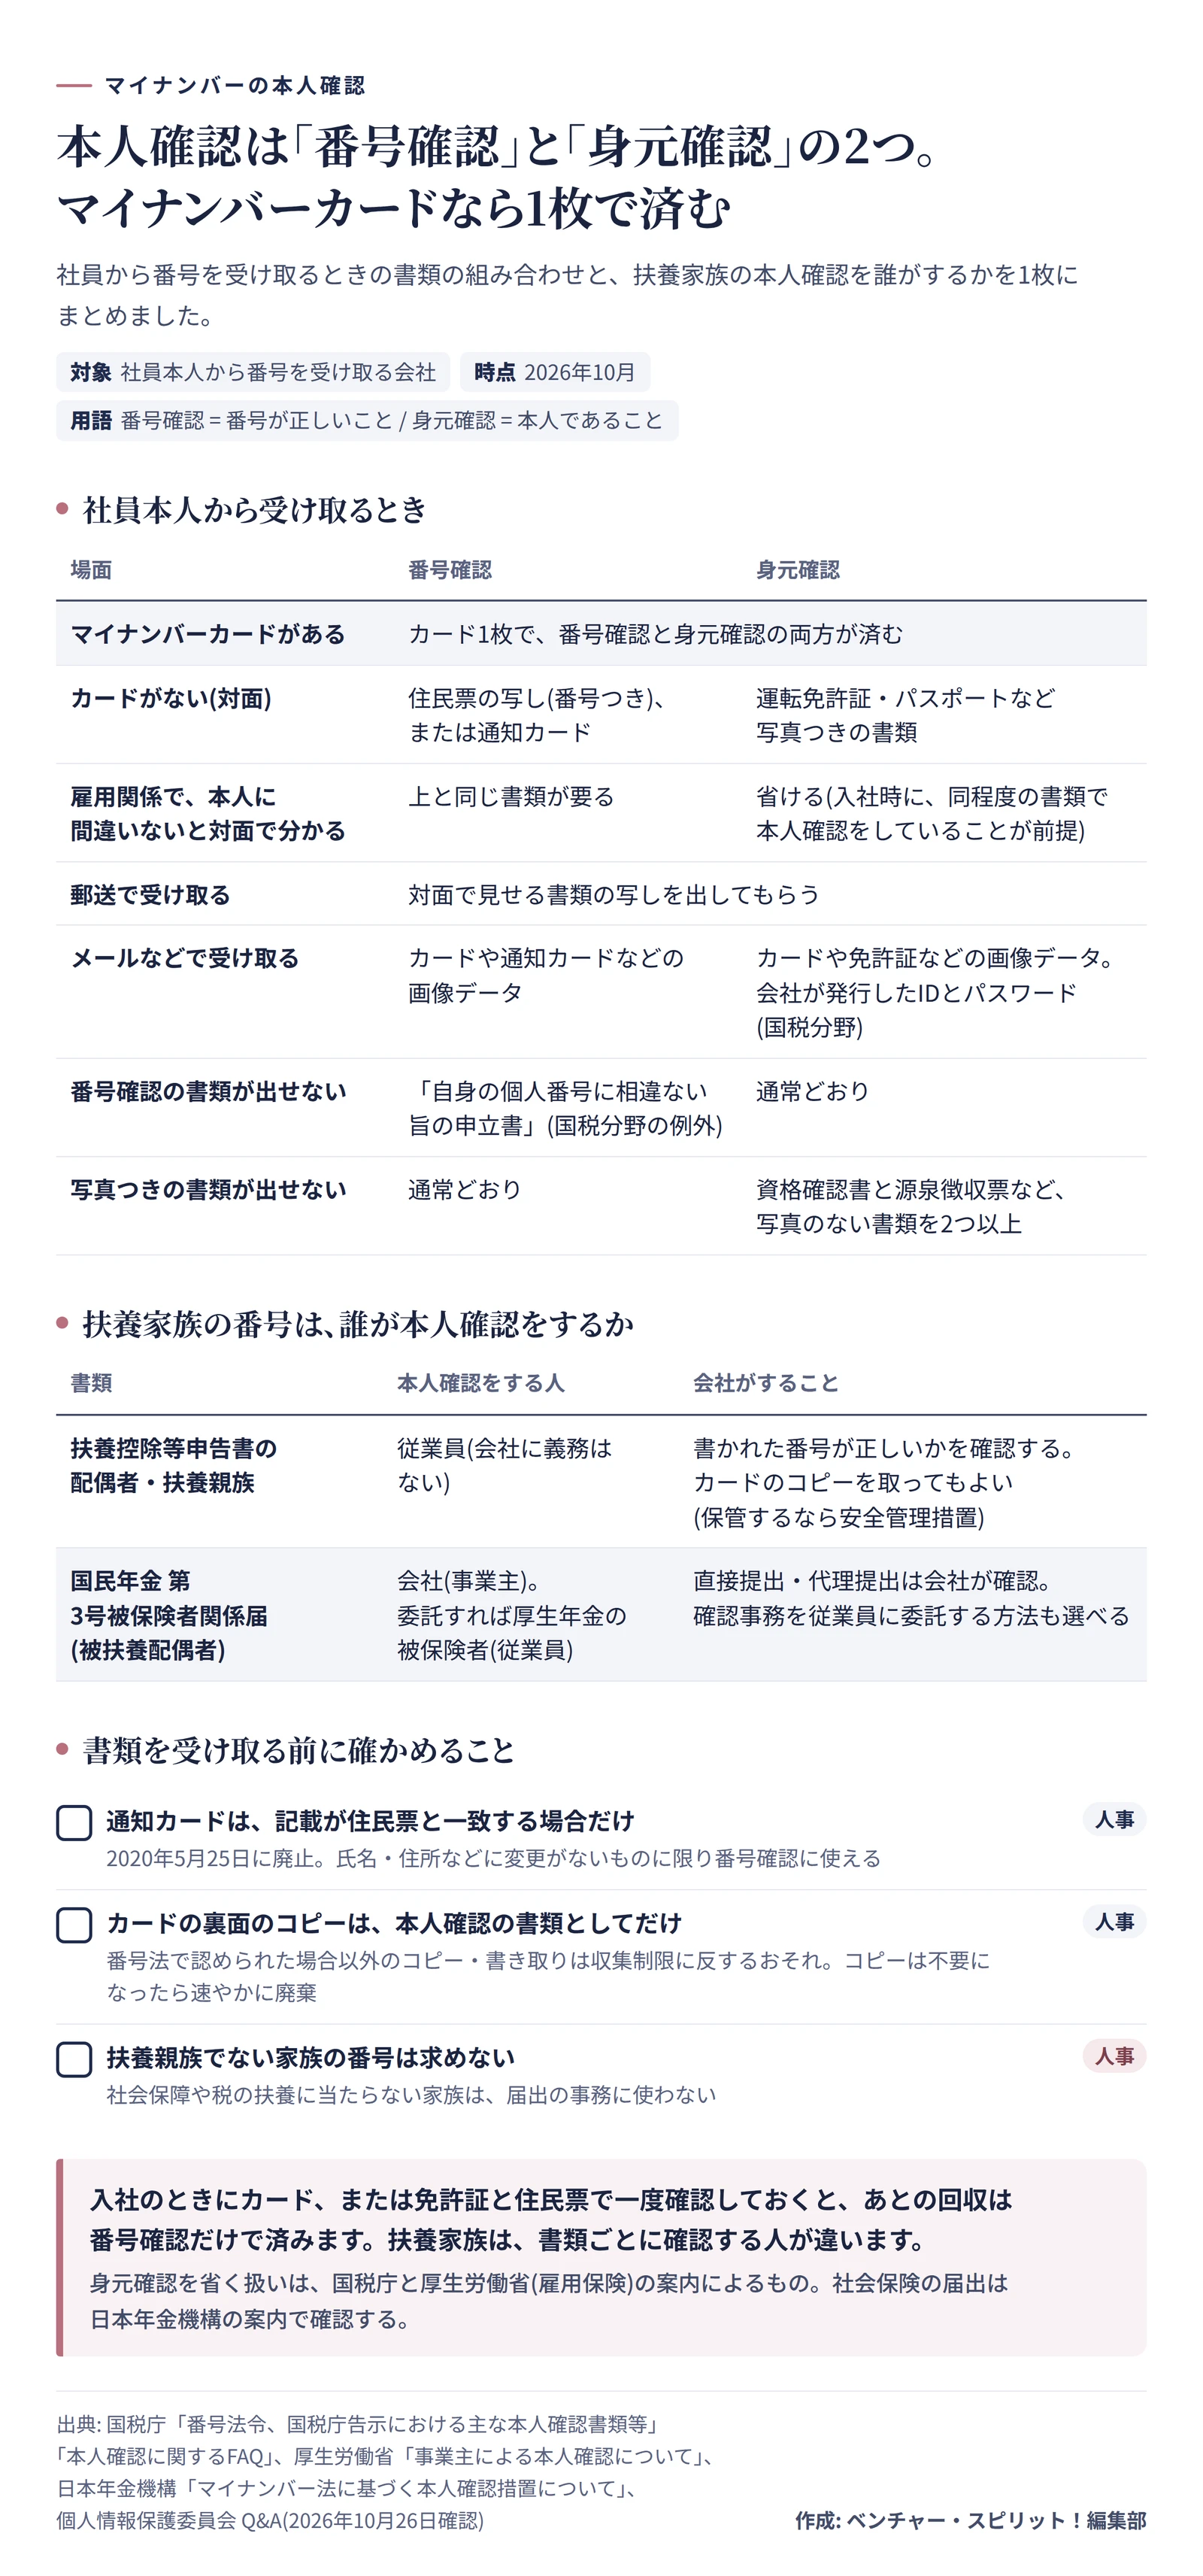
番号を受け取るときは、番号法16条で本人確認が義務づけられています。確認するのは、番号が正しいこと(番号確認)と、提出する人が本人であること(身元確認)の2つです。マイナンバーカードなら、1枚で両方が済みます。
カードがない社員には、番号確認として住民票の写し(番号つき)を、身元確認として運転免許証やパスポートなど写真つきの書類を出してもらいます。通知カードは2020年5月25日に廃止されましたが、氏名や住所などの記載に変更がなく、住民票の内容と一致する場合に限り、番号確認の書類として使えます。
| 場面 |
番号確認 |
身元確認 |
| マイナンバーカードがある(対面) |
カード1枚で両方が済む |
同左 |
| カードがない(対面) |
住民票の写し(番号つき)、通知カード |
運転免許証・パスポートなど写真つきの書類 |
| 雇用関係で、本人に間違いないと対面で分かる |
上と同じ書類が要る |
省ける(入社時に同程度の確認をしていること) |
| 郵送 |
対面で見せる書類の写し |
同左 |
| メールなど |
カードや通知カードなどの画像データ |
カードや免許証などの画像データ。会社が発行したIDとパスワード(国税分野) |
| 番号確認の書類が出せない |
「自身の個人番号に相違ない旨の申立書」(国税分野の例外) |
通常どおり |
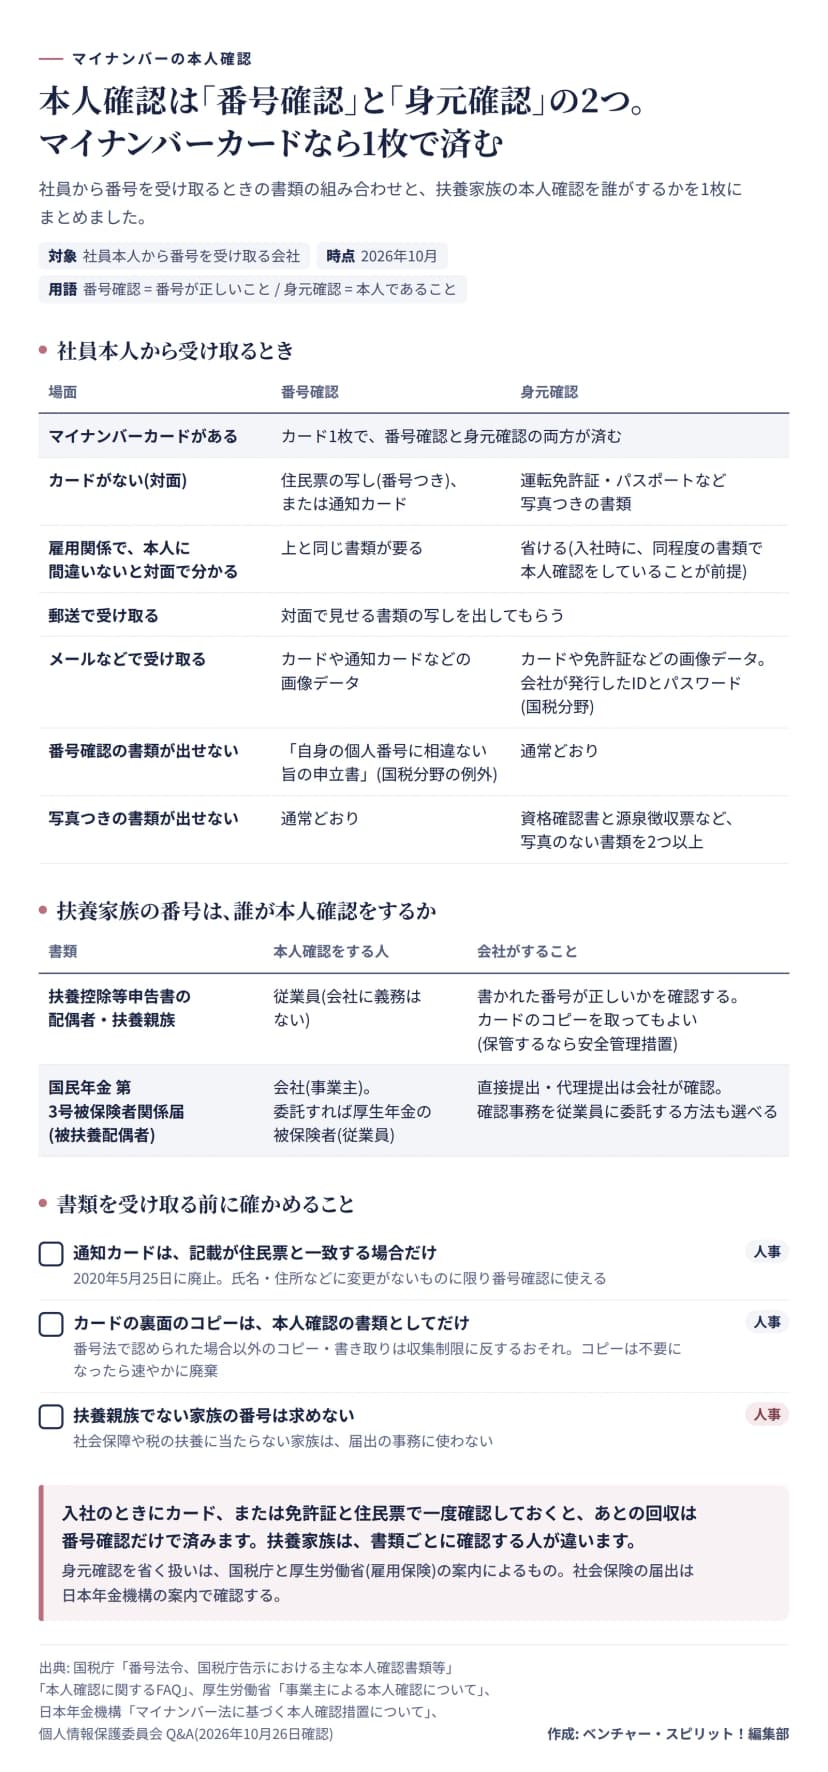 番号確認と身元確認の書類の組み合わせと、扶養家族の本人確認をする人作成: 編集部 / 出典: 国税庁 本人確認に関するFAQ
国税庁と厚生労働省(雇用保険)は、雇い入れのときに運転免許証などで本人確認をしていて、対面で本人に間違いないと分かるなら、身元確認の書類は省けるとしています。番号確認は省けません。入社の手続きで一度、身元まで確認しておくと、あとの回収が軽くなります(入社手続きのチェックリストも参照)。社会保険の届出に使うときの扱いは、日本年金機構の案内を見てください。
カードや免許証のコピーを保管する法令上の義務はありません。保管するなら安全管理措置が必要で、不要になったら速やかに廃棄するよう、Q&Aが呼びかけています。カードの裏面は、番号法で認められた場合以外に書き取りやコピーをすると、収集制限に反するおそれがあります。
扶養家族の番号は、書類によって確認する人が違います
扶養親族の番号を受け取る書類は2つあり、本人確認をする人が違います。人事が迷いやすい所なので、並べて整理します。
| 書類 |
本人確認をする人 |
会社がすること |
| 扶養控除等申告書の配偶者・扶養親族 |
従業員(会社に義務はない) |
書かれた番号が正しいかを確認する |
| 国民年金 第3号被保険者関係届(被扶養配偶者) |
会社(事業主) |
配偶者の本人確認をする |
扶養控除等申告書では、従業員が扶養親族の番号を受け取って書類に書きます。この従業員は自分で個人番号関係事務を処理する立場なので、会社は従業員を監督する義務を負いません。それでも番号の誤りを防ぐために、会社が親族のカードのコピーで確認することは認められています(Q&A 6-2-2)。保管するなら、安全管理措置が必要です。
国民年金の第3号被保険者の届出は、会社が配偶者本人の確認をします。日本年金機構は、確認の方法を3通りに分けています。配偶者が会社に直接出す場合と、従業員が配偶者に代わって出す場合は、会社が確認します。会社が従業員に確認の事務を委託する場合は、従業員が確認します。どの方法にするかは、会社が決めます。
集める時期は、雇用契約を結んだ時点で求められます。内定者は、一律には言えませんが、正式な内定通知を出し、入社の誓約書を受け取ったあとなら求められると解されます(Q&A 4-1)。家族でも、税や社会保険の扶養に当たらない人の番号は、届出に使わないため、求めることはできません(Q&A 4-1-2)。
預かる人を限り、鍵をかけます 安全管理措置の早見表
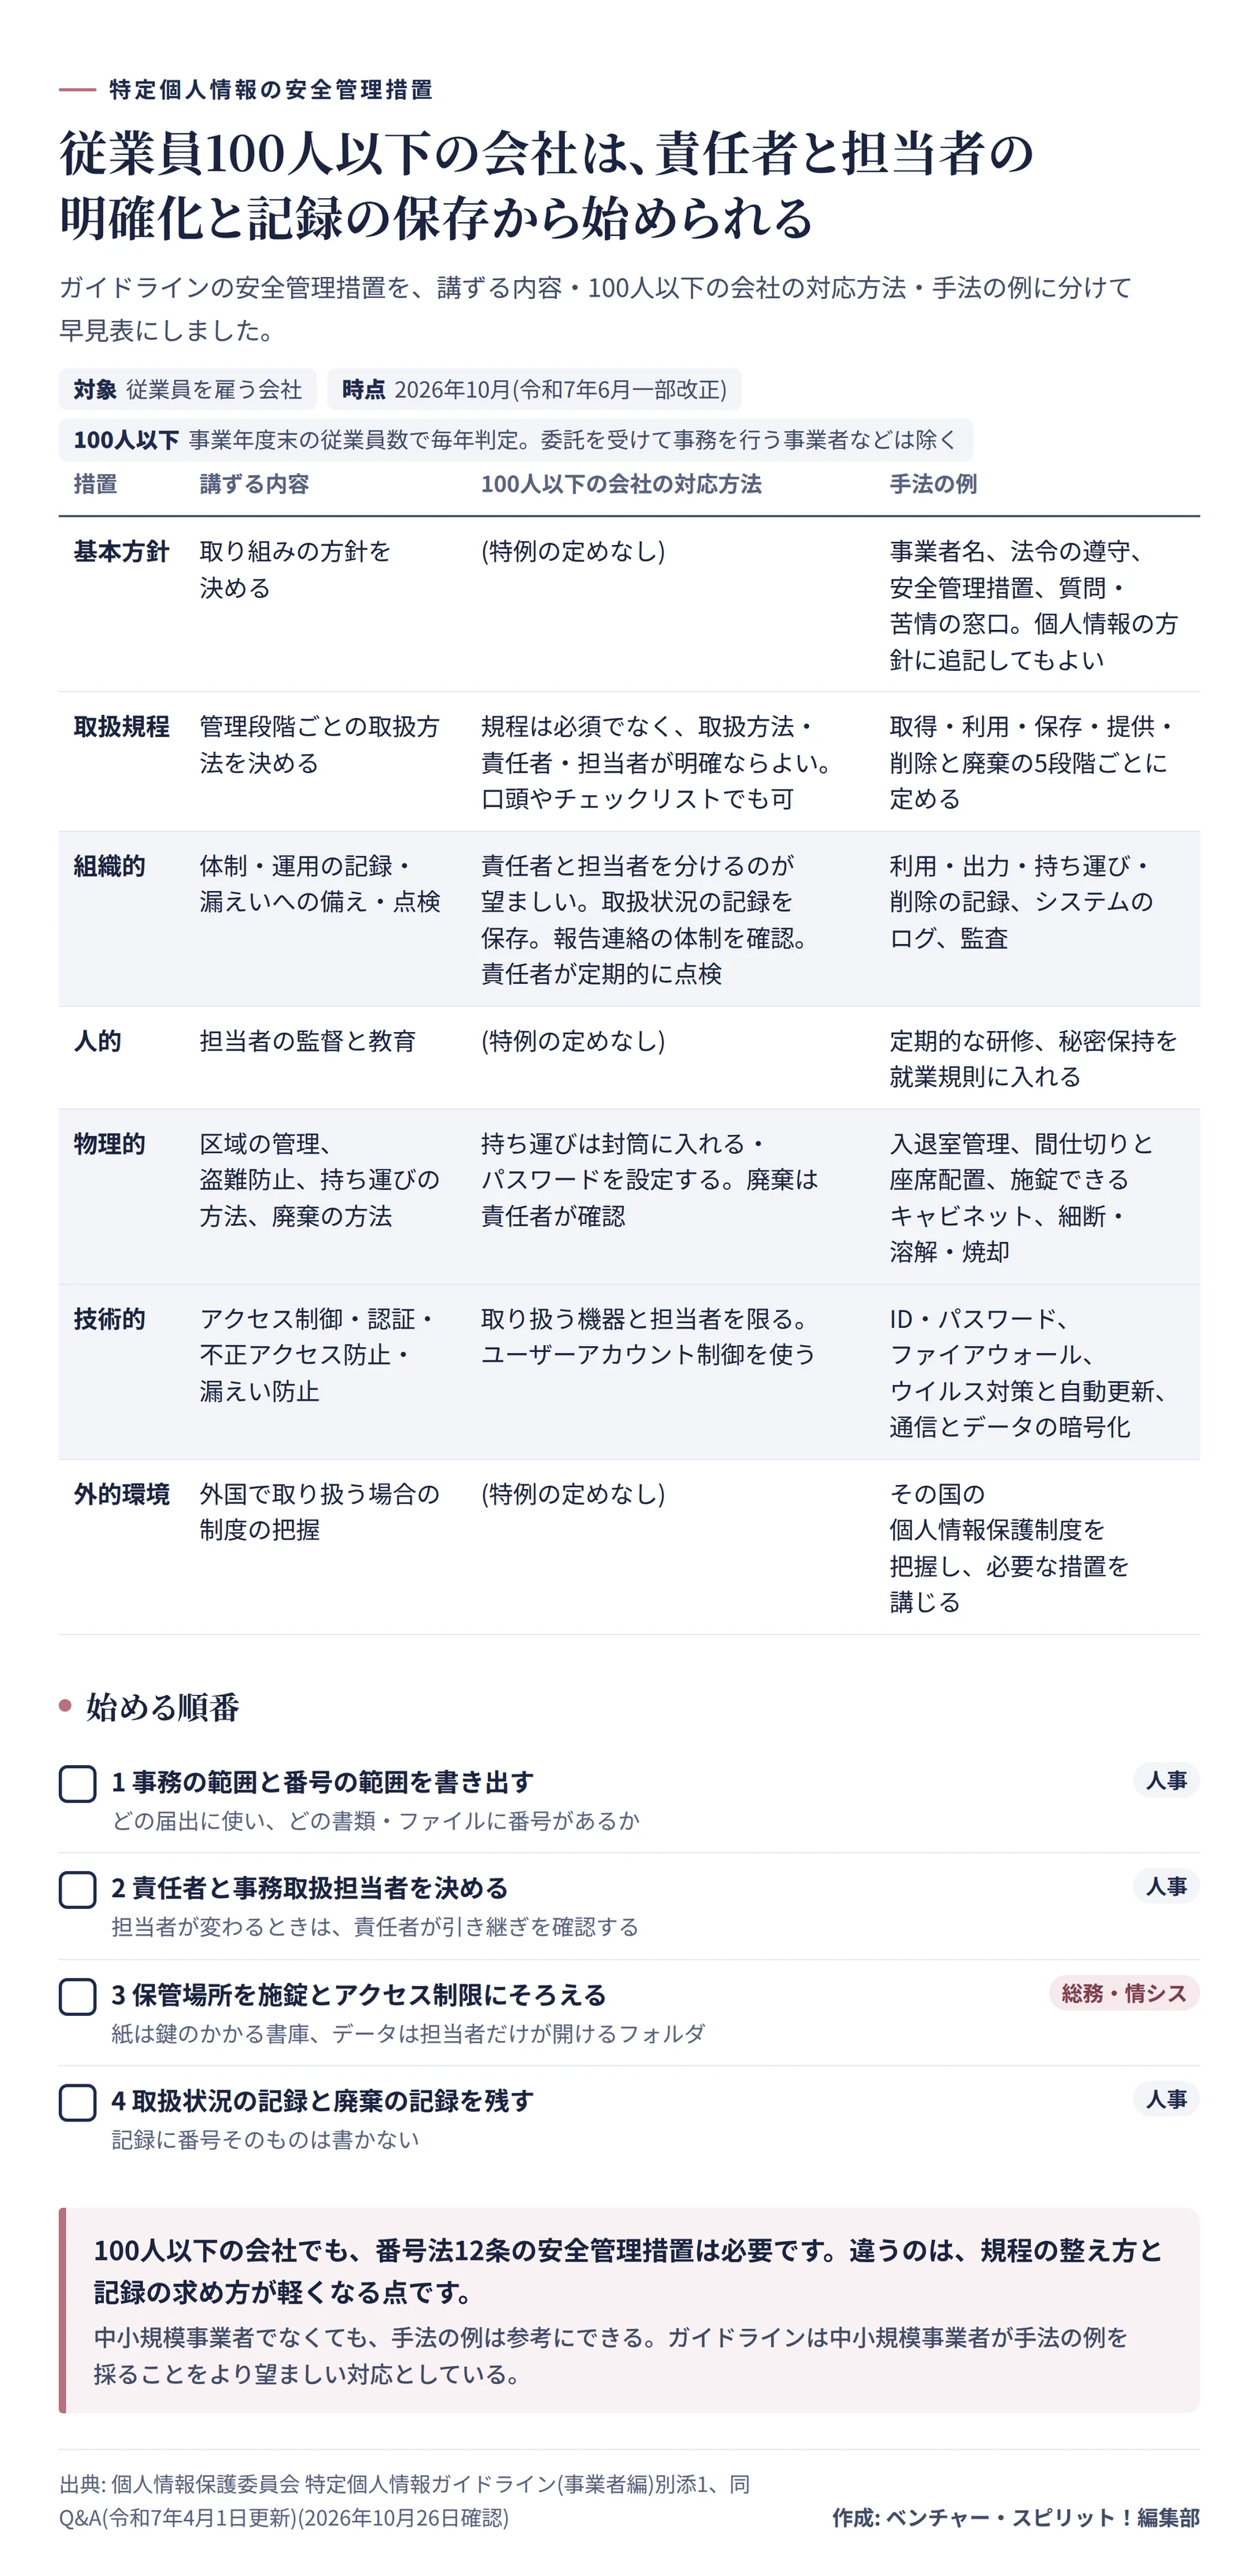
番号法12条は、番号の漏えい、滅失、毀損を防ぐ措置を会社に求めています。ガイドラインは、検討の順を決めています。番号を使う事務の範囲、番号を含む情報の範囲、事務取扱担当者を明確にし、そのうえで基本方針と取扱規程を整えます。事務取扱担当者には、従業員のほか、取締役や派遣社員も含まれます。
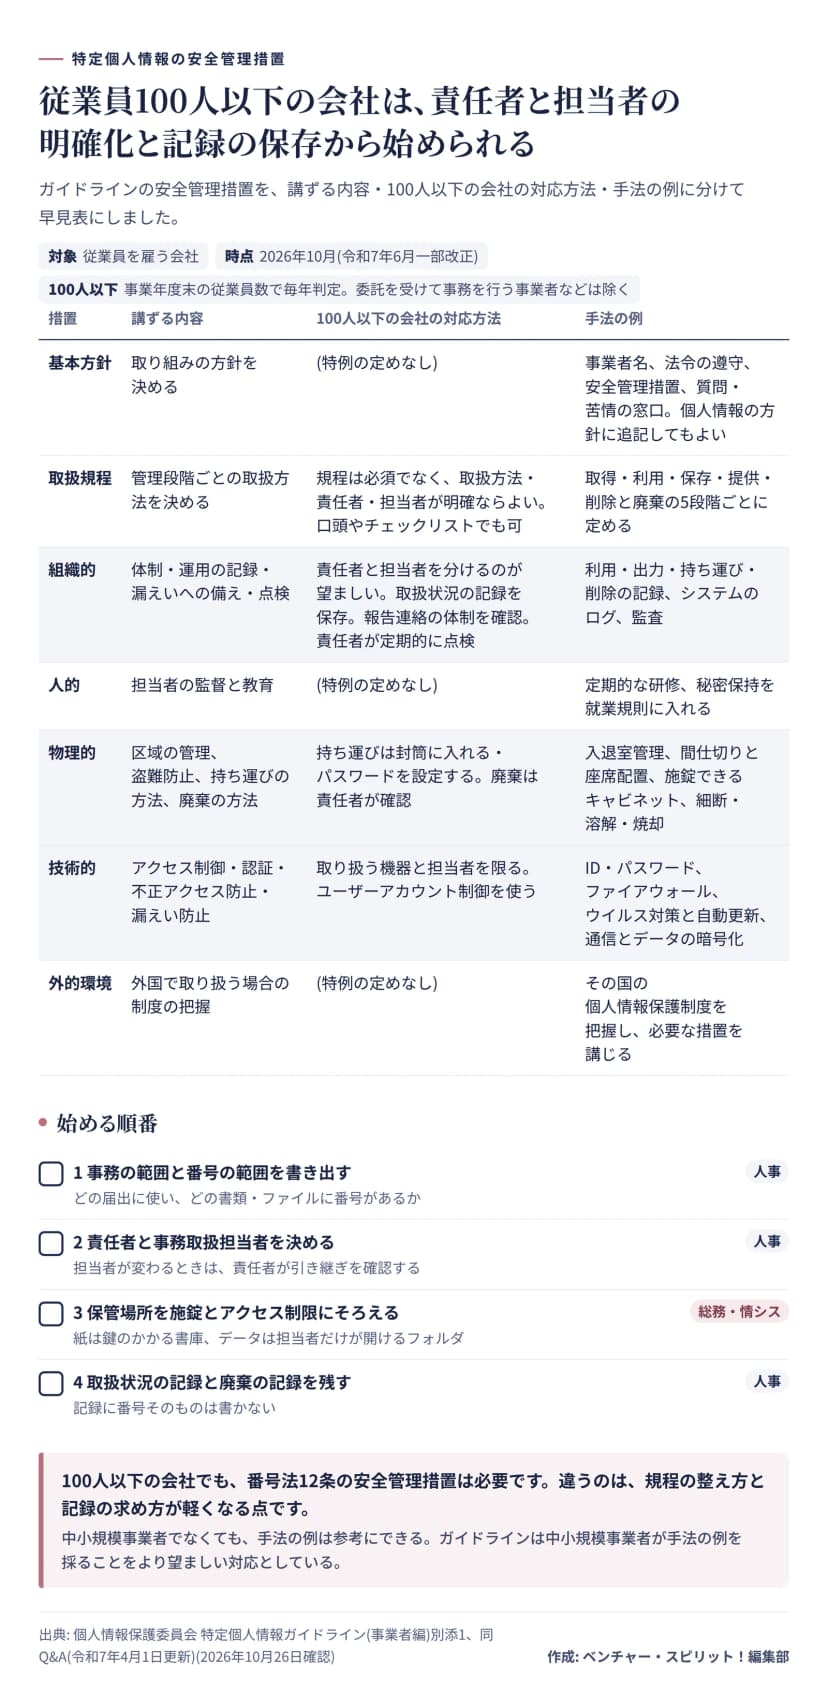 従業員100人以下の会社を中心にした、安全管理措置の早見表作成: 編集部 / 出典: 個人情報保護委員会 特定個人情報ガイドライン(事業者編)別添1
中小規模事業者には、特例的な対応方法があります。従業員が100人以下の事業者が当たり、判定は事業年度末の従業員数で毎年行います。個人番号利用事務実施者、事務の委託を受けて行う事業者、金融分野の事業者、過去6か月のいずれかの日に取り扱う個人情報が5,000人分を超える事業者は除かれます。日々雇い入れる人や2か月以内の期間で雇う人は、数えません。
| 措置 |
100人以下の会社の対応方法 |
| 取扱規程 |
必須ではない。取扱方法・責任者・担当者が明確ならよい |
| 組織的 |
責任者と担当者を分けるのが望ましい。取扱状況の記録を保存し、責任者が定期的に点検する |
| 人的 |
担当者の監督と教育(定期的な研修、秘密保持を就業規則に入れる例) |
| 物理的 |
持ち運びは封筒に入れ、パスワードを設定する。廃棄は責任者が確認する |
| 技術的 |
取り扱う機器と担当者を限り、ユーザーアカウント制御を使う |
取扱状況の記録は、業務日誌に番号の入手・廃棄、源泉徴収票の作成日、税務署への提出日を書く方法や、チェックリストに記入して残す方法で足ります。記録に番号そのものは書きません。紙は鍵のかかる書庫、データは担当者だけが開けるフォルダに入れるのが、いちばん基本の形です。
給与計算を外に出すときは、委託先を監督します
給与計算や社会保険の手続きを社労士事務所や外部の会社に任せると、番号の取扱いを委託したことになります。委託する側は、委託先に自社と同等の安全管理措置を講じさせる義務があります(番号法11条)。ガイドラインが挙げる監督は、次の3つです。
- 委託先の選定: 設備、技術水準、従業者への監督・教育の状況などを、契約の前に確認する
- 契約の締結: 秘密保持、目的外利用の禁止、再委託の条件、漏えい時の責任、契約終了後の返却か廃棄などを入れる
- 取扱状況の把握: 契約に基づいて報告を求め、必要なら委託の内容を見直す
委託先が別の会社に再委託するには、最初に委託した会社の許諾が要ります。許諾の方法に制限はありませんが、書面など記録に残る形が望ましいとされています。クラウドサービスは、提供する事業者が番号を含むデータを取り扱わない契約と適切なアクセス制御があれば、番号法上の委託には当たりません。その場合も、利用する会社は自社の安全管理措置として、データを守る必要があります。
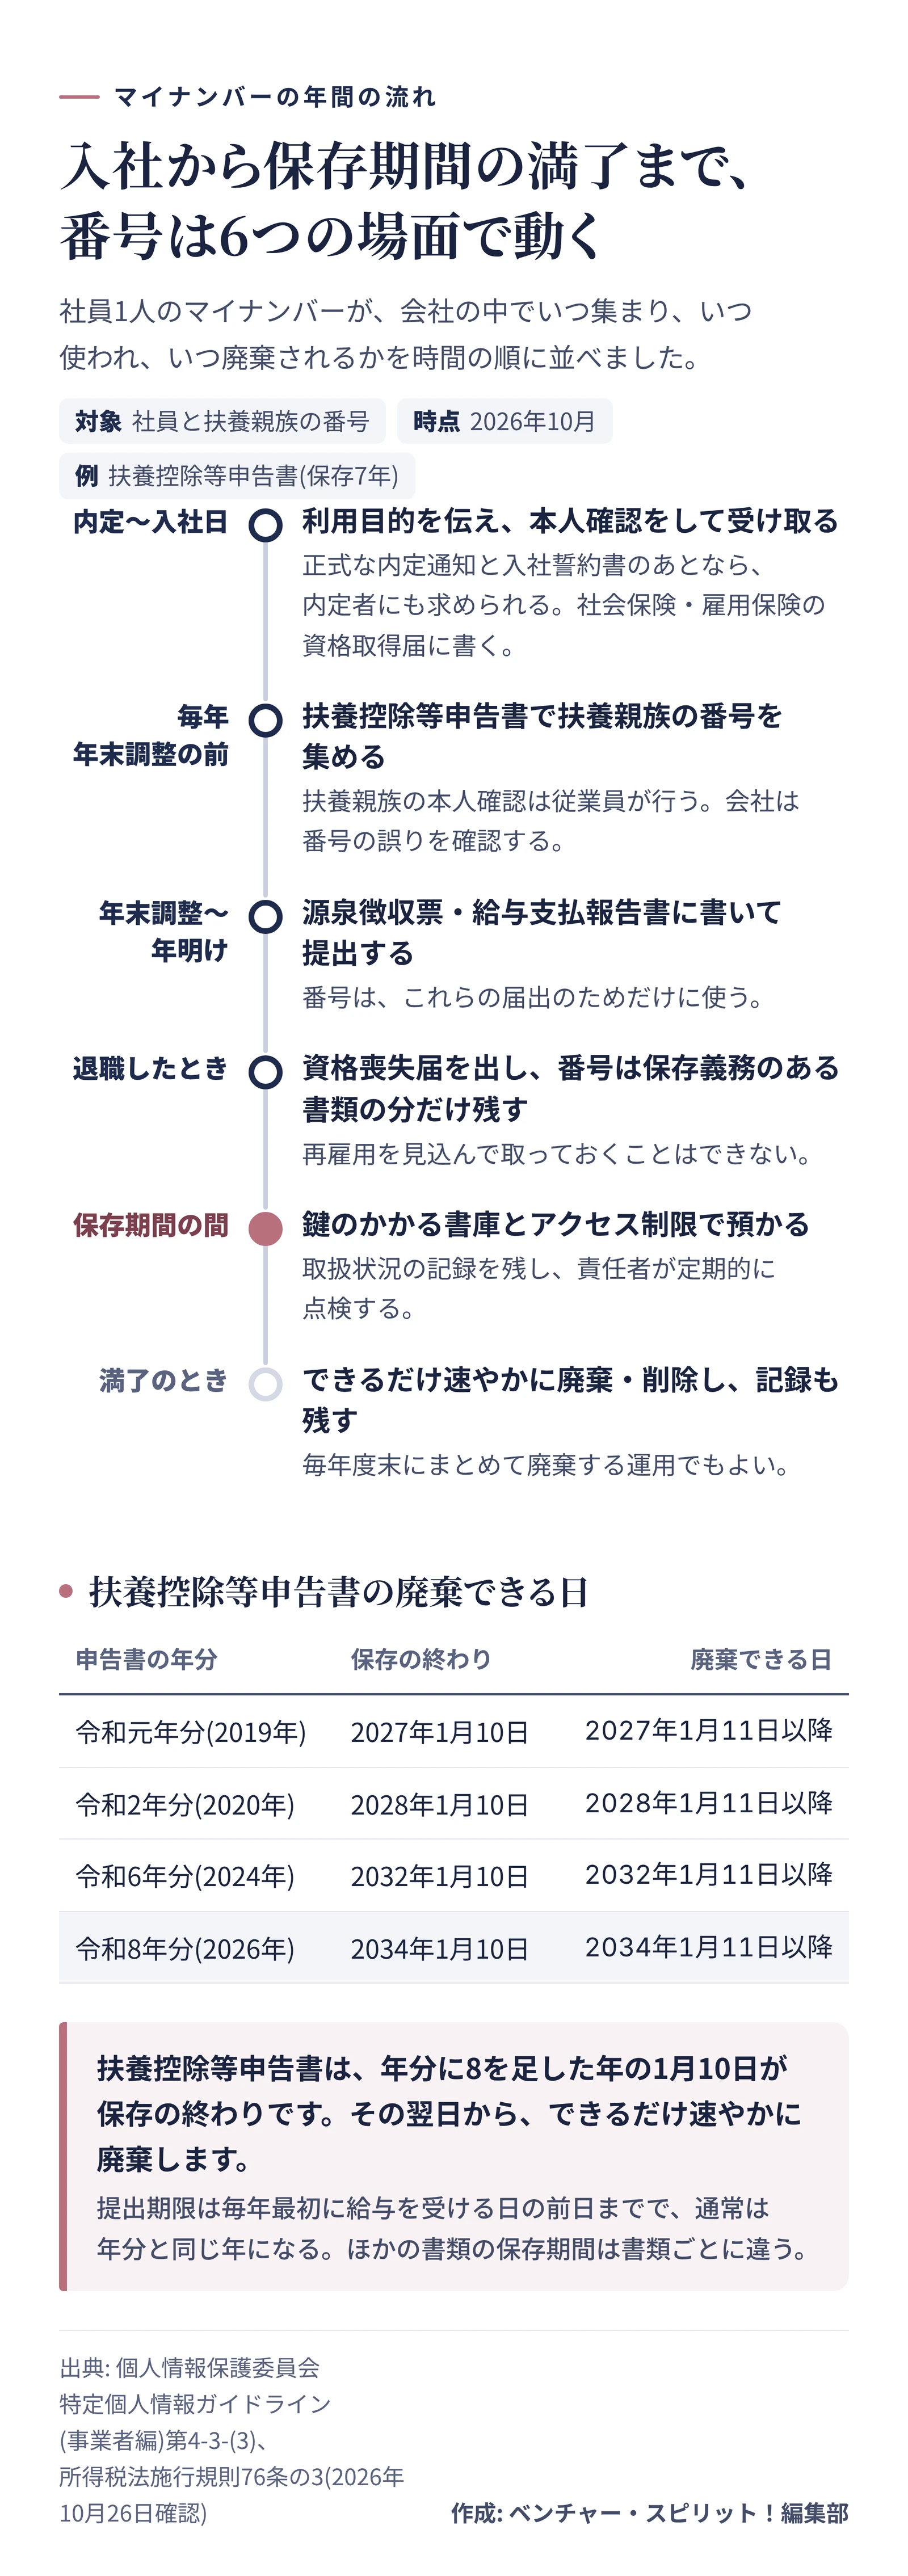
入社・年末調整・退職・満了 番号が動く時期
社員1人の番号は、入社で集まり、毎年の年末調整と年明けの届出で使われ、退職後も保存期間が終わるまで残ります。時期ごとの動きを1枚にしました。
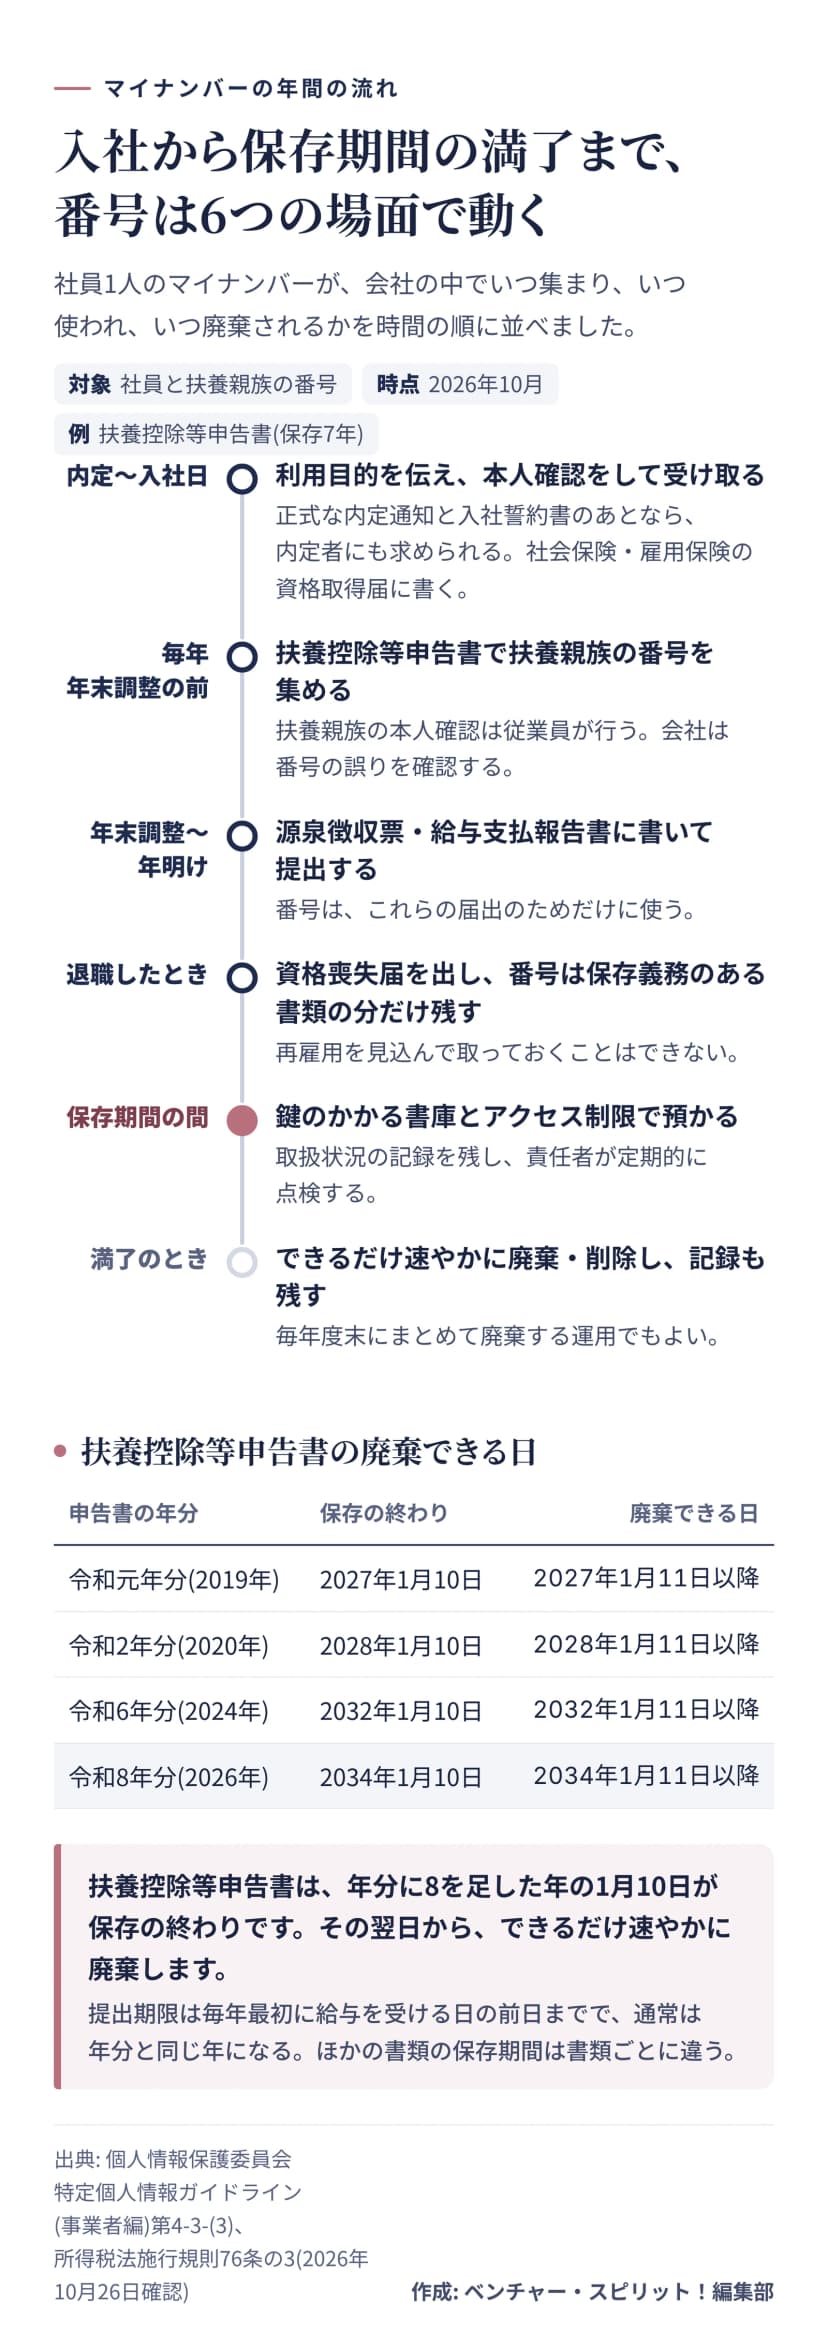 入社から保存期間の満了までの番号の動きと、扶養控除等申告書を廃棄できる日作成: 編集部 / 出典: 個人情報保護委員会 特定個人情報ガイドライン(事業者編)
退職者のマイナンバーは、保存期間が終わったら捨てます
番号を保管できるのは、番号を使う事務が続いている間です。雇用が続く間は、休職中で復職が決まっていなくても、継続して保管できます。退職すると使う事務は減りますが、番号が書かれた書類には所管の法令で保存期間があり、その期間は書類にもシステムの中にも番号を残せます。
保存期間が終わり、事務でも使わなくなったら、できるだけ速やかに廃棄か削除をします(番号法20条、ガイドライン第4-3-(3))。扶養控除等申告書は、提出期限の属する年の翌年1月10日の翌日から7年です。申告書の年分に8を足した年の1月10日が保存の終わりで、たとえば令和8年分は2034年1月10日までです。
| 申告書の年分 |
保存の終わり |
廃棄できる日 |
| 令和元年分(2019年) |
2027年1月10日 |
2027年1月11日以降 |
| 令和2年分(2020年) |
2028年1月10日 |
2028年1月11日以降 |
| 令和6年分(2024年) |
2032年1月10日 |
2032年1月11日以降 |
| 令和8年分(2026年) |
2034年1月10日 |
2034年1月11日以降 |
提出期限は毎年最初に給与を受ける日の前日までなので、通常は申告書の年分と同じ年になります。ほかの書類の保存期間は、書類の保存期間の一覧にまとめています。社会保険や雇用保険の届出の控えは、扶養控除等申告書より保存期間が短い書類もあります。
廃棄の時期は、毎年度末にまとめて行う運用でも差し支えありません。Q&Aは、廃棄が必要になってから作業するまでの期間を、番号を持つ安全性と事務の効率を考えて会社が決めるとしています。ただし、番号を使わないのにアクセスを止めただけで保管し続けることは認められません。再雇用に備える目的も同じで、再雇用の契約を結んだときに、まだ保管している番号を使えるにとどまります。
保存期間が残る間の例外も、いくつかあります。退職後に繰り延べて払う賞与が給与所得に当たり、源泉徴収票が要るなら、支払いがなくなったと確認できるまで保管できます。番号の部分を復元できないようにマスキングか削除をすれば、書類そのものは残せます。
廃棄の方法は、復元できない手段にします。紙は焼却、溶解、細断できるシュレッダー、番号部分のマスキングが例です。データは専用の削除ソフトウェアや物理的な破壊などを使います。廃棄したら、ファイルの種類・名称、責任者、廃棄の状況などを記録します。記録に番号は書きません。廃棄を委託したなら、委託先から証明書などで確実に廃棄したことを確認します。
社内の運用を点検する手順
ここまでの内容を、人事や総務が自社の運用と照らして確かめる表にしました。年に1回、責任者が点検する日を決めておくと、担当者が替わっても続けられます。
漏えいしたときは、3日から5日で速報します
特定個人情報の漏えいが一定の事態に当たるときは、個人情報保護委員会への報告が法律で義務づけられています(番号法29条の4)。報告が必要になるのは、次の事態です。
| 報告が必要な事態 |
例 |
| 不正の目的で、漏えい・利用・提供が起きた(おそれを含む) |
不正アクセス、ランサムウェア、書類・媒体の盗難、従業者の持ち出し |
| 電磁的方法で、不特定多数の人に閲覧された(おそれを含む) |
設定ミスでインターネットから見える状態になった |
| 本人の数が100人を超える |
100人超への誤送信・誤送付 |
漏えいだけでなく、滅失(紛失など)や毀損(改ざんなど)も対象です。高度な暗号化などの措置をとった情報は報告が要りません。上の事態に当たらない漏えいでも、委員会へ報告するよう努めるとされています。
期限は2段階です。まず、知ったあと速やかに速報を出します。目安は知った時点から概ね3日から5日以内です。続いて、30日以内に確報を出します。不正の目的による事態は60日以内で、確報の日数は土日・祝日も数えます。
「知った時点」は、会社が法人なら、どこかの部署が知った時点です。人事が気づいた日が起点になるので、社内の報告先を決めておくと間に合います。速報の時点で分かっている内容だけでも報告でき、報告は委員会のホームページの報告フォームに入力して行います。報告が必要な事態では、本人への通知も、状況に応じて速やかに行います。
委託先で起きた場合は、委託先が委託元に通知すれば、委託先の報告義務は免除されます。委託元は、通知を受けた時点で事態を知ったことになり、速やかに報告します。ここまでの運用は、漏えいを防ぐためだけでなく、起きたときに3日から5日で動くための備えでもあります。
個別の事情は、社会保険労務士や税理士、所管の窓口と相談のうえで判断します。制度は2026年10月26日時点の公表資料によります。