社員から「引っ越したので、定期代が変わります」と届いたとき、総務は3つのことを同時に確かめます。新しい経路は会社の決まりに合うか。定期代はいくらまで払うか。そのうち、税金がかからないのはいくらまでか。
通勤手当の額は、会社が規程で自由に決められます。一方で所得税には非課税の上限があり、超えた分は給与として課税されます。社会保険料と残業代の計算では、また別の扱いです。ここでは、規程を作る・見直す担当者に向けて、手段ごとの上限、経路の認め方、定期代の計算、引っ越しのときの変更をまとめました。2026年10月25日に、国税庁・日本年金機構・厚生労働省・e-Gov の資料で確かめた内容です。
非課税の上限は手段で決まる
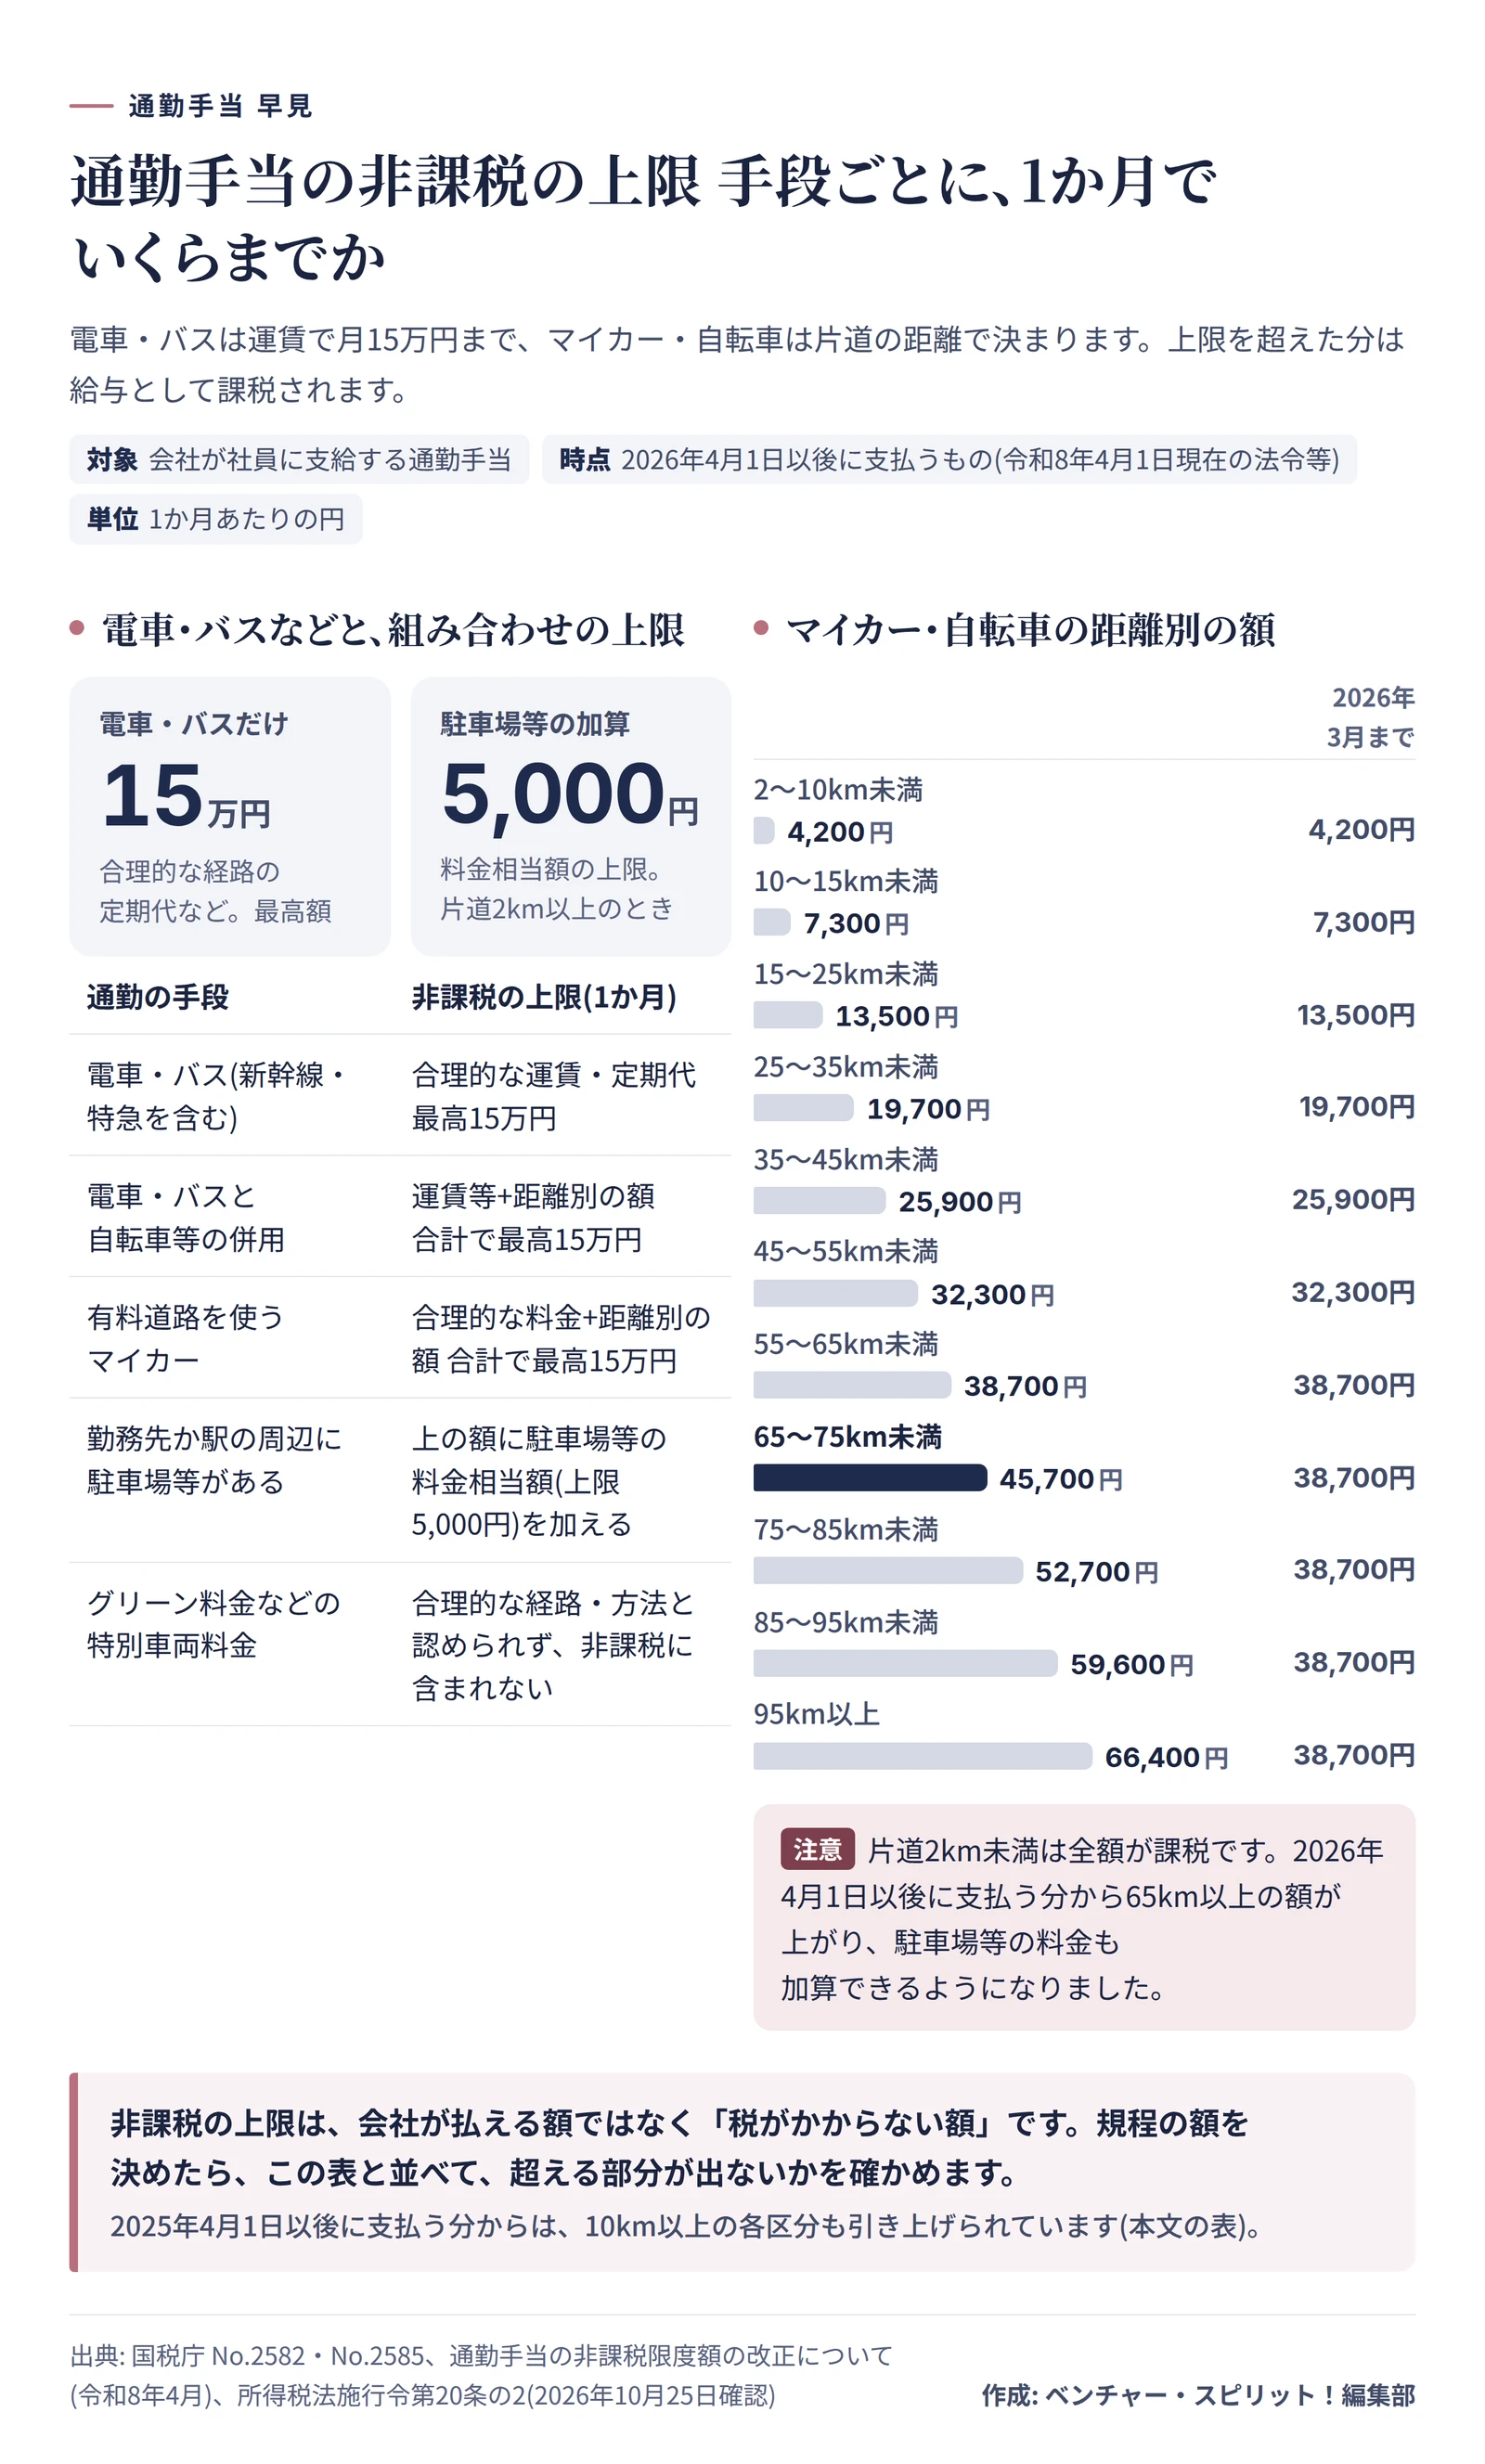
通勤手当の非課税は、所得税法第9条第1項第5号と、所得税法施行令第20条の2が根拠です。通勤の手段ごとに、1か月あたりの上限が決まっています。
| 通勤の手段 |
非課税の上限(1か月) |
| 電車・バス(新幹線・特急を含む) |
最も経済的かつ合理的な経路の運賃・定期代。最高15万円 |
| マイカー・自転車 |
片道の通勤距離で決まる額(4,200円〜66,400円) |
| 電車・バスと、マイカー・自転車の併用 |
運賃等と距離別の額の合計。最高15万円 |
| 有料道路を使うマイカー |
合理的な料金と距離別の額の合計。最高15万円 |
| 上のそれぞれで勤務先か駅の周辺に駐車場等がある |
上の額に、駐車場等の料金相当額(上限5,000円)を加える |
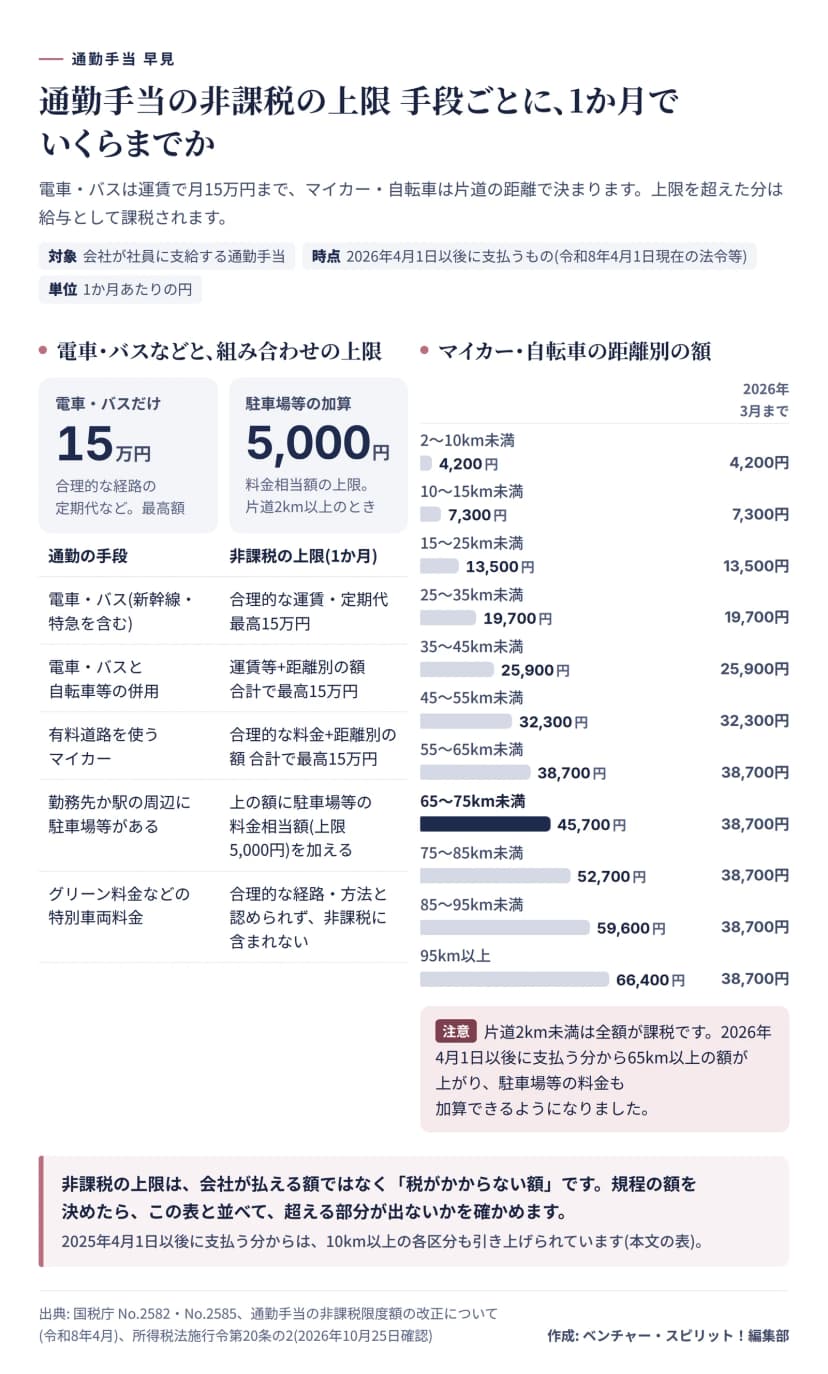 通勤手当の非課税の上限 手段別の早見と距離別の額作成: 編集部 / もとの資料: 国税庁 No.2582・No.2585・通勤手当の非課税限度額の改正について
電車・バスは月15万円まで、経路は「最も経済的かつ合理的」
電車・バスだけで通う人は、通勤のための運賃・時間・距離などの事情に照らして、最も経済的かつ合理的な経路と方法で通った場合の定期代までが非課税です。1か月あたり15万円を超えるときは、15万円が上限になります。
迷いやすいのは、次の3点です。
- 新幹線や特急の運賃も、その経路が「最も経済的かつ合理的」なら含まれます(所得税基本通達9-6の3)。
- グリーン料金など特別車両料金は、合理的な経路・方法のための料金と認められないため、含まれません。
- パートやアルバイトも、日割りにはしません。非課税の限度額は月を単位に判定します(国税庁の質疑応答事例)。
「最も経済的かつ合理的」の中身は、運賃・時間・距離などで判断するとされるだけで、乗換の回数や所要時間の具体的な数字は示されていません。基準の細部は会社で決めることになります。一般的には、最安の経路を基本にして、所要時間が大きく違うときや乗換が多いときは、少し高い経路を認める例があります。
マイカー・自転車は片道の距離で決まる
マイカーや自転車などの交通用具で通う人の上限は、片道の通勤距離(通勤経路に沿った長さ)で決まります。片道2km未満は、全額が課税です。額は2025年と2026年に続けて引き上げられました。
| 片道の距離 |
2025年3月まで |
2025年4月〜2026年3月 |
2026年4月以後 |
| 2km以上10km未満 |
4,200円 |
4,200円 |
4,200円 |
| 10km以上15km未満 |
7,100円 |
7,300円 |
7,300円 |
| 15km以上25km未満 |
12,900円 |
13,500円 |
13,500円 |
| 25km以上35km未満 |
18,700円 |
19,700円 |
19,700円 |
| 35km以上45km未満 |
24,400円 |
25,900円 |
25,900円 |
| 45km以上55km未満 |
28,000円 |
32,300円 |
32,300円 |
| 55km以上65km未満 |
31,600円 |
38,700円 |
38,700円 |
| 65km以上75km未満 |
31,600円 |
38,700円 |
45,700円 |
| 75km以上85km未満 |
31,600円 |
38,700円 |
52,700円 |
| 85km以上95km未満 |
31,600円 |
38,700円 |
59,600円 |
| 95km以上 |
31,600円 |
38,700円 |
66,400円 |
「2025年3月まで」の列は、国税庁の2025年11月の案内にある改正前の額です(55km以上は区分を分けない額でした)。
2つの改正の適用の時期は、次のとおりです。
- 2025年の改正: 政令が2025年11月19日に公布され、20日に施行されました。2025年4月1日以後に支払うべき通勤手当に適用されます。すでに旧額で払っていた会社では、2025年分の年末調整で精算が必要になることがありました。
- 2026年の改正: 令和8年度税制改正で、片道65km以上の額が上がりました。2026年4月1日以後に支払うべき通勤手当に適用されます。同日前に支払うべき分の差額を追加で支給するものには、新しい額を使えません。
駐車場等の料金は、5,000円まで加算できる
2026年4月1日以後は、一定の要件を満たす駐車場等の料金を負担している人に、距離別の額に駐車場等の料金相当額(上限5,000円)を加えた額まで非課税で払えます。国税庁のQ&Aの要点は、次のとおりです。
- 対象の駐車場等: 勤務する場所の周辺か、通勤で利用する駅・停留所などの周辺にあるもの。自宅付近の駐車場は対象外です。
- 駐輪場: 自転車やバイクの駐輪場も含みます。
- 距離の条件: 片道2km未満の人は、駐車場等の料金分も非課税にならないとされています。
- 複数の駐車場等: 要件を満たすものが複数あるときは、料金の合計額(上限5,000円)です。
- 書類の確認: 契約書や領収書を提示させる法令上の義務はありません。ただ、月額を知る必要があるため、金額が分かる書類で確認します。料金が変わったときは、申し出てもらいます。
- 会社が代わりに契約するとき: 会社が従業員に代わって契約して負担する駐車場代も、通勤手当として扱います。
月額の出し方は、料金の決め方で変わります。たとえば3か月で24,000円なら8,000円、1年で79,200円なら6,600円です。コインパーキングなど利用のたびに払うものは、実際に払った1か月分の合計になります。
計算の例
数字はすべて架空です。非課税の上限と実際の支給額を並べて、超える部分を出します。
| 場面 |
非課税の上限 |
支給額 |
課税される額 |
| 電車の6か月定期63,600円(月割り10,600円) |
15万円 |
月10,600円 |
0円 |
| 新幹線通勤で1か月定期が162,000円 |
15万円 |
月162,000円 |
12,000円 |
| マイカー片道12km |
7,300円 |
8,000円 |
700円 |
| マイカー片道18kmで勤務先の隣の駐車場が月6,500円 |
13,500円+5,000円=18,500円 |
20,000円 |
1,500円 |
| 片道70kmのマイカー(2026年4月分) |
45,700円 |
45,000円 |
0円 |
| 自転車で片道3kmを駅まで通い、電車の定期9,000円 |
4,200円+9,000円=13,200円 |
13,200円 |
0円 |
3つ目と4つ目のように、1,000円単位で超える例は、距離の測り方や駐車場代の確認で起こりがちです。5つ目の片道70kmは、2026年3月までは上限が38,700円なので、同じ額でも6,300円が課税でした。
6か月分の定期代をまとめて払うときは、条文が「一月当たり」の金額で上限を決めているため、定期代を6で割った月額で15万円と比べる考え方になります。月額が15万円を超える定期は、超える額の6か月分が給与として課税されます。
税のほかに、社会保険料・労働保険料・残業代の扱いも違う
税の上限だけを見ていると、ほかの計算で戸惑います。同じ通勤手当が、計算の種類で違う扱いになるためです。
| 計算 |
通勤手当の扱い |
根拠 |
| 所得税 |
上限内は非課税。超える分は給与 |
所得税法第9条・施行令第20条の2 |
| 健康保険・厚生年金保険の保険料 |
報酬に含める。非課税でも含める |
日本年金機構 |
| 労働保険料(雇用保険・労災保険) |
賃金に含める。課税・非課税を問わない。定期券の現物支給も含める |
厚生労働省の労働局の手引き |
| 割増賃金の基礎 |
算入しない。ただし、距離や実費に関係なく一律の額なら算入する |
労働基準法第37条第5項・施行規則第21条 |
給与計算の全体の流れは給与計算の流れ 締めから振込までの毎月の段取りと控除の計算の順番に、割増賃金の計算は割増賃金とは 時間外・深夜・休日の割増率と残業代の計算例にまとめています。
引っ越しで定期代が変わると、標準報酬月額が見直される場合がある
日本年金機構の事例集は、通勤手当の支給方法が月額から日額単位に変わる場合などを、固定的賃金の変動としています。固定的賃金が変わったあと、3か月の報酬の平均で標準報酬月額が2等級以上動くと、随時改定の対象です。引っ越しで定期代が大きく増減した月は、3か月後の等級を確かめます。
同じ事例集には、産休などで通勤の実績がなく手当が出ない場合は、手当が廃止されたわけではないので、随時改定の対象にならないという答えもあります。
3か月・6か月分をまとめて払う定期代を、算定基礎届でどの月にどう入れるかは、日本年金機構の「算定基礎届の記入・提出ガイドブック」で確かめてください。この記事では、公式の資料で確認できた範囲だけを書いています。
定期の期間と、引っ越し・異動・入退社の月
定期の期間(1・3・6か月)は、法令に決まりがありません。規程で、原則とする期間と、例外を決めておきます。一般的な例は、次のとおりです。
| 期間 |
向いている場合 |
決めておくこと |
| 6か月 |
異動の見込みが少ない社員 |
途中で退職・異動したときの払戻しの扱い |
| 3か月 |
入社1年目や、異動が多い部署 |
支給の月(1月・4月・7月・10月など) |
| 1か月 |
試用期間・短期の契約・勤務地が変わる見込み |
毎月の申請の手間 |
引っ越し・異動・入退社の月の扱いは、法令で一律に決まっていない部分が多く、一般的には次のように定めます。
| 場面 |
一般的な扱い |
税の面で押さえること |
| 引っ越し・勤務地の異動 |
届出を受けて、新しい経路で再計算する。変更日以後の定期代を払う |
マイカーの距離が月の途中で変わったときは、変更前と後の長い方の距離の額でも差し支えない(国税庁の質疑応答事例) |
| 月の途中の入社 |
入社日から使う分を払う。1か月分の定期を買って全額払う例もある |
非課税の判定は日割りにせず、月の単位で行う |
| 退職・休職 |
退職日までの分を払う。使わない定期は払い戻して、会社に戻してもらう例が多い |
払戻金の扱いは、規程に書いておく |
| 在宅勤務が増えたとき |
出社日数に応じた日額払いに変える会社がある |
月額から日額への変更は、社会保険の固定的賃金の変動になる |
マイカーの月の途中の変更について、国税庁の質疑応答事例は、その月の1日現在の通勤方法にもとづいて支給しているときは、1日現在の距離の額でも差し支えないとしています。
通勤手当と住宅手当を合わせて定額で払う会社は、給与明細で、通勤費の実費部分を区分して表示する必要があります。たとえば「住宅通勤手当45,000円(うち通勤手当28,000円)」のように表示します。区分が分かれば、その部分は非課税の通勤手当として認められます。
規程に書く8項目と文例
通勤手当は賃金なので、常時10人以上の労働者を使う会社は、賃金の決定・計算・支払の方法として就業規則(または賃金規程)に定めて、労働基準監督署に届け出ます(労働基準法第89条第2号)。変更するときは、過半数で組織する労働組合か、労働者の過半数を代表する者の意見を聴きます(第90条)。10人未満の会社も、雇用契約書や規程で決めておくと、あとで迷いません。
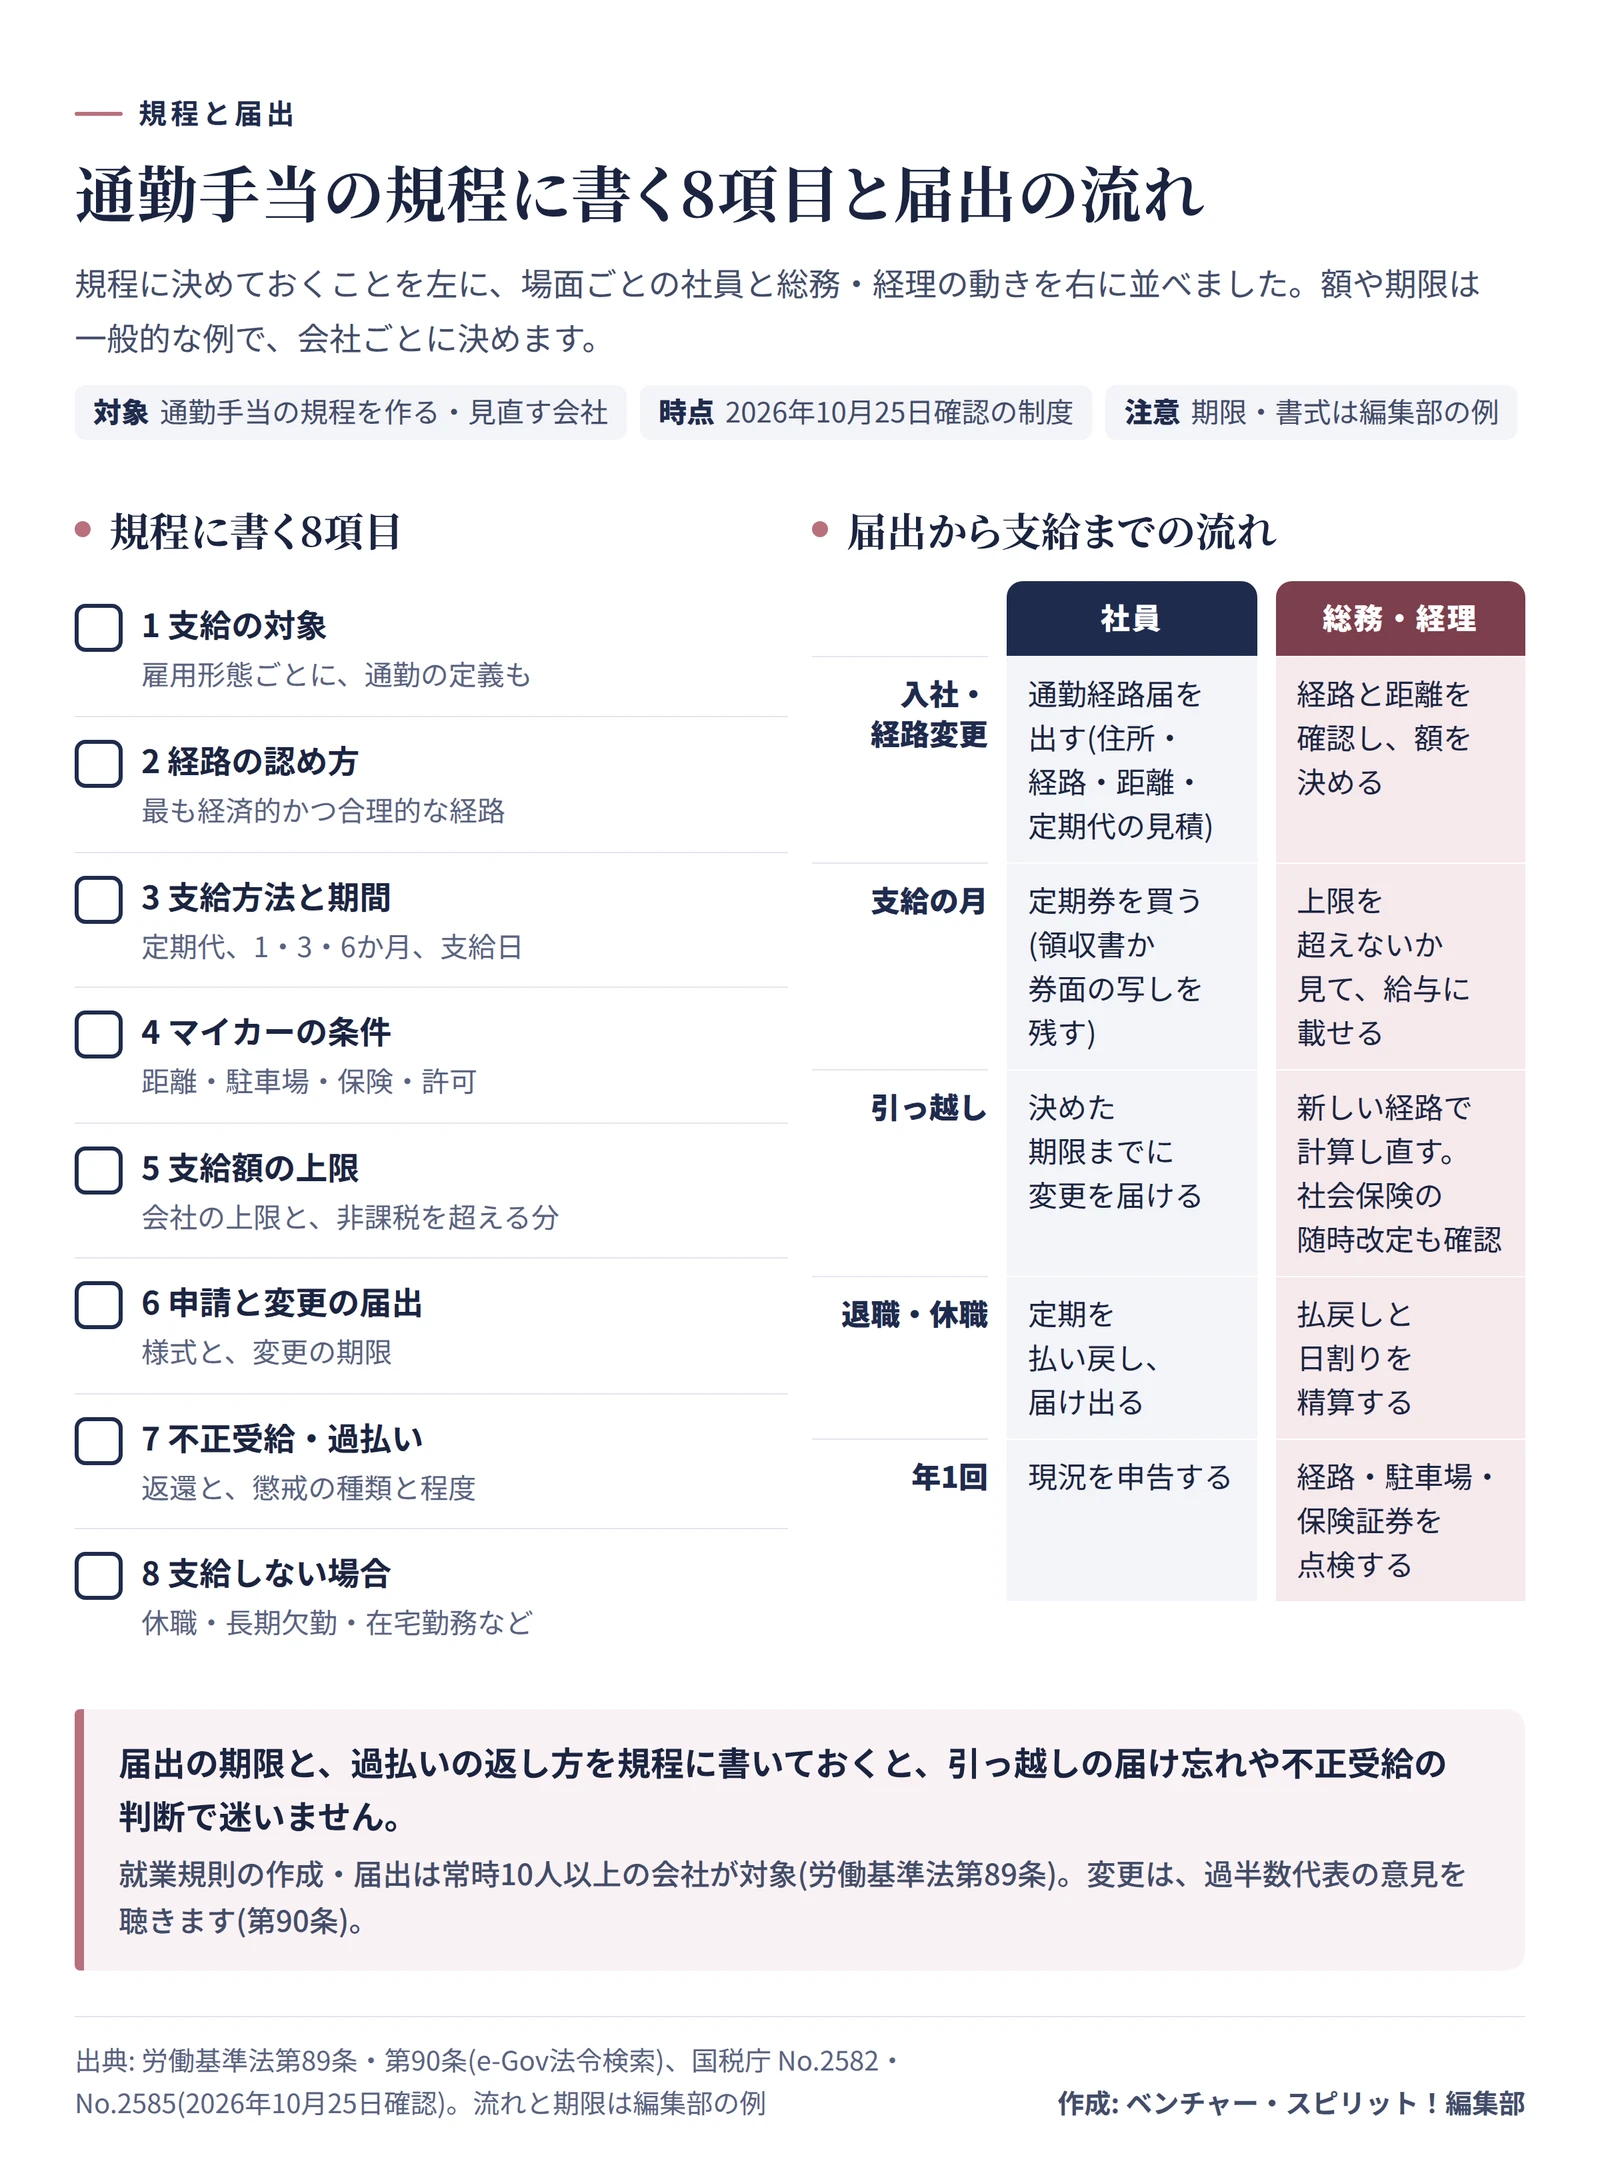
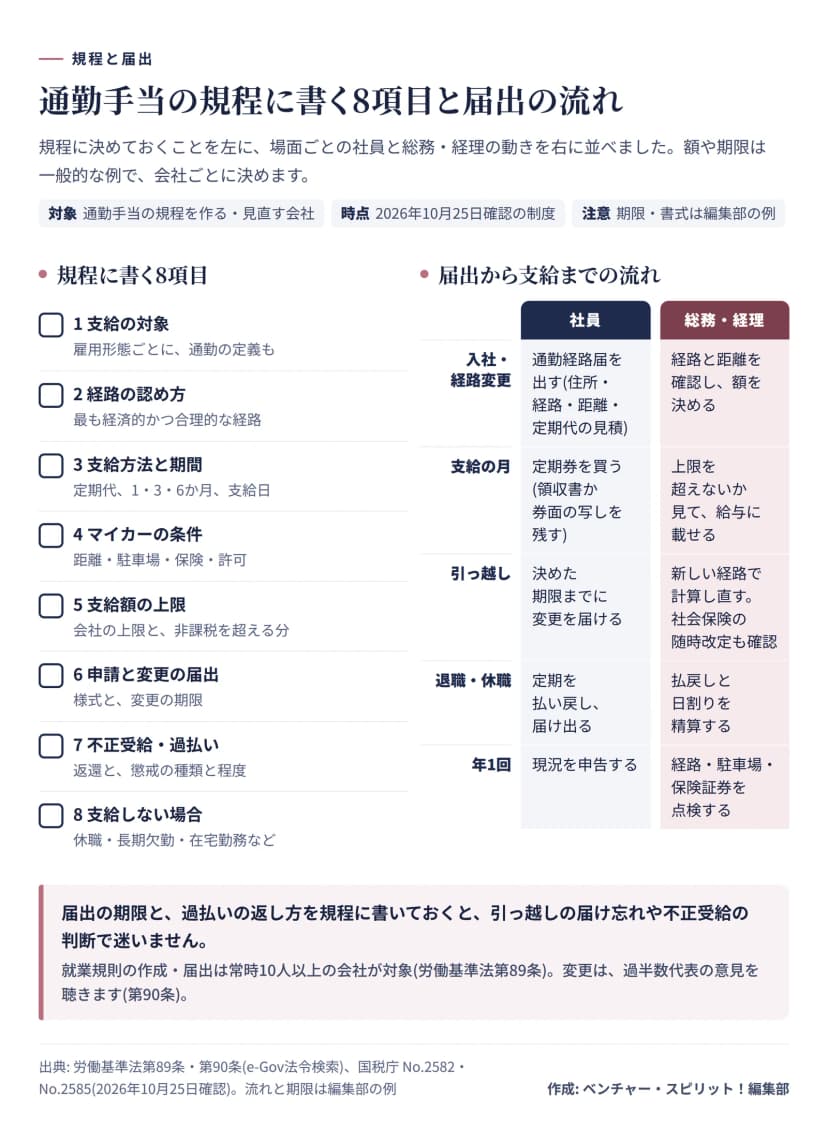 通勤手当の規程に書く8項目と、届出から支給までの流れ作成: 編集部 / もとの資料: 労働基準法第89条・第90条・国税庁
規程には、次の8項目を書きます。
- 支給の対象: 雇用形態ごとの扱い。「通勤」の意味を、自宅から勤務先までとしておく。
- 経路の認め方: 最も経済的かつ合理的な経路と方法。乗換や所要時間の目安を添える。
- 支給方法と期間: 定期代の実費か、定額か。1・3・6か月のどれを原則にするか。
- マイカーの条件: 許可制にするか。距離の下限(片道2km以上など)、駐車場の確保、任意保険への加入。
- 支給額の上限: 会社独自の月額の上限。非課税の限度額を超える分の扱い。
- 申請と変更の届出: 様式と提出先。引っ越し・経路変更・マイカーの変更を届ける期限。
- 不正受給・過払いへの対応: 返還の方法、懲戒の種類と程度。
- 支給しない・減額する場合: 休職、長期の欠勤、在宅勤務で出社しない期間。
経路を認める基準の書き方
経路の認め方は、あいまいなままにしておくと、一番もめやすい項目です。「最も経済的かつ合理的」を具体的にする書き方の例を示します。
実費にかかわらず全員一律の額で払う方式は、非課税の上限を超えない場合でも、残業代の基礎に入る点に注意します。
不正受給と過払いの対応
通勤手当の不正は、悪意のある例よりも、届け忘れから起こります。引っ越したのに旧住所の定期代を受け取り続けた、マイカー通勤に変えたのに電車の定期代をもらっていた、といった例です。
対応は、次の順に進めます。
- 事実を確かめる。申請書、定期券の写し、駐車場の契約書などを見て、いつから差があるかを出す。
- 返還してもらう額を決める。返す期間と、分割にするかを本人と話し合う。
- 給与から差し引くときは、労使協定が必要になる(労働基準法第24条)。協定がなければ、別に振り込んでもらう。
- 悪質な場合は、規程に定めた種類と程度の範囲で懲戒を検討する(第89条第9号)。
返した後の源泉所得税の精算は、所轄の税務署か税理士に相談してください。
届け忘れを防ぐには、年に1回、現住所と経路の確認書を出してもらう方法が一般的です。出張旅費など、ほかの経費の規程づくりは出張旅費規程の作り方 日当・宿泊費の決め方と非課税の条件・精算の手順も参考になります。
規程を決め直す段取り
- 今の規程と、実際に払っている額を一覧にする。手段(電車・バス・マイカー・自転車)ごとに分ける。
- 全員の支給額を、この記事の上限の表と並べる。超える部分があれば、その人と金額を出す。
- マイカー通勤の人の片道距離を、通勤経路に沿った長さで測り直す。2026年4月1日以後は、65km以上の額と駐車場等の加算も見直す。
- 経路の基準(最安を原則にするか、時間を重くみるか)を決める。
- 届出の様式と期限、不正受給の対応を規程に書く。変更は、過半数代表の意見を聴いて届け出る。
- 変更後は、全員に周知する。年1回の現況確認の日も決める。
制度は2026年10月25日時点の資料にもとづきます。個別の判断は、顧問の税理士・社会保険労務士、所轄の税務署・年金事務所・労働基準監督署に相談してください。