償却資産の申告は、会社が持つ事業用の資産を、毎年1月1日現在の状態で市区町村に知らせる手続きです。期限は1月31日で、2027年はその日が日曜日にあたります。2027年(令和9年度)分から免税点が上がり、少額資産の特例の基準も変わったため、12月のうちに台帳を整理すると安心です。この記事は2026年10月22日時点の公的資料で確かめました。
東京都23区の令和8年度用の手引きを手本にします。令和9年度(2027年)用は、確かめた時点では見つかりませんでした。自治体ごとに違う点は「例」と書くので、提出前に資産がある市区町村の最新の手引きで確かめてください。
償却資産の申告とは 誰が・いつまでに・どこへ出すのか
固定資産税は、土地・家屋・償却資産にかかる税金です。償却資産は、土地と家屋を除く事業用の資産で、減価償却費が法人税や所得税の計算で経費になるものをいいます(地方税法第341条第4号)。パソコンや机、看板、工場の機械などです。
償却資産には登記がないため、持ち主からの申告をもとに課税台帳に登録して課税します(総務省)。申告が必要なのは、そのためです。
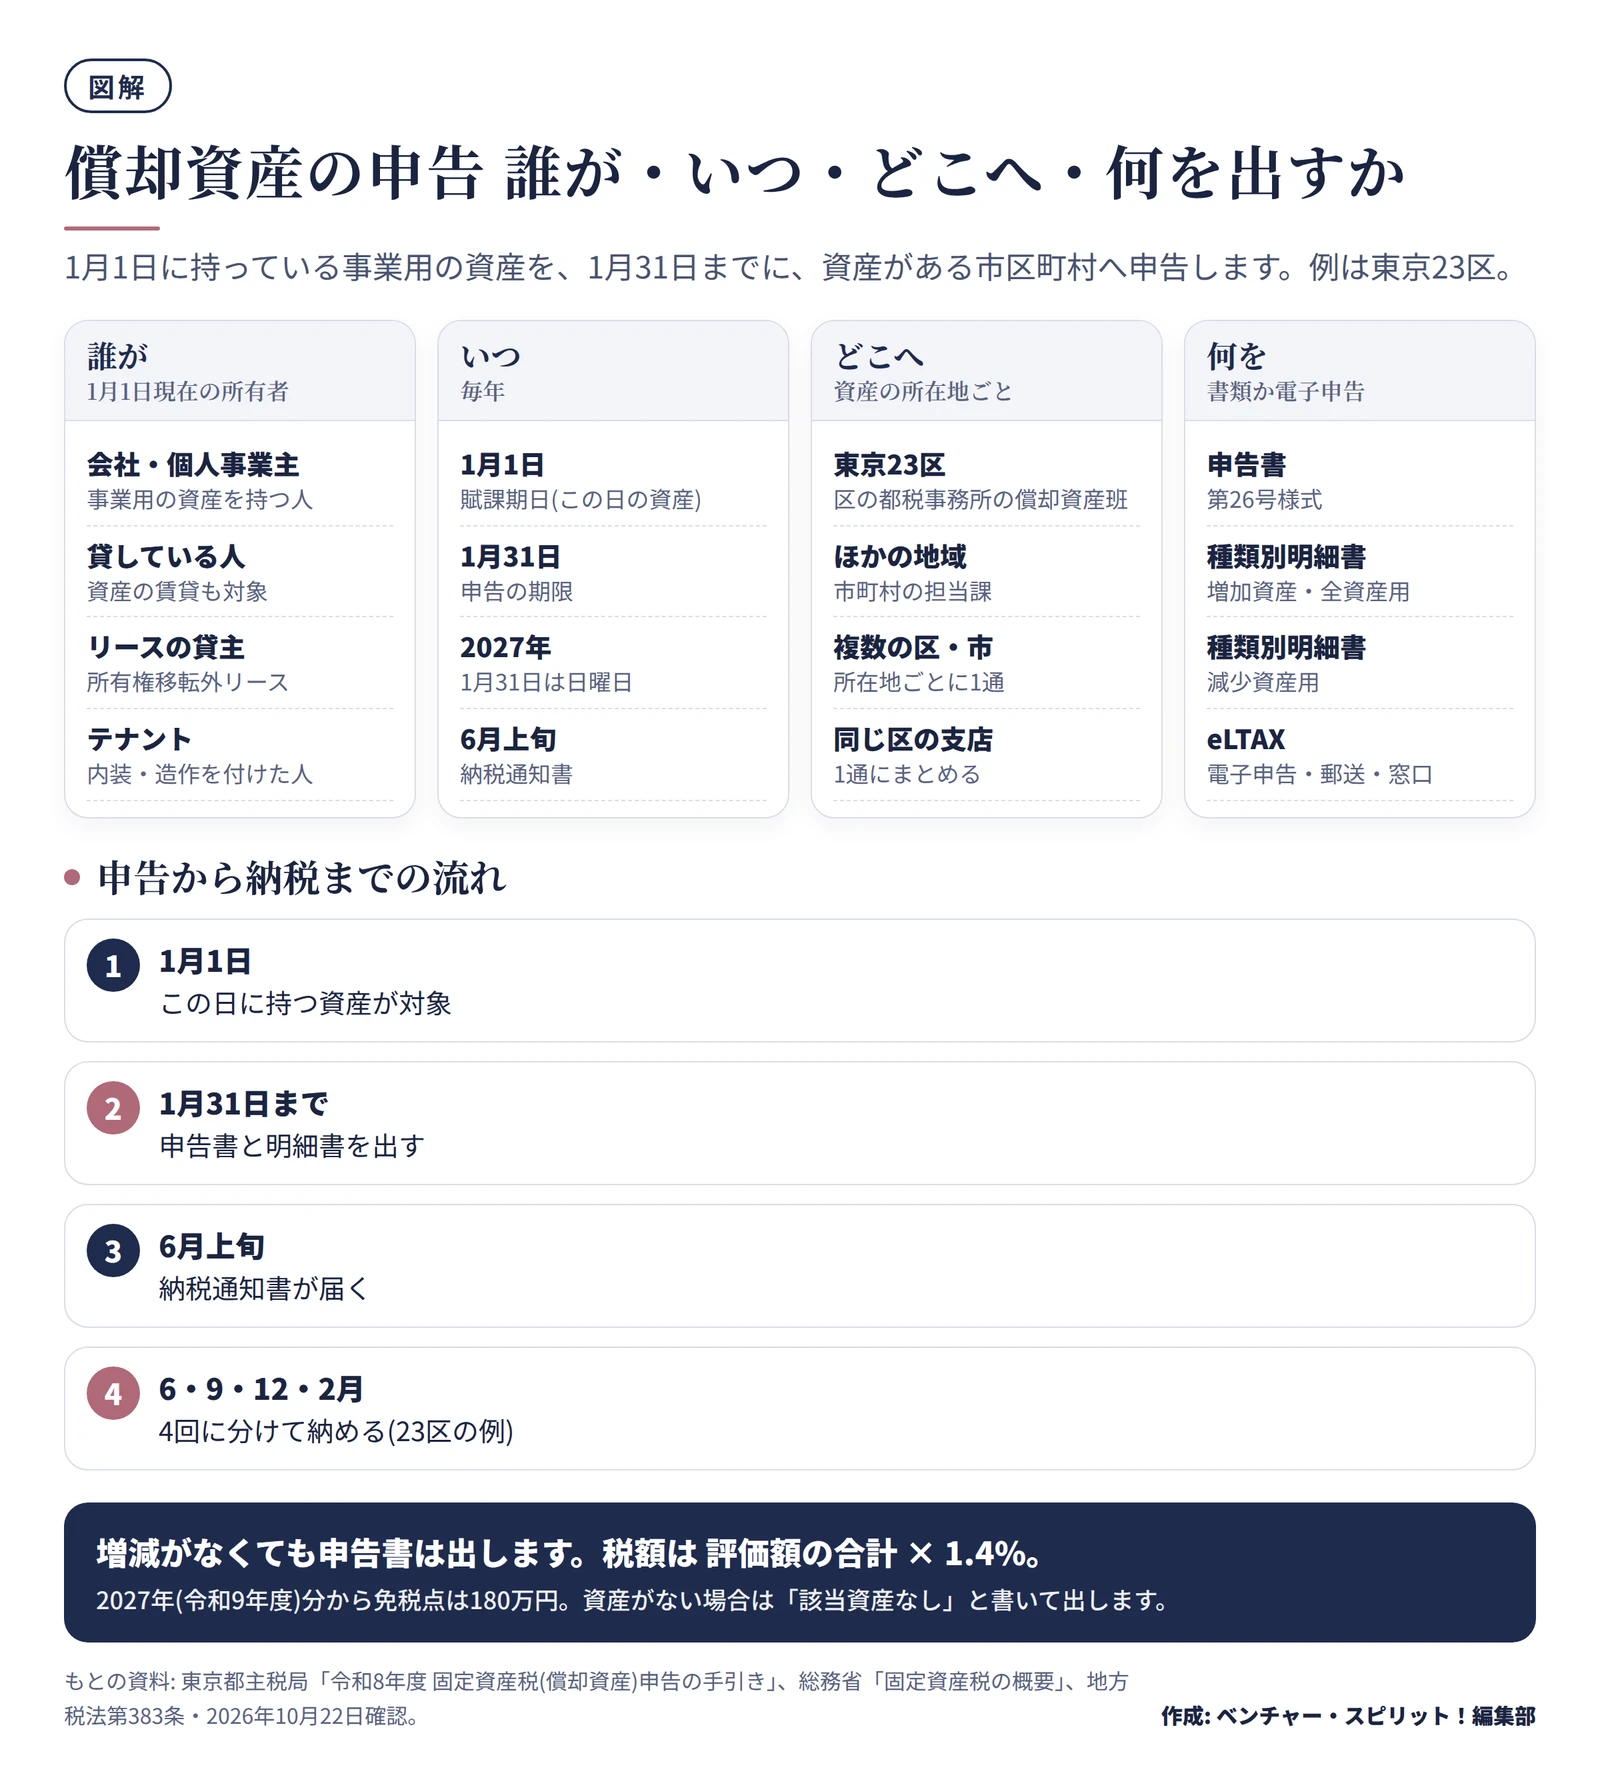
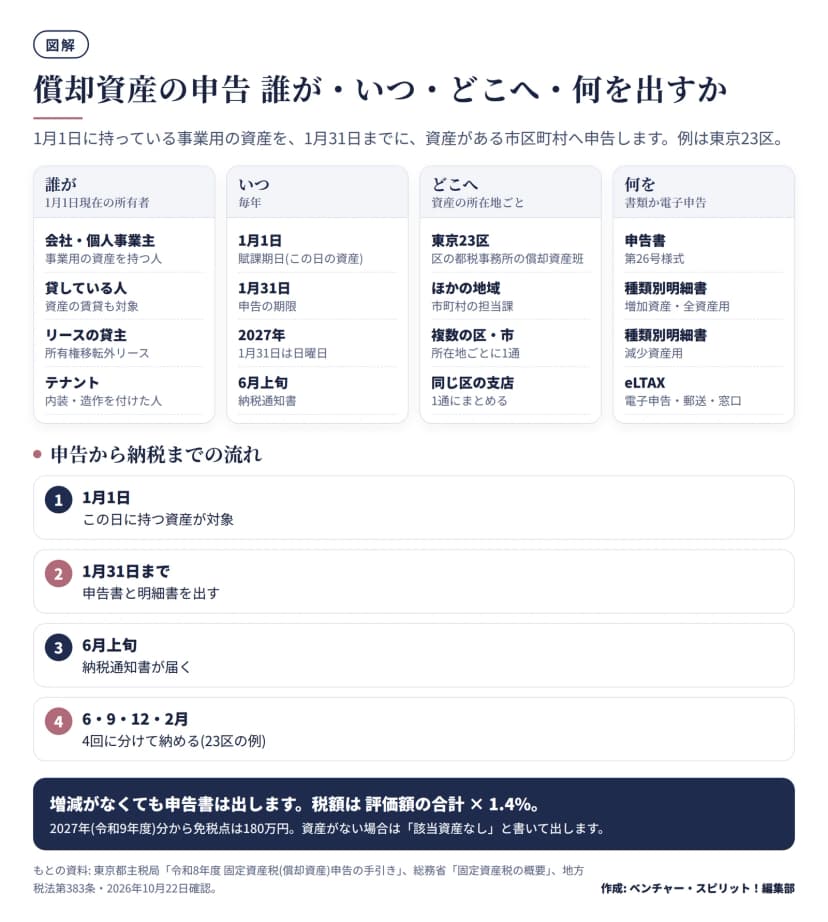 償却資産の申告 誰が・いつ・どこへ・何を出すかと納税までの流れ作成: 編集部 / もとの資料: 東京都主税局「令和8年度 固定資産税(償却資産)申告の手引き」
| 項目 |
内容 |
| 誰が |
1月1日現在、償却資産を持っている人。賃貸している人、所有権移転外リースの貸主、テナントとして内装を付けた人なども含む |
| いつ |
賦課期日は1月1日、申告の期限は1月31日(地方税法第383条) |
| どこへ |
資産がある市町村(東京23区は資産がある区の都税事務所の償却資産班) |
| 何を |
償却資産申告書(第26号様式)と種類別明細書 |
| その後 |
6月上旬に納税通知書。東京23区の例では6月・9月・12月・翌年2月の4回で納める |
複数の区や市に資産があるときは、資産がある区ごとに1通ずつ出します(東京23区の手引き)。法人事業税の申告先とは別です。同じ区に本店と支店がある場合は、1通にまとめます。
対象になる資産とならない資産の早見表
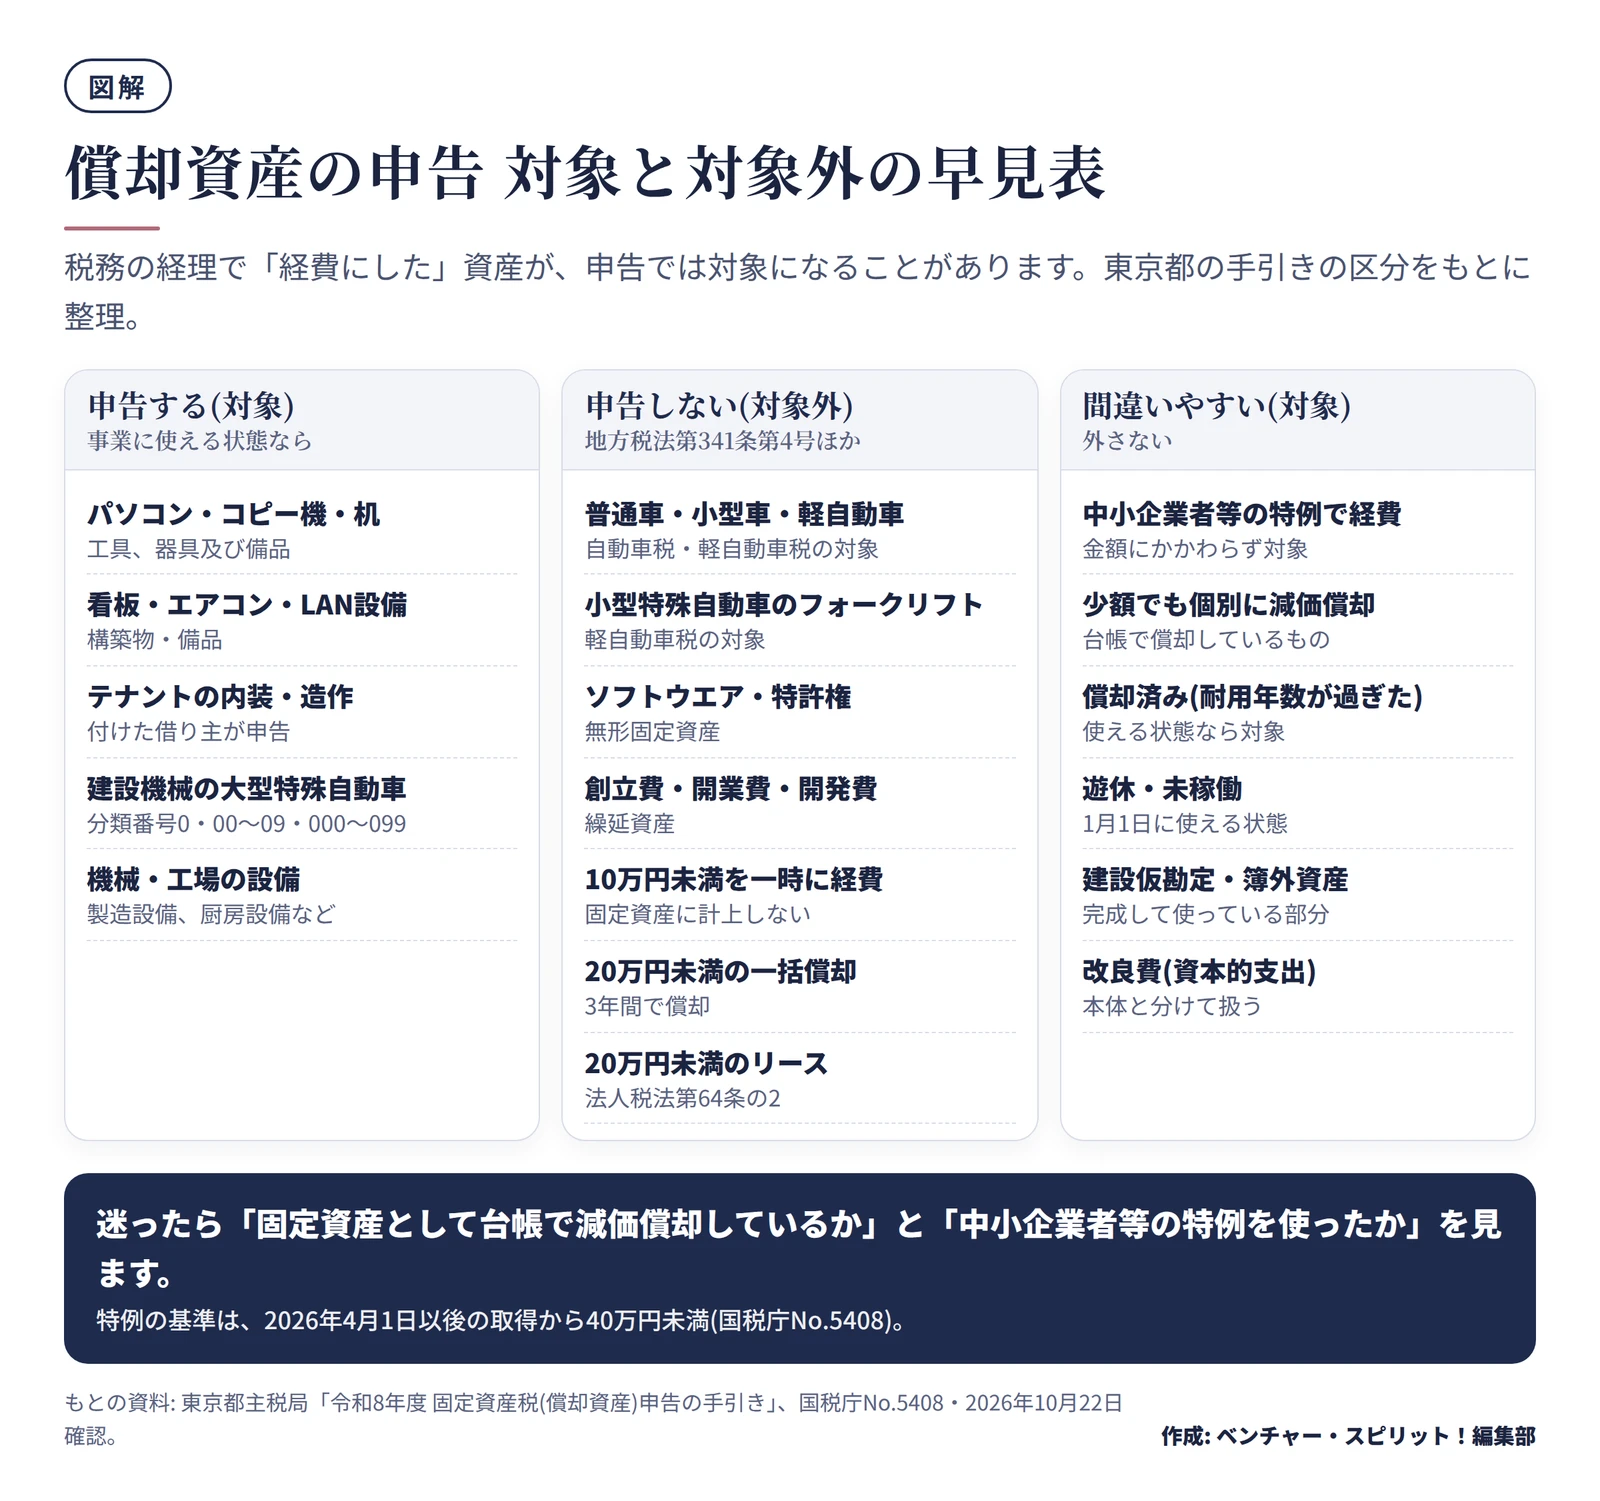
迷う資産は、次の表で振り分けます。東京都の手引きの区分をもとにしました。
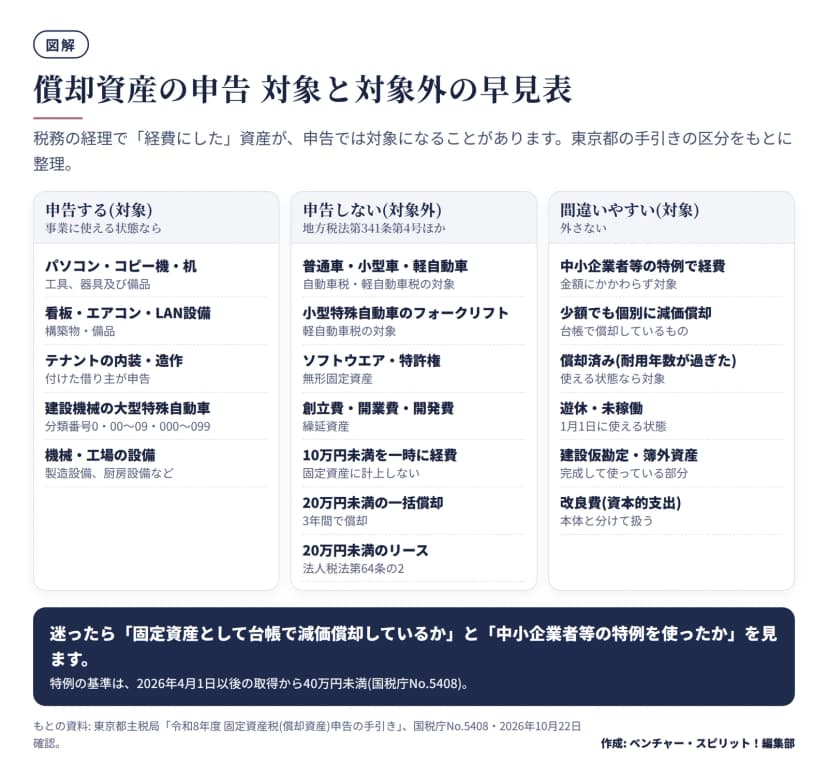 償却資産の申告 対象と対象外の早見表作成: 編集部 / もとの資料: 東京都主税局「令和8年度 固定資産税(償却資産)申告の手引き」
| 資産 |
申告 |
理由・メモ |
| パソコン、コピー機、机、応接セット、看板、ルームエアコン、LAN設備 |
対象 |
工具、器具及び備品、構築物など |
| テナントが付けた内装・造作・建築設備 |
対象 |
家屋の持ち主ではなく、付けた借り主が申告する |
| 建設機械にあたる大型特殊自動車 |
対象 |
分類番号が0、00〜09、000〜099のもの |
| 普通車・小型車・軽自動車 |
対象外 |
自動車税(種別割)・軽自動車税(種別割)の対象 |
| 小型特殊自動車のフォークリフトなど |
対象外 |
軽自動車税(種別割)の対象になるもの |
| アプリケーションソフトウエア、特許権 |
対象外 |
無形固定資産 |
| 創立費、開業費、開発費 |
対象外 |
繰延資産 |
| 10万円未満で一時に経費にしたもの |
対象外 |
固定資産として計上していない |
| 20万円未満で3年間の一括償却にしたもの |
対象外 |
一括償却資産 |
| 20万円未満のリース資産 |
対象外 |
法人税法第64条の2のリース |
| 中小企業者等の特例で経費にしたもの |
対象 |
金額にかかわらず対象 |
| 少額でも個別に減価償却しているもの |
対象 |
台帳に載せて償却しているため |
| 償却済み、遊休、建設仮勘定、簿外、福利厚生用 |
対象 |
1月1日に事業に使える状態であれば対象 |
自動車は対象外 ただし車の種類で分かれる
自動車は、自動車税や軽自動車税の側で課税されるため、償却資産には入りません。実際に課されているかは問われず、課税の対象になる車かどうかで決まります。一方、ブルドーザーのような大型特殊自動車のうち建設機械にあたるものは、償却資産です。車の区分に迷うときは、資産がある自治体の担当窓口に聞きます。
ソフトウエアは対象外 ただし台帳の整理は別
アプリケーションソフトウエアは無形固定資産のため、償却資産の申告には入りません。会計の台帳には載るため、「償却資産の申告対象」の列を作って分けておくと、毎年の作業が早くなります。
税務会計との違い 少額資産の扱いが一番の間違いどころ
法人税の申告では、償却資産と同じ台帳を使います。それでも、そのままは使えません。国税と地方税とで、評価の決まりが違うからです。
| 項目 |
国税(法人税・所得税) |
地方税(償却資産の評価) |
| 計算の基準日 |
事業年度(決算日) |
賦課期日(1月1日) |
| 前年中に取得した資産 |
月割で償却 |
半年分の償却 |
| 圧縮記帳 |
認められる |
認められない |
| 特別償却・割増償却・即時償却 |
認められる |
認められない |
| 評価額の最低限度 |
備忘価額1円 |
取得価額の5% |
| 中小企業者等の少額資産の特例 |
認められる |
金額にかかわらず認められない |
中でも間違いやすいのは、少額の資産です。経理では「経費にした」ことが、申告では逆に出ることがあります。
| 経理での処理 |
償却資産の申告 |
| 10万円未満で、一時に全額を経費にした |
対象外 |
| 10万円未満でも、固定資産として計上し減価償却した |
対象 |
| 10万円以上20万円未満で、3年間の一括償却にした |
対象外 |
| 20万円未満だが、通常の減価償却をしている |
対象 |
| 中小企業者等の特例(30万円未満、2026年4月1日以後の取得は40万円未満)で全額を経費にした |
対象 |
取得価額の書き方も違います。圧縮記帳をした資産は圧縮前の額を書き、事業用と私用の両方に使う資産は事業専用割合で分けず全額を書きます(東京都の手引き)。
申告書の書き方 初めての年と2年目以降
提出する書類は、申告の状況で決まります。東京都の手引きの表をもとに整理しました。
| 申告の状況 |
提出するもの |
| 初めて申告する |
償却資産申告書、種類別明細書(増加資産・全資産用)に1月1日現在の全資産 |
| 前年中に増えた資産や減った資産がある |
申告書、種類別明細書(増加資産・全資産用)、種類別明細書(減少資産用) |
| 増減がない |
申告書だけ。備考欄に「増減なし」と書く |
| 廃業した、区外へ移した |
申告書、減少資産用。備考欄に「令和8年6月廃業」のように書く |
| 償却資産がない |
申告書だけ。備考欄に「該当資産なし」と書く |
「増減なし」でも申告書は出します。東京都の手引きには、前年中の増減がない場合でも提出が必要と書かれています。申告の方式には、前年中に増減した資産だけを書く一般方式と、1月1日現在の全資産を自分で評価して書く電算処理方式があります。この記事は、評価額を都税事務所が計算する一般方式で説明します。
償却資産申告書(第26号様式)の主な欄
2年目以降は、住所や取得価額などが印字された用紙が届きます(東京23区の例)。変更があれば、抹消線を引いて正しい内容を書き込みます。押印は要りません。
- 住所・氏名: 住所は納税通知書の送り先です。法人は13桁の法人番号も書きます
- 応答する人の係と氏名: 問い合わせ先になる経理担当の部署、氏名、電話番号です
- 資産の所在地: 提出先の区の中にある事業所などの所在地です
- 借用資産: リース資産やレンタル資産の有無に○を付け、あれば貸主を書きます
- 取得価額の(イ)(ロ)(ハ): (イ)は前年前に取得した資産の取得価額で、昨年までの申告のとおり印字されます。(ロ)は(イ)のうち減ったもの、(ハ)は前年中に取得したものです
- 備考: 住所や社名の変更、合併、廃業、増減なしなど、伝えたいことを書きます
申告もれの資産や、他の区から移ってきた資産は、(イ)ではなく(ハ)に書きます。
種類別明細書(増加資産・全資産用)の書き方
前年中(2027年の申告なら2026年1月2日から2027年1月1日まで)に取得した資産を、1行に1資産で書きます。
- 資産の種類: 1構築物、2機械及び装置、3船舶、4航空機、5車両及び運搬具、6工具・器具及び備品の番号を書きます
- 取得年月: 1月1日に取得した資産は、前年12月にします
- 取得価額: 付随費用を含めて書きます。居抜きで買った店舗設備や、無償で譲り受けた資産は、見積もった額を書きます
- 耐用年数: 耐用年数省令の別表で決まる年数を書きます。中小企業者等の特例で経費にした資産も、同じ年数を書きます
- 増加事由と摘要: 事由の番号を○で囲み、「その他」なら摘要に中身を書きます。申告もれの資産には「申告もれ分」と書きます
耐用年数は、耐用年数省令の表で確かめます。たとえば、パソコン(サーバー用を除く)は4年、複写機は5年、金属製の事務机は15年、応接セット(接客業用以外)は8年です。
種類別明細書(減少資産用)の書き方
前年に申告した資産のうち、売った、捨てた、他の区へ移したものを書きます。前年の申告の内容が印字されているので、該当する行に印を付けます。
- 資産の全部が減った: 異動区分の「1」を○で囲み、摘要に売却先や移動先を書きます
- 一部が減った: 異動区分の「3」を○で囲み、元の数量と取得価額に抹消線を引き、下に減ったあとの数量と取得価額を書きます
変更があったページだけを出します。除却しても減少を出さないと、その資産に毎年課税され続けます。
記入例(架空の資産と金額)
架空のA社(東京23区の1か所に事務所)が2027年の申告で出す内容です。数字はすべて架空です。まず、増えた資産です。
| 種類 |
名称 |
取得年月 |
数量 |
取得価額 |
耐用年数 |
摘要 |
| 6 |
応接セット |
令和8年6月 |
1 |
480,000円 |
8年 |
|
| 6 |
パソコン |
令和8年9月 |
3 |
780,000円 |
4年 |
1台26万円。中小企業者等の特例で経費にした |
次に、減った資産です。
| 種類 |
名称 |
取得年月 |
取得価額 |
耐用年数 |
異動区分 |
摘要 |
| 6 |
複合機(旧型) |
令和3年3月 |
900,000円 |
5年 |
1(全部が減少) |
令和8年10月に廃棄 |
申告書の取得価額欄は、(イ)が4,500,000円、(ロ)が900,000円、(ハ)が1,260,000円です。(イ)は前年までに申告した3資産(内装・造作240万円、複合機120万円、旧型の複合機90万円)の合計、(ハ)は応接セットとパソコンの合計です。
取得年月の年号は、令和が5、平成が4と書く決まりで、令和は印刷済みです(東京23区の例)。令和8年は2026年にあたります。
評価額と税額の計算 1.4%と免税点
一般方式では、評価額の計算は都税事務所がします。自分で計算しておくと、納税額の見当がつきます。
評価額は、取得価額と耐用年数から、1品ごとに1月1日現在の額を出します。
- 前年中に取得した資産: 取得価額 × (1 − 減価率 ÷ 2)。取得月にかかわらず、半年分の減価があったとして計算します
- 前年より前に取得した資産: 前年度の評価額 × (1 − 減価率)
- 最低限度: 計算した額が取得価額の5%を下回るときは、取得価額の5%が評価額になります
減価率は、固定資産評価基準が耐用年数ごとに定めています。東京都の手引きの表から、主なものを抜き出します。
| 耐用年数 |
減価率 |
前年中に取得(半年分の残存率) |
前年より前に取得(1年分の残存率) |
| 4年 |
0.438 |
0.781 |
0.562 |
| 5年 |
0.369 |
0.815 |
0.631 |
| 8年 |
0.250 |
0.875 |
0.750 |
| 15年 |
0.142 |
0.929 |
0.858 |
各資産の評価額を合計した額が課税標準額です(1,000円未満は切り捨て)。これに税率1.4%を掛けて、100円未満を切り捨てた額が税額です。1.4%は標準税率で、市町村は別の税率を定めることもできます(総務省)。
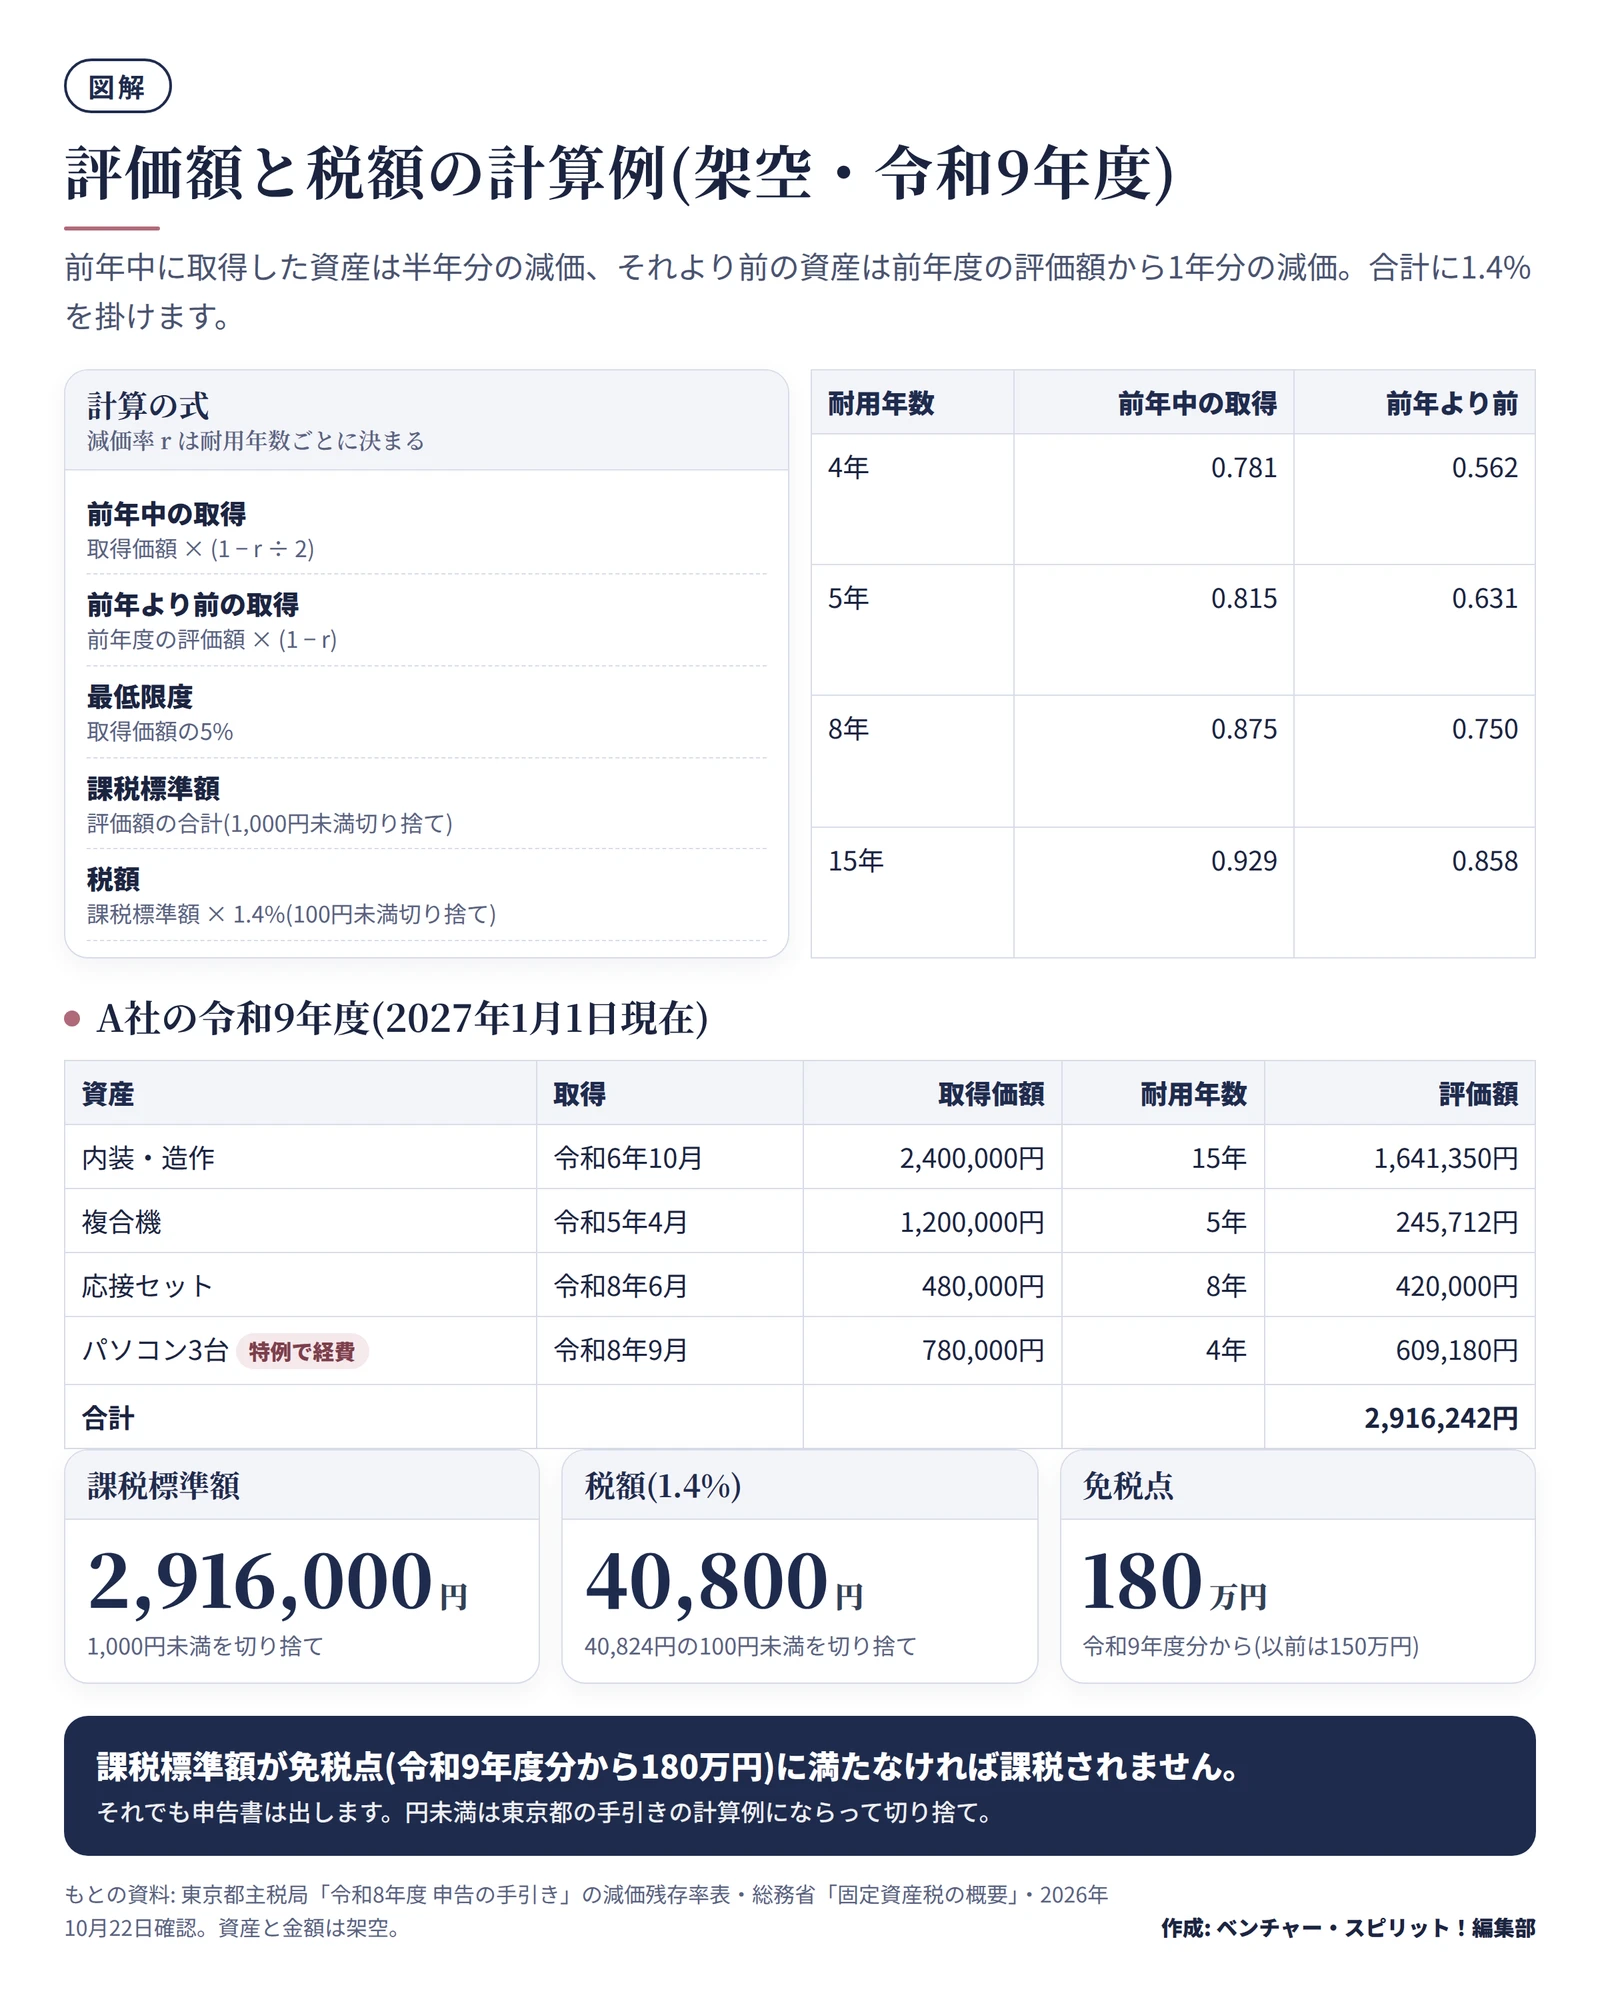
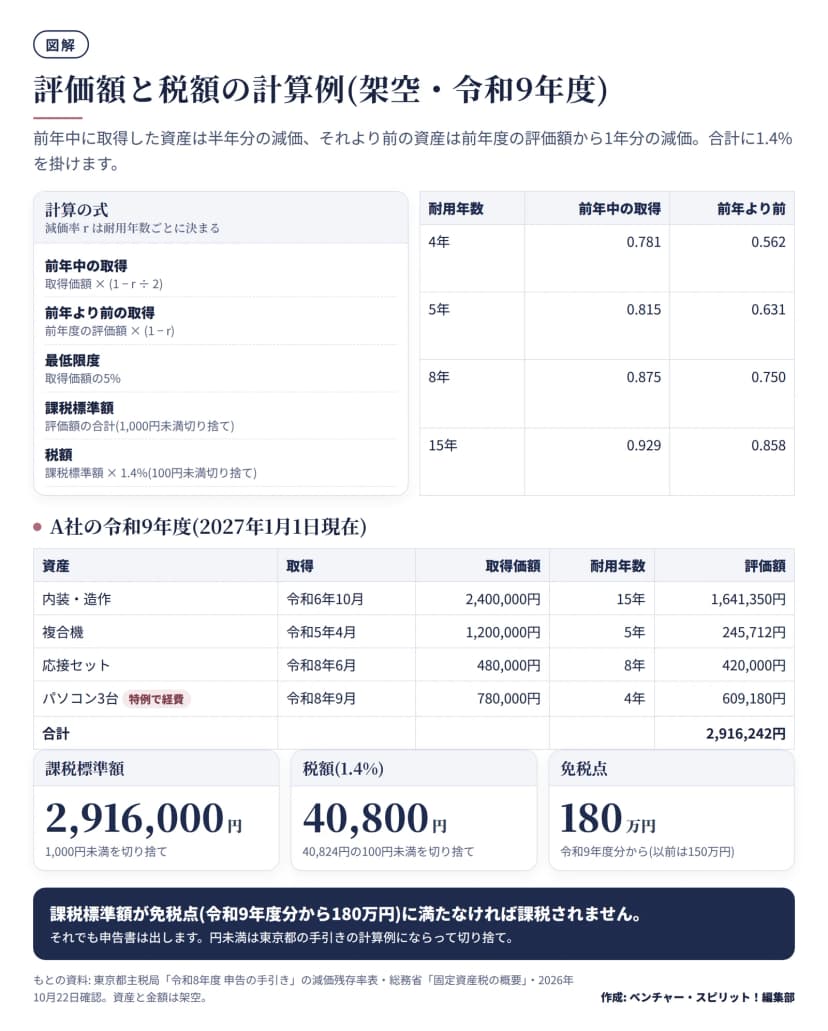 評価額と税額の計算例(架空・令和9年度)作成: 編集部 / もとの資料: 東京都主税局「令和8年度 固定資産税(償却資産)申告の手引き」
A社の令和9年度(2027年1月1日現在)の計算は、次のとおりです。円未満は、東京都の手引きの計算例にならって切り捨てました。
| 資産 |
取得 |
取得価額 |
耐用年数 |
令和9年度の評価額 |
| 内装・造作(耐用年数は架空の仮定) |
令和6年10月 |
2,400,000円 |
15年 |
1,641,350円 |
| 複合機 |
令和5年4月 |
1,200,000円 |
5年 |
245,712円 |
| 応接セット |
令和8年6月 |
480,000円 |
8年 |
420,000円 |
| パソコン3台 |
令和8年9月 |
780,000円 |
4年 |
609,180円 |
| 合計 |
|
|
|
2,916,242円 |
内装・造作は、令和7年度が2,400,000円×0.929で2,229,600円、令和8年度が×0.858で1,912,996円、令和9年度が×0.858で1,641,350円です。複合機は令和6年度の×0.815のあと、毎年×0.631を掛けます。応接セットは480,000円×0.875、パソコンは780,000円×0.781です。
課税標準額は2,916,000円、税額は2,916,000円×1.4%=40,824円で、100円未満を切り捨てた40,800円になります。免税点は、令和9年度分から償却資産が180万円になるため、この例は免税点を超えて課税されます(総務省)。仮に評価額の合計が165万円なら、令和8年度までは課税されますが、令和9年度分は免税点未満で課税されません。申告は出します。
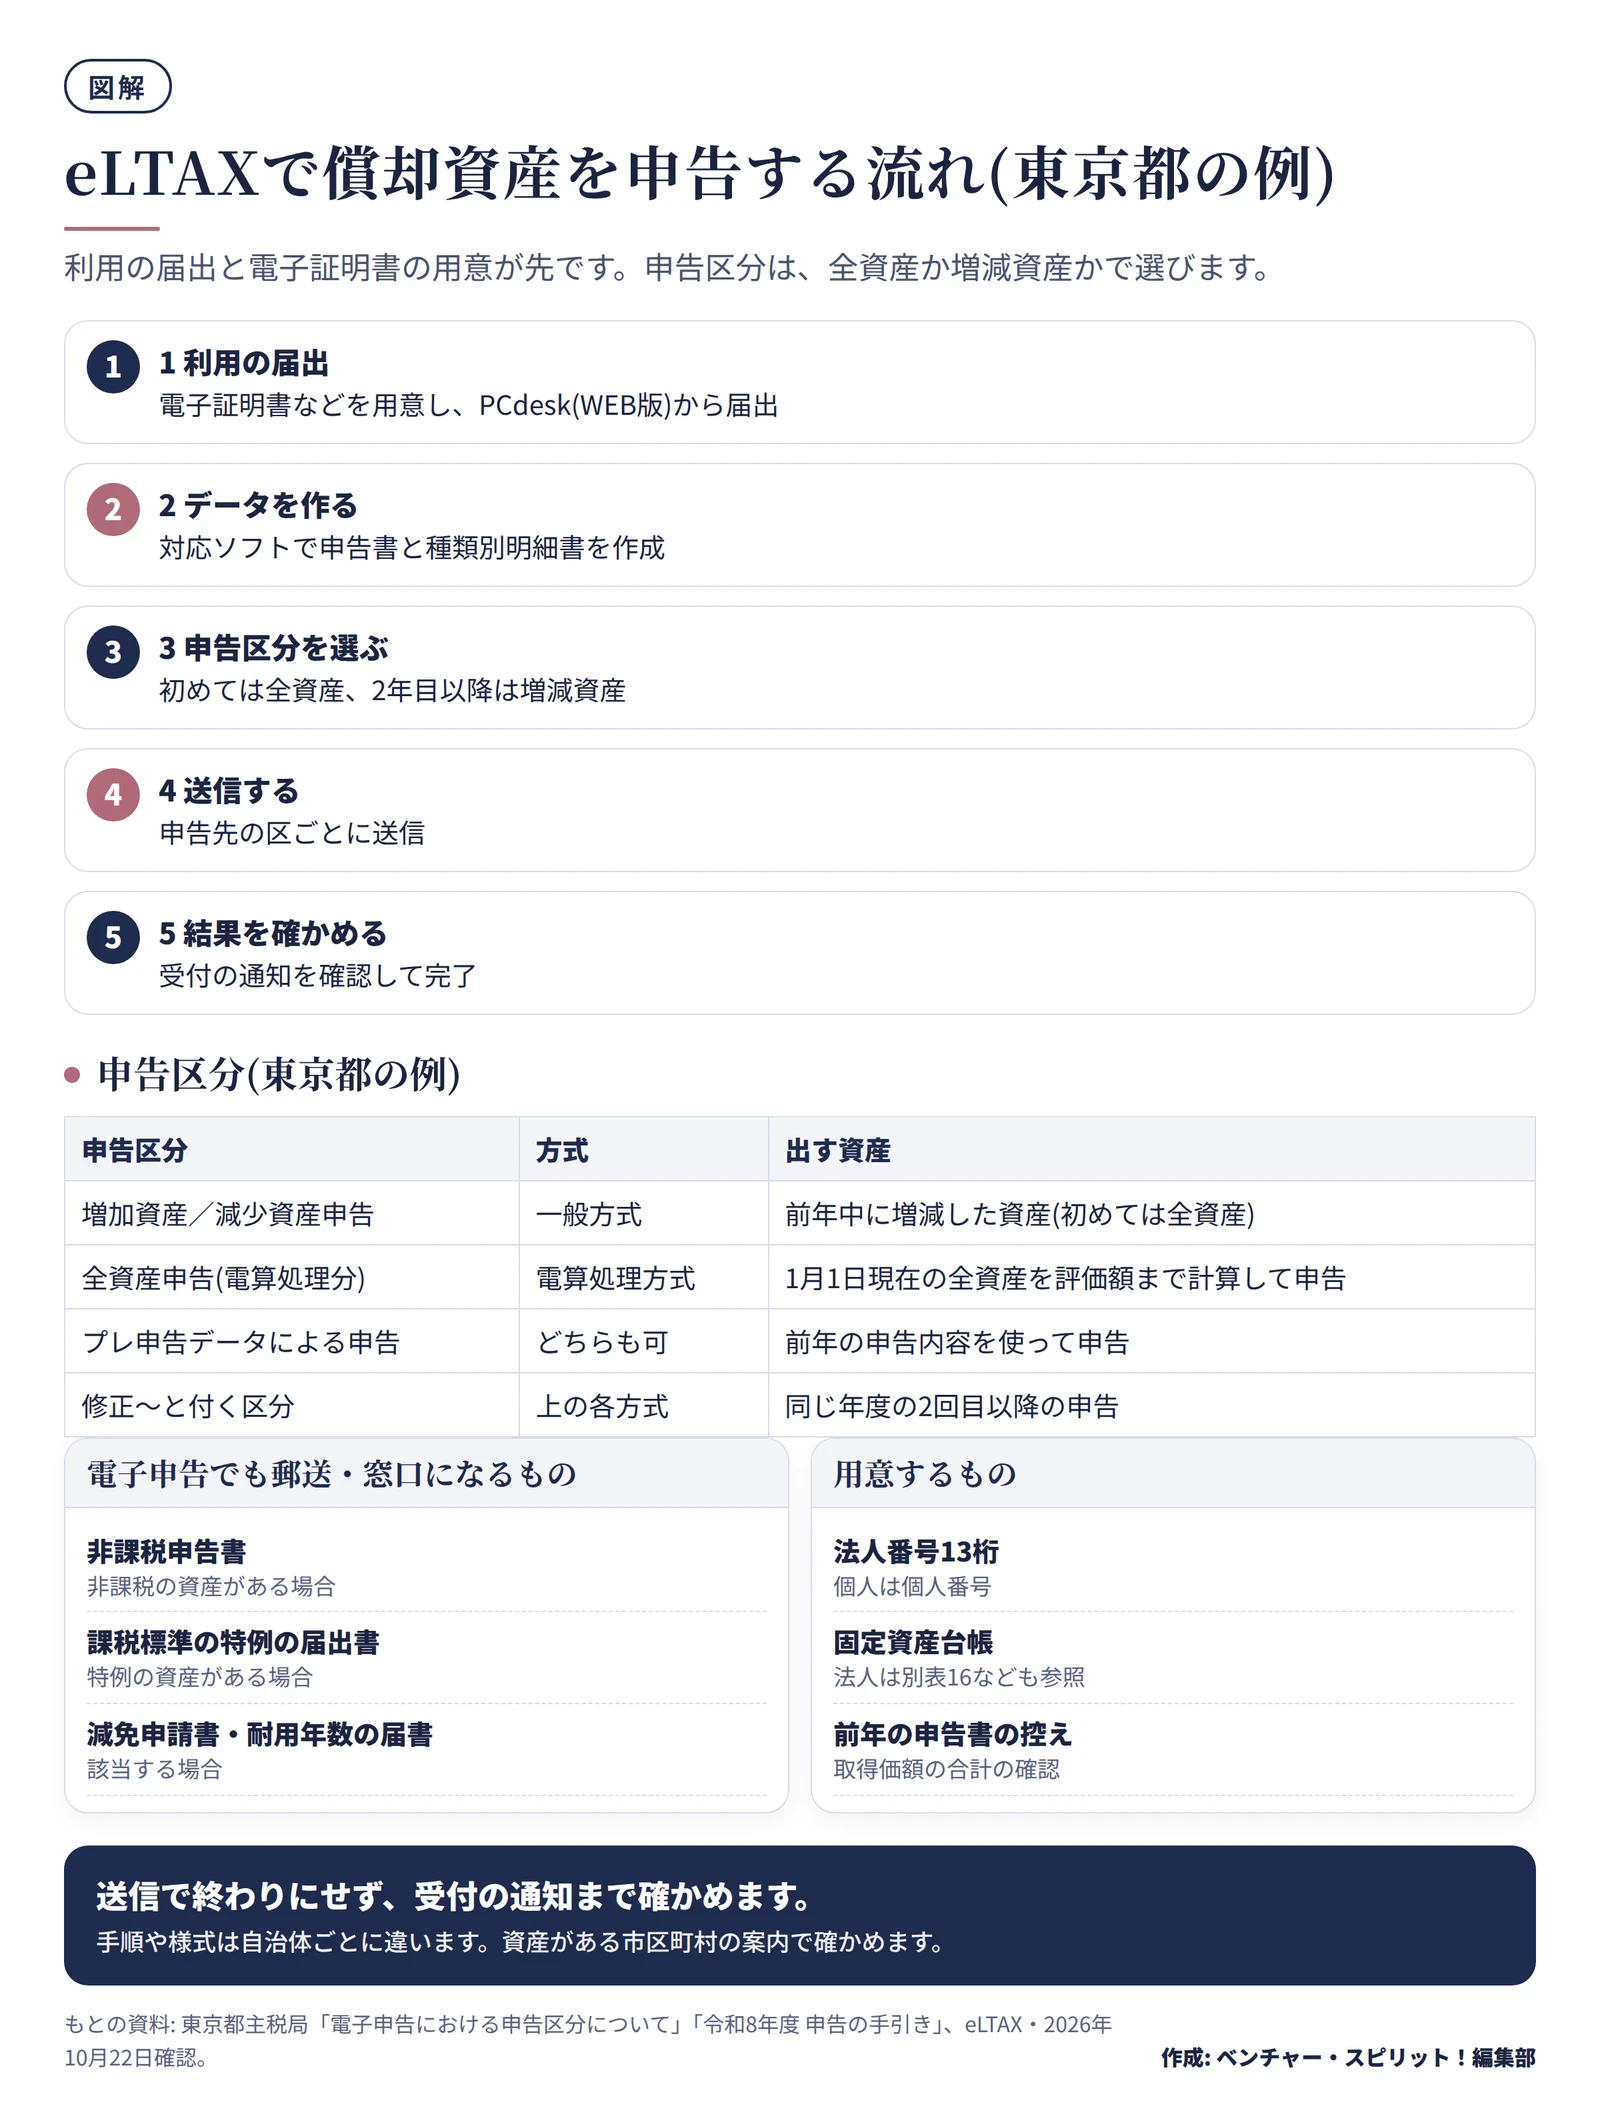
eLTAXでの提出の流れ
償却資産の申告は、地方税のオンラインのしくみ、eLTAX(エルタックス)で出せます。書類の持ち込みや郵送の手間が省け、期限の直前に窓口で並ぶ必要もありません。
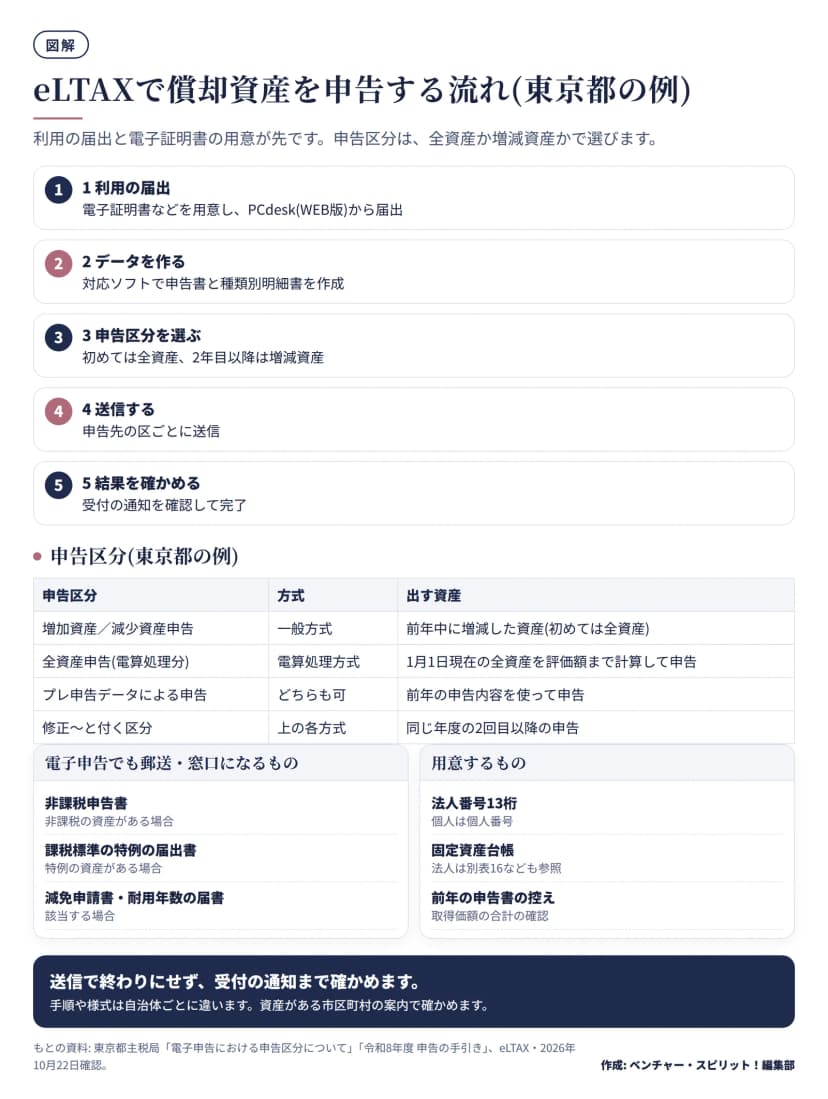 eLTAXで償却資産を申告する流れ(東京都の例)作成: 編集部 / もとの資料: 東京都主税局「電子申告における申告区分について」
- 利用の届出をします。電子証明書などを用意して、eLTAXのPCdesk(WEB版)から利用届出を出します。
- 申告データを作ります。eLTAXに対応した給与・会計ソフトか、eLTAXのソフトを使います
- 申告区分を選びます。東京都の例では、前年中に増減した資産を出すなら「増加資産/減少資産申告」、全資産を出すなら「全資産申告(電算処理分)」です。初めてなら全資産です
- 送信します。データは申告先の都税事務所に届きます。複数の区に資産があるときは、区ごとに申告します
- 受付の結果を確かめます。送ったあとの通知をメールなどで確かめ、送信しただけで済ませません
東京都の例では、前年の申告内容をダウンロードして使える「プレ申告データ」もあります。
非課税の申告書や課税標準の特例の届出書などは、電子申告の場合も郵送か窓口で出します(東京都の例)。
12月から1月末までの段取りと、ほかの締め切り
1月は、源泉所得税の納付、法定調書、給与支払報告書の期限も重なります。12月は台帳の振り分けと除却資産の洗い出し、eLTAXの利用届出を済ませます。12月下旬から1月上旬に申告書や手引きが届くので、印字された取得価額を台帳と照らします。1月1日の資産が対象で、申告は1月末までです。納税通知書は6月上旬に届きます(東京23区の例)。
年末調整は年末調整の段取りに、1月の源泉所得税と法定調書はe-Taxの源泉所得税・法定調書の手続きにまとめました。年間の期限は総務の年間スケジュールで確かめられます。
台帳の「器具備品」の中身を見直すときは、勘定科目とはと仕訳とはも役立ちます。
よくある間違い
- 台帳にある資産を全部書いてしまう。10万円未満の即時償却や、20万円未満の一括償却の資産は対象外です
- 中小企業者等の特例で経費にした資産や、会社の車の扱いを取り違える。前者は対象、後者は対象外です
- 除却した資産の減少を出さない。台帳から消しても、課税台帳には残ります
- 本店の所在地だけに出す。資産がある市区町村ごとに出します
- 増減がないから出さない。増減がなくても申告書は出します
- 申告もれに気づいても放っておく。調査で見つかると最長5年度分(偽りなどの場合は7年度分)さかのぼって課税され、追加分の納期は1回です(東京都の手引き)
正当な理由なく申告しないときは、地方税法第386条で過料が科されることがあります。虚偽の申告は、第385条で懲役または罰金の対象です。
今日からできること
個別の判断に迷うときは、資産がある自治体の担当窓口か顧問の税理士に確かめてください。