源泉徴収した所得税は、給与を払った会社が国に納めます。そのときに使うのが納付書(正式には「所得税徴収高計算書」)です。この記事では、2026年10月24日時点の国税庁の資料と法令をもとに、どの納付書を使うか、欄をどう書くか、いつまでに納めるか、遅れたらどうなるかを順に説明します。
納付書は3種類。承認の有無と支払の種類で選びます
給与や退職手当に使う納付書は、納期の特例を受けているかどうかで様式が分かれます。国税庁の記載のしかたは、「納期の特例の適用を受けている場合と受けていない場合とでは様式が異なっていますので注意してください」としています。
| 納付書 |
使う場面 |
納める時期 |
| 給与所得・退職所得等の所得税徴収高計算書(一般用) |
納期の特例を受けていない会社の、給与・退職手当・税理士などの報酬 |
毎月 |
| 給与所得・退職所得等の所得税徴収高計算書(納期特例用) |
納期の特例の承認を受けた会社の、同じ支払 |
半年に1回 |
| 報酬・料金等の所得税徴収高計算書 |
原稿料、講演料、デザイン料、外交員の報酬などの源泉徴収分 |
毎月 |
迷いやすいのは、報酬の種類によって納付書が変わる点です。弁護士、税理士、司法書士などの報酬は、給与用の納付書の「税理士等の報酬」欄に書きます。原稿料や講演料、デザイン料は、報酬・料金等用の納付書です。
納期の特例の対象は、給与や退職金、税理士・弁護士・司法書士などの一定の報酬から引いた税に限られています。原稿料や講演料の源泉所得税は、納期の特例を受けていても毎月10日までに納めます。源泉徴収ありの請求書の側から見た計算は、源泉徴収ありの請求書の書き方にまとめています。
令和8年以降分の納付書の扱い
国税庁の案内では、令和8年以降分は、税務署や業務センターが交付した所定の納付書を使います。自分で用意した用紙は使えません。A4の単票式は複写式ではないため、税額などを3回(各片に)書くことになります。この手間を減らす「印字ツール」が国税庁から出ています。
左側の2次元コードは税務署の内部手続用で、読み取って納付することはできません。納付書は切り離さずに、金融機関などへ出します。整理番号欄のある複写式の納付書は、令和10年9月ごろまで使える予定とされています。
欄の書き方 一般用は「年度・納期等の区分・合計額」を落とさない
国税庁の記載のしかたは、「年度」「納期等の区分」「合計額」の3つを、記載漏れのないよう注意する欄としています。順に見ます。
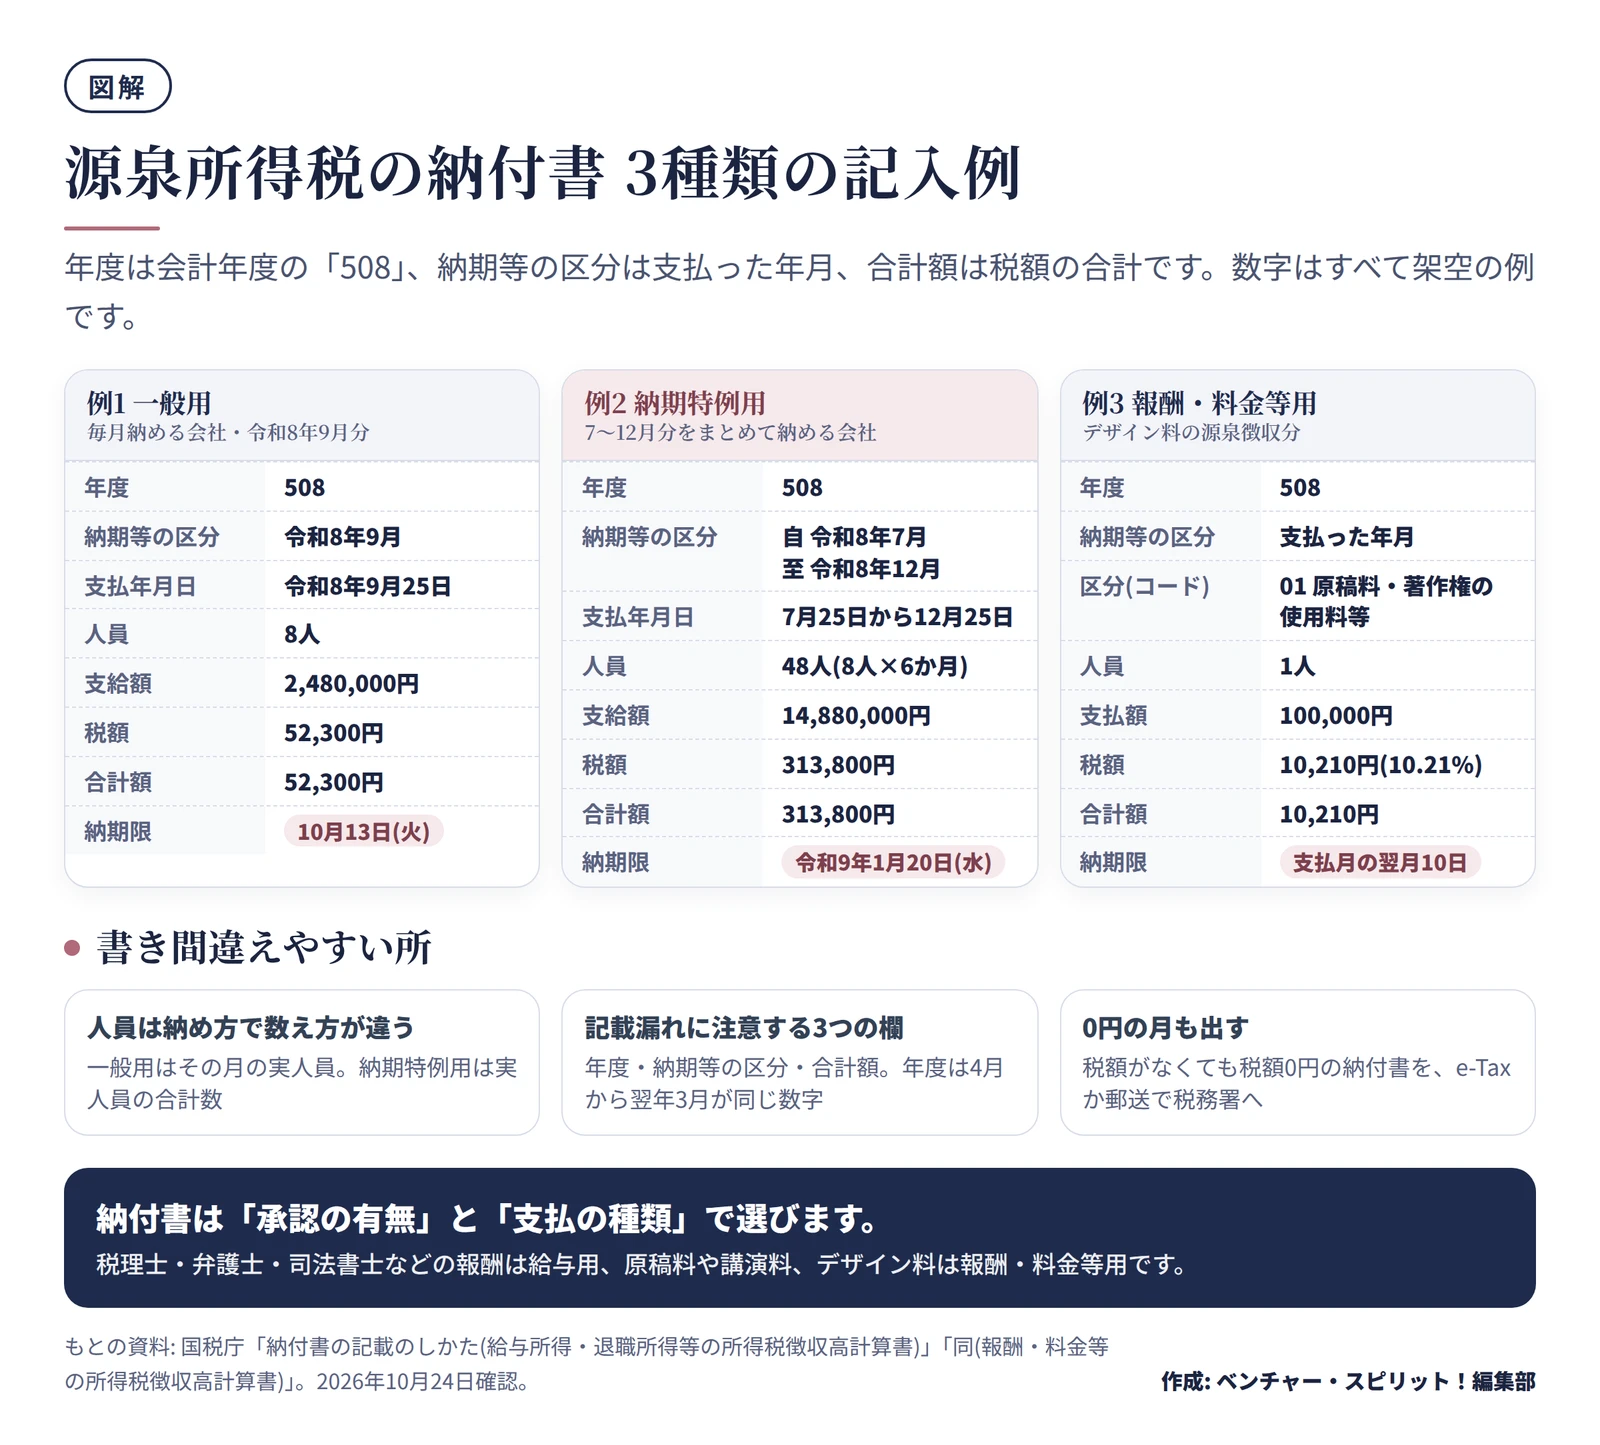
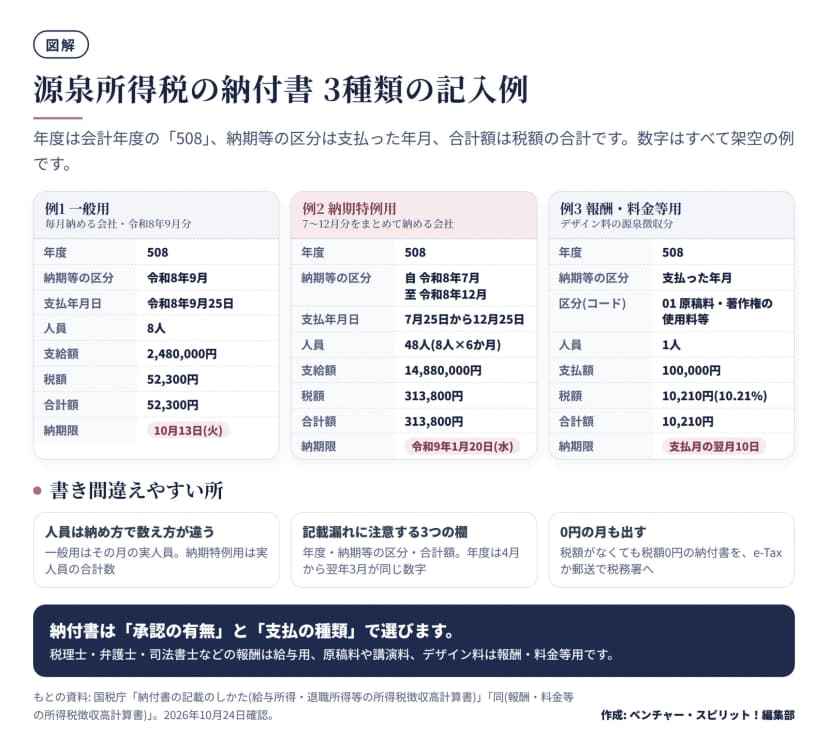 源泉所得税の納付書 一般用・納期特例用・報酬等用の記入例(架空の数字)作成: 編集部 / もとの資料: 国税庁「納付書の記載のしかた」
年度、納期等の区分
「年度」は国の会計年度です。令和8年4月1日から令和9年3月31日までの間に納付する場合は「508」と書きます。2026年の9月分も、2027年1月の納付も、同じ「508」です。
「納期等の区分」には、給与などを支払った年月を書きます。納期の特例を受けている場合は、期間の最初と最後の支払年月を「自」「至」に書きます。給与の支払年月と支払が確定した年月が違うものは、確定年月ごとに納付書を分け、「摘要」欄に支払確定年月を書きます。
俸給、給料等の欄
| 項目 |
書くこと |
| 支払年月日 |
実際に支払った年月日。同じ月に2回以上払ったときは、最後の日 |
| 人員 |
支給した実人員 |
| 支給額 |
支給した俸給、給料などの総額 |
| 税額 |
支給額から源泉徴収した税額の合計 |
賞与は「賞与(役員賞与を除く。)」欄、退職手当は「退職手当等」欄、役員賞与は「役員賞与」欄に、それぞれ分けて書きます。役員賞与は、支払が確定した年月日を「同上の支払確定年月日」に書く欄もあります。
年末調整で生じた不足額を徴収したとき、または超過額を還付したときは、「年末調整による不足税額」「年末調整による超過税額」の欄に、その月に実際に動かした合計額を書きます。
記入例1 毎月納める会社(架空の数字)
従業員8人に、令和8年9月分の給料を9月25日に払った会社の例です。
| 欄 |
書く内容 |
| 年度 |
508 |
| 納期等の区分 |
令和8年9月 |
| 俸給、給料等 支払年月日 |
令和8年9月25日 |
| 俸給、給料等 人員 |
8人 |
| 俸給、給料等 支給額 |
2,480,000円 |
| 俸給、給料等 税額 |
52,300円 |
| 合計額 |
52,300円 |
賞与も年末調整もなければ、合計額は税額と同じです。納期限は翌月10日の10月10日ですが、2026年は土曜日です。続く12日は「スポーツの日」で祝日なので、期限は10月13日(火)になります。
記入例2 納期の特例を受けている会社(架空の数字)
同じ会社が納期の特例を受けていて、令和8年7月から12月分を、毎月25日に払ったとします。納める期限は、2027年1月20日(水)です。
| 欄 |
書く内容 |
| 年度 |
508 |
| 納期等の区分 |
自 令和8年7月 至 令和8年12月 |
| 俸給、給料等 支払年月日 |
令和8年7月25日から12月25日 |
| 俸給、給料等 人員 |
48人(8人を6か月分足した実人員の合計数) |
| 俸給、給料等 支給額 |
14,880,000円(2,480,000円を6か月分) |
| 俸給、給料等 税額 |
313,800円(52,300円を6か月分) |
| 合計額 |
313,800円 |
人員は、納期の特例では「実人員の合計数」を書きます。8人が6か月いたので、48と書く点が一般用と違います。支払年月日も、期間内に払った最初と最後の日を書きます。
記入例3 報酬・料金等の納付書(架空の数字)
デザイナー(個人)に、デザイン料100,000円を払い、源泉徴収した分を納める例です。
| 欄 |
書く内容 |
| 年度 |
508 |
| 納期等の区分 |
報酬・料金等を支払った年月 |
| 区分(コード) |
原稿料、著作権の使用料、放送謝金等(コード01) |
| 人員 |
1人 |
| 支払額 |
100,000円 |
| 税額 |
10,210円 |
税額は、支払額に10.21%をかけて1円未満を切り捨てた額です。デザイン料はコード01に含まれます。区分は、納付書の表のコード表から選びます。表に出ていない区分は、第3片(領収証書)の裏面の「その他分」で探します。
摘要欄に書く記号
国税庁の記載のしかたは、次のような場合に「摘要」欄へ記載を求めています。
| 場面 |
摘要欄への書き方 |
| 正当額より多く納めた誤納額を充当する |
「誤納充当金額○○円」と書き、給与等の税額には差し引いた残りを書く |
| 租税条約で所得税が免除される人がいる |
別の納付書を作り、「租税条約適用分」と書く |
| 財産形成給付金等で給与とみなされる金額がある |
「財」と表示し、人員・支給額・税額を書く |
| 司法書士などの報酬がある |
「司」と表示し、人員・支給額・税額を書く |
期限は翌月10日。納期の特例は7月10日と1月20日
期限の決まりは、国税庁のタックスアンサーNo.2505にまとまっています。
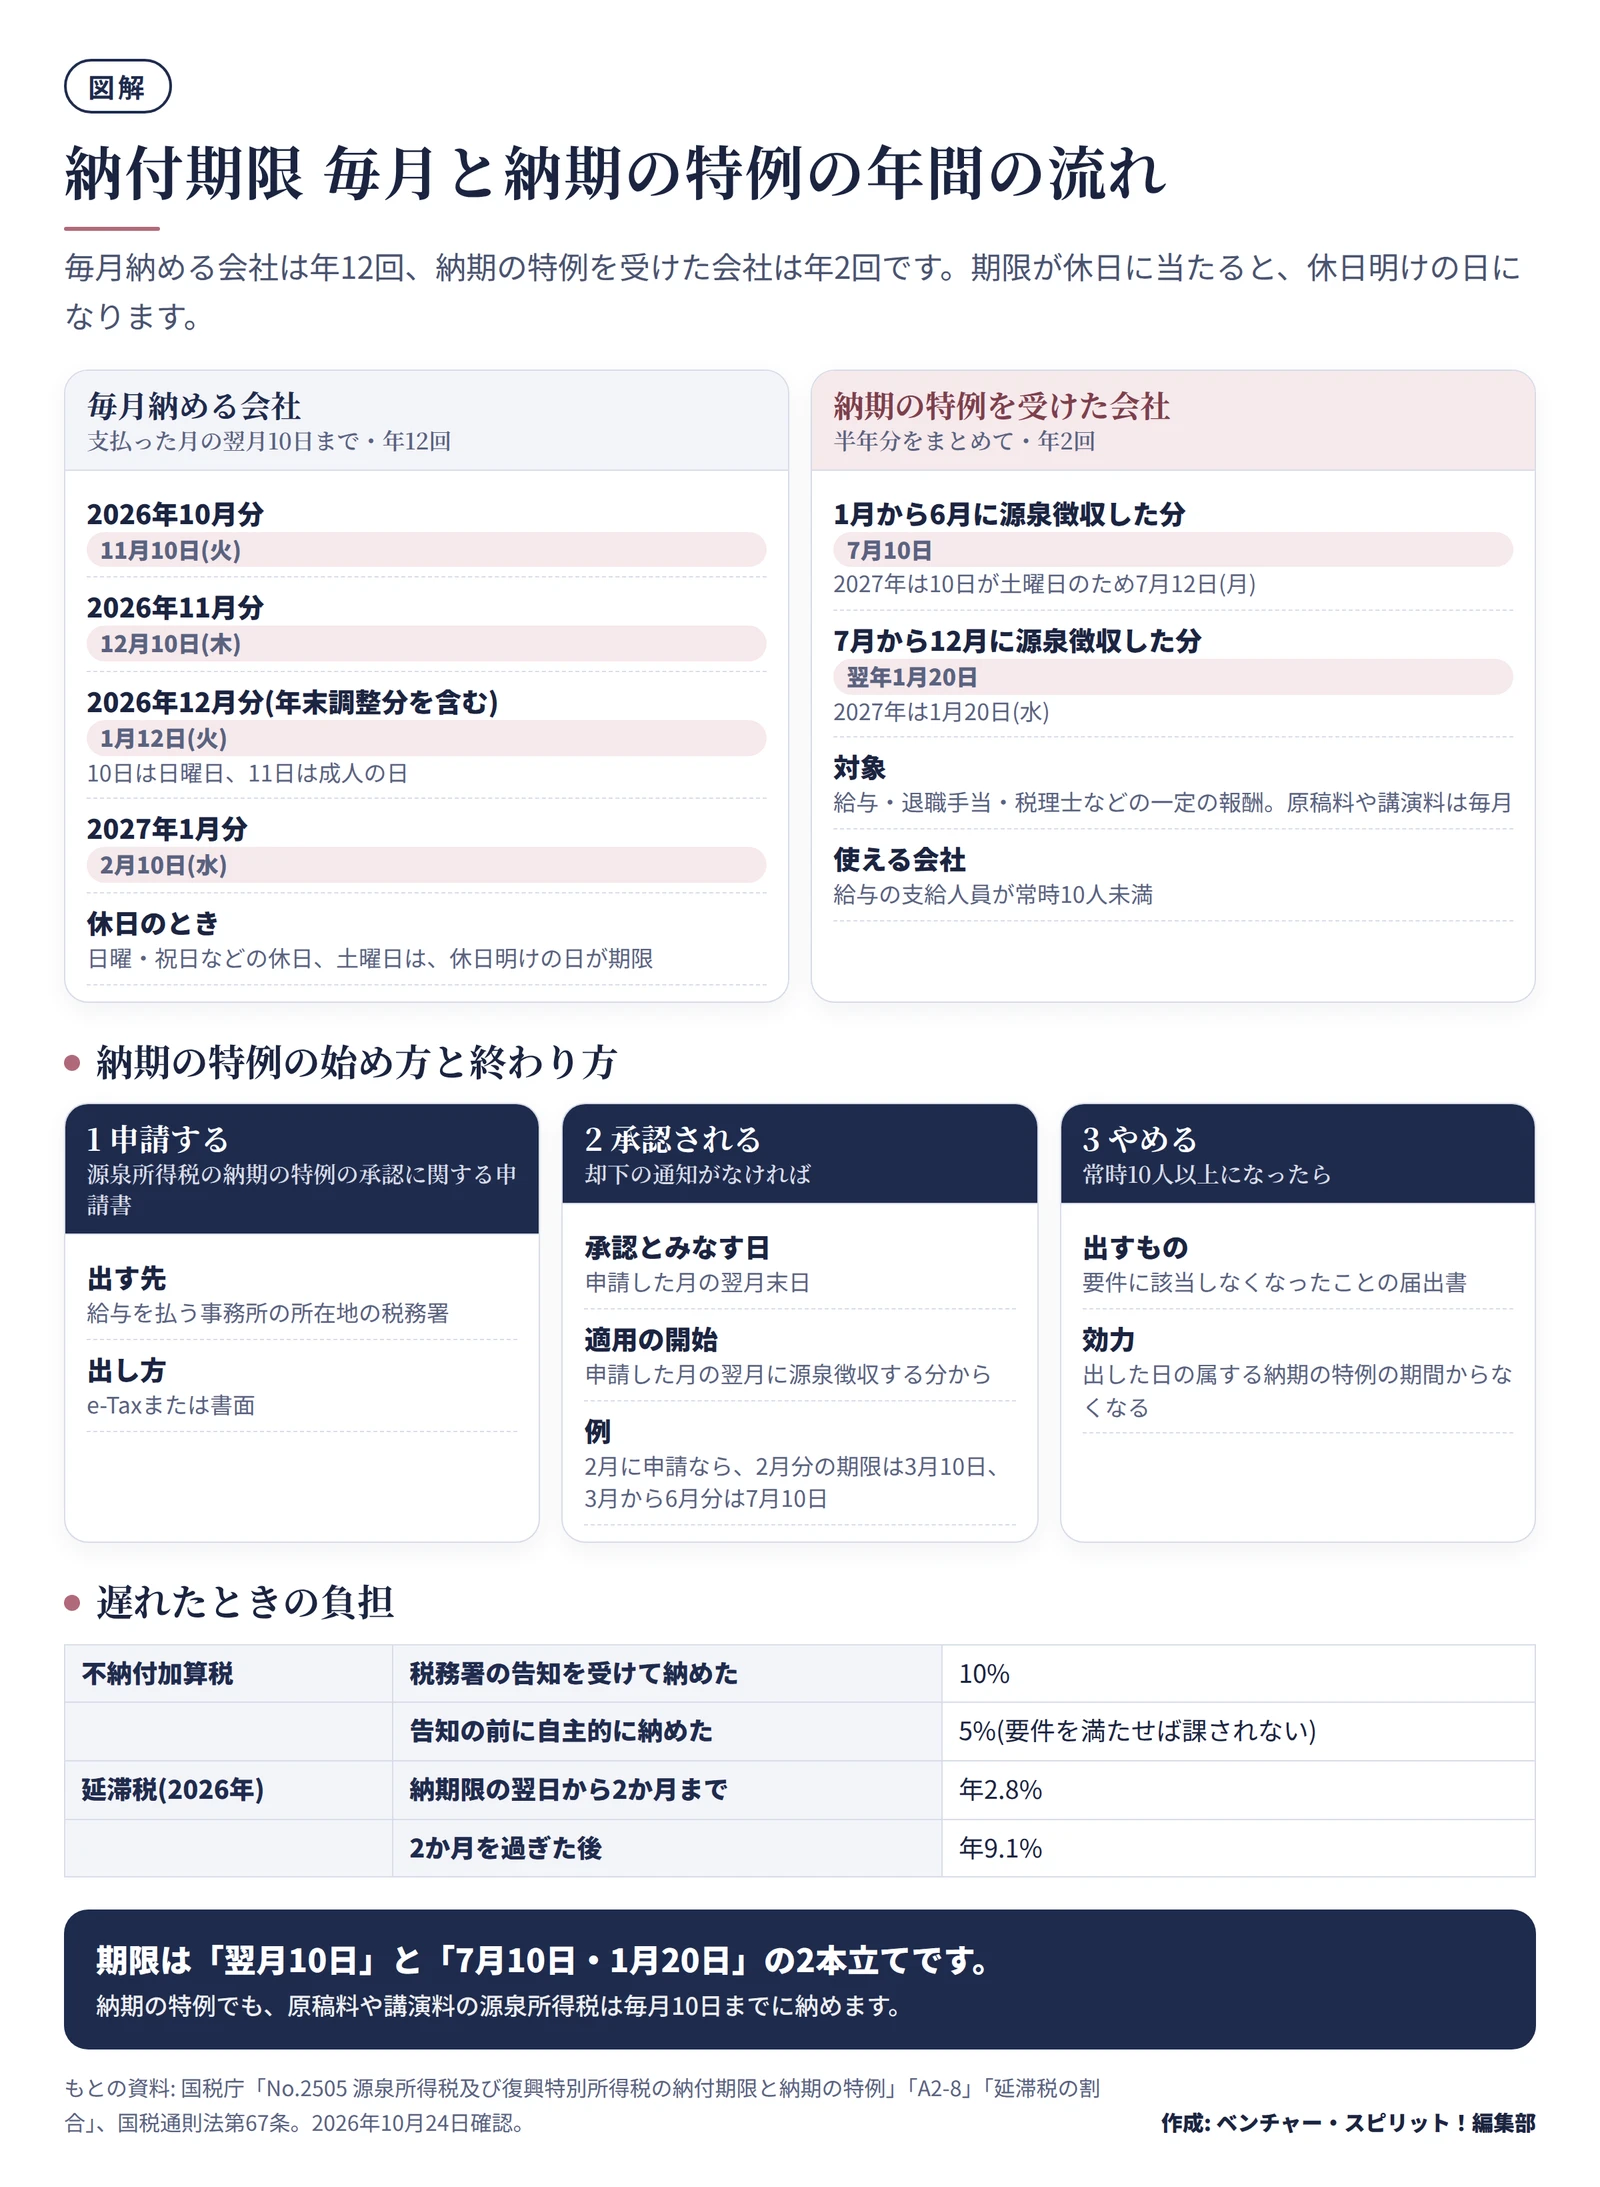
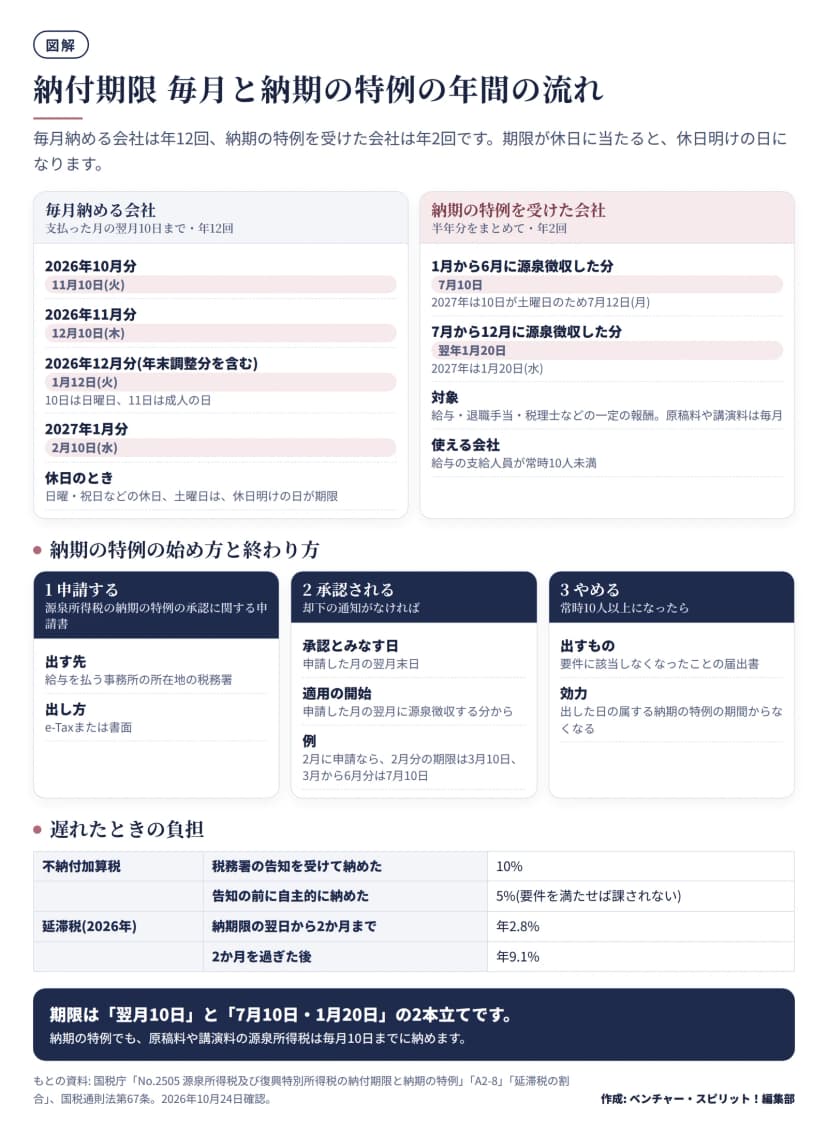 毎月と納期の特例の納付期限、特例の始め方と終わり方、遅れたときの負担作成: 編集部 / もとの資料: 国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」ほか
| 区分 |
対象となる支払 |
納期限 |
| 原則(毎月) |
給与などを実際に支払った月 |
翌月10日 |
| 納期の特例 |
1月から6月に源泉徴収した分 |
7月10日 |
| 納期の特例 |
7月から12月に源泉徴収した分 |
翌年1月20日 |
納期は「支払った日」で決まります。給与の締め日ではありません。たとえば12月分の給与を翌年1月に払う会社では、その税は1月に支払った分として、2月10日が期限です。
休日のときは休日明けの日
期限が日曜日、祝日などの休日や土曜日に当たるときは、休日明けの日が期限になります。国税通則法第10条第2項が、休日の翌日を期限とみなすと定めています。
| 支払の月 |
本来の10日 |
実際の期限 |
| 2026年10月分 |
11月10日(火) |
11月10日(火) |
| 2026年11月分 |
12月10日(木) |
12月10日(木) |
| 2026年12月分 |
2027年1月10日(日) |
1月12日(火)(11日は成人の日) |
| 納期の特例 2026年7〜12月分 |
2027年1月20日(水) |
1月20日(水) |
| 納期の特例 2027年1〜6月分 |
2027年7月10日(土) |
7月12日(月) |
12月分は年末調整の分を含むため、1月は担当者の仕事が重なります。日程の全体像は、年末調整の段取り 2026年(令和8年分)のスケジュールと改正点で確認できます。
納期の特例を使える条件と、承認の申請
納期の特例を使えるのは、給与の支給人員が常時10人未満の源泉徴収義務者です。申請書は「源泉所得税の納期の特例の承認に関する申請書」で、給与を払う事務所の所在地の税務署長に出します。e-Taxでも書面でも出せます。
申請書の提出時期に、特に決まりはありません。税務署長から却下の通知がなければ、申請書を出した月の翌月末日に承認があったものとみなされ、出した月の翌月に源泉徴収する分から特例が使えます。
国税庁の例では、2月中に申請した場合、2月支給分の納期限は3月10日、3月から6月支給分は7月10日になります。承認を受けた直後は、毎月の納付と特例の納付が混ざるので、期限を表にしておくと迷いません。
人員が常時10人以上になったときは、先にふれた届出書を出します。たとえば3月中に出すと、1月から2月支給分は納期特例用の納付書で4月10日、3月分も4月10日、4月以後は毎月10日に戻ります。
税額が0円の月も、納付書は出します
税額が0円でも、納付書は出します。国税庁は、「納付する税額がない場合でも、税額が0円の所得税徴収高計算書を提出する必要があります」としています。
0円の納付書は、金融機関ではなく所轄の税務署へ、e-Taxで送るか、郵便などで送ります。e-Taxでも、税額0円のデータを送れます。税務署は、0円の納付書の写しに収受日付印を押しません。提出した日は、自分で記録しておきます。
納め方は窓口とキャッシュレス
納付書で納める方法の基本は、金融機関か税務署の窓口です。国税庁のページでは、窓口のほかに次のキャッシュレスの方法が案内されています。
| 納め方 |
主な特徴 |
| ダイレクト納付 |
e-Taxで徴収高計算書のデータを送ったあと、預貯金口座から納める |
| インターネットバンキング |
金融機関の画面から納める |
| クレジットカード納付 |
カードで納める。決済手数料がかかる |
| スマホアプリ納付 |
スマホの決済アプリで納める |
| コンビニ納付 |
源泉所得税は、納税告知分だけが対象 |
キャッシュレスで納めるには、先にe-Taxで徴収高計算書データを作って送る必要があります。e-Taxの準備や段取りは、e-Taxの源泉所得税・法定調書の手続き 2027年1月の変更前に経理が確かめることにまとめています。データを送っただけでは納付になりません。送信と納付は別の操作なので、完了通知まで確かめます。
期限に遅れたら 不納付加算税と延滞税
納期限までに納めないと、延滞税と不納付加算税がかかることがあります。2つは別の税金で、同時にかかる場合もあります。
不納付加算税の率
国税通則法第67条は、源泉徴収した国税が法定納期限までに納められなかったとき、税務署長が納税の告知に係る税額などに10%をかけた不納付加算税を徴収すると定めています。ただし、納付しなかったことに正当な理由があると認められる場合は課されません。
| 場面 |
不納付加算税 |
| 税務署から納税の告知を受けて納めた |
10% |
| 告知を受ける前に、自主的に法定納期限後に納めた(調査があったことで告知を予知して納めたものではない) |
5% |
| 自主的に納め、直近1年間に告知も遅れた納付もなく、法定納期限から1か月以内に納めた |
課されない |
最後の行は、法定納期限までに納める意思があったと認められる場合です。政令(国税通則法施行令第27条の2第2項)は、法定納期限の属する月の前月末日から1年前の日までの間に、告知を受けたことがなく、告知を受けずに期限後に納めたこともないことを求めています。
調査のあとの納付は、5%になりません。国税庁の事務運営指針は、臨場調査や取引先への反面調査などで、調査があったと分かったあとに自主的に納めた場合は、原則として「告知があるべきことを予知してされたもの」とします。一方、臨場の日時の連絡を受けた段階での納付や、説明会で一般的な説明を受けた結果の納付は、原則として予知にあたらないとしています。
正当な理由があるとされる例
事務運営指針は、源泉徴収義務者の責めに帰すことができない事情の例を挙げています。災害や交通・通信の途絶など、期限内に納めなかったことにやむを得ない事由があるとき、遠隔地で別の金融機関に早めに委託したのに遅れたとき、などです。
延滞税の率
延滞税は、法定納期限の翌日から納付する日までの日数に応じて、自動的にかかる利息に相当する税です。国税通則法第60条は、源泉徴収した国税を法定納期限までに完納しないときに納めると定めています。延滞税は本税だけにかかり、加算税にはかかりません。
| 期間 |
2026年の割合 |
| 納期限の翌日から2か月を経過する日まで |
年2.8% |
| 2か月を経過した日の翌日以後 |
年9.1% |
割合は毎年変わります。2か月以内は、年7.3%と「延滞税特例基準割合+1%」のどちらか低い割合です。2026年の特例基準割合は1.8%なので、2.8%になります。2か月を過ぎると、年14.6%と「特例基準割合+7.3%」のどちらか低い割合で、9.1%です。
架空の例で金額を見る
源泉所得税523,400円を、納期限の翌日から30日目に自主的に納めたとします。
| 項目 |
計算 |
金額 |
| 計算の基礎になる税額 |
1万円未満を切り捨て |
520,000円 |
| 不納付加算税(5%) |
520,000円×5% |
26,000円 |
| 延滞税(年2.8%) |
520,000円×2.8%×30日÷365日 = 1,196円余り。100円未満を切り捨て |
1,100円 |
不納付加算税や延滞税の計算の基礎となる税額は、1万円未満を切り捨てます(国税通則法第118条第3項)。附帯税の額は100円未満を切り捨て、加算税が5千円未満、延滞税が1千円未満のときは全額を切り捨てます(同法第119条第4項)。
加算税の率が10%なら52,000円です。1か月以内に納めた自主納付で上の要件に合えば、26,000円は課されません。ただし延滞税の1,100円は残ります。遅れたことに気づいたら、日数が増えるほど延滞税が増えるため、早く納めるほうが負担は小さくなります。
2027年1月以後に変わる点
2027年1月1日以後に生ずる所得から、源泉徴収する税に防衛特別所得税(税額の1%)が加わり、復興特別所得税は1.1%に下がります。合計は2.1%で、計算方法は変わりません。
納付書では、国税庁が令和8年以降分の記載のしかたで、令和8年12月以前の所得の支払に使うときは「所得税、復興特別所得税及び防衛特別所得税」を「所得税及び復興特別所得税」に読み替えるよう案内しています。手元に「源泉所得税及び復興特別所得税」と印字された納付書がある場合の扱いや、e-Taxの様式更新の日程は、e-Taxの源泉所得税・法定調書の手続きにまとめてあります。
よくある間違いは4つです
- 年度を暦年で書く。 年度は会計年度なので、2026年4月から2027年3月の納付は「508」です。
- 納期の特例の人員を、実人員1回分で書く。 納期の特例用は、実人員の合計数を書きます。
- 報酬・料金の納付書に、税理士の報酬を書く。 税理士、弁護士、司法書士などの報酬は、給与用の納付書の「税理士等の報酬」欄です。
- 0円の月を出さない。 税額がなくても、納付書の提出は必要です。
今日からできること
- 納期の特例を受けているか、承認通知か申請書の控えで確かめます。
- 手元の納付書が、一般用、納期特例用、報酬・料金等用のどれか、種類を分けておきます。
- 今後12か月の納期限を、休日のずれまで入れて一覧にします(例は上の表)。
- 税額が0円になる月に備えて、提出の方法(e-Taxか郵送か)を決めます。
- 従業員の数を年に一度数え、常時10人を超えそうなら、届出書の準備をします。
- 給与計算の全体の流れは、給与計算の流れ 毎月の段取りと控除の計算で確認できます。
個別の判断は、税理士や所轄の税務署に確かめてください。