法定調書の提出期限は、令和8年分は2027年2月1日(月)です。1月31日が日曜日にあたるため、国税庁の手引は期限を2月1日と示しています。この記事では、2027年(令和9年)1月の提出に向けて、経理の担当者が確かめる3つのこと、つまり「どの調書を出すか」「誰の分から出すか」「合計表をどう書くか」を、2026年10月23日時点の国税庁の資料で整理します。
2027年から変わる出し方(30枚以上はe-Tax等・みなし提出など)はe-Taxの源泉所得税・法定調書の手続きに書いたので、ここでは繰り返しません。
法定調書合計表とは何か
法定調書とは、税務署への提出が法律で決まっている資料の総称です。会社が出す代表は、従業員への「給与所得の源泉徴収票」と、外部の人に払った報酬などの「支払調書」です。
法定調書合計表(以下、合計表)は、それらを種類ごとに数え、人数と金額を1枚にまとめた集計表です。国税庁の手引は、法定調書を税務署に出すときは、作成した調書と合計表をあわせて出すよう案内しています(提出先は、支払事務を扱う事務所の所在地の税務署です)。
調書が束になった封筒の表紙のようなものと考えると分かりやすくなります。税務署は、合計表の件数と、中の調書の枚数が合っているかを見ます。
手引が扱う6種類と、この記事の4グループ
手引は、多くの会社が出す6種類の法定調書をまとめています。次の6つです。
- 給与所得の源泉徴収票
- 退職所得の源泉徴収票
- 報酬、料金、契約金及び賞金の支払調書
- 不動産の使用料等の支払調書
- 不動産等の譲受けの対価の支払調書
- 不動産等の売買又は貸付けのあっせん手数料の支払調書
4から6は考え方が近いので、この記事では「不動産の3種類」としてまとめ、全体を4グループで説明します。
どの調書を出すか 提出範囲の早見表
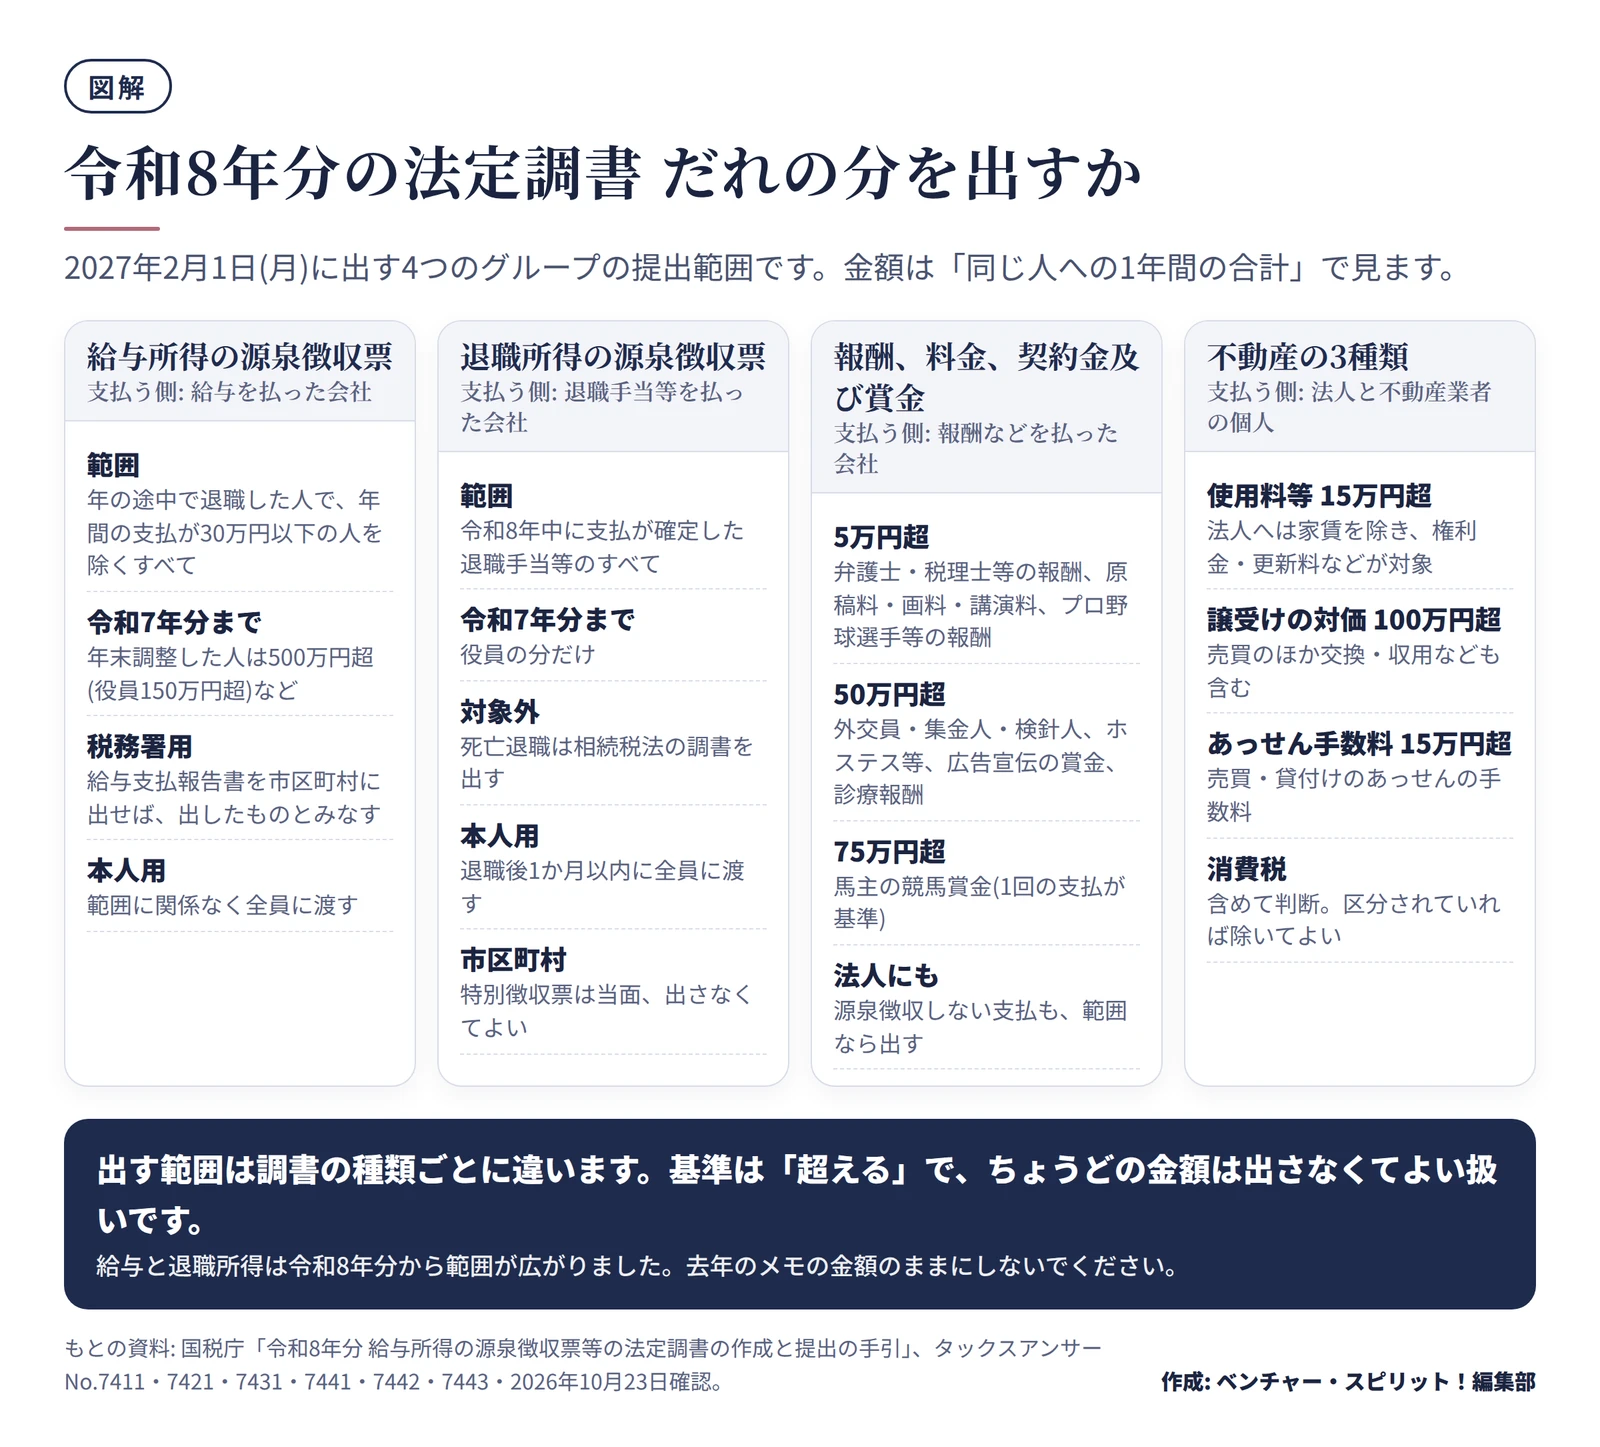
出す範囲は、種類ごとに違います。金額の基準は、どれも「同じ人に対するその年の支払の合計」で見ます。
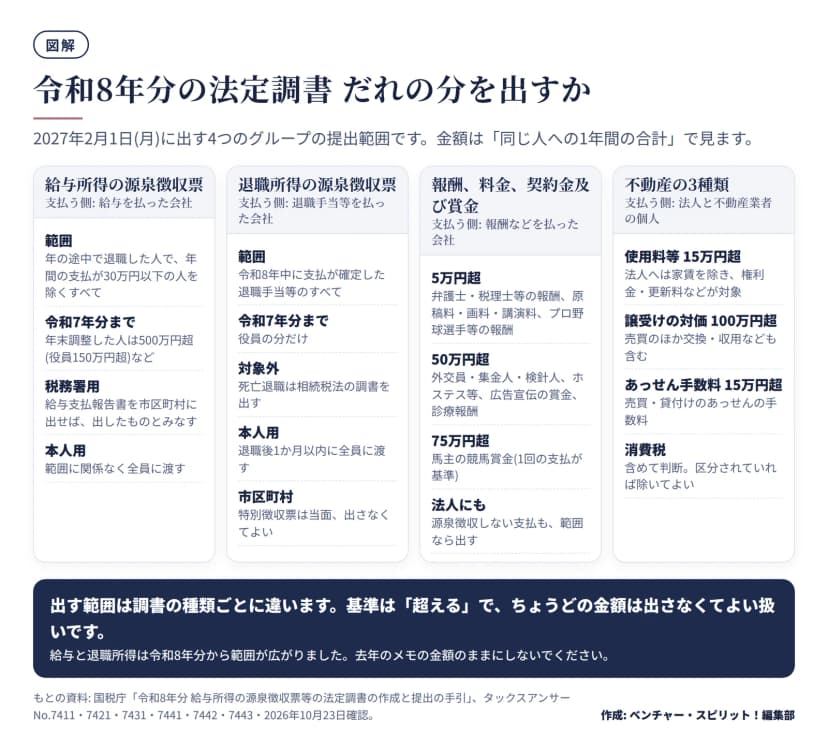 令和8年分の法定調書 提出範囲の早見表(給与・退職・報酬・不動産)作成: 編集部 / もとの資料: 国税庁「令和8年分 法定調書の作成と提出の手引」ほか
| 調書 |
令和8年分の提出範囲 |
注意する点 |
| 給与所得の源泉徴収票 |
年の途中で退職した人で、年間の支払が30万円以下の人を除くすべて |
税務署用は、給与支払報告書を市区町村に出せばみなし提出 |
| 退職所得の源泉徴収票 |
令和8年中に支払が確定した退職手当等のすべて |
死亡退職は対象外 |
| 報酬、料金、契約金及び賞金 |
支払の種類で5万円超・50万円超・75万円超 |
法人への支払も範囲に当たれば出す |
| 不動産の使用料等 |
15万円超 |
法人へは賃借料を除く |
| 不動産等の譲受けの対価 |
100万円超 |
交換・収用なども含む |
| あっせん手数料 |
15万円超 |
売買・貸付けのあっせん |
給与所得の源泉徴収票は範囲が広がった
給与の分は、令和8年分から範囲が変わりました。国税庁のタックスアンサー(No.7411)は、税務署に出すものを「年の途中で退職した人に限り、年間の支払金額が30万円以下の人を除く、すべて」としています。市区町村に出す給与支払報告書の範囲も同じになりました。
令和7年分までは、年末調整をした人なら年500万円超(役員は150万円超、弁護士・税理士等に給与として払うものは250万円超)が範囲でした。この古い基準で今年の人数を数えると、まったく合いません。前年のメモや引き継ぎ書は、金額を確かめ直します。
ただし、手間は増えません。2027年1月1日以後に給与支払報告書を市区町村に出せば、税務署に源泉徴収票を出したものとみなされます。税務署用の源泉徴収票は、作る必要がありません。手引は、本人に渡す源泉徴収票は範囲に関係なく全員分が必要だと念を押しています。外国人の従業員でも、国内に住所がある人や1年以上居所がある人(居住者)には渡します。
退職所得の源泉徴収票は全員分
退職所得の分は、令和7年分までは役員の分だけでした。令和8年分からは、令和8年中に支払が確定した退職手当等のすべてが範囲です。パートの人の退職金でも、金額が小さくても出します。
退職後1か月以内に本人へ渡す点は変わりません。市区町村へ出す特別徴収票は、当面は出さなくてよいとされています。
報酬・料金等は支払の種類で基準が違う
報酬の基準は、タックスアンサー(No.7431)と手引で、次のようになっています。
| 支払の種類 |
提出が要る金額 |
| 弁護士・税理士等の報酬、原稿料・画料・講演料等、プロ野球選手等の報酬・契約金 |
年間の合計が5万円超 |
| 外交員・集金人・検針人・プロボクサー等の報酬、ホステス等の報酬、広告宣伝のための賞金 |
年間の合計が50万円超 |
| 診療報酬(医療情報基盤・診療報酬審査支払機構が支払うもの) |
年間の合計が50万円超 |
| 馬主が受ける競馬の賞金 |
1回の支払が75万円超の人の、その年のすべての支払 |
経理で出会うのは、ほとんど1段目です。税理士・社会保険労務士・デザイナー・ライター・外部講師への支払が、年に5万円を超えるかどうかを見ます。「5万円超」なので、ちょうど5万円は範囲外です。
なお、タックスアンサーは診療報酬の支払機関の名称を、2026年10月から「医療情報基盤・診療報酬審査支払機構」としています。
源泉徴収ありの請求書を受け取る側の見方は、源泉徴収ありの請求書の書き方にまとめています。
不動産の3種類は、払う側が法人か不動産業者のとき
不動産の支払調書は、払う側が法人か、不動産業者である個人のときだけ出します。主として建物の賃貸借の代理や仲介を事業にしている個人は、提出義務がありません。個人事業主が普通に事務所の家賃を払っても、この調書の対象にはなりません。
| 調書 |
金額の基準 |
よくある例 |
| 不動産の使用料等 |
同じ人に年間15万円超 |
個人の貸主への家賃・駐車場代、権利金、更新料、礼金 |
| 不動産等の譲受けの対価 |
同じ人に年間100万円超 |
土地・建物を買ったときの代金 |
| 売買・貸付けのあっせん手数料 |
同じ人に年間15万円超 |
仲介手数料 |
使用料等で迷うのは法人への支払です。法人に払う家賃や賃借料だけなら、調書は要りません。権利金・更新料・名義書換料などは、法人に払っても対象になります。
また、管理会社を通して家賃を払っているときは、支払を受ける者の欄に管理会社ではなく、物件の所有者を書くと手引にあります。契約書で貸主を確かめます。
消費税は含めて判断する
提出範囲の金額は、原則として消費税と地方消費税を含めた額で判断します。消費税の額が明確に区分されているときは、含めない額で判断しても差し支えありません(手引と各タックスアンサー)。
支払金額の記載も、原則は消費税等を含めた額です。含めないで書くときは、摘要の欄に消費税等の額を書きます。
合計表の欄の書き方
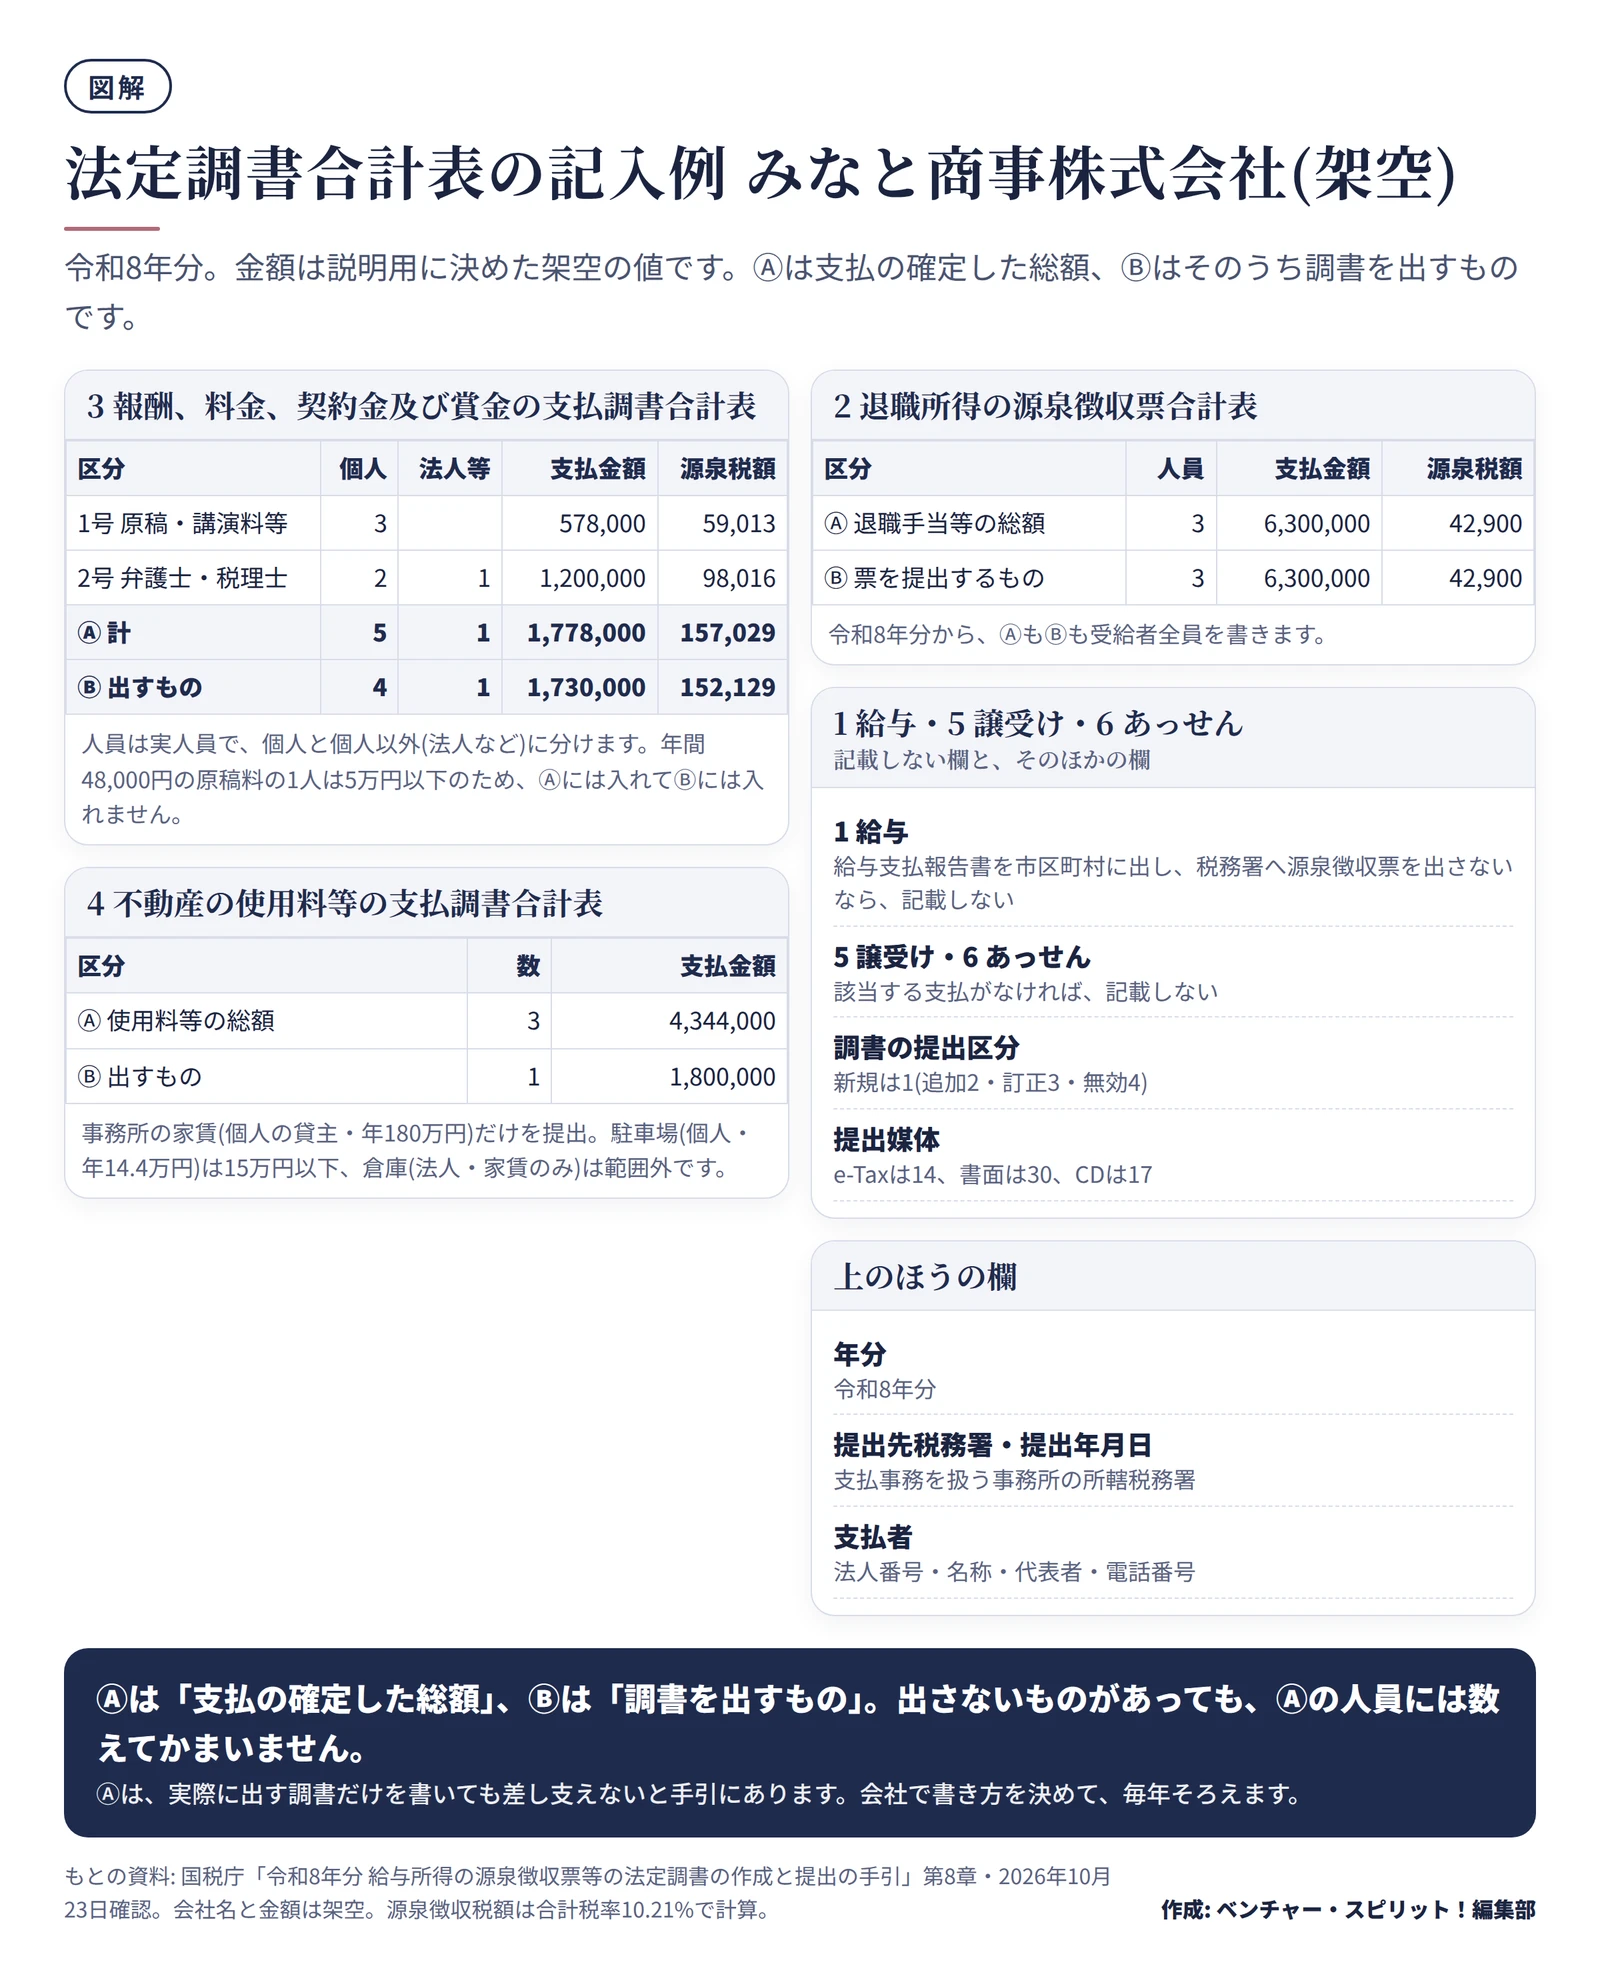
合計表は、1枚に最大で6種類を並べる様式です。記入例は、架空の「みなと商事株式会社」の令和8年分です。金額は説明用に決めた値で、実在の会社とは関係ありません。
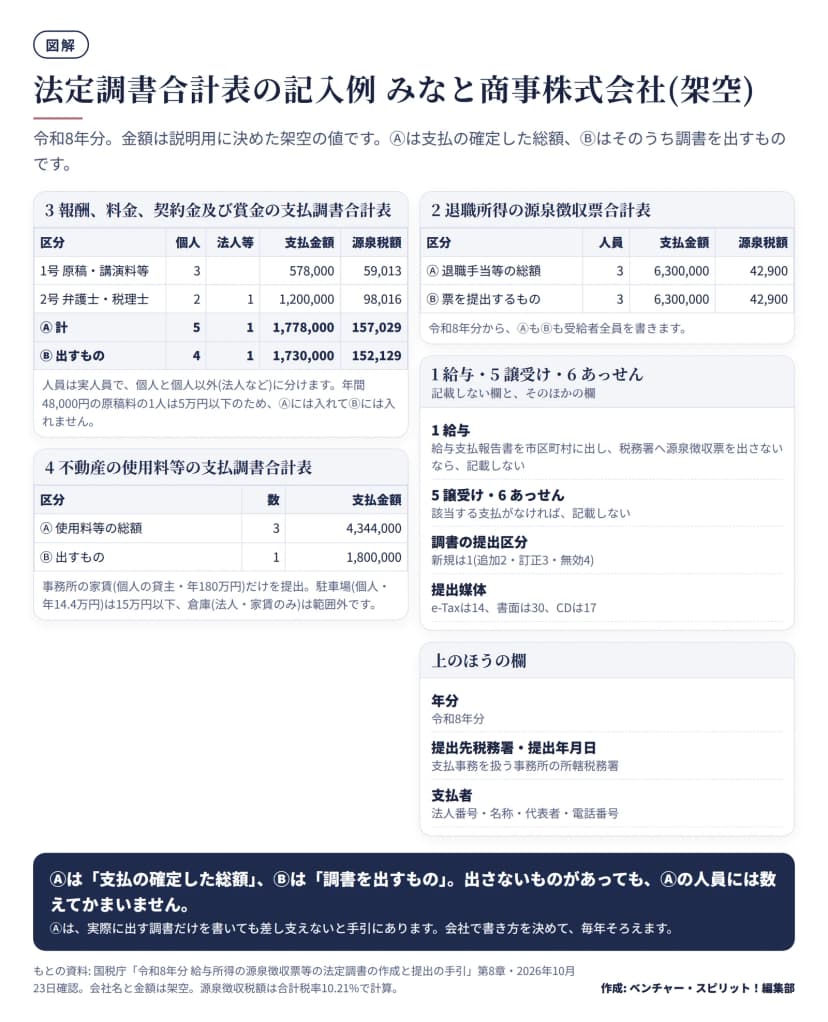 法定調書合計表の記入例(架空のみなと商事株式会社・令和8年分)作成: 編集部 / もとの資料: 国税庁「令和8年分 法定調書の作成と提出の手引」第8章
共通の欄
上段には、年分(令和8年分)、提出先の税務署、提出年月日、支払者の法人番号・名称・代表者・電話番号を書きます。「調書の提出区分」は、新規なら1、追加なら2、訂正なら3、無効なら4です。「提出媒体」は種類ごとに、e-Taxが14、書面が30、CDが17、DVDが18のコードを書きます。
税務署整理欄には書きません。手書きのときは、黒のボールペンで枠からはみ出さずに書き、金額に「¥」や「円」は付けません。
種類ごとの欄
| 合計表の欄 |
書くこと |
令和8年分の例 |
| 1 給与所得の源泉徴収票合計表 |
税務署に源泉徴収票を出すときだけ書く。みなし提出なら記載不要 |
記載しない |
| 2 退職所得の源泉徴収票合計表 |
Ⓐ退職手当等の総額とⒷ源泉徴収票を提出するもの。令和8年分からどちらも全員分 |
3人・6,300,000円・税額42,900円 |
| 3 報酬、料金、契約金及び賞金 |
区分ごとに、個人と個人以外の人員(実人員)、支払金額、源泉徴収税額 |
Ⓐ個人5人・法人1社 / Ⓑ個人4人・法人1社 |
| 4 不動産の使用料等 |
Ⓐ使用料等の総額とⒷそのうち調書を出すもの |
Ⓐ4,344,000円 / Ⓑ1,800,000円 |
| 5 不動産等の譲受けの対価 |
Ⓐ譲受けの対価の総額とⒷそのうち調書を出すもの |
該当なし |
| 6 あっせん手数料 |
Ⓐあっせん手数料の総額とⒷそのうち調書を出すもの |
該当なし |
例で見る報酬の区分
記入例の報酬は、次の6件です。源泉徴収税額は、支払金額に合計税率10.21%(所得税10%と復興特別所得税0.21%)をかけ、1円未満を切り捨てています。消費税は区分せず、税込の額に税率をかけた設定です。
| 支払先 |
区分 |
年間の支払 |
源泉徴収税額 |
調書 |
| 外部講師(個人) |
1号 講演料 |
200,000円 |
20,420円 |
出す |
| ライター(個人) |
1号 原稿料 |
48,000円 |
4,900円 |
5万円以下なので出さない |
| デザイナー(個人) |
1号 デザイン料 |
330,000円 |
33,693円 |
出す |
| 税理士(個人) |
2号 顧問報酬 |
600,000円 |
61,260円 |
出す |
| 社会保険労務士(個人) |
2号 顧問報酬 |
360,000円 |
36,756円 |
出す |
| 弁護士法人 |
2号 顧問報酬 |
240,000円 |
0円(法人) |
出す |
合計は、Ⓐ(すべて)が個人5人・法人1社、支払金額1,778,000円、源泉徴収税額157,029円です。Ⓑ(調書を出すもの)は個人4人・法人1社、1,730,000円、152,129円です。差の48,000円と4,900円は、ライターの分です。
手引は、この総額欄を「実際に出す調書だけ」にしてもよいとしています(報酬・不動産の欄の注)。会社のやり方を決めて、毎年そろえます。
よくある間違い
提出範囲外の人も人員に数えるか
合計表の人員は、種類によって数え方が決まっています。給与の合計表は、給与等の支払を受けた方の実人員を書きます(丙欄適用の日雇労務者を除きます)。通常は、源泉徴収簿の枚数に合います。報酬の合計表も実人員で、個人と個人以外に分けます。納付書(徴収高計算書)に書いた人員の累計を書かないよう、手引は注意しています。
提出範囲の外だった人を人員に数えるかどうかは、欄の意味で決まります。Ⓐは「支払の確定した総額」の欄なので、範囲外の人の分も入れて書けます。Ⓑは「調書を出すもの」の欄なので、実際に出した分だけです。手引は、Ⓐを実際に出す調書だけにしても差し支えないとも書いています。どちらで書くかを決めたら、毎年同じにします。
給与と退職所得の範囲を、前年の基準で判定する
給与と退職所得の範囲は令和8年分から変わりました。給与はタックスアンサーに「令和8年12月31日以前に出す分」の古い基準が注として残っているので、読み違えないようにします。
支払の確定した年で数える
調書は、実際に払った年ではなく、支払が確定した年で数えます。令和8年中に確定した報酬を、2027年1月に払う場合も令和8年分です。手引は、未払の分も支払金額に含め、作成日現在で未払の金額は内書きするよう案内しています。
個人番号(マイナンバー)の記載
税務署に出す調書には、支払を受ける人のマイナンバーか法人番号と、支払者のマイナンバーか法人番号を書きます。ただし、本人に渡す源泉徴収票と、支払調書の写しには、マイナンバーを書いて渡せません。
マイナンバーを集めるときは、番号確認と身元確認の両方が必要です。取得は法令で決まった事務に必要なときに限り、保管も必要がある間だけです。不要になったら速やかに廃棄します。
合計表の記載しない欄を埋めてしまう
みなし提出で税務署に給与の源泉徴収票を出さないなら、合計表の1の欄は記載不要です。逆に、退職所得は全員分を書きます。2つを取り違えないようにします。
提出の方法
提出方法は、e-Tax・認定クラウド等・光ディスク等・書面です。前々年の枚数が30枚以上の調書は、書面では出せません。詳しい判定はe-Taxの源泉所得税・法定調書の手続きにあります。
e-Taxソフト(WEB版)では、この記事の6種類の調書を作って出せます。調書を作ったあとに合計表を作り、電子署名を付けて送ります。表計算ソフトで作ったCSVファイルを読み込む方法もあります。
給与支払報告書は、eLTAX(地方税のポータルシステム)で出すと、市区町村ごとに自動で振り分けられます。国税庁は、給与支払報告書と受給者用の源泉徴収票を同時に作れる入力用のPDFも公開しています。eLTAXで出した給与支払報告書は、従業員が確定申告するときのマイナポータル連携の対象にもなります。
書面で出すときは、令和8年9月の国税システムの更改で様式が変わっています。国税庁のホームページから最新の様式を取って使います。郵送は、税務署の「業務センター」宛てです。
年内からの段取り
| 時期 |
やること |
| 11月 |
令和8年分の支払先を、調書の種類ごとに洗い出す。前々年(2025年)に出した調書の枚数を、種類ごとに数える |
| 12月 |
報酬の支払先に、住所・氏名・マイナンバーか法人番号を確かめる。不動産の貸主の氏名と、契約書の名義を照合する |
| 12月末 |
年間の支払額を締め、5万円・15万円・100万円などの基準と比べる。未払の分を一覧にする |
| 1月上旬 |
調書を作る(e-Taxソフトか会計ソフト)。退職所得の源泉徴収票を全員分そろえる |
| 1月中旬 |
合計表を作り、調書の枚数と突き合わせる |
| 2027年2月1日(月)まで |
税務署へ調書と合計表を出す。市区町村へ給与支払報告書を出す |
年間の流れは総務の年間スケジュールに、年末調整の段取りは年末調整の段取り 2026年(令和8年分)にあります。
同じ1月末には、償却資産の申告もあります。期限は1月31日で、2027年は日曜日です。こちらは償却資産の申告の書き方で確かめます。法定調書が2月1日で、償却資産が別の期限になる点を、予定表で分けておきます。
今日からできること
- 経理担当: 令和8年の支払先を、報酬・不動産・退職金の3つに分けて一覧にします。
- 経理担当: 5万円・15万円・100万円の基準を一覧に書き、年内に支払額を締めたあとで当てはめる準備をします。
- 経理担当: 前年のメモに「500万円超」「役員150万円超」があれば、令和8年分の範囲に書き換えます。
- 給与担当: 退職金を払った人を、役員でなくても全員分、一覧にします。
- 総務担当: 取引先のマイナンバーの集め方と、保管・廃棄の担当を決めます。
- 管理職: 消費税を含めるか含めないかの会社の方針を、経理と決めます。
この記事は、2026年10月23日時点の国税庁の資料にもとづいています。個別の判断は、税理士や所轄の税務署に確かめてください。