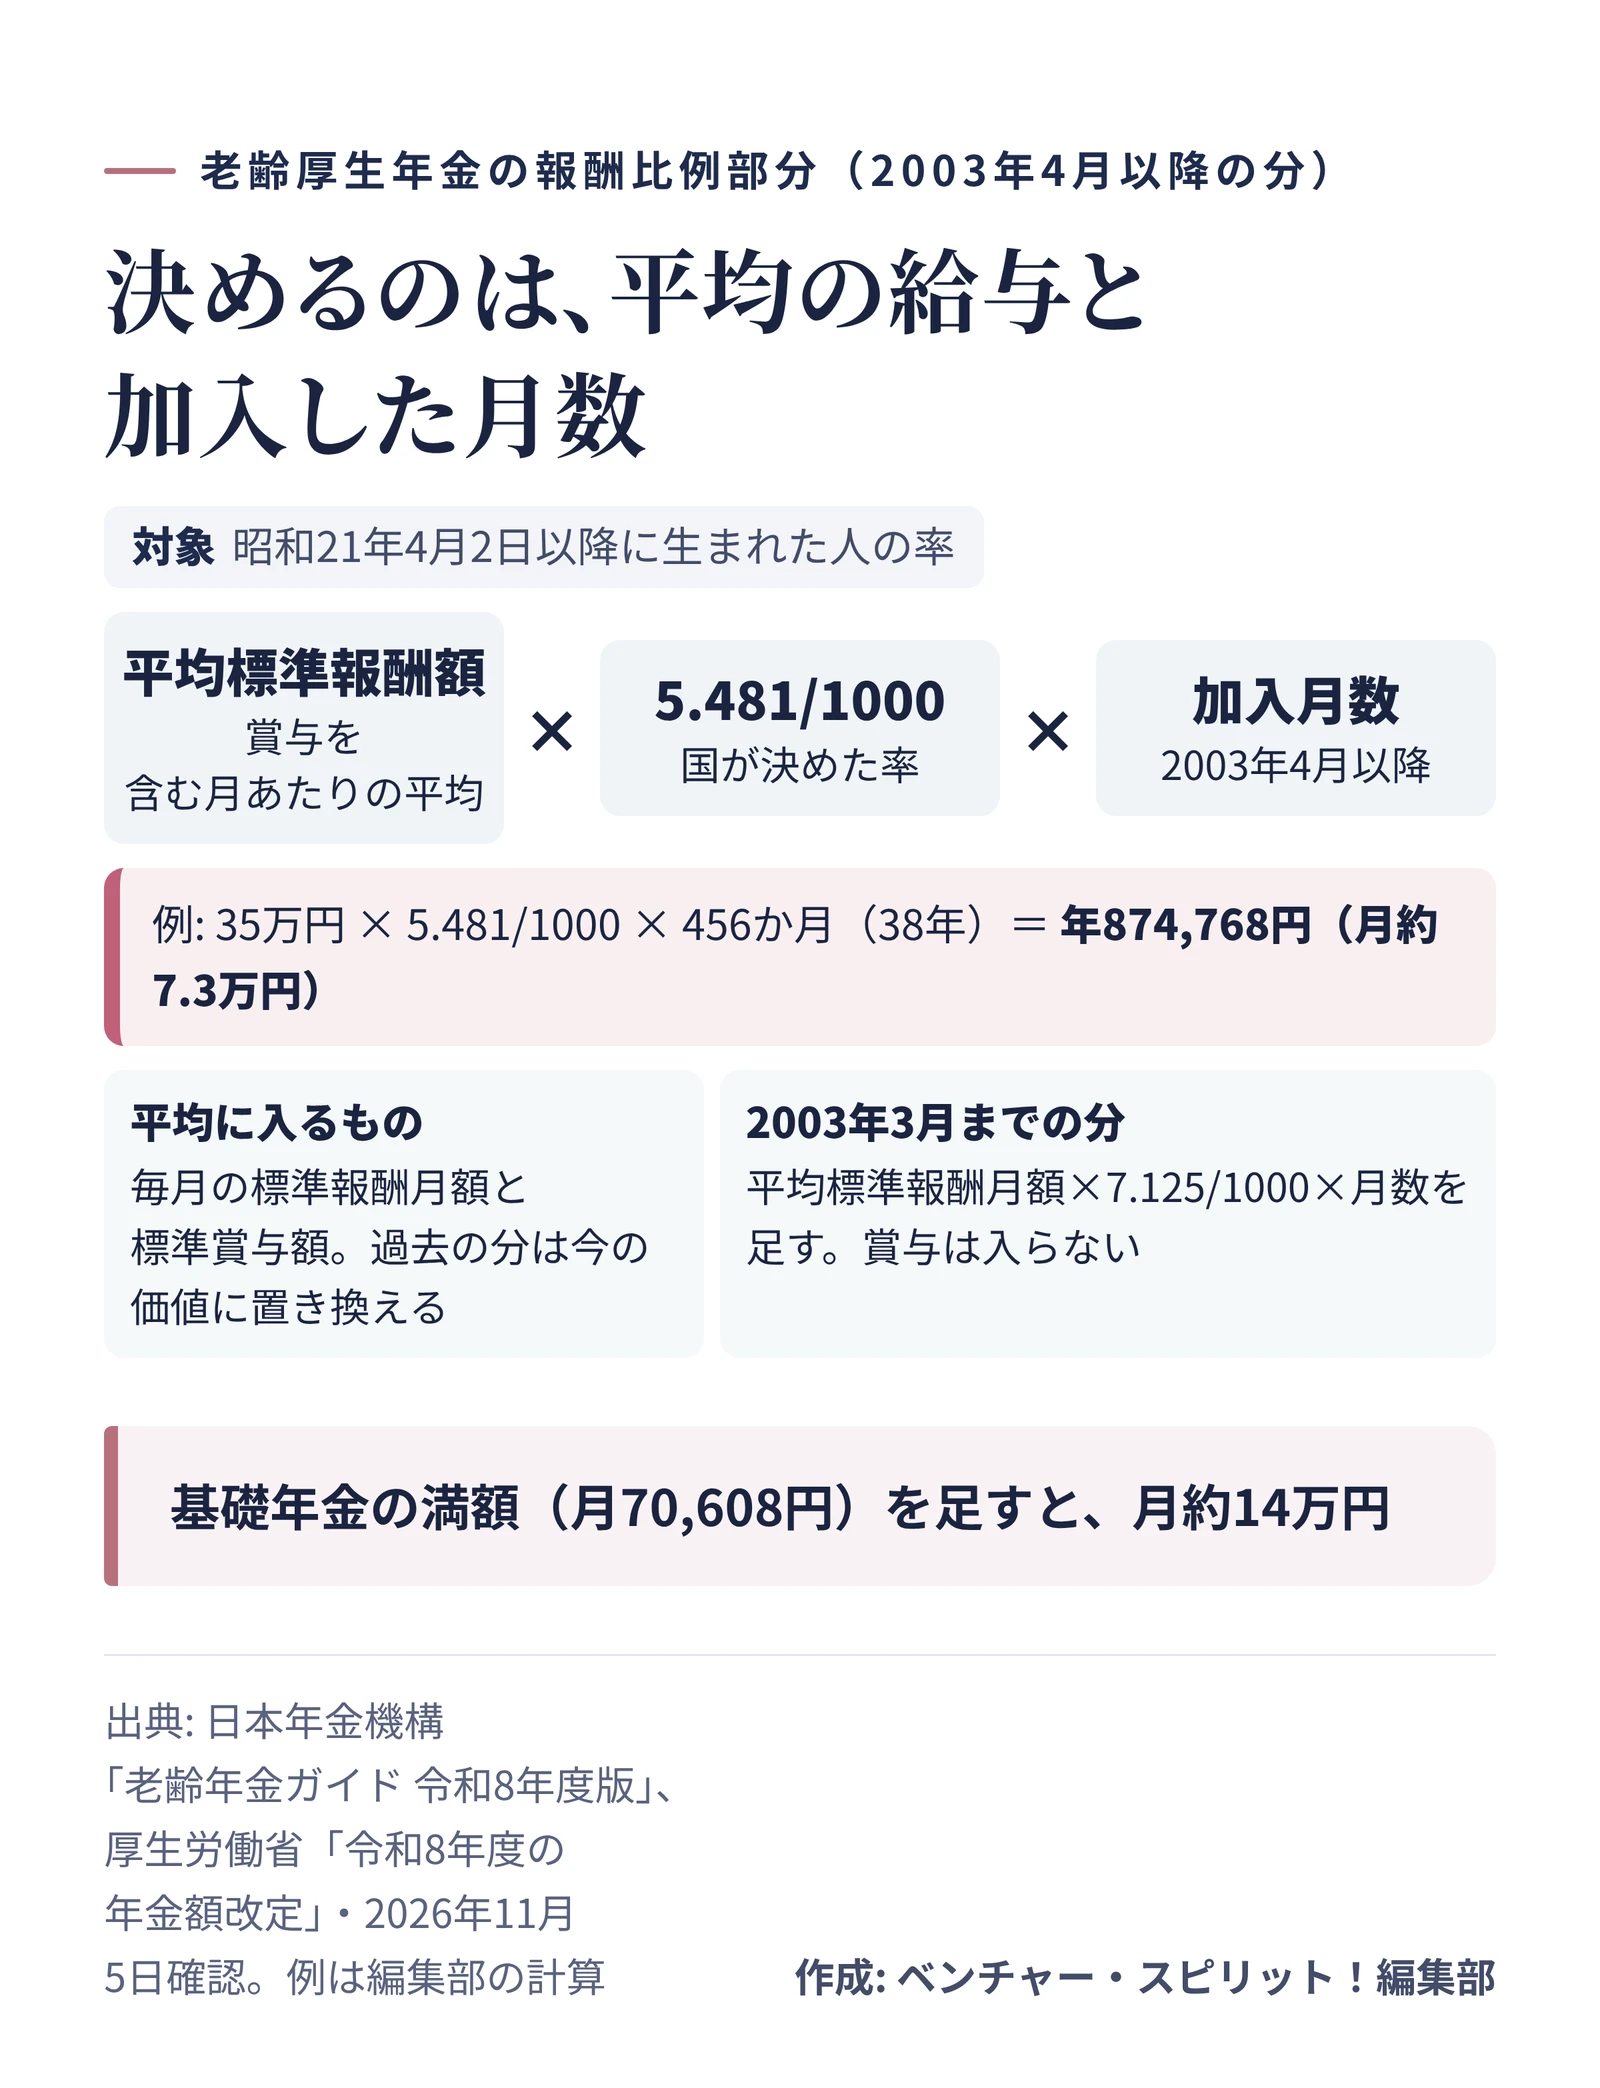
老齢厚生年金の額は、主に2つで決まります。働いていた間の平均の給与と、厚生年金に入っていた月数です。2003年4月以降の分なら、平均標準報酬額に1000分の5.481と月数を掛けるだけ。平均35万円で38年(456か月)働くと、年に約87万円で、月にすると約7.3万円です。国民年金の老齢基礎年金の満額を足すと、月に約14万円になります(編集部の計算)。
計算式は「平均の給与×5.481/1000×月数」
65歳から受け取る老齢厚生年金は、報酬比例部分と経過的加算、加給年金額を合わせた額です1。このうち中心になるのが報酬比例部分で、加入した時期によって2つに分けて計算します2。
- 2003年3月までの分:平均標準報酬月額×7.125/1000×その期間の月数
- 2003年4月以降の分:平均標準報酬額×5.481/1000×その期間の月数
いま20代、30代の人なら、働き始めが2003年4月より後のはずなので、式は下の1本で足ります。掛ける数が2つあるのは、2003年4月から賞与も計算に入るようになったからです。
平均標準報酬額は、毎月の標準報酬月額と標準賞与額の合計を、加入した月数で割った額です。つまり、ボーナスも含めた月あたりの平均の給与と考えると近いでしょう。過去の分は、再評価率を掛けて今の価値に置き換えてから平均します2。入社した頃の低い給与が、そのまま足を引っぱるわけではありません。
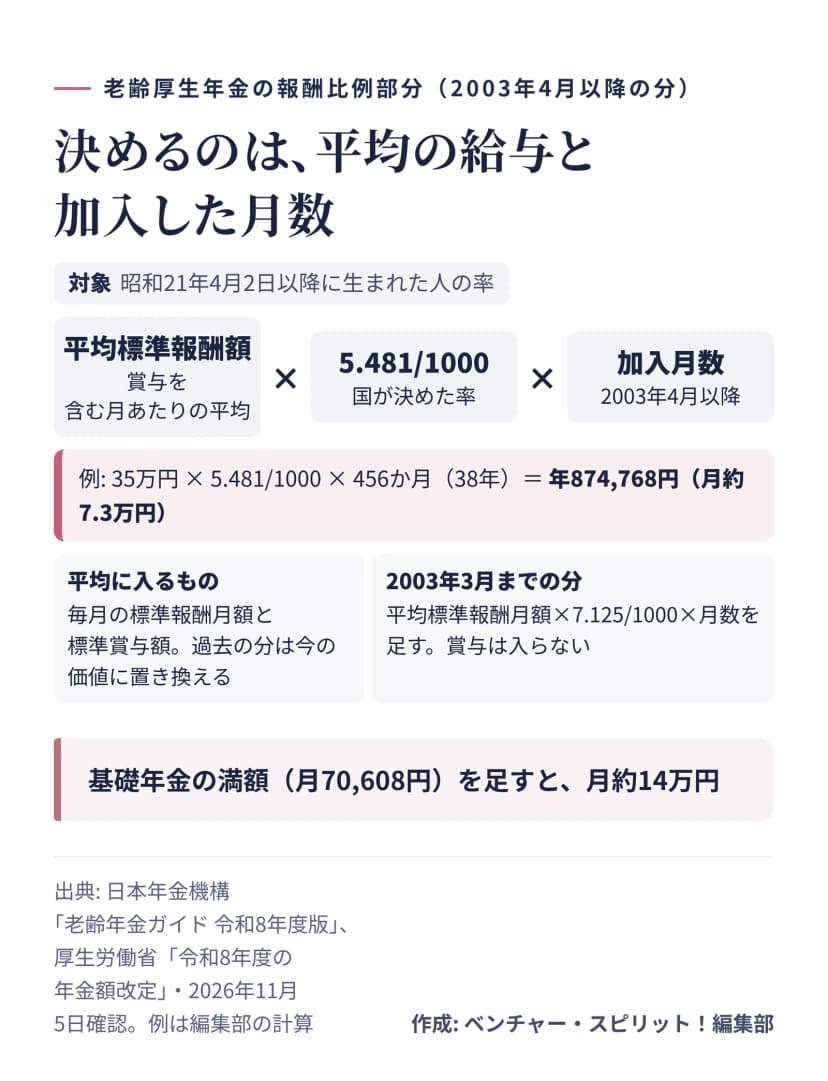 2003年4月以降の分の計算式と、平均35万円、38年の例作成: 編集部 / 出典: 日本年金機構・厚生労働省
給与と年数で、どのくらい変わるか
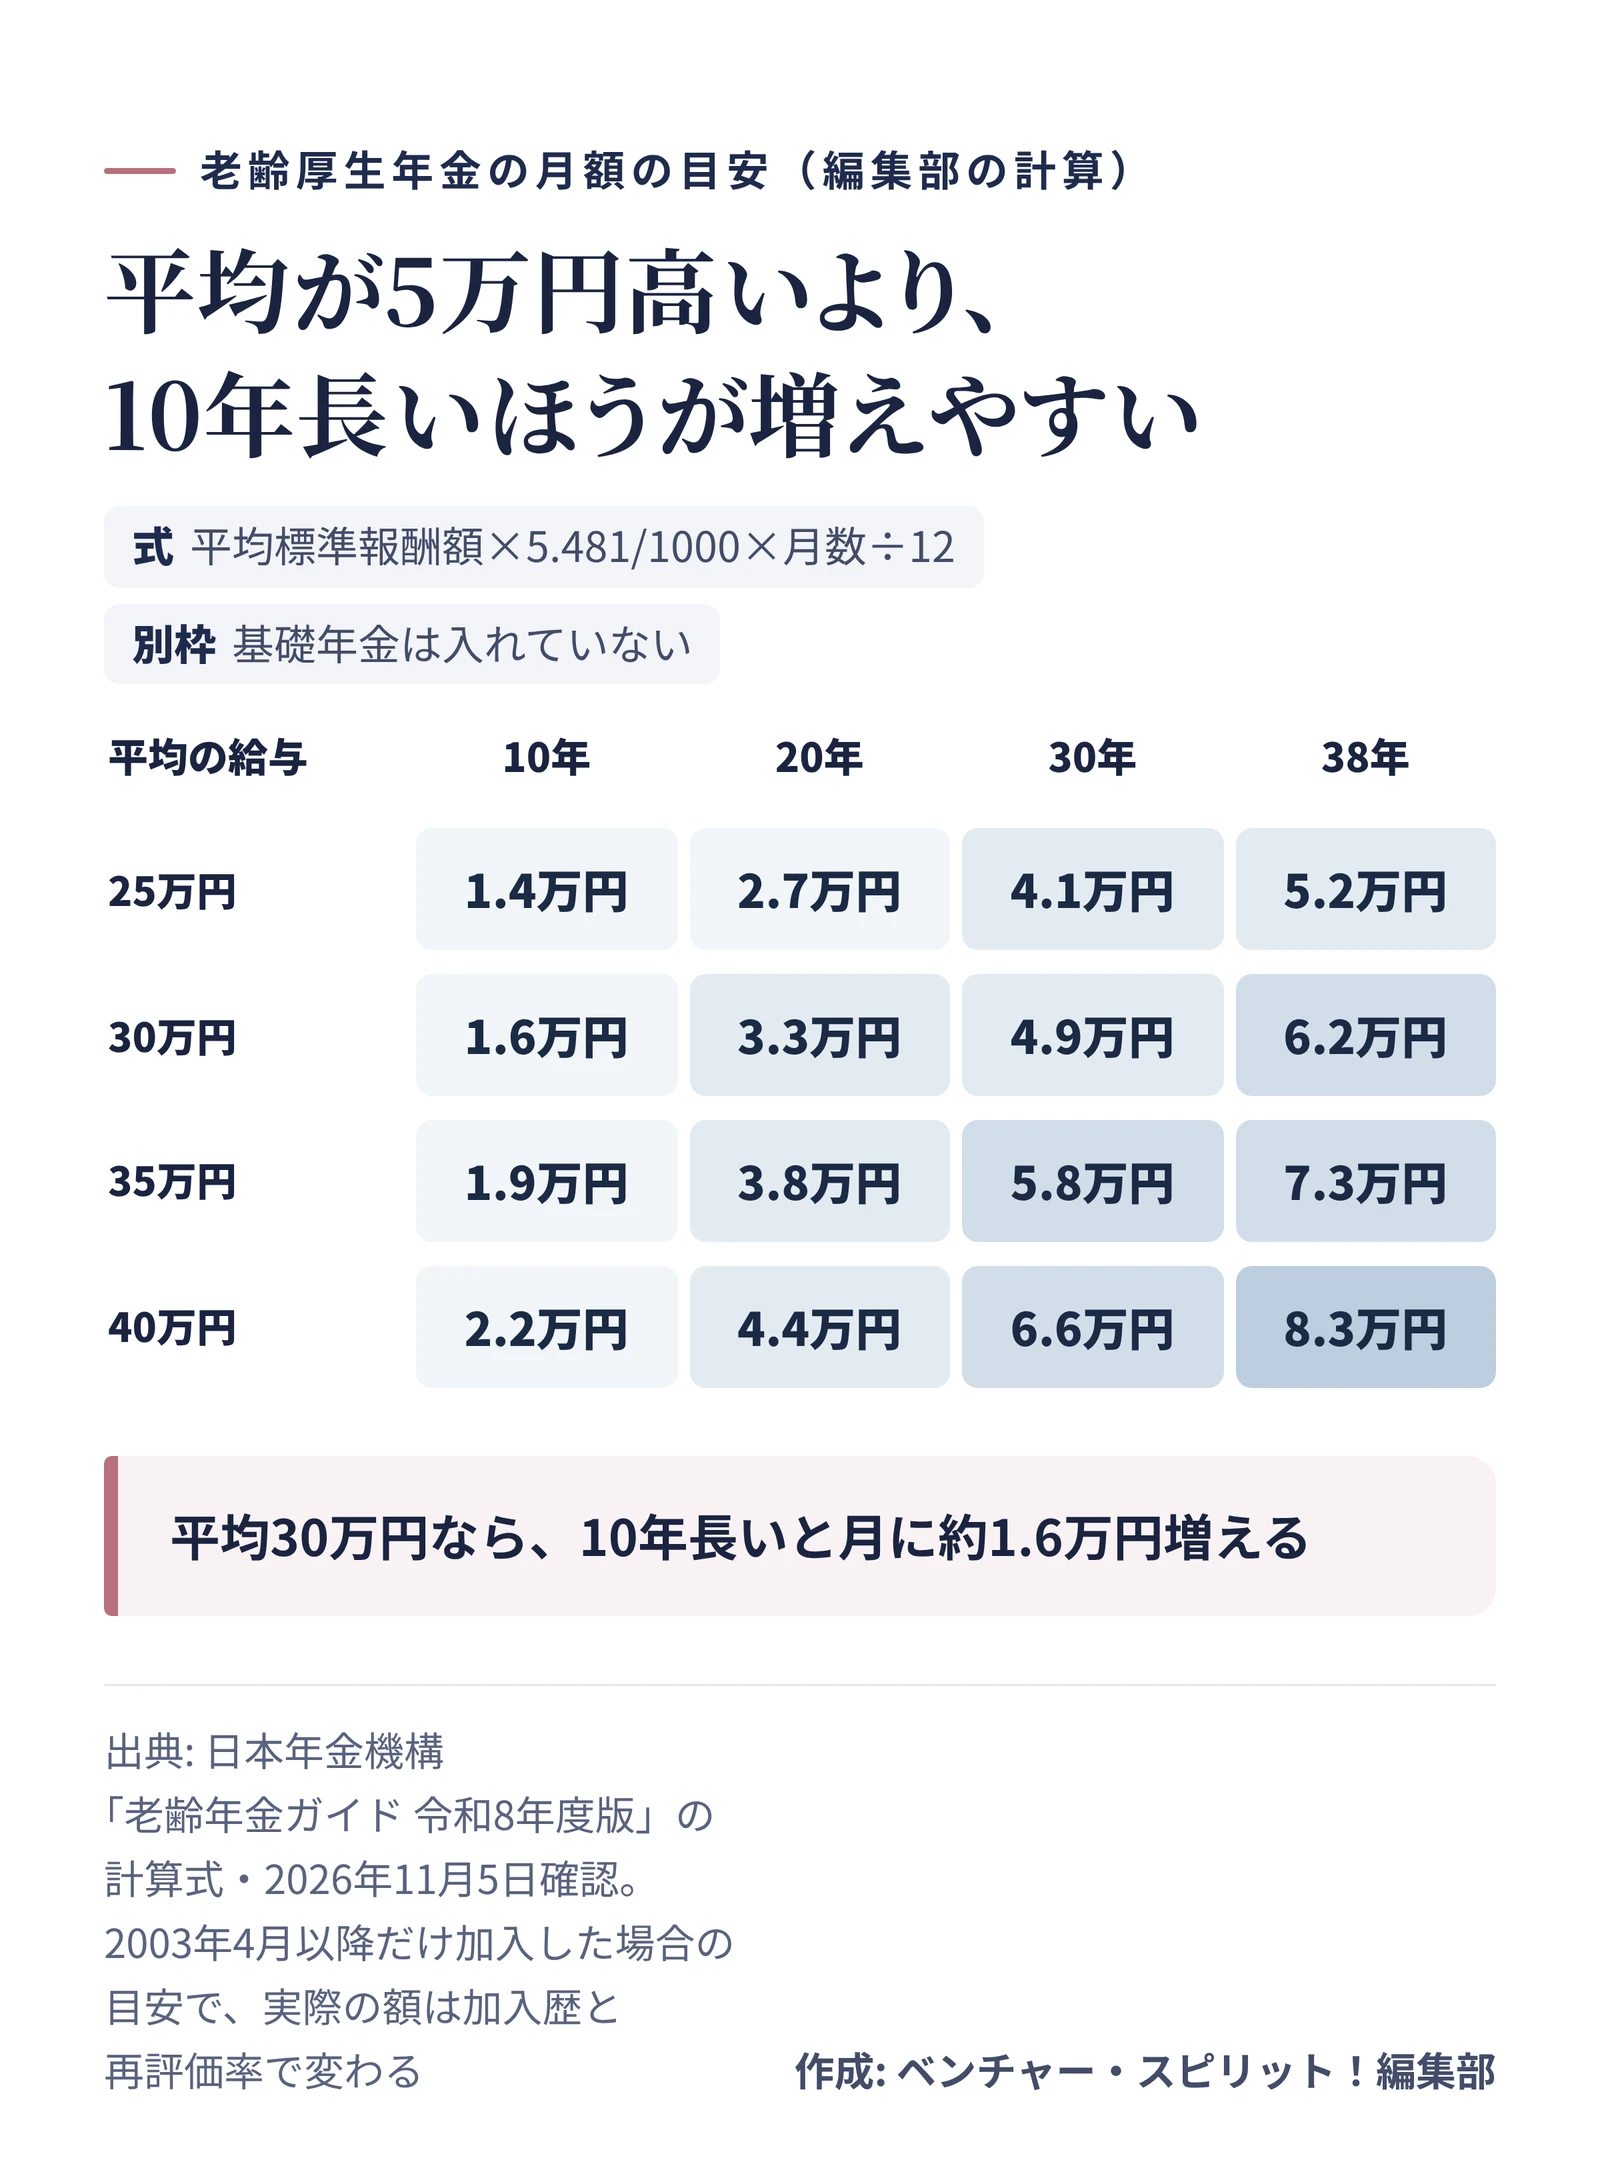
式に数字を入れると、月額はこう変わります(編集部の計算)。
平均30万円で38年なら月に約6.2万円、平均40万円なら約8.3万円です。平均が5万円高いと、38年働いた場合で月に約1万円の差になります。一方、平均30万円のまま加入期間が10年のびると、月に約1.6万円増えます。長く入り続けることの効き目は、思ったより大きいものです。
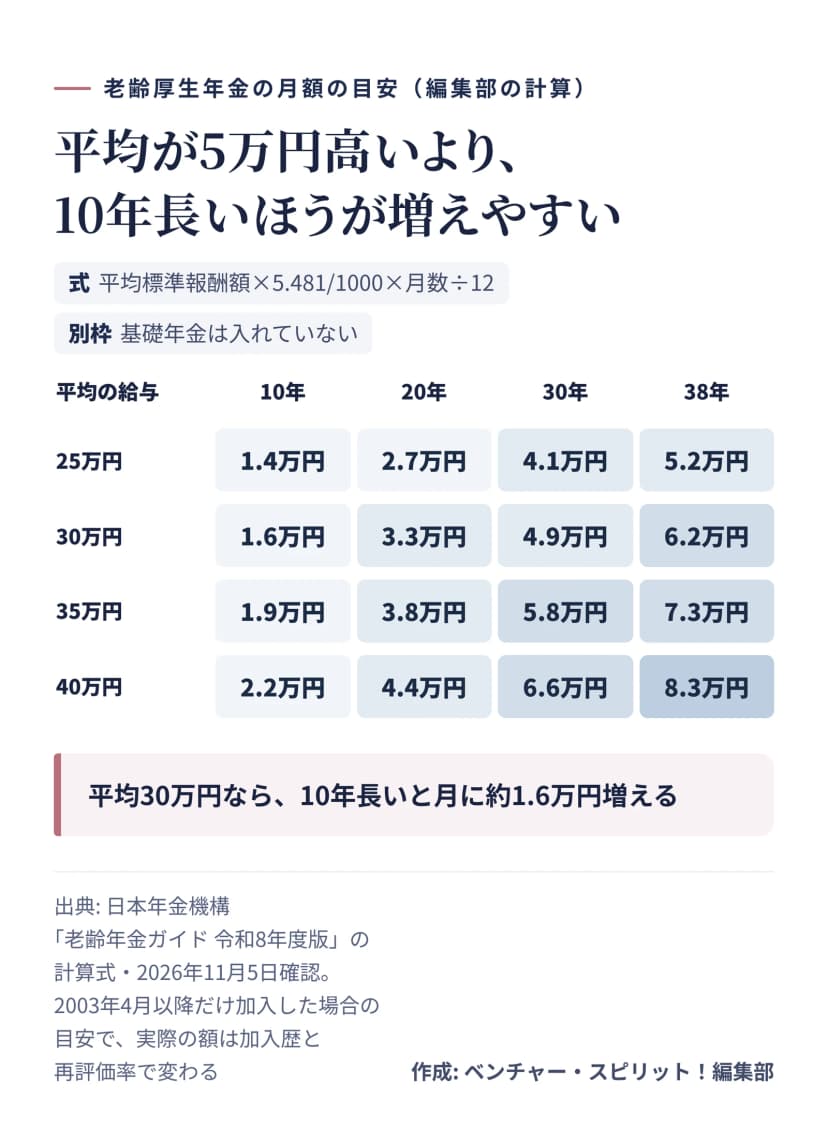 平均の給与と加入年数ごとの老齢厚生年金の月額の目安(基礎年金は別)作成: 編集部 / 出典: 日本年金機構
標準報酬月額には上限があり、いまは65万円です。2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へと段階的に上がります3。給与の高い人は、そのぶん保険料も増えますが、年金の額にも反映されます。
国の例も見ておきましょう。厚生労働省の令和8年度の概算では、厚生年金の期間が中心の女性(平均33.4年、平均収入35.6万円)で、基礎年金と合わせて月134,640円。厚生年金の分は62,759円です。同じ条件の男性(平均39.8年、平均収入50.9万円)は月176,793円でした4。これは令和6年度に65歳になる人の加入歴から作った額で、これから受け取る人の額とは違います。
産休や育休で、額は減る?
産休と育休の間に免除された厚生年金の保険料は、年金の計算では納めた期間として扱われます5。休んだ月の分だけ損をするわけではありません。
復帰後に時短で働いて給与が下がったときは、3歳未満の子を育てている間なら養育特例があります。申し出ると、下がる前の標準報酬月額で年金額を計算してもらえます。保険料は実際の給与をもとに計算されるので、負担は増えません5。ただし自動では付かないので、勤め先に確認しておきましょう。
 自分の給与と年数を、式に入れてみるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
受け取り始める時期でも変わる
受け取り始めは原則65歳です。60歳まで早めることも、75歳まで遅らせることもできます1。
早める繰上げ受給は、1か月につき0.4%減ります。60歳からだと24%減で、その減った額が生涯続きます。遅らせる繰下げ受給は、1か月につき0.7%増えます。70歳からだと42%、75歳からだと84%増です。0.4%は昭和37年4月2日以降に生まれた人の率です2。
60歳以降も働くなら、在職老齢年金も関わります。賃金と老齢厚生年金の合計が基準額を超えると、一部や全部が止まります。基準額は令和8年4月に月65万円へ引き上げられました6。
自分の額を確認すること
- 手元のねんきん定期便で、これまでの加入実績に応じた年金額を見る
- 定期便の標準報酬月額から、自分の平均のおおよその額をつかむ
- あと何年、どんな給与で働くかを決めて、式に入れてみる
- 公的年金シミュレーターやねんきんネットで、同じ条件を試す
- 育児で給与が下がっているなら、養育特例を出しているか勤め先に聞く
- 繰下げで増える額と、受け取り始めの年齢を見比べておく
定期便のどこを見るかは、ねんきん定期便の見方 加入記録で確認する点と50歳で変わる年金額の読み方で順に追えます。
この記事の内容は、2026年11月5日時点の日本年金機構と厚生労働省の資料にもとづいています。計算の例は式に当てはめた目安で、実際の額は加入歴や再評価率で変わります。個別の額は、年金事務所かねんきんネットで確認してください。